
電力レンタル市場:規模・成長・予測 2034
電力レンタル市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポートの対象範囲:燃料タイプ別(ディーゼル、ガス、その他)、出力定格別(50kW未満、51kW~500kW、500kW超)、用途別(ピークカット、連続電力、スタンバイ)、エンドユーザー別(石油・ガス、金属・鉱業、産業、建設、その他)、地域別(北米、欧州、アジア太平洋、南米・中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00016453
- カテゴリー : エレクトロニクスおよび半導体
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : October 13, 2026


2025年の市場規模
117億3000 万米ドル
基準年値
2034年の予測
184億6000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
5.17 %
成長率
対象市場
1369億8000 万米ドル
(2026年~2034年)
電力レンタル市場は、建設、工業、鉱業、石油・ガス、インフラ関連事業における、一時的な電力需要、待機電力需要、ピーク負荷電力需要、および継続的な電力需要を中心に構成されています。市場規模は 2025年には117億3,000万米ドル 、 2034年には184億6,000万米ドルに達すると予測されており、 2026年から2034年にかけて年平均成長率(CAGR)は5.17%となる見込みです。需要は、送電網の制約、プロジェクトベースの電力需要、設備の柔軟性、および大規模な初期発電投資を回避する必要性によってますます左右されるようになっています。
北米は、老朽化した送電網インフラ、データセンターの拡張、製造業への投資、異常気象への備え、建設活動などに支えられ、構造的に強靭な見通しを示しています。 電力レンタル市場の規模は 、迅速な導入と拡張可能な発電容量を求める顧客によって支えられています。地域全体の年平均成長率(CAGR)は、 2026年から2034年の間に5.3~5.8%と推定されており、ディーゼル発電は引き続き重要な役割を担う一方、ガス発電とハイブリッド発電は戦略的な重要性を増しています。
電力レンタル市場の評価と洞察
- 北米: 北米は 2025年には電力レンタル市場の23~26%のシェアを占めると予想され、 2026年から2034年にかけては年平均成長率(CAGR)5.3~5.8%で成長すると見込まれています。送電網の近代化、データセンター、製造施設、そして悪天候への耐性強化が、レンタル需要の持続的な増加を支えています。
- 米国: 米国は 2025年には北米の80~83%を占めると推定されており、 インフラ投資とバックアップ電源需要の増加に支えられ、 2026年から2034年にかけて年平均成長率5.2~5.7%で拡大すると見込まれている。
- 欧州:欧州のシェアは2025年には18~20% と推定され 、 2026年から2034年にかけて年平均成長率(CAGR)は4.7~5.2%と見込まれています。ドイツ、英国、フランス、イタリア、スペインは、産業活動、建設、送電網の柔軟性確保といった需要を支えています。
- アジア太平洋地域: アジア太平洋地域は 2025年には34~38%のシェアを占めると推定され、 2026年から2034年にかけて年平均成長率(CAGR)6.2~7.1%で成長すると予測されています。中国、インド、日本、韓国、オーストラリアは、産業拡大、インフラプロジェクト、鉱業、電力需要の増加から恩恵を受けると見込まれています。
- 最大のセグメント: ディーゼル車は最大のセグメントであり、 2025年には市場シェアが65~70% 、 2026年から2034年までの年平均成長率(CAGR)は4.8~5.2%と予測されており、これはディーゼル車の供給状況と成熟したレンタルインフラを反映している。
- 高成長分野:ピークシェービングは、負荷管理の必要性と変動の激しい電力コストに支えられ、 2025年には 推定18~23%の市場シェアを占め 、 2026年から2034年にかけて7.0~8.0%のCAGRで成長すると予測されています。
- 詳細に分析された主要企業: Atlas Copco AB、Aggreko plc、Ashtead Group plc、Bredenoord BV、Bowman Power Group Limited、Caterpillar Inc.、Cummins Inc.、Kohler Co.、One Source Equipment Rentals, Inc.、Wacker Neuson SE。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
従来型のディーゼル発電機セットのレンタルから、業界は現在、発電機、変圧器、負荷バンク、配電装置、遠隔監視システム、そして多くの場合バッテリー蓄電システムを含むエネルギーモジュールへと移行しています。レンタル機器群は、持ち運び可能で、環境に優しく、燃費効率が高く、同期可能で、迅速に展開できるように設計されています。デジタル制御システムにより、オペレーターは使用状況、燃料消費量、メンテナンススケジュール、負荷パターンを追跡できるため、機器群の生産性が向上し、仮設現場での不要な稼働時間を最小限に抑えることができます。
電力レンタル市場における将来の需要は、従来知られていた建設現場や緊急バックアップといった用途を超えて拡大すると予測されています。データセンター、半導体工場、再生可能エネルギー設備、公益事業設備、鉱山操業、さらには産業成長においても、試運転時やネットワークアップグレード時のブリッジ電源の必要性が高まっています。新興市場は、恒久的な電力網の設置に先立ってインフラ整備が進む可能性があるため、今後も大きな導入機会を提供し続けるでしょう。
電力レンタル市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 117億3000万米ドル |
| 2034年までの市場規模 | 184億6000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 5.17% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
電力レンタル市場分析
電力レンタル市場の成長は、一時的な電力供給の経済性と密接に関係しています。レンタル事業者は、プロジェクト期間と負荷要件に合わせて発電容量を調整できるため、多額の初期投資を行う必要がありません。レンタル業界は、エンジン、発電機、制御システム、排出ガス制御システムのメーカーと連携して事業を展開しています。このアプローチにより、すぐに電力供給を受けられない場合でも、迅速な導入が可能になります。
電力レンタル市場の供給側は、保有設備の可用性、機器の標準化、輸送能力、規制要件などの要因によって影響を受けます。ディーゼル発電機は、燃料の入手が容易で、高負荷にも対応できるため広く利用されていますが、既存の燃料インフラが整備され、排出ガス規制が厳しい地域では、ガス発電機がより魅力的な選択肢となります。レンタル会社は、複数の発電機セットを連結して容量を柔軟に変更できるモジュール設計の開発も進めています。
電力レンタル市場レポートによると、この業界は国際的なレンタル専門企業、機器メーカー、フリートオペレーターなど、競争の激しい構造となっている。アグレコは一時的なエネルギーソリューション、遠隔監視、ハイブリッド技術を重視しており、アトラスコプコは発電機とバッテリー技術の統合を専門としている。アシュテッド・グループはユナイテッド・レンタルズを通じて米国に広範なレンタルネットワークを展開しており、キャタピラーとカミンズは発電技術とディーラーネットワークで業界を支えている。
投資の優先順位は、従来の発電機群の拡張にとどまらず、設備更新、デジタル監視、低排出ガス機器、ハイブリッド技術へと変化しています。Bredenoordは移動式エネルギーソリューションと排出ガス制御技術を専門とし、Wacker Neusonは小型移動式発電機で貢献しています。KohlerとBowman Powerは発電技術とエネルギー効率化技術を提供しています。One Source Equipment Rentalsは地域のレンタルエコシステムを改善し、信頼性、物流、迅速な対応、運用コストにおいて競争優位性を確立しています。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
電力レンタル市場:戦略的洞察
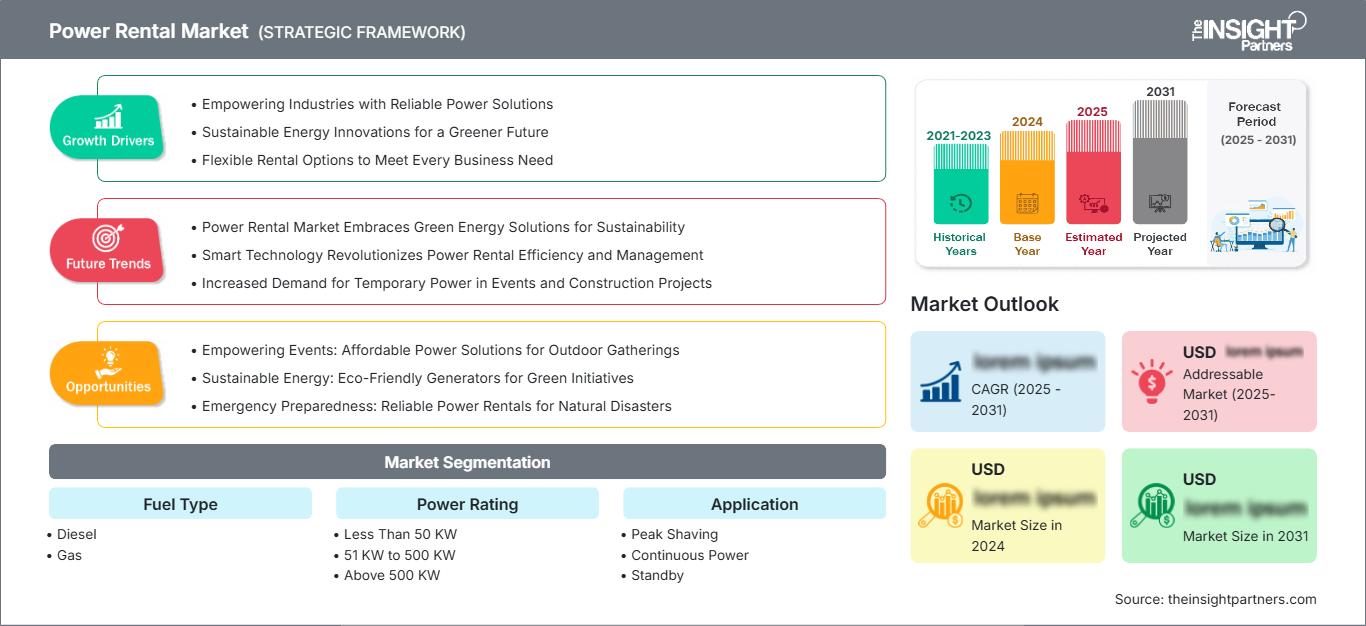
地域別分析
北米の電力レンタル市場
北米は2025年には全体の23~26%のシェアを占めると推定され、2034年まで年平均成長率(CAGR)5.3~5.8%で拡大すると予測されている。地域需要は米国が圧倒的に多く、次いでカナダが続く。老朽化した配電インフラ、異常気象、データセンター建設、産業の国内回帰などにより、設備のアップグレード、試運転、停電、容量制約などの際に、一時的な発電設備が必要となる。
レンタル市場は、半導体、バッテリー、電気自動車、高度な工場などの製造業への投資からも恩恵を受けるでしょう。現代の建設会社は、掘削から据付、試運転、設置に至るまで負荷条件が変化するにつれて拡張可能な機器を好みます。排出量削減のため、ガス式およびハイブリッド式の動力装置が検討されています。機器をある建設現場から別の建設現場へ移動できる機器供給業者は、全国的な流通ネットワークを持つことで、使用状況の中央監視と最適化が可能になるため、有利になります。
米国電力レンタル市場
米国は2025年時点で北米市場の約80~83%を占め、2034年まで年平均成長率(CAGR)5.2~5.7%で成長すると予測されています。データセンター、工場、発電所、建設プロジェクト、病院、緊急対応など、多くの施設で一時的な発電が日常的に必要とされています。機器レンタルに関する強固なインフラが整っているため、いくつかの州では迅速な導入が可能です。
より容量集約型の機器と発電機システムを連携させて使用する傾向が見られます。2025年には電力消費量が約2%増加し、データセンターが新規消費量の大部分を占めました。産業界やインフラ組織にレンタルサービスや機器を提供する企業には、Aggreko、Caterpillar、Cummins、Ashtead Groupなどがあります。
欧州電力レンタル市場
欧州は2025年には市場シェアの18~20%を占めると推定され、2034年まで年平均成長率(CAGR)4.7~5.2%で成長すると見込まれています。ドイツは、産業、建設、インフラ整備、そして仮設電力の効率性に関する厳格な基準に支えられ、主要な国として位置づけられています。英国、フランス、イタリア、スペインも、建設、製造、公益事業、イベント、エネルギー分野において、重要な需要源となっています。
英国は、高度な機器レンタル能力と、建設および公益事業の保守活動における信頼性の高い仮設電源への需要の両方を有している。ドイツは、産業の高度化と排出ガスに配慮したレンタル機器の普及によって恩恵を受けている。フランスとイタリアは、インフラ、製造、イベント分野で需要があり、スペインは建設、再生可能エネルギーの設置、柔軟な送電網運用に関連する潜在力を持つ地域である。欧州の規制政策は、ステージV排出ガス規制への準拠、ハイブリッド車、静音機器、クリーン燃料を奨励している。
アジア太平洋地域の電力レンタル市場
アジア太平洋地域は2025年には推定34~38%の市場シェアを占め、2034年まで年平均成長率(CAGR)6.2~7.1%で拡大すると予測されている。中国がトップで、インド、日本、韓国、オーストラリアがそれに続く。産業、鉱業、建設、公益事業、遠隔インフラプロジェクトが主要な需要分野となるだろう。
産業の成長と不安定な送電網サービスがレンタル需要を促進する一方、国家レベルのインフラ整備計画は具体的なプロジェクト要件を規定している。インドはエネルギー需要の増加とインフラ建設活動の恩恵を受けており、中国は巨大な建設・鉱業部門と産業の発展により主要市場となっている。オーストラリアでは、遠隔地での鉱業活動により需要が高く、ハイブリッドエネルギーシステムによってディーゼル発電機の使用を削減できる。
中東・アフリカの電力レンタル市場
中東・アフリカ地域の需要は、石油・ガス事業、建設、鉱業、公益事業、遠隔地インフラによって支えられています。サウジアラビアが地域全体の需要を牽引しており、アラブ首長国連邦と南アフリカも重要な導入拠点となっています。大規模プロジェクトでは信頼性の高い一時的な電力供給が求められるため、地域全体の年平均成長率(CAGR)は2034年まで5.0~5.6%と予測されています。
サウジアラビア王国はインフラ整備や産業プロジェクトに多額の投資を行っている一方、アラブ首長国連邦は建設プロジェクト、イベント、公共事業、商業活動に重点を置いている。南アフリカは電力供給や産業プロジェクトに関連する定期的なサービスを必要としている。その他の中東およびアフリカ諸国は、送電網インフラが限られているため、レンタルソリューションに頼っている。

セグメンテーション分析
燃料の種類
燃料の種類別需要は、 2026年から2034年にかけて年平均成長率(CAGR)4.8~5.2% で拡大すると予測されています 。ディーゼルは、インフラの整備、携帯性、高負荷運転能力、燃料の入手しやすさといった理由から、依然として主要な選択肢となっています。ガスは、パイプラインへのアクセス、排出ガス規制、長時間の運転といった点で、よりクリーンな発電が正当化される状況において、戦略的に重要性を増しています。レンタル会社は、低負荷運転時の非効率性を低減するため、従来型燃料とバッテリーを組み合わせるケースが増えています。
- ディーゼル: ディーゼルは、レンタル車両、燃料供給インフラ、サービスノウハウ、機器の入手可能性が成熟しているため、依然として優位な地位を維持しています。建設、鉱業、石油・ガス、緊急時のバックアップ電源、遠隔地での用途において、特に重要な役割を果たしています。
- ガス: ガス需要は、地域における排出量の削減と運転サイクルの延長を求める顧客によって支えられています。その戦略的重要性は、信頼性の高いガスインフラと持続的な負荷が確保されている地域で最も高まります。
電力定格
電力定格は、 2026年から2034年にかけて年平均成長率(CAGR)5.1~5.6%で 成長すると予測されています 。レンタル顧客は、過剰な容量の機器ではなく、正確な容量マッチングを求めるようになり、需要はより細分化されています。同期発電を必要とする産業プロジェクト、データセンター、鉱山、公益事業、大規模建設現場などでは、高定格システムがますます重要になっています。
- 50kW未満: コンパクトなユニットは、持ち運びやすさと容易な輸送が優先される、小規模な建設作業、商業施設、イベント、仮設事務所、および局所的なバックアップ電源のニーズに対応します。
- 51kW~500kW: 中型ユニットは幅広い顧客層に対応し、中程度から変動する負荷を持つ建設、産業施設、小売施設、仮設インフラなどへの柔軟な導入を可能にします。
- 500kW以上: 大型ユニットは、産業施設、鉱山、公益事業、石油・ガス採掘現場、および拡張可能な発電を必要とする大規模建設プロジェクトにおける、継続的および待機的な電力需要に対応するために戦略的に重要です。
応用
2026年から2034年にかけて、この分野のアプリケーションは年平均成長率(CAGR)5.8~6.4% で成長すると予測されています 。遠隔地やオフグリッドでの運用には継続的な電力供給が不可欠であり、スタンバイシステムは停電から重要な業務を守ります。顧客が需要料金、制約のある送電網容量、変動する電力負荷を管理する中で、ピークカットは戦略的な注目を集めています。
- ピークカット: ピークカットは、需要に関連した電気料金の削減を目指す商業・産業ユーザーを支援するものです。レンタル発電機は、恒久的な発電設備を必要とせずに、高負荷時に電力網を補完することができます。
- 連続電力供給: 連続電力供給は、遠隔地の鉱山、石油・ガス施設、インフラプロジェクト、および送電網へのアクセスが不可能または持続的な操業に不十分な現場に供給されます。
- スタンバイ: スタンバイシステムは、送電網の停電、計画的なメンテナンス、悪天候、および迅速な電力復旧を必要とする一時的なインフラ障害の際に、重要な業務を保護します。
エンドユーザー
エンドユーザーの需要は、 2026年から2034年にかけて年平均成長率(CAGR)5.4~6.0% で成長すると予測されています 。建設業界は、プロジェクトのスケジュールが恒久的な電力接続よりも先行することが多いため、依然として重要な消費分野です。工業、鉱業、石油・ガス業界の顧客は、より高い信頼性、特殊な機器、および長期にわたる保守契約を必要としています。
- 石油・ガス: レンタル発電は、掘削、処理、試運転、保守、パイプライン操業、および恒久的な電力インフラが利用できない、または経済的に見合わない遠隔地の施設を支援します。
- 金属・鉱業: 鉱山操業では、破砕、換気、加工、キャンプ、通信、一時的な電力供給能力のためにレンタル電力を使用する。特に、送電網へのアクセスが限られている遠隔地ではレンタル電力が利用される。
- 産業分野: 産業施設では、拡張、保守、試運転、送電網のアップグレード、および生産継続に影響を与える容量制約期間中に、一時的な発電が必要となる。
- 建設現場: 建設現場は主要な用途分野です。なぜなら、プロジェクトの各段階を通して電力需要が変化するため、可搬性、拡張性、およびサービスサポートを備えた発電設備への需要が生じるからです。
機会の概要
|
エンドユーザー |
収益貢献度(高/中/低) |
トレンドタグ |
導入段階 |
|---|---|---|---|
|
石油・ガス |
高い |
リモート電源 |
成熟した |
|
金属・鉱業 |
高い |
鉱山の電化 |
スケーリング |
|
工業 |
高い |
負荷の柔軟性 |
スケーリング |
|
工事 |
高い |
サイト電源 |
成熟した |
電力レンタル市場の成長要因と影響分析
電力網の信頼性と一時的な容量要件
電力会社が老朽化したインフラ、異常気象リスク、送電制約、電力需要の増加に対応する中で、送電網の信頼性はますます重要な商業的考慮事項となっています。レンタル発電は、変電所、配電線、恒久的な発電設備のアップグレード中に、迅速な橋渡し手段となります。この影響は、停電が生産損失に大きく影響する建設、公益事業、医療、製造、商業施設などで特に顕著です。レンタル事業者は、顧客がプロジェクト終了後も十分に活用されない可能性のある設備を購入する代わりに、一定期間の容量を調達できるため、メリットを享受できます。このモデルは段階的な試運転にも対応しており、恒久的な接続が完了する前に電力供給を開始できます。送電網の近代化プログラムには長期の建設期間が必要となるため、一時的な発電の需要は、緊急費用としてではなく、プロジェクト予算に組み込まれるようになります。
データセンターと電力集約型産業の拡大
データセンター、半導体製造施設、バッテリー工場、先端製造業などにより、先進国では電力需要が増加しています。国際エネルギー機関(IEA)の報告によると、2025年には世界のデータセンターの電力消費量が約17%増加し、米国のデータセンターが国内需要増加のかなりの部分を占めています。これらの施設は、建設、試運転、保守、系統連系といった各段階で安定した電力供給を必要とします。レンタル事業者は、恒久的なインフラ整備を待つことなく、同期発電機群、変圧器、負荷バンク、仮設配電システムを提供できます。これにより、より大容量の機器や長期レンタル契約の機会が生まれます。半導体製造、バッテリー製造、産業用電化なども同様の一過性の電力需要を生み出すため、この影響はデータセンターにとどまりません。エンジニアリング能力を持つ事業者は、個々の発電機ではなく、完全な仮設電力システムを提供することで、より大きな価値を獲得できます。
車両の近代化と低排出ガス機器
環境規制は、ヨーロッパ、北米、そしてアジア太平洋地域において、レンタル事業の経済性を変化させています。レンタル会社は、特に都市部の建設現場や工業地帯において、ますます厳しくなる排出ガス規制と機器の稼働率とのバランスを取る必要があります。新型エンジン、ステージVおよび同等の技術、ガス発生装置、ハイブリッドシステム、バッテリー蓄電、インテリジェントな負荷管理などにより、燃料消費量と運転時の排出ガスを削減できます。レンタル事業者にとっても、最新機器は規制対象用途でより高い稼働率を確保できるため、機器の近代化は競争力の向上につながります。顧客は、特殊な機器を購入することなく、現場固有の要件を満たす機器を利用できるというメリットを享受できます。したがって、商業的な影響は両面性があります。規制によって旧型機器の交換が促進される一方で、技術革新によってレンタル会社は燃料節約、低騒音、遠隔診断、統合エネルギー管理などを通じて差別化を図ることができます。
電力レンタル市場の将来動向
ハイブリッド型レンタル車両が標準的なプロジェクトアーキテクチャとなる
電力 レンタル市場のトレンドは 、単体のディーゼル機器ではなく、発電機とバッテリーを統合したパッケージへと移行しつつあります。ハイブリッドシステムは、発電機を効率的な負荷点に近い位置で稼働させることができ、バッテリーは短時間のピーク負荷を吸収し、回転予備力を提供し、不要なエンジンのオンオフサイクルを削減します。将来的には、レンタル機器群は、従来の発電機に加えて、コンテナ型バッテリーシステム、ソーラーモジュール、インテリジェントコントローラー、遠隔エネルギー管理ソフトウェアを標準化していくと考えられます。この構成は、建設、鉱業、通信、遠隔地の産業施設において特に重要となるでしょう。顧客は、レンタル契約において、排出量、燃料消費量、騒音の許容値をより詳細に指定するようになる可能性があります。同期されたハードウェアとソフトウェアを提供できるサプライヤーは、変化するプロジェクト段階全体を通して、一時的なエネルギーシステム全体を管理し、機器の利用を最適化する機会をより多く得られるでしょう。
デジタル車両管理により、競争は利用率へとシフトする
将来の競争は、レンタル会社が保有する発電機の規模だけでなく、資産をいかに効率的に管理できるかにますます左右されるようになるでしょう。接続された発電機は、稼働時間、燃料レベル、負荷プロファイル、アラーム、位置情報、メンテナンス指標などを送信できます。人工知能と予測分析は、これらのデータを使用して、利用率の低いユニットを特定し、サービス要件を予測し、機器の移設を推奨することができます。顧客は、燃料消費量と稼働状況をより明確に把握できるため、より正確なプロジェクト予算編成が可能になります。長期的には、デジタルプラットフォームが発電機群をバッテリー、太陽光発電システム、送電網接続、ビル管理システムと接続する可能性があります。これにより、プロジェクトの状況に応じて容量が動的に配分される統合された一時的なエネルギーエコシステムが構築され、利用率が向上し、不要な燃料消費とサービスの中断が削減されます。
電力レンタル市場の機会
産業プロジェクト向け統合型エネルギーサービス
電力 レンタル市場の予測に よると、産業顧客向けに機器リースから統合型エネルギー・アズ・ア・サービス契約へと移行する機会が生まれています。プロバイダーは、発電機、バッテリー、変圧器、負荷バンク、燃料管理、遠隔監視、保守、エンジニアリングを1つの商用パッケージにまとめることができます。このような契約により、複雑な試運転や拡張プログラムを管理する顧客の調達の複雑さを軽減できます。最も大きな機会は、プロジェクトのライフサイクル中に電力需要が大きく変化する場合に存在します。サプライヤーは、最初は小規模なシステムを導入し、建設中に容量を追加し、運用中にハイブリッド構成またはグリッドサポート構成に移行できます。このアプローチは、継続的なサービス収益を生み出し、機器の利用率を向上させます。投資は、モジュール式機器、デジタル制御、エンジニアリング能力、および複数の拠点を持つ産業顧客をサポートできる地域物流ネットワークに重点を置くべきです。
遠隔地の再生可能エネルギーおよび鉱業プロジェクト向けレンタルソリューション
遠隔地の再生可能エネルギー設備や鉱山開発は、恒久的な送電網接続が高額、低速、あるいは技術的に非現実的な場合があるため、魅力的な機会となります。レンタルプロバイダーは、顧客を太陽光発電と蓄電池を組み合わせたハイブリッドシステムに移行させる前に、モジュール式発電を使用して建設と初期操業をサポートできます。鉱山プロジェクトでは、探査、処理能力の拡張、保守、試運転中に一時的な発電能力を管理するためにレンタル資産を使用することもできます。この機会は、遠隔地での産業活動と再生可能エネルギーの導入が重なるオーストラリア、アフリカ、インド、東南アジアの一部地域で特に重要です。プロバイダーは、燃料最適化、蓄電池、遠隔監視、高温機器を統合したパッケージを開発する必要があります。柔軟な契約構造により、顧客の設備投資要件を削減できるだけでなく、生産量や恒久的なエネルギーインフラの進化に合わせて発電能力を調整することも可能です。
よくある質問

Naveenは、12年以上の経験を有する市場調査および経営コンサルティングの専門家であり、多様な業界において戦略的リサーチ、市場インテリジェンス、ビジネスアドバイザリーサービスを提供してきた豊富な実績を持っています。主な専門分野は、電子機器、テクノロジー、産業オートメーション、銀行・金融サービス・保険(BFSI)、自動車、航空宇宙など、多岐にわたります。特に、市場評価、競合情報分析、業界ベンチマーキング、成長戦略の策定、市場参入分析、ビジネス機会の評価を専門としており、企業の戦略的意思決定を支援する包括的な市場分析と実践的な提言を提供しています。
アソシエイト・バイスプレジデント(Associate Vice President)として、Naveenは複雑かつ高度な市場調査・コンサルティングプロジェクトを主導し、主要なステークホルダーとの関係構築・管理から、プロジェクトの計画、実行、成果物の納品に至るまで、一貫したプロジェクトマネジメントを担当しています。これまでに、さまざまな業界や地域のクライアント企業に対して、数多くの市場調査およびコンサルティングプロジェクトを成功裏に遂行してきました。これらの取り組みを通じて、新たな市場機会の発掘、競争環境や業界動向の把握、投資可能性の評価を支援し、データに基づく的確な戦略的意思決定に貢献しています。
Naveenは、インド・カルナータカ州のヴィシュヴェシュヴァラヤ工科大学(Visvesvaraya Technological University:VTU)において電子・通信工学の学士号を取得し、さらにマニパル大学(Manipal University)においてマーケティングおよびオペレーション管理を専攻し、経営学修士(MBA)を取得しています。高度な技術的専門知識、幅広い業界にわたる知見、そして豊富な戦略コンサルティング経験を融合させることで、複雑な市場データを実用的かつ実行可能なビジネスインサイトへと転換する能力を備えています。これにより、クライアント企業の事業成長、競争力の強化、および長期的な戦略計画の策定を力強く支援しています。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

The Insight Partnersは、当社のグローバルな市場参入戦略を支える有益な市場インテリジェンスを提供してくれました。同社のチームはプロフェッショナルかつ迅速に対応し、こちらのフィードバックにも丁寧に耳を傾け、プロジェクト全体を通じて、思慮深い分析や手法に関する有益な説明を行ってくれました。
Junmo Kim 最高財務責任者(CFO), エナテック株式会社
Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -