
Marché de la location de groupes électrogènes : taille, part de marché et prévisions 2034
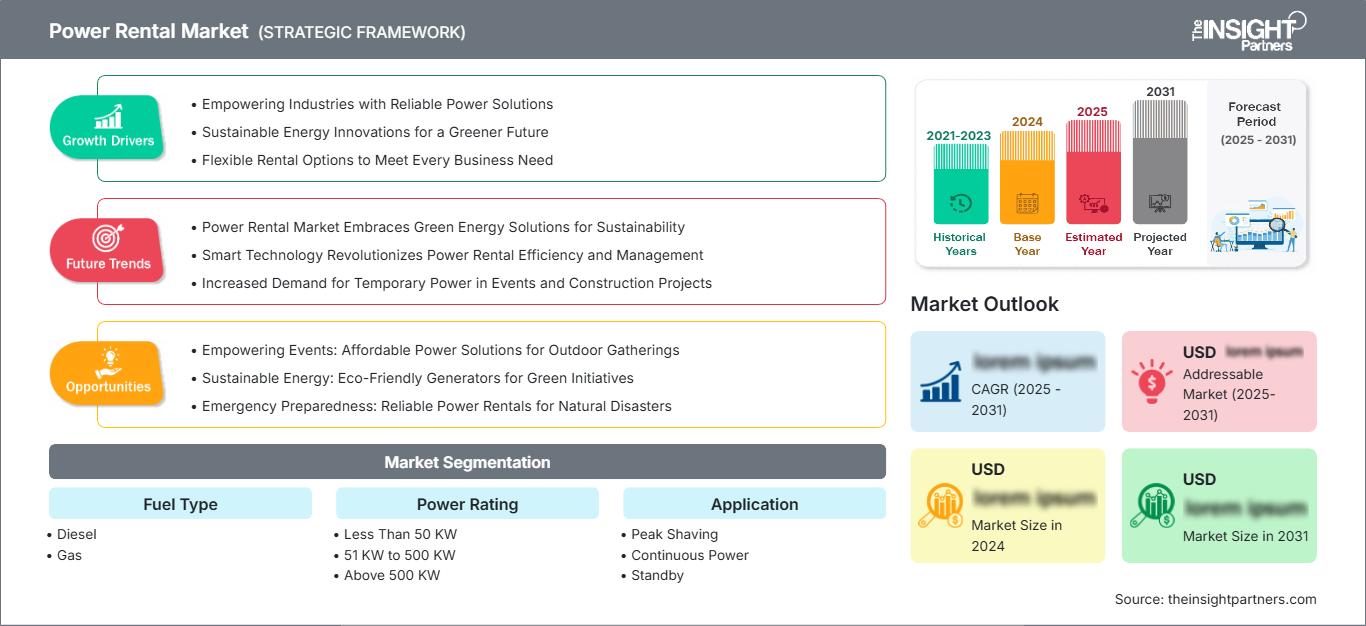
Marché de la location de groupes électrogènes : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance. Couverture du rapport : par type de carburant (diesel, gaz, autres) ; puissance (moins de 50 kW, de 51 à 500 kW, plus de 500 kW) ; application (écrêtement des pointes de consommation, alimentation continue, alimentation de secours) ; utilisateur final (pétrole et gaz, métallurgie et mines, industrie, construction, autres) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00016453
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : October 13, 2026


Taille du marché en 2025
11,73 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
18,46 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
5,17 %
taux de croissance
Marché adressable
136,98 milliards de dollars américains
(2026-2034)
Le marché de la location de groupes électrogènes s'articule autour des besoins en électricité temporaires, de secours, de pointe et continus, pour les secteurs de la construction, de l'industrie, des mines, du pétrole et du gaz, et des infrastructures. Sa taille est estimée à 11,73 milliards de dollars US en 2025 et à 18,46 milliards de dollars US d'ici 2034 , soit un taux de croissance annuel composé (TCAC) de 5,17 % entre 2026 et 2034. La demande est de plus en plus influencée par les contraintes du réseau, les besoins en électricité spécifiques à chaque projet, la flexibilité des équipements et la nécessité d'éviter d'importants investissements initiaux dans la production d'électricité.
L'Amérique du Nord présente des perspectives structurellement résilientes, soutenues par le vieillissement des infrastructures de réseau électrique, l'expansion des centres de données, les investissements industriels, la préparation aux phénomènes météorologiques extrêmes et l'activité de construction. La taille du marché de la location de groupes électrogènes est soutenue par des clients recherchant un déploiement rapide et une capacité de production modulable. Le taux de croissance annuel composé (TCAC) régional est estimé entre 5,3 % et 5,8 % entre 2026 et 2034 , le diesel conservant une place importante tandis que les systèmes à gaz et hybrides acquièrent une importance stratégique.
Analyse et perspectives du marché de la location de groupes électrogènes
- Amérique du Nord : L'Amérique du Nord devrait détenir une part de marché de 23 à 26 % pour la location de groupes électrogènes en 2025 , avec un TCAC de 5,3 à 5,8 % entre 2026 et 2034. La modernisation des réseaux électriques, les centres de données, les installations de production et la résilience face aux phénomènes météorologiques extrêmes soutiennent les besoins locatifs.
- États-Unis : On estime que les États-Unis représenteront 80 à 83 % de l'Amérique du Nord en 2025 , avec un taux de croissance annuel composé (TCAC) de 5,2 à 5,7 % entre 2026 et 2034 , soutenu par les investissements dans les infrastructures et les besoins croissants en énergie de secours.
- Europe : La part de l'Europe est estimée à 18-20 % en 2025 , avec un TCAC de 4,7 à 5,2 % entre 2026 et 2034. L'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne soutiennent la demande grâce à leur activité industrielle, la construction et les exigences de flexibilité du réseau.
- Asie-Pacifique : La part de l’Asie-Pacifique devrait se situer entre 34 et 38 % en 2025 , avec un taux de croissance annuel composé (TCAC) de 6,2 à 7,1 % entre 2026 et 2034. La Chine, l’Inde, le Japon, la Corée du Sud et l’Australie bénéficieront de l’expansion industrielle, des projets d’infrastructure, de l’exploitation minière et de la croissance de la demande en électricité.
- Segment le plus important : Le diesel est le segment le plus important, avec une part de marché de 65 à 70 % en 2025 et un TCAC de 4,8 à 5,2 % de 2026 à 2034 , reflétant la disponibilité et une infrastructure de location mature.
- Segment à forte croissance : l’écrêtement des pointes représente une part de marché estimée entre 18 et 23 % en 2025 , avec un TCAC de 7,0 à 8,0 % de 2026 à 2034 , soutenu par les exigences de gestion de la charge et la volatilité des coûts de l’électricité.
- Principales sociétés analysées en détail : Atlas Copco AB, Aggreko plc, Ashtead Group plc, Bredenoord BV, Bowman Power Group Limited, Caterpillar Inc., Cummins Inc., Kohler Co., One Source Equipment Rentals, Inc., Wacker Neuson SE.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Après avoir loué des groupes électrogènes diesel traditionnels, le secteur s'est tourné vers les modules énergétiques comprenant des générateurs, des transformateurs, des bancs de charge, des équipements de distribution, des systèmes de surveillance à distance et, dans la plupart des cas, des systèmes de stockage par batteries. Les flottes de location sont conçues pour être portables, respectueuses de l'environnement, économes en carburant, synchronisables et rapidement déployables. Le système de contrôle numérique permet à l'opérateur de suivre l'utilisation, la consommation de carburant, les calendriers de maintenance et les profils de charge, améliorant ainsi la productivité de la flotte tout en minimisant les temps d'arrêt inutiles sur les sites temporaires.
La demande future sur le marché de la location de groupes électrogènes devrait s'étendre au-delà des applications traditionnelles dans le secteur de la construction et des alimentations de secours. Les centres de données, les usines de semi-conducteurs, les installations d'énergies renouvelables, les réseaux électriques, les exploitations minières et même les zones de croissance industrielle nécessitent de plus en plus une alimentation de transition lors de la mise en service ou de la modernisation des réseaux. Les marchés émergents continueront d'offrir d'importantes opportunités de déploiement, le développement des infrastructures pouvant précéder l'installation permanente de réseaux électriques.
Portée du rapport sur le marché de la location de groupes électrogènes
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 11,73 milliards de dollars américains |
| Taille du marché d'ici 2034 | 18,46 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 5,17% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché de la location de groupes électrogènes
La croissance du marché de la location de groupes électrogènes est directement liée à la rentabilité de l'électricité temporaire. Les locataires n'ont pas à réaliser d'investissements financiers importants au départ, tout en adaptant la capacité de production à la durée du projet et aux besoins en énergie. Le secteur de la location travaille en étroite collaboration avec les fabricants de moteurs, d'alternateurs, de systèmes de contrôle et de systèmes de dépollution. Cette approche permet un déploiement plus rapide, notamment lorsqu'aucun raccordement n'est immédiatement disponible.
L'offre de groupes électrogènes de location est influencée par des facteurs tels que la disponibilité des parcs, la standardisation des équipements, les capacités de transport et les exigences réglementaires. Les groupes électrogènes diesel sont couramment utilisés en raison de la facilité d'approvisionnement en carburant et de leur capacité à gérer des charges importantes, tandis que les groupes électrogènes à gaz deviennent plus attractifs dans les régions disposant d'infrastructures de carburant existantes et où les normes d'émissions sont plus strictes. Les sociétés de location développent également des conceptions modulaires permettant de connecter plusieurs groupes électrogènes et d'adapter ainsi la puissance.
Le rapport sur le marché de la location de groupes électrogènes révèle une structure sectorielle concurrentielle où se côtoient des experts internationaux de la location, des fabricants d'équipements et des gestionnaires de flottes. Aggreko met l'accent sur les solutions énergétiques temporaires, la surveillance à distance et les technologies hybrides, tandis qu'Atlas Copco se spécialise dans l'intégration des technologies de générateurs et de batteries. Le groupe Ashtead se distingue par son vaste réseau de location aux États-Unis, via United Rentals, tandis que Caterpillar et Cummins soutiennent le secteur grâce à leurs technologies de production d'énergie et à leur réseau de concessionnaires.
Les priorités d'investissement évoluent au profit du renouvellement des flottes, de la surveillance numérique, des équipements à faibles émissions et des technologies hybrides, plutôt que de la simple expansion des parcs de générateurs traditionnels. Bredenoord est spécialisée dans les solutions énergétiques mobiles et les technologies de contrôle des émissions, tandis que Wacker Neuson propose des générateurs mobiles compacts. Kohler et Bowman Power apportent leurs technologies de production et d'efficacité énergétique. One Source Equipment Rentals dynamise l'écosystème de location régional, son avantage concurrentiel reposant sur la fiabilité, la logistique, la réactivité et des coûts d'exploitation maîtrisés.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché de la location de groupes électrogènes : Perspectives stratégiques
Perspectives régionales
marché de location de puissance en Amérique du Nord
On estime que l'Amérique du Nord représentera entre 23 et 26 % de la part de marché en 2025 et devrait connaître une croissance annuelle composée de 5,3 à 5,8 % jusqu'en 2034. Les États-Unis dominent la demande régionale, suivis du Canada. Le vieillissement des infrastructures de distribution, les phénomènes météorologiques extrêmes, la construction de centres de données et la relocalisation des activités industrielles engendrent des besoins en production d'électricité temporaire lors des mises à niveau, des mises en service, des pannes et des contraintes de capacité.
Le marché de la location bénéficiera également des investissements industriels dans les semi-conducteurs, les batteries, les véhicules électriques et les usines de pointe. Les entreprises de construction modernes privilégient les équipements modulables, capables de s'adapter aux variations de charge, de l'excavation à la mise en service, en passant par le montage et l'installation. Les groupes électrogènes à gaz et hybrides sont envisagés en raison de leurs émissions réduites. Le fournisseur d'équipements capable de transporter son matériel d'un chantier à l'autre bénéficie d'un avantage concurrentiel grâce à un réseau de distribution national, permettant un suivi centralisé et une optimisation de l'utilisation.
Marché américain de la location de centrales électriques
Les États-Unis représentaient environ 80 à 83 % du marché nord-américain en 2025 et devraient connaître une croissance annuelle composée de 5,2 à 5,7 % jusqu'en 2034. La production d'énergie temporaire est un besoin régulier pour de nombreuses installations telles que les centres de données, les usines, les centrales électriques, les chantiers de construction, les hôpitaux et les situations d'urgence. L'existence d'une infrastructure performante de location de matériel facilite une mise en œuvre rapide dans plusieurs États.
On observe une tendance à l'utilisation d'équipements à plus forte capacité et de groupes électrogènes fonctionnant en tandem. La consommation d'électricité a augmenté d'environ 2 % en 2025, les centres de données représentant une part importante de cette nouvelle consommation. Parmi les entreprises fournissant des services de location et des équipements aux industries et aux organismes d'infrastructures, on trouve Aggreko, Caterpillar, Cummins et Ashtead Group.
Marché européen de la location de puissance
On estime que l'Europe représentera 18 à 20 % du marché en 2025, avec une croissance annuelle composée de 4,7 à 5,2 % jusqu'en 2034. L'Allemagne se positionne comme le principal acteur national, grâce à son industrie, au secteur de la construction, à la modernisation de ses infrastructures et à des normes strictes d'efficacité en matière d'alimentation électrique temporaire. Le Royaume-Uni, la France, l'Italie et l'Espagne constituent d'autres sources importantes de demande dans les secteurs de la construction, de l'industrie, des services publics, de l'événementiel et de l'énergie.
Le Royaume-Uni dispose d'un secteur de location de matériel de pointe et d'une forte demande en énergie électrique temporaire fiable pour les chantiers et les travaux de maintenance des réseaux. L'Allemagne tire profit de la modernisation industrielle et de ses flottes de location respectueuses de l'environnement. La France et l'Italie génèrent une demande dans les infrastructures, l'industrie et l'événementiel, tandis que l'Espagne présente un fort potentiel lié à la construction, au déploiement des énergies renouvelables et à la gestion flexible des réseaux électriques. La réglementation européenne encourage la conformité à la norme Stage V, le développement des véhicules hybrides, des équipements silencieux et des carburants plus propres.
Marché de la location de puissance en Asie-Pacifique
La région Asie-Pacifique devrait détenir une part de marché estimée entre 34 et 38 % en 2025 et connaître une croissance annuelle composée de 6,2 à 7,1 % jusqu'en 2034. La Chine occupe la première place, suivie de l'Inde, du Japon, de la Corée du Sud et de l'Australie. Les secteurs clés de la demande seront l'industrie, les mines, la construction, les services publics et les projets d'infrastructures à grande échelle.
La croissance industrielle et la fiabilité aléatoire des réseaux électriques favorisent la location, tandis que les programmes d'infrastructures nationaux définissent les exigences spécifiques des projets. L'Inde tire parti de la demande énergétique croissante et des activités de construction d'infrastructures, tandis que l'industrie chinoise, conjuguée à ses importants secteurs de la construction et des mines, fait du pays un marché de premier plan. En Australie, la demande est forte en raison des activités minières dans des régions reculées, où les systèmes énergétiques hybrides permettent de réduire le recours aux générateurs diesel.
Marché de la location d'énergie au Moyen-Orient et en Afrique
La demande au Moyen-Orient et en Afrique est soutenue par l'exploitation pétrolière et gazière, la construction, l'exploitation minière, les services publics et les infrastructures en zones reculées. L'Arabie saoudite est le principal contributeur à la demande régionale, les Émirats arabes unis et l'Afrique du Sud constituant également d'importants centres de déploiement. Le taux de croissance annuel composé (TCAC) régional est estimé entre 5,0 et 5,6 % jusqu'en 2034, les grands projets nécessitant une alimentation électrique temporaire fiable.
Le royaume d'Arabie saoudite investit massivement dans les infrastructures et les projets industriels, tandis que les Émirats arabes unis privilégient la construction, l'événementiel, les services publics et les activités commerciales. L'Afrique du Sud a besoin de services réguliers liés à l'approvisionnement en électricité et aux projets industriels. Les autres pays du Moyen-Orient et d'Afrique ont recours à des solutions de location, faute d'infrastructures de réseau électrique suffisantes.

Analyse de segmentation
Type de carburant
Le marché des différents types de carburants devrait connaître une croissance annuelle composée de 4,8 % à 5,2 % entre 2026 et 2034. Le diesel demeure le carburant de prédilection grâce à son infrastructure établie, sa portabilité, sa capacité de charge élevée et sa large disponibilité. Le gaz prend une importance stratégique croissante là où l'accès aux gazoducs, les objectifs de réduction des émissions et les longues périodes d'exploitation justifient une production d'énergie plus propre. Les sociétés de location combinent de plus en plus les carburants conventionnels et les batteries afin de réduire les pertes liées au fonctionnement à faible charge.
- Diesel : Le diesel conserve sa position dominante grâce à la maturité des flottes de location, des infrastructures de ravitaillement, de l’expertise en matière de services et de la disponibilité des équipements. Il demeure particulièrement important pour la construction, les mines, le pétrole et le gaz, les groupes électrogènes de secours et les applications en zones isolées.
- Gaz : La demande de gaz est soutenue par des clients recherchant des émissions locales réduites et des cycles d’exploitation plus longs. Son importance stratégique est maximale sur les sites disposant d’une infrastructure gazière fiable et d’une consommation soutenue.
Puissance nominale
La puissance nominale devrait enregistrer un TCAC de 5,1 % à 5,6 % entre 2026 et 2034. La demande se segmente davantage, les clients locatifs privilégiant une capacité adaptée aux besoins plutôt que des équipements surdimensionnés. Les systèmes de puissance supérieure sont de plus en plus pertinents pour les projets industriels, les centres de données, les exploitations minières, les services publics et les grands chantiers de construction nécessitant une production synchronisée.
- Moins de 50 kW : Les unités compactes répondent aux besoins des petits chantiers de construction, des installations commerciales, des événements, des bureaux temporaires et des systèmes de secours localisés où la portabilité et la facilité de transport sont prioritaires.
- De 51 kW à 500 kW : les unités de milieu de gamme desservent une large clientèle, offrant un déploiement flexible pour la construction, les opérations industrielles, les installations de vente au détail et les infrastructures temporaires avec des charges modérées et variables.
- Au-delà de 500 kW : les grandes unités sont stratégiquement importantes pour répondre aux besoins continus et de secours des installations industrielles, des mines, des services publics, des sites pétroliers et gaziers et des grands projets de construction nécessitant une production modulable.
Application
On prévoit une croissance annuelle composée (TCAC) de 5,8 % à 6,4 % pour les applications entre 2026 et 2034. L’alimentation électrique continue demeure essentielle pour les opérations en zones isolées et hors réseau, tandis que les systèmes de secours protègent les activités critiques contre les coupures de courant. L’écrêtement des pointes de consommation fait l’objet d’une attention stratégique croissante, les clients devant gérer les coûts liés à la demande, la capacité limitée du réseau et la variabilité de la consommation électrique.
- Écrêtement des pointes : L’écrêtement des pointes de consommation aide les entreprises commerciales et industrielles à réduire leurs coûts d’électricité liés à la demande. La location de groupes électrogènes permet de compléter l’alimentation du réseau lors des pics de consommation, sans nécessiter d’installations de production permanentes.
- Alimentation électrique continue : L' alimentation électrique continue dessert les mines isolées, les installations pétrolières et gazières, les projets d'infrastructure et les sites où l'accès au réseau électrique est indisponible ou insuffisant pour un fonctionnement continu.
- Systèmes de secours : Les systèmes de secours protègent les opérations critiques lors des interruptions de réseau, des opérations de maintenance planifiées, des intempéries et des pannes temporaires d'infrastructure nécessitant un rétablissement rapide de l'électricité.
Utilisateur final
La demande des utilisateurs finaux devrait croître à un TCAC de 5,4 % à 6,0 % entre 2026 et 2034. Le secteur de la construction demeure un important consommateur, car les échéanciers de projets précèdent souvent les raccordements électriques permanents. Les clients des secteurs industriel, minier et pétrolier et gazier exigent une fiabilité accrue, des équipements spécialisés et des contrats de service à long terme.
- Pétrole et gaz : La production d’électricité locative soutient le forage, le traitement, la mise en service, la maintenance, l’exploitation des pipelines et les installations isolées où une infrastructure électrique permanente peut être indisponible ou non rentable.
- Métallurgie et exploitation minière : Les opérations minières utilisent de l'énergie louée pour le concassage, la ventilation, le traitement, les camps, les communications et la capacité temporaire, en particulier sur les sites isolés ayant un accès limité au réseau électrique.
- Industrie : Les installations industrielles nécessitent une production d'électricité temporaire lors des phases d'expansion, de maintenance, de mise en service, de modernisation du réseau et pendant les périodes de contraintes de capacité affectant la continuité de la production.
- Construction : Les chantiers de construction représentent une application majeure car les besoins en électricité évoluent tout au long des phases du projet, créant une demande pour des équipements de production transportables, évolutifs et bénéficiant d'un service après-vente.
Aperçu des opportunités
|
Utilisateur final |
Contribution aux revenus (élevée/moyenne/faible) |
Étiquette de tendance |
Étape d'adoption |
|---|---|---|---|
|
Pétrole et gaz |
Haut |
Alimentation à distance |
Mature |
|
Métallurgie et Exploitation minière |
Haut |
Électrification des mines |
Mise à l'échelle |
|
Industriel |
Haut |
Flexibilité de la charge |
Mise à l'échelle |
|
Construction |
Haut |
Site Power |
Mature |
Analyse des facteurs de croissance et de l'impact du marché de la location de groupes électrogènes
exigences en matière de fiabilité du réseau et de capacité temporaire
La fiabilité du réseau électrique devient un enjeu commercial majeur pour les entreprises de services publics, confrontées au vieillissement des infrastructures, aux risques climatiques extrêmes, aux contraintes de transport et à la hausse de la demande en électricité. La production d'électricité temporaire offre une solution transitoire rapide pendant la modernisation des sous-stations, des lignes de distribution et des centrales permanentes. Son impact est particulièrement visible dans les secteurs de la construction, des services publics, de la santé, de l'industrie et du commerce, où les pannes peuvent engendrer des pertes de production considérables. Les opérateurs de location bénéficient de cette solution car leurs clients peuvent louer de la capacité pour des périodes définies, évitant ainsi l'achat d'équipements susceptibles d'être sous-utilisés après la fin des travaux. Ce modèle favorise également une mise en service progressive, permettant de démarrer la production d'électricité avant même l'achèvement des raccordements permanents. Les programmes de modernisation du réseau nécessitant des travaux de longue durée, la demande en production temporaire peut être intégrée aux budgets des projets et non plus considérée comme une simple dépense d'urgence.
Expansion des centres de données et des industries énergivores
Les centres de données, les usines de semi-conducteurs, les usines de batteries et les opérations de fabrication de pointe accroissent les besoins en électricité dans plusieurs économies développées. L'AIE indique que la consommation d'électricité des centres de données a augmenté d'environ 17 % à l'échelle mondiale en 2025, les centres de données américains représentant une part importante de la croissance de la demande nationale. Ces installations nécessitent une alimentation électrique fiable lors des phases de construction, de mise en service, de maintenance et de raccordement au réseau. Les fournisseurs de services de location peuvent proposer des parcs de groupes électrogènes synchronisés, des transformateurs, des bancs de charge et des systèmes de distribution temporaires sans attendre l'infrastructure permanente. Ceci ouvre la voie à des équipements de plus grande capacité et à des contrats de location plus longs. L'impact dépasse le cadre des centres de données, car la fabrication de semi-conducteurs, la production de batteries et l'électrification industrielle engendrent des besoins similaires en capacité temporaire. Les fournisseurs disposant de compétences en ingénierie peuvent créer davantage de valeur en fournissant des systèmes électriques temporaires complets plutôt que des groupes électrogènes individuels.
Modernisation de la flotte et équipements à faibles émissions
Les exigences environnementales transforment la rentabilité des flottes en Europe, en Amérique du Nord et, de plus en plus, en Asie-Pacifique. Les sociétés de location doivent concilier l'utilisation des équipements avec des normes d'émissions toujours plus strictes, notamment dans les zones de construction urbaines et industrielles. Les moteurs de nouvelle génération, les technologies Stage V et équivalentes, la production d'énergie à partir de gaz, les systèmes hybrides, le stockage d'énergie par batteries et la gestion intelligente de la charge permettent de réduire la consommation de carburant et les émissions. Pour les loueurs, la modernisation améliore également la compétitivité des flottes, car les équipements récents sont mieux utilisés dans les applications réglementées. Les clients bénéficient ainsi d'équipements adaptés aux exigences spécifiques de chaque site, sans avoir à investir dans des actifs spécialisés. L'impact commercial est donc double : la réglementation encourage le remplacement des unités plus anciennes, tandis que les progrès technologiques permettent aux sociétés de location de se différencier par des économies de carburant, une réduction du bruit, le diagnostic à distance et une gestion intégrée de l'énergie.
Tendances futures du marché de la location de groupes électrogènes
Les flottes de location hybrides deviennent l'architecture de projet standard
Le marché de la location de groupes électrogènes s'oriente vers des solutions intégrées combinant générateurs et batteries, délaissant les équipements diesel autonomes. Les systèmes hybrides permettent aux générateurs d'être utilisés au plus près de leurs points de consommation optimaux, tandis que les batteries absorbent les pics de consommation de courte durée, fournissent une réserve tournante et réduisent les cycles moteur inutiles. À terme, les parcs de location devraient standardiser les systèmes de batteries conteneurisés, les modules solaires, les contrôleurs intelligents et les logiciels de gestion de l'énergie à distance, en complément des générateurs conventionnels. Cette configuration sera particulièrement pertinente pour les secteurs de la construction, des mines, des télécommunications et des opérations industrielles en zones isolées. Les clients seront de plus en plus susceptibles d'exiger des seuils d'émissions, de consommation de carburant et de bruit dans leurs contrats de location. Les fournisseurs capables de proposer des solutions matérielles et logicielles synchronisées auront davantage d'opportunités de gérer des systèmes énergétiques temporaires complets et d'optimiser l'utilisation des équipements tout au long des différentes phases d'un projet.
La gestion numérique des flottes déplace la concurrence vers l'utilisation
La compétitivité future dépendra de plus en plus de l'efficacité de la gestion des actifs par les sociétés de location, et non plus de la taille de leurs parcs. Les groupes électrogènes connectés peuvent transmettre les heures de fonctionnement, les niveaux de carburant, les profils de charge, les alarmes, les informations de localisation et les indicateurs de maintenance. L'intelligence artificielle et l'analyse prédictive peuvent exploiter ces données pour identifier les unités sous-utilisées, prévoir les besoins de maintenance et recommander le déplacement des équipements. Les clients bénéficient ainsi d'une meilleure visibilité sur leur consommation de carburant et leurs performances opérationnelles, ce qui permet une budgétisation plus précise de leurs projets. À plus long terme, les plateformes numériques pourraient connecter les parcs de groupes électrogènes aux batteries, aux systèmes solaires, aux réseaux électriques et aux systèmes de gestion technique du bâtiment. Ceci crée un écosystème énergétique temporaire intégré, où la capacité est allouée dynamiquement en fonction des conditions du projet, optimisant ainsi l'utilisation des ressources tout en réduisant la consommation inutile de carburant et les interruptions de service.
Opportunités du marché de la location de groupes électrogènes
Solutions énergétiques intégrées pour les projets industriels
Les prévisions concernant le marché de la location de groupes électrogènes indiquent une opportunité de passer de la location d'équipements à des contrats intégrés d'énergie en tant que service (EaaS) pour les clients industriels. Les fournisseurs peuvent combiner générateurs, batteries, transformateurs, bancs de charge, gestion du carburant, surveillance à distance, maintenance et ingénierie au sein d'une offre commerciale unique. De tels contrats peuvent simplifier les achats pour les clients gérant des programmes complexes de mise en service ou d'extension. L'opportunité est particulièrement intéressante lorsque les besoins en électricité évoluent sensiblement au cours du cycle de vie d'un projet. Les fournisseurs peuvent initialement déployer des systèmes plus petits, augmenter la capacité pendant la construction et passer à des configurations hybrides ou raccordées au réseau pendant l'exploitation. Cette approche génère également des revenus de services récurrents et améliore l'utilisation des équipements. Les investissements devraient se concentrer sur les équipements modulaires, les commandes numériques, les compétences en ingénierie et les réseaux logistiques régionaux capables de prendre en charge les clients industriels multisites.
Solutions de location pour les projets miniers et d'énergies renouvelables en zones reculées
Les installations d'énergies renouvelables et les projets miniers situés dans des zones reculées représentent une opportunité intéressante, car les raccordements permanents au réseau électrique peuvent s'avérer coûteux, longs à mettre en œuvre, voire techniquement irréalisables. Les fournisseurs de solutions de location peuvent accompagner la construction et les premières phases d'exploitation grâce à une production modulaire, avant d'assurer la transition des clients vers des systèmes hybrides intégrant l'énergie solaire et les batteries. Les projets miniers peuvent également recourir à ces solutions de location pour gérer les capacités temporaires lors des phases d'exploration, d'extension des capacités de traitement, de maintenance et de mise en service. Cette opportunité est particulièrement pertinente en Australie, en Afrique, en Inde et dans certaines régions d'Asie du Sud-Est, où l'activité industrielle en zones reculées coïncide avec le déploiement des énergies renouvelables. Les fournisseurs devraient proposer des offres intégrant l'optimisation de la consommation de carburant, le stockage par batteries, la télésurveillance et les équipements haute température. Des contrats flexibles permettent de réduire les investissements initiaux des clients tout en adaptant les capacités aux volumes de production et à l'évolution des infrastructures énergétiques permanentes.
Foire aux questions

Naveen est un professionnel expérimenté dans le domaine des études de marché et du conseil en management, fort de plus de 12 ans d’expérience dans la réalisation d’études stratégiques, l’analyse de l’intelligence économique et commerciale (Market Intelligence) et la fourniture de solutions de conseil aux entreprises dans divers secteurs industriels. Ses principaux domaines d’expertise comprennent l’électronique, les technologies, l’automatisation industrielle, la banque, les services financiers et les assurances (BFSI), l’industrie automobile ainsi que l’aérospatiale. Il est spécialisé dans l’évaluation des marchés, l’analyse concurrentielle (Competitive Intelligence), l’analyse comparative sectorielle (Benchmarking), l’élaboration de stratégies de croissance, l’analyse des possibilités d’entrée sur de nouveaux marchés et l’évaluation des opportunités commerciales. Grâce à sa connaissance approfondie des différents secteurs et à son expertise en conseil stratégique, il accompagne les organisations dans l’identification des opportunités de marché et la prise de décisions commerciales éclairées.
En tant que vice-président associé (Associate Vice President), Naveen dirige des projets complexes d’études de marché et de conseil stratégique, gère les relations avec les principales parties prenantes et supervise l’ensemble du cycle de vie des projets, depuis la planification initiale jusqu’à la livraison des résultats. Au cours de sa carrière, il a mené à bien de nombreux projets de recherche et de conseil pour des clients issus de différents secteurs d’activité et régions géographiques. Ses interventions ont permis aux entreprises d’identifier de nouvelles opportunités de croissance, de mieux comprendre les dynamiques concurrentielles, d’évaluer le potentiel des investissements et de prendre des décisions stratégiques fondées sur des analyses approfondies. Son approche analytique, structurée et axée sur les résultats contribue à l’élaboration de stratégies commerciales efficaces et au renforcement de la compétitivité des organisations qu’il accompagne.
Naveen est titulaire d’un diplôme de licence en ingénierie électronique et des communications obtenu à la Visvesvaraya Technological University (VTU), située dans l’État du Karnataka, en Inde, ainsi que d’un Master of Business Administration (MBA) spécialisé en marketing et en gestion des opérations, délivré par la Manipal University. L’association de ses solides connaissances techniques, de son expertise multisectorielle et de sa vaste expérience en conseil stratégique lui permet de transformer des données de marché complexes en informations stratégiques pertinentes et en recommandations concrètes et exploitables. Grâce à ces compétences, il accompagne les entreprises dans l’identification de nouvelles perspectives de croissance, l’amélioration de leur positionnement concurrentiel et l’élaboration de plans stratégiques à long terme, contribuant ainsi à la réalisation de leurs objectifs commerciaux et au développement durable de leurs activités.
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -