
Markt für Preparative und Prozess Chromatographie: Größe & Prognose 2034
Marktgröße und Prognosen für die präparative und Prozesschromatographie (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: nach Produkttyp (Prozesschromatographie, präparative Chromatographie); Endnutzer (Biotechnologie- und Pharmaindustrie, Lebensmittel- und Nahrungsergänzungsmittelindustrie, akademische Forschungslabore, Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00005339
- Kategorie : Fertigung und Bau
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 07, 2026


Marktgröße 2025
12,91 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
23,58 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
7,82 %
Wachstumsrate
Adressierbarer Markt
172,52 Mrd. US-Dollar
(2026–2034)
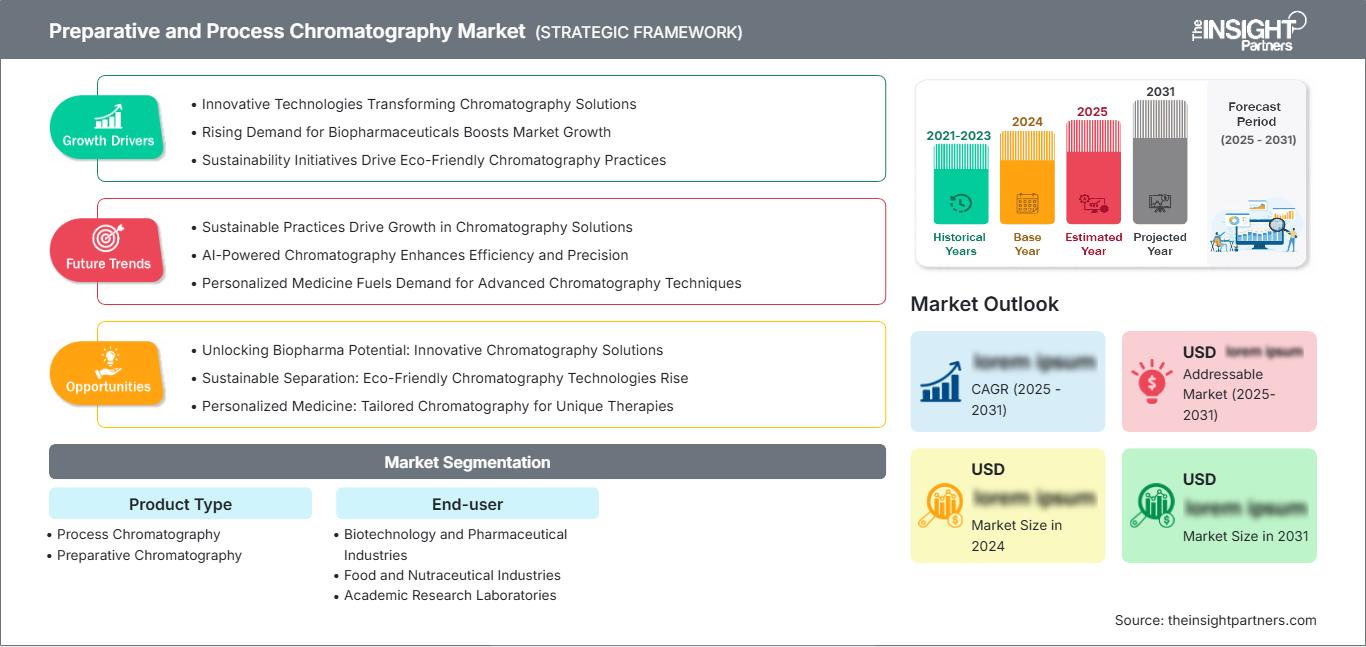
Der Markt für präparative und Prozesschromatographie befindet sich an der Schnittstelle von biopharmazeutischer Herstellung, Wirkstoffreinigung und zunehmend automatisierter Downstream-Prozessierung. Er wird 2025 auf 12,91 Milliarden US-Dollar geschätzt und soll bis 2034 auf 23,58 Milliarden US-Dollar anwachsen, was einem durchschnittlichen jährlichen Wachstum von 7,82 % im Zeitraum 2026–2034 entspricht. Die Nachfrage wird maßgeblich durch Biologika, komplexe Moleküle, Reinigungseffizienz und den Bedarf an reproduzierbaren Trennverfahren bestimmt.
Nordamerika bleibt aufgrund seiner Konzentration an pharmazeutischer Produktion, biotechnologischer Forschung sowie Auftragsentwicklungs- und -fertigungsunternehmen strukturell bedeutsam. Das Marktwachstum im Bereich der präparativen und Prozesschromatographie wird durch kontinuierliche Investitionen in die Biologika-Produktion, fortschrittliche Aufreinigungsplattformen und inländische Produktionskapazitäten gestützt. Für die Region wird bis 2034 ein Wachstum von 7,8–8,5 % prognostiziert, unterstützt durch Prozessintensivierung und qualitätsorientierte Fertigungsanforderungen.
Marktanalyse und Einblicke zur präparativen und Prozesschromatographie
- Nordamerika: Nordamerika wird voraussichtlich im Jahr 2025 einen Anteil von 31–35 % ausmachen und wächst zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,8–8,5 %, unterstützt durch biopharmazeutische Kapazitäten, CDMO-Aktivitäten und eine hochentwickelte Infrastruktur für die nachgelagerte Verarbeitung.
- USA: Die USA werden im Jahr 2025 schätzungsweise 72–76 % der nordamerikanischen Umsätze ausmachen und wachsen mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,7–8,3 %, wobei Investitionen in die Herstellung und Reinigung von Biologika an erster Stelle stehen.
- Europa: Europa wird im Jahr 2025 schätzungsweise einen Anteil von 26–30 % halten und voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,3–7,9 % wachsen. Deutschland, Großbritannien, die Schweiz und Frankreich unterstützen die pharmazeutische Produktion, die Prozessentwicklung und die Technologieeinführung.
- Asien-Pazifik: Der Anteil Asien-Pazifiks liegt im Jahr 2025 bei etwa 22–26 % und wird voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,2–8,8 % wachsen. China, Japan, Südkorea und Indien profitieren von der Erweiterung ihrer Kapazitäten in der Bioproduktion und Forschung.
- Größtes Segment: Die Prozesschromatographie wird im Jahr 2025 voraussichtlich einen Marktanteil von 58–62 % erreichen und soll mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,8–8,4 % wachsen, was ihre Rolle bei der Reinigung im kommerziellen Maßstab widerspiegelt.
- Wachstumsstarkes Segment: Die präparative Chromatographie wird im Jahr 2025 einen Marktanteil von ca. 38–42 % erreichen und voraussichtlich eine durchschnittliche jährliche Wachstumsrate (CAGR) von 8,0–8,6 % verzeichnen, was auf die Isolierung komplexer Moleküle zurückzuführen ist.
- Detaillierte Analyse der wichtigsten Unternehmen: Agilent Technologies Inc.; Bio-Rad Laboratories, Inc.; Chiral Technologies, Inc.; General Electric Company; Thermo Fisher Scientific Inc.; Novasep Holding SAS; Pall Corporation; Shimadzu Corporation; Merck KGaA; Waters Corporation.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Von eigenständigen Trenngeräten bis hin zur Integration von Säulen, Harzen, Detektoren, Fraktionssammlern und sogar Software und Automatisierung für die Prozessabwicklung – die Branche befindet sich im ständigen Wandel. Die Produktentwicklung wird sich verstärkt auf die Lösung von Herausforderungen im Umgang mit Biomolekülen, Oligonukleotiden, Peptiden und Antikörperverunreinigungen konzentrieren. Verbesserungen hinsichtlich Drucktoleranz, Bindungskapazität, Selektivität, Lösungsmitteleffizienz und Maßstabsübertragung werden den Transfer von der analytischen Entwicklung zur Aufreinigung und Herstellung erleichtern.
Zukünftig werden die Investitionen über die üblichen pharmazeutischen Zentren hinaus auf andere Produktionsstandorte in Asien und spezifische CDMOs ausgeweitet. Prozesskonsistenz und Qualitätsrückverfolgbarkeit im Rahmen der regulatorischen Vorgaben werden die Einführung automatisierter Reinigungstechnologien fördern. Weitere Faktoren, die die Investitionen im Markt antreiben werden, sind Nachhaltigkeit, die einen geringeren Lösungsmittelverbrauch, eine höhere Harzeffizienz, schnellere Verarbeitung und höhere Ausbeute bedeutet.
Berichtsumfang zum Markt für präparative und Prozesschromatographie
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 12,91 Milliarden US-Dollar |
| Marktgröße bis 2034 | 23,58 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 7,82 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für präparative und Prozesschromatographie
Das Nachfragewachstum ist zunehmend mit der steigenden Anzahl und Komplexität biologischer Produkte verknüpft, die eine nachgelagerte Aufreinigung erfordern. Das Wachstum des Marktes für präparative und Prozesschromatographie wird durch Arbeitsabläufe begünstigt, bei denen Reinheit, Ausbeute, Skalierbarkeit und Chargenkonsistenz gleichzeitig gewährleistet sein müssen. Pharmahersteller, Biotechnologieunternehmen und CDMOs bewerten die Chromatographie daher als prozesskritische Technologie und nicht nur als analytische Laboranforderung.
Das Ökosystem umfasst Hersteller von Harzen und stationären Phasen, Säulenhersteller, Systemhersteller, Automatisierungsanbieter, Pharmaunternehmen, Auftragsentwicklungs- und -fertigungsunternehmen (CDMOs), Labore und Distributoren. Die Marktkräfte ergeben sich aus den spezifischen chemischen Eigenschaften der Harze und Säulen sowie den benötigten Detektoren und Dienstleistungen. Höhere Materialkapazitäten und vorkonfektionierte Versionen können die Entwicklungszeiten verkürzen, während Modularität den Herstellern die Flexibilität bietet, die Aufreinigungsanlagen an schwankende Produktionsmengen anzupassen.
Die Marktkräfte werden voraussichtlich stärker von Anwendungsexpertise und der Verfügbarkeit von Instrumenten bestimmt. Agilent Technologies Inc., Waters Corporation, Shimadzu Corporation, Bio-Rad Laboratories, Inc. und Thermo Fisher Scientific Inc. stellen Chromatographiegeräte, Säulen, Software und/oder Analyse- und Bioprozesssysteme her. Merck KGaA und Pall Corporation bieten leistungsstarke Lösungen für die Aufreinigung im Prozessmaßstab, während Chiral Technologies, Inc. auf chirale Trennungen spezialisiert ist.
Strategische Investitionen verlagern sich in Richtung Automatisierung, Workflow-Integration und anwendungsspezifische Lösungen. Novasep Holding SAS steuert Expertise in der Prozesschromatographie bei, während General Electric Company durch seine langjährige Erfahrung in der Chromatographie und den Life-Sciences-Technologien relevant bleibt. Die Differenzierung hängt zunehmend von der Zuverlässigkeit der Skalierung, der Kompatibilität der Verbrauchsmaterialien, den Servicenetzwerken, der Unterstützung bei der Methodenentwicklung und der Fähigkeit ab, immer heterogenere Moleküle ohne Einbußen beim Durchsatz zu analysieren.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für präparative und Prozesschromatographie: Strategische Einblicke
Regionale Einblicke
Markt für präparative und Prozesschromatographie in Nordamerika
Nordamerika wird im Jahr 2025 voraussichtlich einen Marktanteil von 31–35 % erreichen, mit einer regionalen durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,8–8,5 %. Die USA dominieren die regionale Nachfrage, da Pharmaunternehmen, Biotechnologieentwickler und CDMOs über umfangreiche Entwicklungs- und Produktionsnetzwerke verfügen. Kanada trägt durch biotechnologische Forschung und spezialisierte pharmazeutische Produktion zur Nachfrage bei.
Das regionale Ökosystem begünstigt Hochdurchsatz-Aufreinigung, Prozessanalyseintegration und skalierbare Chromatographieplattformen. Investitionen in heimische Bioproduktionskapazitäten verstärken die Nachfrage nach zuverlässigen Downstream-Technologien, während strenge Qualitätsanforderungen reproduzierbare Methoden fördern. Prozessintensivierung und automatisierte Steuerung dürften die Akzeptanz in kommerziellen Biologika- und Therapieanlagen weiter steigern.
US-Markt für präparative und Prozesschromatographie
Die USA repräsentieren im Jahr 2025 etwa 72–76 % der Umsätze des nordamerikanischen Marktes für präparative und Prozesschromatographie und werden voraussichtlich um 7,7–8,3 % wachsen. Ihre führende Position spiegelt die Konzentration von Pharmaherstellern, Biotechnologieunternehmen, CDMOs und Forschungsorganisationen wider, die eine hochentwickelte Aufreinigungsinfrastruktur benötigen.
Agilent Technologies Inc., Bio-Rad Laboratories, Inc., Thermo Fisher Scientific Inc., Pall Corporation und Waters Corporation verfügen über eine starke kommerzielle und technische Präsenz in relevanten Anwendungsbereichen. Die Nachfrage erstreckt sich auf die Reinigung von Biologika, die Peptidverarbeitung, die Isolierung von niedermolekularen Verbindungen und die Entwicklung von Methoden im Labormaßstab. Die zunehmende Auslagerung an CDMOs fördert zudem standardisierte Chromatographieplattformen, die einen effizienten Methodentransfer zwischen Entwicklungs- und Produktionsstandorten ermöglichen.
Europäischer Markt für präparative und Prozesschromatographie
Europa wird im Jahr 2025 voraussichtlich einen Marktanteil von 26–30 % im Bereich der präparativen und Prozesschromatographie ausmachen und um 7,3–7,9 % wachsen. Deutschland ist führend in der Region, gestützt durch die pharmazeutische Produktion, die biotechnologische Infrastruktur und bedeutende Technologieanbieter. Großbritannien und Frankreich tragen durch forschungsintensive pharmazeutische Ökosysteme und spezialisierte Entwicklungsorganisationen bei.
Deutschland vereint große Pharmaunternehmen mit Erfahrung in Chromatographieverfahren und modernsten Produktionsanlagen. Merck KGaA stellt der Region essenzielle Prozesstechnologiekompetenz zur Verfügung, während andere europäische Unternehmen und Institute zur Entwicklung von Aufreinigungstechniken beitragen. Die steigende Nachfrage ist auf Biologika, Biosimilars und wertvolle pharmazeutische Wirkstoffe zurückzuführen, die eine Weiterverarbeitung erfordern.
Großbritannien, Frankreich, Italien und Spanien betreiben Forschung und produzieren Arzneimittel. Die Nachfrage variiert jedoch je nach Hersteller aufgrund des Produktionsumfangs und des Einsatzes biotechnologischer Verfahren. Großbritannien konzentriert sich auf Forschung und die Entwicklung von Biologika, während Frankreich Vorteile in der Arzneimittelproduktion aufweist. Auch Italien und Spanien leisten durch aktive Arzneimittelproduktion und -forschung einen Beitrag. Deutschland ist europaweit führend.
Markt für präparative und Prozesschromatographie im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum (APAC) repräsentiert 2025 etwa 22–26 % des Marktes für präparative und Prozesschromatographie und wird voraussichtlich um 8,2–8,8 % wachsen. Damit ist er die am schnellsten wachsende große Region. China ist führend, gefolgt von Japan, Südkorea, Indien und Australien. Der Ausbau der pharmazeutischen Produktion und der Biotechnologiekapazitäten unterstützt die Beschaffung von Ausrüstung und Verbrauchsmaterialien.
China und Indien stärken ihre Produktions- und Outsourcing-Kapazitäten, während Japan und Südkorea hochentwickelte pharmazeutische und Forschungsökosysteme unterhalten. Staatliche Förderung von Biotechnologie, lokaler Produktion und fortschrittlicher Arzneimittelentwicklung stärkt regionale Investitionen. Australien leistet seinen Beitrag durch Forschungseinrichtungen und spezialisierte Biotechnologieaktivitäten und schafft so Nachfrage sowohl nach präparativen Systemen als auch nach skalierbaren Aufreinigungstechnologien.
Markt für präparative und Prozesschromatographie im Nahen Osten und Afrika
Der Markt für präparative und Prozesschromatographie im Nahen Osten und in Afrika wird voraussichtlich um 6,3–7,0 % wachsen, wobei Saudi-Arabien die regionale Entwicklung anführt, gefolgt von den Vereinigten Arabischen Emiraten und Südafrika. Die Lokalisierung der pharmazeutischen Produktion, Investitionen im Gesundheitswesen und die Modernisierung von Laboren führen zunehmend zu einer steigenden Nachfrage nach fortschrittlichen Trenntechnologien.
Saudi-Arabien und die Vereinigten Arabischen Emirate investieren in die Infrastruktur des Gesundheitswesens und der Biowissenschaften, während Südafrika über eine vergleichsweise etablierte Forschungs- und Pharmabasis verfügt. Die übrigen Länder des Nahen Ostens und Afrikas sind zwar kleiner, profitieren aber von der Modernisierung ihrer Labore und der Ansiedlung von Pharmaunternehmen. Energieintensive Produktionsprozesse fördern zudem das Interesse an effizienten Systemen, die den Lösungsmittelverbrauch, die Verarbeitungszeit und den Betriebsaufwand reduzieren.
Segmentierungsanalyse
Produkttyp
Die Produktsegmentierung spiegelt die unterschiedlichen operativen Ziele in den Bereichen analytische Entwicklung, Wirkstoffisolierung und kommerzielle Aufreinigung wider. Für die Prozesschromatographie wird ein jährliches Wachstum von 7,8–8,4 % erwartet, unterstützt durch die kommerzielle Bioproduktion. Die präparative Chromatographie hingegen dürfte ein Wachstum von 8,0–8,6 % verzeichnen, was den steigenden Bedarf an hochreiner Molekülisolierung widerspiegelt. Der Markt für präparative und Prozesschromatographie deckt somit sowohl die Aufreinigung in der Entwicklungsphase als auch Produktionsprozesse ab.
- Prozesschromatographie: Die Prozesschromatographie ist nach wie vor die größte Produktkategorie, da sie die skalierbare Aufreinigung biologischer Produkte ermöglicht. Die Nachfrage konzentriert sich auf Reproduzierbarkeit, Harzleistung, Prozesskapazität und effiziente Entfernung von Verunreinigungen in kommerziellen Produktionsprozessen.
- Präparative Chromatographie: Die präparative Chromatographie dient der Isolierung und Reinigung von Verbindungen, wobei hohe Ausbeute und Reinheit unerlässlich sind. Die Nachfrage wird durch die pharmazeutische Forschung, die synthetische Chemie, die Peptidforschung und die zunehmende Komplexität von Molekülen in der Entwicklungspipeline verstärkt.
Endbenutzer
Die Dynamik der Endnutzer wird durch den Umfang, die regulatorischen Anforderungen und die molekulare Komplexität der jeweiligen Anwendungsumgebung geprägt. Die Biotechnologie- und Pharmaindustrie wird voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,0–8,6 % wachsen, unterstützt durch Biologika und neuartige Therapeutika. Die Lebensmittel- und Nahrungsergänzungsindustrie sowie akademische Forschungslabore bleiben wichtige Nutzer, deren Nachfrage an die Aufreinigung, Charakterisierung und den Forschungsdurchsatz gekoppelt ist.
- Biotechnologie- und Pharmaindustrie: Diese Anwender stellen den Kern der kommerziellen Nachfrage dar und benötigen skalierbare Aufreinigungsverfahren, validierte Arbeitsabläufe und eine gleichbleibende Trennleistung. Bei Beschaffungsentscheidungen werden zunehmend Verbrauchsmaterialien über deren gesamte Lebensdauer, Methodentransfer, Automatisierung und die Erstellung regulatorischer Dokumentationen berücksichtigt.
- Lebensmittel- und Nahrungsergänzungsmittelindustrie: Labore der Lebensmittel- und Nahrungsergänzungsmittelindustrie nutzen präparative Techniken zur Reinigung, Fraktionierung und Charakterisierung von Verbindungen. Die Nachfrage hängt mit funktionellen Inhaltsstoffen, Naturprodukten, Qualitätskontrolle und der zunehmenden analytischen Prüfung komplexer Formulierungen zusammen.
- Akademische Forschungslabore: Akademische Labore benötigen flexible Systeme für die Methodenentwicklung, die Isolierung von Verbindungen und die Strukturaufklärung. Die Akzeptanz solcher Systeme wird durch die Vielseitigkeit der Geräte, die Wirtschaftlichkeit der gemeinsamen Nutzung von Einrichtungen, die Benutzerfreundlichkeit der Software und die Fähigkeit, verschiedene Probentypen zu verarbeiten, beeinflusst.
Momentaufnahme der Chancen
|
Endbenutzer |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|
Biotechnologie- und Pharmaindustrie |
Hoch |
Biologische Reinigung |
Reifen |
|
Lebensmittel- und Nahrungsergänzungsmittelindustrie |
Medium |
Naturprodukte |
Skalierung |
|
Akademische Forschungslabore |
Medium |
Methodenautomatisierung |
Skalierung |
Marktwachstumstreiber und Wirkungsanalyse für die präparative und Prozesschromatographie
Zunehmende Komplexität der biopharmazeutischen Herstellung
Die zunehmende Diversifizierung therapeutischer Proteine, Peptide, Nukleinsäureprodukte und anderer komplexer Moleküle stellt höhere technische Anforderungen an deren nachgelagerte Aufreinigung. Unterschiedliche Ladungen, Größen, Hydrophobizitäten und Verunreinigungsprofile dieser Moleküle können eine Reihe chromatographischer Prozesse erfordern, um ausreichende Reinheit und Ausbeute zu erzielen. Es liegt auf der Hand, dass diese technischen Anforderungen höhere Anforderungen an Harze mit höherer Kapazität, geeignete stationäre Phasen, robustere Säulen und generell an ein leistungsstarkes Aufreinigungssystem stellen. Prozesse, die sich problemlos und ohne Ertragseinbußen skalieren lassen, sind gefragt. Mit der Diversifizierung der Prozesspipelines gewinnen Anbieter, die verschiedene Aufreinigungsmethoden und Produktionsmaßstäbe anbieten können, zunehmend an Bedeutung. Ein solcher Ansatz ermöglicht höhere Investitionen in Plattformen, die die Prozesseffizienz und -konsistenz verbessern.
Erweiterung der CDMO- und Outsourcing-Fertigungskapazitäten
Das Aufkommen von Auftragsentwicklungs- und -fertigungsunternehmen (CDMOs) verändert die Beschaffung und Nutzung von Chromatographieanlagen. CDMO-Anwendungen erfordern die Berücksichtigung unterschiedlicher Kunden, Molekültypen, Chargengrößen und Prozessanforderungen innerhalb derselben Anlage. Daher müssen die Anlagen modular, die Säulen vielseitig, die Methoden übertragbar und die Verbrauchsmaterialien konsistent sein. Das Outsourcing-Geschäftsmodell erhöht zudem die Bedeutung von Anlagenverfügbarkeit und technischem Support aufgrund des direkten Zusammenhangs zwischen Prozessablauf und Lieferverpflichtungen gegenüber den Kunden. Anbieter, die Anwendungs-, Methodenentwicklungs- und skalierbare Lösungen anbieten, können nach dem Kauf von Anlagen eine wiederkehrende Nachfrage generieren. Dieser Effekt zeigt sich dort, wo Pharmaunternehmen Prozessentwicklung und -fertigung auslagern.
Höherer Fokus auf Reinigungseffizienz und Ressourcennutzung
Der Fokus liegt zunehmend auf der Steigerung der Ausbeute, der Reduzierung des Lösungsmittelverbrauchs, der Verkürzung der Zykluszeiten und der Maximierung der Harzausbeute. Sind mehrere Reinigungsschritte erforderlich, kann allein der chromatographische Schritt die Gesamtbelastung des nachgelagerten Prozesses erheblich erhöhen, sodass Effizienzsteigerungen wirtschaftlich sinnvoll sind. Hohe Bindungskapazität, gute Selektivität, effektive Fließeigenschaften und die automatisierte Fraktionsverwaltung tragen dazu bei, Prozessbeschränkungen zu verringern, ohne die Produktausbeute zu beeinträchtigen. Der effiziente Ressourceneinsatz ist heute ein immer wichtigerer Faktor bei der Prozessevaluierung, da Hersteller Betriebskosten und Umweltauswirkungen gleichermaßen berücksichtigen.
Markt für präparative und Prozesschromatographie – Zukunftstrends
Intelligenter Transfer von analytischen zu präparativen Methoden
Die nächste Phase der Laborautomatisierung wird die analytische Vorbehandlung zunehmend mit der präparativen Aufreinigung durch softwaregestützten Methodentransfer verknüpfen. Anstatt sich ausschließlich auf die Interpretation durch Spezialisten zu verlassen, können Systeme die Trennschwierigkeit bewerten, Betriebsbedingungen empfehlen und skalierte Aufreinigungsmethoden aus den Vorbehandlungsdaten generieren. Dieser Ansatz kann Entwicklungszyklen verkürzen und anspruchsvolle Aufreinigungen einem breiteren Anwenderkreis zugänglich machen. Automatisierte Fraktionshandhabung, Probenverfolgung und integrierte Detektion werden manuelle Eingriffe weiter reduzieren. Da Labore immer größere Substanzbibliotheken und vielfältigere Moleküle verarbeiten, werden intelligente Arbeitsabläufe voraussichtlich zu einem entscheidenden Wettbewerbsvorteil. Die Markttrends in der präparativen und Prozesschromatographie deuten daher auf Systeme hin, die Gerätesteuerung, Methodenentwicklung, Dateninterpretation und Aufreinigung in einer koordinierten digitalen Umgebung vereinen.
Trennplattformen mit geringerem Lösungsmittelverbrauch und höherer Produktivität
Zukünftige Plattformen werden voraussichtlich den Fokus auf Trennleistung legen und gleichzeitig die Lösungsmittelintensität reduzieren und den Durchsatz verbessern. Die präparative SFC ermöglicht für geeignete Anwendungen einen geringeren Verbrauch organischer Lösungsmittel, während verbesserte stationäre Phasen eine stärkere Retention, bessere Selektivität und kürzere Reinigungszyklen ermöglichen. Hersteller werden voraussichtlich auch die Säulenhardware und die Materialien für den Fließweg optimieren, um unerwünschte Wechselwirkungen zu reduzieren, die die Ausbeute und die Peakqualität beeinträchtigen. Diese Veränderungen können Nachhaltigkeitsziele unterstützen, ohne die Umweltleistung von der Produktivität zu trennen. Die digitale Überwachung ermöglicht die Anpassung der Betriebsbedingungen an die Probeneigenschaften und reduziert so unnötige Prozessschritte. Im Laufe der Zeit werden Beschaffungsentscheidungen zunehmend Lösungsmitteleffizienz, Säulenlebensdauer, Ausbeute, Durchsatz und Wartungsaufwand gemeinsam bewerten, anstatt Systeme ausschließlich anhand der anfänglichen Investitionskosten auszuwählen.
Marktchancen in der präparativen und Prozesschromatographie
Ausbau der Kapazitäten für fortschrittliche Reinigungstechnologien in Asien
In China, Indien, Südkorea und anderen asiatischen Produktionszentren, in denen die pharmazeutische Produktion und die Biotechnologiekapazitäten wachsen, eröffnen sich Investitionsmöglichkeiten. Anbieter können diese Märkte durch lokalen technischen Support, skalierbare Anlagenkonfigurationen, Anwendungslabore und Partnerschaften mit CDMOs erschließen. Prognosen für den Markt der präparativen und Prozesschromatographie deuten darauf hin, dass eine schnellere regionale Produktionsausweitung nicht nur die Nachfrage nach Systemen, sondern auch nach Säulen, Harzen, Ersatzteilen, Validierungsdienstleistungen und Schulungen steigern kann. Lokalisierte Lieferketten können Beschaffungsverzögerungen reduzieren und das Kundenvertrauen stärken. Unternehmen, die ihre Produktspezifikationen an regionale Produktionspraktiken und regulatorische Anforderungen anpassen, können sich nachhaltige Marktpositionen sichern, bevor die Kapazitätserweiterung ihren Höhepunkt erreicht. Besonders relevant sind die Chancen für Anbieter, die sowohl die Prozessentwicklung im Labormaßstab als auch die anschließende kommerzielle Skalierung unterstützen können.
Integrierte Reinigungslösungen für komplexe Modalitäten
Komplexe Therapieansätze bieten Anbietern die Möglichkeit, Chromatographiesysteme, Harze, Säulen, Detektoren, Software und Prozessentwicklungsdienstleistungen zu integrierten Lösungen zu kombinieren. Anstatt einzelne Geräte zu verkaufen, können Anbieter spezifische Herausforderungen bei der Aufreinigung von Peptiden, Oligonukleotiden, Proteinen und anderen schwer zu isolierenden Molekülen adressieren. Dieser Ansatz stärkt die Kundenbeziehungen, da die Prozessleistung von der Kompatibilität der verschiedenen Komponenten abhängt. Anbieter können zudem Anwendungsdaten nutzen, um spezialisierte Arbeitsabläufe für bestimmte Molekülklassen zu entwickeln und so den Aufwand für die Methodenentwicklung für Kunden zu reduzieren. Investitionen sollten Plattformen mit modularer Architektur, skalierbaren Verbrauchsmaterialien, starker Datenkonnektivität und anwendungsspezifischem Know-how priorisieren. Die daraus resultierende Chance ist weniger abhängig von Geräteersatzzyklen und stärker an wiederkehrende Aufreinigungsaktivitäten in Forschung, klinischer Entwicklung und kommerzieller Fertigung gekoppelt.
Häufig gestellte Fragen

Nivedita ist eine versierte Forschungsexpertin mit über 9 Jahren Erfahrung in Marktforschung und Unternehmensberatung. Sie ist derzeit als Projektmanagerin im IKT-Bereich bei The Insight Partners tätig und verfügt über umfassende Fachkenntnisse in der Leitung und Durchführung von syndizierten, kundenspezifischen, abonnementbasierten und beratenden Forschungsaufträgen in unterschiedlichen Technologiesektoren.
Mit einer nachgewiesenen Erfolgsbilanz bei der Bereitstellung datengestützter Analysen und umsetzbarer Erkenntnisse war Nivedita maßgeblich an mehreren kritischen Projekten beteiligt. Ihre Arbeit umfasst die vollständige Projektabwicklung – vom Verständnis der Kundenziele über die Analyse von Markttrends bis hin zur Ableitung strategischer Empfehlungen. Sie hat umfassend mit führenden IKT-Unternehmen zusammengearbeitet und ihnen geholfen, Marktchancen zu erkennen und Branchenveränderungen zu meistern.
Nivedita hat einen MBA in Management vom IMS, Dehradun. Vor ihrem Eintritt bei The Insight Partners sammelte sie wertvolle Erfahrungen bei MarketsandMarkets und Future Market Insights in Pune, wo sie verschiedene Forschungspositionen innehatte und sich ein solides Fundament in Branchenanalyse und Kundenbindung erarbeitete.
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -