
Mercado de cromatografía preparativa y de procesos: tamaño, cuota de mercado y previsiones 2034
Tamaño del mercado y previsiones de cromatografía preparativa y de procesos (2021-2034), cuota de mercado global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tipo de producto (cromatografía de procesos, cromatografía preparativa); usuario final (industrias biotecnológicas y farmacéuticas, industrias alimentarias y nutracéuticas, laboratorios de investigación académica, otros) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00005339
- Categoría : Fabricación y construcción
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 07, 2026


Tamaño del mercado en 2025
12.910 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
23.580 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
7,82 %
Índice de crecimiento
Mercado potencial
172.520 millones de dólares estadounidenses
(2026-2034)
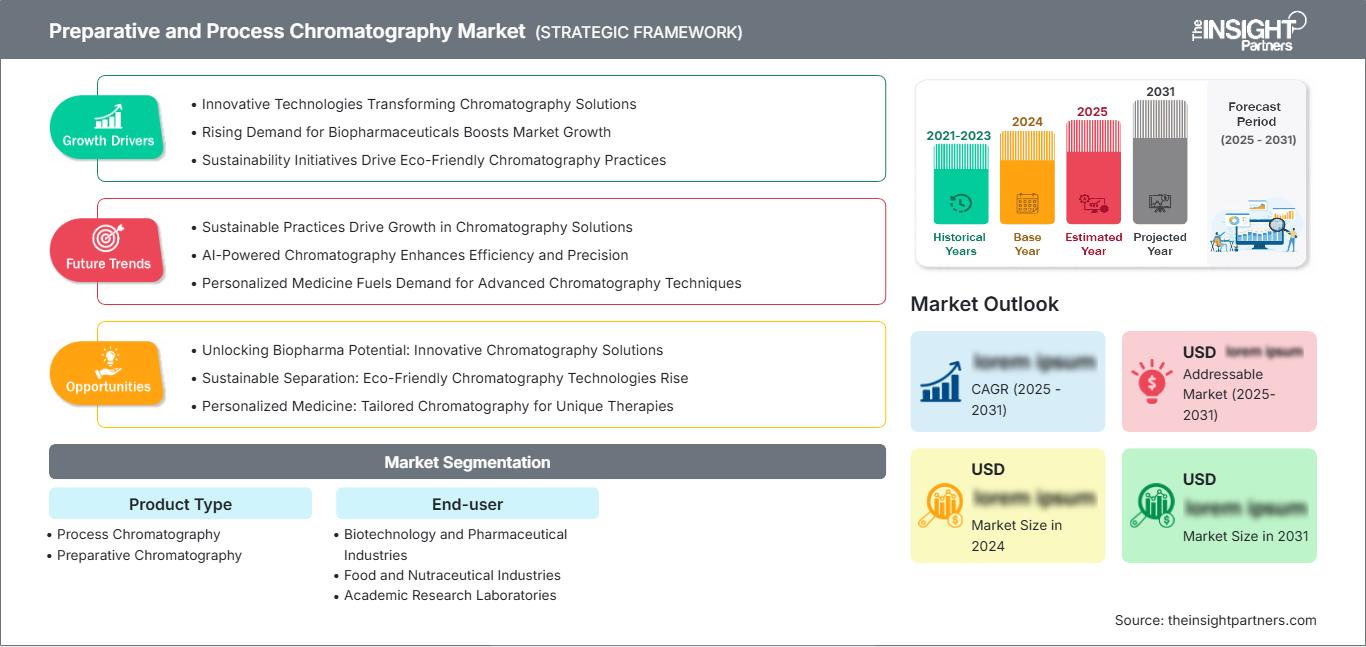
El mercado de la cromatografía preparativa y de procesos se sitúa en la intersección de la fabricación biofarmacéutica, la purificación de compuestos y el procesamiento posterior cada vez más automatizado. Este mercado, valorado en 12.910 millones de dólares en 2025, se prevé que alcance los 23.580 millones de dólares en 2034, con una tasa de crecimiento anual compuesta (TCAC) del 7,82 % entre 2026 y 2034. La demanda está impulsada por los productos biológicos, las moléculas complejas, la eficiencia de la purificación y la necesidad de flujos de trabajo de separación reproducibles.
América del Norte sigue siendo estructuralmente importante debido a su concentración de empresas farmacéuticas, de investigación biotecnológica y de organizaciones de desarrollo y fabricación por contrato. El tamaño del mercado de cromatografía preparativa y de procesos se ve impulsado por la continua inversión en la producción de productos biológicos, plataformas de purificación avanzadas y capacidad de fabricación nacional. Se proyecta un crecimiento regional del 7,8 % al 8,5 % hasta 2034, respaldado por la intensificación de procesos y los requisitos de fabricación centrados en la calidad.
Evaluación y perspectivas del mercado de cromatografía preparativa y de procesos.
- América del Norte: Se estima que América del Norte representará una participación del 31-35% en 2025 y está creciendo a una tasa de crecimiento anual compuesta (CAGR) del 7,8-8,5% entre 2026 y 2034, gracias a la capacidad biofarmacéutica, la actividad de las CDMO y una sofisticada infraestructura de procesamiento posterior.
- EE. UU.: Se estima que Estados Unidos representa entre el 72 % y el 76 % de los ingresos de Norteamérica en 2025 y está creciendo a una tasa de crecimiento anual compuesta (CAGR) del 7,7 % al 8,3 %, impulsada por la inversión en la fabricación y purificación de productos biológicos.
- Europa: Se estima que Europa tendrá una participación del 26-30% en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 7,3-7,9%, con Alemania, el Reino Unido, Suiza y Francia apoyando la fabricación farmacéutica, el desarrollo de procesos y la adopción de tecnología.
- Asia Pacífico: La región de Asia Pacífico representa aproximadamente entre el 22 % y el 26 % de la cuota de mercado en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 8,2 % al 8,8 %, con China, Japón, Corea del Sur e India beneficiándose de la expansión de su capacidad de biofabricación e investigación.
- Segmento más importante: La cromatografía de procesos representa una cuota de mercado estimada del 58-62% en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 7,8-8,4%, lo que refleja su papel en la purificación a escala comercial.
- Segmento de alto crecimiento: La cromatografía preparativa representa aproximadamente entre el 38 % y el 42 % de la cuota de mercado en 2025 y se espera que registre una tasa de crecimiento anual compuesta (CAGR) del 8,0 % al 8,6 %, gracias al aislamiento de moléculas complejas.
- Empresas clave analizadas en detalle: Agilent Technologies Inc.; Bio-Rad Laboratories, Inc.; Chiral Technologies, Inc.; General Electric Company; Thermo Fisher Scientific Inc.; Novasep Holding SAS; Pall Corporation; Shimadzu Corporation; Merck KGaA; Waters Corporation.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
Desde dispositivos de separación independientes hasta la integración de columnas, resinas, detectores, colectores de fracciones e incluso software y automatización para el procesamiento, la industria se encuentra en constante evolución. El desarrollo de nuevos productos se centrará en resolver los desafíos relacionados con biomoléculas, oligonucleótidos, péptidos e impurezas asociadas a anticuerpos. Asimismo, se mejorarán la tolerancia a la presión, la capacidad de unión, la selectividad, la eficiencia de los solventes y la escalabilidad para facilitar la transición del desarrollo analítico a la purificación y la fabricación.
En adelante, la inversión de capital se extenderá más allá de los centros farmacéuticos tradicionales hacia otras plantas de fabricación en Asia y organizaciones de desarrollo y fabricación por contrato (CDMO) específicas. La consistencia de los procesos y la trazabilidad de la calidad, bajo el enfoque regulatorio, fomentarán la adopción de tecnologías de purificación automatizadas. Otros factores que impulsarán la inversión de capital en el mercado serán la sostenibilidad, lo que implica un menor uso de solventes, una mayor eficiencia de las resinas, un procesamiento más rápido y una mayor recuperación.
Alcance del informe de mercado sobre cromatografía preparativa y de procesos
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 12.910 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 23.580 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 7,82% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de cromatografía preparativa y de procesos
El crecimiento de la demanda está cada vez más ligado al número y la complejidad crecientes de los productos biológicos que requieren purificación posterior. El crecimiento del mercado de la cromatografía preparativa y de proceso se ve impulsado por flujos de trabajo donde la pureza, la recuperación, la escalabilidad y la consistencia de los lotes deben equilibrarse simultáneamente. Por lo tanto, los fabricantes farmacéuticos, las empresas de biotecnología y las CDMO evalúan la cromatografía como una tecnología crítica para el proceso, y no simplemente como un requisito de laboratorio analítico.
El ecosistema incluye fabricantes de resinas y fases estacionarias, fabricantes de columnas, fabricantes de sistemas, proveedores de automatización, compañías farmacéuticas, organizaciones de desarrollo y fabricación por contrato (CDMO), laboratorios y distribuidores. Las fuerzas del mercado surgen de las características químicas específicas de las resinas y columnas, los detectores y los servicios necesarios. Una mayor capacidad en materiales y versiones preempaquetadas puede acortar los plazos de desarrollo, mientras que la modularidad permite a los fabricantes adaptar los sistemas de purificación a los volúmenes de producción cambiantes.
Las fuerzas del mercado suelen estar impulsadas por la experiencia en aplicaciones y la disponibilidad de instrumentación. Agilent Technologies Inc., Waters Corporation, Shimadzu Corporation, Bio-Rad Laboratories, Inc. y Thermo Fisher Scientific Inc. fabrican instrumentos de cromatografía, columnas, software y/o sistemas analíticos y de bioprocesamiento. Merck KGaA y Pall Corporation ofrecen soluciones de purificación a escala industrial muy robustas, mientras que Chiral Technologies, Inc. se especializa en separaciones quirales.
La inversión estratégica se orienta hacia la automatización, la integración de flujos de trabajo y las soluciones específicas para cada aplicación. Novasep Holding SAS aporta su experiencia en cromatografía de procesos, mientras que General Electric Company mantiene su relevancia gracias a su larga trayectoria en cromatografía y tecnologías para las ciencias biológicas. La diferenciación depende cada vez más de la fiabilidad en la ampliación de escala, la compatibilidad de consumibles, las redes de servicio, el apoyo al desarrollo de métodos y la capacidad de procesar moléculas cada vez más heterogéneas sin comprometer el rendimiento.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de cromatografía preparativa y de procesos: Perspectivas estratégicas
Perspectivas regionales
Mercado norteamericano de cromatografía preparativa y de proceso
Se estima que Norteamérica tendrá una participación del 31-35% en 2025, con una tasa de crecimiento anual compuesta regional del 7,8-8,5%. Estados Unidos domina la demanda regional debido a que las compañías farmacéuticas, los desarrolladores de biotecnología y las organizaciones de desarrollo y fabricación por contrato (CDMO) operan extensas redes de desarrollo y fabricación comercial. Canadá contribuye a la demanda mediante la investigación biotecnológica y la producción farmacéutica especializada.
El ecosistema regional favorece la purificación de alto rendimiento, la integración analítica de procesos y las plataformas de cromatografía escalables. Las inversiones en capacidad de biofabricación nacional refuerzan la demanda de tecnologías de procesamiento posterior fiables, mientras que los estrictos requisitos de calidad fomentan métodos reproducibles. La intensificación de procesos y el control automatizado deberían impulsar su adopción en las instalaciones comerciales de productos biológicos y en la fabricación de terapias avanzadas.
Mercado estadounidense de cromatografía preparativa y de proceso
Estados Unidos representa aproximadamente entre el 72 % y el 76 % de los ingresos del mercado norteamericano de cromatografía preparativa y de procesos en 2025, y se prevé que crezca entre un 7,7 % y un 8,3 %. Su liderazgo refleja la concentración de fabricantes farmacéuticos, empresas de biotecnología, organizaciones de desarrollo y fabricación por contrato (CDMO) y organizaciones de investigación que requieren una infraestructura de purificación sofisticada.
Agilent Technologies Inc., Bio-Rad Laboratories, Inc., Thermo Fisher Scientific Inc., Pall Corporation y Waters Corporation cuentan con una sólida presencia comercial y técnica en aplicaciones relevantes. La demanda abarca la purificación de productos biológicos, el procesamiento de péptidos, el aislamiento de moléculas pequeñas y el desarrollo de métodos a escala de laboratorio. El creciente uso de CDMOs también impulsa la estandarización de plataformas de cromatografía que permiten transferir métodos de manera eficiente entre los centros de desarrollo y producción.
Mercado europeo de cromatografía preparativa y de proceso
Se estima que Europa representará entre el 26 % y el 30 % del mercado de cromatografía preparativa y de procesos en 2025, con una proyección de crecimiento del 7,3 % al 7,9 %. Alemania lidera la actividad regional, gracias a su industria farmacéutica, su infraestructura biotecnológica y sus principales proveedores de tecnología. El Reino Unido y Francia contribuyen mediante ecosistemas farmacéuticos con una intensa actividad investigadora y organizaciones de desarrollo especializadas.
Alemania combina grandes plantas farmacéuticas con experiencia en técnicas de cromatografía e instalaciones de fabricación de vanguardia. Merck KGaA ofrece una capacidad tecnológica esencial para la región, mientras que otras empresas e institutos europeos contribuyen al desarrollo de técnicas de purificación. La creciente demanda está relacionada con productos biológicos, biosimilares y valiosos principios activos farmacéuticos que requieren procesamiento posterior.
El Reino Unido, Francia, Italia y España realizan investigación y producen productos farmacéuticos. Sin embargo, las características de la demanda varían entre los fabricantes según la escala de producción y el grado de aplicación de la biotecnología. El Reino Unido se centra en la investigación y el desarrollo de productos biológicos, mientras que Francia cuenta con ventajas en la producción farmacéutica. Italia y España también contribuyen mediante la investigación y la producción farmacéutica activa. Alemania es el país más exitoso de Europa.
Mercado de cromatografía preparativa y de proceso en la región Asia-Pacífico
La región Asia-Pacífico representa aproximadamente entre el 22 % y el 26 % de la cuota de mercado de la cromatografía preparativa y de procesos en 2025, y se prevé que crezca entre un 8,2 % y un 8,8 %, lo que la convierte en la principal región de mayor crecimiento. China lidera el mercado, seguida de Japón, Corea del Sur, India y Australia. La expansión de la capacidad de fabricación farmacéutica y biotecnológica impulsa la adquisición de equipos y consumibles.
China e India están fortaleciendo sus capacidades de fabricación y subcontratación, mientras que Japón y Corea del Sur mantienen sofisticados ecosistemas farmacéuticos y de investigación. El apoyo gubernamental a la biotecnología, la fabricación local y el desarrollo avanzado de fármacos impulsa la inversión regional. Australia contribuye a través de instituciones de investigación y actividades biotecnológicas especializadas, generando demanda tanto de sistemas preparativos como de tecnologías de purificación escalables.
Mercado de cromatografía preparativa y de proceso en Oriente Medio y África
Se prevé que la demanda del mercado de cromatografía preparativa y de procesos en Oriente Medio y África crezca entre un 6,3 % y un 7,0 %, con Arabia Saudita a la cabeza del desarrollo regional, seguida de los Emiratos Árabes Unidos y Sudáfrica. La localización de productos farmacéuticos, la inversión en el sector sanitario y la modernización de los laboratorios están ampliando gradualmente la demanda de tecnologías de separación avanzadas.
Arabia Saudita y los Emiratos Árabes Unidos están invirtiendo en infraestructura para el sector de la salud y las ciencias biológicas, mientras que Sudáfrica ofrece una base de investigación y farmacéutica relativamente consolidada. El resto de Oriente Medio y África sigue siendo más pequeño, pero se beneficia de la modernización de laboratorios y la localización de la producción farmacéutica. Las consideraciones sobre la fabricación con alto consumo energético también fomentan el interés en sistemas eficientes que reduzcan el uso de disolventes, el tiempo de procesamiento y los requisitos operativos.
Análisis de segmentación
Tipo de producto
La segmentación por tipo de producto refleja los diferentes objetivos operativos en el desarrollo analítico, el aislamiento de compuestos y la purificación comercial. Se prevé que la cromatografía de procesos crezca a una tasa de crecimiento anual compuesta (TCAC) del 7,8 % al 8,4 %, impulsada por la biofabricación comercial, mientras que la cromatografía preparativa se proyecta a un crecimiento del 8,0 % al 8,6 %, lo que refleja la creciente demanda de aislamiento de moléculas de alta pureza. Por lo tanto, el mercado de la cromatografía preparativa y de procesos abarca tanto la purificación en la etapa de desarrollo como los flujos de trabajo a escala de producción.
- Cromatografía de procesos: La cromatografía de procesos sigue siendo la categoría de productos más importante, ya que permite la purificación escalable de productos biológicos. La demanda se centra en la reproducibilidad, el rendimiento de la resina, la capacidad del proceso y la eliminación eficiente de impurezas en las operaciones de fabricación a escala comercial.
- Cromatografía preparativa: La cromatografía preparativa se utiliza para el aislamiento y la purificación de compuestos, donde la alta recuperación y pureza son esenciales. La demanda se ve impulsada por el descubrimiento de fármacos, la química sintética, la investigación de péptidos y la creciente complejidad de las moléculas que ingresan a los procesos de desarrollo.
Usuario final
La dinámica de los usuarios finales está determinada por la escala, los requisitos regulatorios y la complejidad molecular de cada entorno de aplicación. Se prevé que las industrias biotecnológica y farmacéutica crezcan a una tasa de crecimiento anual compuesta (TCAC) del 8,0 % al 8,6 %, impulsadas por los productos biológicos y las terapias avanzadas. Las industrias alimentaria y nutracéutica, así como los laboratorios de investigación académica, siguen siendo usuarios importantes, con una demanda ligada a la purificación, la caracterización y el rendimiento de la investigación.
- Industrias biotecnológicas y farmacéuticas: Estos usuarios representan la base principal de la demanda comercial, que requiere purificación escalable, flujos de trabajo validados y un rendimiento de separación constante. Las decisiones de adquisición consideran cada vez más la vida útil de los consumibles, la transferencia de métodos, la automatización y la documentación regulatoria.
- Industrias alimentarias y nutracéuticas: Los laboratorios de alimentos y nutracéuticos utilizan técnicas preparativas para la purificación, el fraccionamiento y la caracterización de compuestos. La demanda está ligada a los ingredientes funcionales, los productos naturales, el control de calidad y el creciente escrutinio analítico de formulaciones complejas.
- Laboratorios de investigación académica: Los laboratorios académicos requieren sistemas flexibles para el desarrollo de métodos, el aislamiento de compuestos y la investigación estructural. Su adopción depende de la versatilidad de los instrumentos, la rentabilidad del uso compartido de las instalaciones, la facilidad de uso del software y la capacidad de admitir diversos tipos de muestras.
Resumen de la oportunidad
|
Usuario final |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|
Industrias de biotecnología y farmacéutica |
Alto |
Purificación biológica |
Maduro |
|
Industrias alimentarias y nutracéuticas |
Medio |
Productos naturales |
Escalada |
|
Laboratorios de Investigación Académica |
Medio |
Automatización de métodos |
Escalada |
Factores de crecimiento y análisis del impacto del mercado de cromatografía preparativa y de procesos.
Aumento de la complejidad en la fabricación de productos biofarmacéuticos
La mayor diversificación de proteínas terapéuticas, péptidos, productos basados en ácidos nucleicos y otras moléculas complejas impone mayores exigencias técnicas a su purificación posterior. Las diferentes cargas, tamaños, hidrofobicidad y perfiles de impurezas de estas moléculas pueden requerir una serie de procesos cromatográficos para obtener la pureza y recuperación suficientes. Es evidente que tales exigencias técnicas requieren resinas de mayor capacidad, fases estacionarias adecuadas, columnas más robustas y un sistema de purificación en general. Se necesitan procesos que puedan escalarse fácilmente y sin pérdidas de rendimiento. Con la diversificación de los procesos, los proveedores capaces de ofrecer múltiples modos de purificación y diferentes escalas de operación adquieren cada vez mayor relevancia. Este enfoque permitirá mayores inversiones en plataformas que mejoren la eficiencia y la consistencia del proceso.
Expansión de la capacidad de fabricación subcontratada y de CDMO
La aparición de organizaciones de desarrollo y fabricación por contrato (CDMO) está transformando la forma en que se compran y utilizan los equipos de cromatografía. En las aplicaciones CDMO, es necesario adaptarse a diferentes clientes, tipos de moléculas, tamaños de lote y requisitos de proceso dentro de las mismas instalaciones. Por lo tanto, se requiere que los equipos sean modulares, las columnas versátiles, los métodos transferibles y los consumibles consistentes. El modelo de negocio de fabricación externalizada también aumenta la importancia del tiempo de actividad y el soporte técnico debido a la relación directa entre el cronograma del proceso y los compromisos de entrega al cliente. Los proveedores que ofrecen desarrollo de aplicaciones y métodos, así como soluciones escalables, podrán obtener una demanda recurrente tras la compra de equipos. Este efecto se observa en los lugares donde las compañías farmacéuticas externalizan el desarrollo de procesos y la fabricación.
Mayor énfasis en la eficiencia de la purificación y la utilización de los recursos.
Existe un creciente interés en mejorar las tasas de recuperación, reducir el uso de solventes, disminuir los tiempos de ciclo y maximizar el rendimiento de las resinas. En los casos en que se requieren varias etapas de purificación, la etapa cromatográfica en sí misma puede contribuir significativamente a la carga total del proceso posterior, lo que hace que las mejoras en la eficiencia sean económicamente rentables. Una alta capacidad de unión, una buena selectividad, propiedades de flujo efectivas y la gestión de fracciones mediante automatización ayudarían a disminuir las limitaciones del procesamiento sin afectar el rendimiento del producto. El uso eficiente de los recursos se considera ahora un factor cada vez más relevante en la evaluación de procesos, ya que los fabricantes consideran simultáneamente los costos operativos y el impacto ambiental.
Tendencias futuras del mercado de la cromatografía preparativa y de procesos
Transferencia inteligente de métodos analíticos a preparativos
La siguiente fase de la automatización de laboratorios conectará cada vez más el análisis de muestras con la purificación preparativa mediante la transferencia de métodos guiada por software. En lugar de depender exclusivamente de la interpretación de especialistas, los sistemas pueden evaluar la dificultad de la separación, recomendar condiciones de operación y generar métodos de purificación a escala a partir de los datos de análisis. Este enfoque puede acortar los ciclos de desarrollo y hacer que la purificación sofisticada sea accesible a una base de usuarios más amplia. La manipulación automatizada de fracciones, el seguimiento de muestras y la detección integrada reducirán aún más la intervención manual. A medida que los laboratorios procesan bibliotecas de compuestos más grandes y moléculas más diversas, es probable que los flujos de trabajo inteligentes se conviertan en un factor diferenciador competitivo. Por lo tanto, las tendencias del mercado de la cromatografía preparativa y de procesos apuntan hacia sistemas que combinen el control de instrumentos, el desarrollo de métodos, la interpretación de datos y la ejecución de la purificación dentro de un entorno digital coordinado.
Plataformas de separación con menor uso de disolventes y mayor productividad
Es probable que las plataformas futuras prioricen el rendimiento de separación, reduciendo la intensidad del solvente y mejorando el rendimiento. La SFC preparativa puede ofrecer un menor consumo de solventes orgánicos para aplicaciones adecuadas, mientras que las fases estacionarias mejoradas permiten una mayor retención, una mejor selectividad y ciclos de purificación más cortos. Es probable que los proveedores también perfeccionen el hardware de las columnas y los materiales de las vías de flujo para reducir las interacciones no deseadas que afectan la recuperación y la calidad de los picos. Estos cambios pueden contribuir a los objetivos de sostenibilidad sin separar el desempeño ambiental de la productividad. El monitoreo digital puede permitir ajustar las condiciones de operación según las características de la muestra, reduciendo el procesamiento innecesario. Con el tiempo, las decisiones de compra evaluarán cada vez más la eficiencia del solvente, la vida útil de la columna, la recuperación, el rendimiento y los requisitos de mantenimiento en conjunto, en lugar de seleccionar sistemas únicamente en función del costo de capital inicial.
Oportunidades de mercado en cromatografía preparativa y de procesos
Expansión de la capacidad de purificación avanzada en Asia
Están surgiendo oportunidades de inversión en China, India, Corea del Sur y otros centros de fabricación asiáticos donde se están expandiendo la producción farmacéutica y las capacidades biotecnológicas. Los proveedores pueden dirigirse a estos mercados mediante soporte técnico localizado, configuraciones de equipos escalables, laboratorios de aplicaciones y alianzas con CDMO. Las previsiones del mercado de cromatografía preparativa y de procesos indican que una expansión más rápida de la fabricación regional puede generar demanda no solo de sistemas, sino también de columnas, resinas, repuestos, servicios de validación y capacitación. Las cadenas de suministro localizadas pueden reducir los retrasos en las adquisiciones y fortalecer la confianza del cliente. Las empresas que alinean las especificaciones del producto con las prácticas de fabricación regionales y las expectativas regulatorias pueden establecer posiciones sólidas antes de que la expansión de la capacidad alcance su madurez. Las oportunidades son particularmente relevantes para los proveedores capaces de respaldar tanto el desarrollo de procesos a escala de laboratorio como la posterior ampliación a escala comercial.
Soluciones de purificación integradas para modalidades complejas
Las modalidades terapéuticas complejas ofrecen a los proveedores la oportunidad de combinar sistemas de cromatografía, resinas, columnas, detectores, software y servicios de desarrollo de procesos en soluciones integradas. En lugar de vender equipos aislados, los proveedores pueden abordar desafíos de purificación específicos que involucran péptidos, oligonucleótidos, proteínas y otras moléculas difíciles. Este enfoque puede fortalecer las relaciones con los clientes, ya que el rendimiento del proceso depende de la compatibilidad entre múltiples componentes. Los proveedores también pueden utilizar datos de aplicación para desarrollar flujos de trabajo especializados para clases de moléculas particulares, lo que reduce la carga de desarrollo de métodos para los clientes. La inversión debe priorizar plataformas con arquitectura modular, consumibles escalables, conectividad de datos sólida y experiencia específica para la aplicación. La oportunidad resultante depende menos de los ciclos de reemplazo de instrumentos y está más estrechamente vinculada a la actividad de purificación recurrente en la investigación, el desarrollo clínico y la fabricación comercial.
Preguntas frecuentes

Nivedita es una investigadora con más de 9 años de experiencia en Investigación de Mercados y Consultoría de Negocios. Actualmente se desempeña como Gerente de Proyectos en el área de TIC en The Insight Partners, y aporta una amplia experiencia en la gestión y ejecución de proyectos de investigación sindicados, personalizados, por suscripción y de consultoría en diversos sectores tecnológicos.
Con una trayectoria comprobada en la entrega de análisis basados en datos e información práctica, Nivedita ha sido una colaboradora clave en varios proyectos cruciales. Su trabajo abarca la ejecución integral de proyectos, desde la comprensión de los objetivos del cliente y el análisis de las tendencias del mercado hasta la formulación de recomendaciones estratégicas. Ha colaborado extensamente con empresas líderes en TIC, ayudándolas a identificar oportunidades de mercado y a adaptarse a los cambios del sector.
Nivedita posee un MBA en Administración de Empresas por IMS, Dehradun. Antes de unirse a The Insight Partners, adquirió una valiosa experiencia en MarketsandMarkets y Future Market Insights en Pune, donde ocupó diversos puestos de investigación y desarrolló una sólida base en análisis del sector y la interacción con el cliente.
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -