
Mercato della cromatografia preparativa e di processi: dimensioni, quota e previsioni 2034
Dimensioni e previsioni del mercato della cromatografia preparativa e di processo (2021-2034), quota globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipo di prodotto (cromatografia di processo, cromatografia preparativa); utente finale (industria biotecnologica e farmaceutica, industria alimentare e nutraceutica, laboratori di ricerca accademica, altri) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00005339
- Categoria : Produzione e costruzione
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 07, 2026


Dimensioni del mercato nel 2025
12,91 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
23,58 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
7,82 %
Tasso di crescita
Mercato di riferimento
172,52 miliardi di dollari USA
(2026-2034)
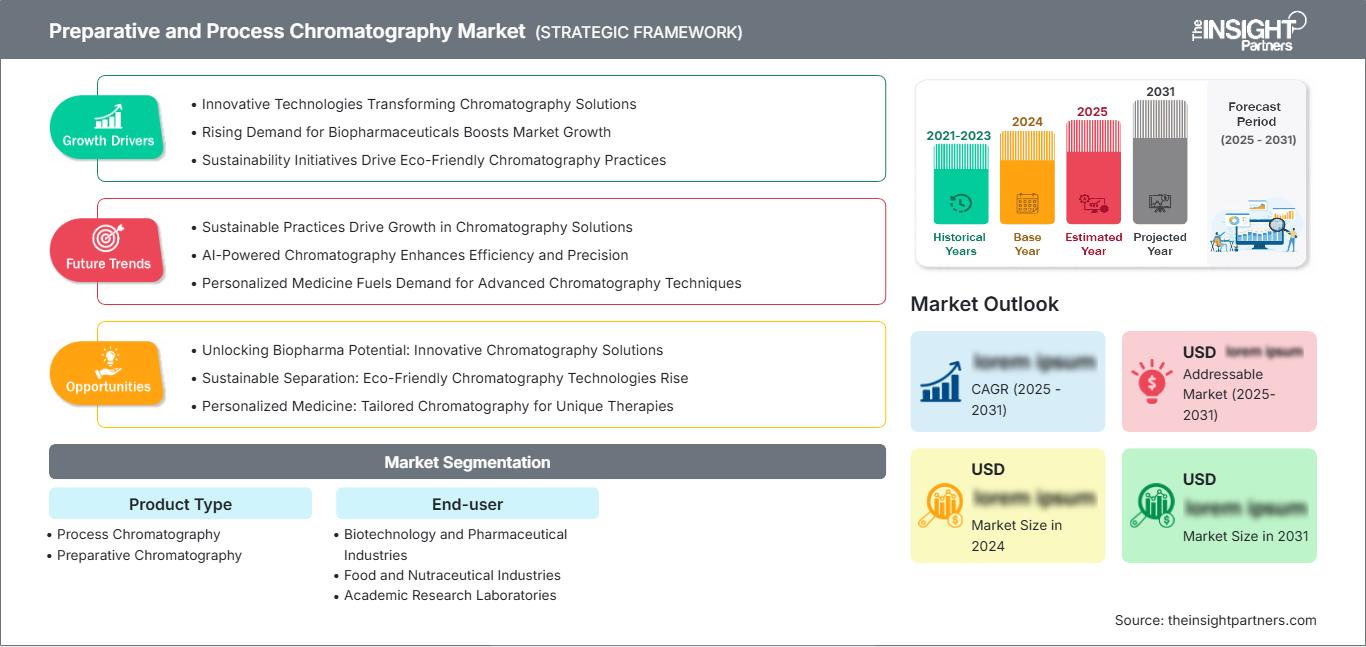
Il mercato della cromatografia preparativa e di processo si colloca all'intersezione tra la produzione biofarmaceutica, la purificazione dei composti e i processi di purificazione a valle sempre più automatizzati. Il mercato, valutato a 12,91 miliardi di dollari nel 2025, dovrebbe raggiungere i 23,58 miliardi di dollari entro il 2034, con un tasso di crescita annuo composto (CAGR) del 7,82% nel periodo 2026-2034. La domanda è influenzata da fattori quali i farmaci biologici, le molecole complesse, l'efficienza di purificazione e la necessità di flussi di lavoro di separazione riproducibili.
Il Nord America mantiene la sua importanza strutturale grazie alla concentrazione di aziende farmaceutiche, di ricerca biotecnologica e di organizzazioni di sviluppo e produzione a contratto. Le dimensioni del mercato della cromatografia preparativa e di processo sono sostenute dai continui investimenti nella produzione di farmaci biologici, nelle piattaforme di purificazione avanzate e nella capacità produttiva nazionale. Si prevede una crescita regionale del 7,8-8,5% fino al 2034, supportata dall'intensificazione dei processi e dai requisiti di produzione incentrati sulla qualità.
Analisi e approfondimenti sul mercato della cromatografia preparativa e di processo.
- Nord America: si stima che il Nord America rappresenterà una quota del 31-35% nel 2025 e crescerà a un tasso annuo composto (CAGR) del 7,8-8,5% tra il 2026 e il 2034, grazie alla capacità biofarmaceutica, all'attività CDMO e a una sofisticata infrastruttura di trasformazione a valle.
- USA: Si stima che gli Stati Uniti rappresenteranno il 72-76% dei ricavi nordamericani nel 2025 e cresceranno a un tasso annuo composto (CAGR) del 7,7-8,3%, trainati dagli investimenti nella produzione e purificazione di farmaci biologici.
- Europa: Si stima che l'Europa deterrà una quota del 26-30% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 7,3-7,9%, con Germania, Regno Unito, Svizzera e Francia a supporto della produzione farmaceutica, dello sviluppo dei processi e dell'adozione di tecnologie.
- Asia-Pacifico: la regione Asia-Pacifico rappresenta una quota di mercato pari a circa il 22-26% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) dell'8,2-8,8%, con Cina, Giappone, Corea del Sud e India che beneficeranno dell'espansione delle capacità di biofabbricazione e ricerca.
- Segmento più ampio: la cromatografia di processo detiene una quota di mercato stimata tra il 58% e il 62% nel 2025 e si prevede che crescerà a un CAGR del 7,8-8,4%, a testimonianza del suo ruolo nella purificazione su scala commerciale.
- Segmento ad alta crescita: la cromatografia preparativa rappresenta circa il 38-42% della quota di mercato nel 2025 e si prevede che registrerà un CAGR dell'8,0-8,6%, supportato dall'isolamento di molecole complesse.
- Aziende chiave analizzate nel dettaglio: Agilent Technologies Inc.; Bio-Rad Laboratories, Inc.; Chiral Technologies, Inc.; General Electric Company; Thermo Fisher Scientific Inc.; Novasep Holding SAS; Pall Corporation; Shimadzu Corporation; Merck KGaA; Waters Corporation.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Dai dispositivi di separazione autonomi all'integrazione di colonne, resine, rivelatori, raccoglitori di frazioni e persino software e automazione per i processi, il settore è in continua evoluzione. Lo sviluppo di nuovi prodotti si concentrerà maggiormente sulla risoluzione delle problematiche relative a biomolecole, oligonucleotidi, peptidi e impurità legate agli anticorpi. Si registreranno inoltre miglioramenti in termini di tolleranza alla pressione, capacità di legame, selettività, efficienza dei solventi e scalabilità, al fine di facilitare il passaggio dalla fase di sviluppo analitico a quella di purificazione e produzione.
In futuro, gli investimenti si estenderanno dai soliti centri di produzione farmaceutica ad altri siti produttivi in Asia e a specifiche CDMO (Contract Development and Manufacturing Organization). La coerenza dei processi e la tracciabilità della qualità, in un'ottica normativa, favoriranno l'adozione di tecnologie di purificazione automatizzate. Altri fattori che guideranno gli investimenti nel mercato includeranno la sostenibilità, intesa come minore utilizzo di solventi, maggiore efficienza delle resine, processi più rapidi e un recupero più elevato.
Ambito del rapporto sul mercato della cromatografia preparativa e di processo
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 12,91 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 23,58 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 7,82% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato della cromatografia preparativa e di processo
La crescita della domanda è sempre più legata al numero e alla complessità crescenti dei prodotti biologici che richiedono una purificazione a valle. La crescita del mercato della cromatografia preparativa e di processo è supportata da flussi di lavoro in cui purezza, recupero, scalabilità e uniformità dei lotti devono essere bilanciati simultaneamente. Le aziende farmaceutiche, le aziende biotecnologiche e le CDMO (Contract Development and Manufacturing Organization) considerano pertanto la cromatografia come una tecnologia critica per il processo, piuttosto che come un semplice requisito di laboratorio analitico.
L'ecosistema comprende produttori di resine e fasi stazionarie, produttori di colonne, produttori di sistemi, fornitori di automazione, aziende farmaceutiche, organizzazioni di sviluppo e produzione a contratto (CDMO), laboratori e distributori. Le dinamiche di mercato derivano dalle specifiche caratteristiche chimiche delle resine e delle colonne, dai rivelatori e dai servizi necessari. Una maggiore capacità produttiva in termini di materiali e versioni preconfezionate può ridurre i tempi di sviluppo, mentre la modularità offre ai produttori la flessibilità di adattare i sistemi di purificazione ai volumi di prodotto variabili.
Le dinamiche di mercato sono probabilmente influenzate dalla competenza applicativa e dalla disponibilità di strumentazione. Agilent Technologies Inc., Waters Corporation, Shimadzu Corporation, Bio-Rad Laboratories, Inc. e Thermo Fisher Scientific Inc. producono strumenti cromatografici, colonne, software e/o sistemi analitici e di bioprocessamento. Merck KGaA e Pall Corporation offrono soluzioni di purificazione su scala industriale molto solide, mentre Chiral Technologies, Inc. è specializzata in separazioni chirali.
Gli investimenti strategici si stanno orientando verso l'automazione, l'integrazione dei flussi di lavoro e soluzioni specifiche per le applicazioni. Novasep Holding SAS contribuisce con la sua esperienza nella cromatografia di processo, mentre General Electric Company mantiene la sua rilevanza grazie alla sua consolidata presenza storica nel settore della cromatografia e delle tecnologie per le scienze biologiche. La differenziazione dipende sempre più dall'affidabilità dell'ampliamento di scala, dalla compatibilità dei materiali di consumo, dalle reti di assistenza, dal supporto allo sviluppo di metodi e dalla capacità di gestire molecole sempre più eterogenee senza compromettere la produttività.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato della cromatografia preparativa e di processo: approfondimenti strategici
Approfondimenti regionali
Mercato nordamericano della cromatografia preparativa e di processo
Si stima che il Nord America deterrà una quota di mercato del 31-35% nel 2025, con un tasso di crescita annuo composto (CAGR) regionale del 7,8-8,5%. Gli Stati Uniti dominano la domanda regionale grazie alle estese reti di sviluppo e produzione commerciale gestite da aziende farmaceutiche, sviluppatori di biotecnologie e CDMO (Contract Development and Manufacturing Organization). Il Canada contribuisce alla domanda attraverso la ricerca biotecnologica e la produzione farmaceutica specializzata.
L'ecosistema regionale favorisce la purificazione ad alto rendimento, l'integrazione analitica dei processi e le piattaforme cromatografiche scalabili. Gli investimenti nella capacità di biofabbricazione nazionale rafforzano la domanda di tecnologie a valle affidabili, mentre i rigorosi requisiti di qualità incoraggiano metodi riproducibili. L'intensificazione dei processi e il controllo automatizzato dovrebbero sostenere l'adozione di tali tecnologie negli impianti commerciali di produzione di farmaci biologici e nella produzione di terapie avanzate.
Mercato statunitense della cromatografia preparativa e di processo
Nel 2025, gli Stati Uniti rappresenteranno circa il 72-76% del fatturato del mercato nordamericano della cromatografia preparativa e di processo, con una crescita prevista tra il 7,7% e l'8,3%. La loro posizione di leadership riflette la concentrazione di produttori farmaceutici, aziende biotecnologiche, CDMO (Contract Development and Manufacturing Organization) e organizzazioni di ricerca che necessitano di infrastrutture di purificazione sofisticate.
Agilent Technologies Inc., Bio-Rad Laboratories, Inc., Thermo Fisher Scientific Inc., Pall Corporation e Waters Corporation vantano una solida presenza commerciale e tecnica in diversi settori applicativi. La domanda spazia dalla purificazione di farmaci biologici alla lavorazione di peptidi, dall'isolamento di piccole molecole allo sviluppo di metodi su scala di laboratorio. Il crescente ricorso all'outsourcing presso le CDMO (Contract Development and Manufacturing Organization) favorisce inoltre l'adozione di piattaforme cromatografiche standardizzate che consentano un trasferimento efficiente dei metodi tra i siti di sviluppo e di produzione.
Mercato europeo della cromatografia preparativa e di processo
Si stima che l'Europa rappresenterà una quota del 26-30% del mercato della cromatografia preparativa e di processo nel 2025 e si prevede che crescerà del 7,3-7,9%. La Germania è leader a livello regionale, supportata dalla produzione farmaceutica, dalle infrastrutture biotecnologiche e dai principali fornitori di tecnologia. Il Regno Unito e la Francia contribuiscono attraverso ecosistemi farmaceutici ad alta intensità di ricerca e organizzazioni di sviluppo specializzate.
La Germania coniuga grandi impianti farmaceutici con l'esperienza nelle tecniche cromatografiche e strutture produttive all'avanguardia. Merck KGaA offre una capacità tecnologica di processo essenziale per la regione, mentre altre aziende e istituti europei contribuiscono allo sviluppo di tecniche di purificazione. La crescente domanda è legata a farmaci biologici, biosimilari e preziosi principi attivi farmaceutici che necessitano di processi di purificazione a valle.
Regno Unito, Francia, Italia e Spagna conducono ricerche e producono prodotti farmaceutici. Tuttavia, le caratteristiche della domanda differiscono da un produttore all'altro in base alla scala di produzione e al grado di applicazione delle biotecnologie. Il Regno Unito si concentra sulla ricerca e sullo sviluppo di farmaci biologici, mentre la Francia vanta un vantaggio nella produzione farmaceutica. Anche Italia e Spagna contribuiscono con un'attiva produzione e ricerca farmaceutica. La Germania è il paese di maggior successo in Europa.
Mercato della cromatografia preparativa e di processo nella regione Asia-Pacifico
Nel 2025 , la regione Asia-Pacifico (APAC) rappresenterà circa il 22-26% della quota di mercato della cromatografia preparativa e di processo, con una crescita prevista dell'8,2-8,8%, risultando la regione principale a più rapida crescita. La Cina è in testa, seguita da Giappone, Corea del Sud, India e Australia. L'espansione della capacità produttiva farmaceutica e biotecnologica supporta l'approvvigionamento di apparecchiature e materiali di consumo.
Cina e India stanno rafforzando le proprie capacità produttive e di outsourcing, mentre Giappone e Corea del Sud mantengono ecosistemi farmaceutici e di ricerca all'avanguardia. Il sostegno governativo alle biotecnologie, alla produzione locale e allo sviluppo di farmaci avanzati incentiva gli investimenti regionali. L'Australia contribuisce attraverso istituti di ricerca e attività biotecnologiche specializzate, creando domanda sia di sistemi preparativi che di tecnologie di purificazione scalabili.
Mercato della cromatografia preparativa e di processo in Medio Oriente e Africa
Si prevede che la domanda di cromatografia preparativa e di processo in Medio Oriente e Africa crescerà del 6,3-7,0%, con l'Arabia Saudita a guidare lo sviluppo regionale, seguita da Emirati Arabi Uniti e Sudafrica. La localizzazione della produzione farmaceutica, gli investimenti nel settore sanitario e la modernizzazione dei laboratori stanno gradualmente ampliando la domanda di tecnologie di separazione avanzate.
L'Arabia Saudita e gli Emirati Arabi Uniti stanno investendo in infrastrutture sanitarie e nel settore delle scienze biologiche, mentre il Sudafrica offre una base di ricerca e farmaceutica relativamente consolidata. Il resto del Medio Oriente e dell'Africa, pur rimanendo di dimensioni più ridotte, beneficia della modernizzazione dei laboratori e della localizzazione della produzione farmaceutica. Le considerazioni relative alla produzione ad alta intensità energetica stimolano inoltre l'interesse per sistemi efficienti che riducano l'uso di solventi, i tempi di lavorazione e i requisiti operativi.
Analisi di segmentazione
Tipo di prodotto
La segmentazione per tipologia di prodotto riflette diversi obiettivi operativi nello sviluppo analitico, nell'isolamento dei composti e nella purificazione commerciale. Si prevede che la cromatografia di processo crescerà a un CAGR del 7,8-8,4%, supportata dalla biofabbricazione commerciale, mentre la cromatografia preparativa dovrebbe crescere dell'8,0-8,6%, a causa delle crescenti esigenze di isolamento di molecole ad elevata purezza. Il mercato della cromatografia preparativa e di processo, pertanto, comprende sia la purificazione in fase di sviluppo che i flussi di lavoro su scala produttiva.
- Cromatografia di processo: La cromatografia di processo rimane la categoria di prodotto più ampia perché supporta la purificazione a valle scalabile dei prodotti biologici. La domanda si concentra sulla riproducibilità, sulle prestazioni delle resine, sulla capacità di processo e sull'efficiente rimozione delle impurità nelle operazioni di produzione commerciale.
- Cromatografia preparativa: La cromatografia preparativa è utilizzata per l'isolamento e la purificazione di composti, dove un elevato recupero e un'elevata purezza sono essenziali. La domanda è rafforzata dalla scoperta di nuovi farmaci, dalla chimica di sintesi, dalla ricerca sui peptidi e dalla crescente complessità delle molecole che entrano nei processi di sviluppo.
utente finale
Le dinamiche degli utenti finali sono influenzate dalla scala, dai requisiti normativi e dalla complessità molecolare di ciascun ambiente applicativo. Si prevede che i settori delle biotecnologie e dell'industria farmaceutica cresceranno a un tasso annuo composto (CAGR) dell'8,0-8,6%, sostenuti dai farmaci biologici e dalle terapie avanzate. I settori alimentare e nutraceutico e i laboratori di ricerca accademica rimangono utenti importanti, con una domanda legata alla purificazione, alla caratterizzazione e alla produttività della ricerca.
- Settori biotecnologico e farmaceutico: questi utenti rappresentano la principale base di domanda commerciale, che richiede purificazione scalabile, flussi di lavoro validati e prestazioni di separazione costanti. Le decisioni di acquisto tengono sempre più conto dei materiali di consumo a lungo termine, del trasferimento dei metodi, dell'automazione e della documentazione normativa.
- Industria alimentare e nutraceutica: i laboratori del settore alimentare e nutraceutico utilizzano tecniche preparative per la purificazione, il frazionamento e la caratterizzazione dei composti. La domanda è legata agli ingredienti funzionali, ai prodotti naturali, al controllo qualità e al crescente livello di analisi di formulazioni complesse.
- Laboratori di ricerca accademici: i laboratori accademici necessitano di sistemi flessibili per lo sviluppo di metodi, l'isolamento di composti e la ricerca strutturale. L'adozione è influenzata dalla versatilità degli strumenti, dalla convenienza economica della condivisione delle strutture, dalla facilità d'uso del software e dalla capacità di supportare diverse tipologie di campioni.
Panoramica dell'opportunità
|
utente finale |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|
Industrie biotecnologiche e farmaceutiche |
Alto |
Purificazione biologica |
Maturo |
|
Industrie alimentari e nutraceutiche |
Mezzo |
Prodotti naturali |
Scalatura |
|
Laboratori di ricerca accademica |
Mezzo |
Automazione del metodo |
Scalatura |
Analisi dei fattori di crescita e dell'impatto sul mercato della cromatografia preparativa e di processo.
Complessità crescente nella produzione biofarmaceutica
La crescente diversificazione di proteine terapeutiche, peptidi, prodotti a base di acidi nucleici e altre molecole complesse impone maggiori esigenze tecniche ai processi di purificazione a valle. Le diverse cariche, dimensioni, idrofobicità e profili di impurità di tali molecole possono richiedere una serie di processi cromatografici per ottenere purezza e resa sufficienti. È evidente che tali requisiti tecnici richiedono resine con maggiore capacità, fasi stazionarie adeguate, colonne più robuste e, in generale, un sistema di purificazione efficiente. Sono necessari processi facilmente scalabili e senza perdite di resa. Con la diversificazione delle pipeline, i fornitori in grado di offrire molteplici modalità di purificazione e diverse scale operative assumono un'importanza sempre maggiore. Un tale approccio consentirà maggiori investimenti in piattaforme in grado di migliorare l'efficienza e la coerenza dei processi.
Espansione della capacità di produzione CDMO e in outsourcing
L'emergere di organizzazioni di sviluppo e produzione a contratto (CDMO) sta ridefinendo le modalità di acquisto e utilizzo delle apparecchiature per la cromatografia. Nelle applicazioni CDMO, è necessario poter soddisfare le esigenze di diversi clienti, tipologie di molecole, dimensioni dei lotti e requisiti di processo all'interno dello stesso stabilimento. Pertanto, è fondamentale che le apparecchiature siano modulari, le colonne versatili, i metodi trasferibili e i materiali di consumo uniformi. Il modello di business della produzione in outsourcing accresce inoltre l'importanza dei tempi di attività e dell'assistenza tecnica, data la relazione diretta tra la pianificazione del processo e gli impegni di consegna al cliente. I fornitori che offrono soluzioni di sviluppo applicativo e metodologico, nonché soluzioni scalabili, saranno in grado di generare una domanda ricorrente a seguito degli acquisti di apparecchiature. Questo effetto è evidente nei settori in cui le aziende farmaceutiche esternalizzano lo sviluppo dei processi e la produzione.
Maggiore enfasi sull'efficienza di purificazione e sull'utilizzo delle risorse.
Si sta ponendo sempre maggiore attenzione al miglioramento dei tassi di recupero, alla riduzione del consumo di solventi, alla diminuzione dei tempi di ciclo e alla massimizzazione delle rese di resina. Nei casi in cui è necessario eseguire diverse fasi di purificazione, la fase cromatografica stessa può contribuire in modo significativo al carico complessivo del processo a valle, rendendo economicamente vantaggiosi i miglioramenti in termini di efficienza. Un'elevata capacità di legame, una buona selettività, proprietà di flusso efficaci e la gestione delle frazioni tramite automazione contribuirebbero a ridurre i limiti di processo senza compromettere la resa del prodotto. L'uso efficiente delle risorse è ora considerato un fattore sempre più rilevante nella valutazione dei processi, poiché i produttori considerano contemporaneamente i costi operativi e l'impatto ambientale.
Tendenze future del mercato della cromatografia preparativa e di processo
Trasferimento intelligente del metodo analitico a quello preparativo
La prossima fase dell'automazione di laboratorio vedrà una crescente connessione tra screening analitico e purificazione preparativa attraverso il trasferimento di metodi guidato da software. Invece di affidarsi esclusivamente all'interpretazione di esperti, i sistemi potranno valutare la difficoltà di separazione, raccomandare le condizioni operative e generare metodi di purificazione scalabili a partire dai dati di screening. Questo approccio può abbreviare i cicli di sviluppo e rendere la purificazione sofisticata accessibile a una base di utenti più ampia. La gestione automatizzata delle frazioni, il tracciamento dei campioni e il rilevamento integrato ridurranno ulteriormente l'intervento manuale. Con l'aumentare delle dimensioni delle librerie di composti e della diversità molecolare nei laboratori, i flussi di lavoro intelligenti diventeranno probabilmente un fattore di differenziazione competitivo. Le tendenze del mercato della cromatografia preparativa e di processo indicano quindi una propensione verso sistemi che combinano il controllo dello strumento, lo sviluppo di metodi, l'interpretazione dei dati e l'esecuzione della purificazione all'interno di un ambiente digitale coordinato.
Piattaforme di separazione a basso consumo di solventi e alta produttività
Le piattaforme future probabilmente si concentreranno sulle prestazioni di separazione, riducendo al contempo l'intensità del solvente e migliorando la produttività. La SFC preparativa può offrire un minore consumo di solventi organici per applicazioni appropriate, mentre fasi stazionarie migliorate possono consentire una maggiore ritenzione, una migliore selettività e cicli di purificazione più brevi. I fornitori probabilmente perfezioneranno anche l'hardware delle colonne e i materiali del percorso di flusso per ridurre le interazioni indesiderate che influiscono sul recupero e sulla qualità del picco. Questi cambiamenti possono supportare gli obiettivi di sostenibilità senza trattare le prestazioni ambientali separatamente dalla produttività. Il monitoraggio digitale può consentire di regolare le condizioni operative in base alle caratteristiche del campione, riducendo le elaborazioni non necessarie. Nel tempo, le decisioni di acquisto valuteranno sempre più congiuntamente l'efficienza del solvente, la durata della colonna, il recupero, la produttività e i requisiti di manutenzione, anziché selezionare i sistemi esclusivamente in base al costo iniziale.
Opportunità di mercato nella cromatografia preparativa e di processo
Espansione della capacità di purificazione avanzata in Asia
Si stanno aprendo opportunità di investimento in Cina, India, Corea del Sud e altri centri manifatturieri asiatici, dove la produzione farmaceutica e le capacità biotecnologiche sono in espansione. I fornitori possono rivolgersi a questi mercati attraverso supporto tecnico localizzato, configurazioni di apparecchiature scalabili, laboratori applicativi e partnership con CDMO (Contract Development and Manufacturing Organization). Le previsioni per il mercato della cromatografia preparativa e di processo indicano che una più rapida espansione della produzione regionale può creare domanda non solo di sistemi, ma anche di colonne, resine, pezzi di ricambio, servizi di validazione e formazione. Le catene di approvvigionamento localizzate possono ridurre i ritardi di approvvigionamento e rafforzare la fiducia dei clienti. Le aziende che allineano le specifiche di prodotto alle pratiche di produzione regionali e alle aspettative normative possono consolidare la propria posizione prima che l'espansione della capacità produttiva raggiunga la maturità. Le opportunità sono particolarmente rilevanti per i fornitori in grado di supportare sia lo sviluppo di processi su scala di laboratorio sia la successiva scalabilità commerciale.
Soluzioni di purificazione integrate per modalità complesse
Le complesse modalità terapeutiche creano opportunità per i fornitori di combinare sistemi cromatografici, resine, colonne, rivelatori, software e servizi di sviluppo di processi in soluzioni integrate. Invece di vendere apparecchiature isolate, i fornitori possono affrontare specifiche sfide di purificazione che coinvolgono peptidi, oligonucleotidi, proteine e altre molecole difficili. Questo approccio può creare relazioni più solide con i clienti, poiché le prestazioni del processo dipendono dalla compatibilità tra i diversi componenti. I fornitori possono anche utilizzare i dati applicativi per sviluppare flussi di lavoro specializzati per particolari classi di molecole, riducendo l'onere di sviluppo dei metodi per i clienti. Gli investimenti dovrebbero privilegiare piattaforme con architettura modulare, materiali di consumo scalabili, forte connettività dati e competenze specifiche per l'applicazione. L'opportunità che ne deriva è meno dipendente dai cicli di sostituzione degli strumenti e più strettamente legata all'attività di purificazione ricorrente nella ricerca, nello sviluppo clinico e nella produzione commerciale.
Domande frequenti

Nivedita è una ricercatrice affermata con oltre 9 anni di esperienza in ricerche di mercato e consulenza aziendale. Attualmente Project Manager nel settore ICT presso The Insight Partners, vanta una profonda esperienza nella gestione e nell'esecuzione di incarichi di ricerca sindacati, personalizzati, in abbonamento e di consulenza in diversi settori tecnologici.
Con una comprovata esperienza nell'analisi basata sui dati e nella fornitura di insight fruibili, Nivedita ha contribuito in modo determinante a diversi progetti critici. Il suo lavoro include l'esecuzione end-to-end dei progetti, dalla comprensione degli obiettivi del cliente all'analisi delle tendenze di mercato, fino alla formulazione di raccomandazioni strategiche. Ha collaborato ampiamente con aziende leader nel settore ICT, aiutandole a identificare opportunità di mercato e a gestire i cambiamenti del settore.
Nivedita ha conseguito un MBA in Management presso IMS, Dehradun. Prima di entrare in The Insight Partners, ha maturato una preziosa esperienza presso MarketsandMarkets e Future Market Insights a Pune, dove ha ricoperto diversi ruoli di ricerca e ha costruito solide basi nell'analisi di settore e nel coinvolgimento dei clienti.
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -