
プリパラティヴ・プロセスクロマトグラフィー市場:規模・需要・予測 2034
分取クロマトグラフィーおよびプロセスクロマトグラフィー市場の規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポートの対象範囲:製品タイプ別(プロセスクロマトグラフィー、分取クロマトグラフィー)、エンドユーザー別(バイオテクノロジーおよび製薬業界、食品および栄養補助食品業界、学術研究機関、その他)、地域別(北米、ヨーロッパ、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00005339
- カテゴリー : 製造業と建設業
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 07, 2026


2025年の市場規模
US $ 129億1000 万
基準年値
2034年の予測
23.58米ドル 万
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
7.82 %
成長率
対象市場
172.52米ドル 億2,000万
(2026年~2034年)
分取クロマトグラフィーおよびプロセスクロマトグラフィー市場は、バイオ医薬品製造、化合物精製、そしてますます自動化が進む下流工程の交差点に位置しています。同市場は2025年には129億1,000万米ドルと評価され、2034年には235億8,000万米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)7.82%で拡大すると見込まれています。需要は、バイオ医薬品、複雑な分子、精製効率、そして再現性の高い分離ワークフローの必要性によって形成されています。
北米は、医薬品製造、バイオテクノロジー研究、受託開発製造組織が集中しているため、構造的に重要な地域であり続けています。分取クロマトグラフィーおよびプロセスクロマトグラフィー市場の規模は、バイオ医薬品製造、高度な精製プラットフォーム、および国内製造能力への継続的な投資によって支えられています。地域全体の成長率は、プロセス強化と品質重視の製造要件に支えられ、2034年まで7.8~8.5%と予測されています。
分取クロマトグラフィーおよびプロセスクロマトグラフィー市場の評価と洞察
- 北米:北米は2025年には31~35%のシェアを占めると推定されており、バイオ医薬品製造能力、CDMO(医薬品受託開発製造機関)の活動、高度な下流工程インフラに支えられ、2026年から2034年にかけて年平均成長率(CAGR)7.8~8.5%で成長すると予測されている。
- 私たち:米国は2025年には北米の収益の72~76%を占めると推定されており、バイオ医薬品の製造および精製への投資に牽引され、年平均成長率(CAGR)は7.7~8.3%で成長すると予測されている。
- ヨーロッパ:ヨーロッパは2025年には推定26~30%のシェアを占め、年平均成長率(CAGR)7.3~7.9%で成長すると予測されており、ドイツ、英国、スイス、フランスが医薬品製造、プロセス開発、技術導入を支えている。
- アジア太平洋地域:アジア太平洋地域は2025年には約22~26%のシェアを占め、8.2~8.8%の年平均成長率で拡大すると予想されており、中国、日本、韓国、インドはバイオ製造および研究能力の拡大から恩恵を受けると見込まれています。
- 最大のセグメント:プロセスクロマトグラフィーは、2025年には推定58~62%の市場シェアを占め、商業規模の精製における役割を反映して、年平均成長率(CAGR)7.8~8.4%で成長すると予測されている。
- 高成長セグメント:分取クロマトグラフィーは、2025年には市場シェアの約38~42%を占め、複雑な分子の分離に支えられ、年平均成長率(CAGR)8.0~8.6%を記録すると予想されています。
- 詳細に分析された主要企業:アジレント・テクノロジー、バイオ・ラッド・ラボラトリーズ、カイラル・テクノロジー、ゼネラル・エレクトリック、サーモフィッシャーサイエンティフィック、ノバセップ・ホールディング、ポール・コーポレーション、島津製作所、メルク、ウォーターズ。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
分離装置単体から、カラム、樹脂、検出器、分画コレクター、さらには処理用ソフトウェアや自動化システムまでを統合した製品まで、業界は発展を続けています。今後、生体分子、オリゴヌクレオチド、ペプチド、抗体関連不純物といった課題の解決を目指した製品開発がさらに進められるでしょう。また、耐圧性、結合容量、選択性、溶媒効率、スケール移行性の向上も図られ、分析開発から精製・製造への移行が容易になるはずです。
今後、設備投資は従来の医薬品製造拠点以外にも、アジアの他の製造拠点や特定のCDMO(医薬品受託開発製造機関)へと拡大していくでしょう。規制当局の重視するプロセス一貫性と品質トレーサビリティは、自動精製技術の導入を促進するでしょう。市場における設備投資を推進するその他の要因としては、持続可能性が挙げられます。これは、溶媒使用量の削減、樹脂効率の向上、処理速度の向上、回収率の向上を意味します。
分取クロマトグラフィーおよびプロセスクロマトグラフィー市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 129億1000万米ドル |
| 2034年までの市場規模 | 235億8000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 7.82% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
分取クロマトグラフィーおよびプロセスクロマトグラフィー市場分析
需要の伸びは、下流精製を必要とする生物学的製品の種類と複雑さの増大と密接に関連している。分取クロマトグラフィーおよびプロセスクロマトグラフィー市場の成長は、純度、回収率、拡張性、バッチの一貫性を同時にバランスよく考慮する必要のあるワークフローによって支えられている。そのため、製薬メーカー、バイオテクノロジー企業、CDMO(医薬品受託製造開発機関)は、クロマトグラフィーを単なる分析ラボの要件としてではなく、プロセス上不可欠な技術として評価している。
このエコシステムには、樹脂および固定相メーカー、カラムメーカー、システムメーカー、自動化機器サプライヤー、製薬会社、受託開発製造機関(CDMO)、研究所、販売代理店が含まれます。市場の動向は、樹脂やカラムの特定の化学組成、検出器、および必要とされるサービスによって左右されます。材料の生産能力の向上やプレパッケージ化によって開発期間を短縮できる一方、モジュール化によってメーカーは製品量の変化に合わせて精製ラインを柔軟に調整できます。
市場の動向は、アプリケーションの専門知識と計測機器の入手可能性によって左右される可能性が高い。アジレント・テクノロジー、ウォーターズ、島津製作所、バイオ・ラッド・ラボラトリーズ、サーモフィッシャーサイエンティフィックは、クロマトグラフィー機器、カラム、ソフトウェア、分析システム、バイオプロセスシステムを製造している。メルクとポールは、プロセススケールでの精製ソリューションを強力に提供しており、一方、キラル・テクノロジーズはキラル分離を専門としている。
戦略的投資は、自動化、ワークフロー統合、および用途別ソリューションへとシフトしています。Novasep Holding SASはプロセスクロマトグラフィーの専門知識を提供し、General Electric Companyは長年にわたるクロマトグラフィーおよびライフサイエンス技術の実績を通じて、依然として重要な役割を担っています。差別化は、スケールアップの信頼性、消耗品の互換性、サービスネットワーク、メソッド開発サポート、そしてスループットを損なうことなくますます多様化する分子に対応できる能力にますます依存するようになっています。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
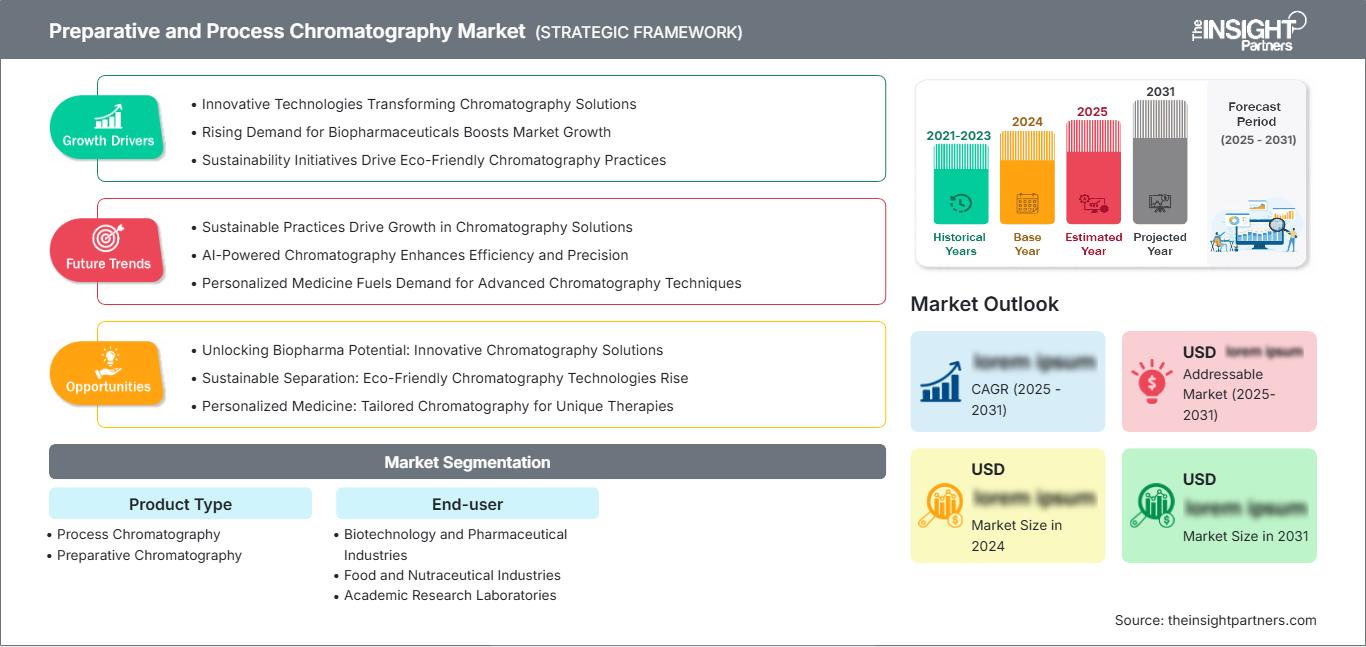
分取クロマトグラフィーおよびプロセスクロマトグラフィー市場:戦略的洞察
地域別分析
北米の分取クロマトグラフィーおよびプロセスクロマトグラフィー市場
北米は2025年には市場シェアの31~35%を占めると推定され、地域全体の年平均成長率(CAGR)は7.8~8.5%となる見込みです。米国は、製薬会社、バイオテクノロジー開発企業、医薬品受託製造開発機関(CDMO)が広範な開発・商業生産ネットワークを運営しているため、地域需要を牽引しています。カナダは、バイオテクノロジー研究と専門的な医薬品生産を通じて需要を支えています。
地域のエコシステムは、ハイスループット精製、プロセス分析統合、および拡張可能なクロマトグラフィープラットフォームに有利です。国内バイオ製造能力への投資は、信頼性の高い下流技術への需要を高め、厳格な品質要件は再現性の高い方法を促進します。プロセスの強化と自動制御は、商業用バイオ医薬品製造施設および先進治療製造における普及を持続させるでしょう。
米国における分取クロマトグラフィーおよびプロセスクロマトグラフィー市場
米国は北米の 分取クロマトグラフィーおよびプロセスクロマトグラフィー市場の約72~76%を占めている。、7.7~8.3%の成長が見込まれています。米国が市場を牽引しているのは、高度な精製インフラを必要とする製薬メーカー、バイオテクノロジー企業、CDMO(医薬品受託製造開発機関)、研究機関が集中しているためです。
アジレント・テクノロジー、バイオ・ラッド・ラボラトリーズ、サーモフィッシャーサイエンティフィック、ポール・コーポレーション、ウォーターズ・コーポレーションは、関連アプリケーションにおいて強力な商業的または技術的なプレゼンスを有しています。需要は、生物製剤の精製、ペプチド処理、低分子化合物の分離、および実験室規模の分析法開発に及びます。CDMOへのアウトソーシングの増加は、開発拠点と生産拠点間で分析法を効率的に移転できる標準化されたクロマトグラフィープラットフォームの普及も促進しています。
欧州の分取クロマトグラフィーおよびプロセスクロマトグラフィー市場
欧州は、2025年には分取クロマトグラフィーおよびプロセスクロマトグラフィー市場の26~30%を占めると推定されており、7.3~7.9%の成長が見込まれている。ドイツは、医薬品製造、バイオテクノロジーインフラ、主要技術サプライヤーに支えられ、地域的な活動を主導している。英国とフランスは、研究開発に重点を置いた医薬品エコシステムと専門的な開発組織を通じて貢献している。
ドイツは、大規模な製薬工場とクロマトグラフィー技術における豊富な経験、そして最先端の製造設備を兼ね備えています。メルクKGaAは、この地域にとって不可欠なプロセス技術力を提供しており、他のヨーロッパ企業や研究機関も精製技術の開発に貢献しています。需要の高まりは、バイオ医薬品、バイオシミラー、そして下流工程を必要とする貴重な医薬品有効成分に関連しています。
英国、フランス、イタリア、スペインは医薬品の研究開発と製造を行っている。しかし、需要の特徴は、生産規模やバイオテクノロジーの応用度合いによってメーカーごとに異なる。英国は研究開発とバイオ医薬品開発に重点を置いている一方、フランスは医薬品製造において優位性を持っている。イタリアとスペインも、活発な医薬品製造と研究によって貢献している。ヨーロッパではドイツが最も成功している国である。
アジア太平洋地域の分取クロマトグラフィーおよびプロセスクロマトグラフィー市場
アジア太平洋地域は、2025年時点で分取クロマトグラフィーおよびプロセスクロマトグラフィー市場の約22~26%を占め、8.2~8.8%の成長が見込まれており、主要地域の中で最も急速に成長する地域となる。中国が首位で、次いで日本、韓国、インド、オーストラリアが続く。医薬品製造およびバイオテクノロジー分野の生産能力拡大が、機器および消耗品の調達を支えている。
中国とインドは製造・アウトソーシング能力を強化しており、日本と韓国は高度な医薬品・研究エコシステムを維持している。バイオテクノロジー、国内製造、先進的な医薬品開発に対する政府の支援は、地域投資を後押ししている。オーストラリアは研究機関と専門的なバイオテクノロジー活動を通じて貢献しており、調製システムと拡張可能な精製技術の両方に対する需要を生み出している。
中東・アフリカの分取クロマトグラフィーおよびプロセスクロマトグラフィー市場
中東・アフリカ地域における分取クロマトグラフィーおよびプロセスクロマトグラフィー市場の需要は、6.3~7.0%の成長が見込まれており、サウジアラビアが地域開発を牽引し、アラブ首長国連邦(UAE)と南アフリカがそれに続くと予測されている。医薬品の現地化、医療投資、および検査室の近代化が、高度な分離技術に対する需要を徐々に拡大させている。
サウジアラビアとアラブ首長国連邦は医療・ライフサイエンス分野のインフラ整備に投資しており、南アフリカは比較的確立された研究・製薬基盤を有している。中東・アフリカのその他の国々は規模こそ小さいものの、研究所の近代化と医薬品の現地生産化の恩恵を受けている。エネルギー集約型の製造における課題も、溶媒使用量、処理時間、運転要件を削減する効率的なシステムへの関心を高めている。
セグメンテーション分析
製品タイプ
製品タイプのセグメンテーションは、分析開発、化合物分離、商業精製といった異なる運用目標を反映しています。プロセスクロマトグラフィーは、商業バイオ製造に支えられ、年平均成長率(CAGR)7.8~8.4%で成長すると予測されています。一方、分取クロマトグラフィーは、高純度分子分離に対する要求の高まりを反映し、8.0~8.6%の成長が見込まれています。したがって、分取クロマトグラフィーとプロセスクロマトグラフィーの市場範囲は、開発段階の精製と生産規模のワークフローの両方を網羅しています。
- プロセスクロマトグラフィー:プロセスクロマトグラフィーは、生物学的製品の拡張可能な下流精製を支えるため、依然として最大の製品カテゴリーです。需要は、商業生産工程全体における再現性、樹脂性能、処理能力、および効率的な不純物除去に集中しています。
- 分取クロマトグラフィー:分取クロマトグラフィーは、高い回収率と純度が不可欠な化合物の分離・精製に用いられます。医薬品開発、合成化学、ペプチド研究、そして開発パイプラインに入る分子の複雑化に伴い、その需要は高まっています。
エンドユーザー
エンドユーザーの動向は、各アプリケーション環境の規模、規制要件、および分子の複雑さによって左右されます。バイオテクノロジーおよび製薬業界は、生物製剤や先進的な治療法に支えられ、年平均成長率(CAGR)8.0~8.6%で成長すると予測されています。食品・栄養補助食品業界および学術研究機関も引き続き重要なユーザーであり、その需要は精製、特性評価、および研究スループットに関連しています。
- バイオテクノロジーおよび製薬業界:これらのユーザーは、拡張可能な精製、検証済みのワークフロー、および一貫した分離性能を必要とする、商業的な需要の中核を成す顧客層です。調達決定においては、消耗品の耐用年数、メソッドの移転、自動化、および規制関連文書がますます重視されるようになっています。
- 食品・栄養補助食品業界:食品・栄養補助食品研究所では、精製、分画、化合物特性評価のための調製技術が用いられています。需要は、機能性成分、天然物、品質管理、そして複雑な製剤に対する分析的精査の強化と密接に関連しています。
- 学術研究室:学術研究室では、方法開発、化合物分離、構造研究のための柔軟なシステムが求められます。導入の決め手となるのは、機器の汎用性、共有施設の経済性、ソフトウェアの使いやすさ、そして多様なサンプルタイプに対応できる能力です。
機会の概要
|
エンドユーザー |
収益貢献 |
トレンドタグ |
導入段階 |
|
バイオテクノロジーおよび製薬業界 |
高い |
生物学的精製 |
成熟した |
|
食品および栄養補助食品業界 |
中くらい |
天然物 |
スケーリング |
|
学術研究室 |
中くらい |
メソッドの自動化 |
スケーリング |
分取クロマトグラフィーおよびプロセスクロマトグラフィー市場の成長要因と影響分析
バイオ医薬品製造の複雑化
治療用タンパク質、ペプチド、核酸系製品、その他の複雑な分子の多様化が進むにつれ、それらの下流精製における技術的要求も高まっています。これらの分子は電荷、サイズ、疎水性、不純物プロファイルが異なるため、十分な純度と回収率を得るためには、一連のクロマトグラフィープロセスが必要となる場合があります。このような技術的要求は、より高い容量を持つ樹脂、適切な固定相、より強力なカラム、そして精製システム全般に対する要求を高めることは明らかです。容易にスケールアップでき、収率の低下がないプロセスが求められています。パイプラインの多様化に伴い、複数の精製モードと様々な規模の操作に対応できるサプライヤーの重要性がますます高まっています。このようなアプローチにより、プロセスの効率と一貫性を向上させるプラットフォームへの投資を拡大することが可能になります。
CDMOおよびアウトソーシング製造能力の拡大
受託開発製造組織(CDMO)の台頭により、クロマトグラフィー用機器の購入方法と使用方法が大きく変化しています。CDMOの用途では、同一施設内で多様な顧客、分子タイプ、バッチサイズ、プロセス要件に対応する必要があります。そのため、機器はモジュール式で、カラムは汎用性が高く、メソッドは移転可能で、消耗品は一貫性のあるものが求められます。アウトソーシング製造ビジネスモデルでは、プロセススケジュールと顧客への納期が直接的に関連しているため、稼働時間と技術サポートの重要性も高まります。アプリケーション、メソッド開発、拡張可能なソリューションを提供するベンダーは、機器購入後も継続的な需要を実現できるでしょう。この影響は、製薬会社がプロセス開発と製造をアウトソーシングしている地域で顕著に見られます。
精製効率と資源利用効率の向上を重視
回収率の向上、溶媒使用量の削減、サイクルタイムの短縮、樹脂収率の最大化への注目が高まっています。複数の精製工程が必要な場合、クロマトグラフィー工程自体が下流工程全体の負荷に大きく影響するため、効率化を図ることで経済的に大きなメリットが得られます。高い結合容量、優れた選択性、効果的な流動特性、そして自動化による分画管理は、製品収率に影響を与えることなく、処理上の制約を軽減するのに役立ちます。製造業者は、操業コストと環境への影響を同時に考慮しているため、資源の効率的な利用は、プロセス評価においてますます重要な要素となっています。
分取クロマトグラフィーおよびプロセスクロマトグラフィー市場の将来動向
インテリジェントな分析法から分取法への方法移転
ラボオートメーションの次の段階では、ソフトウェアによるメソッド転送を通じて、分析スクリーニングと分取精製がますます密接に連携するようになるでしょう。専門家の解釈に完全に依存するのではなく、システムは分離の難易度を評価し、操作条件を推奨し、スクリーニングデータからスケールアップした精製メソッドを生成できるようになります。このアプローチにより、開発サイクルを短縮し、高度な精製をより幅広いユーザーが利用できるようになります。自動分画処理、サンプル追跡、および統合検出により、手作業による介入はさらに削減されます。ラボがより大規模な化合物ライブラリとより多様な分子を処理するようになるにつれて、インテリジェントなワークフローが競争上の差別化要因となる可能性が高くなります。したがって、分取クロマトグラフィーおよびプロセスクロマトグラフィー市場のトレンドは、機器制御、メソッド開発、データ解釈、および精製実行を連携したデジタル環境内で統合するシステムへと向かっています。
低溶媒・高生産性分離プラットフォーム
将来のプラットフォームは、溶媒使用量を削減し、スループットを向上させながら、分離性能を重視する傾向にある。分取SFCは、適切な用途において有機溶媒の消費量を削減できる一方、改良された固定相は、より強力な保持力、優れた選択性、およびより短い精製サイクルを実現する。サプライヤーはまた、回収率とピーク品質に影響を与える不要な相互作用を低減するために、カラムハードウェアと流路材料を改良する可能性が高い。これらの変更は、環境性能と生産性を切り離して考えることなく、持続可能性目標をサポートすることができる。デジタルモニタリングにより、サンプル特性に応じて運転条件を調整し、不要な処理を削減できる可能性がある。時間の経過とともに、調達決定においては、初期投資コストのみに基づいてシステムを選択するのではなく、溶媒効率、カラム寿命、回収率、スループット、およびメンテナンス要件を総合的に評価する傾向が強まるだろう。
分取クロマトグラフィーおよびプロセスクロマトグラフィーの市場機会
アジアにおける高度精製能力の拡大
中国、インド、韓国、その他のアジアの製造拠点では、医薬品製造とバイオテクノロジーの能力が拡大しており、投資機会が生まれています。サプライヤーは、現地の技術サポート、拡張可能な機器構成、アプリケーションラボ、CDMOとのパートナーシップを通じて、これらの市場をターゲットにすることができます。分取クロマトグラフィーおよびプロセスクロマトグラフィー市場の予測によると、地域における製造の急速な拡大は、システムだけでなく、カラム、樹脂、交換部品、バリデーションサービス、トレーニングに対する需要も生み出す可能性があります。現地のサプライチェーンは、調達の遅延を減らし、顧客の信頼を高めることができます。製品仕様を地域の製造慣行および規制要件に合わせる企業は、能力拡大が成熟する前に、確固たる地位を確立できる可能性があります。特に、ラボスケールのプロセス開発とそれに続く商業スケールアップの両方をサポートできるサプライヤーにとって、機会は重要です。
複雑な治療法に対応する統合精製ソリューション
複雑な治療法は、クロマトグラフィーシステム、樹脂、カラム、検出器、ソフトウェア、およびプロセス開発サービスを統合ソリューションとして組み合わせる機会をサプライヤーに提供します。ベンダーは、個々の機器を販売するのではなく、ペプチド、オリゴヌクレオチド、タンパク質、その他の扱いが難しい分子を含む特定の精製課題に対応できます。このアプローチは、プロセス性能が複数のコンポーネント間の互換性に依存するため、より強固な顧客関係の構築につながります。サプライヤーはまた、アプリケーションデータを使用して特定の分子クラス向けの専用ワークフローを開発し、顧客のメソッド開発の負担を軽減できます。投資においては、モジュール型アーキテクチャ、拡張可能な消耗品、強力なデータ接続性、およびアプリケーション固有の専門知識を備えたプラットフォームを優先すべきです。その結果得られる機会は、機器の交換サイクルに左右されることが少なくなり、研究、臨床開発、および商業生産における繰り返し行われる精製活動により密接に結びつきます。
よくある質問

ニヴェディタは、市場調査とビジネスコンサルティングの分野で9年以上の経験を持つ、優れたリサーチプロフェッショナルです。現在、The Insight PartnersでICT分野のプロジェクトマネージャーを務め、多様なテクノロジー分野におけるシンジケート、カスタム、サブスクリプションベース、そしてコンサルティングといった調査業務の管理と実行において深い専門知識を有しています。
データドリブンな分析と実用的なインサイトを提供してきた実績を持つニヴェディタは、数々の重要プロジェクトにおいて重要な貢献を果たしてきました。クライアントの目標理解、市場動向の分析、そして戦略的な提言の導出に至るまで、プロジェクトをエンドツーエンドで遂行します。彼女は大手ICT企業と幅広く協業し、市場機会の特定や業界の変化への対応を支援してきました。
ニヴェディタは、デラドゥンにあるIMSで経営学のMBAを取得しています。The Insight Partners入社前は、プネーのMarketsandMarketsとFuture Market Insightsで貴重な経験を積み、様々なリサーチ業務を経験することで、業界分析とクライアントエンゲージメントにおける確固たる基盤を築きました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -