
Markt für Prepared Lebensmittel Ausrüstung: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für Maschinen zur Herstellung von Fertiggerichten (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: nach Betriebsart (automatisch, halbautomatisch, manuell); Art (Vorverarbeitung, Verarbeitung, Verpackung); Anwendung (Milchprodukte und Kühlprodukte, Back- und Süßwaren, Fleisch- und Fischprodukte, Snacks und herzhafte Produkte, Saucen, Dressings und Würzmittel, Fertiggerichte) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00004539
- Kategorie : Fertigung und Bau
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 07, 2026


Marktgröße 2025
14,92 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
27,49 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
7,02 %
Wachstumsrate
Adressierbarer Markt
191,42 Mrd. US-Dollar
(2026–2034)
Der Markt für Maschinen zur Herstellung von Fertiggerichten wird im Jahr 2025 auf 14,92 Milliarden US-Dollar geschätzt und soll bis 2034 auf 27,49 Milliarden US-Dollar anwachsen , was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,02 % im Zeitraum 2026–2034 entspricht . Der Markt umfasst Maschinen für die Vorverarbeitung, Verarbeitung und Verpackung von Fertiggerichten. Die Anlagenkonfigurationen reichen von manuellen Systemen bis hin zu hochintegrierten automatischen Produktionslinien und bedienen Verarbeiter, die Wert auf Durchsatz, Konsistenz, Hygiene und Ressourceneffizienz legen.
Nordamerika bleibt ein technologisch hoch entwickelter Markt, gestützt durch Ersatzbedarf, Arbeitskräftemangel, die Produktion von Fertiggerichten und Investitionen in automatisierte Produktionslinien. Das Marktvolumen für Anlagen zur Zubereitung von Speisen wird durch die Modernisierung der Anlagen durch die Verarbeiter im Hinblick auf Hygiene, Rückverfolgbarkeit, flexible Chargenproduktion und niedrigere Betriebskosten weiter gesteigert. Für den Zeitraum 2026–2034 wird ein regionales Wachstum von ca. 6,2–7,0 % CAGR erwartet , wobei Fertiggerichte, Snacks, Backwaren und die Verarbeitung von Proteinen die Nachfrage nach Anlagen stützen.
Marktanalyse und Einblicke für Ausrüstung zur Zubereitung von Speisen
- Nordamerika: Es wird geschätzt, dass Nordamerika im Jahr 2025 einen Marktanteil von 24–28 % halten und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 6,2–7,0 % wachsen wird . Unterstützt wird dies durch Investitionen in die Automatisierung, den Druck auf die Verfügbarkeit von Arbeitskräften, Ersatzzyklen und eine etablierte Infrastruktur für die Herstellung von Fertiggerichten.
- USA: Die USA machen schätzungsweise 82–86 % der nordamerikanischen Nachfrage im Jahr 2025 aus und werden voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,3–7,1 % wachsen , wobei die automatisierte Verarbeitung und Verpackung die Haupttreiber sind.
- Europa: Europa wird im Jahr 2025 einen Anteil von etwa 22–26 % haben und soll zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 6,0–6,8 % wachsen . Deutschland, Italien, Frankreich, Spanien und Großbritannien werden von der Modernisierung der Ausrüstung, den Hygieneanforderungen und Investitionen in Energieeffizienz profitieren.
- Asien-Pazifik: Der Anteil Asien-Pazifiks wird im Jahr 2025 auf 36–40 % geschätzt. Zwischen 2026 und 2034 wird ein jährliches Wachstum von 8,0–8,8 % erwartet , angeführt von China, Indien, Japan, Südkorea und Australien, da die Produktionskapazitäten für verpackte Lebensmittel und die Automatisierung zunehmen.
- Größtes Segment: Der automatische Betriebsmodus wird im Jahr 2025 voraussichtlich einen Marktanteil von 48–54 % erreichen , mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,5–8,3 % im Zeitraum 2026–2034 , was die Prioritäten in Bezug auf Durchsatz und Arbeitseffizienz widerspiegelt.
- Wachstumsstarkes Segment: Der Marktanteil des Verpackungssektors wird im Jahr 2025 auf 28–33 % geschätzt und soll im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,0–8,8 % wachsen , angetrieben durch Convenience-Formate und Automatisierung.
- Detaillierte Analyse der wichtigsten Unternehmen: GEA Group Aktiengesellschaft, Alfa Laval AB, Bühler AG, Marel hf., The Middleby Corporation, Welbilt, Hughes Equipment Company, LLC., Heat and Control, Inc., Bigtem Makine A.Ş., Hup Sheng Machinery and Industry Sdn Bhd.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Fertigungssysteme haben sich von Einzelmaschinen zu Systemen entwickelt, die Vorbereitung, Formgebung, Garen, Transport, Qualitätskontrolle und Verpackung umfassen. Hygienetechnik, Servomechanik, Sensorik, programmierbare Steuerungen und elektronische Überwachung spielen bei der Systemauslegung eine immer wichtigere Rolle. Gerätehersteller entwickeln zudem modulare Systeme, die ohne mechanische Anpassungen mit wechselnden Rezepturen, Verpackungsarten und Chargen umgehen können. Diese Entwicklung unterstreicht die Bedeutung der Systemintegration neben der Maschinenleistung.
Zukünftige Nachfragetrends konzentrieren sich auf flexible Automatisierung, effiziente thermische Verfahren und Anlagen, die kurze Produktzyklen bewältigen können. In aufstrebenden Lebensmittelproduktionszentren in Asien und dem Nahen Osten wird in Kapazitätserweiterungen investiert, während in etablierten Märkten Investitionen in die Erneuerung und Modernisierung bestehender Anlagen fließen. Vorschriften zu Lebensmittelsicherheit, Rückverfolgbarkeit, Hygiene, Energieverbrauch und Abfallvermeidung machen Prozesskontrolle und Reinigungseffizienz der Anlagen immer wichtiger.
Berichtsumfang zum Markt für Ausrüstung zur Zubereitung von Speisen
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 14,92 Milliarden US-Dollar |
| Marktgröße bis 2034 | 27,49 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 7,02 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Ausrüstung zur Zubereitung von Speisen
Die Nachfrage im Markt für Anlagen zur Herstellung von Fertiggerichten wird durch den steigenden Konsum von Convenience-Produkten, die Produktdiversifizierung, den Fachkräftemangel und das Bedürfnis der Verarbeiter nach einer gleichbleibenden Produktionsmenge bestimmt. Das System umfasst die Verarbeitung von Rohmaterialien, das Schneiden, Mischen, Formen, Wärmebehandeln, Fördern, Prüfen und Verpacken. Dadurch ergeben sich Möglichkeiten für Anbieter, die mehrere Prozessschritte kombinieren. Käufer berücksichtigen neben den Anschaffungskosten auch die Gesamtbetriebskosten und beziehen Ausfallzeiten, Rüstzeiten, Hygiene, Energieverbrauch und Wartungsaufwand mit ein.
Das Beschaffungsumfeld hängt von Faktoren wie der Edelstahlverarbeitung, Steuerungssystemen, Antriebssystemen, Sensoren, hygienischen Komponenten und spezifischen Engineering-Leistungen ab. Lange Qualifizierungsphasen ermöglichen es erfahrenen Lieferanten, ihr Anwendungswissen und ihre Servicebasis zu bewahren. Gleichzeitig führt der modulare Aufbau dazu, dass kleinere Produktionsanlagen nur einzelne Engpässe anstatt ganzer Produktionslinien automatisieren. Daraus resultiert eine heterogene Beschaffungssituation: Neue Werke bevorzugen integrierte Systeme, während ältere Anlagen eher auf selektive Nachrüstung setzen.
Eine wettbewerbsfähige Positionierung kombiniert ein breites Produktportfolio mit spezialisierten Verarbeitungskompetenzen. Die GEA Group Aktiengesellschaft bietet Anlagen zur Vorbereitung und Weiterverarbeitung – von Einzelmaschinen bis hin zu automatisierten Linien –, während Alfa Laval AB den Fokus auf hygienische Verarbeitung, Wärmeübertragung, Separation und Ressourceneffizienz legt. Die Bühler AG ist stark in Verarbeitungstechnologien und digitalisierter Produktion, während Marel hf. spezialisierte Automatisierungslösungen für die Lebensmittelverarbeitung anbietet. Diese Positionierung ermöglicht es den Anbietern, sich durch Anwendungswissen, Integration und Lifecycle-Support anstatt allein durch die Hardware der Anlagen zu behaupten. Dies unterstützt die Marktanalyse für Anlagen zur Zubereitung von Speisen hinsichtlich Technologie und Anbieterpositionierung.
Strategische Investitionen konzentrieren sich nun verstärkt auf Automatisierung, Hygiene, Online-Dienste und energieeffiziente Prozesse. Die Middleby Corporation gliedert ihre Lebensmittelverarbeitung in ein eigenständiges Unternehmen aus, während Welbilt das breitere Spektrum an Anlagen der Ali Group abdeckt. Weitere Unternehmen wie Heat and Control, Inc., Bigtem Makine A.Ş., Hughes Equipment Company, LLC. und Hup Sheng Machinery and Industry Sdn Bhd bringen ihre Expertise in den Markt ein.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für Ausrüstung zur Herstellung von Fertiggerichten: Strategische Einblicke
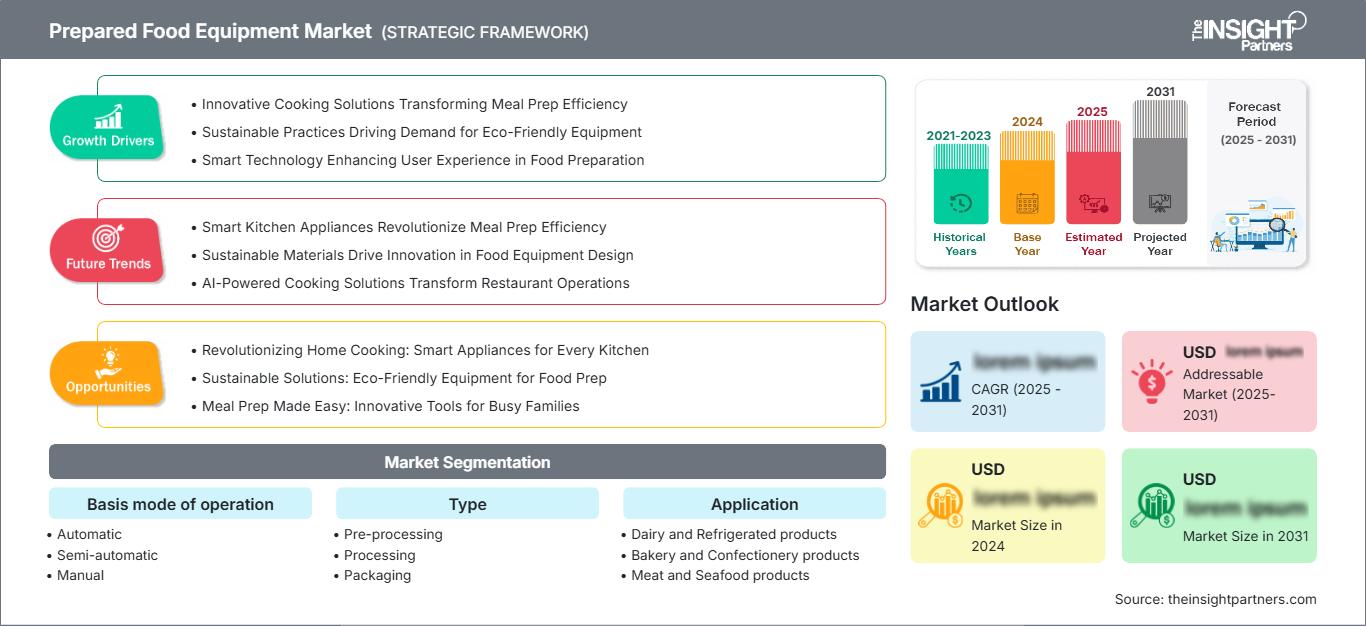
Regionale Einblicke
Markt für Ausrüstung zur Zubereitung von Fertiggerichten in Nordamerika
Nordamerika wird voraussichtlich 2025 einen Marktanteil von 24–28 % halten und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,2–7,0 % wachsen . Die USA dominieren die regionale Nachfrage, gestützt durch große Hersteller von Fertiggerichten, ein ausgefeiltes Vertriebsnetz und einen hohen Anteil an automatisierter Produktion. Kanada trägt durch die Herstellung von Fleisch, Backwaren, Tiefkühlkost und Fertiggerichten zur Nachfrage bei. Die Erneuerung veralteter Maschinen ist ein wichtiger Kaufmechanismus und sichert den Marktanteil der Region im Bereich der Ausrüstung für die Zubereitung von Fertiggerichten.
Hersteller legen zudem Wert auf Hygiene, effiziente Umrüstzeiten, Qualitätskontrolle und Arbeitskosteneinsparung. Automatisierungsanlagen werden zunehmend in die Vorbereitungs-, Koch-, Förder- und Verpackungsprozesse integriert, was zur Standardisierung der Produktionsabläufe in verschiedenen Werken beiträgt. Energie- und Wassereffizienz spielen eine wichtige Rolle bei der Anlagenauswahl, insbesondere wenn Reinigungs- und Wärmebehandlungsprozesse einen Großteil der Kosten ausmachen.
US-Markt für Ausrüstung zur Zubereitung von Speisen
Die USA decken 2025 etwa 82–86 % des nordamerikanischen Bedarfs ab und werden voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,3–7,1 % wachsen . Die Nachfrage konzentriert sich auf große Lebensmittelhersteller, Lohnverpacker, Backwarenhersteller, Proteinproduzenten und Fertiggerichthersteller. Der Wettbewerb unter den Maschinenanbietern fokussiert sich auf Leistung, Zuverlässigkeit, Hygiene und Kompatibilität mit Anlagensteuerungssystemen.
Die technologische Entwicklung wird durch automatisiertes Portionieren, Formen, Garen, Prüfen und Verpacken am Ende der Produktionslinie vorangetrieben. Die Verfügbarkeit von Arbeitskräften und steigende Löhne verstärken die Argumente für die Automatisierung, und flexible Maschinen helfen Herstellern, sich an veränderte Produkte und Verpackungen anzupassen. Die GEA Group Aktiengesellschaft, die Middleby Corporation, Welbilt, Heat and Control, Inc. und andere ausländische Anbieter sind mit ihren Anlagen, Vertriebsnetzen, Service-Netzwerken oder Anwendungen auf dem US-Markt vertreten.
Markt für Ausrüstung zur Zubereitung von Fertiggerichten in Europa
Europa wird 2025 einen Marktanteil von etwa 22–26 % erreichen und voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,0–6,8 % wachsen , wobei Deutschland die regionale Nachfrage anführt. Deutschland vereint fortschrittliche Maschinenbauindustrie mit großen Clustern der Lebensmittelverarbeitung. Großbritannien konzentriert sich auf Fertiggerichte, Backwaren und Convenience-Produkte, während Frankreich eine starke Produktion von Milchprodukten, Fleisch und verarbeiteten Lebensmitteln aufweist. Italien und Spanien tragen durch die Herstellung von Backwaren, Pasta, Soßen, Fleisch und verpackten Lebensmitteln zur Nachfrage bei. Europaweit prägen Energieeffizienz, hygienisches Design, Rückverfolgbarkeit und Wassereinsparung zunehmend die Investitionsentscheidungen für Anlagen. Anbieter mit modularen Produktionslinien und Nachrüstmöglichkeiten sind gut positioniert, da Verarbeiter Nachhaltigkeitsanforderungen mit Produktivität und Kostendisziplin in Einklang bringen müssen.
Markt für Ausrüstung zur Zubereitung von Fertiggerichten im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum (APAC) wird 2025 voraussichtlich einen Marktanteil von 36–40 % am Markt für Geräte zur Zubereitung von Fertiggerichten halten und mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,0–8,8 % wachsen . Damit ist er der führende regionale Wachstumsmotor. China bleibt der größte Markt, während Japan und Südkorea auf Automatisierung und Präzision setzen. Indien und Australien bauen ihre Kapazitäten für die Zubereitung von Fertiggerichten aus, unterstützt durch Investitionen im organisierten Einzelhandel und in der Verarbeitung. Politische Förderprogramme für die Lebensmittelherstellung, exportorientierte Produktion und Modernisierung begünstigen die Einführung neuer Geräte. Die steigende Verbreitung von verpackten Lebensmitteln unterstützt zudem Investitionen in Verarbeitung und Verpackung.
Markt für Ausrüstung zur Zubereitung von Fertiggerichten im Nahen Osten und Afrika
Der Markt für Ausrüstung zur Herstellung von Fertiggerichten im Nahen Osten und in Afrika wird bis 2034 voraussichtlich um 6,8–7,6 % jährlich wachsen , wobei Saudi-Arabien und die Vereinigten Arabischen Emirate die regionalen Investitionsführer sind. Strategien zur Ernährungssicherung, Importsubstitution, die Entwicklung des Gastgewerbes und neue Verarbeitungskapazitäten stützen die Nachfrage nach automatisierten Zubereitungs- und Verpackungssystemen. Südafrika bleibt ein wichtiger Produktionsstandort mit etablierten Kapazitäten in der Lebensmittelverarbeitung.
Energieverfügbarkeit, Wassereffizienz und Temperaturmanagement sind wichtige Kriterien bei der Anlagenauswahl. Verarbeitungsbetriebe in der Golfregion setzen verstärkt auf Hochleistungssysteme für Fertiggerichte und die Versorgung von Großküchen, während in der übrigen Region kleinere Betriebe dominieren, in denen modulare Automatisierung den Personal- und Konsistenzbedarf decken kann. Die Servicenetze der Lieferanten sind weiterhin entscheidend für die Anlagenverfügbarkeit und den technischen Support.
Segmentierungsanalyse
Grundlegende Betriebsart
Automatische Systeme werden voraussichtlich im Zeitraum 2026–2034 ein jährliches Wachstum von 7,5–8,3 % verzeichnen und weiterhin die führende Betriebsart darstellen. Verarbeiter bevorzugen integrierte Automatisierung, da diese die Wiederholgenauigkeit verbessert, manuelle Eingriffe reduziert, eine zentrale Überwachung ermöglicht und die Synchronisierung mehrerer Produktionsschritte unterstützt. Halbautomatische Systeme bleiben relevant, wenn Produktvariationen oder Kapitalbeschränkungen eine Vollautomatisierung unpraktisch machen, während manuelle Systeme in kleineren Betrieben und der spezialisierten Produktion weiterhin wichtig sind. Der Markt für Anlagen zur Zubereitung von Fertiggerichten umfasst daher sowohl automatisierte Anlagen mit hohem Durchsatz als auch schrittweise Modernisierungsprojekte.
- Automatisierte Anlagen unterstützen Produktionsanlagen mit hohem Durchsatz, die eine synchronisierte Vorbereitung, Verarbeitung, Förderung, Inspektion und Verpackung erfordern. Ihr strategischer Wert steigt, wenn Verarbeiter Wert auf Arbeitsproduktivität, gleichbleibende Qualität, Rezepturkontrolle und skalierbare Produktion im Mehrschichtbetrieb legen.
- Halbautomatisch: Halbautomatische Anlagen bieten einen Kompromiss zwischen manuellem Arbeitsaufwand und maschineller Gleichmäßigkeit. Sie eignen sich für mittelständische Verarbeitungsbetriebe, variable Produktionsumgebungen und Betriebe, die einzelne Engpässe beheben, ohne sich auf eine vollautomatische Fertigung festzulegen.
- Manuell: Manuelle Systeme bleiben relevant für kleine Verarbeitungsbetriebe, Spezialitätenlebensmittel, Kleinserien und Betriebe, bei denen die Produkthandhabung das Urteilsvermögen des Bedieners erfordert. Ihr geringerer Kapitalbedarf ermöglicht schrittweise Modernisierungsstrategien.
Typ
Für den Verpackungssektor wird im Zeitraum 2026–2034 ein jährliches Wachstum von 8,0–8,8 % prognostiziert, womit er zu den wachstumsstärksten Segmenten zählt. Wie der Marktbericht für Anlagen zur Zubereitung von Fertiggerichten hervorhebt , benötigen Hersteller von Fertiggerichten zunehmend flexible Verpackungsformate sowie präzise Dosier-, Versiegelungs-, Inspektions- und Codierungssysteme. Die Vorverarbeitung ist weiterhin essenziell für die Rohstoffaufbereitung, während die Verarbeitungsanlagen die Produktqualität und -konsistenz bestimmen. Investitionsentscheidungen legen daher immer mehr Wert auf die Synchronisierung der Produktionslinien über alle drei Stufen hinweg.
- Vorverarbeitung: Anlagen zur Vorverarbeitung bereiten Zutaten durch Sortierung, Schneiden, Waschen, Wiegen, Mischen und Weiterverarbeitung vor. Zuverlässige Leistung in der Vorverarbeitung reduziert die Variabilität in den nachfolgenden Prozessschritten und verbessert die Materialausnutzung in den Produktionslinien für Fertiggerichte.
- Verarbeitung: Verarbeitungsanlagen führen zentrale Transformationsschritte wie Kochen, Formen, Frittieren, Backen, Kühlen oder ähnliche Behandlungen durch. Sie sind von strategischer Bedeutung, da die Prozesssteuerung direkten Einfluss auf Textur, Sicherheit, Ausbeute und Konsistenz des Endprodukts hat.
- Verpackung: Verpackungsanlagen übernehmen das Abfüllen, Versiegeln, Verpacken, Prüfen, Codieren und damit verbundene Endbearbeitungsfunktionen. Flexible Systeme unterstützen verkaufsfertige Formate, Portionskontrolle, Produktschutz, Rückverfolgbarkeit und schnelle Produktwechsel für ein breites Sortiment an Fertiggerichten.
Momentaufnahme der Chancen
|
Grundlegende Betriebsart |
Umsatzbeitrag (Hoch/Mittel/Niedrig) |
Trend-Tag (MAX. 2 Wörter) |
Adoptionsphase (Aufstrebend/Skalierend/Reif) |
|
Automatisch |
Hoch |
Linienintegration |
Reifen |
|
Halbautomatisch |
Medium |
Flexible Zellen |
Skalierung |
|
Handbuch |
Niedrig |
Handwerkliche Handhabung |
Reifen |
Markttreiber und Wirkungsanalyse für Ausrüstung zur Zubereitung von Speisen
Arbeitskräftemangel beschleunigt Investitionen in die Automatisierung
Die Marktprognose für Anlagen zur Lebensmittelverarbeitung zeigt, dass der anhaltende Fachkräftemangel in der Produktion Lebensmittelhersteller dazu veranlasst, repetitive und umfangreiche Arbeitsabläufe zu automatisieren. Zubereitung, Portionierung, Transport, Qualitätskontrolle und Verpackung können durch automatisierte Systeme gesteuert werden, wodurch die Abhängigkeit von menschlichen Eingriffen verringert und die Wiederholgenauigkeit erhöht wird. Die Auswirkungen auf den Markt beschränken sich nicht nur auf die Einsparung von Arbeitskräften. Die Automatisierung trägt auch zu einer stabileren Produktionsplanung und -abwicklung bei und ermöglicht die Mehrschichtproduktion. Maschinenhersteller, die Anlagen mit Robotik, Steuerungstechnik, Sensorik und hygienischen Funktionen anbieten, werden einen größeren Anteil der Produktionslinie bedienen können. Verarbeiter konzentrieren sich bei ihren Investitionen zunehmend auf Durchsatz, Verfügbarkeit, Umrüsteffizienz und Wartungsaufwand.
Fertiggerichte erweitern die Anforderungen an die Geräteanwendung.
Verpackte Fertiggerichte, Tiefkühlprodukte, Snacks, Backwaren und Kochfertigprodukte stellen Hersteller vor die Herausforderung, eine größere Produktvielfalt zu bewältigen und gleichzeitig eine effiziente Produktion zu gewährleisten. Dies erfordert Anlagen, die schnell Rezepturen umstellen, präzise portionieren, die Produkte schonend behandeln und verschiedene Verpackungsarten verarbeiten können. Daraus resultiert ein Trend hin zu flexiblen Anlagen anstelle von Anlagen, die nur einen Produkttyp verarbeiten. Weitere von Herstellern gewünschte Merkmale sind weniger Produktverluste, minimale Produktbeschädigungen und ein einheitliches Erscheinungsbild auch bei hohem Durchsatz. Anlagenlieferanten mit umfassender Anwendungstechnik können diese Entwicklung nutzen, indem sie mehrere Prozessschritte in ihr Angebot integrieren, anstatt nur einzelne Anlagenteile anzubieten.
Hygiene und Ressourceneffizienz verändern die Gerätespezifikationen
Die Anforderungen an die Lebensmittelsicherheit haben die Bedeutung von Hygienetechnik, Sauberkeit, Kontaminationsvermeidung und der Dokumentation von Betriebsbedingungen erhöht. Hinzu kommt die gestiegene Nachfrage nach Einsparung von Wasser, Energie, Chemikalien und Produkten. All dies hat zu Gerätespezifikationen geführt, die leicht zu reinigende Oberflächen, verbesserte Wärmeübertragung, automatisierte Reinigungsabläufe, optimierte Isolationseigenschaften und Prozessüberwachung in den Vordergrund stellen. Alfa Laval AB beispielsweise hat auf Technologien hingewiesen, die entwickelt wurden, um den Reinigungsaufwand zu minimieren und die Hygiene zu verbessern. Dieser Ansatz zeigt, wie Nachhaltigkeitsziele die Kriterien für die Gerätebeschaffung beeinflussen können. Dies hat dazu geführt, dass im Markt der Fokus auf die Lebenszykluskosten anstatt auf die Anschaffungskosten gerichtet ist.
Zukunftstrends auf dem Markt für Ausrüstung zur Zubereitung von Speisen
Digitale Zwillinge und KI-gestützte Prozessoptimierung
Es wird erwartet, dass die Digitalisierung von der reinen Überwachung hin zur Vorhersage und Steuerung von Prozessen fortschreitet. Zukünftige Lösungen werden Maschinendaten, Produktionsrezepte, Qualitätsmessungen und Wartungsdaten nutzen, um Prozessabweichungen, die zu Ausschuss und/oder Ausfallzeiten führen könnten, frühzeitig zu erkennen. Künstliche Intelligenz kann Bediener dabei unterstützen, Temperatureinstellungen, Zykluszeiten, Produktfluss und Reinigungspläne innerhalb definierter Sicherheitsgrenzen zu optimieren. Der Vorteil für Unternehmen der Lebensmittelverarbeitung liegt in der Möglichkeit, fragmentierte Maschinendaten für wertvolle Produktionseinblicke zu nutzen. Digitale Anbieter, die integrierte Steuerungen, sichere Verbindungen und relevante Analysen bereitstellen, sind besser positioniert, um mehrere Produktionslinien zu bedienen. Digitale Zwillinge werden es schließlich ermöglichen, Liniendesigntests und virtuelle Inbetriebnahmen verschiedener Produktionsszenarien durchzuführen. Diese Entwicklungen sind zentral für die Markttrends im Bereich der Anlagen zur Lebensmittelverarbeitung .
Ressourcenarme Verarbeitung wird zum Designmaßstab
Zukünftige Anlagenkonstruktionen werden voraussichtlich verstärkt auf Wasser-, Energie- und Materialeffizienz achten, ohne dabei Lebensmittelsicherheit oder Verarbeitungskapazität zu vernachlässigen. Energieeinsparungen lassen sich durch Wärmerückgewinnung, effizientere Motoren, optimierte Heizprofile, fortschrittliche Reinigungsmechanismen und verbesserte Isolierung erzielen. Verpackungsanlagen werden zudem voraussichtlich ein effizienteres Materialmanagement und eine präzisere Produktdosierung ermöglichen, um Verluste zu minimieren. Dieser Trend hat Auswirkungen auf die Beschaffung, da Lieferanten ihre Anlagen zunehmend nicht nur nach Produktivität, sondern auch nach Nachhaltigkeitskriterien bewerten. Lieferanten können sich durch die Bereitstellung spezifischer Daten zur Ressourceneffizienz ihrer Produkte und Fernüberwachungsdienste profilieren. Auch Nachrüstungen zur Verlängerung der Lebensdauer bestehender Anlagen spielen eine wichtige Rolle.
Marktchancen für Ausrüstung zur Zubereitung von Speisen
Nachrüstungsprogramme für ältere Verarbeitungsanlagen
Es bietet sich eine erhebliche Chance, bestehende Anlagen zu modernisieren, anstatt komplette Produktionslinien auszutauschen. Viele etablierte Betriebe können Durchsatz und Zuverlässigkeit durch neue Steuerungen, Sensoren, Förderbänder, Inspektionssysteme, energieeffiziente Antriebe, automatisierte Reinigungssysteme oder modernisierte Verpackungsmodule verbessern. Nachrüstungsprojekte können zudem spezifische Engpässe mit geringerem Kapitalaufwand als Neuinstallationen beheben. Anbieter können wiederkehrende Einnahmen generieren, indem sie Anlagenmodernisierungen mit Wartung, Ersatzteilen, Software und Leistungsdienstleistungen kombinieren. Der Markt für Anlagen zur Zubereitung von Speisen umfasst daher neben dem Verkauf neuer Maschinen auch die Modernisierung über den gesamten Lebenszyklus. Anbieter, die neue Module in bestehende Anlagen integrieren und gleichzeitig Produktionsunterbrechungen minimieren können, verschaffen sich einen Wettbewerbsvorteil gegenüber etablierten Verarbeitern. Dieses Modell unterstützt auch Kunden, die messbare Verbesserungen anstreben, ohne umfangreiche Anlagenrekonstruktionen vornehmen zu müssen.
Flexible Produktionslinien für neu entstehende Zentren für Fertiggerichte
Aufstrebende Lebensmittelproduktionszentren in Asien, dem Nahen Osten und ausgewählten afrikanischen Märkten bieten Chancen für Anbieter skalierbarer, modularer Produktionssysteme. Neue Werke benötigen zunehmend Anlagen, die verschiedene Produkte, Verpackungsgrößen und Produktionsmengen unterstützen, um den sich wandelnden Anforderungen im Inland und im Export gerecht zu werden. Anbieter können diese Chance mit standardisierten Modulen nutzen, die die Entwicklungszeiten verkürzen und gleichzeitig anwendungsspezifische Konfigurationen ermöglichen. Lokale Servicepartnerschaften, Schulungen, die Verfügbarkeit von Ersatzteilen und Ferndiagnose fördern die Akzeptanz, da technischer Support oft genauso wichtig ist wie die Leistungsfähigkeit der Maschinen. Prognosen für Anlagen zur Zubereitung von Fertiggerichten deuten auf verstärkte Investitionen in Regionen hin, in denen Ernährungssicherheitspolitiken, der Ausbau des organisierten Einzelhandels und die Verarbeitungsinfrastruktur die lokale Wertschöpfung begünstigen. Anbieter, die flexible Technologie mit regionalem Support kombinieren, können die Projektabwicklung verbessern und die langfristige Kundenbindung stärken.
Häufig gestellte Fragen

Nivedita ist eine versierte Forschungsexpertin mit über 9 Jahren Erfahrung in Marktforschung und Unternehmensberatung. Sie ist derzeit als Projektmanagerin im IKT-Bereich bei The Insight Partners tätig und verfügt über umfassende Fachkenntnisse in der Leitung und Durchführung von syndizierten, kundenspezifischen, abonnementbasierten und beratenden Forschungsaufträgen in unterschiedlichen Technologiesektoren.
Mit einer nachgewiesenen Erfolgsbilanz bei der Bereitstellung datengestützter Analysen und umsetzbarer Erkenntnisse war Nivedita maßgeblich an mehreren kritischen Projekten beteiligt. Ihre Arbeit umfasst die vollständige Projektabwicklung – vom Verständnis der Kundenziele über die Analyse von Markttrends bis hin zur Ableitung strategischer Empfehlungen. Sie hat umfassend mit führenden IKT-Unternehmen zusammengearbeitet und ihnen geholfen, Marktchancen zu erkennen und Branchenveränderungen zu meistern.
Nivedita hat einen MBA in Management vom IMS, Dehradun. Vor ihrem Eintritt bei The Insight Partners sammelte sie wertvolle Erfahrungen bei MarketsandMarkets und Future Market Insights in Pune, wo sie verschiedene Forschungspositionen innehatte und sich ein solides Fundament in Branchenanalyse und Kundenbindung erarbeitete.
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -