
Mercado de equipos para alimentos preparados: tamaño, crecimiento y previsiones 2034
Tamaño del mercado de equipos para alimentos preparados y pronósticos (2021 - 2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por modo de operación (automático, semiautomático, manual); tipo (preprocesamiento, procesamiento, envasado); aplicación (productos lácteos y refrigerados, productos de panadería y confitería, productos cárnicos y mariscos, snacks y productos salados, salsas, aderezos y condimentos, productos listos para comer) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00004539
- Categoría : Fabricación y construcción
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 07, 2026


Tamaño del mercado en 2025
14.920 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
27.490 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
7,02 %
Índice de crecimiento
Mercado potencial
191.420 millones de dólares estadounidenses
(2026-2034)
El mercado de equipos para la elaboración de alimentos preparados está valorado en 14.920 millones de dólares estadounidenses en 2025 y se prevé que alcance los 27.490 millones de dólares estadounidenses en 2034 , con una tasa de crecimiento anual compuesta (CAGR) del 7,02% durante el período 2026-2034 . El mercado abarca la maquinaria utilizada para el preprocesamiento, el procesamiento y el envasado de alimentos preparados, con configuraciones de equipos que van desde sistemas manuales hasta líneas de producción automáticas altamente integradas, destinadas a procesadores que buscan productividad, consistencia, higiene y eficiencia de recursos.
América del Norte sigue siendo un mercado tecnológicamente maduro, impulsado por la demanda de reemplazo, la escasez de mano de obra, la producción de alimentos precocinados y la inversión en líneas automatizadas. El tamaño del mercado de equipos para alimentos preparados se ve reforzado por la modernización de los equipos por parte de los procesadores para mejorar la higiene, la trazabilidad, la producción flexible por lotes y la reducción de los costos operativos. Se prevé un crecimiento regional de entre el 6,2 % y el 7,0 % de CAGR entre 2026 y 2034 , con la demanda de equipos impulsada por comidas preparadas, aperitivos, productos de panadería y el procesamiento de proteínas.
Análisis y perspectivas del mercado de equipos para la preparación de alimentos.
- América del Norte: Se estima que América del Norte tendrá una participación del 24-28% en 2025 y crecerá a una tasa de crecimiento anual compuesta (CAGR) del 6,2-7,0% entre 2026 y 2034 , gracias a la inversión en automatización, la presión sobre la disponibilidad de mano de obra, los ciclos de reemplazo y la infraestructura establecida para la fabricación de alimentos preparados.
- EE. UU.: Se estima que EE. UU. representará entre el 82 % y el 86 % de la demanda norteamericana en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,3 % al 7,1 % entre 2026 y 2034 , impulsada por el procesamiento y el envasado automatizados.
- Europa: Europa representará entre el 22 % y el 26 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,0 % al 6,8 % entre 2026 y 2034 , beneficiándose Alemania, Italia, Francia, España y el Reino Unido de la modernización de los equipos, los requisitos de higiene y las inversiones en eficiencia energética.
- Asia Pacífico: Se estima que la región de Asia Pacífico tendrá una participación del 36-40% en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 8,0-8,8% entre 2026 y 2034 , liderada por China, India, Japón, Corea del Sur y Australia, a medida que aumente la capacidad de producción de alimentos envasados y la adopción de la automatización.
- Segmento más grande: Se estima que el modo de operación automático tendrá una cuota de mercado del 48-54% en 2025 , con una tasa de crecimiento anual compuesta (CAGR) del 7,5-8,3% durante el período 2026-2034 , lo que refleja las prioridades en cuanto a rendimiento y eficiencia laboral.
- Segmento de alto crecimiento: Se estima que el sector del embalaje tendrá una cuota de mercado del 28-33% en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 8,0-8,8% durante el período 2026-2034 , impulsado por los formatos prácticos y la automatización.
- Empresas clave analizadas en detalle: GEA Group Aktiengesellschaft, Alfa Laval AB, Bühler AG, Marel hf., The Middleby Corporation, Welbilt, Hughes Equipment Company, LLC., Heat and Control, Inc., Bigtem Makine A.Ş., Hup Sheng Machinery and Industry Sdn Bhd.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
Los sistemas de fabricación han evolucionado desde máquinas individuales hasta sistemas que integran las etapas de preparación, formación, cocción, transporte, inspección y envasado. La ingeniería higiénica, la servomecánica, la detección, los controles programables y la monitorización electrónica han cobrado mayor importancia en la especificación de los sistemas. Los fabricantes de equipos también están creando sistemas modulares capaces de adaptarse a cambios en las recetas, los tipos de envasado y los lotes sin necesidad de modificaciones mecánicas. Este cambio realza la importancia de la integración de sistemas, junto con el rendimiento de la maquinaria.
Las tendencias futuras de la demanda se centrarán en la automatización flexible, el procesamiento térmico eficiente y los equipos capaces de gestionar ciclos de producción cortos. Los centros emergentes de fabricación de alimentos en Asia y Oriente Medio experimentarán inversiones en capacidad de producción, mientras que los mercados ya establecidos invertirán en la sustitución y modernización de los equipos existentes. Las normativas sobre seguridad alimentaria, trazabilidad, higiene, consumo energético y reducción de residuos harán que el control de procesos y la eficiencia de la limpieza de los equipos sean aún más importantes.
Alcance del informe de mercado de equipos para la preparación de alimentos
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 14.920 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 27.490 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 7,02% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de equipos para la preparación de alimentos
La demanda en el mercado de equipos para la preparación de alimentos está marcada por el consumo de alimentos precocinados, la diversificación de productos, las limitaciones laborales y la necesidad de los procesadores de mantener una producción constante. El sistema abarca la manipulación de materias primas, el corte, la mezcla, el moldeado, el tratamiento térmico, el transporte, la inspección y el envasado. Esto ofrece oportunidades para los proveedores que combinan varias etapas del proceso. Los compradores suelen considerar el coste total de propiedad, más allá del coste de adquisición, y tienen en cuenta aspectos como el tiempo de inactividad, el tiempo de preparación, la higiene, el consumo energético y el mantenimiento.
El entorno de suministro depende de factores como la fabricación de acero inoxidable, los sistemas de control, los sistemas de accionamiento, los sensores, los componentes sanitarios y la ingeniería específica. Los largos periodos de cualificación permiten a los proveedores experimentados conservar el conocimiento de la aplicación y la base de servicios. Al mismo tiempo, el diseño modular hace que las pequeñas plantas de procesamiento automaticen solo ciertos cuellos de botella en lugar de líneas de producción completas. El resultado es una situación de aprovisionamiento diversa, donde las fábricas nuevas prefieren sistemas integrados, mientras que las plantas antiguas tienden a aplicar modernizaciones selectivas.
El posicionamiento competitivo combina una amplia gama de productos con capacidades de procesamiento especializadas. GEA Group Aktiengesellschaft ofrece equipos de preparación y procesamiento posterior, desde máquinas individuales hasta líneas automatizadas, mientras que Alfa Laval AB se centra en el procesamiento higiénico, la transferencia de calor, la separación y la eficiencia de los recursos. Bühler AG mantiene su fortaleza en tecnologías de procesamiento y producción digitalizada, mientras que Marel hf. aporta automatización especializada para el procesamiento de alimentos. Estas posiciones permiten a los proveedores competir a través del conocimiento de las aplicaciones, la integración y el soporte durante todo el ciclo de vida, en lugar de solo el hardware del equipo. Esto respalda el análisis del mercado de equipos para la preparación de alimentos en función de la tecnología y el posicionamiento de los proveedores.
Las inversiones estratégicas se centran ahora en la automatización, la higiene, los servicios en línea y el procesamiento eficiente mediante el uso de energía. Middleby Corporation está transformando su actividad de procesamiento de alimentos en una empresa independiente, mientras que Welbilt trabaja con la gama más amplia de equipos que ofrece Ali Group. Otras empresas, como Heat and Control, Inc., Bigtem Makine A.Ş., Hughes Equipment Company, LLC. y Hup Sheng Machinery and Industry Sdn Bhd, también aportan su experiencia al mercado.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
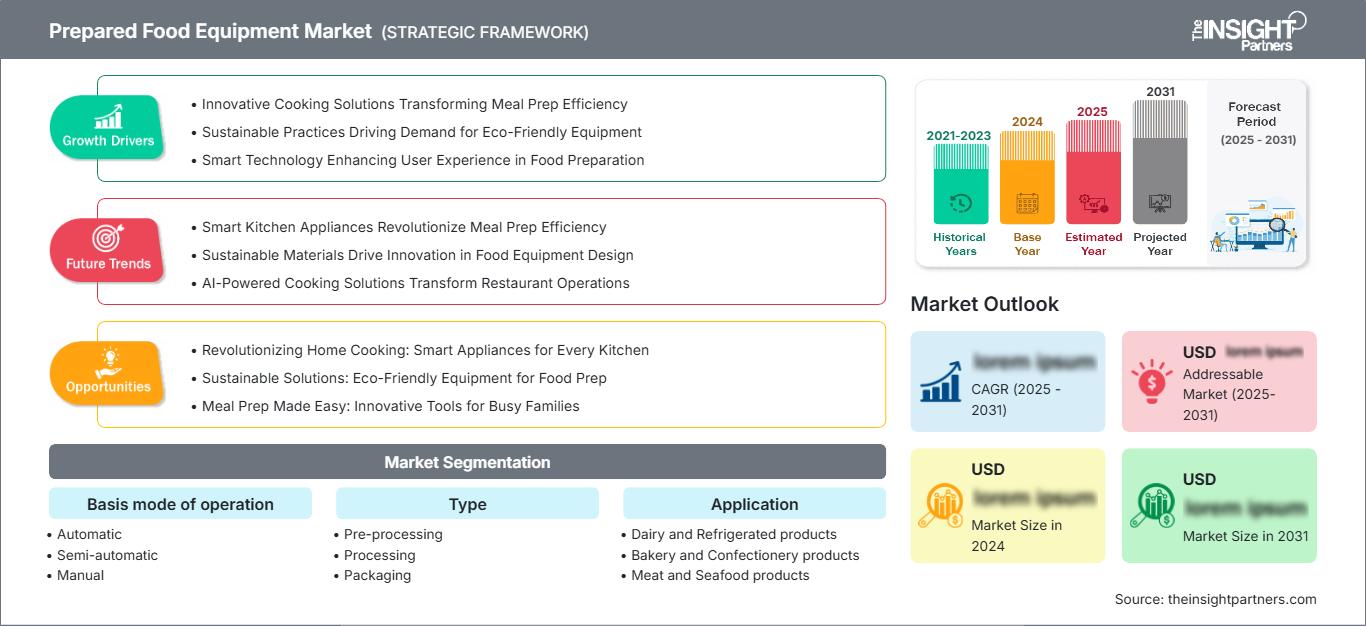
Mercado de equipos para la preparación de alimentos: Perspectivas estratégicas
Perspectivas regionales
Mercado norteamericano de equipos para la preparación de alimentos
Se prevé que Norteamérica mantenga una cuota de mercado del 24-28% en 2025 y crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,2-7,0% hasta 2034. Estados Unidos lidera la demanda regional, gracias a sus grandes procesadores de alimentos preparados, su sofisticada distribución minorista y la alta penetración de la producción automatizada. Canadá contribuye a la demanda mediante la fabricación de carne, productos de panadería, alimentos congelados y comidas preparadas. La renovación de la maquinaria obsoleta es un importante mecanismo de compra que mantiene la cuota de mercado de la región en el sector de equipos para la industria alimentaria .
Los fabricantes también se preocupan por la higiene, la eficiencia en los cambios de producción, la inspección y el ahorro de mano de obra. Los equipos de automatización se integran cada vez más en los procesos de preparación, cocción, transporte y envasado, lo que contribuye a estandarizar la producción en las distintas fábricas. La eficiencia energética e hídrica se convierte en un factor importante a la hora de seleccionar equipos cuando la limpieza y las operaciones térmicas representan una parte considerable de la estructura de costes.
Mercado estadounidense de equipos para la preparación de alimentos
Estados Unidos representa aproximadamente entre el 82 % y el 86 % de la demanda norteamericana en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,3 % al 7,1 % hasta 2034. La demanda se concentra en los principales productores de alimentos, empresas de envasado, fabricantes de productos de panadería, fabricantes de proteínas y fabricantes de comidas preparadas. La competencia entre los proveedores de maquinaria se centra en la productividad, la fiabilidad, la higiene y la compatibilidad con los sistemas de control de planta.
El desarrollo tecnológico se impulsa mediante la automatización del porcionado, el formado, la cocción, la inspección y el envasado final. La disponibilidad de mano de obra y el aumento de los salarios refuerzan los argumentos a favor de la automatización, y la flexibilidad de las máquinas ayuda a los fabricantes a adaptarse a los cambios en los productos y los envases. GEA Group Aktiengesellschaft, The Middleby Corporation, Welbilt, Heat and Control, Inc. y otros proveedores extranjeros participan en el mercado estadounidense con sus equipos, redes de distribución y servicio, o aplicaciones.
Mercado europeo de equipos para la preparación de alimentos
Europa representará entre el 22 % y el 26 % de la cuota de mercado en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,0 % al 6,8 % , con Alemania a la cabeza de la demanda regional. Alemania combina la fabricación de maquinaria avanzada con grandes clústeres de procesamiento de alimentos. El Reino Unido se centra en comidas preparadas, panadería y alimentos precocinados, mientras que Francia cuenta con una sólida producción de lácteos, carne y alimentos procesados. Italia y España contribuyen a la demanda mediante la fabricación de productos de panadería, pasta, salsas, carne y alimentos envasados. En toda Europa, la eficiencia energética, el diseño higiénico, la trazabilidad y la reducción del consumo de agua influyen cada vez más en las decisiones sobre bienes de capital. Los proveedores con líneas modulares y capacidad de modernización están bien posicionados, ya que los procesadores buscan equilibrar los requisitos de sostenibilidad con la productividad y la disciplina de costes.
Mercado de equipos para alimentos preparados en la región Asia-Pacífico
Se estima que la región APAC tendrá una cuota de mercado del 36-40% en el sector de equipos para la preparación de alimentos en 2025 y crecerá a una tasa de crecimiento anual compuesta (TCAC) del 8,0-8,8% , lo que la convierte en el principal motor de crecimiento regional. China sigue siendo el mercado más grande, mientras que Japón y Corea del Sur priorizan la automatización y la precisión. India y Australia están ampliando su capacidad de producción de alimentos preparados, impulsadas por la inversión en el sector minorista organizado y la industria procesadora. El apoyo político a la fabricación de alimentos, la producción orientada a la exportación y la modernización fomentan la adopción de equipos. El creciente consumo de alimentos envasados impulsa aún más las inversiones en procesamiento y envasado.
Mercado de equipos para la preparación de alimentos en Oriente Medio y África
Se prevé que el mercado de equipos para la preparación de alimentos en Oriente Medio y África crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,8 % al 7,6 % hasta 2034 , con Arabia Saudita y los Emiratos Árabes Unidos a la cabeza de la inversión regional. Las estrategias de seguridad alimentaria, la sustitución de importaciones, el desarrollo del sector hotelero y la nueva capacidad de procesamiento impulsan la demanda de sistemas automatizados de preparación y envasado. Sudáfrica sigue siendo una importante base de fabricación con una sólida capacidad de procesamiento de alimentos.
La disponibilidad de energía, la eficiencia hídrica y el control de la temperatura son factores clave a considerar en los equipos. Las plantas procesadoras del Golfo Pérsico buscan cada vez más sistemas de alto rendimiento para alimentos preparados y el suministro institucional, mientras que el resto de la región incluye plantas más pequeñas donde la automatización modular puede solucionar las limitaciones de mano de obra y uniformidad. Las redes de servicio de los proveedores siguen siendo fundamentales para garantizar el tiempo de actividad de los equipos y el soporte técnico.
Análisis de segmentación
Modo de funcionamiento básico
Se estima que los sistemas automáticos registrarán una tasa de crecimiento anual compuesta (TCAC) del 7,5 % al 8,3 % durante el período 2026-2034 y seguirán siendo el modo de operación predominante. Los procesadores prefieren la automatización integrada porque mejora la repetibilidad, reduce la manipulación manual, permite la monitorización centralizada y ayuda a sincronizar múltiples etapas. Los sistemas semiautomáticos siguen siendo relevantes cuando la variación del producto o las limitaciones de capital hacen que la automatización completa sea inviable, mientras que los sistemas manuales conservan su importancia en instalaciones más pequeñas y en la producción especializada. Por lo tanto, el mercado de equipos para la preparación de alimentos abarca tanto plantas automatizadas de alto rendimiento como proyectos de modernización incremental.
- Automático: Los equipos automáticos son ideales para plantas de alto rendimiento que requieren preparación, procesamiento, transporte, inspección y envasado sincronizados. Su valor estratégico aumenta cuando los procesadores priorizan la productividad laboral, la calidad constante, el control de recetas y la producción escalable en múltiples turnos.
- Semiautomático: Los equipos semiautomáticos ofrecen un equilibrio entre la intervención humana y la uniformidad de la mecanización. Son adecuados para procesadores de tamaño mediano, entornos de producción variables e instalaciones que buscan optimizar procesos puntuales sin comprometerse con la automatización integral.
- Manual: Los sistemas manuales siguen siendo relevantes para pequeños procesadores, alimentos especializados, lotes de bajo volumen y operaciones donde la manipulación del producto requiere criterio del operador. Sus menores requisitos de capital pueden respaldar estrategias de modernización gradual.
Tipo
Se estima que el sector del envasado alcanzará una tasa de crecimiento anual compuesta (TCAC) del 8,0-8,8% entre 2026 y 2034, lo que lo convierte en un sector de alto crecimiento. Como se destaca en el informe del mercado de equipos para la preparación de alimentos , los fabricantes de estos productos requieren cada vez más formatos de envasado flexibles, dosificación precisa, sellado, inspección y codificación. El preprocesamiento sigue siendo esencial para la preparación de la materia prima, mientras que los equipos de procesamiento determinan la calidad y la consistencia del producto. Las decisiones de inversión hacen cada vez más hincapié en la sincronización de la línea en las tres etapas.
- Preprocesamiento: Los equipos de preprocesamiento preparan los ingredientes mediante actividades como la clasificación, el corte, el lavado, el pesaje, la mezcla y la manipulación. Un rendimiento fiable en la fase inicial reduce la variabilidad en las etapas posteriores y mejora la utilización de los materiales en las líneas de producción de alimentos preparados.
- Procesamiento: Los equipos de procesamiento realizan las etapas clave de transformación, como cocción, formado, fritura, horneado, enfriamiento y otros tratamientos relacionados. Su importancia estratégica radica en que el control del proceso afecta directamente la textura, la seguridad, el rendimiento y la consistencia del producto final.
- Envasado: Los equipos de envasado gestionan el llenado, sellado, envoltura, inspección, codificación y otras funciones relacionadas al final de la línea de producción. Los sistemas flexibles permiten formatos listos para la venta al por menor, control de porciones, protección del producto, trazabilidad y cambios rápidos en una amplia gama de alimentos preparados.
Resumen de la oportunidad
|
Modo de funcionamiento básico |
Contribución a los ingresos (alta/media/baja) |
Etiqueta de tendencia (máximo 2 palabras) |
Etapa de adopción (emergente/en expansión/madura) |
|
Automático |
Alto |
Integración de línea |
Maduro |
|
Semiautomático |
Medio |
Celdas flexibles |
Escalada |
|
Manual |
Bajo |
Manejo artesanal |
Maduro |
Factores que impulsan el crecimiento del mercado de equipos para la preparación de alimentos y análisis de su impacto
Las limitaciones laborales aceleran la inversión en automatización.
El pronóstico del mercado de equipos para la preparación de alimentos indica que la persistente dificultad para reclutar y retener trabajadores de producción está impulsando a los fabricantes de alimentos a automatizar tareas repetitivas de alto volumen. La preparación, el porcionado, el transporte, la inspección y el envasado pueden ser orquestados por sistemas automatizados que reducen la dependencia de la intervención humana y aumentan la repetibilidad. Los efectos en el mercado van más allá del simple ahorro de mano de obra, ya que la automatización también puede brindar estabilidad en la planificación y la gestión, además de facilitar la producción en múltiples turnos. Los fabricantes de maquinaria que puedan ofrecer equipos con capacidades de robótica, control, detección e ingeniería higiénica podrán cubrir una mayor parte de la línea de producción. Los procesadores se ven cada vez más influenciados por el rendimiento, la disponibilidad, la eficiencia en el cambio de formato y las consideraciones de mantenimiento en sus inversiones.
Los alimentos precocinados amplían los requisitos de aplicación de los equipos.
Los productos alimenticios preparados envasados, los congelados, los aperitivos, los productos horneados y los listos para cocinar exigen que el fabricante gestione una mayor variedad manteniendo una producción eficiente. Esto conlleva la necesidad de equipos que permitan cambiar rápidamente de recetas, dosificar con precisión, manipular el producto con cuidado y adaptarse a múltiples tipos de envase. El resultado es una tendencia hacia equipos flexibles en lugar de equipos que solo procesan un tipo de producto. Otras características que buscan los fabricantes incluyen la reducción de desperdicios, la minimización de daños a los productos y una apariencia uniforme incluso a altos niveles de producción. Los proveedores de equipos con amplia capacidad de ingeniería de aplicaciones pueden aprovechar esta situación incorporando varios pasos del proceso en su oferta, en lugar de ofrecer solo equipos individuales.
La higiene y la eficiencia en el uso de los recursos transforman las especificaciones de los equipos.
Los requisitos de seguridad alimentaria han incrementado la importancia de la ingeniería higiénica, la limpieza, la prevención de la contaminación y la capacidad de documentar las condiciones de operación. Además, existe una mayor demanda de conservación de agua, energía, productos químicos y productos. Todo esto ha dado como resultado especificaciones de equipos que priorizan superficies de fácil limpieza, mejores capacidades de transferencia de calor, rutinas de limpieza automatizadas, propiedades de aislamiento mejoradas y monitoreo de procesos. Alfa Laval AB, por ejemplo, ha destacado las tecnologías desarrolladas para minimizar los insumos de limpieza y mejorar las capacidades higiénicas. Este enfoque demuestra cómo los objetivos de sostenibilidad pueden influir en los criterios de adquisición de equipos. Esto ha llevado a que en el mercado se prioricen los costos del ciclo de vida en lugar de los costos de adquisición.
Tendencias futuras del mercado de equipos para la preparación de alimentos
Gemelos digitales y optimización de procesos mediante IA
Se espera que la digitalización avance desde el monitoreo hasta la predicción y prescripción de procesos. Las soluciones futuras aprovecharán los datos de las máquinas, las recetas de producción, las mediciones de calidad y los datos de mantenimiento para detectar variaciones en los procesos que podrían causar desperdicio o tiempo de inactividad antes de que ocurran. La inteligencia artificial podría ayudar a los operadores a optimizar los ajustes de temperatura, los tiempos de ciclo, los flujos de producto y los programas de saneamiento dentro de límites de seguridad definidos. El beneficio para las empresas de procesamiento de alimentos preparados radica en la capacidad de aprovechar los datos fragmentados de las máquinas para obtener información valiosa sobre la producción. Los proveedores digitales que ofrecen controles integrados, conexiones seguras y análisis relevantes estarán mejor posicionados para atender múltiples líneas. Eventualmente, los gemelos digitales permitirán realizar pruebas de diseño de líneas y puesta en marcha virtual de diferentes escenarios de producción. Estos avances son fundamentales para las tendencias del mercado de equipos para alimentos preparados .
El procesamiento con recursos limitados se convierte en un referente de diseño.
Se espera que los diseños de equipos futuros presten mayor atención a la eficiencia en el uso del agua, la energía y los materiales, sin descuidar la seguridad alimentaria ni la capacidad de procesamiento. El ahorro energético se puede lograr mediante la recuperación de calor, motores más eficientes, perfiles de calentamiento optimizados, mecanismos de limpieza avanzados y un mejor aislamiento. También se espera que los equipos de envasado mejoren en la gestión de materiales y la dosificación precisa de productos para minimizar las pérdidas. Esta tendencia tiene implicaciones para las compras, ya que los proveedores evalúan cada vez más sus equipos no solo en función de la productividad, sino también desde la perspectiva de la sostenibilidad. Los proveedores pueden diferenciarse ofreciendo datos específicos sobre el rendimiento de sus productos en cuanto a recursos y servicios de monitorización remota. Las modernizaciones para prolongar la vida útil de los equipos existentes también pueden desempeñar un papel importante.
Oportunidades de mercado para equipos de preparación de alimentos
Programas de modernización para plantas de procesamiento maduras
Existe una gran oportunidad en la modernización de los equipos instalados en lugar de la sustitución de líneas de producción completas. Muchas plantas consolidadas pueden mejorar su rendimiento y fiabilidad mediante nuevos controles, sensores, cintas transportadoras, sistemas de inspección, accionamientos de alta eficiencia energética, limpieza automatizada o módulos de envasado mejorados. Los proyectos de modernización también pueden solucionar cuellos de botella específicos con una menor inversión de capital que las instalaciones desde cero. Los proveedores pueden generar ingresos recurrentes combinando la modernización de equipos con servicios de mantenimiento, repuestos, software y optimización del rendimiento. Por lo tanto, el mercado de equipos para la industria alimentaria se extiende más allá de la venta de maquinaria nueva, abarcando la modernización del ciclo de vida. Los proveedores que puedan integrar nuevos módulos con equipos existentes, minimizando las interrupciones en la producción, pueden obtener una ventaja competitiva frente a los procesadores establecidos. Este modelo también beneficia a los clientes que buscan mejoras cuantificables sin necesidad de realizar una reconstrucción integral de sus instalaciones.
Líneas flexibles para centros emergentes de alimentos preparados
Los centros emergentes de producción de alimentos en Asia, Oriente Medio y determinados mercados africanos ofrecen oportunidades para los proveedores que puedan ofrecer sistemas de producción modulares y escalables. Las nuevas plantas requieren cada vez más equipos capaces de soportar múltiples productos, tamaños de envase y volúmenes de producción, a medida que evolucionan el consumo interno y las necesidades de exportación. Los proveedores pueden aprovechar esta oportunidad con módulos estandarizados que reducen los plazos de desarrollo de ingeniería, manteniendo al mismo tiempo la configuración específica para cada aplicación. Las alianzas de servicio local, la capacitación, la disponibilidad de repuestos y el diagnóstico remoto pueden fortalecer la adopción, ya que el soporte técnico suele ser tan importante como la capacidad de la máquina. Las previsiones para equipos de alimentos preparados indican una mayor inversión donde las políticas de seguridad alimentaria, la expansión del comercio minorista organizado y la infraestructura de procesamiento fomentan la agregación de valor local. Los proveedores que combinan tecnología flexible con soporte regional pueden mejorar la conversión de proyectos y la fidelización de clientes a largo plazo.
Preguntas frecuentes

Nivedita es una investigadora con más de 9 años de experiencia en Investigación de Mercados y Consultoría de Negocios. Actualmente se desempeña como Gerente de Proyectos en el área de TIC en The Insight Partners, y aporta una amplia experiencia en la gestión y ejecución de proyectos de investigación sindicados, personalizados, por suscripción y de consultoría en diversos sectores tecnológicos.
Con una trayectoria comprobada en la entrega de análisis basados en datos e información práctica, Nivedita ha sido una colaboradora clave en varios proyectos cruciales. Su trabajo abarca la ejecución integral de proyectos, desde la comprensión de los objetivos del cliente y el análisis de las tendencias del mercado hasta la formulación de recomendaciones estratégicas. Ha colaborado extensamente con empresas líderes en TIC, ayudándolas a identificar oportunidades de mercado y a adaptarse a los cambios del sector.
Nivedita posee un MBA en Administración de Empresas por IMS, Dehradun. Antes de unirse a The Insight Partners, adquirió una valiosa experiencia en MarketsandMarkets y Future Market Insights en Pune, donde ocupó diversos puestos de investigación y desarrolló una sólida base en análisis del sector y la interacción con el cliente.
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -