
Mercato delle apparecchiature per alimenti preparados: dimensioni, crescita e previsioni 2034
Dimensioni e previsioni del mercato delle attrezzature per alimenti preparati (2021-2034), quota globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: in base alla modalità di funzionamento (automatica, semiautomatica, manuale); tipo (pre-lavorazione, lavorazione, confezionamento); applicazione (prodotti lattiero-caseari e refrigerati, prodotti da forno e dolciari, prodotti a base di carne e pesce, snack e prodotti salati, salse, condimenti e salse, prodotti pronti al consumo) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00004539
- Categoria : Produzione e costruzione
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 07, 2026


Dimensioni del mercato nel 2025
14,92 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
27,49 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
7,02 %
Tasso di crescita
Mercato di riferimento
191,42 miliardi di dollari USA
(2026-2034)
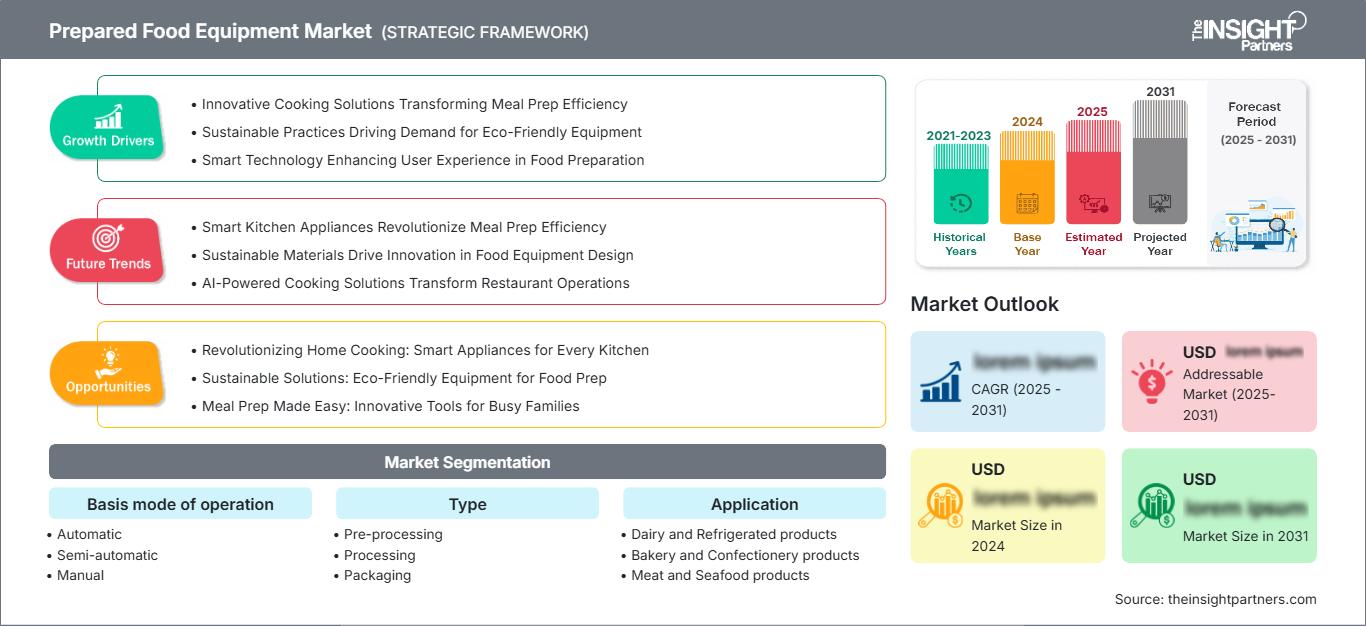
Il mercato delle attrezzature per alimenti preparati ha un valore di 14,92 miliardi di dollari nel 2025 e si prevede che raggiungerà i 27,49 miliardi di dollari entro il 2034 , con un tasso di crescita annuo composto (CAGR) del 7,02% nel periodo 2026-2034 . Il mercato comprende macchinari utilizzati per la pre-lavorazione, la lavorazione e il confezionamento di alimenti preparati, con configurazioni che vanno dai sistemi manuali alle linee di produzione automatiche altamente integrate, al servizio dei produttori che cercano produttività, uniformità, igiene ed efficienza delle risorse.
Il Nord America rimane un mercato tecnologicamente maturo, sostenuto dalla domanda di sostituzione, dalla carenza di manodopera, dalla produzione di alimenti pronti e dagli investimenti in linee automatizzate. Le dimensioni del mercato delle attrezzature per alimenti preparati sono rafforzate dall'aggiornamento delle apparecchiature da parte dei produttori per migliorare l'igiene, la tracciabilità, la flessibilità della produzione a lotti e ridurre i costi operativi. Si prevede una crescita regionale di circa il 6,2-7,0% di CAGR tra il 2026 e il 2034 , con pasti pronti, snack, prodotti da forno e lavorazione delle proteine a sostenere la domanda di attrezzature.
Analisi e approfondimenti sul mercato delle attrezzature per la preparazione di alimenti.
- Nord America: si stima che il Nord America deterrà una quota di mercato del 24-28% nel 2025 e che crescerà a un tasso annuo composto (CAGR) del 6,2-7,0% tra il 2026 e il 2034 , grazie agli investimenti nell'automazione, alla pressione sulla disponibilità di manodopera, ai cicli di sostituzione e a un'infrastruttura consolidata per la produzione di alimenti pronti.
- USA: Si stima che gli Stati Uniti rappresenteranno l' 82-86% della domanda nordamericana nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) del 6,3-7,1% tra il 2026 e il 2034 , trainati dai processi e dal confezionamento automatizzati.
- Europa: l'Europa rappresenta una quota di mercato del 22-26% circa nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 6,0-6,8% tra il 2026 e il 2034 , con Germania, Italia, Francia, Spagna e Regno Unito che beneficeranno della modernizzazione delle attrezzature, dei requisiti igienici e degli investimenti in efficienza energetica.
- Asia-Pacifico: Si stima che la regione Asia-Pacifico detenga una quota di mercato compresa tra il 36% e il 40% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) dell'8,0-8,8% tra il 2026 e il 2034 , trainata da Cina, India, Giappone, Corea del Sud e Australia, grazie all'aumento della capacità produttiva di alimenti confezionati e all'adozione dell'automazione.
- Segmento più ampio: si stima che la modalità operativa automatica raggiungerà una quota di mercato del 48-54% nel 2025 , con un tasso di crescita annuo composto (CAGR) del 7,5-8,3% nel periodo 2026-2034 , a testimonianza delle priorità in termini di produttività ed efficienza della manodopera.
- Segmento ad alta crescita: si stima che il settore degli imballaggi detenga una quota di mercato del 28-33% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) dell'8,0-8,8% nel periodo 2026-2034 , trainato dai formati pratici e dall'automazione.
- Aziende chiave analizzate nel dettaglio: GEA Group Aktiengesellschaft, Alfa Laval AB, Bühler AG, Marel hf., The Middleby Corporation, Welbilt, Hughes Equipment Company, LLC., Heat and Control, Inc., Bigtem Makine A.Ş., Hup Sheng Machinery and Industry Sdn Bhd.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
I sistemi di produzione si sono evoluti da singole macchine a sistemi che integrano le fasi di preparazione, formazione, cottura, trasporto, ispezione e confezionamento. L'ingegneria igienica, la servomeccanica, i sensori, i controlli programmabili e il monitoraggio elettronico hanno assunto un ruolo sempre più importante nella progettazione dei sistemi. I produttori di apparecchiature stanno inoltre creando sistemi modulari in grado di gestire ricette, tipologie di confezionamento e lotti diversi senza necessità di modifiche meccaniche. Questo cambiamento accresce l'importanza dell'integrazione dei sistemi, oltre alle prestazioni delle singole macchine.
Le tendenze future della domanda si concentreranno sull'automazione flessibile, sull'efficienza dei processi termici e sulle apparecchiature in grado di gestire cicli di prodotto brevi. I centri emergenti per la produzione alimentare in Asia e Medio Oriente vedranno investimenti in capacità produttiva, mentre i mercati consolidati investiranno nella sostituzione e nell'ammodernamento delle attrezzature esistenti. Le normative in materia di sicurezza alimentare, tracciabilità, igiene, consumo energetico e riduzione degli sprechi renderanno ancora più importanti il controllo dei processi e l'efficienza della pulizia delle apparecchiature.
Ambito del rapporto sul mercato delle attrezzature per alimenti preparati
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 14,92 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 27,49 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 7,02% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi del mercato delle attrezzature per alimenti preparati
La domanda nel mercato delle attrezzature per alimenti pronti è influenzata dal consumo di cibi pronti, dalla diversificazione dei prodotti, dalla carenza di manodopera e dalla necessità dei produttori di mantenere una produzione costante. Il sistema comprende la gestione delle materie prime, il taglio, la miscelazione, la formatura, il trattamento termico, il trasporto, l'ispezione e il confezionamento. Ciò offre ai fornitori la possibilità di combinare diverse fasi del processo. Gli acquirenti tendono a considerare il costo totale di proprietà, piuttosto che il solo costo di acquisto, tenendo conto di fattori quali tempi di inattività, tempi di installazione, igiene, consumo energetico e manutenzione.
Il contesto di fornitura dipende da fattori quali la produzione di acciaio inossidabile, i sistemi di controllo, i sistemi di azionamento, i sensori, i componenti sanitari e l'ingegneria specifica. Lunghi periodi di qualificazione consentono ai fornitori esperti di preservare il know-how applicativo e la base di assistenza. Allo stesso tempo, la progettazione modulare permette ai piccoli impianti di automatizzare solo alcuni colli di bottiglia anziché intere linee di produzione. Il risultato è una situazione di approvvigionamento diversificata, in cui i nuovi stabilimenti prediligono sistemi integrati, mentre gli impianti più datati tendono ad applicare interventi di ammodernamento selettivi.
Il posizionamento competitivo combina portafogli ampi con capacità di lavorazione specializzate. GEA Group Aktiengesellschaft offre attrezzature per la preparazione e l'ulteriore lavorazione, dalle singole macchine alle linee automatizzate, mentre Alfa Laval AB si concentra sulla lavorazione igienica, il trasferimento di calore, la separazione e l'efficienza delle risorse. Bühler AG mantiene la sua forza nelle tecnologie di lavorazione e nella produzione digitalizzata, mentre Marel hf. offre automazione specializzata per la lavorazione degli alimenti. Queste posizioni consentono ai fornitori di competere attraverso la conoscenza applicativa, l'integrazione e il supporto del ciclo di vita, piuttosto che attraverso la sola fornitura di hardware. Ciò supporta l'analisi del mercato delle attrezzature per alimenti preparati in termini di tecnologia e posizionamento dei fornitori.
Gli investimenti strategici si concentrano ora maggiormente su automazione, igiene, servizi online e processi efficienti dal punto di vista energetico. La Middleby Corporation sta scorporando la sua attività di trasformazione alimentare per renderla un'azienda indipendente, mentre Welbilt opera nella più ampia gamma di attrezzature fornite da Ali Group. Anche altre aziende, come Heat and Control, Inc., Bigtem Makine A.Ş., Hughes Equipment Company, LLC. e Hup Sheng Machinery and Industry Sdn Bhd, contribuiscono al mercato con la loro esperienza.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato delle attrezzature per alimenti preparati: approfondimenti strategici
Approfondimenti regionali
Mercato nordamericano delle attrezzature per alimenti preparati
Si prevede che il Nord America manterrà una quota di mercato del 24-28% nel 2025 e crescerà a un tasso annuo composto (CAGR) del 6,2-7,0% fino al 2034. Gli Stati Uniti dominano la domanda regionale, grazie alla presenza di grandi aziende di trasformazione alimentare, a una rete di distribuzione al dettaglio sofisticata e all'elevata diffusione della produzione automatizzata. Il Canada contribuisce alla domanda con i settori della lavorazione di carne, prodotti da forno, surgelati e piatti pronti. La sostituzione dei macchinari obsoleti rappresenta un importante meccanismo di acquisto, che sostiene la quota di mercato delle attrezzature per la trasformazione alimentare nella regione.
I produttori sono inoltre interessati a igiene, efficienza nei cambi di produzione, ispezione e risparmio di manodopera. Le apparecchiature di automazione si stanno integrando sempre più nei processi di preparazione, cottura, trasporto e confezionamento, contribuendo a standardizzare il processo produttivo in diversi stabilimenti. L'efficienza energetica e idrica diventa un fattore importante nella scelta delle apparecchiature, soprattutto quando le operazioni di pulizia e termiche rappresentano una parte significativa della struttura dei costi.
Mercato statunitense delle attrezzature per alimenti preparati
Nel 2025 gli Stati Uniti rappresentavano circa l'82-86% della domanda nordamericana e si prevede che cresceranno a un tasso annuo composto (CAGR) del 6,3-7,1% fino al 2034. La domanda si concentra sui principali produttori alimentari, sui co-packer, sui produttori di prodotti da forno, sui produttori di proteine e sui produttori di pasti pronti. La concorrenza tra i fornitori di macchinari si focalizza su produttività, affidabilità, igiene e compatibilità con i sistemi di controllo degli impianti.
Lo sviluppo tecnologico è trainato dall'automazione delle fasi di porzionatura, formatura, cottura, ispezione e confezionamento di fine linea. La disponibilità di manodopera e l'aumento dei salari rafforzano gli argomenti a favore dell'automazione, mentre le macchine flessibili aiutano i produttori ad adattarsi ai cambiamenti di prodotti e imballaggi. GEA Group Aktiengesellschaft, The Middleby Corporation, Welbilt, Heat and Control, Inc. e altri fornitori stranieri partecipano al mercato statunitense con le proprie apparecchiature, reti di distribuzione, servizi o applicazioni.
Mercato europeo delle attrezzature per alimenti preparati
Nel 2025 l'Europa rappresenterà circa il 22-26% del mercato e si prevede una crescita a un tasso annuo composto (CAGR) del 6,0-6,8% , con la Germania in testa alla domanda regionale. La Germania combina la produzione di macchinari avanzati con grandi distretti di trasformazione alimentare. Il Regno Unito si concentra su piatti pronti, prodotti da forno e alimenti pronti, mentre la Francia vanta una solida produzione di latticini, carne e alimenti trasformati. Italia e Spagna contribuiscono alla domanda con la produzione di prodotti da forno, pasta, salse, carne e alimenti confezionati. In tutta Europa, l'efficienza energetica, la progettazione igienica, la tracciabilità e la riduzione del consumo idrico influenzano sempre più le decisioni relative agli investimenti in attrezzature. I fornitori con linee modulari e capacità di ammodernamento sono ben posizionati, poiché le aziende di trasformazione devono bilanciare i requisiti di sostenibilità con la produttività e la disciplina dei costi.
Mercato delle attrezzature per alimenti preparati nella regione Asia-Pacifico
Si stima che la regione Asia-Pacifico (APAC) deterrà una quota di mercato del 36-40% nel settore delle attrezzature per alimenti pronti nel 2025 , con una crescita annua composta (CAGR) dell'8,0-8,8% , diventando il principale motore di crescita regionale. La Cina rimane il mercato più grande, mentre Giappone e Corea del Sud puntano sull'automazione e sulla precisione. India e Australia stanno espandendo la capacità produttiva di alimenti pronti, supportate da investimenti nella grande distribuzione organizzata e nella trasformazione. Il sostegno politico alla produzione alimentare, alla produzione orientata all'esportazione e alla modernizzazione incoraggia l'adozione di nuove attrezzature. La crescente diffusione degli alimenti confezionati supporta ulteriormente gli investimenti nella trasformazione e nel confezionamento.
Mercato delle attrezzature per alimenti preparati in Medio Oriente e Africa
Si prevede che il mercato delle attrezzature per alimenti pronti in Medio Oriente e Africa crescerà a un tasso annuo composto (CAGR) del 6,8-7,6% fino al 2034 , con Arabia Saudita ed Emirati Arabi Uniti in testa agli investimenti regionali. Le strategie di sicurezza alimentare, la sostituzione delle importazioni, lo sviluppo del settore alberghiero e la nuova capacità di trasformazione alimentare sostengono la domanda di sistemi automatizzati di preparazione e confezionamento. Il Sudafrica rimane un'importante base produttiva con consolidate capacità di trasformazione alimentare.
La disponibilità di energia, l'efficienza idrica e la gestione della temperatura sono fattori cruciali da considerare nella scelta delle apparecchiature. Le aziende del Golfo sono sempre più orientate verso sistemi ad alta produttività per la produzione di alimenti trasformati e per la ristorazione collettiva, mentre nel resto della regione sono presenti impianti più piccoli dove l'automazione modulare può ovviare ai problemi di manodopera e di uniformità qualitativa. Le reti di assistenza dei fornitori rimangono fondamentali per garantire la continuità operativa delle apparecchiature e il supporto tecnico.
Analisi di segmentazione
Modalità operativa di base
Si stima che i sistemi automatici registreranno un tasso di crescita annuo composto (CAGR) del 7,5-8,3% nel periodo 2026-2034 e rimarranno la modalità operativa dominante. I produttori prediligono l'automazione integrata perché migliora la ripetibilità, riduce la movimentazione manuale, supporta il monitoraggio centralizzato e contribuisce a sincronizzare le diverse fasi. I sistemi semiautomatici rimangono rilevanti laddove la variabilità del prodotto o i vincoli di capitale rendono impraticabile l'automazione completa, mentre i sistemi manuali mantengono la loro importanza negli impianti di dimensioni ridotte e nella produzione specializzata. Il mercato delle attrezzature per alimenti trasformati comprende quindi sia impianti automatizzati ad alta produttività sia progetti di modernizzazione incrementale.
- Automatico: Le apparecchiature automatiche supportano impianti ad alta produttività che richiedono preparazione, lavorazione, trasporto, ispezione e confezionamento sincronizzati. Il loro valore strategico aumenta quando i produttori danno priorità alla produttività del lavoro, alla qualità costante, al controllo delle ricette e alla scalabilità della produzione su più turni.
- Semiautomatico: Le apparecchiature semiautomatiche rappresentano un compromesso tra l'intervento umano e la costanza della meccanizzazione. Sono adatte a trasformatori di medie dimensioni, ambienti di produzione variabili e impianti che desiderano migliorare singoli colli di bottiglia senza impegnarsi in un'automazione completamente integrata.
- Manuale: I sistemi manuali rimangono rilevanti per le piccole aziende di trasformazione, gli alimenti speciali, i lotti a basso volume e le operazioni in cui la manipolazione del prodotto richiede il giudizio dell'operatore. I loro minori requisiti di investimento possono supportare strategie di modernizzazione graduali.
Tipo
Si stima che il settore degli imballaggi registrerà un tasso di crescita annuo composto (CAGR) dell'8,0-8,8% nel periodo 2026-2034, risultando quindi la tipologia a più alta crescita. Come evidenziato nel rapporto sul mercato delle attrezzature per alimenti pronti , i produttori di alimenti pronti richiedono sempre più formati di imballaggio flessibili, dosaggio preciso, sigillatura, ispezione e codifica. La pre-lavorazione rimane essenziale per la preparazione delle materie prime, mentre le attrezzature di lavorazione determinano la qualità e la consistenza del prodotto. Le decisioni di investimento pongono sempre più l'accento sulla sincronizzazione delle linee in tutte e tre le fasi.
- Pre-lavorazione: Le apparecchiature di pre-lavorazione preparano gli ingredienti attraverso attività quali selezione, taglio, lavaggio, pesatura, miscelazione e manipolazione. Prestazioni affidabili nella fase iniziale riducono la variabilità a valle e migliorano l'utilizzo dei materiali lungo le linee di produzione degli alimenti pronti.
- Processo di lavorazione: Le apparecchiature di lavorazione eseguono le fasi di trasformazione principali, tra cui cottura, formatura, frittura, cottura al forno, raffreddamento o trattamenti correlati. Sono strategicamente importanti perché il controllo del processo influisce direttamente sulla consistenza, sulla sicurezza, sulla resa e sulla uniformità del prodotto finito.
- Confezionamento: Le attrezzature per il confezionamento gestiscono le fasi di riempimento, sigillatura, avvolgimento, ispezione, codifica e altre funzioni di fine linea. I sistemi flessibili supportano formati pronti per la vendita al dettaglio, controllo delle porzioni, protezione del prodotto, tracciabilità e rapidi cambi di formato per un'ampia gamma di alimenti pronti.
Panoramica dell'opportunità
|
Modalità operativa di base |
Contributo al fatturato (Alto/Medio/Basso) |
Tag di tendenza (massimo 2 parole) |
Fase di adozione (Emergente/In fase di espansione/Matura) |
|
Automatico |
Alto |
Integrazione di linea |
Maturo |
|
Semiautomatico |
Mezzo |
Cellule flessibili |
Scalatura |
|
Manuale |
Basso |
Lavorazione artigianale |
Maturo |
Fattori di crescita e analisi del loro impatto sul mercato delle attrezzature per alimenti preparati
La carenza di manodopera accelera gli investimenti nell'automazione
Le previsioni di mercato per le attrezzature per alimenti pronti indicano che la persistente difficoltà nel reclutare e fidelizzare i lavoratori della produzione sta spingendo i produttori alimentari ad automatizzare le attività ripetitive e ad alto volume. Preparazione, porzionatura, trasporto, ispezione e confezionamento possono essere gestiti da sistemi automatizzati che riducono la dipendenza dall'intervento umano e aumentano la ripetibilità. Gli effetti sul mercato non si limitano al risparmio di manodopera, poiché l'automazione contribuisce anche a garantire stabilità nella pianificazione e nella gestione, oltre a facilitare la produzione su più turni. I produttori di macchinari in grado di offrire attrezzature dotate di robotica, sistemi di controllo, sensori e funzionalità di ingegneria igienica saranno in grado di servire una quota maggiore della linea di processo. I produttori si trovano sempre più spesso a dover considerare la produttività, la disponibilità, l'efficienza dei cambi di formato e le esigenze di manutenzione nei loro investimenti.
I cibi pronti ampliano i requisiti di applicazione delle attrezzature
I prodotti alimentari confezionati, surgelati, snack, prodotti da forno e pronti da cuocere richiedono ai produttori di gestire una varietà sempre maggiore di prodotti mantenendo al contempo un'elevata efficienza produttiva. Ciò comporta la necessità di attrezzature in grado di cambiare rapidamente le ricette, porzionare con precisione, maneggiare il prodotto con delicatezza e adattarsi a diverse tipologie di confezionamento. Il risultato è una tendenza verso attrezzature flessibili, anziché attrezzature progettate per gestire un solo tipo di prodotto. Altre caratteristiche ricercate dai produttori includono la riduzione degli sprechi, la minimizzazione dei danni ai prodotti e un aspetto uniforme anche ad alti livelli di produzione. I fornitori di attrezzature con una solida competenza nell'ingegneria applicativa possono trarre vantaggio da questa situazione integrando diverse fasi di processo nella loro offerta, anziché proporre solo singole apparecchiature.
Igiene ed efficienza delle risorse ridefiniscono le specifiche delle apparecchiature.
Le esigenze di sicurezza alimentare hanno accresciuto l'importanza dell'ingegneria igienica, della pulizia, della prevenzione della contaminazione e della capacità di documentare le condizioni operative. Inoltre, è aumentata la richiesta di risparmio idrico, energetico, chimico e di prodotti. Tutto ciò ha portato a specifiche delle apparecchiature che privilegiano superfici facili da pulire, migliori capacità di trasferimento del calore, procedure di pulizia automatizzate, proprietà di isolamento migliorate e monitoraggio dei processi. Alfa Laval AB, ad esempio, ha evidenziato le tecnologie sviluppate per ridurre al minimo gli interventi di pulizia e migliorare le capacità igieniche. Questo approccio dimostra come gli obiettivi di sostenibilità possano influenzare i criteri di acquisto delle apparecchiature. Ciò ha portato a concentrarsi sui costi del ciclo di vita anziché sui costi di acquisizione sul mercato.
Mercato delle attrezzature per alimenti pronti: tendenze future
Gemelli digitali e ottimizzazione dei processi basata sull'intelligenza artificiale
Si prevede che la digitalizzazione progredirà dal semplice monitoraggio alla previsione e alla prescrizione dei processi. Le soluzioni future sfrutteranno i dati delle macchine, le ricette di produzione, le misurazioni di qualità e i dati di manutenzione per rilevare le variazioni di processo che potrebbero causare sprechi e/o tempi di inattività prima che si verifichino. L'intelligenza artificiale potrebbe aiutare gli operatori a ottimizzare le impostazioni di temperatura, i tempi di ciclo, i flussi di prodotto e i programmi di sanificazione entro limiti di sicurezza definiti. Il vantaggio per le aziende di trasformazione alimentare risiede nella possibilità di sfruttare i dati frammentati delle macchine per ottenere informazioni preziose sulla produzione. I fornitori di soluzioni digitali che offrono controlli integrati, connessioni sicure e analisi pertinenti saranno in una posizione migliore per servire più linee di produzione. In futuro, i gemelli digitali consentiranno di effettuare test di progettazione delle linee e collaudi virtuali di diversi scenari produttivi. Questi sviluppi sono fondamentali per le tendenze del mercato delle attrezzature per l'industria alimentare .
L'elaborazione a basso consumo di risorse diventa un parametro di riferimento nella progettazione.
Si prevede che la progettazione delle future apparecchiature presterà maggiore attenzione all'efficienza idrica, energetica e dei materiali, senza trascurare la sicurezza alimentare o la capacità di lavorazione. Il risparmio energetico può essere ottenuto tramite il recupero del calore, motori più efficienti, profili di riscaldamento ottimizzati, meccanismi di pulizia avanzati e un migliore isolamento. Si prevede inoltre che le apparecchiature di confezionamento diventeranno più efficienti nella gestione dei materiali e nell'erogazione di quantità precise di prodotto per ridurre al minimo le perdite. Questa tendenza ha implicazioni per gli acquisti, poiché i fornitori valutano sempre più le proprie apparecchiature non solo in base alla produttività, ma anche dal punto di vista dei criteri di sostenibilità. I fornitori possono distinguersi offrendo dati specifici sulle prestazioni dei loro prodotti in termini di risorse e servizi di monitoraggio remoto. Anche gli interventi di ammodernamento per prolungare la durata utile delle apparecchiature esistenti possono svolgere un ruolo importante.
Opportunità di mercato per le attrezzature per la preparazione di alimenti
Programmi di ammodernamento per impianti di trasformazione consolidati
Esiste una notevole opportunità nell'ammodernare le apparecchiature esistenti anziché sostituire intere linee di produzione. Molti impianti consolidati possono migliorare la produttività e l'affidabilità grazie a nuovi sistemi di controllo, sensori, nastri trasportatori, sistemi di ispezione, azionamenti a basso consumo energetico, pulizia automatizzata o moduli di confezionamento aggiornati. I progetti di ammodernamento possono inoltre risolvere specifici colli di bottiglia con un minore impiego di capitale rispetto alle nuove installazioni. I fornitori possono generare entrate ricorrenti combinando l'aggiornamento delle apparecchiature con servizi di manutenzione, ricambi, software e assistenza per le prestazioni. Il mercato delle apparecchiature per alimenti trasformati si estende quindi oltre la semplice vendita di nuovi macchinari, abbracciando la modernizzazione del ciclo di vita. I fornitori in grado di integrare nuovi moduli con le apparecchiature esistenti, riducendo al minimo le interruzioni di produzione, possono ottenere un vantaggio competitivo rispetto ai produttori già affermati. Questo modello supporta inoltre i clienti che desiderano miglioramenti misurabili senza dover intraprendere un'ampia ristrutturazione degli impianti.
Linee flessibili per i nuovi centri di distribuzione di alimenti pronti
I centri emergenti di produzione alimentare in Asia, Medio Oriente e in alcuni mercati africani offrono opportunità ai fornitori in grado di offrire sistemi di produzione modulari e scalabili. I nuovi impianti necessitano sempre più di attrezzature capaci di supportare molteplici prodotti, formati di confezionamento e volumi di produzione, in linea con l'evoluzione dei consumi interni e delle esigenze di esportazione. I fornitori possono cogliere questa opportunità con moduli standardizzati che riducono i tempi di progettazione, preservando al contempo la configurazione specifica per l'applicazione. Partnership di assistenza locali, formazione, disponibilità di pezzi di ricambio e diagnostica remota possono favorire l'adozione, poiché il supporto tecnico è spesso importante quanto le funzionalità della macchina. Le previsioni relative alle attrezzature per alimenti trasformati indicano maggiori investimenti laddove le politiche di sicurezza alimentare, l'espansione della grande distribuzione organizzata e le infrastrutture di trasformazione incoraggiano la creazione di valore aggiunto a livello locale. I fornitori che combinano una tecnologia flessibile con un supporto regionale possono migliorare la conversione dei progetti e la fidelizzazione dei clienti a lungo termine.
Domande frequenti

Nivedita è una ricercatrice affermata con oltre 9 anni di esperienza in ricerche di mercato e consulenza aziendale. Attualmente Project Manager nel settore ICT presso The Insight Partners, vanta una profonda esperienza nella gestione e nell'esecuzione di incarichi di ricerca sindacati, personalizzati, in abbonamento e di consulenza in diversi settori tecnologici.
Con una comprovata esperienza nell'analisi basata sui dati e nella fornitura di insight fruibili, Nivedita ha contribuito in modo determinante a diversi progetti critici. Il suo lavoro include l'esecuzione end-to-end dei progetti, dalla comprensione degli obiettivi del cliente all'analisi delle tendenze di mercato, fino alla formulazione di raccomandazioni strategiche. Ha collaborato ampiamente con aziende leader nel settore ICT, aiutandole a identificare opportunità di mercato e a gestire i cambiamenti del settore.
Nivedita ha conseguito un MBA in Management presso IMS, Dehradun. Prima di entrare in The Insight Partners, ha maturato una preziosa esperienza presso MarketsandMarkets e Future Market Insights a Pune, dove ha ricoperto diversi ruoli di ricerca e ha costruito solide basi nell'analisi di settore e nel coinvolgimento dei clienti.
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -