
プリーペルド食品機器市場:規模・成長・予測 2034
調理済み食品機器市場の規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポートの対象範囲:基本動作モード(自動、半自動、手動)、タイプ(前処理、処理、包装)、用途(乳製品および冷蔵製品、ベーカリーおよび菓子製品、肉および魚介製品、スナックおよび風味豊かな製品、ソース、ドレッシングおよび調味料、すぐに食べられる製品)、および地域(北米、ヨーロッパ、アジア太平洋、南米および中米)別
- ステータス : 公開されたデータ
- レポートコード : TIPRE00004539
- カテゴリー : 製造業と建設業
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 07, 2026


2025年の市場規模
149億 2000万米ドル
基準年値
2034年の予測
274億9000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
7.02 %
成長率
対象市場
1914億 2000万米ドル
(2026年~2034年)
調理済み食品機器市場は、 2025年には149億2,000万米ドルと評価され、2034年には274億9,000万米ドルに達すると予測されており、 2026年から2034年にかけて年平均成長率(CAGR)7.02%で拡大すると見込まれています。この市場は、調理済み食品の前処理、加工、包装に使用される機械を対象としており、機器構成は手動システムから、処理能力、一貫性、衛生、資源効率を求める加工業者向けに高度に統合された自動生産ラインまで多岐にわたります。
北米は、交換需要、労働力不足、調理済み食品の生産、自動化ラインへの投資に支えられ、技術的に成熟した地域であり続けています。調理済み食品機器市場の規模は、衛生管理、トレーサビリティ、柔軟なバッチ生産、および運用コストの削減を目的とした機器のアップグレードを行う加工業者によって強化されています。2026年から2034年にかけて、調理済み食品、スナック菓子、ベーカリー製品、およびタンパク質加工が機器需要を支え、地域全体の成長率は年平均6.2~7.0%になると予測されています。
調理済み食品機器市場の評価と洞察
- 北米:北米は、自動化への投資、労働力不足、設備更新サイクル、確立された調理済み食品製造インフラに支えられ、 2025年には24~28%のシェアを占め、 2026~2034年の間に年平均成長率(CAGR)6.2~7.0%で拡大すると予測されている。
- 米国:米国は2025年には北米の需要の82~86%を占めると推定されており、自動化された処理と包装に牽引され、 2026年から2034年にかけて年平均成長率(CAGR)6.3~7.1%で成長すると予想されている。
- ヨーロッパ:ヨーロッパは2025年には約22~26%のシェアを占め、 2026年から2034年にかけて年平均成長率(CAGR)6.0~6.8%で拡大すると予測されており、ドイツ、イタリア、フランス、スペイン、英国は設備近代化、衛生要件、エネルギー効率投資の恩恵を受けると見込まれています。
- アジア太平洋地域:アジア太平洋地域は2025年には推定36~40%のシェアを占め、包装食品の生産能力と自動化の導入が進むにつれて、中国、インド、日本、韓国、オーストラリアが牽引役となり、 2026年から2034年にかけて年平均成長率(CAGR)8.0~8.8%で成長すると予測されている。
- 最大のセグメント:自動運転モードは、2025年には市場シェアの48~54%を占めると推定され、2026~2034年のCAGRは7.5~8.3%と予測されており、これは処理能力と労働効率の優先順位を反映している。
- 高成長分野:包装は、利便性の高いフォーマットと自動化に牽引され、 2025年には市場シェアの28~33%を占めると推定され、 2026~2034年には年平均成長率(CAGR)8.0~8.8%で成長すると予測されています。
- 詳細に分析された主要企業: GEA Group Aktiengesellschaft、Alfa Laval AB、Bühler AG、Marel hf.、The Middleby Corporation、Welbilt、Hughes Equipment Company, LLC.、Heat and Control, Inc.、Bigtem Makine A.Ş.、Hup Sheng Machinery and Industry Sdn Bhd。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
製造システムは、単一の機械から、準備、成形、調理、輸送、検査、梱包といった工程を統合したシステムへと移行しました。衛生工学、サーボ機構、センシング、プログラマブル制御、電子監視といった要素が、システムの仕様策定においてますます重要になっています。また、機器メーカーは、機械的な変更を必要とせずに、レシピ、包装形態、バッチ数の変化に対応できるモジュール式システムを開発しています。こうした変化は、機械性能に加え、システム統合の重要性を高めています。
今後の需要動向は、柔軟な自動化、効率的な熱処理、そして短期的な製品サイクルに対応できる設備に重点が置かれるでしょう。アジアや中東の食品製造における新たな拠点では生産能力への投資が見込まれる一方、既存市場では既存設備の交換や改修への投資が進むと予想されます。食品安全、トレーサビリティ、衛生管理、エネルギー消費、廃棄物削減に関する規制により、設備のプロセス制御と洗浄効率の重要性がさらに高まるでしょう。
調理済み食品機器市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 149億2000万米ドル |
| 2034年までの市場規模 | 274億9000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 7.02% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
調理済み食品機器市場分析
調理済み食品機器市場の成長状況における需要は、簡便食品の消費、製品の多様化、労働力不足、および加工業者の安定した生産量維持の必要性によって形成されています。このシステムは、原材料の取り扱い、切断、混合、成形、熱処理、搬送、検査、および包装プロセスを網羅しています。そのため、複数のプロセスステップを組み合わせたサプライヤーにとって、可能性が広がります。購入者は、取得コストだけでなく所有コストも考慮し、ダウンタイム、セットアップ時間、衛生、エネルギー、およびサービス面も考慮に入れる傾向があります。
供給環境は、ステンレス鋼製造、制御システム、駆動システム、センサー、衛生部品、および特定のエンジニアリングといった要因に左右されます。長い認定期間により、経験豊富なサプライヤーはアプリケーションに関する知識とサービス基盤を維持します。同時に、モジュール設計により、小規模な加工工場では生産ライン全体ではなく、特定のボトルネックのみを自動化することが可能になります。その結果、調達状況は多様化し、新設工場は統合システムを好む一方、既存工場は選択的な改修を行う傾向があります。
競争力のあるポジショニングは、幅広い製品ポートフォリオと専門的な加工能力の組み合わせによって実現されます。GEA Group Aktiengesellschaftは、個々の機械から自動化ラインまで、調理・加工機器を提供しています。一方、Alfa Laval ABは、衛生的な加工、熱伝達、分離、資源効率を重視しています。Bühler AGは、加工技術とデジタル化された生産において強みを発揮し、Marel hf.は専門的な食品加工自動化を提供しています。これらのポジショニングにより、サプライヤーは機器ハードウェアだけでなく、アプリケーションに関する知識、統合、ライフサイクルサポートを通じて競争することができます。これは、技術とサプライヤーのポジショニングの両方から、調理済み食品機器市場の分析を支えています。
戦略投資は現在、自動化、衛生管理、オンラインサービス、エネルギー効率化による効率的な処理に重点を置いている。ミドルビー社は食品加工事業を独立事業として展開する一方、ウェルビルト社はアリグループが提供する幅広い機器を取り扱っている。その他にも、ヒート・アンド・コントロール社、ビッグテム・マキン社、ヒューズ・イクイップメント社、ハップ・シェン・マシナリー・アンド・インダストリー社など、専門知識を市場に提供する企業が存在する。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
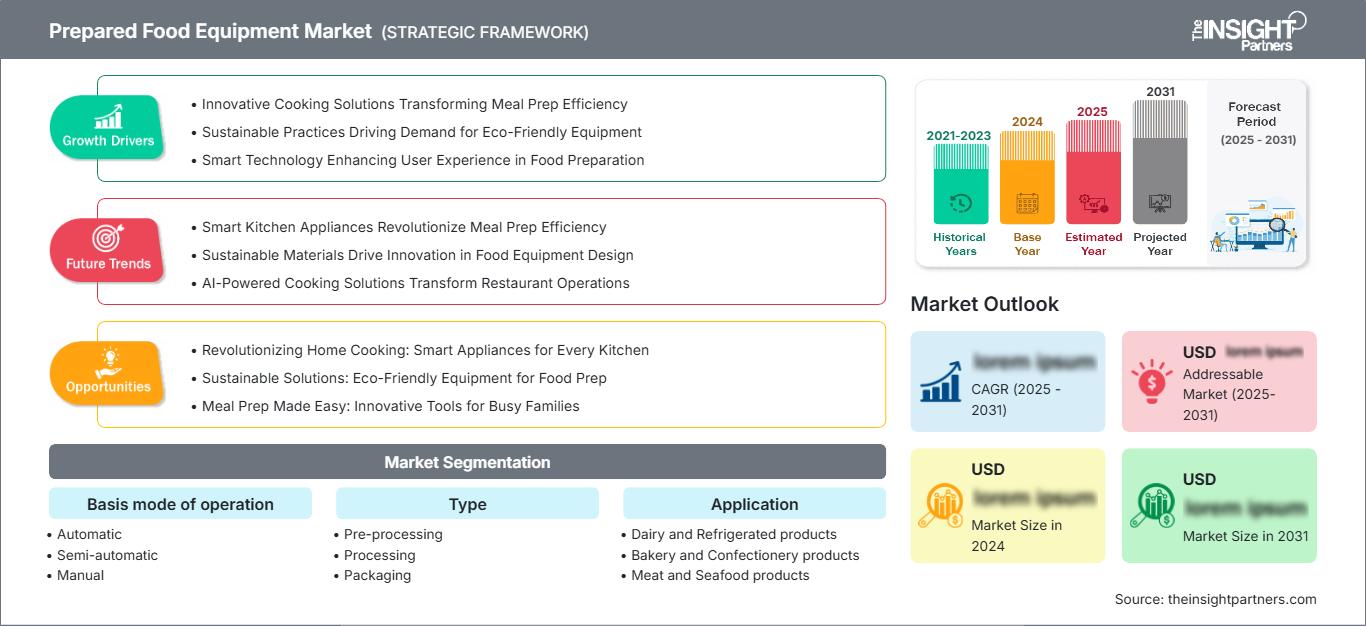
調理済み食品機器市場:戦略的洞察
地域別分析
北米の調理済み食品機器市場
北米は2025年時点で24~28%のシェアを維持し、2034年まで年平均成長率(CAGR)6.2~7.0%で拡大すると予測されている。米国は、大規模な調理済み食品加工業者、高度な小売流通網、自動化生産の高い普及率に支えられ、地域需要を牽引している。カナダは、食肉、ベーカリー、冷凍食品、調理済み食品の製造を通じて需要を支えている。老朽化した機械の更新は重要な購買メカニズムであり、この地域の調理済み食品機器市場シェアを維持する要因となっている。
製造業者は、衛生管理、段取り替え効率、検査、省力化にも関心を寄せている。自動化機器は、準備、調理、搬送、包装といった工程にますます統合されつつあり、これにより様々な工場における生産工程の標準化が進んでいる。洗浄や熱処理がコスト構造の大部分を占める場合、エネルギー効率と水効率は機器選定において重要な要素となる。
米国調理済み食品機器市場
米国は2025年時点で北米全体の需要の約82~86%を占め、 2034年まで年平均成長率(CAGR)6.3~7.1%で成長すると予測されている。需要の中心は、大手食品メーカー、受託包装業者、ベーカリー製品メーカー、タンパク質製品メーカー、および食品メーカーである。機械メーカー間の競争は、生産量、信頼性、衛生面、および工場制御システムとの互換性に重点が置かれている。
自動化された分注、成形、調理、検査、および最終包装によって、技術開発が推進されています。労働力の確保と賃金の上昇は自動化を推進する要因となり、柔軟性の高い機械は、製造業者が変化する製品や包装に対応するのに役立ちます。GEA Group Aktiengesellschaft、The Middleby Corporation、Welbilt、Heat and Control, Inc.、およびその他の海外プロバイダーは、機器、流通、サービスネットワーク、またはアプリケーションを通じて米国市場に参入しています。
欧州の調理済み食品機器市場
2025年には欧州が市場シェアの約22~26%を占め、年平均成長率(CAGR)6.0~6.8%で成長すると予想されており、ドイツが地域需要を牽引しています。ドイツは、高度な機械製造と大規模な食品加工クラスターを兼ね備えています。英国は調理済み食品、ベーカリー製品、コンビニエンスフードに重点を置いており、フランスは乳製品、食肉、加工食品の生産が盛んです。イタリアとスペインは、ベーカリー製品、パスタ、ソース、食肉、包装食品の製造を通じて需要を支えています。欧州全体で、エネルギー効率、衛生的な設計、トレーサビリティ、節水が設備投資の意思決定にますます影響を与えています。モジュール式ラインと改修機能を備えたサプライヤーは、加工業者が持続可能性の要件と生産性およびコスト管理のバランスを取る上で有利な立場にあります。
アジア太平洋地域の調理済み食品機器市場
アジア太平洋地域は、2025年には調理済み食品機器市場の36~40%のシェアを占め、年平均成長率(CAGR)8.0~8.8%で成長すると予測されており、地域別成長の牽引役となる見込みです。中国は依然として最大の市場であり、日本と韓国は自動化と精密化を重視しています。インドとオーストラリアは、組織的な小売業と加工業への投資に支えられ、調理済み食品の生産能力を拡大しています。食品製造、輸出志向型生産、近代化に対する政策支援は、機器導入を促進しています。包装食品の普及率の上昇は、加工・包装への投資をさらに後押ししています。
中東・アフリカの調理済み食品機器市場
中東・アフリカ地域の調理済み食品機器市場は、 2034年まで年平均成長率(CAGR)6.8~7.6%で拡大すると予測されており、サウジアラビアとアラブ首長国連邦が地域投資を牽引しています。食料安全保障戦略、輸入代替、ホスピタリティ産業の発展、そして新たな加工能力が、自動調理・包装システムの需要を支えています。南アフリカは、確立された食品加工能力を持つ重要な製造拠点であり続けています。
エネルギー供給、水効率、温度管理は、設備選定において重要な考慮事項です。湾岸地域の加工業者は、調理済み食品や業務用食品向けに高スループットシステムを求める傾向が強まっていますが、同地域のその他の地域では、モジュール式自動化によって労働力や品質のばらつきといった制約に対応できる小規模工場が存在します。設備の稼働率と技術サポートを確保するためには、サプライヤーのサービスネットワークが依然として不可欠です。
セグメンテーション分析
基本動作モード
自動化システムは2026年から2034年にかけて年平均成長率(CAGR)7.5~8.3%を記録すると予測されており、引き続き主要な運用形態となる見込みです。加工業者は、再現性の向上、手作業の削減、集中監視のサポート、複数工程の同期化に役立つ統合自動化システムを好んでいます。半自動システムは、製品の多様性や設備投資の制約により完全自動化が現実的でない場合に依然として有効であり、手動システムは小規模施設や特殊生産において重要な役割を果たしています。したがって、調理済み食品機器市場の範囲には、高スループットの自動化プラントと段階的な近代化プロジェクトの両方が含まれます。
- 自動化:自動化設備は、同期した準備、加工、搬送、検査、包装を必要とする高スループット工場をサポートします。加工業者が労働生産性、一貫した品質、レシピ管理、複数シフトにわたる拡張可能な生産を優先する場合、その戦略的価値は高まります。
- 半自動:半自動装置は、労働力の投入と機械化による一貫性のバランスを取るものです。中規模の加工業者、変動の大きい生産環境、および完全な統合自動化には踏み切らずに個々のボトルネックを改善したい施設に適しています。
- 手動システム:手動システムは、小規模加工業者、特殊食品メーカー、少量生産業者、および製品の取り扱いに作業者の判断が必要な業務において依然として有効です。必要な設備投資額が少ないため、段階的な近代化戦略を支えることができます。
タイプ
包装は2026年から2034年にかけて年平均成長率(CAGR)8.0~8.8%を達成すると予測されており、高成長分野となっています。調理済み食品機器市場レポートで強調されているように、調理済み食品メーカーは、柔軟な包装形態、正確な計量、密封、検査、およびコーディングをますます必要としています。前処理は原材料の準備に不可欠であり、加工機器は製品の品質と一貫性を決定します。投資決定においては、これら3つの段階すべてにおけるライン同期がますます重視されるようになっています。
- 前処理:前処理装置は、選別、切断、洗浄、計量、混合、取り扱いなどの工程を経て原材料を準備します。前処理工程の安定した性能は、後工程のばらつきを低減し、調理済み食品製造ライン全体での材料利用効率を向上させます。
- 加工:加工装置は、調理、成形、揚げ物、焼き物、冷却、または関連する処理など、主要な変換工程を実行します。工程管理は食感、安全性、歩留まり、最終製品の一貫性に直接影響するため、戦略的に重要です。
- 包装:包装機器は、充填、密封、包装、検査、コーディング、および関連する最終工程機能を担います。柔軟なシステムにより、小売店向けフォーマット、分量管理、製品保護、トレーサビリティ、および多様な調理済み食品ポートフォリオにおける迅速な切り替えをサポートします。
機会の概要
|
基本動作モード |
収益貢献度(高/中/低) |
トレンドタグ(最大2単語) |
導入段階(初期段階/拡大段階/成熟段階) |
|
自動 |
高い |
ライン統合 |
成熟した |
|
半自動 |
中くらい |
フレキシブルセル |
スケーリング |
|
マニュアル |
低い |
職人技による取り扱い |
成熟した |
調理済み食品機器市場の成長要因と影響分析
労働力不足が自動化投資を加速させる
調理済み食品機器市場の予測によると、生産労働者の採用と定着の難しさが続いているため、食品メーカーは反復的で大量生産の作業を自動化する傾向にある。準備、分量分け、輸送、検査、包装は、人的介入を減らし再現性を高める自動化システムによって調整できる。市場への影響は労働力の節約だけにとどまらず、自動化はスケジューリングと取り扱いの安定性を提供し、複数シフト生産を容易にする。ロボット、制御、センシング、衛生工学機能を備えた機器を提供できる機械メーカーは、プロセスラインのより大きな部分を占めることができるだろう。加工業者は、投資において、スループット、可用性、切り替え効率、メンテナンスの考慮事項をますます重視するようになっている。
加工食品の普及により、機器の用途要件が拡大する
包装済み調理済み食品、冷凍食品、スナック菓子、焼き菓子、調理済み食品などの製造においては、効率的な製造を維持しながら、多種多様な製品に対応できることが求められます。そのため、レシピを迅速に変更でき、正確な分量配分が可能で、製品を丁寧に扱い、複数の種類の包装に対応できる装置が必要となります。結果として、単一種類の製品のみを扱う装置ではなく、柔軟性の高い装置への需要が高まっています。製造業者が求めるその他の機能としては、廃棄ロスの削減、製品の損傷の最小化、高スループットレベルでも均一な外観の維持などが挙げられます。高度なアプリケーションエンジニアリング能力を持つ装置サプライヤーは、個々の装置を提供するだけでなく、複数のプロセスステップを製品に組み込むことで、この状況を最大限に活用できます。
衛生と資源効率が機器の仕様を変革する
食品安全に関する要求の高まりにより、衛生工学、清潔さ、汚染防止、および運転状況の記録能力の重要性が増しています。さらに、水、エネルギー、化学薬品、および製品の節約に対する需要も高まっています。こうした状況から、洗浄しやすい表面、優れた熱伝達能力、自動洗浄ルーチン、強化された断熱性、およびプロセス監視を重視する機器仕様が求められるようになりました。例えば、アルファ・ラバル社は、洗浄に必要な資材を最小限に抑え、衛生能力を向上させるために開発された技術を指摘しています。このようなアプローチは、持続可能性の目標が機器調達基準にどのように影響するかを示しています。その結果、市場では取得コストではなくライフサイクルコストに焦点が当てられるようになりました。
調理済み食品機器市場の将来動向
デジタルツインとAIを活用したプロセス最適化
デジタル化は、監視からプロセスの予測と処方へと進展することが期待されています。将来のソリューションは、機械データ、生産レシピ、品質測定、およびメンテナンスデータを活用して、廃棄物やダウンタイムの原因となる可能性のあるプロセス変動を、発生する前に検出します。人工知能は、オペレーターが定義された安全範囲内で、温度設定、サイクルタイム設定、製品フロー設定、および衛生スケジュールを最適化するのに役立ちます。調理済み食品加工会社にとっての利点は、断片化された機械データを活用して生産に関する洞察を得られることです。統合制御、安全な接続、および関連する分析を提供するデジタルサプライヤーは、複数のラインに対応できる体制を整えることができます。最終的には、デジタルツインによって、さまざまな生産シナリオのライン設計テストと仮想試運転が可能になります。これらの開発は、調理済み食品機器市場のトレンドの中心となっています。
低リソース処理が設計ベンチマークとなる
将来の機器設計では、食品の安全性や処理能力を損なうことなく、水、エネルギー、材料の効率性にさらに重点が置かれることが期待されます。エネルギー節約は、熱回収、より効率的なモーター、加熱プロファイルの改善、高度な洗浄機構、そしてより優れた断熱材によって実現できます。包装機器も、材料管理と製品の正確な分注能力が向上し、損失を最小限に抑えることが期待されます。この傾向は調達にも影響を与え、サプライヤーは生産性だけでなく、持続可能性の基準からも機器を評価するようになっています。サプライヤーは、製品のリソースパフォーマンスに関する具体的なデータや遠隔監視サービスを提供することで、他社との差別化を図ることができます。既存機器の寿命を延ばすための改修も重要な役割を果たすでしょう。
調理済み食品機器市場の機会
老朽化した加工工場向けの改修プログラム
生産ライン全体を交換するよりも、既存の設備をアップグレードする方が大きなビジネスチャンスとなります。多くの成熟した工場では、新しい制御システム、センサー、コンベア、検査システム、エネルギー効率の高い駆動装置、自動洗浄装置、またはアップグレードされた包装モジュールを導入することで、スループットと信頼性を向上させることができます。改修プロジェクトでは、新規設備導入よりも少ない資本で特定のボトルネックを解消することも可能です。サプライヤーは、設備のアップグレードとメンテナンス、スペアパーツ、ソフトウェア、パフォーマンスサービスを組み合わせることで、継続的な収益を生み出すことができます。したがって、調理済み食品機器市場の範囲は、新規機械の販売にとどまらず、ライフサイクルの近代化へと広がっています。生産の中断を最小限に抑えながら、新しいモジュールを既存設備に統合できるベンダーは、既存の加工業者の中で優位に立つことができるでしょう。このモデルは、大規模な設備改修を行わずに、測定可能な改善を求める顧客にも役立ちます。
新興の調理済み食品拠点向けの柔軟な生産ライン
アジア、中東、および一部のアフリカ市場における新興食品製造拠点は、拡張可能でモジュール式の生産システムを提供できるサプライヤーにとって好機となっています。国内消費と輸出の需要が変化するにつれ、新しい工場では、複数の製品、パッケージサイズ、および生産量に対応できる設備がますます必要になっています。ベンダーは、アプリケーション固有の構成を維持しながらエンジニアリングリードタイムを短縮する標準化されたモジュールを提供することで、この機会を捉えることができます。技術サポートは機械の性能と同じくらい重要であることが多いため、現地のサービスパートナーシップ、トレーニング、スペアパーツの入手可能性、およびリモート診断は、導入を促進するのに役立ちます。準備された食品設備予測によると、食品安全保障政策、組織的な小売拡大、および加工インフラが現地での付加価値を促進する地域では、投資がより活発になります。柔軟な技術と地域サポートを組み合わせたサプライヤーは、プロジェクトの成約率と長期的な顧客維持率を向上させることができます。
よくある質問

ニヴェディタは、市場調査とビジネスコンサルティングの分野で9年以上の経験を持つ、優れたリサーチプロフェッショナルです。現在、The Insight PartnersでICT分野のプロジェクトマネージャーを務め、多様なテクノロジー分野におけるシンジケート、カスタム、サブスクリプションベース、そしてコンサルティングといった調査業務の管理と実行において深い専門知識を有しています。
データドリブンな分析と実用的なインサイトを提供してきた実績を持つニヴェディタは、数々の重要プロジェクトにおいて重要な貢献を果たしてきました。クライアントの目標理解、市場動向の分析、そして戦略的な提言の導出に至るまで、プロジェクトをエンドツーエンドで遂行します。彼女は大手ICT企業と幅広く協業し、市場機会の特定や業界の変化への対応を支援してきました。
ニヴェディタは、デラドゥンにあるIMSで経営学のMBAを取得しています。The Insight Partners入社前は、プネーのMarketsandMarketsとFuture Market Insightsで貴重な経験を積み、様々なリサーチ業務を経験することで、業界分析とクライアントエンゲージメントにおける確固たる基盤を築きました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -