
Markt für Druckbehälter: Potenzial, Größe und Nachfragebericht
Marktgröße und Prognosen für Druckbehälter (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: nach Material (Stahllegierungen, andere Legierungen, Verbundwerkstoffe); Typ (Kessel, Kernreaktoren, Separatoren, Sonstige); Endverbraucherbranche (Öl und Gas, Chemie, Energieerzeugung, Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00005648
- Kategorie : Fertigung und Bau
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 07, 2026


Marktgröße 2025
64,16 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
77,71 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
2,15 %
Wachstumsrate
Adressierbarer Markt
643,21 Mrd. US-Dollar
(2026–2034)
Der globale Markt für Druckbehälter wurde im Jahr 2025 auf 64,16 Milliarden US-Dollar geschätzt und wird voraussichtlich bis 2034 auf 77,71 Milliarden US-Dollar anwachsen; für den Zeitraum 2026-2034 wird eine durchschnittliche jährliche Wachstumsrate (CAGR) von 2,15 % erwartet.
Marktanalyse und Einblicke für Druckbehälter
- Nordamerika: Es wird erwartet, dass Nordamerika im Jahr 2025 einen Anteil von 24–28 % ausmachen und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 2,8–3,4 % wachsen wird, unterstützt durch industrielle Modernisierung, Gasinfrastruktur, Investitionen in Kernenergie und Ersatzbedarf.
- USA: Es wird geschätzt, dass die USA im Jahr 2025 78–82 % des Wertes Nordamerikas ausmachen werden, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 2,6–3,2 % zwischen 2026 und 2034, wobei die Bereiche Energie, Chemie, Gasverarbeitung und nukleare Anwendungen führend sind.
- Europa: Es wird prognostiziert, dass Europa im Jahr 2025 einen Anteil von 20–24 % halten und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 2,0–2,7 % wachsen wird, wobei Deutschland, Frankreich, Italien und Großbritannien spezialisierte Bereiche wie Maschinenbau, chemische Verarbeitung und nukleare Anwendungen unterstützen.
- Asien-Pazifik: Der Anteil Asien-Pazifiks wird im Jahr 2025 auf 34–38 % geschätzt und soll zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,8–4,8 % wachsen. Angeführt wird dieses Wachstum von China, Indien, Japan und Südkorea durch Investitionen in die Energie- und Industrieinfrastruktur.
- Größtes Segment: Stahllegierungen werden im Jahr 2025 voraussichtlich einen Marktanteil von 58–62 % erreichen und aufgrund ihrer Festigkeit, Schweißbarkeit, Verfügbarkeit und etablierten Normenqualifikation zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 2,3–2,9 % wachsen.
- Wachstumsstarkes Segment: Der Marktanteil von Verbundwerkstoffen wird im Jahr 2025 auf 6–8 % geschätzt und soll zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,5–6,5 % wachsen, da leichte, korrosionsbeständige Konstruktionen immer beliebter werden.
- Detaillierte Analyse der wichtigsten Unternehmen: Babcock and Wilcox Enterprises, Inc.; Bharat Heavy Electricals Limited; Doosan Energy Co., Ltd.; GE Vernova Inc.; The Halvorsen Company; IHI Corporation; Larsen & Toubro Limited; Mitsubishi Heavy Industries, Ltd.; Pressure Vessels (India); Westinghouse Electric Company LLC.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Der Markt für Druckbehälter hat sich von der konventionellen Fertigung aus Kohlenstoffstahl hin zu hochfesten Legierungen, speziell entwickelten Schweißverbindungen, verbesserten zerstörungsfreien Prüfverfahren und zunehmend spezialisierten Konstruktionen entwickelt. Prozessanlagen benötigen Ausrüstung, die hohen Temperaturen, Korrosion, zyklischer Belastung und anderen anspruchsvollen Betriebsbedingungen standhält. Digitale Konstruktion, computergestützte Modellierung, automatisiertes Schweißen und fortschrittliche Prüftechniken tragen zur Verbesserung der Konsistenz von Fertigungsprozessen bei, während die modulare Fertigung Anlagenherstellern hilft, komplexe Herausforderungen in der Terminplanung und Logistik zu bewältigen.
Zukünftig konzentrieren sich Investitionen auf Kernenergieerzeugung, Gasverarbeitung, Wasserstoffsysteme, Petrochemie und die Dekarbonisierung der Industrie. Die wachsenden Volkswirtschaften Asiens bauen ihre Kapazitäten in der Schwerindustrie aus, während Projekte in Nordamerika und Europa auf Ersatzanlagen, Sicherheitsverbesserungen und CO₂-arme Anwendungen abzielen. Regulatorische Anforderungen bleiben ein wichtiger Faktor bei Kaufentscheidungen, da Druckgeräte Konstruktionsnormen, Materialrückverfolgbarkeit, Schweißqualifikationen, Prüfmethoden und Anforderungen an die Lebensdauer erfüllen müssen.
Berichtsumfang zum Markt für Druckbehälter
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 64,16 Milliarden US-Dollar |
| Marktgröße bis 2034 | 77,71 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 2,15 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Druckbehälter
Das Wachstum des Druckbehältermarktes wird durch den anhaltenden Bedarf an Ausrüstung in der Öl- und Gasverarbeitung, der Chemieindustrie, der Energieerzeugung, der Raffineriebranche, der Düngemittelindustrie und der Industriegaseindustrie gestützt. Die Wertschöpfungskette beginnt mit Lieferanten von Spezialstählen, Legierungen und Verbundwerkstoffen und umfasst Blechumformung, Schmieden, Schweißen, Wärmebehandlung, Bearbeitung, Inspektion, Beschichtung und Endmontage. EPC-Auftragnehmer und Anlagenbetreiber haben maßgeblichen Einfluss auf die Spezifikationen, da Behälter in der Regel auf projektspezifische Druck-, Temperatur-, Korrosions- und Kapazitätsparameter ausgelegt werden. Die Angebotsdynamik hängt daher von qualifizierten Fertigungskapazitäten und der Verfügbarkeit zertifizierter Materialien ab. Wie der Marktbericht für Druckbehälter hervorhebt, legt die Beschaffung zunehmend Wert auf die Gesamtlebenszyklusleistung anstatt allein auf die Fertigungskosten. Käufer bewerten die Dauerfestigkeit, den Korrosionszuschlag, die Inspektionszugänglichkeit, die Wartungsintervalle und die Einhaltung geltender Normen. Große Behälter unterliegen zudem Transport- und Installationsbeschränkungen, was die regionale Fertigung und die modulare Produktion fördert. Der Ausbau der Raffinerie- und Chemiekapazitäten in Asien sowie Investitionen in die Gasinfrastruktur und die Kernenergie halten die Nachfrage nach schweren, gefertigten Anlagen aufrecht, selbst in reifen Märkten, wo die Greenfield-Aktivitäten zurückgehen.
Die Wettbewerbspositionierung basiert zunehmend auf fundiertem technischem Know-how, Produktionsumfang, Zertifizierungen und der Fähigkeit, komplexe Anlagen unter strengen Qualitätskontrollen zu liefern. Die Marktanalyse für Druckbehälter zeigt, dass Babcock and Wilcox Enterprises, Inc., Bharat Heavy Electricals Limited, Doosan Energy Co., Ltd., GE Vernova Inc., IHI Corporation, Larsen & Toubro Limited und Mitsubishi Heavy Industries, Ltd. durch Kombinationen aus Energieanlagen, Verfahrenstechnik, Kernenergiekompetenz und Schwerfertigung konkurrieren.
Die strategischen Investitionen fließen in die Kapazitätsauslastung, Fertigungskompetenzen, ein Qualitätssicherungssystem für Nuklearanwendungen und internationale EPC-Partnerschaften. Die Unternehmen Halvorsen Company und Pressure Vessels (India) sind für die Erfüllung der Anforderungen an die Spezialfertigung zuständig, während Westinghouse Electric Company LLC sich stärker auf Nukleartechnologien und Lifecycle-Services konzentriert. Wettbewerbsvorteile verlagern sich weg von der reinen Behälterfertigung hin zu Qualifikationen für Anwendungen mit hohen Sicherheitsrisiken, zuverlässiger Leistung, Testmöglichkeiten und EPC-Planung.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
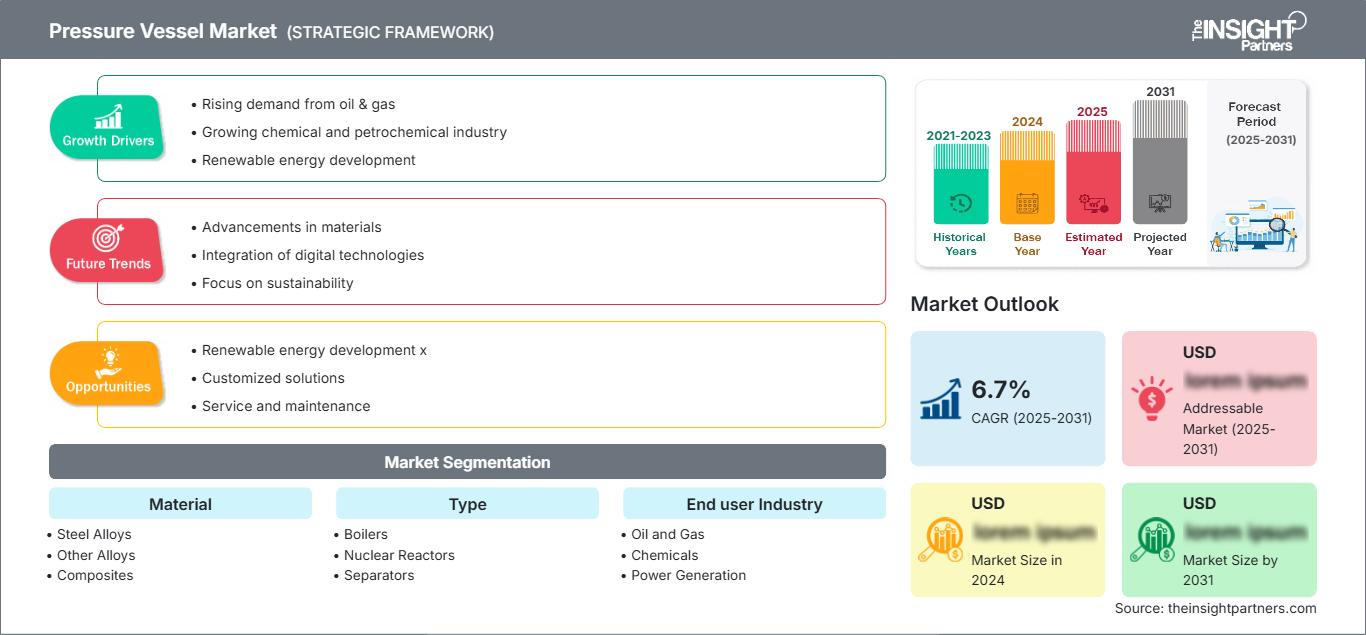
Markt für Druckbehälter: Strategische Einblicke
Regionale Einblicke
Markt für Druckbehälter in Nordamerika
Nordamerika wird voraussichtlich 2025 einen Anteil von 24–28 % am globalen Marktvolumen für Druckbehälter ausmachen und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 2,8–3,4 % wachsen. Die USA sind der größte Nachfragestandort, gestützt durch Raffinerien, Petrochemie, Erdgasverarbeitung, Industriegase und Kraftwerke. Kanada trägt mit seinen Ölsand-, LNG-, Chemie-, Bergbau- und Energieprojekten zur Nachfrage bei. Neben Kapazitätserweiterungen bleibt die Modernisierung veralteter Prozessanlagen ein wichtiger Faktor.
Investitionen in Kernenergie schaffen einen zusätzlichen spezialisierten Markt, da Reaktordruckbehälter, Dampferzeuger, Komponenten des Sicherheitsbehälters und Hilfssysteme strengen Materialqualifikationsanforderungen unterliegen. Die Region wird zudem ein Wachstum der Gasinfrastruktur sowie eine Rückverlagerung von Industrieanlagen erleben. Bei der Materialauswahl für die Beschaffung liegt der Fokus zunehmend auf ASME-Konformität, Rückverfolgbarkeit, Schweißnahtqualität, zerstörungsfreier Prüfung und Lebenszyklusintegrität. Solche Anforderungen kommen in der Regel Ingenieur- und Fertigungsunternehmen mit ASME-zertifizierten Produktionsstätten entgegen.
US-Druckbehältermarkt
Die USA repräsentieren im Jahr 2025 etwa 78–82 % des nordamerikanischen Marktvolumens für Druckbehälter und werden voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 2,6–3,2 % wachsen. Die Nachfrage ist breit gefächert und umfasst die Bereiche Chemie, Raffinerie, Erdgasaufbereitung, Energieerzeugung, Industriegase und Kernenergie. GE Vernova Inc., Westinghouse Electric Company LLC, Babcock & Wilcox Enterprises, Inc. und The Halvorsen Company tragen mit spezialisierten Maschinen und Anwendungen im Energiesektor zum Markt bei.
Die Anforderungen an Anwendungen im Umgang mit alternden Anlagen und neuer Infrastruktur werden immer spezifischer. Sanierungen und Neubauten im Kernkraftbereich konzentrieren sich auf hochintegrierte Anlagen, während petrochemische und Erdgasanwendungen auf riesige Reaktoren, Separatoren, Behälter und Lagertanks angewiesen sind. Der steigende Strombedarf von Rechenzentren verstärkt die Notwendigkeit, zusätzliche Erzeugungskapazitäten zu errichten, was indirekt den Bedarf an Kesseln und Druckgeräten erhöht.
Europäischer Markt für Druckbehälter
Europa wird Schätzungen zufolge im Jahr 2025 einen Marktanteil von 20–24 % am Druckbehältermarkt ausmachen und bis 2034 voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 2,0–2,7 % wachsen. Deutschland bleibt ein führender Industriemarkt, gestützt durch die Bereiche Chemie, Maschinenbau, Wasserstoffinfrastruktur und Verfahrenstechnik. Großbritannien und Frankreich tragen durch Energie, Raffinerien, industrielle Systeme für die Luft- und Raumfahrt sowie Nuklearprogramme zum Markt bei, während Italien und Spanien zusätzliche Nachfrage im Bereich Chemie, Energie und Prozessanlagen generieren.
Deutschland und Frankreich bleiben aufgrund ihrer Ingenieurskompetenz und ihrer etablierten Industriebasis besonders relevant. Die deutsche Chemieindustrie deckt den Bedarf an Reaktoren, Separatoren und wärmeintensiven Prozessanlagen, während Frankreichs Kernkraftwerke spezielle Anforderungen an kerntechnisch geeignete Komponenten und deren Lebenszyklusersatz stellen. Großbritannien investiert weiterhin in Energiesicherheit und Kernkraft, während Italien und Spanien die Prozessindustrie, die Gasinfrastruktur und die Modernisierung der Industrie fördern. Europäische Abnehmer legen großen Wert auf die Einhaltung der Verfahrenstechnik (PED), Materialzertifizierungen, Schweißverfahren, Inspektionen und Umweltverträglichkeit und bevorzugen technologisch kompetente Lieferanten.
Markt für Druckbehälter im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum (APAC) wird 2025 voraussichtlich einen Anteil von 34–38 % am globalen Markt für Druckbehälter erreichen und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,8–4,8 % wachsen. Damit ist er der führende regionale Markt. China ist Marktführer, gefolgt von Indien, Japan und Südkorea. Der Ausbau der Infrastruktur in den Bereichen Chemie, Raffinerien, LNG, Energie und Kernenergie stützt die Nachfrage nach Druckbehältern.
Chinas industrielle Größe, Indiens Ausbau der Energie- und Fertigungsindustrie, Japans Wiederinbetriebnahme der Kernenergie, Südkoreas Energieinvestitionen und Australiens Gas- und Bergbauprojekte schaffen eine diversifizierte Nachfrage. Industriepolitik und Lokalisierungsprogramme stärken die heimischen Fertigungskapazitäten, während die Kernenergieentwicklung den Bedarf an Spezialmaterialien und hochintegrierten Komponenten erhöht. Die umfangreiche Projektpipeline der Region fördert zudem Skaleneffekte in der Schwerindustrie und regt Zulieferer zum Bau größerer und effizienterer Produktionsanlagen an.
Markt für Druckbehälter im Nahen Osten und Afrika
Der Markt für Druckbehälter im Nahen Osten und in Afrika wird voraussichtlich einen geringeren Anteil am Weltmarkt ausmachen, mit einem geschätzten jährlichen Wachstum von 3,4–4,1 % bis 2034. Saudi-Arabien ist der größte Abnehmer regionaler Produkte, gefolgt von den Vereinigten Arabischen Emiraten und Südafrika. Raffinerien, Petrochemie, Gasverarbeitung, Meerwasserentsalzung und Energieinfrastruktur sind wiederkehrende Anwendungsbereiche für große Prozessbehälter.
Saudi-Arabiens Investitionen im Downstream-Bereich und die industrielle Diversifizierung der VAE fördern die Beschaffung neuer Anlagen, während Südafrika durch Anwendungen in den Bereichen Chemie, Bergbau und Energiewirtschaft dazu beiträgt. Weitere Märkte im Nahen Osten profitieren von LNG-, Wasserstoff-, Ammoniak- und Industriegasprojekten. Energieintensive Projekte erfordern robuste Materialien und lange Wartungsintervalle und bieten somit Chancen für qualifizierte Zulieferer. Lokale Fertigungsanforderungen und EPC-Partnerschaften gewinnen zunehmend an Bedeutung, da der Transport großer Anlagen, die Baustellenlogistik und die Projektabwicklung die Kosten und den Zeitplan maßgeblich beeinflussen können.
Segmentierungsanalyse
Material
Die Materialauswahl wird primär durch Druck, Temperatur, Korrosionsbeständigkeit, Ermüdung, Fertigungsanforderungen und geltende Normen bestimmt. Stahllegierungen bleiben dominant, da sie eine praktikable Kombination aus mechanischer Festigkeit, Schweißbarkeit, Verfügbarkeit und etablierten Qualifizierungsverfahren bieten. Für dieses Segment wird ein jährliches Wachstum von 2,3–2,9 % zwischen 2026 und 2034 prognostiziert. Moderne Legierungen und Verbundwerkstoffe werden an Bedeutung gewinnen, wenn Korrosionsbeständigkeit oder Gewichtsreduzierung einen ausreichenden Nutzen über den gesamten Lebenszyklus bieten.
- Stahllegierungen: Stahllegierungen bleiben aufgrund etablierter Fertigungsverfahren, breiter Verfügbarkeit von Blechen, starker mechanischer Eigenschaften und umfassender Qualifizierung gemäß den Druckgerätevorschriften die erste Wahl für große Industriebehälter.
- Andere Legierungen: Andere Legierungen werden in korrosiven, Hochtemperatur- oder speziellen Prozessumgebungen eingesetzt, in denen herkömmliche Stähle keine ausreichende Lebensdauerleistung bieten können, insbesondere in der Chemie-, Raffinerie-, Energie- und ausgewählten nuklearen Industrie.
- Verbundwerkstoffe: Verbundwerkstoffe eignen sich für Anwendungen, bei denen Leichtbauweise und Korrosionsbeständigkeit Priorität haben, und schaffen Möglichkeiten in der spezialisierten Speicherung, der wasserstoffbezogenen Infrastruktur und Systemen, bei denen eine geringere Masse eine höhere Material- und Fertigungskomplexität ausgleicht.
Typ
Der Kesseltyp beeinflusst die Konstruktion des Behälters in Abhängigkeit von Betriebsprozess, Druckbedingungen, thermischer Beanspruchung und Containment-Anforderungen. Für dieses Segment wird im Zeitraum 2026–2034 ein jährliches Wachstum von 2,2–2,8 % prognostiziert. Kessel bleiben aufgrund ihrer Rolle in der Energie- und Industriedampferzeugung wirtschaftlich bedeutsam, während Reaktoren und Separatoren von Investitionen in der Chemie-, Raffinerie- und Gasverarbeitungsindustrie profitieren.
- Kessel: Kessel stellen die größte Typenkategorie dar, da die Dampferzeugung nach wie vor von zentraler Bedeutung für die Wärmekraft, industrielle Prozesse, Kraft-Wärme-Kopplung und Versorgungsanwendungen ist, die eine kontrollierte Wärmeübertragung unter Druck erfordern.
- Kernreaktoren: Kernreaktoren erfordern hochentwickelte, druckführende Systeme, die anspruchsvollen Material-, Inspektions-, Qualitätssicherungs- und regulatorischen Anforderungen unterliegen. Dies schafft trotz vergleichsweise langer Projektzyklen wertvolle Möglichkeiten.
- Separatoren: Separatoren werden in der Öl- und Gasindustrie, in Raffinerien, petrochemischen Anlagen und Gasverarbeitungsanlagen häufig benötigt, da eine zuverlässige Phasentrennung die Prozesseffizienz, die Sicherheit und den Schutz nachgelagerter Anlagen direkt unterstützt.
- Sonstige: Zu den weiteren Ausrüstungen gehören spezialisierte druckführende Systeme für Industriegase, Wasseraufbereitung, Kühlung, Lagerung und kundenspezifische Prozessanwendungen mit projektspezifischen Betriebsbedingungen.
Endverbraucherbranche
Die Nachfrage der Endverbraucherbranchen ist eng mit den Investitionsausgaben in der Prozessindustrie und im Energiesektor verknüpft. Für dieses Segment wird zwischen 2026 und 2034 ein jährliches Wachstum von 2,4–3,0 % prognostiziert. Öl und Gas sowie die chemische Industrie bleiben die Hauptabnehmer, während die Stromerzeugung durch Kessel, Kernkraftwerke und Anlagenmodernisierung für eine stabile Nachfrage sorgt.
- Öl und Gas: Betreiber von Öl- und Gasanlagen benötigen Druckbehälter für die gesamte Trennung, Gasverarbeitung, Raffination, Lagerung und petrochemische Umwandlung. Ersatz und Kapazitätserweiterung sichern den langfristigen Beschaffungsbedarf.
- Chemikalien: Chemieproduzenten benötigen Reaktoren, Separatoren, Lagerbehälter und spezielle korrosionsbeständige Anlagen. Daher sind die Materialauswahl und die Prozesskompatibilität von zentraler Bedeutung für die Anlagenspezifikation und die Wirtschaftlichkeit über den gesamten Lebenszyklus.
- Stromerzeugung: Bei der Stromerzeugung werden Kessel, Dampfsysteme, nukleare Komponenten und Hilfsdruckgeräte eingesetzt. Neue Kapazitäten und die Modernisierung von Anlagen unterstützen die Nachfrage sowohl im Bereich der konventionellen als auch der kohlenstoffarmen Stromerzeugung.
- Weitere Branchen: Zu den weiteren Branchen gehören Düngemittel, Industriegase, Lebensmittelverarbeitung, Pharmazeutika, Wasseraufbereitung, Bergbau, Kältetechnik und Spezialfertigung, bei denen die Druckbegrenzung integraler Bestandteil des Prozessablaufs ist.
Momentaufnahme der Chancen
|
Endverbraucherbranche |
Umsatzbeitragstrend |
Tag-Adoptionsphase |
|
Öl und Gas |
Hochgasverarbeitung |
Reifen |
|
Chemikalien |
Hochleistungsreaktoren |
Reifen |
|
Stromerzeugung |
Hoher Ausbau der Kernenergie |
Skalierung |
Wachstumstreiber und Wirkungsanalyse des Druckbehältermarktes
Ausbau der Kernenergie- und Hochsicherheitsenergieinfrastruktur
Es wird eine spezialisierte Nachfragekette entstehen, da die Metallurgie, Fertigung und Prüfung von Kernkraftwerksdruckbehältern und druckführenden Komponenten strengen Kriterien genügen müssen. Im Hinblick auf Kernkraftwerkskapazität und -bau verlagert sich der Schwerpunkt zunehmend nach Asien, doch auch die USA und Europa investieren viel in den Ausbau ihrer Flotten und die Entwicklung neuer Reaktorgenerationen. Dies betrifft nicht nur Reaktordruckbehälter, sondern Kernkraftwerke benötigen auch Dampferzeuger, Druckhalter, Hilfssysteme und Ersatzteile. Unternehmen mit Systemen in Nuklearqualität haben daher Zugang zu langfristigen Projekten als solche, die sich ausschließlich auf die industrielle Fertigung konzentrieren. Die Standardisierung von Reaktoren kann die Reproduzierbarkeit verbessern, während die Qualifizierung weiterhin eine große Markteintrittshürde darstellt.
Industrielle Prozesskapazität und nachgelagerte Energieintegration
Jede Kapazitätserweiterung in der Raffinerie-, Petrochemie-, Gasverarbeitungs-, Düngemittel- und Chemieproduktion führt zu einer höheren Nachfrage nach Trennbehältern, Reaktoren, Trommeln, Kesseln und Lagerbehältern. Neue Anlagen benötigen oft unterschiedliche Behälterkonstruktionen, abhängig von den verwendeten Rohstoffen sowie Druck-, Temperatur- und Korrosionsanforderungen; daher besteht Bedarf an Behälterkonstruktion und -fertigung. Asien ist in diesem Bereich besonders wichtig, da China und Indien ihre Industriekapazitäten ausbauen, während der Nahe Osten kontinuierlich in nachgelagerte Konversionsanlagen und integrierte Energieanlagen investiert. Dieser Effekt zeigt sich auch auf dem Ersatzteilmarkt, wo Kunden alte Anlagen ersetzen, um die Effizienz zu steigern, neue Rohstoffe zu verarbeiten oder Umweltstandards zu erfüllen. Hersteller, die Konstruktion, Fertigung und Prüfung von Behältern anbieten, dürften daher von diesem Geschäft profitieren.
Steigender Strombedarf durch industrielle Elektrifizierung und Rechenzentren
Der Strombedarf generiert indirekt Potenzial für Druckbehälter, bedingt durch neue Erzeugungskapazitäten und verbesserte thermische Technologien. Mehr Rechenzentren, die zunehmende Elektrifizierung der Industrie, der Kühlbedarf und die industrielle Aktivität führen zu einem Bedarf an elektrischer Kapazität. Der Bedarf an gasbetriebenen Kraftwerken, Kernkraftwerken, Industriekesseln und den dazugehörigen Prozesssystemen kann Druckbehälter erfordern. Dies ist insbesondere für die USA relevant, wo der Stromverbrauch von Rechenzentren zunehmend als einer der Hauptgründe für das Wachstum des Strombedarfs gilt, sowie für Asien, wo die industrielle Entwicklung weiterhin stark ausgeprägt ist. Für Hersteller bedeutet dies mehr Möglichkeiten zur Bereitstellung standardisierter Kraftwerksanlagen bei gleichzeitiger Flexibilität hinsichtlich der Anpassung von Hochdruckbehältern.
Zukunftstrends im Druckbehältermarkt
Fortschrittliche Materialien und hybride Schiffsarchitekturen
Die Marktentwicklungen für Druckbehälter werden voraussichtlich zunehmend von Materialoptimierungen und nicht mehr nur vom einfachen Ersatz konventionellen Stahls geprägt sein. Niedriglegierte, hochfeste Stähle, korrosionsbeständige Werkstoffe, Beschichtungstechniken und Verbundwerkstoffe bieten das Potenzial, die Lebensdauer zu verlängern und gleichzeitig Gewicht und Wartungsaufwand zu reduzieren. Verbundkonstruktionen können aus einem metallischen Druckbehälter in Kombination mit Verbundwerkstoffverstärkungen oder speziellen Oberflächen für anspruchsvolle Betriebsbedingungen bestehen. Die Auswahl wird durch digitales Materialdesign und Lebenszyklusanalysen unterstützt, die auf Ermüdung, Korrosion, Temperaturwechselbeanspruchung und Inspektionskriterien basieren. Wasserstoff, Ammoniak, Kohlenstoff und andere Anwendungen der nächsten Generation werden diesen Wandel aufgrund der Unterschiede in Druck, Permeabilität, Versprödung und Korrosionsverhalten im Vergleich zu etablierten Prozessbedingungen vorantreiben. Lieferanten, die Werkstoffe gemäß bestehender Normen qualifizieren können, haben hier eine Chance.
Digitales Engineering und zustandsorientiertes Integritätsmanagement
Die zukünftige Beschaffung von Schiffen wird voraussichtlich verstärkt auf digitale Konstruktion, Rückverfolgbarkeit und Lebenszyklusüberwachung setzen. Dreidimensionale Konstruktionsumgebungen können Berechnungen, Fertigungszeichnungen, Schweißverfahren, Prüfberichte und Materialzertifikate verknüpfen und so Informationslücken bei komplexen Projekten verringern. Im Betrieb können Inspektionsdaten zunehmend die risikobasierte Instandhaltung unterstützen, indem sie Änderungen der Wandstärke, des Schweißnahtzustands, der Materialermüdung oder des Korrosionsfortschritts identifizieren. Dieser Ansatz kann unnötige Stillstände reduzieren und gleichzeitig das Vertrauen in die verbleibende Nutzungsdauer stärken. Künstliche Intelligenz kann die Interpretation von Inspektionsbildern und die Priorisierung von Anomalien unterstützen, die endgültigen technischen Entscheidungen werden jedoch weiterhin von qualifizierten Verfahren und regulatorischen Anforderungen abhängen. Das daraus resultierende Modell verlagert den Wettbewerb von der reinen Ausrüstungslieferung hin zu integrierten Anlagenintegritätsfähigkeiten, insbesondere für nukleare, petrochemische, chemische und andere Anlagen mit hohem Gefahrenpotenzial.
Marktchancen für Druckbehälter
Lokale Fertigung für asiatische Industrieprojekte
Der Markt für Druckbehälter expandiert durch die Lokalisierung der Schwerindustrie in Indien, Südostasien und anderen asiatischen Produktionszentren. Investoren können sich auf Anlagen konzentrieren, die große, zertifizierte Behälter, Reaktoren, Separatoren, Kessel und wärmeintegrierte Anlagen herstellen und gleichzeitig international anerkannte Zertifizierungen gewährleisten. Lokale Fertigung kann Transportengpässe reduzieren, die Projektreaktionsfähigkeit verbessern und die staatlichen Ziele zur Förderung der heimischen Industrie unterstützen. Die vielversprechendsten Chancen bieten sich voraussichtlich bei Anbietern, die lokale Fertigung mit Engineering-Partnerschaften und Qualitätsprüfsystemen für den Export kombinieren. Indien ist besonders relevant, da expandierende Programme in den Bereichen Energie, Raffinerien, Chemie, Düngemittel und Kernenergie sowohl inländische als auch internationale Aufträge generieren können. Partnerschaften mit EPC-Auftragnehmern können den Zugang zu Großprojekten ermöglichen, während Investitionen in Schweißautomatisierung, Schwerwalzverfahren, zerstörungsfreie Prüfverfahren und digitale Qualitätsaufzeichnungen Durchsatz und Konsistenz verbessern können.
Spezialausrüstung für Wasserstoff-, Ammoniak- und Kohlenstoffmanagement
Die Prognosen für den Druckbehältermarkt deuten darauf hin, dass neuartige CO₂-arme Prozesssysteme selbst bei moderatem Marktwachstum wertvolle Chancen bieten können. Wasserstoff, Ammoniak, CO₂-Abscheidung, -Nutzung und -Speicherung sowie verwandte Industriegassysteme erfordern sorgfältig konstruierte Behälter und Prozessanlagen. Investitionen sollten sich auf Materialverträglichkeit, Druckwechselbeständigkeit, Korrosionsschutz, Abdichtung, Inspektion und entsprechende Zertifizierungen konzentrieren und nicht allein auf die Kapazität. Die Ammoniakinfrastruktur kann zudem bestehende Energie- und Industrieanlagen nutzen und so neben Neubauprojekten auch Modernisierungsmöglichkeiten schaffen. Anbieter mit Erfahrung im Umgang mit Hochdruckgasen können ihre Kompetenzen durch die Anpassung etablierter Fertigungs- und Inspektionsplattformen auf neue Anwendungen ausweiten. Eine strategische Positionierung mit Fokus auf spezialisierte Ingenieursleistungen, qualifizierte Materialien, modulare Prozessanlagen und Lifecycle-Services kann höhere Margen ermöglichen als der Wettbewerb um standardisierte Behälterfertigung.
Häufig gestellte Fragen

Nivedita ist eine erfahrene Expertin für Marktforschung und Unternehmensberatung mit über zehn Jahren Berufserfahrung in verschiedenen Industriezweigen, darunter Energie- und Stromwirtschaft (Energy & Power), Automobilindustrie, Fertigungsindustrie sowie Luft- und Raumfahrt und Verteidigung. In ihrer Position als Projektmanagerin bei The Insight Partners verfügt sie über umfassende Fachkenntnisse in der Planung, Durchführung und Steuerung von syndizierten Marktforschungsstudien (Syndicated Research), kundenspezifischen Forschungsprojekten (Custom Research), abonnementbasierten Marktforschungsdienstleistungen (Subscription-Based Research) sowie strategischen Beratungsprojekten. Durch ihre fundierten Branchenkenntnisse und ihre langjährige Projekterfahrung ist sie in der Lage, Unternehmen mit maßgeschneiderten Marktanalysen und praxisorientierten Beratungsleistungen zu unterstützen.
Ihr Tätigkeitsbereich umfasst den gesamten Forschungsprozess – vom Verständnis der individuellen Geschäftsziele und Anforderungen der Kunden über die Analyse von Markttrends und Branchenentwicklungen bis hin zur Ausarbeitung fundierter strategischer Handlungsempfehlungen. Im Laufe ihrer Karriere hat Nivedita mit führenden Unternehmen aus der Energie- und Stromwirtschaft, der Automobilindustrie, dem verarbeitenden Gewerbe sowie der Luft- und Raumfahrt- und Verteidigungsindustrie zusammengearbeitet. Dabei hat sie datengestützte Marktanalysen und wertvolle strategische Erkenntnisse bereitgestellt, die Unternehmen dabei unterstützen, neue Wachstumschancen zu identifizieren und zu bewerten, Wettbewerbsentwicklungen besser zu verstehen und auf sich verändernde Marktbedingungen angemessen zu reagieren. Mit ihrem analytischen und lösungsorientierten Ansatz trägt sie dazu bei, fundierte unternehmerische Entscheidungen zu ermöglichen und die langfristige Wettbewerbsfähigkeit ihrer Kunden zu stärken.
Nivedita verfügt über einen Master of Business Administration (MBA) mit Schwerpunkt Management vom Institute of Management Studies (IMS) in Dehradun, Indien. Vor ihrem Eintritt bei The Insight Partners war sie in verschiedenen Marktforschungsfunktionen bei MarketsandMarkets und Future Market Insights in Pune tätig. Während dieser Zeit entwickelte sie eine solide fachliche Grundlage in der Branchenanalyse, der Planung und Durchführung komplexer Forschungsprojekte sowie im Kunden- und Stakeholder-Management. Die Kombination aus umfassender Branchenexpertise, ausgeprägten analytischen Fähigkeiten und langjähriger Erfahrung im Projektmanagement ermöglicht es ihr, komplexe Marktinformationen in aussagekräftige, praxisnahe und umsetzbare strategische Empfehlungen zu überführen. Damit unterstützt sie Unternehmen bei der Bewertung von Geschäftsmöglichkeiten, der Anpassung an dynamische Marktbedingungen und der Entwicklung langfristiger Wachstumsstrategien.
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -