
Panoramica sulle tendenze, la crescita e l'ambito di applicazione del mercato dei recipienti a pressione.
Dimensioni e previsioni del mercato dei recipienti a pressione (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per materiale (leghe di acciaio, altre leghe, compositi); per tipologia (caldaie, reattori nucleari, separatori, altri); per settore di utilizzo finale (petrolio e gas, prodotti chimici, produzione di energia, altri) e per area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00005648
- Categoria : Produzione e costruzione
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 07, 2026


Dimensioni del mercato nel 2025
64,16 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
77,71 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
2,15 %
Tasso di crescita
Mercato di riferimento
643,21 miliardi di dollari USA
(2026-2034)
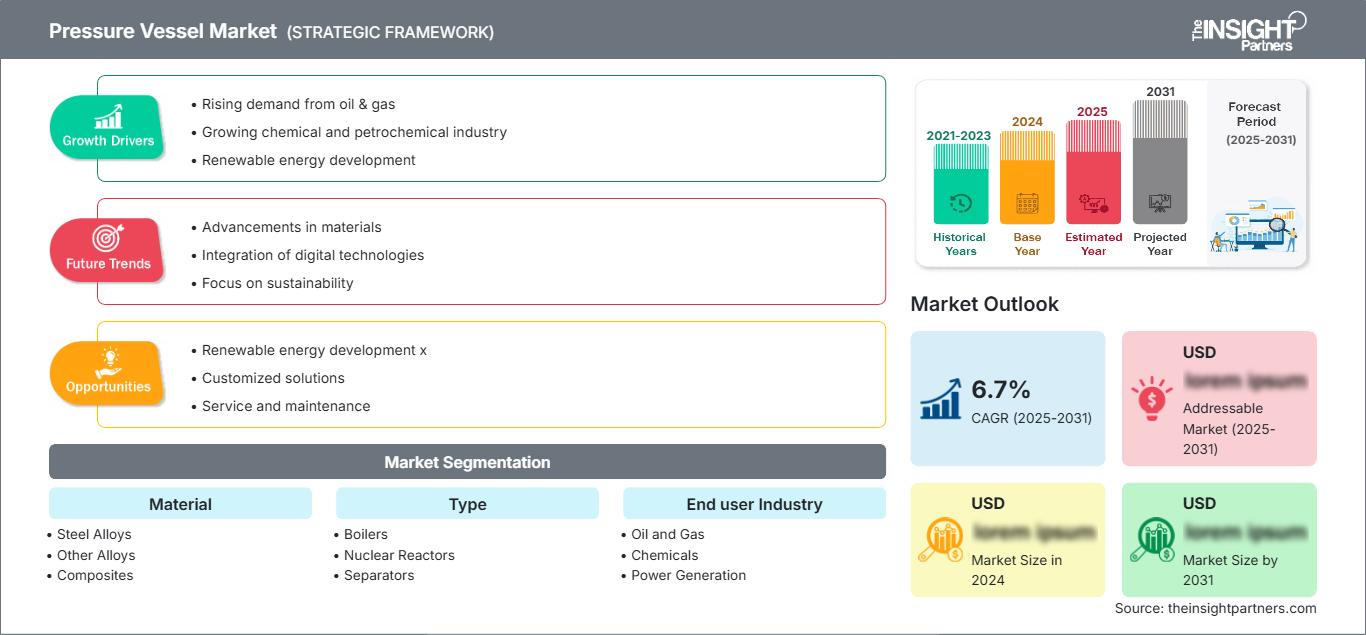
Il mercato globale dei recipienti a pressione aveva un valore di 64,16 miliardi di dollari nel 2025 e si prevede che raggiungerà i 77,71 miliardi di dollari entro il 2034, con un tasso di crescita annuo composto (CAGR) stimato del 2,15% nel periodo 2026-2034.
Analisi e approfondimenti sul mercato dei recipienti a pressione
- Nord America: si prevede che il Nord America rappresenterà una quota del 24-28% nel 2025 e crescerà a un tasso annuo composto (CAGR) del 2,8-3,4% tra il 2026 e il 2034, grazie alla modernizzazione industriale, alle infrastrutture del gas, agli investimenti nel nucleare e alla domanda di sostituzione.
- USA: Si stima che gli Stati Uniti rappresenteranno il 78-82% del valore del Nord America nel 2025, con un tasso di crescita annuo composto (CAGR) del 2,6-3,2% tra il 2026 e il 2034, trainati dai settori dell'energia, della chimica, della lavorazione del gas e delle applicazioni nucleari.
- Europa: si prevede che l'Europa deterrà una quota del 20-24% nel 2025 e crescerà a un tasso annuo composto (CAGR) del 2,0-2,7% tra il 2026 e il 2034, con Germania, Francia, Italia e Regno Unito a supporto delle applicazioni specializzate in ingegneria, processi chimici e nucleare.
- Asia-Pacifico: si stima che la regione Asia-Pacifico rappresenterà una quota del 34-38% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 3,8-4,8% tra il 2026 e il 2034, trainata da Cina, India, Giappone e Corea del Sud grazie agli investimenti in infrastrutture energetiche e industriali.
- Il segmento più ampio, quello delle leghe di acciaio, si stima raggiungerà una quota di mercato del 58-62% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 2,3-2,9% tra il 2026 e il 2034 grazie alla resistenza, alla saldabilità, alla disponibilità e alla conformità alle normative vigenti.
- Segmento ad alta crescita: si stima che i materiali compositi rappresentino una quota di mercato del 6-8% nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) del 5,5-6,5% tra il 2026 e il 2034, grazie alla crescente diffusione di costruzioni leggere e resistenti alla corrosione.
- Aziende chiave analizzate nel dettaglio: Babcock and Wilcox Enterprises, Inc.; Bharat Heavy Electricals Limited; Doosan Energy Co., Ltd.; GE Vernova Inc.; The Halvorsen Company; IHI Corporation; Larsen & Toubro Limited; Mitsubishi Heavy Industries, Ltd.; Pressure Vessels (India); Westinghouse Electric Company LLC.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Il mercato dei recipienti a pressione si è evoluto dalla tradizionale fabbricazione in acciaio al carbonio verso leghe ad alta resistenza, saldature ingegnerizzate, controlli non distruttivi più avanzati e design sempre più specializzati. Gli impianti di processo necessitano di apparecchiature in grado di resistere ad alte temperature, corrosione, cicli di stress e altre difficili condizioni operative. L'ingegneria digitale, la modellazione computazionale, la saldatura automatizzata e le tecniche di ispezione avanzate contribuiscono a migliorare la coerenza dei processi di fabbricazione, mentre la produzione modulare aiuta i fornitori di apparecchiature ad affrontare complesse sfide di pianificazione e logistica.
In prospettiva, gli investimenti si concentreranno sulla produzione di energia nucleare, la lavorazione del gas, i sistemi legati all'idrogeno, la petrolchimica e la decarbonizzazione dell'industria. Le economie in crescita dell'Asia stanno espandendo le proprie capacità industriali pesanti, mentre i progetti in Nord America ed Europa si concentrano sulla sostituzione, sul miglioramento della sicurezza e sulle applicazioni a basse emissioni di carbonio. I requisiti normativi continuano a essere un fattore significativo nelle decisioni di acquisto, poiché le apparecchiature a pressione devono soddisfare i codici di progettazione, la tracciabilità dei materiali, le qualifiche di saldatura, i metodi di ispezione e le aspettative di prestazioni durante l'intero ciclo di vita.
Ambito del rapporto sul mercato dei recipienti a pressione
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 64,16 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 77,71 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 2,15% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi del mercato dei recipienti a pressione
La crescita del mercato dei recipienti a pressione è sostenuta dalla costante domanda di apparecchiature nei settori della lavorazione di petrolio e gas, della chimica, della produzione di energia, della raffinazione, dei fertilizzanti e dei gas industriali. La catena del valore inizia con i fornitori di acciai speciali, leghe e materiali compositi, seguiti da formatura delle lamiere, forgiatura, saldatura, trattamento termico, lavorazione meccanica, ispezione, rivestimento e assemblaggio finale. Gli appaltatori EPC e gli operatori degli impianti influenzano fortemente le specifiche, poiché i recipienti sono generalmente progettati in base a parametri specifici di pressione, temperatura, corrosione e capacità del progetto. Le dinamiche dell'offerta dipendono quindi dalla capacità di fabbricazione qualificata e dalla disponibilità di materiali certificati. Come evidenziato nel rapporto sul mercato dei recipienti a pressione, gli acquisti pongono sempre più l'accento sulle prestazioni dell'intero ciclo di vita piuttosto che sul solo costo di fabbricazione. Gli acquirenti valutano la resistenza alla fatica, il margine di corrosione, l'accessibilità per l'ispezione, gli intervalli di manutenzione e la conformità agli standard applicabili. I recipienti di grandi dimensioni devono inoltre affrontare vincoli di trasporto e installazione, il che incoraggia la fabbricazione regionale e la produzione modulare. L'espansione della capacità di raffinazione e chimica in Asia, insieme alle infrastrutture del gas e agli investimenti nel nucleare, sostiene la domanda di apparecchiature pesanti fabbricate anche laddove i mercati maturi registrano un rallentamento dell'attività greenfield.
Il posizionamento competitivo si basa sempre più su competenze ingegneristiche approfondite, capacità produttive su larga scala, certificazioni e sulla capacità di fornire apparecchiature complesse nel rispetto di rigorosi sistemi di qualità. L'analisi del mercato dei recipienti a pressione indica che Babcock and Wilcox Enterprises, Inc., Bharat Heavy Electricals Limited, Doosan Enerbility Co., Ltd., GE Vernova Inc., IHI Corporation, Larsen & Toubro Limited e Mitsubishi Heavy Industries, Ltd. competono attraverso una combinazione di apparecchiature per la produzione di energia, ingegneria di processo, competenze nel settore nucleare e carpenteria metallica pesante.
Gli investimenti strategici saranno concentrati sull'utilizzo della capacità produttiva, sulle competenze manifatturiere, sul sistema di qualità di livello nucleare e sulle partnership EPC internazionali. Le aziende coinvolte nel soddisfare i requisiti di fabbricazione specializzata sono Halvorsen Company e Pressure Vessels (India), mentre Westinghouse Electric Company LLC è maggiormente orientata verso le tecnologie nucleari e i servizi per l'intero ciclo di vita. I fattori di differenziazione competitiva si stanno spostando dalla fabbricazione di recipienti alla qualificazione per applicazioni ad alto rischio, alle prestazioni affidabili, alle capacità di collaudo e alla pianificazione EPC.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei recipienti a pressione: approfondimenti strategici
Approfondimenti regionali
Mercato dei recipienti a pressione in Nord America
Si stima che il Nord America rappresenterà il 24-28% del valore del mercato globale dei recipienti a pressione nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 2,8-3,4% fino al 2034. Gli Stati Uniti sono il principale centro di domanda, grazie al supporto di raffinerie, impianti petrolchimici, impianti di trattamento del gas naturale, impianti per gas industriali e centrali elettriche. Il Canada contribuisce alla domanda con i suoi progetti nel settore delle sabbie bituminose, del GNL, dei prodotti chimici, delle miniere e delle utility. Oltre all'espansione della capacità produttiva, la sostituzione delle vecchie apparecchiature di processo continua a essere importante.
Gli investimenti nell'energia nucleare creano un mercato particolarmente specializzato, poiché i recipienti dei reattori, i generatori di vapore, i componenti relativi al contenimento e i sistemi ausiliari sono soggetti a rigorosi requisiti di qualificazione dei materiali. La regione assisterà anche a una crescita delle infrastrutture del gas e al rientro delle attività industriali in patria. La selezione dei materiali per gli appalti si concentra sempre più sulla conformità agli standard ASME, sulla tracciabilità, sulla qualità delle saldature, sui controlli non distruttivi e sull'integrità del ciclo di vita. Tali esigenze tendono a favorire le aziende di ingegneria e fabbricazione dotate di impianti di produzione certificati ASME.
Mercato statunitense dei recipienti a pressione
Nel 2025, gli Stati Uniti rappresentavano circa il 78-82% del valore di mercato nordamericano dei recipienti a pressione e si prevede che cresceranno a un tasso annuo composto (CAGR) del 2,6-3,2% fino al 2034. La domanda è diversificata e comprende i settori chimico, della raffinazione, del trattamento del gas naturale, della produzione di energia, dei gas industriali e dell'energia nucleare. GE Vernova Inc., Westinghouse Electric Company LLC, Babcock & Wilcox Enterprises, Inc. e The Halvorsen Company contribuiscono con macchinari e applicazioni specializzate per il settore energetico.
Le specifiche applicative stanno diventando sempre più distinte, sia per quanto riguarda gli impianti obsoleti che le nuove infrastrutture. La ristrutturazione e la nuova costruzione nel settore nucleare si concentrano su apparecchiature ad alta integrità, mentre le applicazioni petrolchimiche e del gas naturale si basano su enormi reattori, separatori, serbatoi e contenitori di stoccaggio. La crescente domanda di elettricità da parte dei data center rafforza la logica alla base della costruzione di una maggiore capacità di generazione, che rappresenta una domanda indiretta di caldaie e apparecchiature pressurizzate.
Mercato europeo dei recipienti a pressione
Si stima che l'Europa rappresenterà il 20-24% della quota di mercato dei recipienti a pressione nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 2,0-2,7% fino al 2034. La Germania rimane un mercato industriale leader, sostenuto dai settori chimico, meccanico, delle infrastrutture per l'idrogeno e dell'ingegneria di processo. Il Regno Unito e la Francia contribuiscono attraverso i settori dell'energia, della raffinazione, dei sistemi industriali aerospaziali e dei programmi nucleari, mentre Italia e Spagna forniscono ulteriore domanda di prodotti chimici, energetici e apparecchiature di processo.
Germania e Francia rimangono particolarmente rilevanti grazie alle loro capacità ingegneristiche e alla solida base industriale. L'industria chimica tedesca sostiene la domanda di reattori, separatori e apparecchiature per processi ad alta intensità termica, mentre il parco nucleare francese crea esigenze specifiche per componenti di grado nucleare e per la sostituzione a fine ciclo di vita. Il Regno Unito continua a investire nella sicurezza energetica e nella capacità nucleare, mentre Italia e Spagna supportano le industrie di processo, le infrastrutture del gas e la modernizzazione industriale. Gli acquirenti europei attribuiscono grande importanza alla conformità alle normative PED, alla certificazione dei materiali, alle procedure di saldatura, alle ispezioni e alle prestazioni ambientali, privilegiando i fornitori tecnologicamente avanzati.
Mercato dei recipienti a pressione nella regione Asia-Pacifico
Si stima che la regione Asia-Pacifico (APAC) rappresenterà il 34-38% del valore del mercato globale dei recipienti a pressione nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 3,8-4,8% fino al 2034, diventando il mercato regionale leader. La Cina è in testa, seguita da India, Giappone e Corea del Sud. L'espansione delle infrastrutture chimiche, di raffinazione, del GNL, energetiche e nucleari sostiene la domanda di produzione.
La portata industriale della Cina, l'espansione dei settori energetico e manifatturiero dell'India, le attività di riavvio delle centrali nucleari in Giappone, gli investimenti energetici della Corea del Sud e i progetti australiani nel settore del gas e delle miniere creano una domanda diversificata. Le politiche industriali e i programmi di localizzazione stanno incrementando le capacità produttive nazionali, mentre lo sviluppo del nucleare richiede materiali specializzati e componenti ad alta affidabilità. L'ampio portafoglio di progetti nella regione favorisce inoltre le economie di scala nella fabbricazione di componenti pesanti e incoraggia i fornitori a sviluppare impianti di produzione più grandi ed efficienti.
Mercato dei recipienti a pressione in Medio Oriente e Africa
Si prevede che il mercato dei recipienti a pressione in Medio Oriente e Africa rappresenterà una quota globale inferiore, con una crescita stimata tra il 3,4% e il 4,1% di CAGR fino al 2034. L'Arabia Saudita è leader nella domanda regionale, seguita da Emirati Arabi Uniti e Sudafrica. Raffinazione, petrolchimica, trattamento del gas, desalinizzazione e infrastrutture energetiche offrono applicazioni ricorrenti per recipienti di processo di grandi dimensioni.
Gli investimenti a valle dell'Arabia Saudita e la diversificazione industriale degli Emirati Arabi Uniti supportano l'approvvigionamento di nuove attrezzature, mentre il Sudafrica contribuisce attraverso applicazioni nei settori chimico, minerario ed energetico. Altri mercati mediorientali beneficiano di progetti relativi a GNL, idrogeno, ammoniaca e gas industriali. I progetti ad alta intensità energetica richiedono materiali robusti e lunghi intervalli di manutenzione, creando opportunità per fornitori qualificati. I requisiti di fabbricazione locale e le partnership EPC (Engineering, Procurement and Construction) sono sempre più importanti perché il trasporto di attrezzature di grandi dimensioni, la logistica in loco e l'esecuzione del progetto possono incidere significativamente sui costi e sui tempi di consegna.
Analisi di segmentazione
Materiale
La scelta dei materiali è principalmente determinata da pressione, temperatura, esposizione alla corrosione, fatica, requisiti di fabbricazione e normative applicabili. Le leghe di acciaio rimangono dominanti perché offrono una combinazione pratica di resistenza meccanica, saldabilità, disponibilità di approvvigionamento e procedure di qualificazione consolidate. Si prevede che il segmento crescerà a un tasso annuo composto (CAGR) del 2,3-2,9% tra il 2026 e il 2034. Le leghe avanzate e i materiali compositi acquisiranno importanza laddove la resistenza alla corrosione o la riduzione del peso offrano un valore sufficiente durante l'intero ciclo di vita.
- Leghe di acciaio: Le leghe di acciaio rimangono il materiale di scelta principale per i grandi recipienti industriali grazie ai processi di fabbricazione consolidati, all'ampia disponibilità di lamiere, alle elevate proprietà meccaniche e all'ampia qualificazione secondo le normative per le apparecchiature a pressione.
- Altre leghe: Altre leghe sono utilizzate in ambienti corrosivi, ad alta temperatura o in processi specializzati dove gli acciai convenzionali non possono garantire prestazioni adeguate durante l'intero ciclo di vita, in particolare nei settori chimico, della raffinazione, energetico e in alcune applicazioni nucleari.
- Materiali compositi: I materiali compositi trovano applicazione in settori in cui la leggerezza e la resistenza alla corrosione sono prioritarie, creando opportunità nello stoccaggio specializzato, nelle infrastrutture legate all'idrogeno e nei sistemi in cui la riduzione della massa compensa la maggiore complessità dei materiali e della produzione.
Tipo
La tipologia influenza la progettazione dei recipienti in base al processo operativo, alle condizioni di pressione, al carico termico e ai requisiti di contenimento. Si prevede che il segmento crescerà a un tasso annuo composto (CAGR) del 2,2-2,8% nel periodo 2026-2034. Le caldaie mantengono la loro importanza commerciale grazie al ruolo che svolgono nella produzione di energia elettrica e vapore industriale, mentre i reattori e i separatori beneficiano degli investimenti nei settori chimico, della raffinazione e del trattamento del gas.
- Caldaie: Le caldaie rappresentano la categoria più ampia perché la generazione di vapore rimane fondamentale per la produzione di energia termica, i processi industriali, la cogenerazione e le applicazioni di pubblica utilità che richiedono un trasferimento di calore controllato sotto pressione.
- Reattori nucleari: I reattori nucleari richiedono sistemi di contenimento della pressione altamente ingegnerizzati, soggetti a rigorosi requisiti in termini di materiali, ispezioni, garanzia di qualità e normative, creando opportunità di grande valore nonostante i cicli di progetto relativamente lunghi.
- Separatori: I separatori sono ampiamente richiesti negli impianti petroliferi e del gas, nelle raffinerie, negli impianti petrolchimici e di trattamento del gas, dove una separazione di fase affidabile contribuisce direttamente all'efficienza del processo, alla sicurezza e alla protezione delle apparecchiature a valle.
- Altro: Altre apparecchiature includono sistemi specializzati di contenimento a pressione per gas industriali, trattamento delle acque, refrigerazione, stoccaggio e applicazioni di processo personalizzate con condizioni operative specifiche del progetto.
Settore degli utenti finali
La domanda da parte degli utenti finali è strettamente legata agli investimenti in conto capitale nei settori dei processi industriali e dei sistemi energetici. Si prevede che questo segmento crescerà a un tasso annuo composto (CAGR) del 2,4-3,0% tra il 2026 e il 2034. I settori petrolifero, del gas e chimico rimangono i principali acquirenti, mentre la produzione di energia elettrica garantisce una domanda stabile attraverso caldaie, impianti nucleari e modernizzazione degli impianti.
- Settore petrolifero e del gas: gli operatori del settore petrolifero e del gas necessitano di recipienti a pressione in tutte le fasi di separazione, trattamento del gas, raffinazione, stoccaggio e conversione petrolchimica, e la sostituzione e l'ampliamento della capacità produttiva sono essenziali per soddisfare le esigenze di approvvigionamento a lungo termine.
- Prodotti chimici: i produttori di prodotti chimici necessitano di reattori, separatori, serbatoi di stoccaggio e apparecchiature specializzate resistenti alla corrosione, pertanto la selezione dei materiali e la compatibilità dei processi sono elementi centrali per la specifica delle apparecchiature e per l'economia del ciclo di vita.
- Produzione di energia: La produzione di energia utilizza caldaie, sistemi a vapore, componenti nucleari e apparecchiature ausiliarie a pressione, con nuove capacità e modernizzazioni degli impianti a supporto della domanda sia di produzione convenzionale che di produzione a basse emissioni di carbonio.
- Altri settori: Altri settori includono fertilizzanti, gas industriali, trasformazione alimentare, prodotti farmaceutici, trattamento delle acque, attività minerarie, refrigerazione e produzione specializzata, dove il contenimento della pressione è parte integrante del funzionamento del processo.
Panoramica dell'opportunità
|
Settore degli utenti finali |
Andamento del contributo al fatturato |
Fase di adozione del tag |
|
Petrolio e gas |
Processi ad alto contenuto di gas |
Maturo |
|
Prodotti chimici |
Reattori ad alto processo |
Maturo |
|
Generazione di energia |
Elevato sviluppo del nucleare |
Scalatura |
Fattori di crescita e analisi del loro impatto sul mercato dei recipienti a pressione
Espansione delle infrastrutture nucleari e di quelle per l'energia ad alta affidabilità.
Si assisterà alla nascita di una filiera di domanda specializzata, poiché la metallurgia, la fabbricazione e l'ispezione dei recipienti a pressione nucleari e dei componenti a pressione devono soddisfare criteri rigorosi. Per quanto riguarda la capacità nucleare e la costruzione di centrali, il centro di gravità si sposta sempre più verso l'Asia, ma anche Stati Uniti ed Europa prestano molta attenzione all'ampliamento delle proprie flotte e alla nuova generazione di impianti. Ciò non riguarda solo i recipienti dei reattori, ma anche le centrali nucleari che necessitano di generatori di vapore, pressurizzatori, sistemi ausiliari e apparecchiature di ricambio. Pertanto, le aziende dotate di sistemi di qualità di livello nucleare hanno accesso a un portafoglio di progetti a lungo termine rispetto a quelle interessate esclusivamente alla fabbricazione industriale. La standardizzazione dei reattori può contribuire a migliorare la ripetibilità, mentre la qualificazione rimane un ostacolo importante all'ingresso nel mercato.
Capacità di processo industriale e integrazione energetica a valle
Qualsiasi aumento della capacità di raffinazione, petrolchimica, trattamento del gas, produzione di fertilizzanti e prodotti chimici si traduce in una maggiore domanda di recipienti di separazione, reattori, serbatoi, caldaie e serbatoi di stoccaggio. I nuovi impianti spesso richiedono una varietà di progetti di recipienti, in base al tipo di materie prime utilizzate e alle problematiche relative a pressione, temperatura e corrosione; da qui la necessità di servizi di ingegneria e fabbricazione di recipienti. L'importanza dell'Asia in particolare è dovuta al fatto che Cina e India stanno aumentando la loro capacità industriale, mentre il Medio Oriente continua a investire in impianti di conversione a valle e in impianti energetici integrati. L'effetto si può osservare anche nei mercati delle sostituzioni, dove i clienti sostituiscono le vecchie apparecchiature per aumentarne l'efficienza, gestire nuove materie prime o rispettare gli standard ambientali. A questo proposito, i produttori che offrono servizi di progettazione, fabbricazione e collaudo di recipienti hanno maggiori probabilità di ottenere risultati positivi.
Aumento del fabbisogno di energia elettrica dovuto all'elettrificazione industriale e ai centri dati.
La domanda di energia elettrica sta generando un potenziale per i recipienti a pressione in modo indiretto, grazie alle nuove capacità di generazione e a quelle termiche. Un numero crescente di data center, l'elettrificazione industriale, le esigenze di raffreddamento e l'attività industriale stanno generando la necessità di capacità elettrica che può essere fornita. La necessità di capacità di generazione a gas, capacità di generazione nucleare, caldaie industriali e sistemi di processo correlati potrebbero tutti richiedere recipienti a pressione. Ciò è particolarmente rilevante per gli Stati Uniti, dove il consumo di energia elettrica dei data center è sempre più considerato una delle cause della crescita della domanda di elettricità, così come per l'Asia, dove lo sviluppo industriale è ancora piuttosto significativo. Dal punto di vista di un produttore, ciò significa maggiori opportunità nella fornitura di apparecchiature per centrali elettriche standardizzate, pur mantenendo la capacità di personalizzare i recipienti ad alta pressione.
Tendenze future del mercato dei recipienti a pressione
Materiali avanzati e architetture ibride di vasi sanguigni
Si prevede che le tendenze del mercato dei recipienti a pressione rifletteranno sempre più l'ottimizzazione dei materiali piuttosto che la semplice sostituzione dell'acciaio convenzionale. Acciai a bassa lega ad alta resistenza, materiali resistenti alla corrosione, tecniche di rivestimento e materiali compositi hanno il potenziale per aumentare la durata utile riducendo al contempo il peso o le esigenze di manutenzione. Le soluzioni in materiale composito potrebbero prevedere un contenimento della pressione metallico accoppiato a rinforzi in materiale composito o superfici speciali per condizioni operative difficili. La selezione sarà agevolata dalla progettazione digitale dei materiali e dalla valutazione del ciclo di vita basata su considerazioni relative a fatica, corrosione, cicli termici e ispezioni. Le applicazioni di nuova generazione per idrogeno, ammoniaca, carbonio e altri materiali guideranno questo cambiamento a causa delle differenze in termini di pressione, permeabilità, infragilimento e comportamento alla corrosione rispetto alle condizioni di processo consolidate. I fornitori in grado di qualificare i materiali secondo le normative vigenti hanno un'opportunità in questo contesto.
Ingegneria digitale e gestione dell'integrità basata sulle condizioni
In futuro, l'approvvigionamento di navi integrerà probabilmente una maggiore quantità di ingegneria digitale, tracciabilità e monitoraggio del ciclo di vita. Gli ambienti di progettazione tridimensionale possono connettere calcoli, disegni di fabbricazione, procedure di saldatura, registri di ispezione e certificati dei materiali, riducendo le lacune informative durante progetti complessi. Durante l'esercizio, i dati di ispezione possono supportare sempre più la manutenzione basata sul rischio, identificando variazioni nello spessore delle pareti, nelle condizioni delle saldature, nell'esposizione alla fatica o nella progressione della corrosione. Questo approccio può ridurre gli arresti non necessari e migliorare la fiducia nella vita utile residua. L'intelligenza artificiale può essere d'aiuto nell'interpretazione delle immagini di ispezione e nella prioritizzazione delle anomalie, sebbene le decisioni ingegneristiche finali continueranno a dipendere da procedure qualificate e requisiti normativi. Il modello risultante sposta la competizione dalla sola fornitura di apparecchiature verso capacità integrate di integrità degli asset, in particolare per installazioni nucleari, petrolchimiche, chimiche e altre installazioni ad alto rischio.
Opportunità di mercato per i recipienti a pressione
Produzione localizzata per progetti industriali asiatici
Il mercato dei recipienti a pressione si sta espandendo grazie alla localizzazione della fabbricazione di componenti pesanti in India, nel Sud-est asiatico e in altri centri manifatturieri asiatici. Gli investitori possono puntare a stabilimenti in grado di produrre grandi recipienti codificati, reattori, separatori, caldaie e apparecchiature a integrazione termica, mantenendo al contempo certificazioni riconosciute a livello internazionale. La produzione locale può ridurre i vincoli di trasporto, migliorare la reattività dei progetti e supportare gli obiettivi governativi in materia di capacità industriale nazionale. Le maggiori opportunità si presenteranno probabilmente con i fornitori che combinano la fabbricazione locale con partnership ingegneristiche e sistemi di controllo qualità per l'esportazione. L'India è particolarmente rilevante perché l'espansione dei programmi nei settori dell'energia, della raffinazione, della chimica, dei fertilizzanti e del nucleare può supportare ordini sia nazionali che internazionali. Le partnership con appaltatori EPC possono aprire la strada a grandi progetti, mentre gli investimenti nell'automazione della saldatura, nella laminazione pesante, nei controlli non distruttivi e nella registrazione digitale della qualità possono migliorare la produttività e la coerenza.
Attrezzature specializzate per la gestione di idrogeno, ammoniaca e carbonio.
Le previsioni di mercato per i recipienti a pressione indicano che i sistemi di processo emergenti a basse emissioni di carbonio possono creare opportunità di maggior valore anche quando l'espansione complessiva del mercato rimane moderata. I sistemi per idrogeno, ammoniaca, cattura, utilizzo e stoccaggio del carbonio e gas industriali correlati richiedono apparecchiature di contenimento e di processo progettate con cura. Gli investimenti dovrebbero concentrarsi sulla compatibilità dei materiali, sui cicli di pressione, sulla gestione della corrosione, sulla tenuta, sull'ispezione e sulle certificazioni applicabili, piuttosto che sulla sola capacità. Le infrastrutture per l'ammoniaca possono anche sfruttare le risorse energetiche e industriali esistenti, creando opportunità di ammodernamento accanto a progetti ex novo. I fornitori con esperienza nella gestione di gas ad alta pressione possono estendere le proprie capacità a nuove applicazioni adattando piattaforme di fabbricazione e ispezione consolidate. Un posizionamento strategico basato su ingegneria specializzata, materiali qualificati, skid di processo modulari e servizi per l'intero ciclo di vita può fornire margini migliori rispetto alla competizione incentrata principalmente sulla fabbricazione di recipienti standardizzati.
Domande frequenti

Nivedita è una professionista esperta nel campo delle ricerche di mercato e della consulenza aziendale, con oltre dieci anni di esperienza in diversi settori industriali, tra cui energia e produzione elettrica (Energy & Power), industria automobilistica, manifatturiera, aerospaziale e della difesa. Nel ruolo di Project Manager presso The Insight Partners, possiede una solida esperienza nella gestione di progetti di ricerca di mercato sindacata (Syndicated Research), ricerche personalizzate (Custom Research), servizi di ricerca su abbonamento (Subscription-Based Research) e incarichi di consulenza strategica. Grazie alla sua approfondita conoscenza dei diversi settori, è in grado di fornire analisi di mercato e soluzioni di consulenza in linea con le esigenze specifiche dei clienti.
Le sue competenze coprono l'intero ciclo di vita dei progetti di ricerca, dalla comprensione degli obiettivi aziendali dei clienti e dall'analisi delle tendenze di mercato fino all'elaborazione di raccomandazioni strategiche concrete e attuabili. Nel corso della sua carriera, Nivedita ha collaborato con aziende leader nei settori dell'energia, dell'automotive, della produzione industriale, dell'aerospazio e della difesa, fornendo analisi approfondite e informazioni strategiche basate sui dati. Attraverso queste attività, ha supportato le organizzazioni nell'identificazione e nella valutazione delle opportunità di crescita, nella comprensione delle dinamiche competitive e degli sviluppi del settore, nonché nell'adattamento delle strategie aziendali alle mutevoli condizioni di mercato, contribuendo a favorire decisioni informate e una maggiore competitività.
Nivedita ha conseguito un Master in Business Administration (MBA) in Management presso l'Institute of Management Studies (IMS) di Dehradun, in India. Prima di entrare a far parte di The Insight Partners, ha ricoperto ruoli professionali nell'ambito delle ricerche di mercato presso MarketsandMarkets e Future Market Insights a Pune, maturando una solida esperienza nell'analisi settoriale, nella gestione e nell'esecuzione dei progetti e nelle relazioni con i clienti. La combinazione di competenze analitiche, conoscenze approfondite dei mercati industriali ed esperienza nella gestione di progetti complessi le consente di trasformare dati e informazioni di mercato in indicazioni strategiche di valore, supportando le imprese nel rafforzamento della propria competitività, nell'individuazione di nuove opportunità commerciali e nella pianificazione della crescita aziendale a lungo termine.
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

The Insight Partners ha fornito preziose informazioni di mercato che hanno supportato la nostra strategia globale di ingresso sul mercato. Il suo team si è dimostrato professionale, tempestivo e attento ai nostri commenti, offrendo durante tutto il progetto analisi approfondite e utili chiarimenti metodologici.
Junmo Kim Direttore finanziario (CFO), Enertech Co., Ltd.
Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -