
圧力容器市場の収益、予測、規模の概要
圧力容器市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポートの対象範囲:材質別(鋼合金、その他の合金、複合材)、タイプ別(ボイラー、原子炉、分離器、その他)、エンドユーザー産業別(石油・ガス、化学、発電、その他)、地域別(北米、欧州、アジア太平洋、南米・中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00005648
- カテゴリー : 製造業と建設業
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 07, 2026


2025年の市場規模
641億6000 万米ドル
基準年値
2034年の予測
777 億1000万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
2.15 %
成長率
対象市場
6432 億1000万米ドル
(2026年~2034年)
世界の圧力容器市場は、2025年には641億6000万米ドルと評価され、2034年までに777億1000万米ドルに達すると予測されています。また、2026年から2034年にかけて年平均成長率(CAGR)2.15%を記録すると推定されています。
圧力容器市場の評価と洞察
- 北米:北米は、産業の近代化、ガスインフラ、原子力投資、および代替需要に支えられ、2025年には24~28%のシェアを占め、2026年から2034年にかけて年平均成長率(CAGR)2.8~3.4%で成長すると予想されています。
- 米国:米国は、2025年の北米全体の価値の78~82%を占めると推定されており、2026年から2034年にかけては年平均成長率(CAGR)が2.6~3.2%で推移すると見込まれています。成長を牽引するのは、電力、化学、ガス処理、原子力関連分野です。
- ヨーロッパ:ヨーロッパは2025年には20~24%のシェアを占め、2026年から2034年にかけて年平均成長率(CAGR)2.0~2.7%で拡大すると予測されており、ドイツ、フランス、イタリア、英国が特殊工学、化学処理、原子力関連分野を牽引する。
- アジア太平洋地域:アジア太平洋地域は2025年には34~38%のシェアを占めると推定されており、中国、インド、日本、韓国が電力および産業インフラへの投資を通じて牽引し、2026年から2034年にかけて年平均成長率(CAGR)3.8~4.8%で成長すると予想されている。
- 最大のセグメントである鋼合金は、2025年には市場シェアの58~62%を占めると推定されており、強度、溶接性、入手しやすさ、確立された規格認定などの理由から、2026年から2034年の間に年平均成長率(CAGR)2.3~2.9%で成長すると予測されています。
- 高成長分野:複合材料は、軽量で耐腐食性に優れた構造が注目を集めるにつれ、2025年には市場シェアの6~8%を占めると推定され、2026年から2034年にかけて年平均成長率(CAGR)5.5~6.5%で成長すると予測されています。
- 詳細に分析された主要企業:Babcock and Wilcox Enterprises, Inc.、Bharat Heavy Electricals Limited、Doosan Energy Co., Ltd.、GE Vernova Inc.、The Halvorsen Company、IHI Corporation、Larsen & Toubro Limited、Mitsubishi Heavy Industries, Ltd.、Pressure Vessels (India)、Westinghouse Electric Company LLC。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
圧力容器市場は、従来の炭素鋼製製造から、高強度合金、精密溶接、改良された非破壊検査、そしてますます高度化する特殊設計へと進化を遂げてきました。プラントでは、高温、腐食、繰り返し応力、その他の過酷な運転条件に耐えられる装置が求められています。デジタルエンジニアリング、計算モデリング、自動溶接、高度な検査技術は、製造プロセスの一貫性向上に貢献しており、モジュール式製造は、装置サプライヤーが複雑なスケジュール管理や物流上の課題に対処する上で役立っています。
今後、投資は原子力発電、ガス処理、水素関連システム、石油化学、産業の脱炭素化に重点が置かれる。アジアの成長経済は重工業の生産能力を拡大している一方、北米とヨーロッパのプロジェクトは既存設備の更新、安全性の向上、低炭素化に重点を置いている。圧力機器は設計基準、材料追跡、溶接資格、検査方法、耐用年数性能に関する期待値を満たす必要があるため、規制要件は引き続き購入決定における重要な要素となる。
圧力容器市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 641億6000万米ドル |
| 2034年までの市場規模 | 777億1000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 2.15% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
圧力容器市場分析
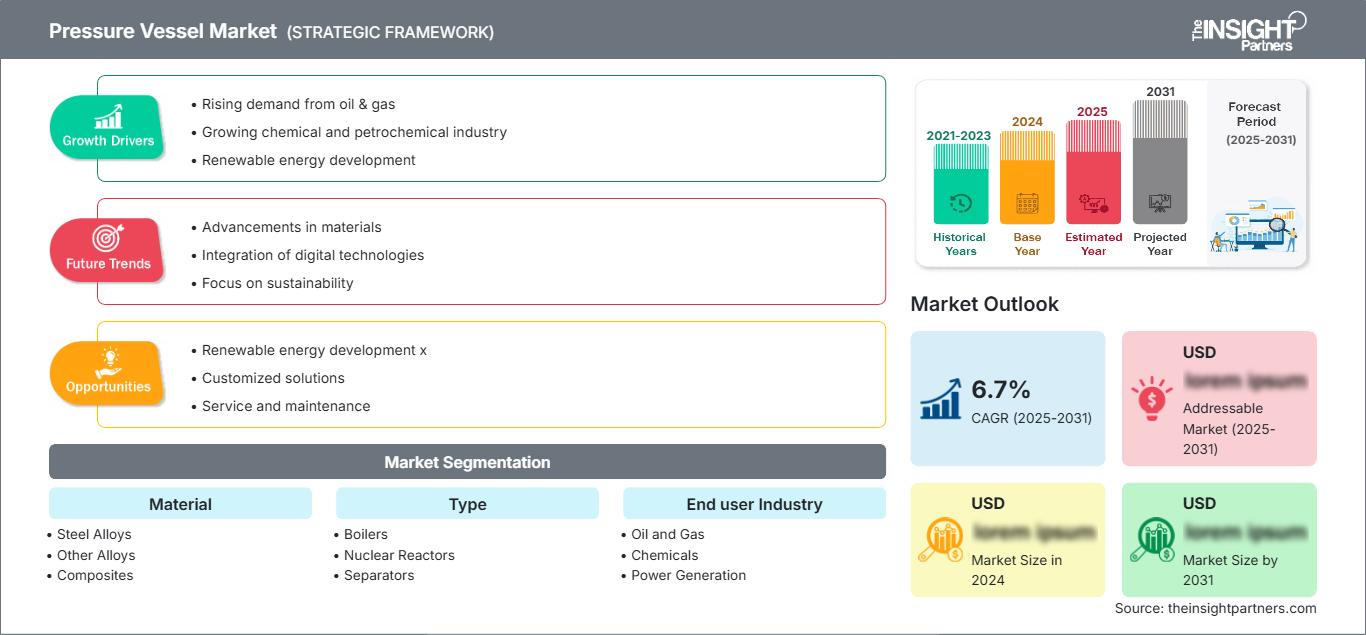
圧力容器市場の成長は、石油・ガス処理、化学、発電、精製、肥料、工業用ガスなど、幅広い分野での持続的な設備需要によって支えられています。バリューチェーンは、特殊鋼、合金、複合材料のサプライヤーから始まり、板材成形、鍛造、溶接、熱処理、機械加工、検査、コーティング、最終組立へと続きます。圧力容器は一般的にプロジェクト固有の圧力、温度、腐食、容量パラメータに基づいて設計されるため、EPCコントラクターとプラントオペレーターが仕様に大きな影響を与えます。したがって、供給ダイナミクスは、認定された製造能力と認証材料の入手可能性に依存します。圧力容器市場レポートで強調されているように、調達では製造コストだけでなく、ライフサイクル全体のパフォーマンスがますます重視されるようになっています。購入者は、疲労耐性、腐食代、検査の容易性、メンテナンス間隔、適用規格への準拠を評価します。大型容器は輸送と設置の制約にも直面するため、地域での製造とモジュール生産が促進されています。アジアにおける精製および化学能力の拡大は、ガスインフラと原子力投資と相まって、成熟市場では新規開発活動が鈍化している場合でも、大型製造機器の需要を支えています。
競争上の優位性は、エンジニアリングの専門性、製造規模、認証、そして厳格な品質システムの下で複雑な機器を納入できる能力にますます依存するようになっている。圧力容器市場の分析によると、Babcock and Wilcox Enterprises, Inc.、Bharat Heavy Electricals Limited、Doosan Energy Co., Ltd.、GE Vernova Inc.、IHI Corporation、Larsen & Toubro Limited、およびMitsubishi Heavy Industries, Ltd.は、電力機器、プロセスエンジニアリング、原子力関連能力、および重工業製造能力の組み合わせによって競争している。
戦略的投資は、設備稼働率、製造能力、原子力グレード品質システム、および国際的なEPCパートナーシップに行われる。特殊製造の要件を満たす企業としては、Halvorsen CompanyとPressure Vessels (India)があり、一方、Westinghouse Electric Company LLCは原子力技術とライフサイクルサービスに重点を置いている。競争上の差別化要因は、容器製造から、重大な影響を及ぼす用途への適合性、信頼性の高い性能、試験能力、およびEPCスケジュールへと移行している。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
圧力容器市場:戦略的洞察
地域別分析
北米圧力容器市場
北米は、2025年の世界の圧力容器市場規模において24~28%を占めると推定されており、2034年まで年平均成長率(CAGR)2.8~3.4%で拡大すると予測されている。米国は最大の需要拠点であり、製油所、石油化学プラント、天然ガス処理施設、工業用ガス施設、発電施設などが需要を支えている。カナダは、オイルサンド、LNG、化学、鉱業、公益事業プロジェクトなどから需要に貢献している。老朽化したプロセス機器の更新は、生産能力の拡大に加えて、引き続き重要な課題となっている。
原子力エネルギーへの投資は、原子炉容器、蒸気発生器、格納容器関連部品、補助システムには厳格な材料認定要件があるため、需要に対する特別な市場を生み出します。この地域では、ガスインフラの成長と産業の国内回帰も見込まれます。調達における材料選定は、ASME規格への準拠、トレーサビリティ、溶接品質、非破壊検査、ライフサイクルの完全性にますます重点が置かれるようになっています。こうした需要は、ASME認証を受けた製造施設を持つエンジニアリングおよび製造会社にとって有利に働く傾向があります。
米国圧力容器市場
米国は2025年時点で北米圧力容器市場の約78~82%を占め、2034年まで年平均成長率(CAGR)2.6~3.2%で拡大すると予測されています。需要は化学、精製、天然ガス処理、発電、工業ガス、原子力エネルギーなど多岐にわたります。GE Vernova Inc.、Westinghouse Electric Company LLC、Babcock & Wilcox Enterprises, Inc.、およびThe Halvorsen Companyは、エネルギー関連の特殊機械およびアプリケーションを提供しています。
老朽化したプラントと新しいインフラへの対応において、アプリケーションの仕様はますます明確に区別されるようになっている。原子力発電所の改修と新設では、高信頼性の機器が重視される一方、石油化学プラントや天然ガスプラントでは、巨大な原子炉、分離器、ドラム缶、貯蔵タンクが使用される。データセンターからの電力需要の増加は、発電容量の増強という必要性を強めており、これはボイラーや加圧機器への間接的な需要にもつながっている。
欧州圧力容器市場
欧州は2025年には圧力容器市場の20~24%を占めると推定されており、2034年まで年平均成長率(CAGR)2.0~2.7%で成長すると予測されている。ドイツは化学、機械、水素インフラ、プロセスエンジニアリングに支えられ、引き続き主要な産業市場となっている。英国とフランスはエネルギー、精製、航空宇宙関連の産業システム、原子力プログラムを通じて貢献しており、イタリアとスペインは化学、エネルギー、プロセス機器の需要をさらに高めている。
ドイツとフランスは、その高い技術力と確立された産業基盤ゆえに、依然として重要な存在である。ドイツの化学産業は、原子炉、分離器、および熱集約型プロセス機器の需要を支えており、フランスの原子力発電所群は、原子力グレードの部品とライフサイクル交換に関する特殊な要件を生み出している。英国はエネルギー安全保障と原子力発電能力への投資を継続しており、イタリアとスペインはプロセス産業、ガスインフラ、および産業近代化を支援している。欧州のバイヤーは、PED(電力供給指令)への準拠、材料認証、溶接手順、検査、および環境性能を重視し、技術的に優れたサプライヤーを優先している。
アジア太平洋地域の圧力容器市場
アジア太平洋地域は、2025年には世界の圧力容器市場価値の34~38%を占めると推定されており、2034年まで年平均成長率(CAGR)3.8~4.8%で拡大し、地域別市場を牽引すると見込まれています。中国が首位で、インド、日本、韓国がそれに続きます。化学、精製、LNG、電力、原子力といったインフラの拡大が、製造需要を支えています。
中国の産業規模拡大、インドの電力・製造業の拡大、日本の原子力発電所再稼働、韓国のエネルギー投資、そしてオーストラリアのガス・鉱業プロジェクトは、多様な需要を生み出している。産業政策と国産化プログラムは国内製造能力を高めており、原子力開発は特殊材料や高信頼性部品への需要を増大させている。また、この地域の大規模プロジェクト計画は、重工業における規模の経済を支え、サプライヤーがより大規模で高効率な生産設備を開発するよう促している。
中東・アフリカの圧力容器市場
中東・アフリカ地域の圧力容器市場は、世界市場におけるシェアは小さいものの、2034年までの年平均成長率(CAGR)は3.4~4.1%と予測されている。地域別需要ではサウジアラビアが首位で、次いでアラブ首長国連邦、南アフリカが続く。大型プロセス容器は、石油精製、石油化学、ガス処理、海水淡水化、電力インフラなどの分野で繰り返し利用されている。
サウジアラビアの川下投資とUAEの産業多角化は新たな設備調達を支え、南アフリカは化学、鉱業、電力分野を通じて貢献している。その他の中東市場は、LNG、水素、アンモニア、工業用ガスプロジェクトから恩恵を受けている。エネルギー集約型プロジェクトには堅牢な材料と長い保守期間が求められるため、有資格サプライヤーにとってビジネスチャンスが生まれる。大型設備の輸送、現場物流、プロジェクト遂行は納入コストとスケジュールに大きな影響を与えるため、現地での製造要件とEPCパートナーシップの重要性がますます高まっている。
セグメンテーション分析
材料
材料選定は主に、圧力、温度、腐食への曝露、疲労、製造要件、および適用される規格によって左右されます。鋼合金は、機械的強度、溶接性、供給の容易性、および確立された認証ルートという実用的な組み合わせを提供するため、依然として主流となっています。この分野は、2026年から2034年にかけて年平均成長率(CAGR)2.3~2.9%で拡大すると予測されています。耐食性または軽量化が十分なライフサイクル価値をもたらす場合、先進合金および複合材料の重要性が高まるでしょう。
- 鋼合金:鋼合金は、確立された製造プロセス、幅広い鋼板の入手可能性、優れた機械的特性、および圧力機器規格に基づく広範な認証により、大型産業用容器の主要な材料として依然として選ばれています。
- その他の合金:その他の合金は、従来の鋼材では十分なライフサイクル性能を提供できない腐食性、高温、または特殊なプロセス環境、特に化学、精製、電力、および一部の原子力用途で使用されます。
- 複合材料:複合材料は、軽量構造と耐腐食性が優先される用途に対応し、特殊な貯蔵、水素関連インフラ、および質量削減によって材料や製造の複雑さが増すシステムを補完する分野で機会を生み出します。
タイプ
容器の種類は、運転プロセス、圧力条件、熱負荷、および封じ込め要件に応じて、容器の設計に影響を与えます。この分野は、2026年から2034年にかけて年平均成長率(CAGR)2.2~2.8%で成長すると予測されています。ボイラーは、発電および産業用蒸気発生における役割から商業的に重要な位置を占めており、一方、反応器と分離器は、化学、精製、およびガス処理分野からの投資の恩恵を受けています。
- ボイラー:ボイラーは、蒸気発生が火力発電、工業プロセス、コジェネレーション、および加圧下での制御された熱伝達を必要とする公益事業用途において依然として中心的な役割を担っているため、最も大きな種類の機器となっています。
- 原子炉:原子炉は、高度な技術を要する圧力保持システムを必要とし、厳しい材料、検査、品質保証、および規制要件が課せられるため、比較的長いプロジェクトサイクルにもかかわらず、高い価値を持つ機会が生まれます。
- 分離器:分離器は、石油・ガス、精製、石油化学、ガス処理施設などで広く必要とされており、信頼性の高い相分離は、プロセスの効率性、安全性、および下流機器の保護に直接的に寄与します。
- その他:その他の機器には、工業用ガス、水処理、冷凍、貯蔵、およびプロジェクト固有の運転条件に対応したカスタマイズされたプロセス用途に対応する特殊な加圧システムが含まれます。
エンドユーザー業界
最終需要産業の需要は、プロセス産業およびエネルギーシステムにおける設備投資と密接に関連しています。この分野は、2026年から2034年にかけて年平均成長率(CAGR)2.4~3.0%で拡大すると予測されています。石油・ガスおよび化学産業は引き続き主要な購入分野であり、発電分野はボイラー、原子力システム、プラントの近代化を通じて安定した需要を提供しています。
- 石油・ガス:石油・ガス事業者は、分離、ガス処理、精製、貯蔵、石油化学変換といった工程全体を通して圧力容器を必要とし、交換や容量拡張によって長期的な調達ニーズに対応していく。
- 化学品:化学品メーカーは、反応器、分離器、貯蔵容器、および特殊な耐腐食性機器を必要とするため、材料の選定とプロセスとの適合性は、機器の仕様とライフサイクル経済性において極めて重要となる。
- 発電:発電には、ボイラー、蒸気システム、原子力関連機器、補助圧力機器が使用され、新規設備の増設やプラントの近代化によって、従来型発電と低炭素発電の両方における需要が支えられています。
- その他:その他の産業には、肥料、工業用ガス、食品加工、医薬品、水処理、鉱業、冷凍、特殊製造業などがあり、これらの産業では圧力保持がプロセス操作に不可欠です。
機会の概要
|
エンドユーザー業界 |
収益貢献度の推移 |
タグ採用段階 |
|
石油・ガス |
高ガス処理 |
成熟した |
|
化学物質 |
高プロセス反応器 |
成熟した |
|
発電 |
高度な原子力施設建設 |
スケーリング |
圧力容器市場の成長要因と影響分析
原子力発電および高信頼性電力インフラの拡張
原子力圧力容器および圧力保持部品の冶金、製造、検査には厳格な基準を満たす必要があるため、新たな専門需要チェーンが出現するだろう。原子力発電容量と建設に関しては、重心はますますアジアへと移りつつあるが、米国と欧州も既存の原子力発電所の拡張と新世代の導入に力を入れている。これは原子炉容器だけでなく、原子力発電所が蒸気発生器、加圧器、補助システム、交換機器を必要とすることにも影響する。したがって、原子力グレードの品質システムを持つ企業は、工業用製造のみに関心を持つ企業に比べて、より長期的なプロジェクトパイプラインにアクセスできる。原子炉の標準化は再現性の向上に役立つ可能性があるが、認証は依然として市場参入の大きな障壁となっている。
工業プロセス能力と下流エネルギー統合
精製、石油化学、ガス処理、肥料、化学品製造能力の増強は、分離容器、反応器、ドラム缶、ボイラー、貯蔵容器の需要増加につながります。新規設備では、使用する原料の種類や圧力、温度、腐食の問題に応じて、さまざまな容器設計が必要となることが多く、そのため容器のエンジニアリング製造が不可欠となります。特にアジアが重要なのは、中国とインドが工業生産能力を拡大している一方、中東は下流の変換プラントや統合エネルギー施設への投資を継続しているためです。この影響は、顧客が効率向上、新しい原料への対応、環境基準への適合のために古い設備を交換する代替市場にも見られます。この点において、容器の設計、製造、試験を提供するメーカーは、ビジネスからより多くの利益を得られる可能性が高いでしょう。
産業用電化とデータセンターによる電力需要の増加
電力需要は、新たな発電能力と新たな熱供給能力によって、間接的に圧力容器の需要を生み出しています。データセンターの増加、産業用電化、冷却ニーズ、そして産業活動の活発化は、供給可能な電力容量の必要性を生み出しています。ガス火力発電、原子力発電、産業用ボイラー、そしてそれらに付随するプロセスシステムなど、あらゆる用途で圧力容器が必要となる可能性があります。これは、データセンターの電力使用量が電力需要増加の一因としてますます注目されている米国、そして産業発展が依然として著しいアジアにおいて特に重要です。メーカーの視点から見ると、これは、高圧容器をカスタマイズできる能力を維持しながら、再現性の高い発電所設備を提供する機会が増えることを意味します。
圧力容器市場の将来動向
先進材料とハイブリッド容器構造
圧力容器市場の動向は、従来の鋼材の単純な代替ではなく、材料の最適化をますます反映していくと予想されます。低合金高強度鋼、耐食性材料、クラッディング技術、複合材料は、重量やメンテナンスの必要性を低減しながら、耐用年数を延ばす可能性を秘めています。複合材料設計は、金属製の圧力容器に複合材料による補強材や、過酷な運転条件に対応する特殊な表面を組み合わせたものとなる可能性があります。材料選定は、疲労、腐食、熱サイクル、検査などの考慮事項に基づいたデジタル材料設計とライフサイクル評価によって支援されます。水素、アンモニア、炭素、その他の次世代アプリケーションは、既存のプロセス条件と比較して、圧力、透過性、脆化、腐食挙動が異なるため、このような変化を推進するでしょう。既存の規格に従って材料を認定できるサプライヤーは、ここでチャンスを得られます。
デジタルエンジニアリングと状態基準の健全性管理
将来の船舶調達においては、デジタルエンジニアリング、トレーサビリティ、ライフサイクルモニタリングがより多く取り入れられるようになるだろう。3次元設計環境は、計算、製作図面、溶接手順、検査記録、材料証明書を連携させ、複雑なプロジェクトにおける情報ギャップを縮小する。運用中は、検査データによって、壁厚の変化、溶接状態、疲労曝露、腐食の進行状況などを特定することで、リスクベースの保守をますます支援できるようになる。このアプローチにより、不要な停止を減らしつつ、残存耐用年数に対する信頼性を高めることができる。人工知能は、検査画像の解釈や異常の優先順位付けに役立つ可能性があるが、最終的なエンジニアリング上の決定は、引き続き資格のある手順と規制要件に依存することになる。結果として、競争は機器の納入のみから、特に原子力、石油化学、化学、その他の重大な影響を及ぼす設備における統合的な資産健全性機能へとシフトする。
圧力容器市場の機会
アジアの産業プロジェクト向け現地生産
圧力容器市場は、インド、東南アジア、その他のアジアの製造拠点における重工業の現地化によって拡大しています。投資家は、国際的に認められた認証を維持しながら、大型の規格容器、原子炉、分離器、ボイラー、熱統合機器を製造できる施設をターゲットにすることができます。現地生産は、輸送上の制約を軽減し、プロジェクトへの対応力を向上させ、国内産業能力に関する政府の目標を支援することができます。最も有望な機会は、現地生産とエンジニアリングパートナーシップ、輸出品質の検査システムを組み合わせたサプライヤーに関わるものとなるでしょう。インドは、電力、精製、化学、肥料、原子力プログラムの拡大により、国内および海外からの受注を支えることができるため、特に重要です。EPCコントラクターとのパートナーシップは大規模プロジェクトへの道を開き、溶接自動化、重圧延、非破壊検査、デジタル品質記録への投資は、スループットと一貫性を向上させることができます。
水素、アンモニア、炭素管理のための特殊機器
圧力容器市場の予測によると、市場全体の拡大が緩やかなものにとどまる場合でも、新たな低炭素プロセスシステムはより価値の高い機会を生み出す可能性がある。水素、アンモニア、二酸化炭素回収・利用・貯蔵、および関連する産業ガスシステムには、綿密に設計された封じ込め設備とプロセス機器が必要となる。投資は、容量だけでなく、材料の適合性、圧力サイクル、腐食管理、シール、検査、および該当する認証に重点を置くべきである。アンモニアインフラは、既存の電力および産業資産を活用することで、新規プロジェクトと並行して改修の機会を生み出すこともできる。高圧ガス処理の経験を持つサプライヤーは、確立された製造および検査プラットフォームを適応させることで、その能力を新たな用途に拡張できる。専門的なエンジニアリング、認定材料、モジュール式プロセススキッド、およびライフサイクルサービスを中心とした戦略的なポジショニングは、標準化された容器製造を主眼とした競争よりも高い利益率をもたらす可能性がある。
よくある質問

Niveditaは、10年以上の経験を有する市場調査およびビジネスコンサルティングの専門家であり、エネルギー・電力、自動車、製造業、航空宇宙・防衛など、幅広い業界において豊富な専門知識と実績を有しています。The Insight Partnersのプロジェクトマネージャーとして、シンジケート型市場調査、カスタムリサーチ、サブスクリプション型調査サービス、およびコンサルティング調査プロジェクトの管理・遂行において高度な専門性を発揮しています。
Niveditaは、クライアントの事業目標や課題の理解、市場動向および業界トレンドの分析から、戦略的提言の策定に至るまで、市場調査プロジェクトのライフサイクル全体に携わっています。これまでに、エネルギー・電力、自動車、製造業、航空宇宙・防衛分野の主要企業と協働し、データに基づく高度な市場分析と実践的なビジネスインサイトを提供してきました。これらの取り組みを通じて、クライアント企業による新たな成長機会の発掘・評価、競争環境や業界動向の把握、変化する市場環境への迅速かつ効果的な対応を支援しています。
Niveditaは、インド・デラドゥンのIMS(Institute of Management Studies)において、経営学修士(MBA)を取得しています。The Insight Partnersに入社する以前は、インド・プネーにおいてMarketsandMarketsおよびFuture Market Insightsの市場調査関連職に従事し、業界分析、プロジェクトの計画・実行、クライアントとの関係構築・管理に関する確かな専門基盤を築いてきました。こうした幅広い業界知識と豊富な市場調査・プロジェクトマネジメント経験を活かし、クライアント企業の戦略的意思決定、競争力の強化、持続的な事業成長を支援しています。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

The Insight Partnersは、当社のグローバルな市場参入戦略を支える有益な市場インテリジェンスを提供してくれました。同社のチームはプロフェッショナルかつ迅速に対応し、こちらのフィードバックにも丁寧に耳を傾け、プロジェクト全体を通じて、思慮深い分析や手法に関する有益な説明を行ってくれました。
Junmo Kim 最高財務責任者(CFO), エナテック株式会社
Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -