
Marché des récipients sous pression – Tendances, demande et croissance jusqu’en 2034
Taille et prévisions du marché des appareils à pression (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : ce rapport couvre les segments suivants : matériaux (alliages d’acier, autres alliages, composites) ; types (chaudières, réacteurs nucléaires, séparateurs, autres) ; secteurs d’utilisation finale (pétrole et gaz, chimie, production d’énergie, autres) ; et zones géographiques (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00005648
- Catégorie : Fabrication et construction
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 07, 2026


Taille du marché en 2025
64,16 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
77,71 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
2,15 %
taux de croissance
Marché adressable
643,21 milliards de dollars américains
(2026-2034)
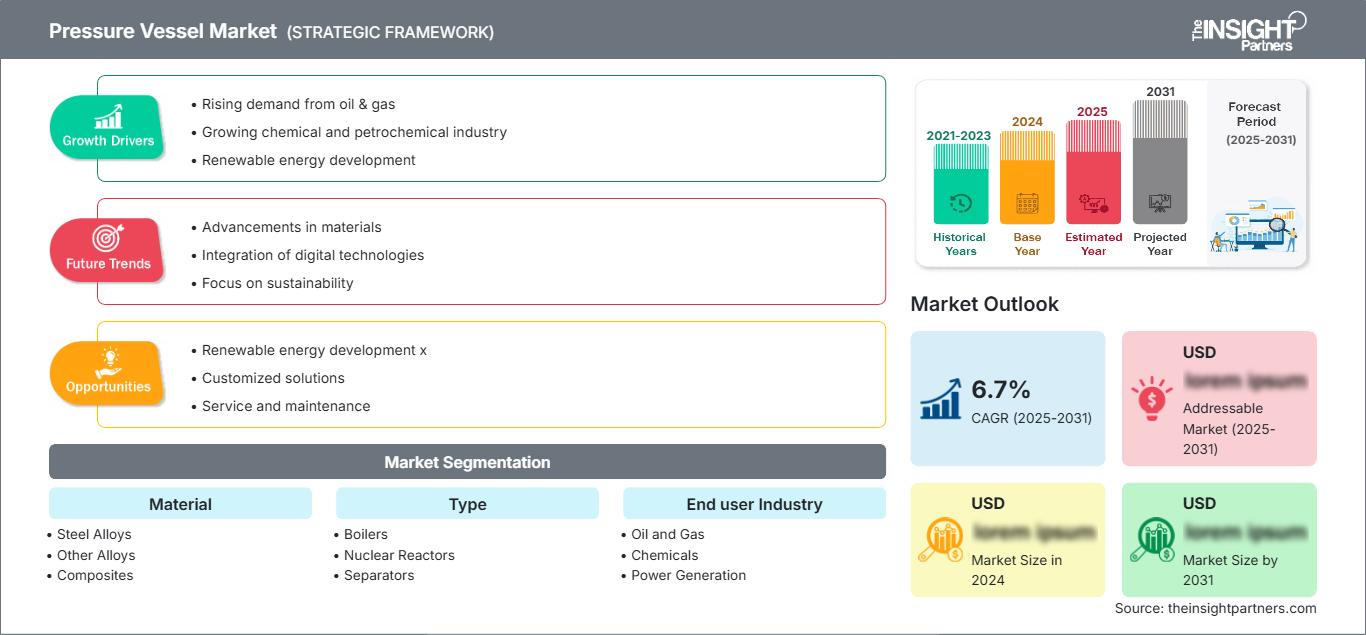
Le marché mondial des récipients sous pression était évalué à 64,16 milliards de dollars américains en 2025 et devrait atteindre 77,71 milliards de dollars américains d'ici 2034 ; il devrait enregistrer un TCAC de 2,15 % entre 2026 et 2034.
Analyse et perspectives du marché des appareils à pression
- Amérique du Nord : L'Amérique du Nord devrait représenter une part de 24 à 28 % en 2025 et croître à un TCAC de 2,8 à 3,4 % entre 2026 et 2034, soutenue par la modernisation industrielle, les infrastructures gazières, les investissements nucléaires et la demande de remplacement.
- États-Unis : On estime que les États-Unis représenteront 78 à 82 % de la valeur de l'Amérique du Nord en 2025, avec un TCAC de 2,6 à 3,2 % entre 2026 et 2034, tirés par les secteurs de l'énergie, des produits chimiques, du traitement du gaz et des applications nucléaires.
- Europe : L'Europe devrait détenir une part de marché de 20 à 24 % en 2025 et connaître une croissance annuelle composée de 2,0 à 2,7 % entre 2026 et 2034, l'Allemagne, la France, l'Italie et le Royaume-Uni soutenant l'ingénierie spécialisée, le traitement chimique et les applications nucléaires.
- Asie-Pacifique : La part de l'Asie-Pacifique est estimée à 34-38 % en 2025 et devrait croître à un TCAC de 3,8 à 4,8 % entre 2026 et 2034, tirée par la Chine, l'Inde, le Japon et la Corée du Sud grâce aux investissements dans les infrastructures énergétiques et industrielles.
- Le segment le plus important : les alliages d'acier devraient représenter une part de marché estimée entre 58 et 62 % en 2025 et connaître une croissance annuelle composée de 2,3 à 2,9 % entre 2026 et 2034 en raison de leur résistance, de leur soudabilité, de leur disponibilité et de leur qualification par des codes établis.
- Segment à forte croissance : Les composites représentent une part de marché de 6 à 8 % en 2025 et connaissent une croissance annuelle composée de 5,5 à 6,5 % entre 2026 et 2034, à mesure que la construction légère et résistance à la corrosion gagnera du terrain.
- Principales entreprises analysées en détail : Babcock and Wilcox Enterprises, Inc. ; Bharat Heavy Electricals Limited ; Doosan Energy Co., Ltd. ; GE Vernova Inc. ; The Halvorsen Company ; IHI Corporation ; Larsen & Toubro Limited ; Mitsubishi Heavy Industries, Ltd. ; Pressure Vessels (India) ; Westinghouse Electric Company LLC.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Le marché des appareils à pression a évolué, passant de la fabrication conventionnelle en acier au carbone à des alliages à plus haute résistance, des assemblages soudés optimisés, des contrôles non destructifs améliorés et des conceptions de plus en plus spécialisées. Les installations industrielles nécessitent des équipements capables de résister aux hautes températures, à la corrosion, aux contraintes cycliques et à d'autres conditions d'exploitation difficiles. L'ingénierie numérique, la modélisation informatique, le soudage automatisé et les techniques d'inspection avancées contribuent à améliorer la constance des processus de fabrication, tandis que la fabrication modulaire aide les fournisseurs d'équipements à relever les défis complexes liés à la planification et à la logistique.
À l'avenir, les investissements se concentreront sur la production d'énergie nucléaire, le traitement du gaz, les systèmes liés à l'hydrogène, la pétrochimie et la décarbonation de l'industrie. Les économies émergentes d'Asie développent leurs capacités industrielles lourdes, tandis que les projets en Amérique du Nord et en Europe privilégient le remplacement des équipements, l'amélioration de la sécurité et les applications à faibles émissions de carbone. Les exigences réglementaires demeurent un facteur déterminant dans les décisions d'achat, car les équipements sous pression doivent respecter les normes de conception, la traçabilité des matériaux, les qualifications de soudage, les méthodes d'inspection et les performances attendues tout au long de leur durée de vie.
Portée du rapport sur le marché des récipients sous pression
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 64,16 milliards de dollars américains |
| Taille du marché d'ici 2034 | 77,71 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 2,15% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des récipients sous pression
La croissance du marché des appareils à pression est soutenue par des besoins constants en équipements dans les secteurs du traitement du pétrole et du gaz, de la chimie, de la production d'énergie, du raffinage, des engrais et des gaz industriels. La chaîne de valeur commence avec les fournisseurs d'aciers spéciaux, d'alliages et de matériaux composites, suivis du formage de plaques, du forgeage, du soudage, du traitement thermique, de l'usinage, du contrôle, du revêtement et de l'assemblage final. Les entreprises d'ingénierie, d'approvisionnement et de construction (EPC) et les exploitants d'installations ont une influence considérable sur les spécifications, car les appareils sont généralement conçus en fonction des paramètres de pression, de température, de corrosion et de capacité propres à chaque projet. La dynamique de l'offre dépend donc de la capacité de fabrication qualifiée et de la disponibilité de matériaux certifiés. Comme le souligne le rapport sur le marché des appareils à pression, les achats privilégient de plus en plus la performance globale sur l'ensemble du cycle de vie plutôt que le seul coût de fabrication. Les acheteurs évaluent la résistance à la fatigue, la marge de corrosion, l'accessibilité pour l'inspection, les intervalles de maintenance et la conformité aux normes applicables. Les grands appareils sont également confrontés à des contraintes de transport et d'installation, ce qui encourage la fabrication régionale et la production modulaire. L'expansion des capacités de raffinage et de chimie en Asie, conjuguée aux investissements dans les infrastructures gazières et le nucléaire, soutient la demande d'équipements lourds, même sur les marchés matures où l'activité de construction de nouvelles installations ralentit.
Le positionnement concurrentiel repose de plus en plus sur l'expertise en ingénierie, l'échelle de production, la certification et la capacité à fournir des équipements complexes selon des systèmes de qualité rigoureux. L'analyse du marché des appareils à pression indique que Babcock and Wilcox Enterprises, Inc., Bharat Heavy Electricals Limited, Doosan Energy Co., Ltd., GE Vernova Inc., IHI Corporation, Larsen & Toubro Limited et Mitsubishi Heavy Industries, Ltd. misent sur une offre combinant équipements de production d'énergie, ingénierie des procédés, compétences dans le nucléaire et fabrication lourde.
Les investissements stratégiques porteront sur l'utilisation des capacités, les moyens de production, un système qualité conforme aux normes nucléaires et des partenariats internationaux EPC. Halvorsen Company et Pressure Vessels (India) sont les entreprises chargées de répondre aux exigences de fabrication spécialisée, tandis que Westinghouse Electric Company LLC est davantage orientée vers les technologies nucléaires et les services liés au cycle de vie des installations. Les facteurs de différenciation concurrentielle évoluent : de la fabrication des cuves, ils se concentrent désormais sur les qualifications pour les applications critiques, la fiabilité des performances, les capacités d'essais et la planification EPC.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des récipients sous pression : Perspectives stratégiques
Perspectives régionales
marché des récipients sous pression en Amérique du Nord
On estime que l'Amérique du Nord représentera entre 24 et 28 % de la valeur du marché mondial des appareils à pression en 2025 et devrait connaître une croissance annuelle composée de 2,8 à 3,4 % jusqu'en 2034. Les États-Unis constituent le principal pôle de demande, grâce à leurs raffineries, leurs industries pétrochimiques, leurs usines de traitement du gaz naturel et de production de gaz industriels, ainsi que leurs centrales électriques. Le Canada contribue également à la demande par le biais de ses sables bitumineux, de son GNL, de ses produits chimiques, de ses mines et de ses projets énergétiques. Outre l'augmentation des capacités de production, le remplacement des équipements de traitement obsolètes demeure un enjeu majeur.
Les investissements dans l'énergie nucléaire créent un marché de niche supplémentaire, car les cuves de réacteurs, les générateurs de vapeur, les composants liés à l'enceinte de confinement et les systèmes auxiliaires sont soumis à des exigences strictes en matière de qualification des matériaux. La région connaîtra également une croissance de son infrastructure gazière et une relocalisation des activités industrielles. Le choix des matériaux pour l'approvisionnement se concentre de plus en plus sur la conformité aux normes ASME, la traçabilité, la qualité des soudures, les essais non destructifs et l'intégrité tout au long du cycle de vie. Ces exigences sont généralement favorables aux entreprises d'ingénierie et de fabrication disposant d'installations de production certifiées ASME.
Marché américain des récipients sous pression
Les États-Unis représentaient environ 78 à 82 % de la valeur du marché nord-américain des appareils à pression en 2025 et devraient connaître une croissance annuelle composée de 2,6 à 3,2 % jusqu'en 2034. La demande est diversifiée et couvre les secteurs de la chimie, du raffinage, du traitement du gaz naturel, de la production d'électricité, des gaz industriels et de l'énergie nucléaire. GE Vernova Inc., Westinghouse Electric Company LLC, Babcock & Wilcox Enterprises, Inc. et The Halvorsen Company fournissent des machines et des applications spécialisées liées à l'énergie.
Les spécifications des applications se différencient de plus en plus selon qu'il s'agisse d'installations vieillissantes ou de nouvelles infrastructures. Dans le nucléaire, la rénovation et la construction de nouvelles centrales privilégient les équipements à haute intégrité, tandis que les applications pétrochimiques et gazières reposent sur des réacteurs, des séparateurs, des cuves et des réservoirs de stockage de grande taille. La demande croissante d'électricité des centres de données renforce la justification de la construction de nouvelles capacités de production, ce qui engendre indirectement une demande de chaudières et d'équipements sous pression.
Marché européen des appareils à pression
On estime que l'Europe représentera 20 à 24 % du marché des appareils à pression en 2025 et devrait connaître une croissance annuelle composée de 2,0 à 2,7 % jusqu'en 2034. L'Allemagne demeure un marché industriel majeur, grâce à ses secteurs de la chimie, des machines, des infrastructures hydrogène et du génie des procédés. Le Royaume-Uni et la France contribuent à ce marché par le biais de l'énergie, du raffinage, des systèmes industriels liés à l'aérospatiale et des programmes nucléaires, tandis que l'Italie et l'Espagne génèrent une demande supplémentaire en produits chimiques, en énergie et en équipements de procédés.
L'Allemagne et la France demeurent des acteurs clés grâce à leurs compétences en ingénierie et à leur infrastructure industrielle. L'industrie chimique allemande soutient la demande en réacteurs, séparateurs et équipements de procédés à forte intensité thermique, tandis que le parc nucléaire français engendre des exigences spécifiques en matière de composants de qualité nucléaire et de remplacement tout au long du cycle de vie. Le Royaume-Uni poursuit ses investissements dans la sécurité énergétique et le nucléaire, tandis que l'Italie et l'Espagne soutiennent les industries de transformation, les infrastructures gazières et la modernisation industrielle. Les acheteurs européens accordent une grande importance à la conformité à la directive PED, à la certification des matériaux, aux procédures de soudage, aux inspections et aux performances environnementales, et privilégient les fournisseurs technologiquement compétents.
Marché des récipients sous pression de la région Asie-Pacifique
La région Asie-Pacifique devrait représenter entre 34 et 38 % de la valeur du marché mondial des appareils à pression en 2025 et connaître une croissance annuelle composée de 3,8 à 4,8 % jusqu'en 2034, ce qui en fera le premier marché régional. La Chine est en tête, suivie de l'Inde, du Japon et de la Corée du Sud. Le développement des infrastructures chimiques, de raffinage, de GNL, d'énergie et nucléaires soutient la demande dans le secteur de la fabrication.
L'envergure industrielle de la Chine, l'expansion des secteurs de l'énergie et de la production manufacturière en Inde, la reprise du nucléaire au Japon, les investissements énergétiques de la Corée du Sud et les projets gaziers et miniers australiens créent une demande diversifiée. Les politiques industrielles et les programmes de localisation renforcent les capacités de production nationales, tandis que le développement du nucléaire engendre des besoins accrus en matériaux spécialisés et en composants de haute intégrité. Le vaste portefeuille de projets en cours dans la région favorise également les économies d'échelle dans la fabrication lourde et incite les fournisseurs à développer des installations de production plus grandes et plus performantes.
Marché des récipients sous pression au Moyen-Orient et en Afrique
Le marché des appareils à pression au Moyen-Orient et en Afrique devrait représenter une part plus modeste du marché mondial, avec une croissance annuelle composée estimée entre 3,4 % et 4,1 % jusqu'en 2034. L'Arabie saoudite domine la demande régionale, suivie des Émirats arabes unis et de l'Afrique du Sud. Le raffinage, la pétrochimie, le traitement du gaz, le dessalement et les infrastructures énergétiques constituent des applications récurrentes pour les grands appareils de traitement.
Les investissements en aval de l'Arabie saoudite et la diversification industrielle des Émirats arabes unis favorisent l'acquisition de nouveaux équipements, tandis que l'Afrique du Sud contribue par ses activités dans les secteurs de la chimie, des mines et de l'énergie. D'autres marchés du Moyen-Orient bénéficient des projets liés au GNL, à l'hydrogène, à l'ammoniac et aux gaz industriels. Les projets à forte intensité énergétique exigent des matériaux robustes et des intervalles d'entretien prolongés, créant ainsi des opportunités pour les fournisseurs qualifiés. Les exigences locales en matière de fabrication et les partenariats EPC (ingénierie, approvisionnement et construction) sont de plus en plus importants, car le transport d'équipements volumineux, la logistique sur site et l'exécution du projet peuvent avoir un impact significatif sur les coûts et les délais de livraison.
Analyse de segmentation
Matériel
Le choix des matériaux est principalement déterminé par la pression, la température, l'exposition à la corrosion, la fatigue, les exigences de fabrication et les normes applicables. Les alliages d'acier restent prédominants car ils offrent une combinaison avantageuse de résistance mécanique, de soudabilité, de disponibilité et de procédures de qualification établies. Ce segment devrait connaître une croissance annuelle composée (TCAC) de 2,3 % à 2,9 % entre 2026 et 2034. Les alliages avancés et les composites gagneront en importance lorsque la résistance à la corrosion ou la réduction de poids offrent un avantage significatif sur l'ensemble du cycle de vie.
- Alliages d'acier : Les alliages d'acier restent le principal matériau de choix pour les grands réservoirs industriels en raison des procédés de fabrication établis, de la large disponibilité des plaques, des propriétés mécaniques robustes et de la qualification étendue selon les codes des équipements sous pression.
- Autres alliages : D’autres alliages sont destinés à des environnements corrosifs, à haute température ou à des procédés spécialisés où les aciers conventionnels ne peuvent pas offrir des performances adéquates tout au long de leur cycle de vie, notamment dans les secteurs de la chimie, du raffinage, de l’énergie et dans certaines applications nucléaires.
- Matériaux composites : Les matériaux composites répondent aux besoins d’applications où la légèreté et la résistance à la corrosion sont prioritaires, créant des opportunités dans le stockage spécialisé, les infrastructures liées à l’hydrogène et les systèmes où la réduction de la masse compense la complexité accrue des matériaux et de la fabrication.
Taper
Le type d'appareil influence sa conception en fonction du procédé d'exploitation, des conditions de pression, de la puissance thermique requise et des exigences de confinement. Ce segment devrait connaître une croissance annuelle composée de 2,2 % à 2,8 % entre 2026 et 2034. Les chaudières conservent une importance commerciale majeure en raison de leur rôle dans la production d'électricité et de vapeur industrielle, tandis que les réacteurs et les séparateurs bénéficient des investissements dans les secteurs de la chimie, du raffinage et du traitement du gaz.
- Chaudières : Les chaudières représentent la catégorie la plus importante car la production de vapeur reste essentielle à la production d'énergie thermique, aux procédés industriels, à la cogénération et aux applications utilitaires nécessitant un transfert de chaleur contrôlé sous pression.
- Réacteurs nucléaires : Les réacteurs nucléaires nécessitent des systèmes sous pression hautement techniques, soumis à des exigences strictes en matière de matériaux, d’inspection, d’assurance qualité et de réglementation, créant ainsi des opportunités à forte valeur ajoutée malgré des cycles de projet relativement longs.
- Séparateurs : Les séparateurs sont largement nécessaires dans les installations pétrolières et gazières, de raffinage, pétrochimiques et de traitement du gaz, où une séparation de phase fiable contribue directement à l’efficacité du processus, à la sécurité et à la protection des équipements en aval.
- Autres : Les autres équipements comprennent des systèmes sous pression spécialisés pour les gaz industriels, le traitement de l'eau, la réfrigération, le stockage et des applications de traitement personnalisées avec des conditions de fonctionnement spécifiques au projet.
Secteur d'utilisation finale
La demande des industries utilisatrices finales est étroitement liée aux dépenses d'investissement dans les industries de transformation et les systèmes énergétiques. Ce segment devrait connaître une croissance annuelle composée de 2,4 % à 3,0 % entre 2026 et 2034. Le pétrole, le gaz et la chimie demeurent les principaux acheteurs, tandis que la production d'électricité assure une demande stable grâce aux chaudières, aux centrales nucléaires et à la modernisation des installations.
- Pétrole et gaz : Les exploitants pétroliers et gaziers ont besoin de réservoirs sous pression tout au long des étapes de séparation, de traitement du gaz, de raffinage, de stockage et de conversion pétrochimique, le remplacement et l’expansion des capacités assurant les besoins d’approvisionnement à long terme.
- Produits chimiques : Les producteurs de produits chimiques ont besoin de réacteurs, de séparateurs, de cuves de stockage et d’équipements spécialisés résistants à la corrosion, ce qui rend le choix des matériaux et la compatibilité des procédés essentiels à la spécification des équipements et à la rentabilité du cycle de vie.
- Production d'électricité : La production d'électricité utilise des chaudières, des systèmes à vapeur, des composants nucléaires et des équipements sous pression auxiliaires, les nouvelles capacités et la modernisation des centrales répondant à la demande en matière de production conventionnelle et à faible émission de carbone.
- Autres secteurs : Parmi les autres industries figurent les engrais, les gaz industriels, la transformation des aliments, les produits pharmaceutiques, le traitement de l’eau, l’exploitation minière, la réfrigération et la fabrication spécialisée, où le confinement de la pression est essentiel au fonctionnement du processus.
Aperçu des opportunités
|
Secteur d'utilisation finale |
Tendances de contribution aux revenus |
Étape d'adoption des étiquettes |
|
Pétrole et gaz |
Traitement du gaz à haute température |
Mature |
|
Produits chimiques |
Réacteurs à haut rendement |
Mature |
|
Production d'énergie |
Développement nucléaire élevé |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des récipients sous pression
Expansion des infrastructures nucléaires et de production d'électricité à haute fiabilité
Une filière de demande spécialisée va émerger, car la métallurgie, la fabrication et le contrôle des cuves de réacteurs nucléaires et de leurs composants sous pression doivent répondre à des critères stricts. En matière de capacité et de construction nucléaires, le centre de gravité se déplace de plus en plus vers l'Asie, mais les États-Unis et l'Europe accordent également une grande importance à l'extension de leurs parcs nucléaires et au développement de nouvelles générations. Cela concerne non seulement les cuves des réacteurs, mais aussi les générateurs de vapeur, les pressuriseurs, les systèmes auxiliaires et les équipements de rechange nécessaires aux centrales nucléaires. Ainsi, les entreprises disposant de systèmes de qualité conformes aux normes nucléaires ont accès à des projets à plus long terme que celles qui s'intéressent exclusivement à la fabrication industrielle. La standardisation des réacteurs pourrait contribuer à améliorer la reproductibilité, mais la qualification demeure un obstacle majeur à l'entrée sur le marché.
Intégration des capacités de procédés industriels et de l'énergie en aval
Toute augmentation des capacités de raffinage, de pétrochimie, de traitement du gaz, de production d'engrais et de produits chimiques engendre une demande accrue en cuves de séparation, réacteurs, réservoirs, chaudières et cuves de stockage. Les nouvelles installations nécessitent souvent une variété de conceptions de cuves, en fonction du type de matières premières utilisées et des contraintes liées à la pression, à la température et à la corrosion ; d'où l'importance de l'ingénierie et de la fabrication des cuves. L'Asie revêt une importance particulière, car la Chine et l'Inde développent leurs capacités industrielles, tandis que le Moyen-Orient continue d'investir dans des usines de conversion en aval et des installations énergétiques intégrées. Cet effet se manifeste également sur le marché du remplacement, où les clients remplacent leurs équipements anciens pour gagner en efficacité, traiter de nouvelles matières premières ou se conformer aux normes environnementales. Dans ce contexte, les fabricants proposant la conception, la fabrication et les essais de cuves sont susceptibles de tirer davantage profit de cette activité.
Besoins croissants en électricité liés à l'électrification industrielle et aux centres de données
La demande en électricité génère indirectement un potentiel pour les réservoirs sous pression, grâce aux nouvelles capacités de production et de stockage d'énergie thermique. La multiplication des centres de données, l'électrification industrielle, les besoins en refroidissement et l'activité industrielle croissante engendrent une demande accrue de capacité électrique. Les centrales à gaz, les centrales nucléaires, les chaudières industrielles et les systèmes de traitement associés peuvent tous nécessiter des réservoirs sous pression. Ce phénomène est particulièrement pertinent aux États-Unis, où la consommation électrique des centres de données est de plus en plus perçue comme l'une des causes de la croissance de la demande en électricité, ainsi qu'en Asie, où le développement industriel reste important. Pour les fabricants, cela représente davantage d'opportunités pour fournir des équipements de centrales électriques standardisés, tout en conservant la possibilité de personnaliser les réservoirs haute pression.
Tendances futures du marché des récipients sous pression
Matériaux avancés et architectures de navires hybrides
Les tendances du marché des appareils à pression devraient de plus en plus privilégier l'optimisation des matériaux plutôt que la simple substitution de l'acier conventionnel. Les aciers faiblement alliés à haute résistance, les matériaux résistants à la corrosion, les techniques de revêtement et les composites offrent la possibilité d'accroître la durée de vie tout en réduisant le poids et les besoins de maintenance. Les conceptions composites pourraient inclure une enceinte métallique sous pression associée à des renforts en matériaux composites ou à des surfaces spéciales pour les conditions d'exploitation difficiles. Le choix des matériaux sera facilité par la conception numérique et l'analyse du cycle de vie, prenant en compte la fatigue, la corrosion, les cycles thermiques et les exigences d'inspection. Les applications de nouvelle génération, notamment celles impliquant l'hydrogène, l'ammoniac et le carbone, seront le moteur de cette évolution en raison des différences de pression, de perméabilité, de fragilisation et de comportement à la corrosion par rapport aux conditions de procédés établies. Les fournisseurs capables de qualifier les matériaux conformément aux normes en vigueur ont là une opportunité à saisir.
Ingénierie numérique et gestion de l'intégrité conditionnelle
L'acquisition future de navires intégrera probablement davantage d'ingénierie numérique, de traçabilité et de suivi du cycle de vie. Les environnements de conception tridimensionnels permettent de relier les calculs, les plans de fabrication, les procédures de soudage, les rapports d'inspection et les certificats de matériaux, réduisant ainsi les lacunes d'information lors de projets complexes. En exploitation, les données d'inspection peuvent de plus en plus appuyer la maintenance basée sur les risques en identifiant les variations d'épaisseur des parois, l'état des soudures, l'exposition à la fatigue ou la progression de la corrosion. Cette approche permet de réduire les arrêts inutiles tout en améliorant la confiance dans la durée de vie restante. L'intelligence artificielle peut faciliter l'interprétation des images d'inspection et la priorisation des anomalies, même si les décisions d'ingénierie finales continueront de reposer sur des procédures qualifiées et les exigences réglementaires. Le modèle qui en résulte déplace la concurrence de la simple livraison d'équipements vers des capacités intégrées d'intégrité des actifs, en particulier pour les installations nucléaires, pétrochimiques, chimiques et autres installations à haut risque.
Opportunités du marché des appareils à pression
Production localisée pour les projets industriels asiatiques
Le marché des appareils à pression se développe grâce à la localisation de la fabrication lourde en Inde, en Asie du Sud-Est et dans d'autres centres de production asiatiques. Les investisseurs peuvent cibler les installations capables de produire des appareils à pression de grande taille, des réacteurs, des séparateurs, des chaudières et des équipements thermiques intégrés, tout en conservant une certification reconnue internationalement. La production locale permet de réduire les contraintes de transport, d'améliorer la réactivité des projets et de soutenir les objectifs gouvernementaux en matière de capacités industrielles nationales. Les meilleures opportunités concernent probablement les fournisseurs qui associent fabrication locale, partenariats d'ingénierie et systèmes d'inspection conformes aux normes d'exportation. L'Inde est particulièrement pertinente car le développement de ses programmes énergétiques, de raffinage, chimiques, d'engrais et nucléaires peut soutenir les commandes nationales et internationales. Les partenariats avec les entreprises d'ingénierie, d'approvisionnement et de construction (EPC) peuvent ouvrir la voie à des projets d'envergure, tandis que les investissements dans l'automatisation du soudage, le laminage lourd, le contrôle non destructif et la documentation numérique de la qualité peuvent améliorer la productivité et la constance de la production.
Équipements spécialisés pour la gestion de l'hydrogène, de l'ammoniac et du carbone
Les prévisions du marché des appareils à pression indiquent que les systèmes de procédés émergents à faible émission de carbone peuvent créer des opportunités à plus forte valeur ajoutée, même si la croissance globale du marché reste modérée. L'hydrogène, l'ammoniac, le captage, l'utilisation et le stockage du carbone, ainsi que les systèmes de gaz industriels associés, nécessitent des équipements de confinement et de traitement conçus avec précision. Les investissements doivent privilégier la compatibilité des matériaux, la résistance aux cycles de pression, la gestion de la corrosion, l'étanchéité, l'inspection et les certifications applicables, plutôt que la seule capacité de production. Les infrastructures d'ammoniac peuvent également tirer parti des installations de production d'énergie et industrielles existantes, créant ainsi des opportunités de modernisation parallèlement aux projets de construction neuve. Les fournisseurs expérimentés dans la manipulation des gaz à haute pression peuvent étendre leurs compétences à de nouvelles applications en adaptant leurs plateformes de fabrication et d'inspection éprouvées. Un positionnement stratégique axé sur l'ingénierie spécialisée, les matériaux qualifiés, les unités de traitement modulaires et les services de cycle de vie peut offrir de meilleures marges que la simple concurrence sur la fabrication d'appareils standardisés.
Foire aux questions

Nivedita est une professionnelle expérimentée dans le domaine des études de marché et du conseil aux entreprises, forte de plus de dix ans d’expérience dans divers secteurs industriels, notamment l’énergie et la production d’électricité (Energy & Power), l’industrie automobile, l’industrie manufacturière ainsi que l’aérospatiale et la défense. En tant que cheffe de projet (Project Manager) chez The Insight Partners, elle possède une expertise approfondie dans la gestion d’études de marché syndiquées (Syndicated Research), de recherches personnalisées (Custom Research), de services de recherche par abonnement (Subscription-Based Research) et de missions de conseil stratégique. Grâce à ses solides connaissances sectorielles et à son expérience en gestion de projets, elle est en mesure de fournir des analyses de marché approfondies et des solutions de conseil adaptées aux besoins spécifiques de chaque client.
Son expertise couvre l’ensemble du cycle de vie des projets de recherche, depuis la compréhension des objectifs commerciaux et des besoins des clients jusqu’à l’élaboration de recommandations stratégiques, en passant par l’évaluation des tendances du marché et l’analyse des évolutions sectorielles. Au cours de sa carrière, Nivedita a collaboré avec des entreprises de premier plan dans les secteurs de l’énergie, de l’automobile, de l’industrie manufacturière, de l’aérospatiale et de la défense, en leur fournissant des analyses approfondies et des informations stratégiques fondées sur les données. Ces missions lui ont permis d’accompagner les organisations dans l’identification et l’évaluation des opportunités de croissance, la compréhension des évolutions concurrentielles et l’adaptation de leurs stratégies aux changements des conditions du marché. Son approche analytique, structurée et orientée vers les résultats contribue à faciliter la prise de décisions commerciales éclairées et à renforcer la compétitivité des entreprises clientes.
Nivedita est titulaire d’un Master of Business Administration (MBA) en management, obtenu à l’Institute of Management Studies (IMS) de Dehradun, en Inde. Avant de rejoindre The Insight Partners, elle a occupé des fonctions dans le domaine des études de marché chez MarketsandMarkets et Future Market Insights, à Pune, où elle a développé de solides compétences en analyse sectorielle, en gestion et en exécution de projets ainsi qu’en gestion des relations clients. La combinaison de son expertise multisectorielle, de ses compétences analytiques et de sa vaste expérience en gestion de projets complexes lui permet de transformer des données de marché en informations stratégiques pertinentes et en recommandations concrètes et exploitables. Elle accompagne ainsi les entreprises dans l’évaluation des opportunités commerciales, l’adaptation à des environnements de marché en constante évolution et l’élaboration de stratégies favorisant une croissance durable à long terme.
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -