
Markt für Einzelhandel Automatisierung: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für die Automatisierung im Einzelhandel (2021–2034), globaler und regionaler Marktanteil, Trends und Analyse der Wachstumschancen. Berichtsabdeckung: nach Typ (Point of Sale, elektronische Regaletiketten, Barcode & RFID, AGV und Sonstige); Einsatzbereich (Lager und Filialen); Endnutzer (Supermärkte, Verbrauchermärkte, Tankstellen, Apotheken, Einzelhandelsgeschäfte und Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPEL00002152
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 16, 2026


Marktgröße 2025
21,69 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
41,59 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
7,50 %
Wachstumsrate
Adressierbarer Markt
285,16 Mrd. US-Dollar
(2026–2034)
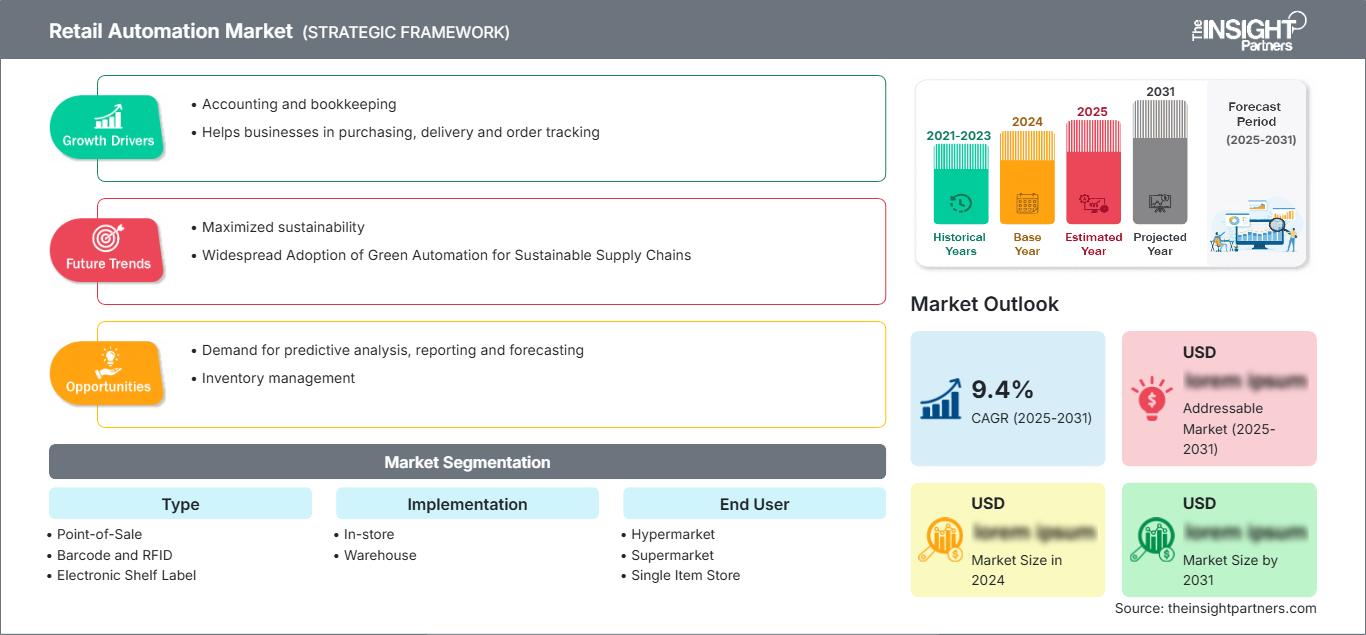
Der Markt für Automatisierung im Einzelhandel wurde 2025 auf 21,69 Milliarden US-Dollar geschätzt und soll bis 2034 auf 41,59 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,50 % im Zeitraum 2026–2034 entspricht. Dieses Wachstum spiegelt die zunehmende Integration von automatisierten Kassensystemen, Identifizierungssystemen, intelligenter Regalsteuerung, Computer Vision und Lagerrobotik im stationären Einzelhandel wider. Einzelhändler legen dabei Wert auf operative Konsistenz, Transparenz des Warenbestands, höhere Arbeitsproduktivität und schnellere Kundentransaktionen.
Nordamerika ist für ein nachhaltiges Wachstum positioniert. Der Markt für Automatisierung im Einzelhandel wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,5–10,5 % wachsen. Zu den strukturellen Treibern zählen der anhaltende Kostendruck im Personalbereich und die zunehmende Verbreitung vernetzter Ladentechnologien. Große Einzelhandelsketten integrieren vermehrt elektronische Preisschilder, RFID, Selbstbedienungskassen, Computer Vision und Lagerautomatisierung in einheitliche Betriebsumgebungen.
Marktanalyse und Einblicke zur Automatisierung im Einzelhandel
- Nordamerika: Es wird erwartet, dass Nordamerika im Jahr 2025 einen Marktanteil von 34–38 % halten und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 8,5–10,5 % wachsen wird. Unterstützt wird dies durch großflächige Einzelhandelsnetze, Optimierung des Arbeitseinsatzes, Modernisierung der Lagerhaltung und die schnelle Einführung von Technologien für vernetzte Geschäfte.
- USA: Es wird geschätzt, dass die USA im Jahr 2025 82–86 % des nordamerikanischen Marktes ausmachen werden, was durch umfangreiche Einzelhandelsketten und Technologieinvestitionen unterstützt wird, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,5–10,5 % im Zeitraum 2026–2034.
- Europa: Es wird geschätzt, dass Europa im Jahr 2025 einen Anteil von 25–29 % ausmachen und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 7,0–9,0 % wachsen wird, wobei Deutschland, Großbritannien, Frankreich, Italien und Spanien in den Bereichen Lebensmittelhandel, Fachhandel und Lagerhaltung führend sein werden.
- Asien-Pazifik: Es wird geschätzt, dass der Anteil des asiatisch-pazifischen Raums im Jahr 2025 bei 23–27 % liegen und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 9,5–11,5 % wachsen wird. Angeführt wird dieses Wachstum von China, Japan, Südkorea, Indien und Australien, da Einzelhändler ihre Geschäfte und Logistiknetzwerke modernisieren.
- Größtes Segment: Der Point-of-Sale-Bereich wird voraussichtlich im Jahr 2025 einen Marktanteil von 28–32 % ausmachen und im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,5–8,0 % wachsen, unterstützt durch Transaktionsautomatisierung und Modernisierung des Zahlungsverkehrs.
- Wachstumsstarkes Segment: Autonome fahrerlose Transportsysteme werden voraussichtlich im Jahr 2025 einen Marktanteil von 7–11 % erreichen und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 12–15 % wachsen, angetrieben durch die Automatisierung von Lagerhaltung und Auftragsabwicklung.
- Detaillierte Analyse der wichtigsten Unternehmen: Fujitsu Limited, Honeywell International Inc., KUKA Aktiengesellschaft, Toshiba Corporation, Datalogic SpA, ZIH Corp., Future Way Technical Services LLC, Pricer AB, Teraoka Seiko Co., Ltd., Display Data Limited.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Die Automatisierung im Einzelhandel hat sich von eigenständigen Kassensystemen hin zu integrierten Lösungen für die gesamte Einzelhandelsinfrastruktur entwickelt. Das Kassensystem bildet die Grundvoraussetzung, während Barcodes und RFID-Tags die Artikelidentifizierung und -verfolgung präziser gestalten. Regaldisplays ermöglichen die zentrale Preiskontrolle, Kameras unterstützen Bildverarbeitungsanwendungen, und fahrerlose Transportsysteme (AGVs) werden in der Lagerautomatisierung eingesetzt. Die Prozessdynamik hat sich von eigenständiger Hardware hin zu Software-Interoperabilität, Cloud-Anbindung, Sensorintegration und Modulinstallationen verlagert, sodass Einzelhändler einzelne Funktionen automatisieren können, ohne die gesamte Ladeninfrastruktur umstellen zu müssen.
Zukünftige Trends in der Einzelhandelsautomatisierung umfassen Lösungen, die über Filialsysteme und Lagerplattformen miteinander vernetzt sind und operative Daten austauschen. Neue Anwendungen werden im asiatisch-pazifischen Raum und in einigen Märkten des Nahen Ostens erwartet, da der organisierte Einzelhandel wächst und die Vertriebssysteme weiterentwickelt werden. Zukünftige Investitionen fließen in skalierbare Plattformen, Cybersicherheit, Computer Vision und Robotiklösungen. Die regulatorischen Anforderungen in Bezug auf Datenschutz, Zahlungssicherheit, Zugänglichkeit und Datenverwaltung werden die Implementierungsmodelle beeinflussen.
Berichtsumfang zum Markt für Einzelhandelsautomatisierung
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 21,69 Milliarden US-Dollar |
| Marktgröße bis 2034 | 41,59 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 7,50 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Einzelhandelsautomatisierung
Das Wachstum des Marktes für Automatisierung im Einzelhandel wird von Einzelhändlern getragen, die messbare Verbesserungen bei Kassendurchsatz, Bestandsgenauigkeit, Preiskonsistenz und Auftragsabwicklung anstreben. Das Ökosystem umfasst POS-Anbieter, Anbieter von Barcode-/RFID-Lösungen, Hersteller elektronischer Preisschilder, Robotiklieferanten, Anbieter von Kamera-/Bildverarbeitungssystemen, Systemintegratoren, Zahlungsdienstleister und Softwareunternehmen für den Einzelhandel. Die Nachfrage geht hin zu interoperablen Produkten und Systemen, die die Vernetzung von Filialbetrieb, Lagerbestand und Omnichannel-Lieferung ermöglichen. Die Angebotsseite wird durch die Verfügbarkeit von Halbleitern, Sensorkosten, Roboterkomponenten, Softwareentwicklung und Installationskapazitäten beeinflusst.
Die Automatisierung im Einzelhandel wird aufgrund der unterschiedlichen Merkmale der Filialnetze – wie etwa unterschiedliche Ladenlayouts, technologische Ausstattung, Personalstruktur und Kundenstruktur – in der Regel schrittweise eingeführt. Der Einsatz im Einzelhandel umfasst Anwendungen für Kasse, Preisauszeichnung, Identifizierung und Regalmanagement, während der Einsatz im Lager Warenbewegung, Kommissionierung, Sortierung und Nachschub beinhaltet. Dadurch entsteht ein diversifiziertes Ökosystem, in dem die Hardwareleistung allein nicht mehr ausschlaggebend für die Kaufentscheidung sein kann.
Der Wettbewerb ist geprägt von etablierten Industrieunternehmen und spezialisierten Anbietern von Automatisierungslösungen für den Einzelhandel. Fujitsu Limited und Honeywell International Inc. bringen umfassende Kompetenzen in den Bereichen Unternehmenslösungen und Automatisierung ein, während KUKA Aktiengesellschaft Expertise im Bereich Robotik beisteuert. Datalogic SpA konzentriert sich stark auf die automatische Identifizierung und Datenerfassung, Pricer AB und Display Data Limited hingegen auf elektronische Preisschilder. Teraoka Seiko Co., Ltd. ist in den Bereichen Wiegesysteme, Kassensysteme und Einzelhandelssysteme aktiv, während ZIH Corp. etablierte Lösungen für Identifizierung und Druck bietet.
Die Positionierung im heutigen Markt hängt maßgeblich von der Integrationsfähigkeit von Hardware, Software, Analysetools und professionellen Implementierungsdienstleistungen ab. Die Toshiba Corporation hat aufgrund ihrer langjährigen Erfahrung und Expertise im Bereich Einzelhandel und Digitalisierung einen Vorteil, während Future Way Technical Services LLC auf einen serviceorientierten Ansatz spezialisiert ist. Die Investitionen fließen in Computer-Vision-Technologie, autonome Lagerbewegungen, vernetzte Regalsysteme und cloudbasierte Einzelhandelsumgebungen. Die Kompatibilität mit bestehenden Kassensystemen (POS), ERP-Systemen, Lagerverwaltungssystemen und Zahlungssystemen ist für die Implementierung an mehreren Standorten entscheidend.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für Einzelhandelsautomatisierung: Strategische Einblicke
Regionale Einblicke
Markt für Einzelhandelsautomatisierung in Nordamerika
Nordamerika wird Schätzungen zufolge im Jahr 2025 einen Anteil von 34–38 % am globalen Markt für Einzelhandelsautomatisierung ausmachen und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,5–10,5 % wachsen. Zu den Stärken des Marktes zählen die Präsenz großer Einzelhändler, effiziente Vertriebssysteme, höhere Arbeitskosten und eine gute technologische Infrastruktur. Einzelhändler streben die Implementierung von Selbstbedienungskassen, RFID, elektronischen Preisschildern, Computer Vision und Lagerrobotern an, um ihre Effizienz zu steigern, ohne das Kundenerlebnis zu beeinträchtigen.
Die USA sind der wichtigste regionale Nachfragetreiber, unterstützt durch nationale Einzelhändler und den Bedarf an Omnichannel-Auftragsabwicklung. Kanada trägt durch die Modernisierung des Lebensmittelhandels, die Automatisierung von Lagern und die Einführung vernetzter Filialen dazu bei. Das regionale Marktpotenzial geht über die reine Implementierung von Kassensystemen hinaus und umfasst mittlerweile vollwertige Plattformen für Bestandsmanagement, Preisgestaltung und Auftragsabwicklung. Die Wirtschaftlichkeit der Implementierung bleibt entscheidend, da Einzelhändler Projekte benötigen, um Produktivitätssteigerungen nachzuweisen, bevor sie die Systeme flächendeckend einsetzen können.
US-Markt für Einzelhandelsautomatisierung
Schätzungen zufolge werden die USA im Jahr 2025 82–86 % des nordamerikanischen Marktes für Einzelhandelsautomatisierung ausmachen und bis 2034 voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,5–10,5 % wachsen. Große Einzelhandelsketten, Lebensmittelhändler, Apotheken, Tankstellen und Fachgeschäfte bieten vielfältige Automatisierungsanwendungen. Besonders stark ist die Nachfrage nach Kassenmodernisierung, RFID, elektronischen Preisschildern, Computer Vision und Lagerrobotik.
Technologieunternehmen wie Honeywell International Inc., Datalogic SpA und ZIH Corp. bieten beispielsweise Dienstleistungen für Anwendungen in Bereichen wie Identifizierung, Scannen, Lagerverwaltung und Einzelhandelsinfrastrukturen an. Einzelhändler integrieren zunehmend Kassensysteme in ihre Bestands- und Auftragsabwicklungssysteme. Darüber hinaus werden Computer Vision und autonome Systeme zur Überwachung von Regalen, zum Schutz vor Verlusten und zur Analyse von Kundenströmen in Betracht gezogen.
Markt für Einzelhandelsautomatisierung in Europa
Europa wird Schätzungen zufolge im Jahr 2025 einen Anteil von 25–29 % am Markt für Einzelhandelsautomatisierung halten und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,0–9,0 % wachsen. Deutschland zählt aufgrund seiner Kompetenzen in der Automatisierung von Fertigung, Einzelhandelssystemen und Logistik zu den wichtigsten Märkten. Ein weiterer Schlüsselmarkt ist Großbritannien, insbesondere im Hinblick auf die Automatisierung im Lebensmittelhandel, elektronische Preisauszeichnung, Selbstbedienungstechnologien und Lagerhaltung.
Deutschland verfügt über eine Kombination aus Robotik und hochentwickelten Vertriebskanälen, die automatisierte Warenbewegungen und Materialhandhabung ermöglichen. Weitere wichtige europäische Märkte sind Frankreich, Italien und Spanien, dank ihrer Supermarktumstrukturierung, Apothekenautomatisierung, Convenience-Stores und Omnichannel-Lieferungen. Der europäische Ansatz zur Technologieeinführung wird von Datenschutz-, Cybersicherheits- und Datengovernance-Standards beeinflusst, wodurch eine Compliance-orientierte Implementierung unerlässlich ist.
APAC-Markt für Einzelhandelsautomatisierung
Der asiatisch-pazifische Raum (APAC) wird Schätzungen zufolge 2025 einen Marktanteil von 23–27 % erreichen und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,5–11,5 % wachsen. China dominiert weiterhin die regionale Expansion aufgrund seiner weitverzweigten Einzelhandelsnetze, der industriellen Entwicklung, des Ausbaus seiner Lagerkapazitäten und des E-Commerce. Zu den weiteren wichtigen Ländern zählen Japan und Südkorea mit ihren Schwerpunkten in den Bereichen Robotik und Elektronik sowie Indien und Australien mit ihren Entwicklungspotenzialen im organisierten Einzelhandel und der Logistikautomatisierung.
Die Digitalisierung des Einzelhandels und die Industriepolitik treiben Investitionen in vernetzten Einzelhandel und die Automatisierung der Logistik voran. China ist führend, während in Japan weiterhin eine hohe Nachfrage nach arbeitssparenden Technologien besteht. Südkorea konzentriert sich auf intelligenten Einzelhandel und intelligente Logistik, Indien auf den Ausbau der organisierten Einzelhandelsinfrastruktur und Australien auf den Ausbau von Lagerhallen. Regionale Anbieter integrieren zunehmend Robotik, Identifikations- und Regalsysteme sowie Analytik in ihre Automatisierungslösungen.
Markt für Einzelhandelsautomatisierung im Nahen Osten und Afrika
Der Markt für Einzelhandelsautomatisierung im Nahen Osten und in Afrika wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,5–8,5 % wachsen. Unterstützt wird dieses Wachstum durch den Ausbau der Einzelhandelsinfrastruktur, Investitionen in die Logistik und die digitale Transformation. Saudi-Arabien und die Vereinigten Arabischen Emirate zählen aufgrund umfangreicher Infrastrukturprogramme, moderner Einkaufszentren und einer technologieorientierten Einzelhandelsentwicklung zu den führenden Märkten. Südafrika bleibt ein wichtiger Markt für etablierte Automatisierungslösungen im Lebensmittel- und Fachhandel.
Saudi-Arabien entwickelt eine fortschrittliche Logistik- und Einzelhandelsinfrastruktur, während die VAE auf Smart-City-Technologien, digitalen Handel und automatisierte Auftragsabwicklung setzen. Südafrika deckt die Nachfrage durch etablierte Einzelhandelsketten und Vertriebsnetze, während der Rest der MEA-Region selektiver agiert. Energieeffizienz, Arbeitsproduktivität und Lagerumschlag sind relevante Faktoren, bei denen automatisierte Systeme die Anlagennutzung verbessern und den Ausbau der Einzelhandelsinfrastruktur unterstützen können.
Segmentierungsanalyse
Typ
Im Markt für Automatisierung im Einzelhandel wird für den Zeitraum 2026–2034 ein jährliches Wachstum von 7,5–9,0 % prognostiziert . Dieses Segment umfasst Transaktionssysteme, Identifikationstechnologien, elektronische Preisschilder, Kameras, fahrerlose Transportsysteme (FTS) und zugehörige Ausrüstung. Die Einführung neuer Technologien hängt zunehmend von der zu lösenden betrieblichen Herausforderung ab. Einzelhändler priorisieren möglicherweise die Modernisierung ihrer Kassensysteme im Kundenkontakt, während sie für Inventur- und Kommissionierungsanwendungen RFID, Bildverarbeitung oder FTS einsetzen. Dadurch eröffnen sich vielfältige technologische Wege.
- Kassensysteme: Kassensysteme bleiben eine zentrale Technologie für die Automatisierung im Einzelhandel, da jede Transaktion eine zuverlässige Identifizierung, Zahlungsabwicklung und Belegerstellung erfordert. Die Nachfrage geht zunehmend in Richtung Selbstbedienung, mobiler Lösungen, kontaktloser Zahlungen und integrierter Transaktionsplattformen.
- Barcode und RFID: Barcode- und RFID-Technologien unterstützen die Artikelidentifizierung, die Bestandsübersicht, die Warenauffüllung und die Kassenprozesse. Ihre strategische Bedeutung nimmt zu, da Einzelhändler präzisere Bestandsinformationen über alle Filialen und Logistikzentren hinweg anstreben.
- Elektronische Preisschilder: Elektronische Preisschilder automatisieren die Aktualisierung von Preisen und Produktinformationen und reduzieren gleichzeitig den manuellen Aufwand für die Regalpflege. Die Integration mit zentralen Preisplattformen ermöglicht eine schnellere Synchronisierung zwischen digitalen Systemen und dem stationären Einzelhandel.
- Kamera: Kamerabasierte Systeme ermöglichen Computer Vision für die Regalüberwachung, die Analyse von Kundenströmen, die Verlustprävention und den automatisierten Kassenbereich. Die Akzeptanz hängt maßgeblich von Genauigkeit, Datenschutz, Datenverarbeitung und der Integration in den Filialbetrieb ab.
- Fahrerlose Transportsysteme: Fahrerlose Transportsysteme unterstützen die Warenbewegung im Lager und den Materialumschlag und reduzieren so wiederkehrende Transportaufgaben. Ihr strategischer Wert steigt, wenn Einzelhändler ihre Kapazitäten zur Auftragsabwicklung erweitern und eine gleichbleibende interne Logistikleistung anstreben.
- Andere Technologien ergänzen die Kernautomatisierung durch spezialisierte Ausrüstung und Software. Die Nachfrage variiert je nach Einzelhandelsformat, Ladenarchitektur, regionaler Arbeitsmarktlage und der umfassenderen digitalen Transformationsstrategie des Einzelhändlers.
Durchführung
Im Markt für Einzelhandelsautomatisierung wird für den Zeitraum 2026–2034 ein jährliches Wachstum von 7,0–8,5 % erwartet . Die Automatisierung im Geschäft beeinflusst direkt die Interaktion mit Kunden, die Preisgestaltung, den Bezahlvorgang und die Bestandsübersicht, während die Lagerautomatisierung den Fokus auf Durchsatz, Warenbewegung, Kommissionierung und Auftragsabwicklung legt. Einzelhändler bewerten zunehmend beide Bereiche gemeinsam, da Bestandsgenauigkeit und Auftragsabwicklungsgeschwindigkeit von einem konsistenten Datenfluss zwischen Filialen, Distributionszentren und digitalen Vertriebskanälen abhängen.
- Im Geschäft: Die Automatisierung im Geschäft zielt auf Kasse, Preisgestaltung, Identifizierung, Bestandsübersicht und Kundeninteraktion ab. Die Akzeptanz ist dort am größten, wo Einzelhändler die Technologie an mehreren Standorten standardisieren und messbare Verbesserungen bei Arbeitsaufwand oder Service nachweisen können.
- Lager: Die Lagerautomatisierung konzentriert sich auf Materialbewegung, Sortierung, Kommissionierung, Nachschub und Auftragsabwicklung. Die Nachfrage wird durch den Omnichannel-Handel und den Bedarf an größeren Auftragsvolumina ohne proportionalen Anstieg der manuellen Bearbeitung gedeckt.
Endbenutzer
Im Markt für Einzelhandelsautomatisierung wird für den Zeitraum 2026–2034 ein jährliches Wachstum der Endnutzer von 7,5–9,0 % prognostiziert. Die verschiedenen Einzelhandelsformate unterscheiden sich erheblich hinsichtlich Transaktionsvolumen, Produktvielfalt, Ladenfläche, Personalmodellen und Komplexität des Warenbestands. Hypermärkte und Supermärkte können aufgrund ihrer Größe eine umfassendere Automatisierung rechtfertigen, während Apotheken, Tankstellen und Fachgeschäfte häufig kompakte, zielgerichtete Lösungen bevorzugen. Die Einführung hängt daher von der Wirtschaftlichkeit und der Eignung der Technologie ab.
- Hypermarkt: Hypermärkte können verschiedene Automatisierungstechnologien in den Bereichen Kasse, Preisgestaltung, Warenwirtschaft und Lagerhaltung einsetzen. Ihre großen Flächen bieten Möglichkeiten für integrierte Automatisierungsplattformen, die sowohl kundenorientierte als auch interne Abläufe umfassen.
- Supermarkt: Supermärkte setzen zunehmend auf Automatisierung bei Kasse, Preisauszeichnung, Lagerverwaltung und Warenauffüllung. Der häufige Produktwechsel macht eine genaue Bestandsübersicht und schnelle operative Reaktionsfähigkeit von strategischer Bedeutung.
- Einzelhandelsgeschäfte: Einzelhandelsgeschäfte benötigen in der Regel gezielte Automatisierung anstelle einer umfangreichen Infrastruktur. Kassensysteme, Barcode-Systeme, Zahlungsabwicklung und kompakte Lagerverwaltungssysteme können wiederkehrende Transaktionen abwickeln und gleichzeitig die Komplexität der Implementierung begrenzen.
- Tankstelle: Tankstellen legen Wert auf schnelle Transaktionen, unbemannten Betrieb oder Selbstbedienung, Zahlungsintegration und Bestandsüberwachung. Automatisierung kann die Transaktionskonsistenz verbessern und gleichzeitig verlängerte Öffnungszeiten und schlanke Personalmodelle unterstützen.
- Apotheken im Einzelhandel: Apotheken nutzen Automatisierung, um Transaktionsabwicklung, Bestandsmanagement, Abgabeprozesse und Kundenservice zu optimieren. Die Technologieauswahl muss Genauigkeit, Sicherheit, regulatorische Anforderungen und Zugangskontrollen gewährleisten.
- Andere: Zu den weiteren Einzelhandelsformaten zählen Fachgeschäfte und Convenience-Stores mit unterschiedlichem Automatisierungsbedarf. Die Akzeptanz hängt im Allgemeinen von der Größe des Geschäfts, der Transaktionsintensität, der Komplexität des Warenbestands und den verfügbaren Technologiebudgets ab.
Momentaufnahme der Chancen
|
Endbenutzer |
Umsatzbeitrag (Hoch/Mittel/Niedrig) |
Trend-Tag (MAX. 2 Wörter) |
Adoptionsphase (Aufstrebend/Skalierend/Reif) |
|
Hypermarkt |
Hoch |
Intelligente Kasse |
Skalierung |
|
Supermarkt |
Hoch |
Shelf Intelligence |
Skalierung |
|
Einzelartikelgeschäft |
Medium |
Kompaktes Kassensystem |
Skalierung |
|
Tankstelle |
Medium |
Unbeaufsichtigte Kasse |
Skalierung |
|
Einzelhandelsapotheke |
Medium |
Bestandskontrolle |
Skalierung |
|
Andere |
Niedrig |
Ladendigitalisierung |
Aufkommen |
Wachstumstreiber und Wirkungsanalyse des Marktes für Einzelhandelsautomatisierung
Arbeitsoptimierung und anhaltender Personalmangel
Aufgrund hoher Gehälter, Personalmangels und der die Rentabilität der Geschäfte beeinflussenden Öffnungszeiten stehen Einzelhändler unter ständigem Druck, die Produktivität pro Mitarbeiter zu steigern. Automatisierung übernimmt repetitive Aufgaben wie Kassieren, Preisaktualisierung, Scannen, Inventur und Warenbewegungen im Lager und ermöglicht es den Mitarbeitern so, sich dem Kundenservice und anderen wichtigen Aufgaben zu widmen. Dieser Effekt ist besonders relevant für große Lebensmittel- und Handelsketten, wo selbst geringfügige Produktivitätssteigerungen massiv – mit Hunderten oder Tausenden von Standorten – umgesetzt werden können. Die Automatisierung von Kassensystemen kann Transaktionsprozesse optimieren, während elektronische Preisschilder die wiederholte Preisänderung überflüssig machen. Auch die Robotertechnik im Lager kann repetitive Transportaufgaben übernehmen. Bei genauerer Betrachtung der Investitionskosten werden Technologien, die Arbeitskräfte ersetzen, die Produktivität steigern oder Fehler reduzieren, anderen Lösungen zur Verbesserung des Kundenerlebnisses vorgezogen.
Omnichannel-Fulfillment erhöht die Nachfrage nach vernetzter Automatisierung.
Die zunehmende Verbreitung von Click & Collect, Versand aus dem Geschäft, Lieferung am selben Tag und Online-Bestellungen verändert die Rolle des stationären Handels in den Lieferketten. Stationäre Geschäfte werden sich stärker auf den Warenbestand als auf den Kunden konzentrieren und benötigen daher eine präzise Bestandsverfolgung und zeitnahe Warenauffüllung. Automatisierung kann diesen Wandel durch die Integration von Identifikations-, Bestands-, Kassen- und Lagersystemen unterstützen. Während RFID die Transparenz auf Artikelebene erhöht, können fahrerlose Transportsysteme und Lagersysteme die interne Logistik beschleunigen. Die Marktchancen gehen über Software hinaus, da die Orchestrierung im stationären Handel und im Vertriebsumfeld für Einzelhändler unerlässlich wird. Anbieter, die Automatisierungshardware mit Lagerverwaltungssystemen, ERP-Systemen und E-Commerce-Lösungen integrieren können, decken den gesamten Auftragsabwicklungsprozess ab.
Computer Vision stärkt die Verlustprävention und die operative Intelligenz.
Inventurdifferenzen, Kassenfehler und mangelnde Transparenz der Regalbestände veranlassen Einzelhändler dazu, Computer Vision und intelligente Scansysteme zu evaluieren. Kameras in Kombination mit maschinellem Lernen können Produktinteraktionen erkennen, den Zustand der Regale überwachen, die Selbstbedienungskassen verifizieren und bestimmte betriebliche Anomalien aufdecken. Der Nutzen geht über die Sicherheit hinaus, da dieselbe Infrastruktur Informationen über Produktverfügbarkeit, Kundenbewegungen und die Abläufe im Geschäft generieren kann. Die Akzeptanz hängt jedoch von Genauigkeit, Datenschutzvorkehrungen, der Datenverarbeitungsarchitektur und der Integrationsfähigkeit der Ergebnisse in bestehende Arbeitsabläufe ab. Einzelhändler betrachten Bildverarbeitung daher zunehmend als Teil einer umfassenderen Automatisierungsplattform und nicht mehr als isolierte Überwachungstechnologie. Anbieter, die Kameras, Edge-Computing, Analysen und Betriebssoftware kombinieren, können mehrere Anwendungsfälle abdecken und gleichzeitig redundante Infrastruktur im Geschäft vermeiden.
Zukunftstrends im Markt für Einzelhandelsautomatisierung
KI-native Plattformen für die Automatisierung des Einzelhandels
Die Trends im Markt für Automatisierung im Einzelhandel gehen hin zu KI-basierten Plattformen, die Betriebsdaten interpretieren und in vernetzten Filialumgebungen Maßnahmen empfehlen oder initiieren. Zukünftige Systeme werden zunehmend POS-Informationen, Bestandsdaten, Kamerabilder, Regaldaten, Mitarbeitereingaben und Auftragsabwicklungssignale in gemeinsamen Softwareebenen kombinieren. Anstatt nur einzelne Aufgaben zu automatisieren, können diese Plattformen Preisgestaltung, Warennachschub, Ausnahmebehandlung und Kundenservice in Echtzeit koordinieren. Edge Computing bleibt wichtig, wo Reaktionszeit, Ausfallsicherheit der Verbindung oder Datenschutzaspekte die reine Cloud-Verarbeitung einschränken. Einzelhändler werden voraussichtlich auch nachvollziehbare Automatisierung, Audit-Trails und konfigurierbare Genehmigungen durch Mitarbeiter für wichtige Aktionen fordern. Der strategische Wandel geht daher von der Geräteautomatisierung hin zur Entscheidungsautomatisierung und schafft so einen Mehrwert für Anbieter mit starker Datenintegration, Machine-Learning-Fähigkeiten und branchenspezifischer Workflow-Expertise.
Digitale Zwillinge verbinden Filialen mit Fulfillment-Abteilungen.
Digitale Abbilder von Filialen und Logistikzentren werden voraussichtlich immer wichtiger, da Einzelhändler Automatisierungsanlagen und Betriebsdaten integrieren. Ein digitaler Zwilling kann Regalstandorte, Warenbestände, Gerätestatus, Kundenströme, Warenbewegungen im Lager und Nachschubbedarf abbilden und ermöglicht es den Betreibern, Prozessänderungen vor der physischen Implementierung zu testen. In ausgereiften Systemen kann die Simulation helfen, zu ermitteln, wo zusätzliche Kassenkapazitäten, Kameras, Regalinfrastruktur oder autonome Fahrzeuge den größten betrieblichen Nutzen bringen. Die Integration mit Echtzeitdaten unterstützt zudem die vorausschauende Wartung und das Ausnahmemanagement. Der wirtschaftliche Nutzen liegt in der optimierten Kapitalallokation, da Einzelhändler alternative Automatisierungskonfigurationen evaluieren können, bevor sie großflächige Rollouts vornehmen. Langfristig könnten digitale Zwillinge zu einer Orchestrierungsebene werden, die die physische Infrastruktur mit Analyse-, Planungs- und autonomen Entscheidungssystemen verbindet.
Marktchancen für die Automatisierung im Einzelhandel
Cloudbasierte Automatisierung für verteilte Einzelhandelsnetzwerke
Prognosen für den Markt für Automatisierung im Einzelhandel deuten auf wachsende Chancen für Cloud-basierte Plattformen hin, die es Einzelhändlern ermöglichen, Geräte in geografisch verteilten Filialen zu überwachen, zu konfigurieren, zu aktualisieren und zu analysieren. Die zentrale Verwaltung reduziert den operativen Aufwand für Tausende von Geräten und verbessert die Transparenz der Geräteperformance. Elektronische Preisschilder, Scanner, mobile Terminals, Kameras und ausgewählte POS-Komponenten lassen sich zunehmend über Softwareplattformen anstatt standortspezifischer Prozesse verwalten. Investoren und Technologieanbieter können auf wiederkehrende Einnahmen durch Software-Abonnements, Gerätemanagement, Analysen, Wartung und Cybersicherheitsdienste setzen. Die größten Chancen bieten sich Einzelhändlern mit großen Netzwerken und standardisierten Technologieumgebungen. Anbieter sollten offene Programmierschnittstellen (APIs), Ferndiagnose, rollenbasierte Zugriffskontrolle, sicheres Firmware-Management und die Integration mit Unternehmensplattformen priorisieren, um die Skalierbarkeit zu verbessern und die Komplexität der Implementierung an mehreren Standorten zu reduzieren.
Lokalisierte Automatisierungslösungen für aufstrebende Einzelhandelsmärkte
Aufstrebende Einzelhandelsmärkte bieten die Chance für modulare Automatisierung, die auf lokale Ladenformate, Personalstrukturen, Zahlungssysteme und Infrastrukturbedingungen zugeschnitten ist. Anstatt kostenintensive Implementierungen aus etablierten Märkten zu replizieren, können Anbieter kompakte Kassensysteme, mobile Scanner, elektronische Preisschilder, Inventurtools und gezielte Lagerautomatisierung entwickeln, die mit dem Wachstum der Einzelhändler skalierbar sind. Dieser Ansatz kann den anfänglichen Kapitalbedarf senken und gleichzeitig den Weg zu einer umfassenderen Automatisierung ebnen. Indien, Südostasien, Lateinamerika und ausgewählte Märkte des Nahen Ostens bieten Potenzial, da der organisierte Einzelhandel und der digitale Handel von unterschiedlichen Ausgangspunkten aus expandieren. Technologieanbieter können Partnerschaften mit regionalen Systemintegratoren und Einzelhändlern eingehen, um Lösungen an die lokalen Anforderungen anzupassen. Flexible Finanzierungsmöglichkeiten, Managed Services und gestaffelte Implementierungsmodelle können die Einführungshürden für Betreiber mit begrenzten Automatisierungsbudgets weiter senken.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -