
Marché de l’automatisation du commerce de détail : taille, part de marché et prévisions 2034
Rapport d'analyse du marché de l'automatisation du commerce de détail : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et opportunités de croissance. Couverture : par type (points de vente, étiquettes électroniques de rayon, codes-barres et RFID, AGV et autres) ; domaine d'utilisation (entrepôts et magasins) ; utilisateur final (supermarchés, hypermarchés, stations-service, pharmacies, commerces de détail et autres) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPEL00002152
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 16, 2026


Taille du marché en 2025
21,69 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
41,59 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
7,50 %
taux de croissance
Marché adressable
285,16 milliards de dollars américains
(2026-2034)
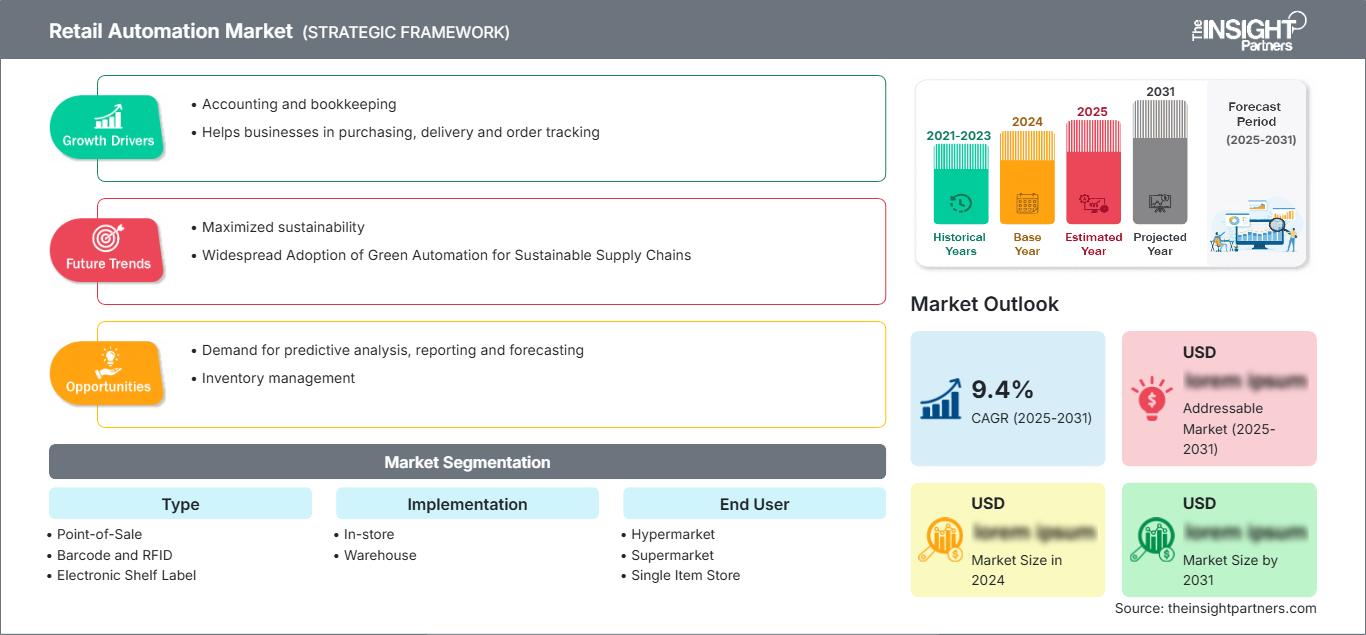
Le marché de l'automatisation du commerce de détail était évalué à 21,69 milliards de dollars américains en 2025 et devrait atteindre 41,59 milliards de dollars américains d'ici 2034, enregistrant un TCAC de 7,50 % entre 2026 et 2034. Cette expansion reflète l'intégration croissante des systèmes automatisés de caisse, d'identification, d'analyse des rayons, de vision par ordinateur et de robotique d'entrepôt dans les environnements de vente au détail physiques, les détaillants privilégiant la cohérence opérationnelle, la visibilité des stocks, la productivité du travail et l'accélération des transactions clients.
L'Amérique du Nord est bien positionnée pour une expansion soutenue, le marché de l'automatisation du commerce de détail devant croître à un TCAC estimé entre 8,5 % et 10,5 % entre 2026 et 2034. Parmi les facteurs structurels de cette croissance figurent la pression persistante sur les coûts de main-d'œuvre et le déploiement accéléré des technologies de magasins connectés. Les grandes chaînes de distribution intègrent de plus en plus les étiquettes électroniques de rayon, la RFID, les caisses libre-service, la vision par ordinateur et l'automatisation des entrepôts dans des environnements opérationnels unifiés.
Évaluation et perspectives du marché de l'automatisation du commerce de détail
- Amérique du Nord : L'Amérique du Nord devrait détenir une part de marché de 34 à 38 % en 2025 et connaître une croissance annuelle composée de 8,5 à 10,5 % entre 2026 et 2034, grâce aux réseaux de vente au détail grand format, à l'optimisation de la main-d'œuvre, à la modernisation des entrepôts et au déploiement rapide des technologies de magasins connectés.
- États-Unis : On estime que les États-Unis représenteront 82 à 86 % du marché nord-américain en 2025, grâce à d'importantes chaînes de distribution et à des investissements technologiques, avec un TCAC de 8,5 à 10,5 % entre 2026 et 2034.
- Europe : On estime que l'Europe représentera une part de 25 à 29 % en 2025 et connaîtra une croissance annuelle composée de 7,0 à 9,0 % jusqu'en 2034, tirée par l'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne dans les secteurs de l'épicerie, du commerce de détail spécialisé et des opérations d'entreposage.
- Asie-Pacifique : La région Asie-Pacifique devrait représenter une part de marché de 23 à 27 % en 2025 et connaître une croissance annuelle composée de 9,5 à 11,5 % jusqu'en 2034, sous l'impulsion de la Chine, du Japon, de la Corée du Sud, de l'Inde et de l'Australie, à mesure que les détaillants modernisent leurs magasins et leurs réseaux de distribution.
- Segment le plus important : le point de vente devrait représenter une part de marché de 28 à 32 % en 2025 et croître à un TCAC de 6,5 à 8,0 % entre 2026 et 2034, grâce à l’automatisation des transactions et à la modernisation des paiements.
- Segment à forte croissance : On estime que les véhicules à guidage autonome représenteront une part de marché de 7 à 11 % en 2025 et connaîtront une croissance annuelle composée de 12 à 15 % jusqu'en 2034, grâce à l'automatisation des entrepôts et de la logistique.
- Principales entreprises analysées en détail : Fujitsu Limited, Honeywell International Inc., KUKA Aktiengesellschaft, Toshiba Corporation, Datalogic SpA, ZIH Corp., Future Way Technical Services LLC, Pricer AB, Teraoka Seiko Co., Ltd., Display Data Limited.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
L'automatisation du commerce de détail a évolué, passant du simple terminal de point de vente à une intégration complète à l'infrastructure globale du magasin. Le système de point de vente reste indispensable, tandis que les codes-barres et les étiquettes RFID permettent une identification et un suivi plus précis des articles. Les présentoirs en rayon assurent une gestion centralisée des prix, les caméras contribuent aux applications de vision par ordinateur et les véhicules à guidage automatique (AGV) sont utilisés pour l'automatisation des entrepôts. La dynamique des processus a évolué, passant du matériel autonome à l'interopérabilité logicielle, la connectivité au cloud, l'intégration de capteurs et l'installation de modules. Ainsi, les détaillants peuvent automatiser certaines fonctions sans avoir à automatiser l'intégralité de l'infrastructure de leur magasin.
Les tendances futures en matière d'automatisation du commerce de détail incluront des solutions connectées via les systèmes en magasin et les plateformes d'entrepôt, permettant le partage de données opérationnelles. L'adoption de ces solutions devrait se généraliser dans la région Asie-Pacifique et sur certains marchés du Moyen-Orient, à mesure que le commerce de détail organisé se développe et que les systèmes de distribution se perfectionnent. Les investissements futurs se concentreront sur les plateformes évolutives, la cybersécurité, la vision par ordinateur et la robotique. Les exigences réglementaires relatives à la protection de la vie privée des consommateurs, à la sécurité des paiements, à l'accessibilité et à la gouvernance des données influenceront les modèles de mise en œuvre.
Portée du rapport sur le marché de l'automatisation du commerce de détail
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 21,69 milliards de dollars américains |
| Taille du marché d'ici 2034 | 41,59 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 7,50% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché de l'automatisation du commerce de détail
La croissance du marché de l'automatisation du commerce de détail est soutenue par les détaillants qui recherchent des améliorations mesurables en matière de débit en caisse, d'exactitude des stocks, de cohérence des prix et de productivité logistique. Cet écosystème comprend des fournisseurs de systèmes de point de vente (POS), de solutions de codes-barres/RFID, d'étiquettes électroniques de rayon, de robots, de systèmes de vision et de caméras, d'intégrateurs de systèmes, de systèmes de paiement et d'éditeurs de logiciels pour le commerce de détail. La demande s'oriente vers des produits et systèmes interopérables permettant la connexion entre les opérations en magasin, les stocks en entrepôt et la livraison omnicanale. L'offre est influencée par la disponibilité des semi-conducteurs, le coût des capteurs, les composants robotiques, le développement logiciel et les capacités d'installation.
L'automatisation en magasin est généralement introduite progressivement en raison des caractéristiques propres à chaque réseau de points de vente : agencement, niveau de préparation technologique, effectifs et clientèle. En magasin, elle concerne les applications de caisse, d'étiquetage, d'identification et de gestion des rayons, tandis qu'en entrepôt, elle englobe la manutention, la préparation de commandes, le tri et le réapprovisionnement. Il en résulte un écosystème diversifié où les performances du matériel ne peuvent à elles seules influencer la décision d'achat.
Le paysage concurrentiel associe des entreprises technologiques industrielles établies à des fournisseurs spécialisés en automatisation pour le commerce de détail. Fujitsu Limited et Honeywell International Inc. apportent une vaste expertise en matière d'automatisation et de solutions d'entreprise, tandis que KUKA Aktiengesellschaft contribue avec son savoir-faire en robotique. Datalogic SpA se concentre principalement sur l'identification automatique et la capture de données, tandis que Pricer AB et Display Data Limited se positionnent autour des technologies d'étiquetage électronique. Teraoka Seiko Co., Ltd. intervient dans les systèmes de pesage, d'encaissement et de vente au détail, tandis que ZIH Corp. propose des solutions éprouvées d'identification et d'impression.
Le positionnement sur le marché actuel dépend fortement des capacités d'intégration du matériel, des logiciels, des outils d'analyse et des services d'implémentation professionnels. Toshiba Corporation bénéficie d'un avantage grâce à son histoire et son expertise dans les technologies du commerce de détail et du numérique, tandis que Future Way Technical Services LLC se spécialise dans une approche axée sur les services. Les investissements porteront sur la vision par ordinateur, la gestion autonome des flux d'entrepôt, les systèmes de rayonnages connectés et les environnements de vente au détail basés sur le cloud. La compatibilité avec les systèmes de point de vente (POS), les progiciels de gestion intégrée (ERP), les systèmes de gestion d'entrepôt et les solutions de paiement existants est essentielle pour un déploiement multisite.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché de l'automatisation du commerce de détail : Perspectives stratégiques
Perspectives régionales
marché de l'automatisation du commerce de détail en Amérique du Nord
On estime que l'Amérique du Nord représentera entre 34 et 38 % du marché mondial de l'automatisation du commerce de détail en 2025 et connaîtra une croissance annuelle composée (TCAC) de 8,5 à 10,5 % jusqu'en 2034. Ce marché est porté par la présence de grandes enseignes, des systèmes de distribution performants, un coût de main-d'œuvre élevé et une infrastructure technologique de qualité. Les détaillants cherchent à déployer des solutions telles que les caisses automatiques, la RFID, l'étiquetage électronique des rayons, la vision par ordinateur et la robotisation des entrepôts afin d'accroître leur efficacité sans nuire à l'expérience client.
Les États-Unis sont le principal moteur de la demande régionale, grâce au soutien des détaillants nationaux et aux besoins de traitement des commandes omnicanales. Le Canada y contribue par la modernisation de ses supermarchés, l'automatisation de ses entrepôts et le déploiement de magasins connectés. Le marché régional ne se limite plus au simple déploiement de la technologie de caisse ; il s'agit désormais de plateformes complètes de gestion des stocks, de tarification et de traitement des commandes. La rentabilité du déploiement demeure un facteur important, car les détaillants ont besoin de projets concrets pour démontrer l'amélioration de la productivité avant un déploiement plus large.
Marché américain de l'automatisation du commerce de détail
On estime que les États-Unis représenteront 82 à 86 % du marché nord-américain de l'automatisation du commerce de détail en 2025 et devraient connaître une croissance annuelle composée de 8,5 à 10,5 % jusqu'en 2034. Les grandes chaînes de distribution, les supermarchés, les pharmacies, les stations-service et les magasins spécialisés proposent diverses applications d'automatisation. La demande est particulièrement forte pour la modernisation des caisses, la RFID, les étiquettes électroniques de rayon, la vision par ordinateur et la robotique d'entrepôt.
Des entreprises technologiques comme Honeywell International Inc., Datalogic SpA et ZIH Corp. fournissent des services aux applications dans des domaines tels que l'identification, la numérisation, la gestion d'entrepôt et les infrastructures de vente au détail. Les commerçants commencent à intégrer les systèmes de transaction en magasin à leurs systèmes de gestion des stocks et de préparation des commandes. Par ailleurs, la vision par ordinateur et les systèmes autonomes sont envisagés pour surveiller les rayons, prévenir les pertes et analyser les flux de clients.
Marché européen de l'automatisation du commerce de détail
On estime que l'Europe détiendra entre 25 et 29 % du marché de l'automatisation du commerce de détail en 2025 et connaîtra une croissance annuelle composée de 7 à 9 % jusqu'en 2034. L'Allemagne figure parmi les marchés les plus importants, grâce à son expertise en automatisation dans les secteurs de la production, de la distribution et de la logistique. Le Royaume-Uni est un autre marché clé pour le déploiement de ces solutions, notamment en ce qui concerne l'automatisation des supermarchés, l'affichage électronique des prix, les technologies de libre-service et l'entreposage.
L'Allemagne bénéficie d'une combinaison de robotique et de circuits de distribution performants, permettant l'automatisation des flux et de la manutention. La France, l'Italie et l'Espagne constituent d'autres marchés européens importants, grâce à la modernisation de leurs supermarchés, l'automatisation de leurs pharmacies, leurs formats de proximité et leur offre de livraison omnicanale. L'approche européenne du déploiement technologique est influencée par les normes de protection de la vie privée, de cybersécurité et de gouvernance des données, ce qui rend le déploiement conforme aux exigences primordial.
Marché de l'automatisation du commerce de détail en Asie-Pacifique
La région Asie-Pacifique devrait représenter entre 23 et 27 % du marché en 2025 et connaître une croissance annuelle composée de 9,5 % à 11,5 % jusqu'en 2034. La Chine demeure le principal moteur de cette expansion régionale grâce à ses vastes réseaux de distribution, son développement industriel et logistique, ainsi que son essor dans le commerce électronique. Parmi les autres pays impliqués figurent le Japon et la Corée du Sud, notamment dans les secteurs de la robotique et de l'électronique, et l'Inde et l'Australie, qui offrent des perspectives de développement dans la grande distribution et l'automatisation logistique.
La numérisation des politiques commerciales et industrielles stimule les investissements dans le commerce connecté et l'automatisation logistique. La Chine domine ce secteur, tandis que le Japon maintient une forte demande en technologies de réduction de la main-d'œuvre. La Corée du Sud privilégie le commerce intelligent et la logistique, l'Inde le développement des infrastructures de vente au détail organisées et l'Australie le développement des entrepôts. De plus en plus, les fournisseurs régionaux intègrent la robotique, l'identification, les technologies de rayonnage et l'analyse de données dans leurs solutions d'automatisation.
Marché de l'automatisation du commerce de détail au Moyen-Orient et en Afrique
Le marché de l'automatisation du commerce de détail au Moyen-Orient et en Afrique devrait connaître une croissance annuelle composée de 6,5 % à 8,5 % jusqu'en 2034, soutenue par le développement des infrastructures commerciales, les investissements logistiques et la transformation numérique. L'Arabie saoudite et les Émirats arabes unis constituent les marchés leaders grâce à leurs vastes programmes d'infrastructures, leurs pôles commerciaux modernes et leur développement axé sur la technologie. L'Afrique du Sud demeure un marché important pour l'automatisation des supermarchés et des commerces spécialisés.
L’Arabie saoudite développe des infrastructures logistiques et de distribution de pointe, tandis que les Émirats arabes unis privilégient les technologies des villes intelligentes, le commerce numérique et l’automatisation des commandes. L’Afrique du Sud répond à la demande grâce à des chaînes de distribution et des réseaux de vente au détail bien établis, tandis que le reste de la région MENA reste plus sélectif. L’efficacité énergétique, la productivité du travail et le débit des entrepôts sont des facteurs importants à prendre en compte pour lesquels les systèmes automatisés peuvent améliorer l’utilisation des actifs et soutenir le développement des infrastructures de distribution.
Analyse de segmentation
Taper
Le segment des technologies de l'automatisation du commerce de détail devrait connaître une croissance annuelle composée (TCAC) de 7,5 % à 9 % entre 2026 et 2034. Ce segment englobe les systèmes de transaction, les technologies d'identification, les étiquettes électroniques de rayon, les caméras, les véhicules à guidage automatique (AGV) et les équipements associés. L'adoption de ces technologies dépend de plus en plus du problème opérationnel qu'elles visent à résoudre. Les détaillants peuvent privilégier la modernisation des points de vente dans les environnements en contact avec la clientèle, tout en optant pour la RFID, la vision ou les AGV pour la gestion des stocks et l'exécution des commandes, ce qui ouvre la voie à de multiples choix technologiques.
- Point de vente : Le point de vente demeure une technologie essentielle de l’automatisation du commerce de détail, car chaque transaction exige une identification fiable, le traitement du paiement et l’émission d’un reçu. La demande privilégie de plus en plus les plateformes transactionnelles en libre-service, mobiles, sans contact et intégrées.
- Codes-barres et RFID : Les technologies de codes-barres et de RFID facilitent l’identification des articles, la visibilité des stocks, le réapprovisionnement et les processus de caisse. Leur importance stratégique s’accroît à mesure que les détaillants recherchent des informations plus précises sur leurs stocks, tant en magasin que pour leurs opérations de traitement des commandes.
- Étiquettes électroniques de rayon : Ces étiquettes automatisent la mise à jour des prix et des informations produits tout en réduisant la maintenance manuelle des rayons. L’intégration avec les plateformes de tarification centralisées permet une synchronisation plus rapide entre les systèmes numériques et les points de vente physiques.
- Caméra : Les systèmes basés sur des caméras permettent la vision par ordinateur pour la surveillance des rayons, l’analyse du flux de clients, la prévention des pertes et le passage en caisse autonome. Leur adoption dépend fortement de la précision, du contrôle de la confidentialité, du traitement des données et de l’intégration aux opérations du magasin.
- Véhicules à guidage autonome : Ces véhicules facilitent les déplacements et la manutention dans les entrepôts, réduisant ainsi les tâches de transport répétitives. Leur valeur stratégique s’accroît à mesure que les détaillants développent leurs capacités de distribution et recherchent une performance logistique interne optimale.
- Autres technologies : D’autres technologies complètent l’automatisation de base grâce à des équipements et des logiciels spécialisés. La demande varie selon le format de vente au détail, l’architecture du magasin, le contexte économique du travail au niveau régional et la stratégie globale de transformation numérique du détaillant.
Mise en œuvre
Le marché de l'automatisation du commerce de détail devrait connaître une croissance annuelle composée (TCAC) de 7,0 à 8,5 % entre 2026 et 2034. L'automatisation en magasin influe directement sur les interactions avec les clients, les prix, le passage en caisse et la visibilité des stocks, tandis que l'automatisation des entrepôts se concentre sur le débit, la circulation des marchandises, la préparation des commandes et l'expédition. Les détaillants évaluent de plus en plus ces deux environnements conjointement, car la précision des stocks et la rapidité d'expédition dépendent de la circulation continue des données entre les magasins, les centres de distribution et les canaux de commerce numérique.
- En magasin : L’automatisation en magasin cible les passages en caisse, l’affichage des prix, l’identification des clients, la visibilité des stocks et l’interaction avec les clients. Son adoption est optimale lorsque les détaillants peuvent standardiser la technologie sur plusieurs sites et démontrer des améliorations mesurables en termes de main-d’œuvre ou de service.
- Entrepôt : L’automatisation des entrepôts met l’accent sur la manutention, le tri, la préparation de commandes, le réapprovisionnement et l’exécution des commandes. Cette demande est soutenue par le commerce omnicanal et la nécessité de traiter des volumes de commandes plus importants sans augmenter proportionnellement la manutention manuelle.
Utilisateur final
Le segment des utilisateurs finaux devrait connaître une croissance annuelle composée (TCAC) de 7,5 % à 9 % entre 2026 et 2034 sur le marché de l'automatisation du commerce de détail. Les formats de vente au détail diffèrent considérablement en termes de volume de transactions, de variété de produits, de surface de vente, de modèles de personnel et de complexité des stocks. Les hypermarchés et les supermarchés peuvent justifier une automatisation plus poussée grâce à leur envergure, tandis que les pharmacies, les stations-service et les commerces spécialisés privilégient souvent des solutions compactes et ciblées. L'adoption de ces solutions dépend donc de la rentabilité opérationnelle et de l'adéquation de la technologie.
- Hypermarchés : Les hypermarchés peuvent déployer de nombreuses technologies d’automatisation pour les caisses, la tarification, la gestion des stocks et l’entrepôt. Leur vaste superficie offre des opportunités pour des plateformes d’automatisation intégrées couvrant les opérations en contact avec la clientèle et les opérations internes.
- Supermarchés : Les supermarchés automatisent de plus en plus les opérations de caisse, l’affichage des prix en rayon, la gestion des stocks et le réapprovisionnement. La rotation fréquente des produits rend la visibilité précise des stocks et la réactivité opérationnelle essentielles.
- Magasin mono-article : Les magasins mono-article nécessitent généralement une automatisation ciblée plutôt qu’une infrastructure étendue. Les solutions de point de vente, de codes-barres, de paiement et de gestion des stocks compactes permettent de gérer les transactions répétitives tout en limitant la complexité du déploiement.
- Stations-service : Les stations-service privilégient la rapidité des transactions, le libre-service, l’intégration des paiements et le suivi des stocks. L’automatisation peut améliorer la régularité des transactions tout en permettant des horaires d’ouverture étendus et des effectifs réduits.
- Pharmacie de détail : Les pharmacies de détail utilisent l’automatisation pour améliorer le traitement des transactions, la gestion des stocks, les flux de dispensation et le service à la clientèle. Le choix des technologies doit garantir la précision, la sécurité, la conformité aux exigences réglementaires et le contrôle d’accès.
- Autres : Parmi les autres formats de vente au détail figurent les commerces spécialisés et les magasins de proximité, dont les besoins en automatisation varient. L’adoption de ces formats dépend généralement de la taille du magasin, du volume des transactions, de la complexité des stocks et du budget technologique disponible.
Aperçu des opportunités
|
Utilisateur final |
Contribution aux revenus (élevée/moyenne/faible) |
Étiquette tendance (2 mots maximum) |
Stade d'adoption (Émergent/En expansion/Mature) |
|
Hypermarché |
Haut |
Caisse intelligente |
Mise à l'échelle |
|
Supermarché |
Haut |
Shelf Intelligence |
Mise à l'échelle |
|
Magasin d'articles uniques |
Moyen |
Point de vente compact |
Mise à l'échelle |
|
Station-service |
Moyen |
Caisse sans surveillance |
Mise à l'échelle |
|
Pharmacie de détail |
Moyen |
Contrôle des stocks |
Mise à l'échelle |
|
Autres |
Faible |
Numérisation des magasins |
Émergent |
Analyse des facteurs de croissance et de l'impact du marché de l'automatisation du commerce de détail
Optimisation du travail et contraintes persistantes de la main-d'œuvre
Les détaillants subissent une pression constante pour accroître la productivité par employé en raison des salaires élevés, de la pénurie de main-d'œuvre et des horaires d'ouverture qui influent sur la rentabilité des magasins. L'automatisation prend en charge les tâches répétitives telles que l'encaissement, la mise à jour des prix, le scannage, l'inventaire et la manutention dans les entrepôts, permettant ainsi aux employés de se concentrer sur le service client et des tâches plus spécifiques. Cet impact est particulièrement important pour les grandes entreprises de distribution alimentaire et de marchandises, où même de légères améliorations de la productivité peuvent être appliquées à grande échelle, dans des centaines voire des milliers de points de vente. L'automatisation des points de vente peut rationaliser les processus de transaction, tandis que les étiquettes électroniques en rayon contribuent à éliminer les changements de prix répétitifs. De même, la robotisation des entrepôts peut prendre en charge les tâches de transport répétitives. Après une analyse approfondie du coût des investissements, les technologies permettant de remplacer la main-d'œuvre, d'améliorer la productivité ou de réduire les erreurs seront privilégiées par rapport à d'autres solutions visant à améliorer l'expérience client.
La distribution omnicanale accroît la demande en matière d'automatisation connectée.
L'essor du click & collect, de l'expédition depuis le magasin, de la livraison le jour même et des commandes en ligne transforme la place des magasins physiques dans les chaînes d'approvisionnement du commerce de détail. Ces magasins seront davantage axés sur la gestion des stocks que sur le service client, ce qui exigera un suivi précis des niveaux de stock et un réapprovisionnement rapide. L'automatisation peut faciliter cette transition grâce à l'intégration des systèmes d'identification, de gestion des stocks, d'encaissement et d'entrepôt. Si la RFID peut améliorer la visibilité au niveau de l'article, les véhicules autonomes et les systèmes d'entrepôt automatisés peuvent accélérer la logistique interne. Les opportunités de marché dépassent le cadre des logiciels, car l'orchestration des opérations en magasin et dans les environnements de distribution devient essentielle pour les détaillants. Les fournisseurs capables d'intégrer des solutions d'automatisation aux systèmes de gestion d'entrepôt, aux ERP et aux solutions e-commerce peuvent prendre en charge l'intégralité du processus de traitement des commandes.
La vision par ordinateur renforce la prévention des pertes et le renseignement opérationnel
Les pertes en magasin, les erreurs de caisse et le manque de visibilité sur l'état des rayons incitent les détaillants à évaluer les systèmes de vision par ordinateur et de numérisation intelligente. Les caméras, associées à l'apprentissage automatique, permettent d'identifier les interactions avec les produits, de surveiller l'état des rayons, de faciliter la vérification en libre-service et de détecter certaines anomalies opérationnelles. L'intérêt de ces systèmes dépasse le simple cadre de la sécurité, car la même infrastructure peut générer des informations sur la disponibilité des produits, les déplacements des clients et l'efficacité du magasin. Cependant, leur adoption dépend de la précision des données, de la protection de la vie privée, de l'architecture de traitement des données et de la capacité d'intégrer les résultats aux processus existants. C'est pourquoi les détaillants considèrent de plus en plus la vision par ordinateur comme un élément d'une plateforme d'automatisation globale, et non plus comme une simple technologie de surveillance. Les fournisseurs qui combinent caméras, traitement en périphérie, analyse de données et logiciels opérationnels peuvent répondre à de multiples cas d'usage tout en réduisant la duplication des infrastructures dans le magasin.
Tendances futures du marché de l'automatisation du commerce de détail
Plateformes d'automatisation du commerce de détail natives de l'IA
Les tendances du marché de l'automatisation du commerce de détail s'orientent vers des plateformes natives d'IA capables d'interpréter les données opérationnelles et de recommander ou d'initier des actions dans les environnements de magasin connectés. Les systèmes futurs intégreront de plus en plus les informations des points de vente, les données d'inventaire, les flux vidéo, les données des rayons, les données relatives au personnel et les signaux de préparation de commandes au sein de couches logicielles communes. Plutôt que de se contenter d'automatiser une tâche unique, ces plateformes pourront coordonner la tarification, le réapprovisionnement, la gestion des exceptions et l'assistance client en fonction des conditions en temps réel. Le traitement en périphérie restera essentiel lorsque le temps de réponse, la résilience de la connectivité ou les impératifs de confidentialité limitent le traitement exclusivement dans le cloud. Les détaillants exigeront probablement une automatisation explicable, des pistes d'audit et une validation humaine configurable pour les actions importantes. Le changement stratégique s'opérera donc de l'automatisation des équipements vers l'automatisation des décisions, créant ainsi une plus grande valeur pour les fournisseurs dotés d'une solide intégration des données, de capacités d'apprentissage automatique et d'une expertise des flux de travail spécifiques au commerce de détail.
Les jumeaux numériques connectent les magasins aux opérations de traitement des commandes
Les représentations numériques des magasins et des centres de distribution devraient gagner en utilité à mesure que les détaillants intègrent les systèmes d'automatisation et les données opérationnelles. Un jumeau numérique peut représenter l'emplacement des rayons, les niveaux de stock, l'état des équipements, les flux clients, les mouvements d'entrepôt et les besoins de réapprovisionnement, permettant ainsi aux opérateurs de tester les modifications de processus avant leur mise en œuvre physique. Dans les déploiements matures, la simulation peut aider à déterminer où l'ajout de caisses, de caméras, d'infrastructures de rayonnage ou de véhicules autonomes apporterait le plus grand bénéfice opérationnel. L'intégration avec les données en temps réel peut également faciliter la maintenance prédictive et la gestion des exceptions. L'intérêt commercial réside dans l'optimisation de l'allocation des capitaux, car les détaillants peuvent évaluer différentes configurations d'automatisation avant de s'engager dans des déploiements à grande échelle. À terme, les jumeaux numériques pourraient devenir une couche d'orchestration reliant l'infrastructure physique aux systèmes d'analyse, de planification et de décision autonome.
Opportunités du marché de l'automatisation du commerce de détail
Automatisation gérée dans le cloud pour les réseaux de vente au détail distribués
Les prévisions du marché de l'automatisation du commerce de détail indiquent des opportunités croissantes pour les plateformes gérées dans le cloud. Ces plateformes permettent aux détaillants de surveiller, configurer, mettre à jour et analyser les équipements de leurs magasins, même géographiquement dispersés. La gestion centralisée allège la charge opérationnelle liée à des milliers d'appareils et améliore la visibilité sur leurs performances. Les étiquettes électroniques de rayon, les scanners, les terminaux mobiles, les caméras et certains composants de points de vente peuvent être administrés de plus en plus facilement via des plateformes logicielles, sans passer par des processus spécifiques à chaque site. Les investisseurs et les fournisseurs de technologies peuvent cibler des modèles de revenus récurrents basés sur les abonnements logiciels, la gestion des appareils, l'analyse de données, la maintenance et les services de cybersécurité. Ce potentiel est particulièrement important pour les détaillants disposant de vastes réseaux et d'environnements technologiques standardisés. Les fournisseurs doivent privilégier les interfaces de programmation d'applications ouvertes, le diagnostic à distance, le contrôle d'accès basé sur les rôles, la gestion sécurisée des firmwares et l'intégration aux plateformes d'entreprise afin d'améliorer l'évolutivité et de simplifier le déploiement multisite.
Solutions d'automatisation localisées pour les marchés de détail émergents
Les marchés émergents du commerce de détail offrent une opportunité d'automatisation modulaire, conçue sur mesure pour les formats de magasins, les structures de main-d'œuvre, les systèmes de paiement et les infrastructures locales. Plutôt que de reproduire les déploiements onéreux des marchés matures, les fournisseurs peuvent développer des systèmes de point de vente compacts, des solutions de lecture mobile, des étiquettes électroniques de rayon, des outils de gestion des stocks et une automatisation d'entrepôt ciblée, évolutive au rythme de la croissance des détaillants. Cette approche permet de réduire les investissements initiaux tout en ouvrant la voie à une automatisation plus large. L'Inde, l'Asie du Sud-Est, l'Amérique latine et certains marchés du Moyen-Orient présentent un fort potentiel, car le commerce de détail organisé et le commerce numérique s'y développent à partir de contextes différents. Les fournisseurs de technologies peuvent nouer des partenariats avec les intégrateurs de systèmes régionaux et les détaillants afin d'adapter les solutions aux besoins locaux. Des solutions de financement flexibles, des services gérés et des modèles de déploiement progressifs peuvent faciliter l'adoption par les opérateurs disposant de budgets d'automatisation limités.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -