
Mercado de automatización del comercio minorista: tamaño, cuota de mercado y previsiones 2034
Tamaño del mercado de automatización minorista y pronósticos (2021 - 2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tipo (punto de venta, etiquetas electrónicas para estantes, código de barras y RFID, AGV y otros); área de uso (almacenes y tiendas); usuario final (supermercados, hipermercados, gasolineras, farmacias, tiendas minoristas y otros) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPEL00002152
- Categoría : Electrónica y semiconductores
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 16, 2026


Tamaño del mercado en 2025
21.690 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
41.590 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
7,50 %
Índice de crecimiento
Mercado potencial
285.160 millones de dólares estadounidenses
(2026-2034)
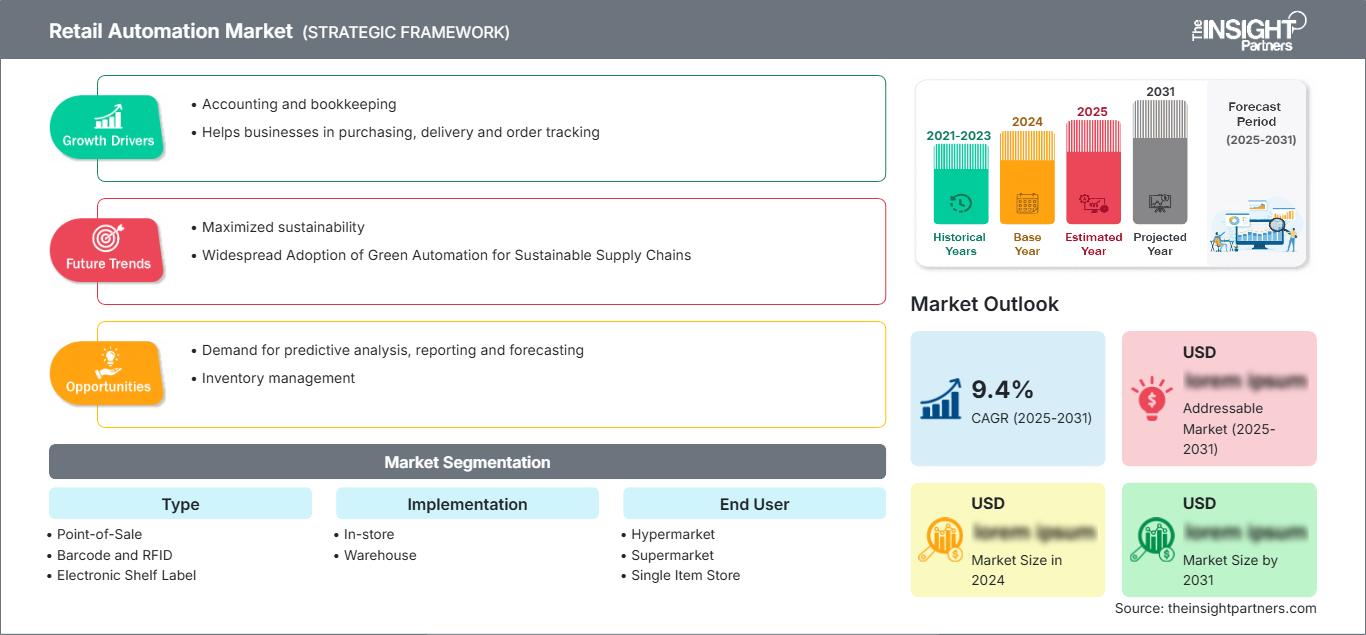
El mercado de la automatización minorista estaba valorado en 21.690 millones de dólares estadounidenses en 2025 y se prevé que alcance los 41.590 millones de dólares estadounidenses en 2034, registrando una tasa de crecimiento anual compuesta (CAGR) del 7,50 % durante el período 2026-2034. Esta expansión refleja la creciente integración de sistemas automatizados de pago, identificación, gestión inteligente de estanterías, visión artificial y robótica de almacenes en los entornos minoristas físicos, donde los minoristas priorizan la coherencia operativa, la visibilidad del inventario, la productividad laboral y la rapidez en las transacciones con los clientes.
Norteamérica está preparada para una expansión sostenida, y se prevé que el mercado de automatización minorista crezca a una tasa de crecimiento anual compuesta (TCAC) estimada entre el 8,5 % y el 10,5 % durante el periodo 2026-2034. Entre los factores estructurales que impulsan este crecimiento se encuentran la presión constante sobre los costes laborales y la creciente implementación de tecnologías para tiendas conectadas. Las grandes cadenas minoristas están integrando cada vez más etiquetas electrónicas para estanterías, RFID, cajas de autopago, visión artificial y automatización de almacenes en entornos operativos unificados.
Evaluación y perspectivas del mercado de automatización minorista
- América del Norte: Se prevé que América del Norte mantenga una cuota de mercado del 34-38% en 2025 y que experimente un crecimiento anual compuesto del 8,5-10,5% entre 2026 y 2034, gracias a las redes de venta minorista de gran formato, la optimización de la mano de obra, la modernización de los almacenes y el rápido despliegue de tecnologías de tiendas conectadas.
- EE. UU.: Se estima que EE. UU. representará entre el 82 % y el 86 % del mercado de Norteamérica en 2025, gracias a la presencia de extensas cadenas minoristas e inversiones en tecnología, con una tasa de crecimiento anual compuesta (CAGR) del 8,5 % al 10,5 % durante el período 2026-2034.
- Europa: Se estima que Europa representará una cuota del 25-29% en 2025 y crecerá a una tasa de crecimiento anual compuesta (CAGR) del 7,0-9,0% hasta 2034, liderada por Alemania, el Reino Unido, Francia, Italia y España en los sectores de alimentación, comercio minorista especializado y almacenamiento.
- Asia Pacífico: Se estima que la región de Asia Pacífico representará una cuota de mercado del 23-27% en 2025 y crecerá a una tasa de crecimiento anual compuesta (CAGR) del 9,5-11,5% hasta 2034, liderada por China, Japón, Corea del Sur, India y Australia, a medida que los minoristas modernizan sus tiendas y redes de distribución.
- Segmento más grande: Se estima que el punto de venta representará una cuota de mercado del 28-32% en 2025 y crecerá a una tasa de crecimiento anual compuesta (CAGR) del 6,5-8,0% durante el período 2026-2034, impulsado por la automatización de las transacciones y la modernización de los pagos.
- Segmento de alto crecimiento: Se estima que los vehículos guiados autónomos representarán una cuota de mercado del 7-11% en 2025 y crecerán a una tasa de crecimiento anual compuesta (CAGR) del 12-15% hasta 2034, impulsados por la automatización de almacenes y logística.
- Empresas clave analizadas en detalle: Fujitsu Limited, Honeywell International Inc., KUKA Aktiengesellschaft, Toshiba Corporation, Datalogic SpA, ZIH Corp., Future Way Technical Services LLC, Pricer AB, Teraoka Seiko Co., Ltd., Display Data Limited.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
La automatización en el sector minorista ha evolucionado desde el dispositivo de punto de venta independiente hasta su integración en la infraestructura general del comercio. El sistema de punto de venta es un requisito básico, mientras que los códigos de barras y las etiquetas RFID mejoran la precisión en la identificación y el seguimiento de los artículos. Las pantallas en los estantes permiten un control centralizado de los precios, las cámaras facilitan las aplicaciones de visión artificial y los vehículos guiados automáticamente (AGV) se utilizan en la automatización de almacenes. La dinámica de los procesos ha pasado del hardware independiente a la interoperabilidad del software, la conectividad en la nube, la integración de sensores y la instalación de módulos, lo que permite a los minoristas automatizar ciertas funciones sin necesidad de automatizar toda la infraestructura de la tienda.
Las tendencias futuras en automatización del comercio minorista incluirán soluciones conectadas a través de sistemas en tienda y plataformas de almacén que comparten datos operativos. Se prevé una mayor adopción en la región de Asia-Pacífico y algunos mercados de Oriente Medio, a medida que el comercio minorista organizado crezca y los sistemas de distribución se perfeccionen. La inversión futura se centrará en plataformas escalables, ciberseguridad, visión artificial y soluciones robóticas. Los requisitos normativos relacionados con la privacidad del consumidor, la seguridad de los pagos, la accesibilidad y la gobernanza de datos influirán en los modelos de implementación.
Alcance del informe de mercado de automatización minorista
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 21.690 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 41.590 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 7,50% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de automatización minorista
El crecimiento del mercado de automatización minorista se ve impulsado por los minoristas que buscan mejoras cuantificables en la velocidad de procesamiento en caja, la precisión del inventario, la consistencia de precios y la productividad en la gestión de pedidos. El ecosistema está compuesto por proveedores de sistemas de punto de venta (POS), proveedores de soluciones de códigos de barras/RFID, fabricantes de etiquetas electrónicas para estanterías, proveedores de robótica, proveedores de sistemas de cámaras/visión, integradores de sistemas, proveedores de sistemas de pago y empresas de software para el sector minorista. La demanda tiende hacia productos y sistemas interoperables que permitan la conexión entre las operaciones en tienda y el inventario en el almacén, así como la entrega omnicanal. La oferta se ve afectada por la disponibilidad de semiconductores, los costos de los sensores, los componentes robóticos, el desarrollo de software y las capacidades de instalación.
La automatización en las tiendas suele implementarse gradualmente debido a las distintas características de las redes de tiendas, que incluyen diferentes diseños, preparación tecnológica, personal y clientes. La implementación en tienda abarca aplicaciones para el pago, la fijación de precios, la identificación y la gestión de estanterías, mientras que la implementación en almacén incluye el movimiento, la preparación de pedidos, la clasificación y la reposición. Esto da como resultado un ecosistema diverso donde el rendimiento del hardware por sí solo no puede ser el factor determinante de la decisión de compra.
El panorama competitivo combina empresas de tecnología industrial consolidadas con proveedores especializados en automatización para el sector minorista. Fujitsu Limited y Honeywell International Inc. aportan amplias capacidades empresariales y de automatización, mientras que KUKA Aktiengesellschaft contribuye con su experiencia en robótica. Datalogic SpA se centra en la identificación automática y la captura de datos, mientras que Pricer AB y Display Data Limited se especializan en tecnologías de etiquetado electrónico para estanterías. Teraoka Seiko Co., Ltd. participa en sistemas de pesaje, cajas y venta minorista, mientras que ZIH Corp. ofrece capacidades consolidadas de identificación e impresión.
El posicionamiento en el mercado actual depende en gran medida de la capacidad de integración de hardware, software, herramientas de análisis y servicios de implementación profesional. Toshiba Corporation cuenta con una ventaja gracias a su trayectoria y experiencia en tecnologías para el comercio minorista y el ámbito digital, mientras que Future Way Technical Services LLC se especializa en un enfoque orientado al servicio. Las inversiones se destinarán a tecnología de visión artificial, movimiento autónomo en almacenes, sistemas de estanterías conectadas y entornos de venta minorista basados en la nube. La compatibilidad con los sistemas actuales de punto de venta (TPV), planificación de recursos empresariales (ERP), gestión de almacenes y pagos es fundamental para la implementación en múltiples ubicaciones.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de automatización minorista: Perspectivas estratégicas
Perspectivas regionales
Mercado de automatización minorista de Norteamérica
Se estima que Norteamérica representará entre el 34 % y el 38 % del mercado global de automatización minorista en 2025 y crecerá a una tasa de crecimiento anual compuesta (TCAC) del 8,5 % al 10,5 % hasta 2034. Entre las fortalezas del mercado se incluyen la presencia de grandes minoristas, sistemas de distribución eficientes, un mayor costo de la mano de obra y una buena infraestructura tecnológica. Los minoristas buscan implementar sistemas de autopago, RFID, etiquetas electrónicas para estantes, visión artificial y robots de almacén para aumentar su eficiencia sin comprometer la experiencia del cliente.
Estados Unidos es el principal motor de la demanda regional, con el apoyo de minoristas nacionales y necesidades de gestión de pedidos omnicanal. Canadá contribuye mediante la modernización de supermercados, la automatización de almacenes y la implementación de tiendas conectadas. La oportunidad de mercado regional ha evolucionado más allá de la simple implementación de tecnología de pago, abarcando plataformas completas de inventario, precios y gestión de pedidos. La viabilidad económica de la implementación sigue siendo crucial, ya que los minoristas necesitan proyectos que demuestren una mejora en la productividad antes de una implementación a mayor escala.
Mercado de automatización minorista de EE. UU.
Se estima que Estados Unidos representará entre el 82 % y el 86 % del mercado de automatización minorista de Norteamérica en 2025 , y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 8,5 % al 10,5 % hasta 2034. Las grandes cadenas minoristas, los supermercados, las farmacias, las gasolineras y las tiendas especializadas ofrecen diversas aplicaciones de automatización. La demanda es especialmente alta en lo que respecta a la modernización de las cajas, la tecnología RFID, las etiquetas electrónicas para estanterías, la visión artificial y la robótica de almacenes.
Empresas tecnológicas como Honeywell International Inc., Datalogic SpA y ZIH Corp. son ejemplos de compañías que ofrecen servicios para aplicaciones en áreas como identificación, escaneo, gestión de almacenes e infraestructuras minoristas. Los propietarios de tiendas minoristas están empezando a integrar sistemas de transacciones en el punto de venta con sus sistemas de inventario y logística. Además, se están considerando la visión artificial y los sistemas autónomos para supervisar los estantes, prevenir pérdidas y analizar los patrones de afluencia de clientes.
Mercado europeo de automatización del comercio minorista
Se estima que Europa tendrá una cuota de mercado del 25-29% en el sector de la automatización minorista en 2025 y crecerá a una tasa anual compuesta (CAGR) del 7,0-9,0% hasta 2034. Alemania es uno de los mercados más importantes, gracias a su capacidad de automatización en la fabricación, los sistemas minoristas y la logística. El Reino Unido es otro mercado clave para la implementación de estas tecnologías, especialmente en lo que respecta a la automatización de supermercados, la fijación electrónica de precios, las tecnologías de autoservicio y el almacenamiento.
Alemania combina la robótica con canales de distribución bien desarrollados, lo que permite la automatización del movimiento y la manipulación de materiales. Otros mercados europeos importantes son Francia, Italia y España, gracias a la modernización de sus supermercados, la automatización de farmacias, el formato de conveniencia y la entrega omnicanal. El enfoque europeo para la implementación de tecnología está influenciado por las normas de privacidad, ciberseguridad y gobernanza de datos, lo que hace que una implementación centrada en el cumplimiento normativo sea fundamental.
Mercado de automatización minorista de APAC
Se estima que la región APAC representará entre el 23 % y el 27 % del mercado en 2025 y crecerá a una tasa de crecimiento anual compuesta (TCAC) del 9,5 % al 11,5 % hasta 2034. China continúa dominando la expansión regional gracias a sus vastas redes minoristas, su desarrollo industrial, la expansión de sus almacenes y el comercio electrónico. Otros países relevantes son Japón y Corea del Sur, en los sectores de robótica y electrónica, e India y Australia, que ofrecen oportunidades de desarrollo en el comercio minorista organizado y la automatización logística.
La digitalización de las políticas comerciales e industriales está impulsando la inversión en el comercio minorista conectado y la automatización de la logística. China lidera el sector, mientras que Japón mantiene una alta demanda de tecnologías que reducen la mano de obra. Corea del Sur se centra en el comercio minorista y la logística inteligentes, India en el desarrollo de infraestructuras comerciales organizadas y Australia en el desarrollo de almacenes. Cada vez más, los proveedores regionales incorporan robótica, sistemas de identificación, tecnologías de estanterías y análisis de datos en sus soluciones de automatización.
Mercado de automatización minorista de Oriente Medio y África
Se prevé que el mercado de automatización del comercio minorista en Oriente Medio y África crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,5 % al 8,5 % hasta 2034, impulsado por el desarrollo de infraestructuras minoristas, la inversión en logística y la transformación digital. Arabia Saudita y los Emiratos Árabes Unidos representan mercados líderes gracias a sus ambiciosos programas de infraestructuras, sus modernos centros comerciales y el desarrollo del comercio minorista orientado a la tecnología. Sudáfrica sigue siendo un mercado importante para la automatización de supermercados y tiendas especializadas ya consolidadas.
Arabia Saudita está desarrollando infraestructura logística y minorista avanzada, mientras que los Emiratos Árabes Unidos hacen hincapié en las tecnologías de ciudades inteligentes, el comercio digital y la automatización de la gestión de pedidos. Sudáfrica respalda la demanda a través de cadenas minoristas y redes de distribución consolidadas, mientras que el resto de Oriente Medio y África mantiene una postura más selectiva. La eficiencia energética, la productividad laboral y el rendimiento de los almacenes son factores relevantes donde los sistemas automatizados pueden mejorar la utilización de los activos y respaldar la expansión de la infraestructura minorista.
Análisis de segmentación
Tipo
Se prevé que el segmento Type experimente un crecimiento anual compuesto (CAGR) del 7,5 % al 9,0 % durante el período 2026-2034 en el mercado de automatización minorista . Este segmento abarca sistemas de transacciones, tecnologías de identificación, etiquetas electrónicas para estanterías, cámaras, vehículos guiados automáticamente (AGV) y equipos asociados. La adopción de esta tecnología depende cada vez más del problema operativo que se aborda. Los minoristas pueden priorizar la modernización de los puntos de venta (POS) en entornos de atención al cliente, mientras que optan por RFID, visión artificial o AGV para aplicaciones de inventario y gestión de pedidos, lo que genera múltiples vías tecnológicas.
- Punto de venta: El punto de venta sigue siendo una tecnología fundamental para la automatización del comercio minorista, ya que cada transacción requiere una identificación fiable, el procesamiento del pago y la generación de un recibo. La demanda se inclina cada vez más por las plataformas de autoservicio, móviles, sin contacto e integradas.
- Códigos de barras y RFID: Las tecnologías de códigos de barras y RFID facilitan la identificación de artículos, la visibilidad del inventario, la reposición y los procesos de pago. Su importancia estratégica aumenta a medida que los minoristas buscan información de stock más precisa en todas las tiendas y operaciones de distribución.
- Etiquetas electrónicas para estanterías: Las etiquetas electrónicas para estanterías automatizan la actualización de precios e información de productos, reduciendo el mantenimiento manual de las estanterías. La integración con plataformas de precios centralizadas permite una sincronización más rápida entre los sistemas digitales y los entornos de venta física.
- Cámara: Los sistemas basados en cámaras permiten la visión artificial para la monitorización de estanterías, el análisis del flujo de clientes, la prevención de pérdidas y el pago autónomo. Su adopción depende en gran medida de la precisión, los controles de privacidad, el procesamiento de datos y la integración con las operaciones de la tienda.
- Vehículos guiados autónomos: Los vehículos guiados autónomos facilitan el movimiento de mercancías en almacenes y la manipulación de materiales, reduciendo las tareas de transporte repetitivas. Su valor estratégico aumenta a medida que los minoristas amplían su capacidad de distribución y buscan un rendimiento logístico interno constante.
- Otros: Otras tecnologías complementan la automatización básica mediante equipos y software especializados. La demanda varía según el formato de venta minorista, la arquitectura de la tienda, la economía laboral regional y la estrategia general de transformación digital del minorista.
Implementación
Se prevé que la implementación crezca a una tasa de crecimiento anual compuesta (TCAC) del 7,0 % al 8,5 % durante el período 2026-2034 en el mercado de automatización minorista . La automatización en tienda influye directamente en las interacciones con los clientes, los precios, el proceso de pago y la visibilidad del inventario, mientras que la automatización de almacenes se centra en el rendimiento, el movimiento, la preparación de pedidos y la gestión de pedidos. Los minoristas evalúan cada vez más ambos entornos de forma conjunta, ya que la precisión del inventario y la velocidad de entrega dependen de un flujo de datos constante entre tiendas, centros de distribución y canales de comercio digital.
- En tienda: La automatización en tienda se centra en el proceso de pago, la fijación de precios, la identificación, la visibilidad del inventario y la interacción con el cliente. Su adopción es mayor donde los minoristas pueden estandarizar la tecnología en múltiples ubicaciones y demostrar mejoras cuantificables en la mano de obra o el servicio.
- Almacén: La automatización de almacenes se centra en el movimiento de materiales, la clasificación, la preparación de pedidos, el reabastecimiento y la gestión de pedidos. La demanda se ve impulsada por el comercio minorista omnicanal y la necesidad de procesar mayores volúmenes de pedidos sin aumentar proporcionalmente la manipulación manual.
Usuario final
Se prevé que el segmento de usuarios finales crezca a una tasa de crecimiento anual compuesta (TCAC) del 7,5 % al 9,0 % durante el período 2026-2034 en el mercado de automatización minorista. Los formatos minoristas difieren sustancialmente en volumen de transacciones, variedad de productos, tamaño de las tiendas, modelos de personal y complejidad del inventario. Los hipermercados y supermercados pueden justificar una automatización más amplia debido a su escala, mientras que las farmacias, gasolineras y tiendas de artículos individuales suelen priorizar soluciones compactas y específicas. Por lo tanto, la adopción depende de la viabilidad económica y la idoneidad de la tecnología.
- Hipermercados: Los hipermercados pueden implementar múltiples tecnologías de automatización en las funciones de caja, precios, inventario y almacén. Su gran tamaño crea oportunidades para plataformas de automatización integradas que abarcan tanto las operaciones de atención al cliente como las de gestión interna.
- Supermercados: Los supermercados adoptan cada vez más la automatización para el pago, la fijación de precios en los estantes, el control de inventario y la reposición de existencias. La frecuente rotación de productos hace que la visibilidad precisa del stock y la rápida respuesta operativa sean estratégicamente importantes.
- Tiendas de artículos individuales: Las tiendas de artículos individuales suelen requerir automatización específica en lugar de una infraestructura extensa. Las soluciones de punto de venta, códigos de barras, pagos e inventario compacto pueden gestionar las transacciones repetitivas y, al mismo tiempo, limitar la complejidad de la implementación.
- Estaciones de servicio: Las estaciones de servicio priorizan las transacciones rápidas, el autoservicio, la integración de pagos y el control de inventario. La automatización puede mejorar la consistencia de las transacciones, a la vez que permite ampliar el horario de atención y optimizar la plantilla.
- Farmacias minoristas: Las farmacias minoristas utilizan la automatización para mejorar la gestión de transacciones, el control de inventario, los flujos de trabajo de dispensación y la atención al cliente. La selección de la tecnología debe garantizar la precisión, la seguridad, el cumplimiento de las normativas y el acceso controlado.
- Otros formatos minoristas incluyen operaciones especializadas y orientadas a la conveniencia con diferentes necesidades de automatización. La adopción generalmente depende del tamaño de la tienda, la intensidad de las transacciones, la complejidad del inventario y los presupuestos disponibles para tecnología.
Resumen de la oportunidad
|
Usuario final |
Contribución a los ingresos (alta/media/baja) |
Etiqueta de tendencia (máximo 2 palabras) |
Etapa de adopción (emergente/en expansión/madura) |
|
Hipermercado |
Alto |
Pago inteligente |
Escalada |
|
Supermercado |
Alto |
Inteligencia de estantería |
Escalada |
|
Tienda de artículos individuales |
Medio |
TPV compacto |
Escalada |
|
Gasolinera |
Medio |
Pago sin supervisión |
Escalada |
|
Farmacia minorista |
Medio |
Control de inventario |
Escalada |
|
Otros |
Bajo |
Digitalización de tiendas |
Emergente |
Factores de crecimiento del mercado de automatización minorista y análisis de su impacto
Optimización laboral y limitaciones persistentes de la fuerza laboral
Existe una presión constante sobre los minoristas para aumentar la productividad por trabajador debido a los altos salarios, la escasez de personal y los horarios de atención que influyen en la rentabilidad de las tiendas. La automatización se encarga de funciones repetitivas como el cobro, la actualización de precios, el escaneo, el recuento de inventario y el movimiento dentro de los almacenes, lo que permite a los trabajadores dedicarse a la atención al cliente y a funciones excepcionales. Este efecto cobra especial importancia en el caso de grandes empresas de alimentación y distribución, donde incluso pequeñas mejoras en la productividad podrían aplicarse a gran escala, incluyendo cientos o miles de establecimientos. La automatización del punto de venta podría agilizar los procesos de transacción, mientras que las etiquetas electrónicas en los estantes ayudan a eliminar los cambios de precio repetitivos. De manera similar, la tecnología robótica de almacenes puede abordar las funciones de transporte repetitivas. Tras un análisis más detallado del coste de las inversiones de capital, se preferirá la tecnología que sustituya la mano de obra, mejore la productividad o reduzca los errores frente a otras soluciones que mejoren la experiencia del cliente.
La gestión omnicanal aumenta la demanda de automatización conectada.
La aparición de la recogida en tienda, el envío desde tienda, la entrega en el mismo día y los pedidos online está transformando el papel de las tiendas físicas en las cadenas de suministro minoristas. Las tiendas físicas se centrarán más en el inventario que en el cliente, lo que requerirá un seguimiento preciso de los niveles de existencias y una reposición oportuna de los productos. La automatización puede facilitar este cambio mediante la integración de sistemas de identificación, inventario, pago y almacén. Si bien la RFID podría aumentar la visibilidad a nivel de artículo, los vehículos autónomos guiados y los sistemas de almacén pueden agilizar la logística interna. La oportunidad de mercado va más allá del software, ya que la orquestación en los entornos de tienda y distribución se vuelve esencial para el minorista. Los proveedores capaces de integrar hardware de automatización con sistemas de gestión de almacenes, ERP y soluciones de comercio electrónico pueden abarcar todo el proceso de cumplimiento de pedidos.
La visión artificial refuerza la prevención de pérdidas y la inteligencia operativa.
Las pérdidas en el comercio minorista, los errores en las cajas y la visibilidad limitada del estado de los estantes están impulsando a los minoristas a evaluar los sistemas de visión artificial y escaneo inteligente. Las cámaras, combinadas con el aprendizaje automático, pueden identificar interacciones entre productos, monitorear el estado de los estantes, respaldar la verificación en las cajas de autopago y detectar anomalías operativas específicas. La propuesta de valor va más allá de la seguridad, ya que la misma infraestructura puede generar información sobre la disponibilidad de productos, el movimiento de los clientes y la gestión de la tienda. Sin embargo, su adopción depende de la precisión, las garantías de privacidad, la arquitectura de procesamiento de datos y la capacidad de integrar los resultados en los flujos de trabajo existentes. Por lo tanto, los minoristas están evaluando cada vez más la visión artificial como parte de una plataforma de automatización más amplia, en lugar de como una tecnología de vigilancia aislada. Los proveedores que combinan cámaras, procesamiento en el borde, análisis y software operativo pueden abordar múltiples casos de uso, reduciendo al mismo tiempo la duplicación de infraestructura en la tienda.
Tendencias futuras del mercado de automatización minorista
Plataformas de automatización minorista nativas de IA
Las tendencias del mercado de automatización minorista apuntan hacia plataformas nativas de IA que interpretan datos operativos y recomiendan o inician acciones en entornos de tiendas conectadas. Los sistemas futuros combinarán cada vez más información de punto de venta, registros de inventario, imágenes de cámaras, datos de estanterías, información del personal y señales de cumplimiento dentro de capas de software comunes. En lugar de simplemente automatizar una sola tarea, estas plataformas pueden coordinar precios, reabastecimiento, gestión de excepciones y asistencia al cliente según las condiciones en tiempo real. La computación perimetral seguirá siendo importante cuando el tiempo de respuesta, la resiliencia de la conectividad o las consideraciones de privacidad limiten el procesamiento exclusivamente en la nube. Es probable que los minoristas también exijan automatización explicable, registros de auditoría y aprobación humana configurable para acciones con consecuencias. Por lo tanto, el cambio estratégico irá de la automatización de equipos a la automatización de decisiones, lo que generará mayor valor para los proveedores con una sólida integración de datos, capacidades de aprendizaje automático y experiencia en flujos de trabajo específicos para el sector minorista.
Los gemelos digitales conectan las tiendas con las operaciones de cumplimiento.
Se prevé que las representaciones digitales de tiendas y centros de distribución sean cada vez más útiles a medida que los minoristas integren sistemas de automatización y datos operativos. Un gemelo digital puede representar la ubicación de los estantes, el inventario, el estado de los equipos, el flujo de clientes, el movimiento en el almacén y las necesidades de reabastecimiento, lo que permite a los operadores probar los cambios en los procesos antes de su implementación física. En implementaciones consolidadas, la simulación puede ayudar a determinar dónde la capacidad adicional de cajas, las cámaras, la infraestructura de estanterías o los vehículos autónomos aportarían el mayor beneficio operativo. La integración con datos en tiempo real también puede respaldar el mantenimiento predictivo y la gestión de excepciones. La importancia comercial radica en la mejora de la asignación de capital, ya que los minoristas pueden evaluar configuraciones de automatización alternativas antes de comprometerse con implementaciones a gran escala. Con el tiempo, los gemelos digitales podrían convertirse en una capa de orquestación que conecte la infraestructura física con los sistemas de análisis, planificación y toma de decisiones autónomas.
Oportunidades de mercado en la automatización del comercio minorista
Automatización gestionada en la nube para redes minoristas distribuidas
Las previsiones del mercado de automatización minorista indican una creciente oportunidad para las plataformas gestionadas en la nube, que permiten a los minoristas supervisar, configurar, actualizar y analizar equipos en tiendas geográficamente distribuidas. La gestión centralizada puede reducir la carga operativa asociada a miles de dispositivos y mejorar la visibilidad del rendimiento de los equipos. Las etiquetas electrónicas para estanterías, los escáneres, los terminales móviles, las cámaras y determinados componentes de punto de venta (TPV) pueden administrarse cada vez más mediante plataformas de software en lugar de procesos específicos de cada ubicación. Los inversores y los proveedores de tecnología pueden centrarse en modelos de ingresos recurrentes basados en suscripciones de software, gestión de dispositivos, análisis, mantenimiento y servicios de ciberseguridad. La oportunidad es mayor entre los minoristas con grandes redes y entornos tecnológicos estandarizados. Los proveedores deben priorizar las interfaces de programación de aplicaciones (API) abiertas, el diagnóstico remoto, el acceso basado en roles, la gestión segura del firmware y la integración con plataformas empresariales para mejorar la escalabilidad y reducir la complejidad de la implementación en múltiples ubicaciones.
Soluciones de automatización localizadas para mercados minoristas emergentes.
Los mercados minoristas emergentes ofrecen una oportunidad para la automatización modular, diseñada en función de los formatos de tienda, las estructuras laborales, los sistemas de pago y las condiciones de infraestructura locales. En lugar de replicar implementaciones costosas de mercados maduros, los proveedores pueden desarrollar sistemas de punto de venta compactos, escaneo móvil, etiquetas electrónicas para estantes, herramientas de inventario y automatización de almacenes específica que se adapte al crecimiento de los minoristas. Este enfoque puede reducir los requisitos de capital inicial y, al mismo tiempo, allanar el camino hacia una automatización más amplia. India, el sudeste asiático, Latinoamérica y algunos mercados de Oriente Medio ofrecen un gran potencial, ya que el comercio minorista organizado y el comercio digital parten de diferentes puntos de partida. Los proveedores de tecnología pueden establecer alianzas con integradores de sistemas regionales y minoristas para adaptar las soluciones a las necesidades locales. La financiación flexible, los servicios gestionados y los modelos de implementación por fases pueden reducir aún más las barreras de adopción para los operadores con presupuestos de automatización limitados.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -