
小売自動化市場:シェア・成長・予測 2034
小売自動化市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポート 対象範囲:タイプ別(POS、電子棚札、バーコード&RFID、AGV、その他)、使用分野別(倉庫および店舗)、エンドユーザー別(スーパーマーケット、ハイパーマーケット、ガソリンスタンド、薬局、小売店、その他)、地域別(北米、ヨーロッパ、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPEL00002152
- カテゴリー : エレクトロニクスおよび半導体
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 16, 2026


2025年の市場規模
216億9000 万米ドル
基準年値
2034年の予測
415億9000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
7.50 %
成長率
対象市場
2,851億6,000 万米ドル
(2026年~2034年)
小売自動化市場は、2025年には216億9,000万米ドルと評価され、2034年には415億9,000万米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)7.50%を記録する見込みです。この拡大は、自動チェックアウト、識別、棚割り、コンピュータビジョン、倉庫ロボットなどの統合が実店舗の小売環境全体で進んでいることを反映しており、小売業者は業務の一貫性、在庫状況の可視化、労働生産性、顧客取引の迅速化を優先しています。
北米は持続的な拡大が見込まれており、小売自動化市場規模は2026年から2034年にかけて年平均成長率(CAGR)8.5~10.5%で成長すると予測されています。構造的な成長要因としては、継続的な人件費上昇圧力と、コネクテッドストア技術の導入加速が挙げられます。大手小売チェーンは、電子棚札、RFID、セルフレジ、コンピュータビジョン、倉庫自動化などを統合した運用環境への移行をますます進めています。
小売自動化市場の評価と洞察
- 北米:北米は、大型小売ネットワーク、労働力の最適化、倉庫の近代化、コネクテッドストア技術の迅速な導入に支えられ、2025年には34~38%のシェアを占め、2026年から2034年にかけて年平均成長率(CAGR)8.5~10.5%で拡大すると予想されています。
- 米国:米国は、広範な小売チェーンと技術投資に支えられ、2025年には北米市場の82~86%を占めると推定されており、2026年から2034年にかけて年平均成長率(CAGR)は8.5~10.5%となる見込みです。
- ヨーロッパ:ヨーロッパは2025年には25~29%のシェアを占めると推定され、食料品、専門小売、倉庫業務の分野で、ドイツ、英国、フランス、イタリア、スペインが牽引役となり、2034年まで年平均成長率(CAGR)7.0~9.0%で成長すると見込まれています。
- アジア太平洋地域:アジア太平洋地域は、小売業者が店舗や配送ネットワークを近代化するにつれて、中国、日本、韓国、インド、オーストラリアを中心に、2025年には23~27%のシェアを占め、2034年まで年平均成長率(CAGR)9.5~11.5%で成長すると予測されている。
- 最大のセグメントであるPOS(販売時点情報管理)は、取引の自動化と決済の近代化に支えられ、2025年には市場シェアの28~32%を占め、2026~2034年には年平均成長率(CAGR)6.5~8.0%で成長すると予測されています。
- 高成長分野:自律搬送車は、倉庫およびフルフィルメントの自動化に牽引され、2025年には市場シェアの7~11%を占め、2034年まで年平均成長率(CAGR)12~15%で成長すると予測されています。
- 詳細に分析された主要企業:富士通株式会社、ハネウェル・インターナショナル株式会社、KUKA株式会社、東芝株式会社、データロジック株式会社、ZIH株式会社、フューチャーウェイ・テクニカルサービス株式会社、プライサーAB、寺岡精工株式会社、ディスプレイデータ株式会社。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
小売業の自動化は、スタンドアロン型のPOS端末から、より広範な小売インフラへの統合へと発展してきました。POSシステムは基本的な要件であり、バーコードやRFIDタグによって商品の識別と追跡の精度が向上します。棚端ディスプレイは価格の一元管理を可能にし、カメラはコンピュータビジョンアプリケーションを支援し、AGVは倉庫の自動化に利用されています。プロセスのダイナミクスは、スタンドアロンのハードウェアから、ソフトウェアの相互運用性、クラウド接続、センサー統合、モジュール設置へと移行しており、小売業者は店舗インフラ全体を自動化することなく、特定の機能を自動化できるようになりました。
小売自動化の今後のトレンドとしては、店舗内システムと倉庫プラットフォームが連携し、運用データを共有する小売自動化ソリューションが挙げられます。組織化された小売業の成長と流通システムの発展に伴い、アジア太平洋地域および中東の一部の市場で新たな導入が進むでしょう。今後の投資は、拡張性の高いプラットフォーム、サイバーセキュリティ、コンピュータビジョン、ロボットソリューションに向けられます。消費者のプライバシー、決済セキュリティ、アクセシビリティ、データガバナンスに関する規制要件は、導入モデルに影響を与えるでしょう。
小売自動化市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 216億9000万米ドル |
| 2034年までの市場規模 | 415億9000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 7.50% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
小売自動化市場分析
小売自動化市場の成長は、レジ処理能力、在庫精度、価格の一貫性、およびフルフィルメント生産性の測定可能な改善を求める小売業者によって支えられています。このエコシステムは、POSベンダー、バーコード/RFIDソリューションプロバイダー、電子棚札メーカー、ロボットサプライヤー、カメラ/ビジョンシステムベンダー、システムインテグレーター、決済システムプロバイダー、および小売ソフトウェア企業で構成されています。需要は、店舗レベルの業務と倉庫の在庫、およびオムニチャネル配送との連携を可能にする相互運用可能な製品とシステムへと向かっています。供給側は、半導体の入手可能性、センサーコスト、ロボット部品、ソフトウェア開発、および設置能力によって影響を受けます。
店舗における自動化は、店舗ネットワークの特性(レイアウト、技術準備状況、従業員、顧客など)が異なるため、通常は段階的に導入されます。店舗内での導入には、レジ、価格設定、識別、棚管理などのアプリケーションが含まれ、倉庫内での導入には、商品の移動、ピッキング、仕分け、補充などが含まれます。このように多様なエコシステムが形成されるため、ハードウェアの性能だけでは購入決定の決め手とはなりません。
競争環境は、実績のある産業技術企業と専門的な小売自動化プロバイダーが混在している。富士通株式会社とハネウェル・インターナショナル社は幅広い企業向けおよび自動化機能を提供し、KUKA Aktiengesellschaftはロボット工学の専門知識を提供している。Datalogic SpAは自動識別とデータ収集に重点を置いており、Pricer ABとDisplay Data Limitedは電子棚札技術を中心に事業を展開している。寺岡精工株式会社は計量、レジ、小売システムなど幅広い分野で事業を展開しており、ZIH Corp.は実績のある識別および印刷機能を提供している。
今日の市場におけるポジショニングは、ハードウェア、ソフトウェア、分析ツール、および専門的な実装サービスの統合能力に大きく依存しています。東芝株式会社は、小売およびデジタル分野の技術における同社の歴史とバックグラウンドにより優位性を有していますが、Future Way Technical Services LLCはサービス指向のアプローチを専門としています。投資は、コンピュータビジョン技術、自律型倉庫移動、コネクテッドシェルフシステム、およびクラウドベースの小売環境に行われます。現在のPOS(販売時点情報管理)、ERP(企業資源計画)、倉庫管理、および決済との互換性は、複数拠点展開の鍵となります。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
小売自動化市場:戦略的洞察
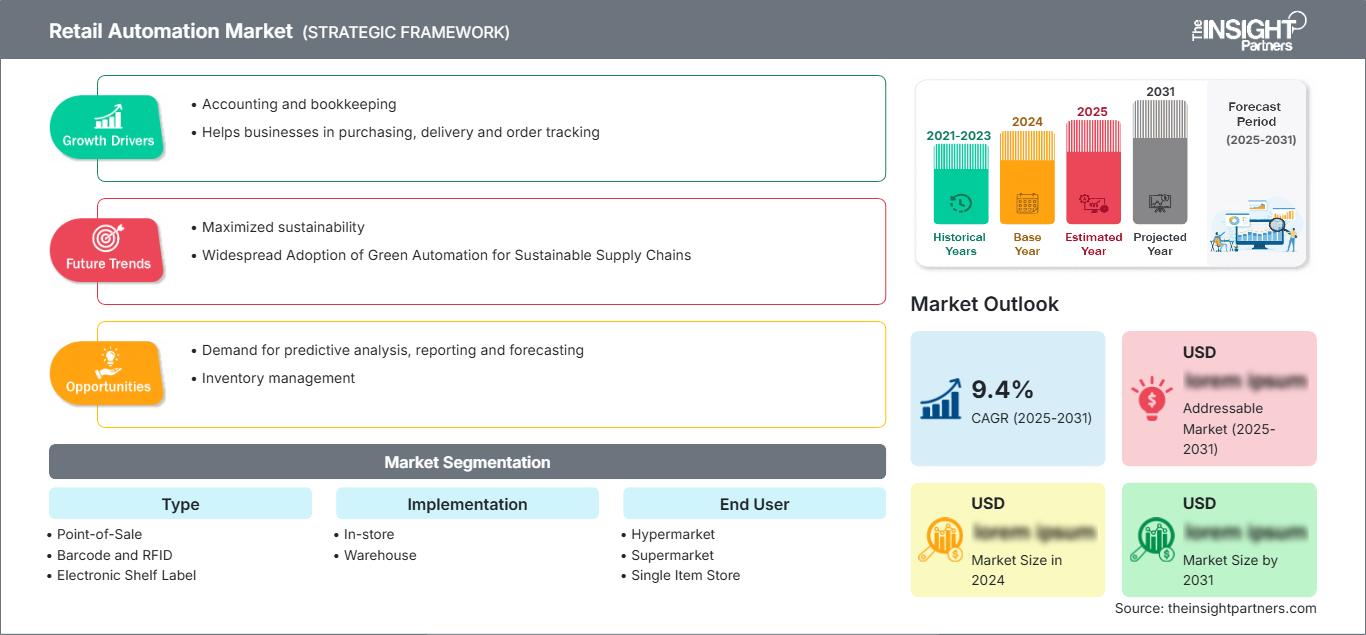
地域別分析
北米小売自動化市場
北米は、2025年には世界の小売自動化市場の34~38%を占め、2034年まで年平均成長率(CAGR)8.5~10.5%で拡大すると予測されています。市場の強みとしては、大手小売業者の存在、効率的な流通システム、高い人件費、そして優れた技術インフラが挙げられます。小売業者は、顧客体験を損なうことなく効率性を向上させるため、セルフレジ、RFID、電子棚札、コンピュータビジョン、倉庫ロボットなどの導入を目指しています。
米国は地域需要を牽引する主要国であり、全国規模の小売業者やオムニチャネルでの注文処理ニーズがその原動力となっている。カナダは、食料品店の近代化、倉庫の自動化、コネクテッドストアの展開を通じて貢献している。地域市場の機会は、単なるレジ技術の導入にとどまらず、本格的な在庫管理、価格設定、注文処理プラットフォームへと拡大している。小売業者は、より広範な展開を行う前に生産性向上を実証するプロジェクトを必要とするため、導入の経済性は依然として重要である。
米国小売自動化市場
米国は、2025年の北米小売自動化市場の82~86%を占めると推定されており、2034年まで年平均成長率(CAGR)8.5~10.5%で成長すると予測されています。大手小売チェーン、食料品店、薬局、ガソリンスタンド、専門店などが、多様な自動化アプリケーションを提供しています。特に、レジの近代化、RFID、電子棚札、コンピュータビジョン、倉庫ロボットに対する需要が高まっています。
ハネウェル・インターナショナル、データロジック、ZIHなどのテクノロジー企業は、識別、スキャン、倉庫管理、小売インフラなどの分野のアプリケーションにサービスを提供している企業の一例です。小売店のオーナーは現在、フロントエンドの取引システムを在庫管理システムやフルフィルメントシステムに統合し始めています。さらに、棚の監視、損失防止、顧客の来店パターン分析の方法として、コンピュータビジョンや自律システムが検討されています。
欧州小売自動化市場
欧州は2025年には小売自動化市場の25~29%のシェアを占め、2034年まで年平均成長率(CAGR)7.0~9.0%で拡大すると予測されている。製造、小売システム、物流における自動化能力の高さから、ドイツは特に有力な市場の一つとなっている。その他、英国も導入の主要市場であり、特に食料品自動化、電子価格設定、セルフサービス技術、倉庫管理の分野で注目されている。
ドイツは、ロボット技術と高度に発達した流通チャネルを組み合わせ、自動化された移動とマテリアルハンドリングを可能にしている。その他の重要なヨーロッパ市場には、スーパーマーケットの再編、薬局の自動化、コンビニエンスストア形式、オムニチャネル配送などにより、フランス、イタリア、スペインなどが挙げられる。ヨーロッパにおける技術導入のアプローチは、プライバシー、サイバーセキュリティ、データガバナンスの基準に影響を受けており、コンプライアンスを重視した導入が重要となる。
アジア太平洋地域の小売自動化市場
アジア太平洋地域は、2025年には市場シェアの23~27%を占め、2034年まで年平均成長率(CAGR)9.5~11.5%で成長すると予測されている。中国は、広大な小売ネットワーク、産業開発、倉庫開発、eコマースといった強みにより、地域拡大において引き続き主導的な地位を占める。その他、ロボット工学とエレクトロニクス分野では日本と韓国、組織的な小売業と物流自動化における発展機会という点ではインドとオーストラリアが関与している。
小売業と産業政策のデジタル化は、コネクテッドリテールと物流の自動化への投資を促進している。中国がこの分野を牽引する一方、日本は省力化技術への高い需要を維持している。韓国はインテリジェントリテールと物流に、インドは組織的な小売インフラ開発に、オーストラリアは倉庫開発に注力している。地域ベンダーは、自動化ソリューションにロボット工学、識別技術、棚技術、分析技術をますます組み込むようになっている。
中東・アフリカの小売自動化市場
中東・アフリカの小売自動化市場は、小売インフラ開発、物流投資、デジタル変革に支えられ、2034年まで年平均成長率(CAGR)6.5~8.5%で拡大すると予測されています。サウジアラビアとアラブ首長国連邦は、大規模なインフラ整備計画、近代的なショッピング施設、テクノロジー主導の小売開発により、主要市場となっています。南アフリカは、既存の食料品店や専門店の自動化市場において、依然として重要な位置を占めています。
サウジアラビアは高度な物流・小売インフラの開発を進めており、アラブ首長国連邦はスマートシティ技術、デジタルコマース、自動化されたフルフィルメントを重視している。南アフリカは既存の小売チェーンと流通ネットワークを通じて需要を支えている一方、中東・アフリカのその他の地域はより選択的な姿勢を保っている。エネルギー効率、労働生産性、倉庫処理能力は重要な検討事項であり、自動化システムは資産利用率の向上と小売インフラの拡大を支えることができる。
セグメンテーション分析
タイプ
小売自動化市場において、タイプ別セグメントは2026年から2034年にかけて年平均成長率(CAGR)7.5~9.0%で拡大すると予測されています。このセグメントには、取引システム、識別技術、電子棚札、カメラ、自律走行搬送車、および関連機器が含まれます。導入は、解決すべき運用上の問題によってますます左右されるようになっています。小売業者は、顧客対応環境ではPOSシステムの近代化を優先する一方で、在庫管理やフルフィルメント用途にはRFID、ビジョンシステム、またはAGVを選択するなど、複数の技術経路が存在する可能性があります。
- 販売時点情報管理(POS): POSは、あらゆる取引において確実な本人確認、決済処理、レシート発行が必要となるため、小売業における自動化技術の中核を成すものです。セルフサービス、モバイル決済、非接触決済、統合型決済プラットフォームへの需要が高まっています。
- バーコードとRFID:バーコードとRFID技術は、商品の識別、在庫状況の可視化、補充、および決済プロセスをサポートします。小売業者が店舗全体および配送業務におけるより正確な在庫情報を求めるようになるにつれ、これらの技術の戦略的重要性は高まっています。
- 電子棚札:電子棚札は、価格や商品情報の更新を自動化し、棚のメンテナンス作業の手間を軽減します。集中型価格設定プラットフォームとの連携により、デジタルシステムと実店舗間の同期が迅速に行えます。
- カメラ:カメラベースのシステムは、棚の監視、顧客の流れの分析、損失防止、自動チェックアウトなどにコンピュータビジョンを活用することを可能にします。その普及は、精度、プライバシー管理、データ処理、店舗運営との統合に大きく左右されます。
- 自律搬送車:自律搬送車は倉庫内の移動や資材の取り扱いを支援し、反復的な輸送作業を削減します。小売業者が配送能力を拡大し、安定した社内物流パフォーマンスを追求するにつれて、その戦略的価値は高まります。
- その他:その他の技術は、専用機器やソフトウェアを通じてコアオートメーションを補完します。需要は、小売業態、店舗構造、地域ごとの労働経済状況、および小売業者のより広範なデジタル変革戦略によって異なります。
実装
小売自動化市場における導入は、2026年から2034年にかけて年平均成長率(CAGR)7.0~8.5%で拡大すると予測されています。店舗内自動化は、買い物客とのやり取り、価格設定、レジ精算、在庫状況の可視化に直接影響を与える一方、倉庫自動化は、処理能力、移動、ピッキング、フルフィルメントに重点を置いています。在庫精度とフルフィルメント速度は、店舗、配送センター、デジタルコマースチャネル間でデータが常に円滑に流れるかどうかに左右されるため、小売業者は両方の環境を合わせて評価する傾向が強まっています。
- 店舗内:店舗内自動化は、レジ業務、価格設定、商品識別、在庫状況の可視化、顧客対応などを対象としています。小売業者が複数の店舗でテクノロジーを標準化し、測定可能な労働力やサービスの改善を実証できる場合に、導入が最も効果的です。
- 倉庫:倉庫の自動化は、資材の移動、仕分け、ピッキング、補充、および注文処理に重点を置いています。オムニチャネル小売の普及と、手作業による処理を比例的に増やすことなく、より多くの注文を処理する必要性が、この需要を支えています。
エンドユーザー
小売自動化市場において、エンドユーザー部門は2026年から2034年にかけて年平均成長率(CAGR)7.5~9.0%で成長すると予測されています。小売業態は、取引量、商品種類、店舗面積、人員配置モデル、在庫管理の複雑さなどにおいて大きく異なります。ハイパーマーケットやスーパーマーケットは規模のメリットからより広範な自動化を正当化できますが、薬局、ガソリンスタンド、単品販売店などは、コンパクトでターゲットを絞ったソリューションを優先する傾向があります。したがって、導入の成否は、運用上の経済性と技術適合性に左右されます。
- ハイパーマーケット:ハイパーマーケットは、レジ、価格設定、在庫管理、倉庫管理といった様々な機能にわたって、複数の自動化技術を導入できます。広大な店舗面積は、顧客対応業務とバックエンド業務を網羅する統合型自動化プラットフォームの導入機会を生み出します。
- スーパーマーケット:スーパーマーケットでは、レジ、棚の価格設定、在庫管理、補充などに自動化を導入する動きがますます広がっている。商品の入れ替わりが激しいため、正確な在庫状況の把握と迅速な業務対応が戦略的に重要となる。
- 単品販売店:単品販売店は通常、大規模なインフラよりも、特定の分野に特化した自動化を必要とします。POS、バーコード、決済、コンパクトな在庫管理ソリューションを活用することで、反復的な取引に対応しつつ、導入の複雑さを軽減できます。
- ガソリンスタンド:ガソリンスタンドでは、迅速な取引、無人またはセルフサービス方式、決済システムの統合、在庫管理が重視されます。自動化によって取引の一貫性が向上するとともに、営業時間の延長や人員削減にも対応できます。
- 小売薬局:小売薬局では、取引処理、在庫管理、調剤ワークフロー、顧客サービスを改善するために自動化技術を活用しています。技術選定においては、正確性、セキュリティ、規制要件、アクセス制御といった点を考慮する必要があります。
- その他:その他の小売形態には、専門店やコンビニエンスストアなどがあり、自動化のニーズは様々です。導入の可否は、一般的に店舗規模、取引量、在庫の複雑さ、利用可能な技術予算によって決まります。
機会の概要
|
エンドユーザー |
収益貢献度(高/中/低) |
トレンドタグ(最大2単語) |
導入段階(初期段階/拡大段階/成熟段階) |
|
ハイパーマーケット |
高い |
スマートチェックアウト |
スケーリング |
|
スーパーマーケット |
高い |
棚の知能 |
スケーリング |
|
単品販売店 |
中くらい |
コンパクトPOS |
スケーリング |
|
ガソリンスタンド |
中くらい |
無人チェックアウト |
スケーリング |
|
小売薬局 |
中くらい |
在庫管理 |
スケーリング |
|
その他 |
低い |
店舗のデジタル化 |
新興 |
小売自動化市場の成長要因と影響分析
労働力最適化と継続的な労働力制約
小売業者は、高賃金、人手不足、店舗の収益性に影響を与える営業時間といった要因から、従業員一人当たりの生産性向上を常に求められています。自動化は、レジ業務、価格更新、スキャン、在庫管理、倉庫内での移動といった反復的な作業を自動化することで、従業員が顧客サービスやその他の特別な業務に専念できるようにします。この効果は、数百、数千もの拠点を抱える大規模な食料品店や雑貨店において特に重要となります。こうした企業では、生産性のわずかな向上でも、大規模に適用できるからです。POS(販売時点情報管理)の自動化は取引プロセスを効率化し、電子棚札は反復的な価格変更をなくすのに役立ちます。同様に、ロボット倉庫技術は反復的な輸送業務に対応できます。設備投資コストを厳密に検討すると、労働力の代替、生産性の向上、エラーの削減を実現する技術が、他の顧客体験向上ソリューションよりも優先されるでしょう。
オムニチャネルフルフィルメントにより、コネクテッドオートメーションへの需要が高まる
クリック&コレクト、店舗からの発送、当日配送、オンライン注文の登場により、小売サプライチェーンにおける実店舗の役割が変化しつつあります。実店舗は顧客中心ではなく在庫中心になり、在庫レベルの正確な追跡とタイムリーな商品補充が求められます。自動化は、識別、在庫、チェックアウト、倉庫システムを統合することで、この変化を促進できます。RFIDは商品レベルでの可視性を向上させる一方、誘導型自律走行車と倉庫システムは社内物流を加速できます。小売業者にとって店舗と配送環境におけるオーケストレーションが不可欠となるため、市場機会はソフトウェアにとどまりません。自動化ハードウェアを倉庫管理システム、ERP、eコマースソリューションと統合できるサプライヤーは、注文処理の全プロセスに対応できます。
コンピュータビジョンは損失防止と運用インテリジェンスを強化する
小売店における在庫ロス、レジエラー、棚の状態把握の難しさといった問題から、小売業者はコンピュータビジョンやインテリジェントスキャンシステムの導入を検討し始めています。カメラと機械学習を組み合わせることで、商品間のやり取りの識別、棚の状態監視、セルフチェックアウトの検証支援、特定の運用上の異常の検出などが可能になります。このシステムはセキュリティ面だけでなく、製品の在庫状況、顧客の動き、店舗運営に関する情報も生成できるため、その価値はセキュリティ面にも及びます。ただし、導入の成否は、精度、プライバシー保護、データ処理アーキテクチャ、既存のワークフローへの出力統合能力に左右されます。そのため、小売業者は、ビジョン技術を単独の監視技術としてではなく、より広範な自動化プラットフォームの一部として評価する傾向が強まっています。カメラ、エッジ処理、分析、運用ソフトウェアを組み合わせたソリューションを提供するサプライヤーは、店舗全体の重複するインフラストラクチャを削減しながら、複数のユースケースに対応できます。
小売自動化市場の将来動向
AIネイティブな小売自動化プラットフォーム
小売自動化市場のトレンドは、運用データを解釈し、接続された店舗環境全体でアクションを推奨または開始するAIネイティブプラットフォームへと移行しています。将来のシステムは、POS情報、在庫記録、カメラ映像、棚データ、従業員入力、およびフルフィルメント信号を共通のソフトウェアレイヤー内で統合していくでしょう。これらのプラットフォームは、単一のタスクを自動化するだけでなく、リアルタイムの状況に応じて価格設定、補充、例外管理、および顧客サポートを調整できます。応答時間、接続の安定性、またはプライバシーに関する考慮事項によりクラウドのみの処理が制限される場合、エッジコンピューティングは引き続き重要になります。小売業者はまた、説明可能な自動化、監査証跡、および重要なアクションに対する構成可能な人間の承認を要求する可能性が高いです。したがって、戦略的な転換は機器の自動化から意思決定の自動化へと向かい、強力なデータ統合、機械学習機能、および小売固有のワークフローに関する専門知識を持つサプライヤーにとってより大きな価値が生まれるでしょう。
デジタルツインが店舗と配送業務を繋ぐ
小売業者が自動化資産と運用データを統合するにつれて、店舗や配送施設のデジタル表現はますます有用になると予想されます。デジタルツインは、棚の位置、在庫状況、機器の状態、顧客の流れ、倉庫内の移動、補充要件などを表現できるため、オペレーターは物理的な実装前にプロセス変更をテストできます。成熟した導入環境では、シミュレーションによって、レジの増設、カメラ、棚のインフラ、または自動運転車が最大の運用上のメリットをもたらす場所を特定できます。リアルタイムデータとの統合は、予知保全や例外管理もサポートします。商業的な意義は、小売業者が大規模な展開に着手する前に代替の自動化構成を評価できるため、資本配分を改善できる点にあります。将来的には、デジタルツインは物理インフラと分析、計画、自律的な意思決定システムを接続するオーケストレーションレイヤーとなる可能性があります。
小売自動化市場の機会
分散型小売ネットワーク向けのクラウド管理型自動化
小売自動化市場の予測によると、小売業者が地理的に分散した店舗全体で機器を監視、構成、更新、分析できるクラウド管理プラットフォームの機会が増加しています。集中管理により、数千台のデバイスに関連する運用上の負担が軽減され、機器のパフォーマンスの可視性が向上します。電子棚札、スキャナー、モバイル端末、カメラ、および一部のPOSコンポーネントは、場所固有のプロセスではなく、ソフトウェアプラットフォームを通じて管理されることが増えています。投資家とテクノロジープロバイダーは、ソフトウェアサブスクリプション、デバイス管理、分析、保守、およびサイバーセキュリティサービスに基づく継続的な収益モデルをターゲットにすることができます。この機会は、大規模なネットワークと標準化されたテクノロジー環境を持つ小売業者の間で最も強力です。サプライヤーは、拡張性を向上させ、複数拠点展開の複雑さを軽減するために、オープンなアプリケーションプログラミングインターフェイス、リモート診断、ロールベースのアクセス、セキュアなファームウェア管理、およびエンタープライズプラットフォームとの統合を優先する必要があります。
新興小売市場向けローカライズされた自動化ソリューション
新興小売市場は、地域の店舗形態、労働構造、決済システム、インフラ条件に合わせて設計されたモジュール型自動化の機会を提供します。サプライヤーは、成熟市場での高コストな導入を模倣するのではなく、小売業者の拡大に合わせて拡張可能なコンパクトなPOSシステム、モバイルスキャン、電子棚札、在庫管理ツール、ターゲットを絞った倉庫自動化を開発できます。このアプローチにより、初期投資額を削減しながら、より広範な自動化への道筋を築くことができます。インド、東南アジア、ラテンアメリカ、および一部の中東市場は、組織化された小売業とデジタルコマースがそれぞれ異なる出発点から拡大しているため、大きな可能性を秘めています。テクノロジープロバイダーは、地域のシステムインテグレーターや小売業者とパートナーシップを構築し、ソリューションを地域の要件に合わせて調整できます。柔軟な資金調達、マネージドサービス、段階的な導入モデルにより、自動化予算が限られている事業者にとっての導入障壁をさらに低減できます。
よくある質問

Naveenは、カスタム、シンジケート、コンサルティングの各プロジェクトにおいて9年以上の実績を持つ、経験豊富な市場調査およびコンサルティングのプロフェッショナルです。現在はアソシエイトバイスプレジデントを務め、プロジェクトバリューチェーン全体にわたるステークホルダー管理を成功させ、100件以上の調査レポートと30件以上のコンサルティング案件を執筆しています。産業および政府機関のプロジェクトに幅広く携わり、クライアントの成功とデータに基づく意思決定に大きく貢献しています。
Naveenは、カルナータカ州VTUで電子通信工学の学位を取得し、マニパル大学でマーケティング&オペレーションズのMBAを取得しています。IEEEの会員として9年間活動し、会議や技術シンポジウムへの参加、セクションレベルおよび地域レベルでのボランティア活動に積極的に取り組んでいます。現職以前は、IndustryARCでアソシエイト戦略コンサルタント、Hewlett Packard(HP Global)で産業用サーバーコンサルタントを務めていました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -