
Markt für RF Test Ausrüstung: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognose für HF-Testgeräte (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumspotenzialanalyse. Berichtsabdeckung: Nach Typ (Oszilloskope, Spektrumanalysatoren, Signalverbinder, Netzwerkanalysatoren und Sonstige), Bauform (Rackmontage, Tischgeräte, tragbare Geräte und modulare Geräte), Frequenzbereich (über 6 GHz, 1 bis 6 GHz und unter 1 GHz), Endnutzer (Unterhaltungselektronik, IT & Telekommunikation, Industrie, Automobilindustrie, Forschung und Entwicklung, Luft- und Raumfahrt sowie Gesundheitswesen) und Region
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00003157
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 17, 2026


Marktgröße 2025
3,33 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
6,64 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
7,97 %
Wachstumsrate
Adressierbarer Markt
44,84 Mrd. US-Dollar
(2026–2034)
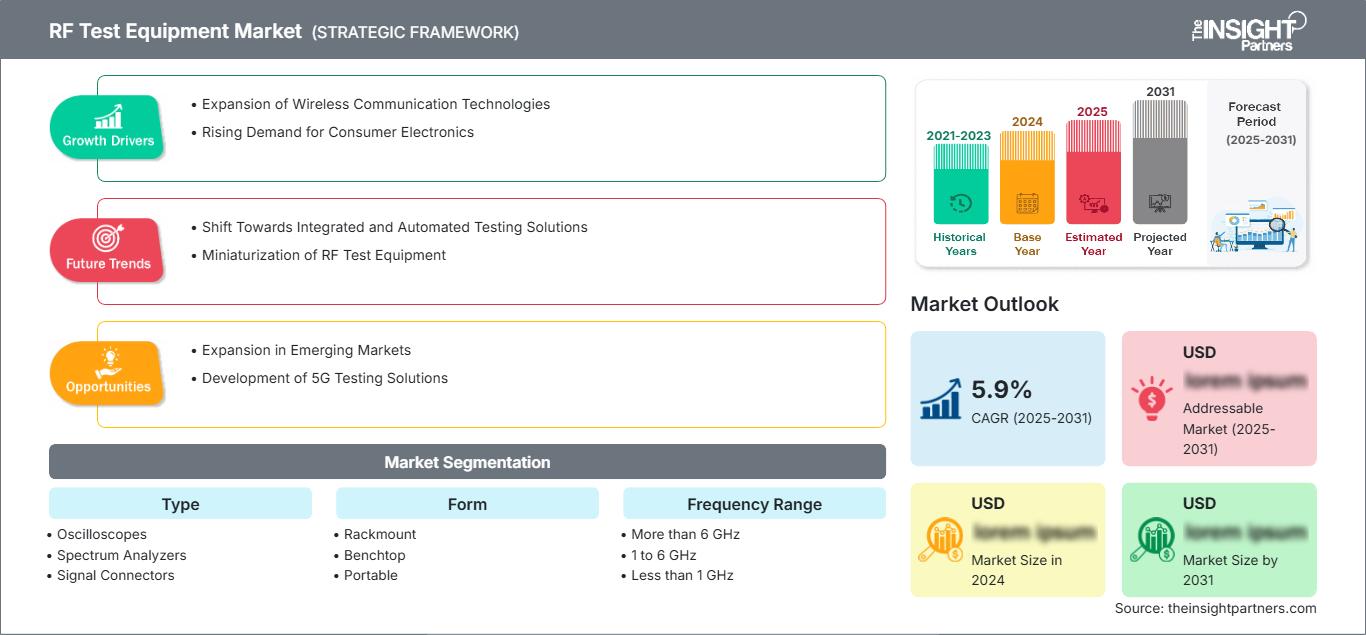
Der Markt für HF-Testgeräte befindet sich an der Schnittstelle von drahtloser Konnektivität, Halbleitervalidierung, Automobilelektronik, Industrieautomation und Luft- und Raumfahrtsystemen. Der Marktwert wurde 2025 auf 3,33 Milliarden US-Dollar geschätzt und soll bis 2034 auf 6,64 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,97 % im Zeitraum 2026–2034 entspricht. Die Nachfrage wird zunehmend durch größere Bandbreiten, höhere Betriebsfrequenzen, automatisierte Messungen und komplexere elektronische Architekturen bestimmt.
In Nordamerika wird der Markt für HF-Testgeräte voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,2–8,1 % wachsen. Dieses strukturelle Wachstum wird durch anhaltende Investitionen in die Halbleiter- und Luft- und Raumfahrtindustrie, die Modernisierung der 5G-Infrastruktur, Programme für Verteidigungselektronik und die Nachfrage nach automatisierter Validierung gestützt. Die Region profitiert zudem von etablierten Forschungs- und Entwicklungsökosystemen und der starken Verbreitung modularer Instrumente für Hochfrequenz- und Mehrkanaltests.
Marktanalyse und Einblicke für HF-Testgeräte
- Nordamerika: Es wird geschätzt, dass die Region im Jahr 2025 einen Marktanteil von 29–33 % halten und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,2–8,1 % wachsen wird, unterstützt durch die Testanforderungen der Halbleiter-, Verteidigungs-, Telekommunikations- und Automobilelektronikbranche.
- USA: Die USA stellen schätzungsweise 78–82 % des nordamerikanischen Marktes im Jahr 2025 dar und werden voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,3–8,2 % wachsen, angeführt von den Bereichen Luft- und Raumfahrt, Halbleiter und Kommunikationstests.
- Europa: Der Anteil Europas wird im Jahr 2025 auf 22–26 % geschätzt, was einem jährlichen Wachstum von 6,7–7,6 % entspricht. Deutschland, Großbritannien, Frankreich und Italien werden dabei von der Forschung in den Bereichen Automobilelektronik, industrielle Automatisierung, Luft- und Raumfahrt sowie Kommunikation unterstützt.
- Asien-Pazifik: Es wird geschätzt, dass der Anteil des asiatisch-pazifischen Raums im Jahr 2025 bei 31–35 % liegen und mit einer durchschnittlichen jährlichen Wachstumsrate von 8,3–9,2 % wachsen wird. Angeführt wird diese Entwicklung von China, Japan, Südkorea, Taiwan und Indien durch die Expansion der Elektronikfertigung und der Telekommunikation.
- Größtes Segment: Oszilloskope werden im Jahr 2025 schätzungsweise einen Marktanteil von 30–34 % halten, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,1–8,0 % zwischen 2026 und 2034, was die breite Akzeptanz in der Elektronikentwicklung und -produktion widerspiegelt.
- Segment mit hohem Wachstumspotenzial: Für Geräte mit einer Frequenz von mehr als 6 GHz wird im Jahr 2025 ein Marktanteil von 24–28 % erwartet, und es wird ein jährliches Wachstum von 9,0–10,0 % bis 2034 prognostiziert.
- Detaillierte Analyse der wichtigsten Unternehmen: Schneider Electric SE, Honeywell International Inc., ABB Ltd, Siemens AG, Legrand SA, Ingersoll Rand Inc., Qualcomm Incorporated, AlSense, Near Pte. Ltd., Assisted Living Technologies Inc.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Der Markt für HF-Testgeräte hat sich von eigenständigen Messgeräten hin zu softwarebasierten Plattformen mit hoher Bandbreite entwickelt, die mehrere Messfunktionen synchronisieren können. Oszilloskope, Spektrumanalysatoren und Netzwerkanalysatoren verfügen zunehmend über automatisierte Funktionen, während modulare Designs eine skalierbare Kanalanzahl ermöglichen. Direkte HF-Abtastung, Vektoranalyse, erweiterter Dynamikbereich und verbesserte Kalibrierung verändern Labore und Produktionsstätten grundlegend. Diese Fortschritte erlauben es Ingenieuren, komplexere drahtlose, automobile und Halbleiterbauelemente zu analysieren, ohne die Testausrüstung entsprechend erweitern zu müssen.
Im Prognosezeitraum werden Investitionen voraussichtlich in tragbare und modulare Geräte, Hochfrequenzanalyse und softwaredefinierte Messtechnik fließen. Produktionsstätten für fortschrittliche Elektronik in Indien und Südostasien dürften die Verbreitung dieser Technologien ebenso fördern wie fortschrittliche Automobilelektronik und Satellitenkommunikation. Drahtlose Koexistenz, elektromagnetische Verträglichkeit und sicherheitskritische Elektronik werden zusätzliche Anforderungen an die behördlichen Prüfungen stellen.
Umfang des Marktberichts zu HF-Testgeräten
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 3,33 Milliarden US-Dollar |
| Marktgröße bis 2034 | 6,64 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 7,97 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für HF-Testgeräte
Das Nachfragewachstum wird durch den steigenden Elektronikanteil in Fahrzeugen, den kontinuierlichen Ausbau der drahtlosen Infrastruktur und die kürzeren Produktzyklen von Halbleitern verstärkt. Der Markt für HF-Testgeräte wird insbesondere durch die Anforderungen an reproduzierbare Messungen von Signalintegrität, Modulationsqualität, Spektrumsauslastung, Leistung und Netzwerkparametern beeinflusst. Die Lieferkette umfasst Gerätehersteller, Kalibrierinstitute, Softwareunternehmen, Halbleiterhersteller, Auftragsfertiger, Telekommunikationsunternehmen, Universitäten und Zertifizierungslabore.
Die Faktoren in der Lieferkette verlagern sich zunehmend hin zu Plattformen, die Hardware und Messsoftware/Automatisierung integrieren. Tischgeräte bleiben für den Einsatz in Ingenieurlaboren relevant, modulare Systeme gewinnen jedoch an Bedeutung, wenn die Synchronisierung mehrerer Kanäle und programmierter Testsequenzen erforderlich ist. Die Verfügbarkeit von Komponenten, präzisen HF-Steckverbindern, Kalibriernormalen, Frequenznormalen und Hochgeschwindigkeitswandlern ist weiterhin von entscheidender Bedeutung. Gerätehersteller konkurrieren zunehmend über Leistung, Software und Serviceleistungen zusätzlich zu den Hardware-Spezifikationen.
Die Wettbewerbspositionierung ist fragmentiert und umfasst breit gefächerte Konzerne der Industrieautomation, spezialisierte Elektroniklieferanten und Kommunikationstechnologieunternehmen. Die Marktanalyse für HF-Testgeräte zeigt, dass Anbieter mit Software-Expertise die Kundenbindung stärken können, indem sie ihre Geräte in automatisierte Charakterisierungs- und Produktionsprozesse integrieren. Schneider Electric SE, Honeywell International Inc., ABB Ltd und Siemens AG verfügen über umfangreiche Branchenbeziehungen, während Qualcomm Incorporated tiefgreifende Expertise im Bereich drahtloser Technologien einbringt.
Strategische Investitionen verlagern sich zunehmend in höherfrequente Messtechnik, automatisierte Testverfahren und anwendungsspezifische Plattformen. Legrand SA und Ingersoll Rand Inc. verfügen über breitere Industrieportfolios, während AlSense, Near Pte. Ltd. und Assisted Living Technologies Inc. spezialisiertere oder angrenzende Technologien repräsentieren. Die Wettbewerbslandschaft bleibt daher vielfältig, wobei die Differenzierung maßgeblich von Anwendungsrelevanz, technischer Unterstützung, Kalibrierfähigkeit, Softwareintegration und geografischer Serviceabdeckung abhängt.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für HF-Testgeräte: Strategische Einblicke
Regionale Einblicke
Markt für HF-Testgeräte in Nordamerika
Nordamerika wird Schätzungen zufolge im Jahr 2025 29–33 % des weltweiten Umsatzes im Markt für HF-Testgeräte ausmachen und bis 2034 voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,2–8,1 % wachsen. Die USA dominieren die regionale Nachfrage, da dort ein Bedarf an Charakterisierung für Halbleiterdesign, Luft- und Raumfahrtelektronik, Verteidigungskommunikation, Automobilelektronik und drahtlose Infrastrukturen besteht. Kanada trägt durch Forschung in den Bereichen Telekommunikation, Luft- und Raumfahrt sowie fortgeschrittene Elektronik zum Markt bei. Die Region verfügt über eine gute Laborinfrastruktur zur Unterstützung fortschrittlicher Tisch- und Modulsysteme.
Die Modernisierung der Verteidigungsinfrastruktur und die zunehmende Komplexität drahtloser Systeme treiben die regionale Nachfrage ebenfalls an. Hochfrequenztests, Automatisierung, elektromagnetische Verträglichkeit und die Validierung von Halbleitern sind weiterhin wichtige Beschaffungsbereiche. US-amerikanische Technologieunternehmen und Forschungseinrichtungen bilden einen etablierten Kundenstamm für solche Instrumente, während Hersteller Systeme suchen, die sowohl von der Laborvalidierung als auch von Produktionstests überführt werden können.
US-Markt für HF-Testgeräte
Schätzungen zufolge werden die USA im Jahr 2025 78–82 % des Umsatzes im nordamerikanischen Markt für HF-Testgeräte generieren und bis 2034 voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,3–8,2 % wachsen. Die Nachfrage konzentriert sich auf Halbleiterdesign, Telekommunikation, Luft- und Raumfahrt, Automobilelektronik und fortgeschrittene Forschung. Wichtige Technologie-Ökosysteme gewährleisten die kontinuierliche Beschaffung von Spektrumanalysatoren, Oszilloskopen, Netzwerkanalysatoren, Signalgeneratoren und modularen Plattformen.
Anwendungstrends rücken zunehmend die automatisierte drahtlose Validierung, Hochgeschwindigkeitselektronik, Radar, Satellitenkommunikation und Halbleitercharakterisierung in den Fokus. Unternehmen mit einem breiten Industrie- oder Elektronikportfolio können sich durch integrierte Lösungen beteiligen, wobei spezialisierte Instrumente für Präzisionsmessungen weiterhin unerlässlich sind. Die USA profitieren zudem von umfangreichen Forschungsaktivitäten an Universitäten und in staatlichen Einrichtungen, die die Nachfrage nach flexibler Laborausrüstung und höherfrequenten Messmöglichkeiten stützen.
Europäischer Markt für HF-Testgeräte
Europa wird Schätzungen zufolge im Jahr 2025 einen Marktanteil von 22–26 % am Markt für HF-Testgeräte halten und bis 2034 voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,7–7,6 % wachsen. Deutschland ist das führende Land, gestützt durch Automobilelektronik, industrielle Automatisierung, Halbleiterforschung und fortschrittliche Fertigung. Großbritannien trägt durch Luft- und Raumfahrt, Verteidigung, Telekommunikation und universitäre Forschung bei, während Frankreich von Luft- und Raumfahrt, Verteidigungselektronik und Kommunikationstechnik profitiert.
Die deutsche Nachfrage wird maßgeblich von Anwendungen in der Radartechnologie, vernetzten Fahrzeugen, industrieller Steuerungstechnik und der Halbleiterentwicklung abhängen. Deutsche Unternehmen stellen zunehmend höhere Anforderungen an schnelle Schnittstellenmessungen, drahtlose Systeme und die Qualitätssicherung im Produktionsprozess. Die hochentwickelte industrielle Basis des Landes gewährleistet einen reproduzierbaren Bedarf an Kalibrierung, automatisierten Testsystemen und modularen Messgeräten.
Zusätzliche Nachfragequellen könnten aus Frankreich, Italien und Spanien über die Branchen Luft- und Raumfahrt, Automobil, Industrieelektronik, Telekommunikation und Forschung kommen. Der zunehmende Einfluss auf das europäische Beschaffungswesen ist auf Energieeinsparung, Sicherheit, Interoperabilität und Compliance-Aspekte zurückzuführen. Der Markt dürfte weiterhin vielfältig bleiben, wobei Deutschland eine führende Rolle einnimmt und Großbritannien seine strategische Bedeutung für Anwendungen in den Bereichen Luft- und Raumfahrt, Verteidigung und Kommunikation behält.
APAC-Markt für HF-Testgeräte
Der asiatisch-pazifische Raum (APAC) wird voraussichtlich 31–35 % des Umsatzes im Markt für HF-Testgeräte im Jahr 2025 ausmachen und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,3–9,2 % wachsen. China ist der führende Marktführer in der Region, gefolgt von Japan und Südkorea. Indien und Australien tragen durch Telekommunikation, Verteidigung, Elektronikfertigung, Halbleiterinitiativen und Forschungsprogramme zum Wachstum bei. Der Ausbau der Produktionskapazitäten unterstützt die nachhaltige Einführung der Messgeräte.
Chinas Elektronik-Ökosystem generiert eine erhebliche Nachfrage nach Produktions- und Prüfanlagen, während Japan und Südkorea den Fokus auf Halbleiter-, Automobil- und Kommunikationsanwendungen legen. Indien baut seine Kompetenzen im Halbleiter- und Elektronikbereich aus, Australien leistet seinen Beitrag durch Verteidigung, Telekommunikation und Forschung. Industriepolitik, Lokalisierungsprogramme sowie Investitionen in 5G und fortschrittliche Konnektivität dürften die regionale Nachfrage stärken.
Markt für HF-Testgeräte im Nahen Osten und Afrika
Der Markt für HF-Testgeräte im Nahen Osten und in Afrika bietet zwar ein kleineres regionales Potenzial, wird aber voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,8–6,8 % wachsen. Saudi-Arabien ist führend in der regionalen Nachfrage, gefolgt von den Vereinigten Arabischen Emiraten und Südafrika. Telekommunikationsmodernisierung, intelligente Infrastruktur, Verteidigungselektronik, Digitalisierung des Energiesektors und industrielle Automatisierung schaffen wiederkehrende Testanforderungen für Kommunikations- und Elektroniksysteme.
Saudi-Arabien und die Vereinigten Arabischen Emirate investieren in digitale Infrastruktur und fortschrittliche Kommunikationstechnologien, während Südafrika eine stärkere Forschungs- und Industriebasis bietet. Der Rest der MEA-Region bleibt weiterhin abhängig vom Ausbau der Telekommunikation, der Energieversorgung und der Modernisierung der Infrastruktur. Die Nachfrage dürfte zunehmend tragbare und automatisierte Systeme begünstigen, die Feldvalidierungen ebenso wie zentrale Labortests ermöglichen.
Segmentierungsanalyse
Typ
Das Segment „Typ“ wird voraussichtlich von 2026 bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,1–8,0 % wachsen. Oszilloskope bleiben unverzichtbar für Zeitbereichs- und Mixed-Signal-Messungen, während Spektrum- und Netzwerkanalysatoren die zunehmend anspruchsvolle HF-Charakterisierung ermöglichen. Die Integration von Software, Automatisierung und größeren Bandbreiten dürfte kontinuierliche Austausch- und Modernisierungszyklen in Laboren und Produktionsstätten unterstützen. Der Markt für HF-Testgeräte profitiert weiterhin von der steigenden Nachfrage nach fortschrittlichen Mess- und Validierungslösungen in den Bereichen drahtlose Kommunikation, Luft- und Raumfahrt, Verteidigung, Halbleiter und Elektronikfertigung.
- Oszilloskope: Sie werden häufig für Wellenform-, Zeit-, Signalintegritäts- und Mixed-Signal-Analysen eingesetzt und sind nach wie vor von strategischer Bedeutung für die Elektronikentwicklung, Automobilsysteme, Halbleitervalidierung und die Fehlersuche in der Produktion.
- Spektrumanalysatoren: Die zunehmende Komplexität drahtloser Systeme verstärkt die Nachfrage nach Instrumenten, die in der Lage sind, Störungen zu erkennen, Emissionen zu messen, Modulationen zu analysieren und Breitbandsignale in modernen Kommunikationssystemen zu charakterisieren.
- Signalanschlüsse: Präzise Verbindungen sind nach wie vor unerlässlich für die Aufrechterhaltung der Messgenauigkeit, insbesondere dort, wo hochfrequente Signale, wiederholte Testzyklen und strenge Kalibrierungsanforderungen die Empfindlichkeit gegenüber Einfügungsdämpfung und mechanischen Abweichungen erhöhen.
- Netzwerkanalysatoren: Vektornetzwerkanalysatoren gewinnen zunehmend an Bedeutung für die Charakterisierung von Antennen, Filtern, HF-Frontends und Mikrowellenkomponenten, da sich Ingenieure in Richtung höherer Frequenzen und größerer Betriebsbandbreiten bewegen.
Bilden
Für das Segment „Bauform“ wird im Zeitraum 2026–2034 ein jährliches Wachstum von 7,4–8,3 % prognostiziert. Tischgeräte behalten ihre starke Relevanz im Laborbereich, während modulare und tragbare Architekturen für die automatisierte Produktion, den Feldeinsatz und beengte Umgebungen geeignet sind. Die Wahl der Bauform hängt zunehmend von Kanaldichte, Portabilität, Softwareintegration, Synchronisation und Messdurchsatz ab. Der Markt für HF-Testgeräte profitiert von der steigenden Nachfrage nach flexiblen und anwendungsspezifischen Gerätearchitekturen in Forschung, Fertigung und Feldtests.
- Rackmount: Rackmount-Systeme sind nach wie vor wichtig für Produktionsumgebungen, die eine standardisierte Installation, zentrale Steuerung, Wärmemanagement und wiederholbare Integration in die automatisierte Fertigungsinfrastruktur erfordern.
- Tischgeräte: Tischgeräte sind nach wie vor ein Eckpfeiler von Ingenieurlaboren, da sie Messfähigkeit, Zugänglichkeit und Konfigurationsflexibilität für Entwicklung, Fehlersuche, Charakterisierung und Konformitätsprüfung vereinen.
- Tragbar: Tragbare Systeme dienen Außendiensttechnikern und Wartungsteams, die Spektrum-, Interferenz- und Funkmessungen außerhalb kontrollierter Labore benötigen, insbesondere im Bereich der Telekommunikationsinfrastruktur und verteilter Industrieanlagen.
- Modular: Modulare Systeme bieten skalierbare Kanalkonfigurationen, Synchronisierung und Softwaresteuerung und sind daher strategisch relevant für automatisierte Testumgebungen und die Charakterisierung komplexer Multi-Geräte-Systeme.
Frequenzbereich
Das Segment Frequenzbereich wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,2–9,1 % wachsen. Die Nachfrage verlagert sich hin zu größeren Bandbreiten und höherfrequenten Messungen, da drahtlose, Radar-, Satelliten- und Automobilanwendungen immer komplexer werden. Instrumente, die skalierbare Frequenzerweiterungen unterstützen, können mehrere Entwicklungszyklen abdecken und den Druck auf den Geräteaustausch verringern.
- Mehr als 6 GHz: Hochfrequenzgeräte profitieren vom Ausbau von 5G, der Radarentwicklung, der Satellitenkommunikation, der Wi-Fi-Evolution und der aufkommenden 6G-Forschung, die eine größere Bandbreite und eine zunehmend präzise HF-Charakterisierung erfordert.
- 1 bis 6 GHz: Dieser Frequenzbereich ist nach wie vor zentral für die gängigen Tests von Mobilfunk-, WLAN-, industriellen Drahtlos- und Unterhaltungselektronikanwendungen und deckt eine beträchtliche Nachfrage in der installierten Basis für Entwicklungs-, Zertifizierungs- und Fertigungsanwendungen ab.
- Unter 1 GHz: Sub-GHz-Geräte bleiben relevant für industrielle drahtlose Kommunikation, IoT, Rundfunk, Versorgungsunternehmen und Niederfrequenzanwendungen, bei denen die Ausbreitung über große Entfernungen und die Einhaltung des Frequenzspektrums wichtig sind.
Endbenutzer
Das Endkundensegment wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,5–8,5 % wachsen. Unterhaltungselektronik sowie IT und Telekommunikation bleiben die Hauptabnehmer, während die Automobil-, Luft- und Raumfahrt-, Verteidigungs-, Industrie- und Forschungsbranche zunehmend fortschrittliche HF-Charakterisierung benötigen. Der Markt für HF-Testgeräte erweitert sich daher, da Elektronik in immer mehr physische Systeme integriert wird.
- Unterhaltungselektronik: Die Entwicklung von Smartphones, Wearables, WLAN-, Bluetooth- und vernetzten Geräten erfordert wiederholbare HF-Validierung, Interoperabilitätstests und Produktionscharakterisierung über kompakte Gerätearchitekturen hinweg.
- IT & Telekommunikation: Netzwerkinfrastruktur, drahtlose Geräte, Datenkonnektivität und neue nicht-terrestrische Systeme erfordern spektrum-, signal- und protokollbezogene Messungen in allen Entwicklungs- und Einsatzphasen.
- Industrie: Industrieautomation, vernetzte Maschinen, Sensoren und private drahtlose Netzwerke schaffen einen Bedarf an zuverlässiger HF-Charakterisierung und Feldvalidierung in zunehmend vernetzten Produktionsumgebungen.
- Automobilindustrie: Vernetzte Fahrzeuge, Radar, V2X, Infotainment und elektronische Steuerungssysteme erhöhen den Bedarf an HF-Validierung während der gesamten Fahrzeugentwicklung und Komponentenqualifizierung.
- Forschung und Entwicklung: Universitäten, Labore und Forschungszentren von Unternehmen benötigen flexible Instrumente, die experimentelle Architekturen, neue Frequenzen und fortschrittliche Kommunikationsforschung unterstützen können.
- Luft- und Raumfahrt sowie Verteidigung: Radar, elektronische Kriegsführung, Satellitenkommunikation, Avionik und sichere Kommunikationssysteme erfordern präzise Tests über anspruchsvolle Frequenzbereiche und herausfordernde Umgebungsbedingungen hinweg.
- Gesundheitswesen: Drahtlose medizinische Geräte, Überwachungsgeräte, Bildgebungssysteme und vernetzte Infrastrukturen im Gesundheitswesen erfordern kontrollierte HF-Tests, um Zuverlässigkeit, Interoperabilität und die Einhaltung gesetzlicher Vorschriften zu gewährleisten.
Momentaufnahme der Chancen
|
Endbenutzer |
Umsatzbeitrag (Hoch/Mittel/Niedrig) |
Trend-Tag (MAX. 2 Wörter) |
Adoptionsphase |
|
Unterhaltungselektronik |
Hoch |
Drahtlose Validierung |
Reifen |
|
IT & Telekommunikation |
Hoch |
5G-Test |
Reifen |
|
Industrie |
Medium |
Privates drahtloses Netzwerk |
Skalierung |
|
Automobil |
Hoch |
Radarvalidierung |
Skalierung |
|
Forschung und Entwicklung |
Medium |
6G-Forschung |
Skalierung |
|
Luft- und Raumfahrt sowie Verteidigung |
Medium |
Radarprüfung |
Skalierung |
|
Gesundheitspflege |
Niedrig |
Medizinische drahtlose Kommunikation |
Aufkommen |
Wachstumstreiber und Wirkungsanalyse des Marktes für HF-Testgeräte
Ausbau von drahtlosen Hochbandbreitentechnologien
Die zunehmende Bandbreitennutzung und die Komplexität der modulierten Signale stellen höhere Anforderungen an Messgeräte. Ingenieure müssen Signalqualität, Fehlervektormagnitude, Phasenrauschen, Störaussendungen und Koexistenz bei größeren Bandbreiten messen. Dies führt zu einem erhöhten Bedarf an Spektrumanalysatoren, Oszilloskopen und Vektormessgeräten, die höhere Frequenzen und Datenmengen verarbeiten können. Fortschritte bei WLAN, Mobilfunk der nächsten Generation, Radar und Satellitenkommunikation erweitern das Anwendungsgebiet, in dem fortschrittliche HF-Tests erforderlich sind. Daraus resultiert der Trend zu Instrumenten mit schnellerer Datenerfassung, erweiterten Analysefunktionen und automatisierten Abläufen. Instrumente, die Hardware und Software speziell für eine Anwendung kombinieren, gewinnen an Bedeutung, da sie schnellere und reproduzierbare Messungen ermöglichen.
Zunehmender Elektronikanteil in Automobilplattformen
Fahrzeugarchitekturen entwickeln sich hin zur Integration von Konnektivität, Radar, drahtloser Diagnose, Infotainment, V2X-Kommunikation und diversen elektronischen Steuerungssystemen. Jedes dieser Systeme stellt Validierungsherausforderungen hinsichtlich elektromagnetischer Verträglichkeit, HF-Performance, Signalintegrität und Interoperabilität dar. Dies führt zu einem erweiterten Testbedarf, nicht nur in der Entwicklungsphase, sondern auch für die Systemintegration und Qualitätssicherung während der Fertigung. Fahrzeughersteller und -zulieferer benötigen Werkzeuge, die konsistente Tests über verschiedene Entwicklungsphasen hinweg ermöglichen, ohne dass Testzyklen unterbrochen werden. Dieser Faktor treibt den Einsatz automatisierter Testvorrichtungen, softwaregesteuerter Instrumentensteuerung und synchronisierter Messungen voran. Da Fahrzeugplattformen zunehmend softwaredefiniert werden, ist es notwendig, die Testdaten über verschiedene Lebenszyklusphasen hinweg zu erfassen, zu korrelieren und zu speichern.
Zunehmende Komplexität in der Halbleiter- und Elektronikfertigung
Neue Generationen von Halbleitertechnologien erfordern aufgrund der höheren Transistordichte, der höheren Geschwindigkeiten, der heterogenen Integration und der Hochfrequenzen, die zusätzliche Leistungsschwankungen verursachen, eine komplexere Charakterisierung. Halbleiterhersteller und Elektronikgerätehersteller müssen die Validierung ihrer Geräte durch Temperatur-, Spannungs-, Frequenz- und Signalmessungen sicherstellen und gleichzeitig den Produktionsdurchsatz gewährleisten. Daher besteht Bedarf an automatisierten Testsystemen, die sich durch Genauigkeit, Wiederholbarkeit der Messungen und eine skalierbare Kanalanzahl auszeichnen. Die Auswirkungen zeigen sich im gesamten Auswahlprozess der Testsysteme, da Hersteller neben dem Preis auch den Zeitaufwand für Tests, die Softwarekompatibilität, die Kalibrierung und die Wartung berücksichtigen. Die zunehmende Komplexität führt zu einer besseren Zusammenarbeit zwischen Herstellern von Messgeräten, Halbleiterdesignern und Fertigungsunternehmen.
Markt für HF-Testgeräte: Zukunftstrends
Softwaredefinierte und KI-gestützte Messworkflows
Die Trends im Markt für HF-Testgeräte deuten zunehmend auf softwaredefinierte Messtechnik hin, bei der die Messhardware zur konfigurierbaren Grundlage für vielfältige Anwendungen wird. In zukünftigen Systemen können Anomalien mithilfe von maschinellem Lernen erkannt werden. Dies automatisiert Messungen, klassifiziert Signale und analysiert die Ergebnisse. Anstatt separate Messgeräte zu verwenden, können Ingenieure Softwareumgebungen nutzen, um die Synchronisierung der Messprozesse zu steuern. Durch die Erstellung digitaler Zwillinge und virtueller Testumgebungen lassen sich zudem physische Versuche einsparen, da das erwartete Verhalten vor den Tests im Labor modelliert werden kann. Dieser Prozess führt zu einer effizienteren Nutzung teurer Messgeräte und einer Reduzierung sich wiederholender manueller Aufgaben. KI-gestützte Prozesse können sich in der Produktion als sehr hilfreich erweisen, wenn Ingenieure Abweichungen erkennen müssen, aber dennoch menschliche Entscheidungen treffen müssen.
Hochfrequente Instrumentierung für neue Konnektivitätstechnologien
Die zukünftige Nachfrage wird sich zunehmend über die herkömmlichen Mobilfunkfrequenzen hinaus erstrecken, da die 6G-Forschung, fortschrittliche Radarsysteme, Satellitenkommunikation, Sensorik und Hochgeschwindigkeitsverbindungen auf höhere Frequenzen umstellen. Messplattformen benötigen daher eine größere momentane Bandbreite, geringeres Phasenrauschen, einen verbesserten Dynamikbereich und ausgefeiltere Kalibriermethoden. Frequenzerweiterungstechnologien ermöglichen es, bestehende Instrumentenarchitekturen auf neue Frequenzbänder auszuweiten, ohne dass die gesamte Ausrüstung ausgetauscht werden muss. Dies fördert die Investitionsflexibilität von Forschungseinrichtungen und Herstellern, die über verschiedene Technologiegenerationen hinweg tätig sind. Der Übergang erhöht zudem die Bedeutung hochwertiger Sonden, Steckverbinder, Kabel und Referenzstandards, da die Messunsicherheit bei höheren Frequenzen schwieriger zu kontrollieren ist. Anbieter, die komplette Messsysteme bereitstellen können, gewinnen daher an Bedeutung, da Kunden von der Signalgenerierung bis zur finalen Charakterisierung eine konsistente Leistung erwarten.
Marktchancen für HF-Testgeräte
Ausbau der Testinfrastruktur in aufstrebenden Elektronikzentren
Neue Elektronikfertigungszentren bieten Anbietern die Chance, lokale Kompetenzen in den Bereichen Anwendungsentwicklung, Kalibrierung und Service aufzubauen. Indien, Südostasien und ausgewählte Volkswirtschaften des Nahen Ostens steigern ihre Elektronikproduktion und investieren verstärkt in digitale Infrastruktur, wodurch neue Anforderungen an Entwicklung und Produktionsvalidierung entstehen. Anbieter können diese Märkte mit modularen Systemen, tragbaren Messgeräten, Schulungsprogrammen und regionalen Servicezentren bedienen, anstatt sich ausschließlich auf kostenintensive, zentralisierte Laboreinrichtungen zu verlassen. Prognosen für den Markt für HF-Testgeräte deuten darauf hin, dass die geografisch verteilte Elektronikproduktion Kunden dazu anregen wird, Testplattformen über mehrere Standorte hinweg zu standardisieren. Anbieter, die einheitliche Softwareumgebungen und austauschbare Messgeräte bereitstellen, können die Mitarbeiterschulung und den Datenvergleich vereinfachen. Solche Strategien können zudem wiederkehrende Einnahmen aus Kalibrierung, Software-Upgrades, Wartung und anwendungsspezifischen Modulen generieren.
Integrierte Testplattformen für Automobil- und Verteidigungselektronik
Eine zweite Chance bieten integrierte Plattformen, die HF-, Digital-, Leistungs- und Umweltmessungen in koordinierten Testabläufen vereinen. Automobilradar, vernetzte Fahrzeuge, Luft- und Raumfahrtsysteme sowie Verteidigungselektronik enthalten zunehmend mehrere interagierende Technologien, wodurch isolierte Messprozesse ineffizient werden. Gerätehersteller können synchronisierte Architekturen entwickeln, die den Aufwand für Vorrichtungswechsel reduzieren, die Messsequenzierung automatisieren und die Rückverfolgbarkeit der Ergebnisse über alle Entwicklungsteams hinweg gewährleisten. Diese Chance ist besonders relevant für Unternehmen, die kürzere Entwicklungszyklen anstreben und gleichzeitig strenge Qualitätskontrollen beibehalten möchten. Plattformen, die sowohl die Charakterisierung im Labor als auch den Produktionseinsatz unterstützen, können die Kundenbeziehungen stärken, da die Messmethoden während der Markteinführung konsistent bleiben. Die Integration mit unternehmensweiten Datensystemen kann die Rückverfolgbarkeit weiter verbessern und Herstellern ermöglichen, Testergebnisse mit Qualitätsmanagement, Fehleranalyse und Lebenszyklus-Engineering-Prozessen zu verknüpfen.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -