
Mercato delle apparecchiature di test RF: dimensioni, quota e previsioni 2034
Dimensioni e previsioni del mercato delle apparecchiature di test RF (2021-2034), quota globale e regionale, trend e analisi delle opportunità di crescita. Copertura del rapporto: per tipo (oscilloscopi, analizzatori di spettro, connettori di segnale, analizzatori di rete e altri), forma (rackmount, da banco, portatile e modulare), intervallo di frequenza (oltre 6 GHz, da 1 a 6 GHz e inferiore a 1 GHz), utente finale (elettronica di consumo, IT e telecomunicazioni, industria, automotive, ricerca e sviluppo, aerospaziale e difesa e sanità) e area geografica.
- Stato : Dati rilasciati
- Codice del report : TIPRE00003157
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 17, 2026


Dimensioni del mercato nel 2025
3,33 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
6,64 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
7,97 %
Tasso di crescita
Mercato di riferimento
44,84 miliardi di dollari USA
(2026-2034)
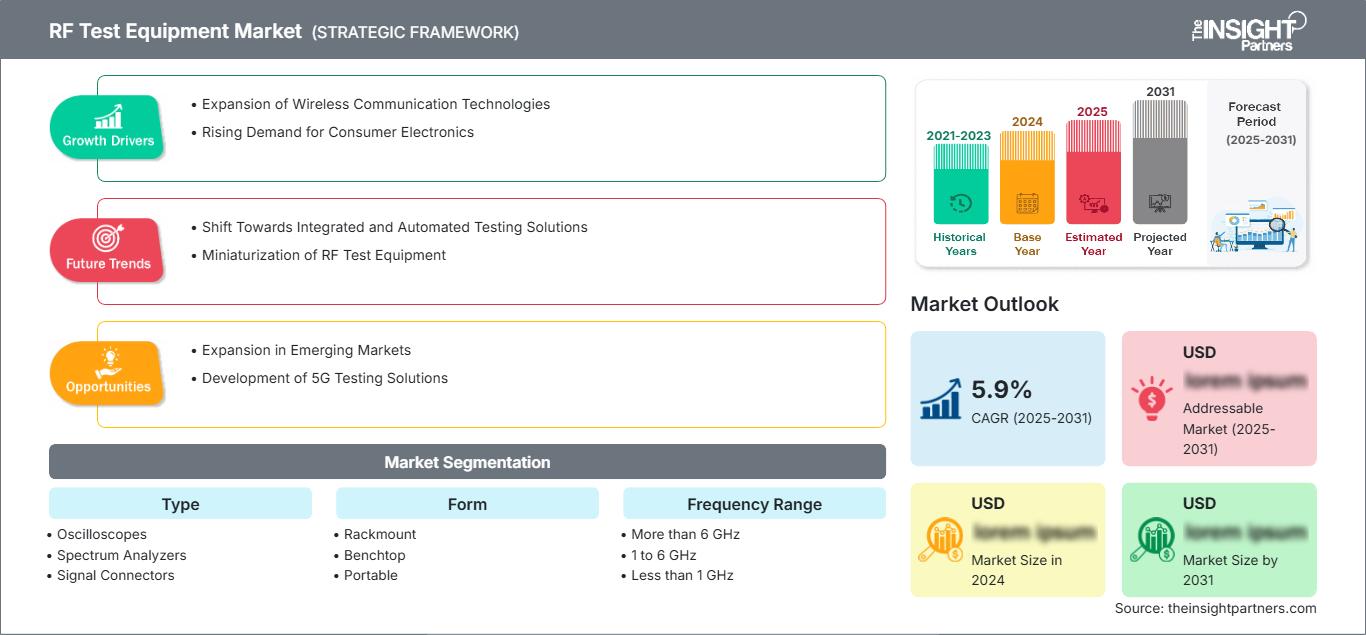
Il mercato delle apparecchiature di test RF si colloca all'intersezione tra connettività wireless, validazione dei semiconduttori, elettronica automobilistica, automazione industriale e sistemi aerospaziali. Il mercato, valutato a 3,33 miliardi di dollari nel 2025, dovrebbe raggiungere i 6,64 miliardi di dollari entro il 2034, con un tasso di crescita annuo composto (CAGR) del 7,97% nel periodo 2026-2034. La domanda è sempre più influenzata da larghezze di banda maggiori, frequenze operative più elevate, misurazioni automatizzate e architetture elettroniche più complesse.
In tutto il Nord America, si prevede che il mercato delle apparecchiature di test RF crescerà a un tasso annuo composto (CAGR) stimato tra il 7,2% e l'8,1% tra il 2026 e il 2034. La crescita strutturale è supportata dai continui investimenti nei settori dei semiconduttori e aerospaziale, dalla modernizzazione delle infrastrutture 5G, dai programmi di elettronica per la difesa e dalla domanda di validazione automatizzata. La regione beneficia inoltre di ecosistemi di ricerca e sviluppo consolidati e di una forte adozione di strumentazione modulare per test ad alta frequenza e multicanale.
Analisi e approfondimenti sul mercato delle apparecchiature di test RF
- Nord America: si stima che la regione deterrà una quota di mercato compresa tra il 29% e il 33% nel 2025 e che crescerà a un tasso annuo composto (CAGR) del 7,2-8,1% tra il 2026 e il 2034, grazie alle esigenze di test nei settori dei semiconduttori, della difesa, delle telecomunicazioni e dell'elettronica automobilistica.
- USA: Si stima che gli Stati Uniti rappresentino una quota del 78-82% del mercato nordamericano nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) del 7,3-8,2% fino al 2034, trainati dai settori aerospaziale, dei semiconduttori e dei test di comunicazione.
- Europa: si stima che l'Europa deterrà una quota del 22-26% nel 2025, con una crescita annua composta (CAGR) del 6,7-7,6%, grazie al contributo di Germania, Regno Unito, Francia e Italia, trainate dai settori dell'elettronica automobilistica, dell'automazione industriale, dell'aerospazio e della ricerca sulle comunicazioni.
- Asia-Pacifico: si stima che la regione Asia-Pacifico rappresenterà una quota del 31-35% nel 2025 e crescerà a un tasso annuo composto (CAGR) dell'8,3-9,2%, trainata da Cina, Giappone, Corea del Sud, Taiwan e India grazie all'espansione della produzione di elettronica e delle telecomunicazioni.
- Segmento più ampio: si stima che gli oscilloscopi deterranno una quota di mercato del 30-34% nel 2025, con un CAGR del 7,1-8,0% tra il 2026 e il 2034, a testimonianza della loro ampia diffusione nello sviluppo e nella produzione di dispositivi elettronici.
- Segmento ad alta crescita: si stima che le apparecchiature con frequenza superiore a 6 GHz rappresentino una quota di mercato del 24-28% nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) del 9,0-10,0% fino al 2034.
- Aziende chiave analizzate nel dettaglio: Schneider Electric SE, Honeywell International Inc., ABB Ltd, Siemens AG, Legrand SA, Ingersoll Rand Inc., Qualcomm Incorporated, AlSense, Near Pte. Ltd., Assisted Living Technologies Inc.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Il mercato delle apparecchiature di test RF si è evoluto da strumenti di misurazione autonomi a piattaforme ad alta larghezza di banda connesse tramite software, in grado di sincronizzare molteplici funzioni di misurazione. Oscilloscopi, analizzatori di spettro e analizzatori di rete integrano sempre più funzionalità automatizzate, mentre i design modulari consentono un numero scalabile di canali. Il campionamento RF diretto, l'analisi vettoriale, l'aumento della gamma dinamica e la calibrazione migliorata stanno trasformando laboratori e impianti di produzione. Tali progressi consentono agli ingegneri di analizzare dispositivi wireless, automobilistici e a semiconduttore più sofisticati senza dover aumentare di conseguenza il numero di apparecchiature di test.
Nel periodo di previsione, si prevede che gli investimenti saranno indirizzati verso apparecchiature portatili e modulari, analisi ad alta frequenza e misurazioni definite via software. Gli impianti di produzione di elettronica avanzata in India e nel Sud-est asiatico dovrebbero contribuire a promuovere l'adozione di queste tecnologie, così come l'elettronica automobilistica avanzata e le comunicazioni satellitari. La coesistenza wireless, la compatibilità elettromagnetica e l'elettronica critica per la sicurezza aggiungeranno ulteriori requisiti ai test normativi.
Ambito del rapporto sul mercato delle apparecchiature di test RF
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 3,33 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 6,64 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 7,97% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi del mercato delle apparecchiature di test RF
La crescita della domanda è sostenuta dall'aumento del contenuto elettronico per veicolo, dai continui aggiornamenti delle infrastrutture wireless e dai cicli di vita più brevi dei prodotti a semiconduttore. La crescita del mercato delle apparecchiature di test RF è influenzata in particolare dalla necessità di misurazioni ripetibili in termini di integrità del segnale, qualità della modulazione, occupazione dello spettro, potenza e parametri di rete. La catena di fornitura comprende fornitori di strumentazione, centri di calibrazione, aziende di software, aziende di semiconduttori, aziende di produzione conto terzi, operatori di telecomunicazioni, università e laboratori di certificazione.
I fattori della catena di fornitura si stanno spostando sempre più verso piattaforme che integrano hardware e software/automazione di misurazione. Gli strumenti da banco continuano a essere rilevanti per l'uso nei laboratori di ingegneria, ma i sistemi modulari stanno diventando sempre più importanti laddove è necessaria la sincronizzazione tra più canali e sequenze di test programmate. La disponibilità di componenti, connettori RF di precisione, standard di calibrazione, standard di frequenza e convertitori ad alta velocità rimane un fattore rilevante. I fornitori di strumenti competono sempre più sulla base di prestazioni, software e servizi, oltre che sulle specifiche hardware.
Il posizionamento competitivo è frammentato tra ampi gruppi di automazione industriale, fornitori di elettronica specializzata e aziende di tecnologie di comunicazione. L'analisi del mercato delle apparecchiature di test RF indica che i fornitori con competenze software possono rafforzare la fidelizzazione dei clienti integrando gli strumenti con flussi di lavoro automatizzati di caratterizzazione e produzione. Schneider Electric SE, Honeywell International Inc., ABB Ltd e Siemens AG vantano una vasta rete di relazioni industriali, mentre Qualcomm Incorporated contribuisce con una profonda esperienza nelle tecnologie wireless.
Gli investimenti strategici si stanno inoltre orientando verso strumentazione ad alta frequenza, test automatizzati e piattaforme specifiche per le applicazioni. Legrand SA e Ingersoll Rand Inc. vantano portafogli industriali più ampi, mentre AlSense, Near Pte. Ltd. e Assisted Living Technologies Inc. rappresentano un'esposizione tecnologica più specializzata o affine. Il panorama competitivo rimane quindi diversificato, con elementi di differenziazione che dipendono fortemente dalla rilevanza applicativa, dal supporto ingegneristico, dalle capacità di calibrazione, dall'integrazione del software e dalla copertura geografica dei servizi.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato delle apparecchiature di test RF: approfondimenti strategici
Approfondimenti regionali
Mercato nordamericano delle apparecchiature di test RF
Si stima che il Nord America rappresenterà il 29-33% del fatturato globale del mercato delle apparecchiature di test RF nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 7,2-8,1% fino al 2034. Gli Stati Uniti controllano la domanda regionale grazie alla necessità di caratterizzazione per la progettazione di semiconduttori, l'elettronica aerospaziale, le comunicazioni per la difesa, l'elettronica automobilistica e le infrastrutture wireless. Il contributo del Canada deriva dalle telecomunicazioni, dall'aerospazio e dalla ricerca sull'elettronica avanzata. La regione dispone di una solida infrastruttura di laboratorio per supportare sistemi da banco e modulari avanzati.
La modernizzazione della difesa e la crescente complessità dei sistemi wireless stanno alimentando la domanda regionale. I test ad alta frequenza, l'automazione, la compatibilità elettromagnetica e la validazione dei semiconduttori rimangono aree di approvvigionamento fondamentali. Le aziende tecnologiche e gli enti di ricerca statunitensi costituiscono una clientela consolidata per questo tipo di strumentazione, mentre i produttori sono alla ricerca di sistemi in grado di passare dalla validazione in laboratorio al collaudo in produzione.
Mercato statunitense delle apparecchiature di test RF
Si stima che gli Stati Uniti rappresenteranno il 78-82% del fatturato del mercato nordamericano delle apparecchiature di test RF nel 2025 e si prevede una crescita a un tasso annuo composto (CAGR) del 7,3-8,2% fino al 2034. La domanda è concentrata nella progettazione di semiconduttori, nelle telecomunicazioni, nell'industria aerospaziale e della difesa, nell'elettronica automobilistica e nella ricerca avanzata. I principali ecosistemi tecnologici supportano l'approvvigionamento continuo di analizzatori di spettro, oscilloscopi, analizzatori di rete, generatori di segnale e piattaforme modulari.
Le tendenze applicative pongono sempre più l'accento sulla validazione wireless automatizzata, sull'elettronica ad alta velocità, sul radar, sulle comunicazioni satellitari e sulla caratterizzazione dei semiconduttori. Le aziende con un ampio portafoglio di prodotti industriali o elettronici possono partecipare attraverso soluzioni integrate, sebbene la strumentazione specialistica rimanga essenziale per le misurazioni di precisione. Gli Stati Uniti beneficiano inoltre di una considerevole attività di ricerca universitaria e governativa, che sostiene la domanda di apparecchiature di laboratorio flessibili e di capacità di misurazione ad alta frequenza.
Mercato europeo delle apparecchiature di test RF
Si stima che l'Europa deterrà una quota di mercato del 22-26% nel settore delle apparecchiature di test RF nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 6,7-7,6% fino al 2034. La Germania è il paese leader, grazie all'elettronica automobilistica, all'automazione industriale, alla ricerca sui semiconduttori e alla produzione avanzata. Il Regno Unito contribuisce con i settori aerospaziale, della difesa, delle telecomunicazioni e della ricerca universitaria, mentre la Francia beneficia dell'industria aerospaziale, dell'elettronica per la difesa e dell'ingegneria delle comunicazioni.
La domanda tedesca sarà fortemente legata alle applicazioni della tecnologia radar, alle auto connesse, al controllo industriale e allo sviluppo di semiconduttori. Le aziende tedesche sono diventate più esigenti in termini di misurazioni rapide delle interfacce, sistemi wireless e garanzia di qualità nel processo produttivo. La base industriale altamente sviluppata del paese rende ripetibili le richieste di calibrazione, sistemi di test automatizzati e strumenti modulari.
Ulteriori fonti di domanda possono provenire da Francia, Italia e Spagna attraverso i settori aerospaziale, automobilistico, dell'elettronica industriale, delle telecomunicazioni e della ricerca. L'impatto sempre maggiore sugli appalti europei è dovuto a questioni di risparmio energetico, sicurezza, interoperabilità e conformità. Il mercato dovrebbe rimanere diversificato, con la Germania che manterrà la sua posizione di leader, mentre il Regno Unito conserverà la sua importanza strategica per le applicazioni aerospaziali, della difesa e delle comunicazioni.
Mercato delle apparecchiature di test RF nella regione Asia-Pacifico
Si stima che la regione Asia-Pacifico rappresenterà il 31-35% del fatturato del mercato delle apparecchiature di test RF nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) dell'8,3-9,2% fino al 2034. La Cina è leader nella domanda regionale, seguita da Giappone e Corea del Sud. India e Australia contribuiscono alla crescita grazie ai settori delle telecomunicazioni, della difesa, della produzione di elettronica, dei semiconduttori e dei programmi di ricerca. L'espansione della capacità produttiva supporta la diffusione costante della strumentazione.
L'ecosistema elettronico cinese genera una domanda considerevole di apparecchiature di produzione e validazione, mentre Giappone e Corea del Sud si concentrano su applicazioni nei settori dei semiconduttori, dell'automotive e delle telecomunicazioni. L'India sta sviluppando competenze nei settori dei semiconduttori e dell'elettronica, mentre l'Australia contribuisce attraverso la difesa, le telecomunicazioni e la ricerca. Le politiche industriali, i programmi di localizzazione e gli investimenti nel 5G e nella connettività avanzata dovrebbero rafforzare la domanda regionale.
Mercato delle apparecchiature di test RF in Medio Oriente e Africa
Il mercato delle apparecchiature di test RF in Medio Oriente e Africa rappresenta un'opportunità regionale di dimensioni ridotte, ma si prevede che crescerà a un tasso annuo composto (CAGR) del 5,8-6,8% fino al 2034. L'Arabia Saudita è leader nella domanda regionale, seguita da Emirati Arabi Uniti e Sudafrica. La modernizzazione delle telecomunicazioni, le infrastrutture intelligenti, l'elettronica per la difesa, la digitalizzazione del settore energetico e l'automazione industriale creano esigenze di test ricorrenti nei sistemi di comunicazione ed elettronici.
L'Arabia Saudita e gli Emirati Arabi Uniti stanno investendo in infrastrutture digitali e comunicazioni avanzate, mentre il Sudafrica offre una solida base di ricerca e industriale. Il resto del Medio Oriente e dell'Africa rimane dipendente dallo sviluppo delle telecomunicazioni, dai servizi di pubblica utilità e dalla modernizzazione delle infrastrutture. La domanda dovrebbe orientarsi sempre più verso sistemi portatili e automatizzati in grado di supportare la validazione sul campo, oltre ai test centralizzati di laboratorio.
Analisi di segmentazione
Tipo
Si prevede che il segmento "Tipologia" crescerà a un tasso annuo composto (CAGR) del 7,1-8,0% dal 2026 al 2034. Gli oscilloscopi rimangono fondamentali per le misurazioni nel dominio del tempo e a segnale misto, mentre gli analizzatori di spettro e di rete si occupano di caratterizzazioni RF sempre più sofisticate. L'integrazione di software, automazione e larghezze di banda maggiori dovrebbe supportare i continui cicli di sostituzione e aggiornamento nei laboratori e negli impianti di produzione. Il mercato delle apparecchiature di test RF continua a beneficiare della crescente domanda di soluzioni avanzate di misurazione e validazione in applicazioni di comunicazione wireless, aerospaziale, difesa, semiconduttori e produzione di elettronica.
- Oscilloscopi: Ampiamente utilizzati per l'analisi di forme d'onda, temporizzazione, integrità del segnale e segnali misti, gli oscilloscopi rimangono di fondamentale importanza nello sviluppo di dispositivi elettronici, nei sistemi automobilistici, nella validazione dei semiconduttori e nella risoluzione dei problemi di produzione.
- Analizzatori di spettro: la crescente complessità delle reti wireless aumenta la domanda di strumenti in grado di rilevare le interferenze, misurare le emissioni, analizzare la modulazione e caratterizzare i segnali a banda larga nei sistemi di comunicazione avanzati.
- Connettori di segnale: la connettività di precisione rimane essenziale per mantenere l'integrità della misurazione, in particolare laddove segnali ad alta frequenza, cicli di test ripetuti e rigorosi requisiti di calibrazione aumentano la sensibilità alla perdita di inserzione e alle variazioni meccaniche.
- Analizzatori di rete: gli analizzatori di rete vettoriali stanno diventando sempre più importanti per la caratterizzazione di antenne, filtri, front-end RF e componenti a microonde, man mano che gli ingegneri si orientano verso frequenze più elevate e larghezze di banda operative più ampie.
Modulo
Si prevede che il segmento Form crescerà a un CAGR del 7,4-8,3% nel periodo 2026-2034. Gli strumenti da banco mantengono una forte rilevanza in ambito di laboratorio, mentre le architetture modulari e portatili rispondono alle esigenze della produzione automatizzata, dell'impiego sul campo e degli ambienti con spazio limitato. La scelta del fattore di forma dipende sempre più dalla densità dei canali, dalla portabilità, dall'integrazione software, dalla sincronizzazione e dalla velocità di misurazione. Il mercato delle apparecchiature di test RF sta beneficiando della crescente domanda di architetture di strumenti flessibili e specifiche per applicazioni in ambienti di ricerca, produzione e collaudo sul campo.
- Montaggio su rack: i sistemi montabili su rack rimangono importanti per gli ambienti di produzione che richiedono installazione standardizzata, controllo centralizzato, gestione termica e integrazione ripetibile con infrastrutture di produzione automatizzate.
- Apparecchiature da banco: Le apparecchiature da banco continuano a essere fondamentali per i laboratori di ingegneria perché combinano capacità di misurazione, accessibilità e flessibilità di configurazione per lo sviluppo, la risoluzione dei problemi, la caratterizzazione e i test di conformità.
- Portatile: i sistemi portatili sono utili per i tecnici sul campo e i team di manutenzione che necessitano di misurazioni di spettro, interferenze e wireless al di fuori dei laboratori controllati, in particolare nelle infrastrutture di telecomunicazione e negli impianti industriali distribuiti.
- Modulare: i sistemi modulari offrono configurazioni di canale scalabili, sincronizzazione e controllo software, risultando strategicamente rilevanti per ambienti di test automatizzati e per la caratterizzazione complessa di più dispositivi.
Gamma di frequenza
Si prevede che il segmento della gamma di frequenza crescerà a un tasso annuo composto (CAGR) compreso tra l'8,2% e il 9,1% nel periodo 2026-2034. La domanda si sta spostando verso larghezze di banda maggiori e misurazioni ad alta frequenza, man mano che le applicazioni wireless, radar, satellitari e automobilistiche diventano più sofisticate. Gli strumenti che supportano estensioni di frequenza scalabili possono affrontare più cicli di sviluppo e ridurre la pressione sulla sostituzione delle apparecchiature.
- Oltre i 6 GHz: le apparecchiature ad alta frequenza beneficiano dell'espansione del 5G, dello sviluppo dei radar, delle comunicazioni satellitari, dell'evoluzione del Wi-Fi e della ricerca emergente sul 6G, che richiede una larghezza di banda maggiore e una caratterizzazione RF sempre più precisa.
- Da 1 a 6 GHz: questa gamma rimane fondamentale per i test di applicazioni cellulari, WLAN, wireless industriali ed elettroniche di consumo, supportando una domanda considerevole da parte della base installata in ambito di sviluppo, certificazione e produzione.
- Meno di 1 GHz: le apparecchiature sub-GHz rimangono rilevanti per le applicazioni wireless industriali, IoT, broadcast, comunicazioni di pubblica utilità e applicazioni a bassa frequenza in cui la propagazione a lungo raggio e la conformità dello spettro sono importanti.
utente finale
Si stima che il segmento degli utenti finali crescerà a un tasso annuo composto (CAGR) del 7,5-8,5% fino al 2034. L'elettronica di consumo, l'IT e le telecomunicazioni rimangono i principali utilizzatori, mentre i settori automobilistico, aerospaziale e della difesa, le applicazioni industriali e la ricerca richiedono sempre più spesso una caratterizzazione RF avanzata. Il mercato delle apparecchiature di test RF si sta quindi ampliando man mano che l'elettronica viene integrata in un numero maggiore di sistemi fisici.
- Elettronica di consumo: lo sviluppo di smartphone, dispositivi indossabili, WLAN, Bluetooth e dispositivi connessi richiede una validazione RF ripetibile, test di interoperabilità e caratterizzazione della produzione su architetture di dispositivi compatti.
- IT e telecomunicazioni: infrastrutture di rete, dispositivi wireless, connettività dati e sistemi non terrestri emergenti richiedono misurazioni relative a spettro, segnale e protocollo in tutte le fasi di sviluppo e implementazione.
- Settore industriale: l'automazione industriale, i macchinari connessi, i sensori e le reti wireless private creano una crescente domanda di caratterizzazione RF e validazione sul campo affidabili in ambienti di produzione sempre più interconnessi.
- Settore automobilistico: veicoli connessi, radar, V2X, sistemi di infotainment e sistemi di controllo elettronico aumentano la necessità di convalida RF durante tutto lo sviluppo del veicolo e la qualificazione dei componenti.
- Ricerca e sviluppo: università, laboratori e centri di ricerca aziendali necessitano di strumentazione flessibile in grado di supportare architetture sperimentali, nuove frequenze e ricerche avanzate nel campo delle comunicazioni.
- Settore aerospaziale e della difesa: radar, guerra elettronica, comunicazioni satellitari, avionica e comunicazioni sicure richiedono test di precisione in gamme di frequenza complesse e in condizioni ambientali difficili.
- Settore sanitario: dispositivi medici wireless, apparecchiature di monitoraggio, sistemi di imaging e infrastrutture sanitarie connesse richiedono test RF controllati per garantire affidabilità, interoperabilità e conformità normativa.
Panoramica dell'opportunità
|
utente finale |
Contributo al fatturato (Alto/Medio/Basso) |
Tag di tendenza (massimo 2 parole) |
Fase di adozione |
|
Elettronica di consumo |
Alto |
Validazione wireless |
Maturo |
|
Informatica e telecomunicazioni |
Alto |
Test del 5G |
Maturo |
|
Industriale |
Mezzo |
rete wireless privata |
Scalatura |
|
Automobilistico |
Alto |
Validazione del radar |
Scalatura |
|
Ricerca e sviluppo |
Mezzo |
Ricerca sul 6G |
Scalatura |
|
Aerospaziale e Difesa |
Mezzo |
Test radar |
Scalatura |
|
Assistenza sanitaria |
Basso |
wireless in ambito medico |
Emergenti |
Analisi dei fattori di crescita e dell'impatto sul mercato delle apparecchiature di test RF.
Espansione delle tecnologie wireless ad alta larghezza di banda
L'aumento dell'utilizzo della larghezza di banda e la crescente complessità del segnale modulato impongono requisiti sempre più stringenti alle apparecchiature di misura. Gli ingegneri devono effettuare misurazioni della qualità del segnale, dell'ampiezza del vettore di errore, del rumore di fase, delle emissioni spurie e della coesistenza a larghezze di banda maggiori. Ciò si traduce in una maggiore necessità di analizzatori di spettro, oscilloscopi e apparecchiature di misura vettoriale in grado di gestire frequenze e quantità di dati più elevate. I progressi del Wi-Fi, le comunicazioni cellulari di nuova generazione, i radar e le comunicazioni satellitari stanno ampliando la gamma di applicazioni in cui si rendono necessari test RF avanzati. Di conseguenza, si osserva una crescente tendenza verso strumenti con capacità di acquisizione più rapide, funzionalità di analisi avanzate e automazione delle procedure. Gli strumenti che combinano hardware e software specifici per una determinata applicazione assumono maggiore importanza, in quanto consentono misurazioni più rapide e ripetibili.
Aumento dei contenuti elettronici nelle piattaforme automobilistiche
Le architetture dei veicoli si stanno evolvendo verso l'integrazione di connettività, radar, diagnostica wireless, infotainment, comunicazioni V2X e diversi sistemi di controllo elettronico. Ciascun sistema presenta sfide di validazione in termini di compatibilità elettromagnetica, prestazioni RF, integrità del segnale e interoperabilità. La conseguenza è un aumento dei requisiti di test non solo nella fase di progettazione, ma anche per l'integrazione del sistema e la garanzia di qualità durante la produzione. I produttori e i fornitori di veicoli necessitano di strumenti che garantiscano test coerenti nelle diverse fasi di sviluppo, senza causare cicli di test disconnessi. Questo fattore spinge all'utilizzo di banchi prova automatizzati, controlli degli strumenti tramite software e misurazioni sincronizzate. Poiché le piattaforme veicolari stanno diventando sempre più definite via software, diventa necessario acquisire, correlare e archiviare i dati di test nelle diverse fasi del ciclo di vita.
Complessità crescente nella produzione di semiconduttori ed elettronica
Le nuove generazioni di tecnologie a semiconduttore richiedono una caratterizzazione più complessa a causa della maggiore densità di transistor, delle velocità più elevate, dell'integrazione eterogenea e delle radiofrequenze, che diventano fonti di ulteriori variazioni prestazionali. I produttori di semiconduttori e di dispositivi elettronici devono garantire la validazione dei dispositivi attraverso misurazioni di temperatura, tensione, frequenza e segnale, mantenendo al contempo un'elevata produttività sulla linea di produzione. Si rende quindi necessario disporre di sistemi di test automatizzati caratterizzati da accuratezza, ripetibilità delle misurazioni e un numero scalabile di canali. Le implicazioni si riflettono in tutto il processo di scelta dei sistemi di test, poiché i produttori non considerano solo il prezzo, ma anche il tempo dedicato ai test, la compatibilità del software, la calibrazione e la manutenzione. La crescente complessità porta a una maggiore collaborazione tra i produttori di strumenti di misura, i progettisti di semiconduttori e le aziende manifatturiere.
Tendenze future del mercato delle apparecchiature di test RF
Flussi di lavoro di misurazione definiti da software e assistiti dall'intelligenza artificiale
Le tendenze del mercato delle apparecchiature di test RF puntano sempre più verso la strumentazione definita via software, in cui l'hardware di misurazione diventa una base configurabile per molteplici applicazioni. Nei sistemi futuri, le anomalie potranno essere rilevate tramite machine learning, automatizzando le misurazioni, classificando i segnali e analizzando i risultati. Anziché utilizzare apparecchiature di misurazione separate, gli ingegneri potranno impiegare ambienti software per gestire la sincronizzazione dei processi di misurazione. Sarà inoltre possibile creare gemelli digitali e ambienti di test virtuali per evitare prove fisiche, poiché gli ingegneri potranno progettare il comportamento atteso prima di testarlo in laboratorio. Questo processo dovrebbe portare a un utilizzo più efficiente delle costose apparecchiature di misurazione e a una riduzione delle attività manuali ripetitive. I processi basati sull'intelligenza artificiale potrebbero rivelarsi molto utili in produzione, quando gli ingegneri devono individuare le deviazioni, ma è ancora necessario il supporto decisionale umano.
Strumentazione ad alta frequenza per la connettività emergente
La domanda futura si estenderà sempre più oltre le frequenze cellulari convenzionali, poiché la ricerca sul 6G, i radar avanzati, le comunicazioni satellitari, i sensori e le interconnessioni ad alta velocità si orienteranno verso il funzionamento a frequenze più elevate. Le piattaforme di misurazione richiederanno quindi una larghezza di banda istantanea maggiore, un rumore di fase inferiore, una gamma dinamica migliorata e metodi di calibrazione più sofisticati. Le tecnologie di estensione di frequenza possono consentire alle architetture di strumenti esistenti di coprire nuove bande senza la necessità di sostituire completamente le apparecchiature. Ciò favorisce la flessibilità degli investimenti per gli enti di ricerca e i produttori che operano su più generazioni tecnologiche. La transizione aumenta anche l'importanza di sonde, connettori, cavi e standard di riferimento di alta qualità, poiché l'incertezza di misura diventa più difficile da controllare alle frequenze più elevate. I fornitori in grado di offrire ecosistemi di misurazione completi acquisiranno quindi maggiore rilevanza, poiché i clienti ricercano prestazioni costanti dalla generazione del segnale fino alla caratterizzazione finale.
Opportunità di mercato per le apparecchiature di test RF
Espansione delle infrastrutture di test nei centri emergenti dell'elettronica
I centri emergenti di produzione elettronica offrono ai fornitori l'opportunità di sviluppare capacità localizzate di ingegneria applicativa, calibrazione e assistenza. India, Sud-est asiatico e alcune economie del Medio Oriente stanno incrementando la produzione elettronica e gli investimenti in infrastrutture digitali, creando nuove esigenze per lo sviluppo e la convalida della produzione. I fornitori possono rivolgersi a questi mercati attraverso sistemi modulari, strumenti portatili, programmi di formazione e centri di assistenza regionali, anziché affidarsi esclusivamente a costosi laboratori centralizzati. Le previsioni per il mercato delle apparecchiature di test RF indicano che la produzione elettronica distribuita geograficamente incoraggerà i clienti a standardizzare le piattaforme di test in più stabilimenti. I fornitori che offrono ambienti software comuni e strumentazione intercambiabile possono semplificare la formazione del personale e il confronto dei dati. Tali strategie possono anche supportare entrate ricorrenti derivanti da calibrazione, aggiornamenti software, manutenzione e moduli specifici per le applicazioni.
Piattaforme di test integrate per l'elettronica automobilistica e della difesa
Una seconda opportunità risiede nelle piattaforme integrate che combinano misurazioni RF, digitali, di potenza e ambientali all'interno di flussi di lavoro di test coordinati. Radar per autoveicoli, veicoli connessi, sistemi aerospaziali ed elettronica per la difesa contengono sempre più tecnologie interagenti, rendendo inefficienti i processi di misurazione isolati. I fornitori di apparecchiature possono sviluppare architetture sincronizzate che riducono i cambi di attrezzatura, automatizzano la sequenza delle misurazioni e mantengono risultati tracciabili tra i team di ingegneria. Questa opportunità è particolarmente rilevante per le organizzazioni che cercano cicli di sviluppo più brevi, pur mantenendo rigorosi controlli di qualità. Le piattaforme che supportano sia la caratterizzazione in laboratorio che l'implementazione in produzione possono rafforzare le relazioni con i clienti, poiché i metodi di misurazione rimangono coerenti man mano che i prodotti si avvicinano alla commercializzazione. L'integrazione con i sistemi dati aziendali può ulteriormente migliorare la tracciabilità, consentendo ai produttori di collegare i risultati dei test con la gestione della qualità, l'analisi dei guasti e i processi di ingegneria del ciclo di vita.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -