
Mercado de equipos de pruebas RF: tamaño, cuota de mercado y previsiones 2034
Tamaño y pronóstico del mercado de equipos de prueba de RF (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tipo (osciloscopios, analizadores de espectro, conectores de señal, analizadores de red y otros), formato (montaje en rack, sobremesa, portátil y modular), rango de frecuencia (más de 6 GHz, de 1 a 6 GHz y menos de 1 GHz), usuario final (electrónica de consumo, TI y telecomunicaciones, industria, automoción, investigación y desarrollo, aeroespacial y defensa, y atención médica) y geografía.
- Estado : Datos publicados
- Código de informe : TIPRE00003157
- Categoría : Electrónica y semiconductores
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 17, 2026


Tamaño del mercado en 2025
3.330 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
6.640 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
7,97 %
Índice de crecimiento
Mercado potencial
44.840 millones de dólares estadounidenses
(2026-2034)
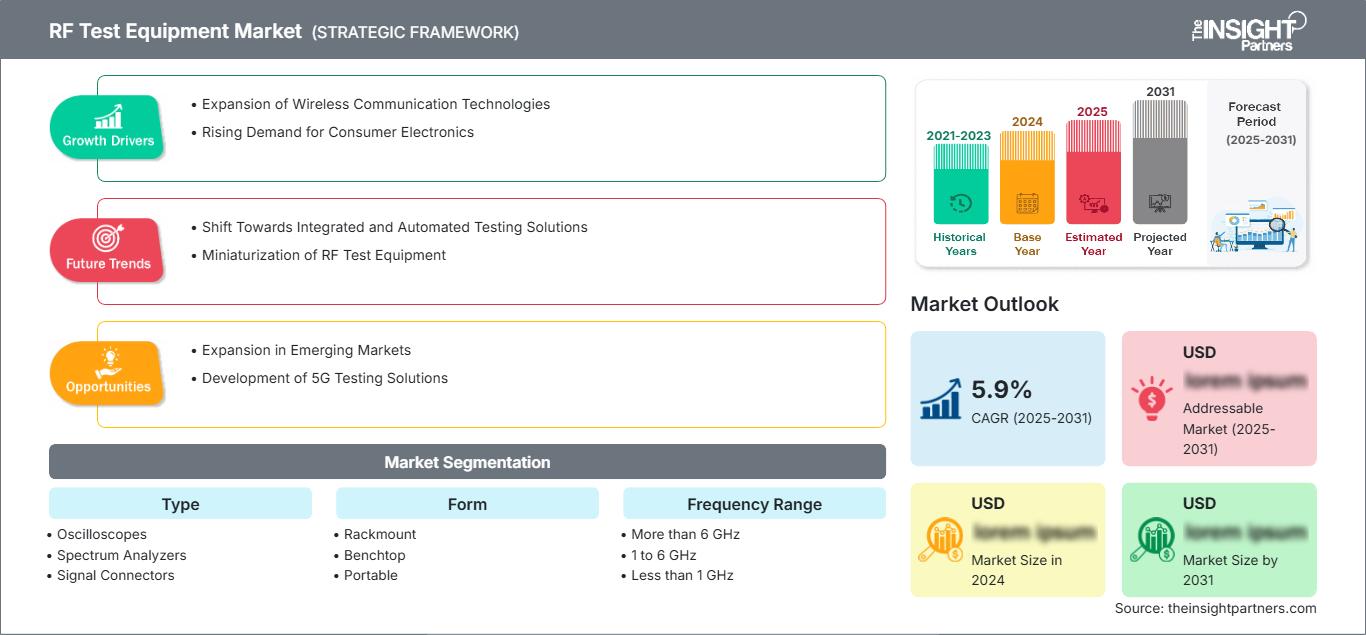
El mercado de equipos de prueba de radiofrecuencia se ubica en la intersección de la conectividad inalámbrica, la validación de semiconductores, la electrónica automotriz, la automatización industrial y los sistemas aeroespaciales. Este mercado, valorado en 3330 millones de dólares en 2025, se proyecta que alcance los 6640 millones de dólares en 2034, con una tasa de crecimiento anual compuesta (CAGR) del 7,97 % entre 2026 y 2034. La demanda está cada vez más influenciada por anchos de banda mayores, frecuencias de operación más altas, medición automatizada y arquitecturas electrónicas más complejas.
En Norteamérica, se prevé que el mercado de equipos de prueba de radiofrecuencia (RF) crezca a una tasa de crecimiento anual compuesta (CAGR) estimada del 7,2 % al 8,1 % entre 2026 y 2034. Este crecimiento estructural se ve impulsado por la continua inversión en semiconductores y el sector aeroespacial, la modernización de la infraestructura 5G, los programas de electrónica de defensa y la demanda de validación automatizada. La región también se beneficia de ecosistemas de I+D consolidados y de la fuerte adopción de instrumentación modular para pruebas de alta frecuencia y multicanal.
Análisis y perspectivas del mercado de equipos de prueba de RF
- América del Norte: Se estima que la región tendrá una participación del 29-33% en 2025 y crecerá a una tasa de crecimiento anual compuesta (CAGR) del 7,2-8,1% entre 2026 y 2034, impulsada por las necesidades de pruebas de semiconductores, defensa, telecomunicaciones y electrónica automotriz.
- EE. UU.: Se estima que Estados Unidos representa entre el 78 % y el 82 % del mercado norteamericano en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 7,3 % al 8,2 % hasta 2034, impulsado por los sectores aeroespacial, de semiconductores y de pruebas de comunicaciones.
- Europa: Se estima que Europa tendrá una participación del 22-26% en 2025, con un crecimiento anual compuesto del 6,7-7,6%, con Alemania, el Reino Unido, Francia e Italia impulsadas por la investigación en electrónica automotriz, automatización industrial, aeroespacial y comunicaciones.
- Asia Pacífico: Se estima que la región de Asia Pacífico representará entre el 31 % y el 35 % del mercado en 2025 y crecerá a una tasa de crecimiento anual compuesta (CAGR) del 8,3 % al 9,2 %, liderada por China, Japón, Corea del Sur, Taiwán e India a través de la fabricación de productos electrónicos y la expansión de las telecomunicaciones.
- Segmento más importante: Se estima que los osciloscopios representarán una cuota de mercado del 30-34% en 2025, con una tasa de crecimiento anual compuesta (CAGR) del 7,1-8,0% entre 2026 y 2034, lo que refleja su amplia adopción en el desarrollo y la producción de productos electrónicos.
- Segmento de alto crecimiento: Se estima que los equipos con frecuencia superior a 6 GHz representarán una cuota de mercado del 24-28% en 2025 y se prevé que crezcan a una tasa de crecimiento anual compuesta (CAGR) del 9,0-10,0% hasta 2034.
- Empresas clave analizadas en detalle: Schneider Electric SE, Honeywell International Inc., ABB Ltd, Siemens AG, Legrand SA, Ingersoll Rand Inc., Qualcomm Incorporated, AlSense, Near Pte. Ltd., Assisted Living Technologies Inc.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
El mercado de equipos de prueba de radiofrecuencia ha evolucionado desde instrumentos de medición independientes hacia plataformas de alto ancho de banda conectadas por software, capaces de sincronizar múltiples funciones de medición. Cada vez más, los osciloscopios, analizadores de espectro y analizadores de red incorporan funcionalidades automatizadas, mientras que los diseños modulares permiten un número escalable de canales. El muestreo directo de radiofrecuencia, el análisis vectorial, el mayor rango dinámico y la calibración mejorada están transformando laboratorios e instalaciones de fabricación. Estos avances permiten a los ingenieros analizar dispositivos inalámbricos, automotrices y semiconductores más sofisticados sin necesidad de ampliar el equipo de prueba.
Durante el período de pronóstico, se prevé que las inversiones se dirijan a equipos portátiles y modulares, análisis de alta frecuencia y mediciones definidas por software. Las instalaciones de fabricación de electrónica avanzada en India y el sudeste asiático impulsarán su adopción, al igual que la electrónica automotriz avanzada y las comunicaciones por satélite. La coexistencia inalámbrica, la compatibilidad electromagnética y la electrónica crítica para la seguridad añadirán requisitos adicionales en las pruebas regulatorias.
Alcance del informe de mercado de equipos de prueba de RF
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 3.330 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 6.640 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 7,97% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de equipos de prueba de RF
El crecimiento de la demanda se ve impulsado por el aumento del contenido electrónico por vehículo, las continuas mejoras en la infraestructura inalámbrica y la reducción de los ciclos de vida de los semiconductores. El crecimiento del mercado de equipos de prueba de radiofrecuencia (RF) se ve particularmente influenciado por la necesidad de mediciones repetibles en cuanto a integridad de la señal, calidad de modulación, ocupación del espectro, potencia y parámetros de red. La cadena de suministro incluye proveedores de instrumentación, laboratorios de calibración, empresas de software, empresas de semiconductores, fabricantes por contrato, compañías de telecomunicaciones, universidades y laboratorios de certificación.
Los factores de la cadena de suministro se orientan cada vez más hacia plataformas que integran hardware y software/automatización de medición. Si bien los instrumentos de sobremesa siguen siendo relevantes para su uso en laboratorios de ingeniería, los sistemas modulares cobran mayor importancia cuando se requiere sincronización entre múltiples canales y secuencias de prueba programadas. La disponibilidad de componentes, conectores de RF de precisión, estándares de calibración, estándares de frecuencia y convertidores de alta velocidad sigue siendo fundamental. Los proveedores de instrumentos compiten cada vez más en función del rendimiento, el software y los servicios, además de las especificaciones del hardware.
El posicionamiento competitivo se encuentra fragmentado entre grandes grupos de automatización industrial, proveedores especializados en electrónica y empresas de tecnología de comunicaciones. El análisis del mercado de equipos de prueba de radiofrecuencia indica que los proveedores con experiencia en software pueden fortalecer la fidelización de clientes mediante la integración de instrumentos con flujos de trabajo automatizados de caracterización y producción. Schneider Electric SE, Honeywell International Inc., ABB Ltd y Siemens AG aportan amplias relaciones industriales, mientras que Qualcomm Incorporated contribuye con una profunda experiencia en tecnología inalámbrica.
La inversión estratégica también se orienta hacia instrumentación de alta frecuencia, pruebas automatizadas y plataformas específicas para aplicaciones. Legrand SA e Ingersoll Rand Inc. cuentan con carteras industriales más amplias, mientras que AlSense, Near Pte. Ltd. y Assisted Living Technologies Inc. representan una exposición a tecnologías más especializadas o afines. Por lo tanto, el panorama competitivo sigue siendo diverso, y la diferenciación depende en gran medida de la relevancia de la aplicación, el soporte de ingeniería, la capacidad de calibración, la integración de software y la cobertura geográfica del servicio.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de equipos de prueba de RF: Perspectivas estratégicas
Perspectivas regionales
Mercado norteamericano de equipos de prueba de radiofrecuencia
Se estima que Norteamérica representará entre el 29 % y el 33 % de los ingresos del mercado mundial de equipos de prueba de radiofrecuencia en 2025, y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 7,2 % al 8,1 % hasta 2034. Estados Unidos controla la demanda regional debido a la necesidad de caracterización para el diseño de semiconductores, la electrónica aeroespacial, las comunicaciones de defensa, la electrónica automotriz y las infraestructuras inalámbricas. La contribución de Canadá se basa en las telecomunicaciones, la industria aeroespacial y la investigación en electrónica avanzada. La región cuenta con una buena infraestructura de laboratorios para dar soporte a sistemas modulares y de sobremesa avanzados.
La modernización de la defensa y la complejidad de los sistemas inalámbricos también impulsan la demanda regional. Las pruebas de alta frecuencia, la automatización, la compatibilidad electromagnética y la validación de semiconductores siguen siendo áreas importantes de adquisición. Las empresas tecnológicas y las organizaciones de investigación estadounidenses conforman una base de clientes consolidada para este tipo de instrumentación, mientras que los fabricantes buscan sistemas que puedan pasar de la validación en laboratorio a las pruebas de producción.
Mercado estadounidense de equipos de prueba de radiofrecuencia
Se estima que Estados Unidos representará entre el 78 % y el 82 % de los ingresos del mercado norteamericano de equipos de prueba de radiofrecuencia en 2025 , y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 7,3 % al 8,2 % hasta 2034. La demanda se concentra en el diseño de semiconductores, las telecomunicaciones, la industria aeroespacial y de defensa, la electrónica automotriz y la investigación avanzada. Los principales ecosistemas tecnológicos respaldan la adquisición continua de analizadores de espectro, osciloscopios, analizadores de red, generadores de señales y plataformas modulares.
Las tendencias de aplicación hacen cada vez más hincapié en la validación inalámbrica automatizada, la electrónica de alta velocidad, el radar, las comunicaciones por satélite y la caracterización de semiconductores. Las empresas con amplias carteras de productos industriales o electrónicos pueden participar mediante soluciones integradas, si bien la instrumentación especializada sigue siendo esencial para mediciones de precisión. Estados Unidos también se beneficia de una importante actividad de investigación universitaria y gubernamental, lo que impulsa la demanda de equipos de laboratorio flexibles y capacidades de medición de alta frecuencia.
Mercado europeo de equipos de prueba de radiofrecuencia
Se estima que Europa tendrá una cuota de mercado de entre el 22 % y el 26 % en equipos de prueba de radiofrecuencia en 2025, y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,7 % al 7,6 % hasta 2034. Alemania es el país líder, gracias a la electrónica automotriz, la automatización industrial, la investigación en semiconductores y la fabricación avanzada. El Reino Unido contribuye a través de los sectores aeroespacial, de defensa, de telecomunicaciones y de investigación universitaria, mientras que Francia se beneficia de la ingeniería aeroespacial, de electrónica de defensa y de comunicaciones.
La demanda alemana estará estrechamente ligada a las aplicaciones de tecnología de radar, vehículos conectados, control industrial y desarrollo de semiconductores. Las empresas alemanas se han vuelto más exigentes en lo que respecta a mediciones de interfaz rápidas, sistemas inalámbricos y garantía de calidad en el proceso de producción. La sólida base industrial del país exige repetibilidad en la calibración, los sistemas de prueba automatizados y los instrumentos modulares.
La demanda puede provenir de Francia, Italia y España a través de los sectores aeroespacial, automotriz, de electrónica industrial, telecomunicaciones y organizaciones de investigación. El impacto cada vez mayor en las compras europeas se debe a cuestiones de ahorro energético, seguridad, interoperabilidad y cumplimiento normativo. El mercado debería mantenerse diverso, con Alemania como líder, mientras que el Reino Unido conservará su importancia estratégica para las aplicaciones aeroespaciales, de defensa y de comunicaciones.
Mercado de equipos de prueba de radiofrecuencia en la región Asia-Pacífico
Se estima que la región de Asia-Pacífico (APAC) representará entre el 31 % y el 35 % de los ingresos del mercado de equipos de prueba de radiofrecuencia (RF) en 2025 , y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 8,3 % al 9,2 % hasta 2034. China lidera la demanda regional, seguida de Japón y Corea del Sur. India y Australia contribuyen al crecimiento a través de las telecomunicaciones, la defensa, la fabricación de productos electrónicos, las iniciativas en el sector de los semiconductores y los programas de investigación. La expansión de la capacidad de fabricación respalda el despliegue sostenido de instrumentación.
El ecosistema electrónico de China genera una demanda sustancial de equipos de producción y validación, mientras que Japón y Corea del Sur se centran en aplicaciones de semiconductores, automoción y comunicaciones. India está desarrollando capacidades en semiconductores y electrónica, mientras que Australia contribuye a través de la defensa, las telecomunicaciones y la investigación. Las políticas industriales, los programas de localización y la inversión en 5G y conectividad avanzada deberían reforzar la demanda regional.
Mercado de equipos de prueba de radiofrecuencia en Oriente Medio y África
El mercado de equipos de prueba de radiofrecuencia en Oriente Medio y África representa una oportunidad regional menor, pero se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,8 % al 6,8 % hasta 2034. Arabia Saudita lidera la demanda regional, seguida de los Emiratos Árabes Unidos y Sudáfrica. La modernización de las telecomunicaciones, la infraestructura inteligente, la electrónica de defensa, la digitalización energética y la automatización industrial generan requisitos de prueba recurrentes en los sistemas de comunicaciones y electrónicos.
Arabia Saudita y los Emiratos Árabes Unidos están invirtiendo en infraestructura digital y comunicaciones avanzadas, mientras que Sudáfrica ofrece una base industrial y de investigación más sólida. El resto de Oriente Medio y África sigue dependiendo del despliegue de telecomunicaciones, los servicios públicos y la modernización de la infraestructura. La demanda debería favorecer cada vez más los sistemas portátiles y automatizados que permitan la validación en campo junto con las pruebas de laboratorio centralizadas.
Análisis de segmentación
Tipo
Se prevé que el segmento de tipos crezca a una tasa de crecimiento anual compuesta (TCAC) del 7,1 % al 8,0 % entre 2026 y 2034. Los osciloscopios siguen siendo fundamentales para las mediciones en el dominio del tiempo y de señales mixtas, mientras que los analizadores de espectro y de red abordan la caracterización de RF cada vez más sofisticada. La integración de software, la automatización y los anchos de banda más amplios deberían respaldar los ciclos continuos de reemplazo y actualización en laboratorios e instalaciones de fabricación. El mercado de equipos de prueba de RF continúa beneficiándose de la creciente demanda de soluciones avanzadas de medición y validación en aplicaciones de comunicaciones inalámbricas, aeroespacial, defensa, semiconductores y fabricación de productos electrónicos.
- Osciloscopios: Ampliamente utilizados para el análisis de formas de onda, temporización, integridad de la señal y señales mixtas, los osciloscopios siguen siendo estratégicamente importantes en el desarrollo de la electrónica, los sistemas automotrices, la validación de semiconductores y la resolución de problemas de producción.
- Analizadores de espectro: La creciente complejidad de las comunicaciones inalámbricas aumenta la demanda de instrumentos capaces de detectar interferencias, medir emisiones, analizar la modulación y caracterizar señales de banda ancha en sistemas de comunicación avanzados.
- Conectores de señal: La conectividad de precisión sigue siendo esencial para mantener la integridad de las mediciones, especialmente cuando las señales de alta frecuencia, los ciclos de prueba repetidos y los estrictos requisitos de calibración aumentan la sensibilidad a la pérdida de inserción y a la variación mecánica.
- Analizadores de red: Los analizadores de red vectoriales son cada vez más importantes para la caracterización de antenas, filtros, frontales de RF y componentes de microondas, a medida que los ingenieros avanzan hacia frecuencias más altas y anchos de banda operativos más amplios.
Forma
Se prevé que el segmento de instrumentos de sobremesa crezca a una tasa de crecimiento anual compuesta (TCAC) del 7,4 % al 8,3 % durante el periodo 2026-2034. Los instrumentos de sobremesa conservan una gran relevancia en el laboratorio, mientras que las arquitecturas modulares y portátiles se adaptan a la producción automatizada, el despliegue en campo y los entornos con espacio limitado. La selección del formato depende cada vez más de la densidad de canales, la portabilidad, la integración de software, la sincronización y el rendimiento de las mediciones. El mercado de equipos de prueba de RF se beneficia de la creciente demanda de arquitecturas de instrumentos flexibles y específicas para cada aplicación en entornos de investigación, fabricación y pruebas de campo.
- Montaje en rack: Los sistemas de montaje en rack siguen siendo importantes para entornos de producción que requieren instalación estandarizada, control centralizado, gestión térmica e integración repetible con la infraestructura de fabricación automatizada.
- Equipos de sobremesa: Los equipos de sobremesa siguen siendo un pilar fundamental de los laboratorios de ingeniería porque combinan capacidad de medición, accesibilidad y flexibilidad de configuración para el desarrollo, la resolución de problemas, la caracterización y las pruebas de conformidad.
- Portátiles: Los sistemas portátiles están al servicio de los ingenieros de campo y los equipos de mantenimiento que requieren mediciones de espectro, interferencias y comunicaciones inalámbricas fuera de los laboratorios controlados, en particular en infraestructuras de telecomunicaciones e instalaciones industriales distribuidas.
- Modulares: Los sistemas modulares ofrecen configuraciones de canal escalables, sincronización y control por software, lo que los hace estratégicamente relevantes para entornos de prueba automatizados y la caracterización compleja de múltiples dispositivos.
Rango de frecuencia
Se prevé que el segmento de rango de frecuencia crezca a una tasa de crecimiento anual compuesta (TCAC) del 8,2 % al 9,1 % durante el período 2026-2034. La demanda se está orientando hacia anchos de banda más amplios y mediciones de mayor frecuencia a medida que las aplicaciones inalámbricas, de radar, satelitales y automotrices se vuelven más sofisticadas. Los instrumentos que admiten extensiones de frecuencia escalables pueden adaptarse a múltiples ciclos de desarrollo y reducir la necesidad de reemplazar equipos.
- Más de 6 GHz: Los equipos de alta frecuencia se benefician de la expansión de la tecnología 5G, el desarrollo del radar, las comunicaciones por satélite, la evolución del Wi-Fi y la investigación emergente sobre la tecnología 6G, que requiere un mayor ancho de banda y una caracterización de radiofrecuencia cada vez más precisa.
- De 1 a 6 GHz: Este rango sigue siendo fundamental para las pruebas de telefonía móvil, redes inalámbricas (WLAN), comunicaciones inalámbricas industriales y electrónica de consumo, y respalda una importante demanda de la base instalada en aplicaciones de desarrollo, certificación y fabricación.
- Menos de 1 GHz: Los equipos sub-GHz siguen siendo relevantes para las comunicaciones inalámbricas industriales, el IoT, la radiodifusión, las comunicaciones de servicios públicos y las aplicaciones de baja frecuencia donde la propagación de largo alcance y el cumplimiento del espectro son importantes.
Usuario final
Se estima que el segmento de usuarios finales crecerá a una tasa de crecimiento anual compuesta (TCAC) del 7,5 % al 8,5 % hasta 2034. La electrónica de consumo, las tecnologías de la información y las telecomunicaciones siguen siendo los principales usuarios, mientras que los sectores automotriz, aeroespacial y de defensa, las aplicaciones industriales y la investigación requieren cada vez más una caracterización de radiofrecuencia (RF) avanzada. Por lo tanto, el alcance del mercado de equipos de prueba de RF se está ampliando a medida que la electrónica se integra en más sistemas físicos.
- Electrónica de consumo: El desarrollo de teléfonos inteligentes, dispositivos portátiles, redes inalámbricas (WLAN), Bluetooth y dispositivos conectados requiere una validación de radiofrecuencia repetible, pruebas de interoperabilidad y caracterización de la producción en arquitecturas de dispositivos compactos.
- Tecnologías de la Información y las Telecomunicaciones: La infraestructura de red, los dispositivos inalámbricos, la conectividad de datos y los sistemas no terrestres emergentes requieren mediciones relacionadas con el espectro, la señal y los protocolos en todas las etapas de desarrollo e implementación.
- Sector industrial: La automatización industrial, la maquinaria conectada, los sensores y las redes inalámbricas privadas generan una demanda de caracterización de radiofrecuencia y validación en campo fiables en entornos de producción cada vez más conectados.
- Automoción: Los vehículos conectados, el radar, la comunicación V2X, los sistemas de infoentretenimiento y los sistemas de control electrónico aumentan la necesidad de validación de radiofrecuencia durante todo el desarrollo del vehículo y la cualificación de los componentes.
- Investigación y desarrollo: Las universidades, los laboratorios y los centros de investigación corporativos requieren instrumentación flexible capaz de soportar arquitecturas experimentales, nuevas frecuencias e investigación avanzada en comunicaciones.
- Sector aeroespacial y de defensa: Los sistemas de radar, guerra electrónica, comunicaciones por satélite, aviónica y comunicaciones seguras requieren pruebas de precisión en rangos de frecuencia complejos y condiciones ambientales exigentes.
- Sector sanitario: Los dispositivos médicos inalámbricos, los equipos de monitorización, los sistemas de imagen y la infraestructura sanitaria conectada requieren pruebas de radiofrecuencia controladas para garantizar la fiabilidad, la interoperabilidad y el cumplimiento de la normativa.
Resumen de la oportunidad
|
Usuario final |
Contribución a los ingresos (alta/media/baja) |
Etiqueta de tendencia (máximo 2 palabras) |
Etapa de adopción |
|
Electrónica de consumo |
Alto |
Validación inalámbrica |
Maduro |
|
Tecnologías de la Información y Telecomunicaciones |
Alto |
Pruebas 5G |
Maduro |
|
Industrial |
Medio |
Red inalámbrica privada |
Escalada |
|
Automotor |
Alto |
Validación de radar |
Escalada |
|
Investigación y desarrollo |
Medio |
Investigación 6G |
Escalada |
|
Aeroespacial y Defensa |
Medio |
Pruebas de radar |
Escalada |
|
Cuidado de la salud |
Bajo |
Inalámbrico médico |
Emergente |
Factores de crecimiento y análisis del impacto del mercado de equipos de prueba de RF
Expansión de las tecnologías inalámbricas de alto ancho de banda.
El aumento del ancho de banda y la complejidad de la señal modulada exigen más de los equipos de medición. Los ingenieros deben medir la calidad de la señal, la magnitud del vector de error, el ruido de fase, las emisiones espurias y la coexistencia en anchos de banda mayores. Esto se traduce en una mayor necesidad de analizadores de espectro, osciloscopios y equipos de medición vectorial capaces de procesar frecuencias y volúmenes de datos más elevados. Los avances en Wi-Fi, las comunicaciones celulares de última generación, el radar y las comunicaciones por satélite amplían el abanico de aplicaciones donde se requieren pruebas de RF avanzadas. Como resultado, se observa una creciente tendencia hacia instrumentos con capacidades de adquisición más rápidas, funciones de análisis mejoradas y automatización de procedimientos. Los instrumentos que combinan hardware y software adaptados a una aplicación específica cobran mayor importancia, ya que permiten mediciones más rápidas y repetibles.
Aumento del contenido electrónico en las plataformas automotrices
Las arquitecturas de los vehículos están evolucionando hacia la incorporación de conectividad, radar, diagnóstico inalámbrico, infoentretenimiento, comunicaciones V2X y diversos sistemas de control electrónico. Cada sistema presenta desafíos de validación en cuanto a compatibilidad electromagnética, rendimiento de radiofrecuencia, integridad de la señal e interoperabilidad. Esto conlleva una mayor exigencia de pruebas, no solo en la fase de ingeniería, sino también para la integración del sistema y el control de calidad durante la fabricación. Los fabricantes y proveedores de vehículos necesitan herramientas que permitan realizar pruebas consistentes en las distintas etapas de desarrollo, evitando así ciclos de prueba inconexos. Este factor impulsa el uso de bancos de prueba automatizados, controles de instrumentos mediante software y mediciones sincronizadas. A medida que las plataformas de vehículos se vuelven más definidas por software, resulta necesario capturar, correlacionar y almacenar los datos de las pruebas en las diferentes fases del ciclo de vida.
Aumento de la complejidad en la fabricación de semiconductores y componentes electrónicos.
Las nuevas generaciones de tecnología de semiconductores requieren una caracterización más compleja debido a la mayor densidad de transistores, velocidades más altas, integración heterogénea y radiofrecuencias que generan variaciones adicionales en el rendimiento. Los productores de semiconductores y los fabricantes de dispositivos electrónicos deben garantizar la validación de los dispositivos mediante mediciones de temperatura, voltaje, frecuencia y señal, manteniendo al mismo tiempo la productividad en la línea de producción. Por lo tanto, se necesitan sistemas de prueba automatizados que se caractericen por su precisión, repetibilidad de las mediciones y un número escalable de canales. Las implicaciones se observan a lo largo de todo el proceso de selección de sistemas de prueba, ya que los fabricantes no solo consideran el precio, sino también el tiempo dedicado a las pruebas, la compatibilidad del software, la calibración y el mantenimiento. El aumento de la complejidad fomenta una mejor cooperación entre los productores de instrumentos de medición, los diseñadores de semiconductores y las empresas de fabricación.
Tendencias futuras del mercado de equipos de prueba de RF
Flujos de trabajo de medición definidos por software y asistidos por IA
Las tendencias del mercado de equipos de prueba de radiofrecuencia apuntan cada vez más hacia la instrumentación definida por software, donde el hardware de medición se convierte en una base configurable para múltiples aplicaciones. En los sistemas futuros, se podrán detectar anomalías mediante aprendizaje automático, lo que automatizará las mediciones, clasificará las señales y analizará los resultados. En lugar de utilizar equipos de medición independientes, los ingenieros podrán usar entornos de software para gestionar la sincronización de los procesos de medición. También podrán crear gemelos digitales y entornos de prueba virtuales para ahorrar en ensayos físicos, ya que podrán diseñar el comportamiento esperado antes de realizar las pruebas en el laboratorio. Este proceso debería conducir a un uso eficiente de equipos de medición costosos y a una reducción de las tareas manuales repetitivas. Los procesos impulsados por IA pueden resultar muy útiles en la producción cuando los ingenieros necesiten detectar desviaciones, pero aún requieran la toma de decisiones humanas.
Instrumentación de alta frecuencia para la conectividad emergente
La demanda futura se extenderá cada vez más más allá de las frecuencias celulares convencionales a medida que la investigación en 6G, el radar avanzado, las comunicaciones por satélite, la detección y las interconexiones de alta velocidad avancen hacia frecuencias más altas. Por lo tanto, las plataformas de medición requerirán un ancho de banda instantáneo mayor, menor ruido de fase, un rango dinámico mejorado y métodos de calibración más sofisticados. Las tecnologías de extensión de frecuencia permiten que las arquitecturas de instrumentos existentes cubran nuevas bandas sin necesidad de reemplazar completamente el equipo. Esto brinda flexibilidad de inversión a las organizaciones de investigación y a los fabricantes que operan en múltiples generaciones tecnológicas. La transición también aumenta la importancia de las sondas, conectores, cables y estándares de referencia de alta calidad, ya que la incertidumbre de la medición se vuelve más difícil de controlar a frecuencias más altas. Por consiguiente, los proveedores capaces de ofrecer ecosistemas de medición completos adquirirán mayor relevancia a medida que los clientes busquen un rendimiento consistente desde la generación de la señal hasta la caracterización final.
Oportunidades de mercado para equipos de prueba de RF
Expansión de la infraestructura de pruebas en centros emergentes de electrónica
Los centros emergentes de fabricación de productos electrónicos ofrecen a los proveedores la oportunidad de establecer capacidades localizadas de ingeniería de aplicaciones, calibración y servicio. India, el sudeste asiático y algunas economías de Oriente Medio están incrementando la producción de productos electrónicos y la inversión en infraestructura digital, lo que genera nuevos requisitos para el desarrollo y la validación de la producción. Los proveedores pueden abordar estos mercados mediante sistemas modulares, instrumentos portátiles, programas de capacitación y centros de servicio regionales, en lugar de depender exclusivamente de costosos laboratorios centralizados. Las previsiones del mercado de equipos de prueba de radiofrecuencia indican que la producción de productos electrónicos distribuida geográficamente incentivará a los clientes a estandarizar las plataformas de prueba en múltiples instalaciones. Los proveedores que ofrecen entornos de software comunes e instrumentación intercambiable pueden simplificar la capacitación del personal y la comparación de datos. Estas estrategias también pueden generar ingresos recurrentes por calibración, actualizaciones de software, mantenimiento y módulos específicos para aplicaciones.
Plataformas de prueba integradas para electrónica automotriz y de defensa.
Una segunda oportunidad reside en las plataformas integradas que combinan mediciones de RF, digitales, de potencia y ambientales dentro de flujos de trabajo de prueba coordinados. El radar automotriz, los vehículos conectados, los sistemas aeroespaciales y la electrónica de defensa incorporan cada vez más múltiples tecnologías que interactúan entre sí, lo que hace que los procesos de medición aislados sean ineficientes. Los proveedores de equipos pueden desarrollar arquitecturas sincronizadas que reduzcan los cambios de accesorios, automaticen la secuencia de medición y mantengan resultados trazables entre los equipos de ingeniería. Esta oportunidad es particularmente relevante para las organizaciones que buscan ciclos de desarrollo más cortos sin sacrificar los estrictos controles de calidad. Las plataformas que admiten tanto la caracterización en laboratorio como la implementación en producción pueden fortalecer las relaciones con los clientes, ya que los métodos de medición se mantienen consistentes a medida que los productos avanzan hacia la comercialización. La integración con los sistemas de datos empresariales puede mejorar aún más la trazabilidad, permitiendo a los fabricantes conectar los resultados de las pruebas con la gestión de calidad, el análisis de fallas y los procesos de ingeniería del ciclo de vida.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -