
Marché des équipements de tests de RF : taille, part de marché et prévisions 2034
Taille et prévisions du marché des équipements de test RF (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : ce rapport couvre les segments suivants : par type (oscilloscopes, analyseurs de spectre, connecteurs de signaux, analyseurs de réseau et autres), format (montage en rack, de table, portable et modulaire), gamme de fréquences (supérieure à 6 GHz, de 1 à 6 GHz et inférieure à 1 GHz), utilisateur final (électronique grand public, informatique et télécommunications, industrie, automobile, recherche et développement, aérospatiale et défense, et santé) et zone géographique.
- Statut : Données publiées
- Code du rapport : TIPRE00003157
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 17, 2026


Taille du marché en 2025
3,33 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
6,64 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
7,97 %
taux de croissance
Marché adressable
44,84 milliards de dollars américains
(2026-2034)
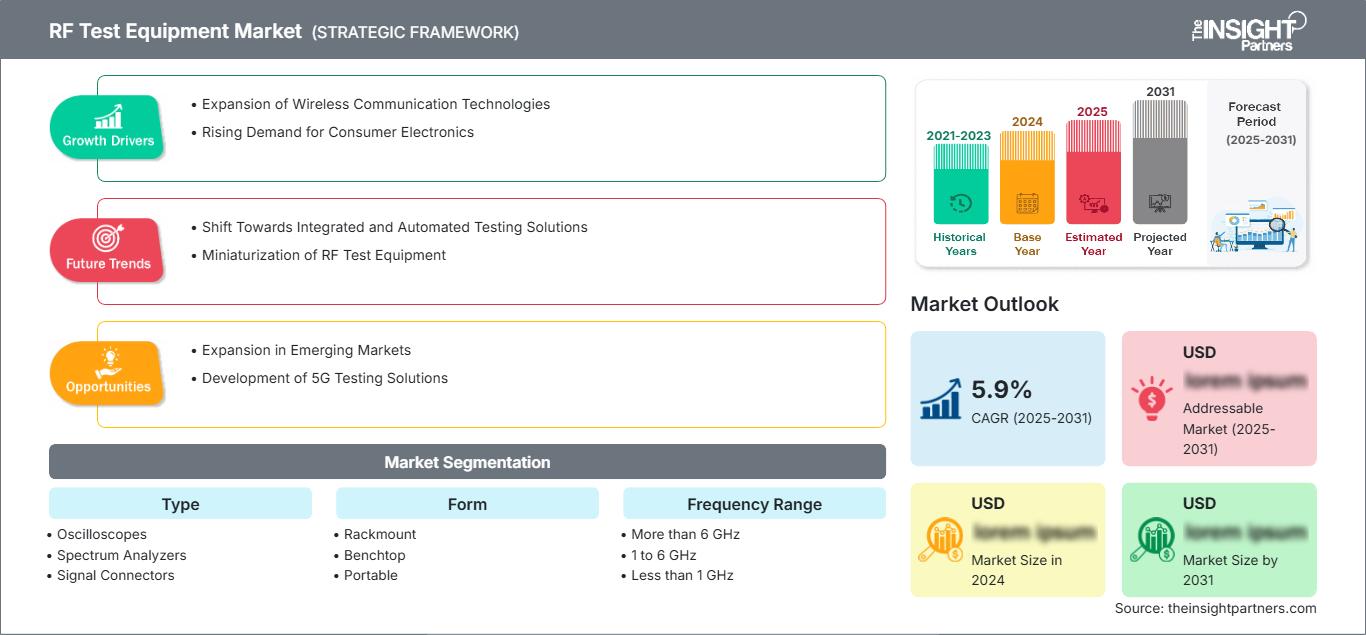
Le marché des équipements de test RF se situe au carrefour de la connectivité sans fil, de la validation des semi-conducteurs, de l'électronique automobile, de l'automatisation industrielle et des systèmes aérospatiaux. Évalué à 3,33 milliards de dollars US en 2025, il devrait atteindre 6,64 milliards de dollars US d'ici 2034, avec un taux de croissance annuel composé (TCAC) de 7,97 % sur la période 2026-2034. La demande est de plus en plus influencée par des bandes passantes plus larges, des fréquences de fonctionnement plus élevées, la mesure automatisée et des architectures électroniques plus complexes.
En Amérique du Nord, le marché des équipements de test RF devrait connaître une croissance annuelle composée (TCAC) estimée entre 7,2 % et 8,1 % entre 2026 et 2034. Cette croissance structurelle est soutenue par la poursuite des investissements dans les semi-conducteurs et l'aérospatiale, la modernisation des infrastructures 5G, les programmes d'électronique de défense et la demande croissante en matière de validation automatisée. La région bénéficie également d'écosystèmes de R&D bien établis et d'une forte adoption des instruments modulaires pour les tests haute fréquence et multicanaux.
Analyse et perspectives du marché des équipements de test RF
- Amérique du Nord : La région devrait détenir une part de marché de 29 à 33 % en 2025 et connaître une croissance annuelle composée de 7,2 à 8,1 % entre 2026 et 2034, soutenue par les besoins en matière de tests des secteurs des semi-conducteurs, de la défense, des télécommunications et de l'électronique automobile.
- États-Unis : Les États-Unis représentent une part estimée entre 78 et 82 % du marché nord-américain en 2025 et devraient connaître une croissance annuelle composée de 7,3 à 8,2 % jusqu'en 2034, tirée par les secteurs de l'aérospatiale, des semi-conducteurs et des tests de communications.
- Europe : La part de l'Europe devrait se situer entre 22 et 26 % en 2025, avec un taux de croissance annuel composé (TCAC) de 6,7 à 7,6 %, l'Allemagne, le Royaume-Uni, la France et l'Italie étant soutenus par la recherche dans les domaines de l'électronique automobile, de l'automatisation industrielle, de l'aérospatiale et des communications.
- Asie-Pacifique : La région Asie-Pacifique devrait représenter une part de 31 à 35 % en 2025 et connaître une croissance annuelle composée de 8,3 à 9,2 %, tirée par la Chine, le Japon, la Corée du Sud, Taïwan et l'Inde grâce à l'expansion de la fabrication électronique et des télécommunications.
- Segment le plus important : les oscilloscopes devraient détenir une part de marché de 30 à 34 % en 2025, avec un TCAC de 7,1 à 8,0 % entre 2026 et 2034, reflétant une large adoption dans le développement et la production électroniques.
- Segment à forte croissance : Les équipements fonctionnant à une fréquence supérieure à 6 GHz devraient représenter une part de marché de 24 à 28 % en 2025 et devraient connaître une croissance annuelle composée de 9,0 à 10,0 % jusqu'en 2034.
- Principales entreprises analysées en détail : Schneider Electric SE, Honeywell International Inc., ABB Ltd, Siemens AG, Legrand SA, Ingersoll Rand Inc., Qualcomm Incorporated, AlSense, Near Pte. Ltd., Assisted Living Technologies Inc.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Le marché des équipements de test RF a évolué, passant d'instruments de mesure autonomes à des plateformes logicielles à large bande passante capables de synchroniser de multiples fonctions de mesure. De plus en plus, les oscilloscopes, les analyseurs de spectre et les analyseurs de réseaux intègrent des fonctionnalités automatisées, tandis que les conceptions modulaires permettent d'adapter le nombre de canaux. L'échantillonnage RF direct, l'analyse vectorielle, l'augmentation de la plage dynamique et l'amélioration de l'étalonnage transforment les laboratoires et les sites de production. Ces avancées permettent aux ingénieurs d'analyser des dispositifs sans fil, automobiles et semi-conducteurs plus sophistiqués sans avoir à augmenter proportionnellement le nombre d'équipements de test.
Durant la période de prévision, les investissements devraient se concentrer sur les équipements portables et modulaires, l'analyse haute fréquence et les mesures logicielles. Les sites de production d'électronique de pointe en Inde et en Asie du Sud-Est devraient favoriser son adoption, de même que l'électronique automobile avancée et les communications par satellite. La coexistence sans fil, la compatibilité électromagnétique et l'électronique critique pour la sécurité engendreront des exigences supplémentaires en matière de tests réglementaires.
Rapport sur le marché des équipements de test RF
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 3,33 milliards de dollars américains |
| Taille du marché d'ici 2034 | 6,64 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 7,97% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des équipements de test RF
La croissance de la demande est soutenue par l'augmentation du contenu électronique par véhicule, la modernisation continue des infrastructures sans fil et le raccourcissement des cycles de vie des semi-conducteurs. La croissance du marché des équipements de test RF est particulièrement influencée par les exigences de mesures reproductibles concernant l'intégrité du signal, la qualité de la modulation, l'occupation du spectre, la puissance et les paramètres du réseau. La chaîne d'approvisionnement comprend les fournisseurs d'instruments, les laboratoires d'étalonnage, les éditeurs de logiciels, les fabricants de semi-conducteurs, les sous-traitants, les opérateurs télécoms, les universités et les laboratoires de certification.
Les facteurs liés à la chaîne d'approvisionnement évoluent de plus en plus vers des plateformes intégrant matériel et logiciels de mesure/automatisation. Si les instruments de table restent pertinents pour les laboratoires d'ingénierie, les systèmes modulaires prennent le relais lorsqu'une synchronisation entre plusieurs canaux et séquences de test programmées est nécessaire. La disponibilité des composants, des connecteurs RF de précision, des étalons de calibration et de fréquence, ainsi que des convertisseurs haute vitesse demeure essentielle. Les fournisseurs d'instruments misent de plus en plus sur la performance, les logiciels et les services, au-delà des seules spécifications matérielles.
Le positionnement concurrentiel est fragmenté entre de grands groupes d'automatisation industrielle, des fournisseurs d'électronique spécialisés et des entreprises de technologies de communication. L'analyse du marché des équipements de test RF indique que les fournisseurs maîtrisant les logiciels peuvent fidéliser leur clientèle en intégrant leurs instruments aux processus automatisés de caractérisation et de production. Schneider Electric SE, Honeywell International Inc., ABB Ltd et Siemens AG bénéficient d'un vaste réseau industriel, tandis que Qualcomm Incorporated apporte une expertise pointue en technologies sans fil.
Les investissements stratégiques s'orientent également vers l'instrumentation à haute fréquence, les tests automatisés et les plateformes dédiées à des applications spécifiques. Legrand SA et Ingersoll Rand Inc. proposent des portefeuilles industriels plus larges, tandis qu'AlSense, Near Pte. Ltd. et Assisted Living Technologies Inc. représentent une présence technologique plus spécialisée ou connexe. Le paysage concurrentiel demeure donc diversifié, la différenciation reposant largement sur la pertinence de l'application, le support technique, les capacités d'étalonnage, l'intégration logicielle et la couverture géographique des services.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des équipements de test RF : Perspectives stratégiques
Perspectives régionales
marché des équipements de test RF en Amérique du Nord
L'Amérique du Nord devrait représenter entre 29 et 33 % du chiffre d'affaires du marché mondial des équipements de test RF en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 7,2 à 8,1 % jusqu'en 2034. Les États-Unis dominent la demande régionale en raison des besoins en caractérisation pour la conception de semi-conducteurs, l'électronique aérospatiale, les communications de défense, l'électronique automobile et les infrastructures sans fil. Le Canada contribue à ce marché grâce à ses activités dans les télécommunications, l'aérospatiale et la recherche en électronique de pointe. La région dispose d'infrastructures de laboratoire performantes pour la prise en charge des systèmes modulaires et de paillasse avancés.
La modernisation des systèmes de défense et la complexité croissante des systèmes sans fil stimulent également la demande régionale. Les tests à haute fréquence, l'automatisation, la compatibilité électromagnétique et la validation des semi-conducteurs demeurent des domaines d'approvisionnement importants. Les entreprises technologiques et les organismes de recherche américains constituent une clientèle établie pour ce type d'instrumentation, tandis que les fabricants privilégient les systèmes permettant de passer de la validation en laboratoire aux tests de production.
Marché américain des équipements de test RF
On estime que les États-Unis représenteront 78 à 82 % du chiffre d'affaires du marché nord-américain des équipements de test RF en 2025 et devraient connaître une croissance annuelle composée de 7,3 à 8,2 % jusqu'en 2034. La demande est concentrée dans la conception de semi-conducteurs, les télécommunications, l'aérospatiale et la défense, l'électronique automobile et la recherche de pointe. Les principaux écosystèmes technologiques soutiennent l'approvisionnement continu en analyseurs de spectre, oscilloscopes, analyseurs de réseaux, générateurs de signaux et plateformes modulaires.
Les tendances en matière d'applications mettent de plus en plus l'accent sur la validation automatisée sans fil, l'électronique à haute vitesse, les radars, les communications par satellite et la caractérisation des semi-conducteurs. Les entreprises disposant d'un large portefeuille de produits industriels ou électroniques peuvent participer à ce marché grâce à des solutions intégrées, même si l'instrumentation spécialisée demeure essentielle pour les mesures de précision. Les États-Unis bénéficient également d'une importante activité de recherche universitaire et gouvernementale, qui soutient la demande en équipements de laboratoire flexibles et en capacités de mesure à haute fréquence.
marché européen des équipements de test RF
On estime que l'Europe détiendra entre 22 et 26 % du marché des équipements de test RF en 2025 et que ce marché connaîtra une croissance annuelle composée (TCAC) de 6,7 à 7,6 % jusqu'en 2034. L'Allemagne est le pays leader, grâce à l'électronique automobile, l'automatisation industrielle, la recherche sur les semi-conducteurs et la fabrication de pointe. Le Royaume-Uni contribue à ce marché par le biais de l'aérospatiale, de la défense, des télécommunications et de la recherche universitaire, tandis que la France bénéficie de l'aérospatiale, de l'électronique de défense et du génie des communications.
La demande allemande sera fortement liée aux applications de la technologie radar, aux véhicules connectés, au contrôle industriel et au développement des semi-conducteurs. Les entreprises allemandes sont de plus en plus exigeantes en matière de mesures d'interface rapides, de systèmes sans fil et d'assurance qualité dans le processus de production. Le tissu industriel très développé du pays permet de répondre aux exigences en matière d'étalonnage, de systèmes de test automatisés et d'instruments modulaires.
La demande pourrait également provenir de France, d'Italie et d'Espagne, notamment des secteurs de l'aérospatiale, de l'automobile, de l'électronique industrielle, des télécommunications et de la recherche. L'impact croissant sur les marchés publics européens s'explique par les enjeux d'économie d'énergie, de sécurité, d'interopérabilité et de conformité. Le marché devrait rester diversifié, l'Allemagne demeurant un acteur majeur, tandis que le Royaume-Uni conservera son importance stratégique pour les applications aérospatiales, de défense et de communication.
Marché des équipements de test RF en Asie-Pacifique
La région Asie-Pacifique devrait représenter entre 31 et 35 % du chiffre d'affaires du marché des équipements de test RF en 2025 et connaître une croissance annuelle composée (TCAC) de 8,3 à 9,2 % jusqu'en 2034. La Chine est le principal moteur de la demande régionale, suivie du Japon et de la Corée du Sud. L'Inde et l'Australie contribuent également à la croissance grâce à leurs initiatives dans les secteurs des télécommunications, de la défense, de la fabrication électronique et des semi-conducteurs, ainsi qu'à leurs programmes de recherche. L'augmentation des capacités de production favorise un déploiement durable des instruments de mesure.
L'écosystème électronique chinois génère une forte demande en équipements de production et de validation, tandis que le Japon et la Corée du Sud privilégient les semi-conducteurs, l'automobile et les communications. L'Inde développe ses capacités dans les semi-conducteurs et l'électronique, tandis que l'Australie contribue à l'économie régionale par le biais de la défense, des télécommunications et de la recherche. Les politiques industrielles, les programmes de localisation et les investissements dans la 5G et les connectivités avancées devraient renforcer la demande régionale.
Marché des équipements de test RF au Moyen-Orient et en Afrique
Le marché des équipements de test RF au Moyen-Orient et en Afrique représente une opportunité régionale plus modeste, mais devrait connaître une croissance annuelle composée de 5,8 % à 6,8 % jusqu'en 2034. L'Arabie saoudite domine la demande régionale, suivie des Émirats arabes unis et de l'Afrique du Sud. La modernisation des télécommunications, les infrastructures intelligentes, l'électronique de défense, la numérisation de l'énergie et l'automatisation industrielle engendrent des besoins de test récurrents pour les systèmes de communication et électroniques.
L’Arabie saoudite et les Émirats arabes unis investissent dans les infrastructures numériques et les communications avancées, tandis que l’Afrique du Sud dispose d’une base de recherche et industrielle plus solide. Le reste du Moyen-Orient et de l’Afrique demeure dépendant du déploiement des télécommunications, des services publics et de la modernisation des infrastructures. La demande devrait de plus en plus s’orienter vers des systèmes portables et automatisés capables de prendre en charge la validation sur le terrain, en complément des tests centralisés en laboratoire.
Analyse de segmentation
Taper
Le segment des oscilloscopes devrait connaître une croissance annuelle composée (TCAC) de 7,1 % à 8,0 % entre 2026 et 2034. Les oscilloscopes demeurent essentiels pour les mesures temporelles et mixtes, tandis que les analyseurs de spectre et de réseau permettent une caractérisation RF de plus en plus sophistiquée. L'intégration de logiciels, l'automatisation et l'élargissement des bandes passantes devraient favoriser la continuité des cycles de remplacement et de mise à niveau dans les laboratoires et les sites de production. Le marché des équipements de test RF continue de bénéficier de la demande croissante de solutions de mesure et de validation avancées pour les applications dans les domaines des communications sans fil, de l'aérospatiale, de la défense, des semi-conducteurs et de la fabrication électronique.
- Oscilloscopes : largement utilisés pour l’analyse des formes d’onde, du temps, de l’intégrité des signaux et des signaux mixtes, les oscilloscopes restent stratégiquement importants dans le développement électronique, les systèmes automobiles, la validation des semi-conducteurs et le dépannage en production.
- Analyseurs de spectre : La complexité croissante des communications sans fil renforce la demande d’instruments capables de détecter les interférences, de mesurer les émissions, d’analyser la modulation et de caractériser les signaux à large bande dans les systèmes de communication avancés.
- Connecteurs de signaux : Une connectivité de précision demeure essentielle pour maintenir l’intégrité des mesures, en particulier lorsque les signaux haute fréquence, les cycles de test répétés et les exigences d’étalonnage strictes augmentent la sensibilité aux pertes d’insertion et aux variations mécaniques.
- Analyseurs de réseaux : Les analyseurs de réseaux vectoriels sont de plus en plus importants pour la caractérisation des antennes, des filtres, des étages d’entrée RF et des composants micro-ondes à mesure que les ingénieurs s’orientent vers des fréquences plus élevées et des bandes passantes de fonctionnement plus larges.
Formulaire
Le segment des appareils de test RF devrait connaître une croissance annuelle composée (TCAC) de 7,4 % à 8,3 % entre 2026 et 2034. Les instruments de paillasse conservent toute leur importance en laboratoire, tandis que les architectures modulaires et portables répondent aux besoins de la production automatisée, du déploiement sur le terrain et des environnements à espace restreint. Le choix du format dépend de plus en plus de la densité des canaux, de la portabilité, de l'intégration logicielle, de la synchronisation et du débit de mesure. Le marché des équipements de test RF bénéficie de la demande croissante d'architectures d'instruments flexibles et adaptées aux applications spécifiques, dans les environnements de recherche, de production et de tests sur le terrain.
- Systèmes rackables : Les systèmes rackables restent importants pour les environnements de production nécessitant une installation standardisée, un contrôle centralisé, une gestion thermique et une intégration reproductible avec l’infrastructure de fabrication automatisée.
- Équipements de paillasse : Les équipements de paillasse restent un élément essentiel des laboratoires d’ingénierie car ils combinent capacité de mesure, accessibilité et flexibilité de configuration pour le développement, le dépannage, la caractérisation et les tests de conformité.
- Portables : Les systèmes portables servent les ingénieurs de terrain et les équipes de maintenance qui ont besoin de mesures de spectre, d'interférences et de mesures sans fil en dehors des laboratoires contrôlés, notamment dans les infrastructures de télécommunications et les installations industrielles distribuées.
- Modulaires : Les systèmes modulaires offrent des configurations de canaux évolutives, une synchronisation et un contrôle logiciel, ce qui les rend stratégiquement pertinents pour les environnements de test automatisés et la caractérisation complexe de plusieurs dispositifs.
Gamme de fréquences
Le segment des gammes de fréquences devrait connaître une croissance annuelle composée de 8,2 % à 9,1 % entre 2026 et 2034. La demande évolue vers des bandes passantes plus larges et des mesures à plus haute fréquence, à mesure que les applications sans fil, radar, satellite et automobiles se perfectionnent. Les instruments prenant en charge des extensions de fréquence évolutives permettent de couvrir plusieurs cycles de développement et de réduire la fréquence de remplacement des équipements.
- Au-delà de 6 GHz : les équipements haute fréquence bénéficient du déploiement de la 5G, du développement des radars, des communications par satellite, de l’évolution du Wi-Fi et des recherches émergentes sur la 6G qui nécessitent une bande passante plus large et une caractérisation RF de plus en plus précise.
- 1 à 6 GHz : Cette gamme reste essentielle aux tests courants des réseaux cellulaires, WLAN, sans fil industriels et de l'électronique grand public, répondant à une demande importante de la base installée pour les applications de développement, de certification et de fabrication.
- Moins de 1 GHz : les équipements sub-GHz restent pertinents pour les applications sans fil industrielles, l’Internet des objets (IoT), la diffusion, les communications des services publics et les applications basse fréquence où la propagation à longue portée et la conformité au spectre sont importantes.
Utilisateur final
Le segment des utilisateurs finaux devrait croître à un TCAC de 7,5 à 8,5 % jusqu'en 2034. L'électronique grand public, les technologies de l'information et les télécommunications demeurent les principaux utilisateurs, tandis que les secteurs de l'automobile, de l'aérospatiale et de la défense, les applications industrielles et la recherche nécessitent de plus en plus une caractérisation RF avancée. Le marché des équipements de test RF s'élargit donc à mesure que l'électronique s'intègre davantage aux systèmes physiques.
- Électronique grand public : le développement de smartphones, d’objets connectés, de réseaux WLAN, Bluetooth et d’appareils connectés nécessite une validation RF reproductible, des tests d’interopérabilité et une caractérisation de production sur des architectures d’appareils compacts.
- Informatique et télécommunications : L’infrastructure réseau, les appareils sans fil, la connectivité des données et les systèmes non terrestres émergents nécessitent des mesures relatives au spectre, au signal et aux protocoles tout au long des phases de développement et de déploiement.
- Secteur industriel : L’automatisation industrielle, les machines connectées, les capteurs et les réseaux sans fil privés créent une demande en matière de caractérisation RF fiable et de validation sur le terrain dans des environnements de production de plus en plus connectés.
- Automobile : Les véhicules connectés, les radars, les systèmes V2X, les systèmes d’infodivertissement et les systèmes de commande électroniques accroissent le besoin de validation RF tout au long du développement du véhicule et de la qualification des composants.
- Recherche et développement : les universités, les laboratoires et les centres de recherche d’entreprise ont besoin d’une instrumentation flexible capable de prendre en charge des architectures expérimentales, de nouvelles fréquences et des recherches avancées en communication.
- Aérospatiale et défense : les radars, la guerre électronique, les communications par satellite, l’avionique et les communications sécurisées nécessitent des tests de précision sur des plages de fréquences difficiles et dans des conditions environnementales exigeantes.
- Santé : Les dispositifs médicaux sans fil, les équipements de surveillance, les systèmes d’imagerie et les infrastructures de santé connectées nécessitent des tests RF contrôlés pour garantir la fiabilité, l’interopérabilité et la conformité réglementaire.
Aperçu des opportunités
|
Utilisateur final |
Contribution aux revenus (élevée/moyenne/faible) |
Étiquette tendance (2 mots maximum) |
Étape d'adoption |
|
Électronique grand public |
Haut |
Validation sans fil |
Mature |
|
Technologies de l'information et télécommunications |
Haut |
Tests 5G |
Mature |
|
Industriel |
Moyen |
Sans fil privé |
Mise à l'échelle |
|
Automobile |
Haut |
Validation radar |
Mise à l'échelle |
|
Recherche et développement |
Moyen |
Recherche 6G |
Mise à l'échelle |
|
Aérospatiale et défense |
Moyen |
Essais radar |
Mise à l'échelle |
|
Soins de santé |
Faible |
Sans fil médical |
Émergent |
Analyse des facteurs de croissance et de l'impact du marché des équipements de test RF
Expansion des technologies sans fil à haut débit
L'augmentation de la consommation de bande passante et la complexité croissante des signaux modulés imposent des exigences accrues aux équipements de mesure. Les ingénieurs doivent mesurer la qualité du signal, l'amplitude du vecteur d'erreur, le bruit de phase, les émissions parasites et la coexistence sur des bandes passantes plus larges. Il en résulte un besoin accru d'analyseurs de spectre, d'oscilloscopes et d'équipements de mesure vectorielle capables de traiter des fréquences et des volumes de données plus élevés. Les progrès du Wi-Fi, des réseaux cellulaires de nouvelle génération, des radars et des communications par satellite élargissent le champ d'applications nécessitant des tests RF avancés. On observe ainsi une tendance croissante vers des instruments offrant des capacités d'acquisition plus rapides, des fonctionnalités d'analyse améliorées et une automatisation des procédures. Les instruments combinant matériel et logiciel adaptés à une application spécifique prennent une importance accrue, car ils permettent des mesures plus rapides et reproductibles.
Contenu électronique croissant sur les plateformes automobiles
L'architecture des véhicules évolue vers l'intégration de la connectivité, du radar, du diagnostic sans fil, de l'infodivertissement, des communications V2X et de nombreux systèmes de contrôle électroniques. Chaque système présente des défis de validation liés à la compatibilité électromagnétique, aux performances RF, à l'intégrité du signal et à l'interopérabilité. Il en résulte un besoin accru de tests, non seulement en phase d'ingénierie, mais aussi pour l'intégration système et l'assurance qualité en production. Les constructeurs et équipementiers automobiles ont besoin d'outils permettant des tests cohérents tout au long des différentes phases de développement, sans interruption des cycles de test. Ce facteur favorise l'utilisation de bancs d'essai automatisés, de commandes d'instruments par logiciel et de mesures synchronisées. À mesure que les plateformes de véhicules deviennent de plus en plus pilotées par logiciel, il devient indispensable de capturer, de corréler et de stocker les données de test tout au long de leur cycle de vie.
Complexité croissante de la fabrication des semi-conducteurs et des produits électroniques
Les nouvelles générations de semi-conducteurs exigent une caractérisation plus complexe en raison de la densité accrue de transistors, des vitesses plus élevées, de l'intégration hétérogène et des radiofréquences, sources de variations de performance supplémentaires. Les fabricants de semi-conducteurs et de dispositifs électroniques doivent valider leurs composants par des mesures de température, de tension, de fréquence et de signal, tout en maintenant un débit élevé sur les lignes de production. Il est donc nécessaire de disposer de systèmes de test automatisés précis, répétables et offrant un nombre de canaux évolutif. Ces exigences se font sentir tout au long du processus de choix des systèmes de test, car les fabricants prennent en compte non seulement le prix, mais aussi le temps de test, la compatibilité logicielle, l'étalonnage et la maintenance. Cette complexité accrue favorise une meilleure collaboration entre les fabricants d'instruments de mesure, les concepteurs de semi-conducteurs et les entreprises de fabrication.
Tendances futures du marché des équipements de test RF
Flux de travail de mesure définis par logiciel et assistés par l'IA
Les tendances du marché des équipements de test RF s'orientent de plus en plus vers une instrumentation définie par logiciel, où le matériel de mesure devient une base configurable pour de multiples applications. Les systèmes futurs pourront détecter les anomalies grâce à l'apprentissage automatique, automatisant ainsi les mesures, classifiant les signaux et analysant les résultats. Au lieu d'utiliser des équipements de mesure distincts, les ingénieurs pourront s'appuyer sur des environnements logiciels pour gérer la synchronisation des processus de mesure. Ils pourront également créer des jumeaux numériques et des environnements de test virtuels afin de réduire les essais physiques, puisqu'ils seront en mesure de concevoir le comportement attendu avant les tests en laboratoire. Ce processus devrait permettre une utilisation plus efficace des équipements de mesure coûteux et une réduction des tâches manuelles répétitives. Les processus pilotés par l'IA pourraient s'avérer très utiles en production lorsque les ingénieurs doivent identifier des écarts, tout en conservant une intervention humaine.
Instrumentation à haute fréquence pour la connectivité émergente
La demande future s'étendra de plus en plus au-delà des fréquences cellulaires conventionnelles, à mesure que la recherche sur la 6G, les radars avancés, les communications par satellite, la détection et les interconnexions à haut débit évolueront vers des fréquences de fonctionnement plus élevées. Les plateformes de mesure exigeront donc une bande passante instantanée plus large, un bruit de phase plus faible, une plage dynamique améliorée et des méthodes d'étalonnage plus sophistiquées. Les technologies d'extension de fréquence permettent aux architectures d'instruments existantes de couvrir de nouvelles bandes sans remplacement complet des équipements. Ceci favorise la flexibilité d'investissement pour les organismes de recherche et les fabricants opérant sur plusieurs générations technologiques. Cette transition renforce également l'importance de sondes, de connecteurs, de câbles et d'étalons de référence de haute qualité, car l'incertitude de mesure devient plus difficile à maîtriser aux hautes fréquences. Les fournisseurs capables de proposer des écosystèmes de mesure complets devraient donc gagner en importance, les clients recherchant des performances constantes, de la génération du signal à sa caractérisation finale.
Opportunités du marché des équipements de test RF
Expansion des infrastructures de test dans les pôles électroniques émergents
L'émergence de centres de fabrication électronique offre aux fournisseurs l'opportunité de développer des capacités locales en ingénierie d'application, en étalonnage et en maintenance. L'Inde, l'Asie du Sud-Est et certaines économies du Moyen-Orient accroissent leur production électronique et leurs investissements dans les infrastructures numériques, engendrant de nouveaux besoins en matière de développement et de validation de la production. Les fournisseurs peuvent répondre aux besoins de ces marchés grâce à des systèmes modulaires, des instruments portables, des programmes de formation et des centres de services régionaux, plutôt que de s'appuyer uniquement sur des déploiements de laboratoires centralisés coûteux. Les prévisions du marché des équipements de test RF indiquent que la production électronique géographiquement distribuée incitera les clients à standardiser les plateformes de test sur plusieurs sites. Les fournisseurs proposant des environnements logiciels communs et une instrumentation interchangeable peuvent simplifier la formation du personnel et la comparaison des données. De telles stratégies peuvent également générer des revenus récurrents grâce à l'étalonnage, aux mises à jour logicielles, à la maintenance et aux modules spécifiques à une application.
Plateformes de test intégrées pour l'électronique automobile et de défense
Une seconde opportunité réside dans les plateformes intégrées qui combinent mesures RF, numériques, de puissance et environnementales au sein de flux de travail de test coordonnés. Les radars automobiles, les véhicules connectés, les systèmes aérospatiaux et l'électronique de défense intègrent de plus en plus de technologies interagissant entre elles, rendant inefficaces les processus de mesure isolés. Les fournisseurs d'équipements peuvent développer des architectures synchronisées qui réduisent les changements de dispositifs de fixation, automatisent le séquencement des mesures et garantissent la traçabilité des résultats entre les équipes d'ingénierie. Cette opportunité est particulièrement pertinente pour les organisations qui recherchent des cycles de développement plus courts tout en préservant des contrôles qualité rigoureux. Les plateformes prenant en charge à la fois la caractérisation en laboratoire et le déploiement en production peuvent renforcer les relations clients, car les méthodes de mesure restent cohérentes tout au long du processus de commercialisation des produits. L'intégration aux systèmes de données d'entreprise peut améliorer encore la traçabilité, permettant aux fabricants de relier les résultats des tests à la gestion de la qualité, à l'analyse des défaillances et aux processus d'ingénierie du cycle de vie.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -