
Markt für RFID Lesegerät: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für RFID-Lesegeräte (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: nach Produkttyp (Handheld-RFID-Lesegeräte und stationäre RFID-Lesegeräte); Frequenz (Niederfrequenz (125 kHz–134 kHz), Hochfrequenz (13,56 MHz) und Ultrahochfrequenz (860 MHz bis 960 MHz)); Branchensegment (Bekleidung & Einzelhandel, Pharma & Gesundheitswesen, Transport & Logistik, Industrielle Fertigung, Automobilindustrie und Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00003153
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 16, 2026


Marktgröße 2025
7,17 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
16,07 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
9,37 %
Wachstumsrate
Adressierbarer Markt
103,71 Mrd. US-Dollar
(2026–2034)
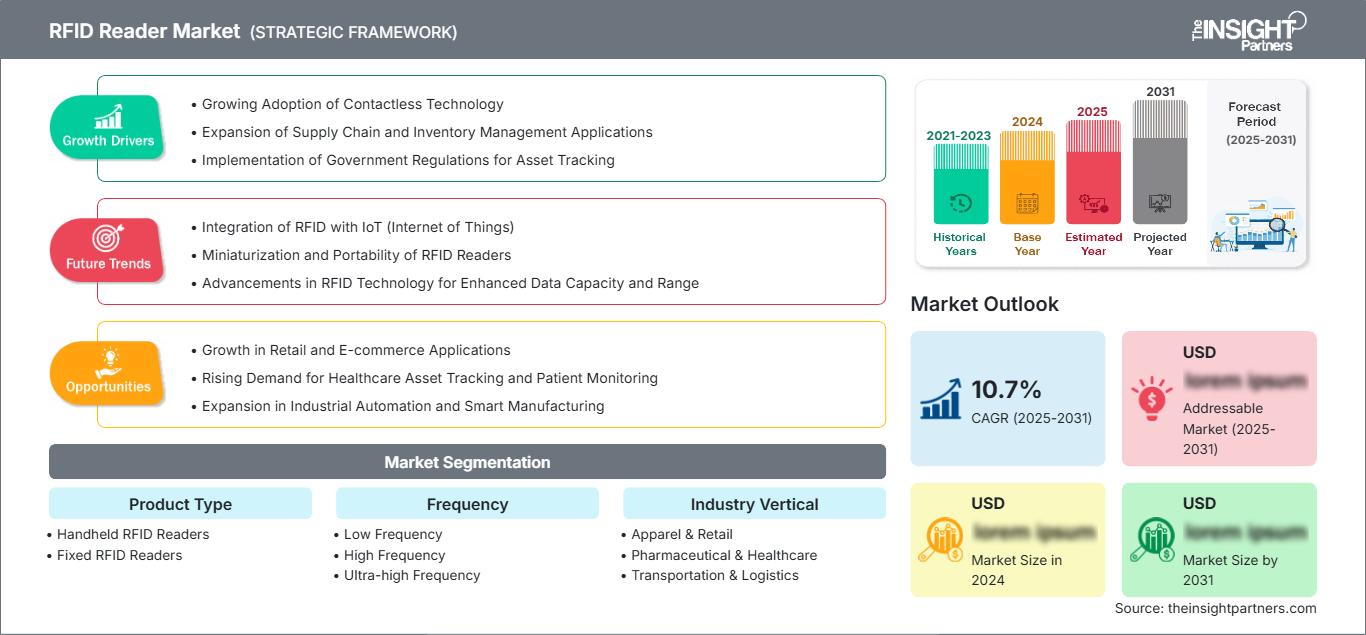
Der Markt für RFID-Lesegeräte befindet sich an der Schnittstelle von automatischer Identifizierung, vernetzten Abläufen und industrieller Rückverfolgbarkeit. Sein Volumen beträgt 2025 7,17 Milliarden US-Dollar und wird Prognosen zufolge bis 2034 auf 16,07 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,37 % im Zeitraum 2026–2034 entspricht. Das Wachstum wird durch den zunehmenden Einsatz von RFID für Bestandsübersicht, Anlagenverfolgung, Lagerautomatisierung, Fertigungssteuerung, Patientenidentifizierung im Gesundheitswesen und Transportprozesse begünstigt.
Nordamerika bleibt ein strukturell wichtiger Markt für die Einführung von RFID-Technologie, da Unternehmen Echtzeit-Bestandsinformationen, Arbeitsproduktivität und automatisierte Identifizierung priorisieren. Der Markt für RFID-Lesegeräte wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,8–9,8 % wachsen. Die Modernisierung des Einzelhandels, die Automatisierung von Lagerhallen, die Nachverfolgung von Anlagen im Gesundheitswesen und die etablierte RFID-Infrastruktur bilden eine vergleichsweise ausgereifte Grundlage für schrittweise Implementierungen.
Marktanalyse und Einblicke zu RFID-Lesegeräten
- Nordamerika: Es wird erwartet, dass Nordamerika im Jahr 2025 einen Anteil von 30–34 % ausmachen und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,8–9,8 % wachsen wird, unterstützt durch die Automatisierung im Einzelhandel, die Transparenz in der Logistik, das Asset-Management im Gesundheitswesen und etablierte RFID-Implementierungen in Unternehmen.
- USA: Es wird geschätzt, dass die USA im Jahr 2025 72–76 % des Umsatzes in Nordamerika ausmachen werden, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,9–9,9 % zwischen 2026 und 2034, da Einzelhändler, Logistikunternehmen und Hersteller die Identifizierung automatisieren.
- Europa: Es wird prognostiziert, dass Europa im Jahr 2025 einen Marktanteil von 22–26 % halten und mit einer durchschnittlichen jährlichen Wachstumsrate von 8,2–9,2 % wachsen wird, angeführt von Deutschland, Großbritannien, Frankreich, Italien und Spanien durch Initiativen zur Rückverfolgbarkeit, Digitalisierung der Fertigung und Kreislaufwirtschaft.
- Asien-Pazifik: Der Anteil Asien-Pazifiks wird im Jahr 2025 auf 26–30 % geschätzt und soll mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 10,2–11,2 % wachsen. China, Japan, Südkorea und Indien profitieren von der Automatisierung der Fertigung und dem Ausbau der Logistikinfrastruktur.
- Größtes Segment: Fest installierte RFID-Lesegeräte stellen das größte Segment dar, mit einem Marktanteil von 58–62 % im Jahr 2025 und einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,1–10,1 %, was den kontinuierlichen Einsatz in Lagerhäusern, Produktionslinien und Einzelhandelsportalen widerspiegelt.
- Wachstumsstarkes Segment: Handheld-RFID-Lesegeräte stellen das wachstumsstärkste Segment dar. Sie werden im Jahr 2025 einen Marktanteil von 38–42 % erreichen und mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 10,0–11,0 % wachsen, da mobile Bestands- und Anlagenprozesse zunehmen.
- Detaillierte Analyse der wichtigsten Unternehmen: Alien Technology, LLC; Applied Wireless IDentifications Group, Inc. (AWID); CIPHERLAB Co., Ltd.; Datalogic SpA; GAO RFID, Inc.; Honeywell International Inc.; Impinj, Inc.; Invengo Technology Pte. Ltd.; Xerox Corporation; Zebra Technologies Corporation.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Technologische Fortschritte haben RFID-Lesegeräte von eigenständigen Identifikationsmaschinen zu vernetzten Endgeräten weiterentwickelt, die den Einsatz von Barcode-Scannern, mobilen Computern, Cloud-Anwendungen und Analysefunktionen ermöglichen. Feste RFID-Lesegeräte integrieren zunehmend automatische Portale und Förderbandtechnik, während mobile Lesegeräte RFID mit drahtlosen Funktionen bieten. Zu den Produktionsprioritäten zählen modulares Design, erhöhte Lesesicherheit und softwaredefinierte RFID für verschiedene industrielle Umgebungen.
Das zukünftige Wachstum wird von der Entwicklung der Fertigungsindustrie, der Gesundheitsversorgung, der Paketzustellung und automatisierter Verteilzentren abhängen. Die regulatorische Vorgabe, Produktverfolgung und digitale Produktdaten zu fordern, könnte RFID aus wirtschaftlicher Sicht weiter an Bedeutung gewinnen lassen. Zudem werden Investitionen vermehrt auf Edge-Geräte verlagert, die umfassendere Datenverarbeitungsfunktionen bieten, ohne auf zentrale Systeme angewiesen zu sein.
Berichtsumfang zum Markt für RFID-Lesegeräte
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 7,17 Milliarden US-Dollar |
| Marktgröße bis 2034 | 16,07 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 9,37 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für RFID-Lesegeräte
Das Wachstum des Marktes für RFID-Lesegeräte wird durch den Bedarf an der Identifizierung mehrerer markierter Objekte ohne individuelle Sichtverbindung bestimmt. Die Lesegeräte werden von Einzelhändlern zur Bestandsaufnahme und Warenauffüllung, von Logistikunternehmen zur Paket- und Palettenverfolgung sowie von Produktionsbetrieben zur Verfolgung des Produktionsfortschritts eingesetzt. Beteiligt sind Akteure wie Lesegerätehersteller, Antennenhersteller, IC-Lieferanten, Systemintegratoren, Softwareentwickler und Unternehmenskunden, was einen kontinuierlichen Bedarf an Infrastrukturintegration zur Folge hat.
Die Angebotsstruktur legt zunehmend Wert auf Anbieter, die HF-Technologie und Softwarelösungen integrieren können. UHF-Lesegeräte haben sich in vielen Unternehmensanwendungen mit großer Reichweite durchgesetzt, während HF- und LF-Lesegeräte weiterhin für Umgebungen mit geringem Nahbereich sinnvoll sind. Auch die anwendungsorientierte Beschaffung gewinnt immer mehr an Bedeutung, wobei Portal-, Embedded-, robuste Hand- und stationäre Industrielesegeräte auf unterschiedliche Einsatzbedingungen zugeschnitten sind.
Im Marktbericht für RFID-Lesegeräte rückt die Plattformorientierung im Wettbewerb immer stärker in den Vordergrund . Impinj, Zebra Technologies Corporation, Honeywell International Inc., Datalogic SpA und CIPHERLAB Co., Ltd. bieten unterschiedliche Kombinationen aus Lesegerätehardware, mobilen Endgeräten, Unternehmenssoftware und Identifikationsworkflows an. Alien Technology, LLC und GAO RFID, Inc. stellen einzigartige RFID-Technologien bereit, während Applied Wireless IDentifications Group, Inc. (AWID) sich auf Identifikationsinfrastrukturen konzentriert. Xerox Corporation und Invengo Technology Pte. Ltd. verschärfen den Wettbewerb zusätzlich.
Investitionstrends konzentrieren sich heute stärker auf die Intelligenz, Konnektivität und Integration von Lesegeräten als auf die reine Hardwareleistung. Unternehmen vermarkten ihre Produkte über Anwendungen wie Lagerautomatisierung, Bestandsgenauigkeit im Einzelhandel, Rückverfolgbarkeit in der Fertigung und Prozesse im Gesundheitswesen. Gen2X-Innovationen, Edge Computing und Interferenzmanagement können den Wert von Lesegeräten steigern. Partnerschaften mit Softwareunternehmen und Systemintegratoren gewinnen an Bedeutung, da Kunden RFID-Infrastrukturen eher anhand ihrer Prozesseffizienz als anhand der Geräteleistung bewerten.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
RFID-Lesegeräte-Markt: Strategische Einblicke
Regionale Einblicke
Markt für RFID-Lesegeräte in Nordamerika
Nordamerika wird voraussichtlich im Jahr 2025 einen Marktanteil von 30–34 % am RFID-Lesegerät halten und bis 2034 ein jährliches Wachstum von 8,8–9,8 % verzeichnen. Die Region profitiert von fortschrittlicher Lagerautomatisierung, großen Einzelhändlern, der Rückverfolgbarkeit von Arzneimitteln und der weitverbreiteten Nutzung von Enterprise-Asset-Management-Systemen. Die USA sind nach wie vor der Hauptanbieter von RFID-Technologien, während Kanada die Einführung solcher Systeme in den Bereichen Logistik, Gesundheitswesen und Industrie unterstützt.
RFID- und Nachschub-/Omnichannel-Systeme tragen maßgeblich zur präzisen Bestandsführung im Einzelhandel bei. Logistikdienstleister installieren stationäre RFID-Lesegeräte an Laderampen, Kontrollpunkten und Förderbändern, während Produktionsunternehmen RFID-Lesegeräte zur Verfolgung des Produktionsprozesses einsetzen. Systemintegratoren und die Verfügbarkeit robuster, handgeführter RFID-Scanner fördern die Verbreitung dieser Technologien zusätzlich.
US-Markt für RFID-Lesegeräte
Die USA repräsentieren im Jahr 2025 etwa 72–76 % des Umsatzes im nordamerikanischen Markt für RFID-Lesegeräte und werden voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,9–9,9 % wachsen. Zu den Hauptnutzern zählen große Einzelhändler, Logistikdienstleister, Hersteller, Krankenhäuser und Distributionszentren. Zebra Technologies Corporation, Honeywell International Inc., Impinj, Inc. und andere Anbieter sind in den Identifizierungsprozessen von Unternehmen stark vertreten.
Die Anwendungsentwicklung setzt zunehmend auf stationäre Lesegeräte für automatisierte Lagertore und mobile Lesegeräte für die Zykluszählung, das Ausnahmemanagement und die Anlagenprüfung. Einzelhändler integrieren RFID-Daten zudem in ihre Bestandsverwaltungssoftware, um die Abwicklung über alle Vertriebskanäle hinweg zu unterstützen. Auch in der Fertigungsindustrie nimmt die Nutzung von RFID zu, da Werke eine bessere Rückverfolgbarkeit von Komponenten und Fertigprodukten anstreben. Gesundheitsorganisationen nutzen RFID zur Überwachung von Geräten und zur Verbesserung der Standorttransparenz.
Europäischer Markt für RFID-Lesegeräte
Europa wird Schätzungen zufolge im Jahr 2025 einen Marktanteil von 22–26 % am RFID-Lesegerätemarkt erreichen , mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,2–9,2 % bis 2034. Deutschland ist führend bei der regionalen Einführung, gefolgt von Großbritannien und Frankreich. Italien und Spanien tragen durch den Einsatz in Einzelhandel, Fertigung, Logistik und Gesundheitswesen ebenfalls zum Markt bei. Anforderungen an die Rückverfolgbarkeit und Nachhaltigkeitsinitiativen fördern langfristige Investitionen.
Im Vereinigten Königreich besteht weiterhin eine starke Nachfrage von Einzelhändlern und Logistikunternehmen, die Transparenz ihrer Lagerbestände und automatisierte Auftragsabwicklung wünschen. Deutschland profitiert von industrieller Automatisierung und fortschrittlichen Fertigungsökosystemen, die die Installation fester Lesegeräte in Produktion und Vertrieb unterstützen. Frankreich, Italien und Spanien bauen den Einsatz von RFID in der Bekleidungs-, Einzelhandels-, Transport- und Pharmabranche aus, wobei die Einführung zunehmend mit Initiativen zur Digitalisierung der Lieferkette verknüpft ist.
APAC RFID-Lesegeräte-Markt
Der asiatisch-pazifische Raum (APAC) wird 2025 voraussichtlich einen Marktanteil von 26–30 % am RFID-Lesegerätemarkt halten und mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 10,2–11,2 % wachsen. China ist führend bei der regionalen Einführung, gefolgt von Japan, Südkorea, Indien und Australien. Industrieautomatisierung, der Ausbau der E-Commerce-Logistik, die Elektronikfertigung und die staatlich geförderte Digitalisierung verstärken die Nachfrage nach vernetzten Identifikationssystemen.
China profitiert von großen Produktions- und Logistikökosystemen, während Japan und Südkorea auf Präzisionsfertigung und automatisierte Materialhandhabung setzen. Indien treibt die Digitalisierung von Lagerhaltung und Einzelhandel voran, und Australien fördert die Einführung durch Logistik- und Rohstoffprozesse. Die regionale Nachfrage verlagert sich zunehmend hin zu stationären Lesegeräten, die in automatisierte Anlagen integriert sind, und mobilen Systemen für mobile Mitarbeiter.
RFID-Lesegeräte-Markt im Nahen Osten und Afrika
Der Markt für RFID-Lesegeräte im Nahen Osten und in Afrika bietet zwar ein kleineres, aber wachsendes Potenzial. Saudi-Arabien, die Vereinigten Arabischen Emirate und Südafrika sind dabei die wichtigsten Zentren für die Einführung dieser Technologie. Für die Region wird bis 2034 ein jährliches Wachstum von 7,5–8,5 % erwartet, begünstigt durch den Ausbau der Logistikinfrastruktur, die Modernisierung des Einzelhandels, die Digitalisierung des Gesundheitswesens und Programme für intelligente Industrien.
Saudi-Arabien und die Vereinigten Arabischen Emirate investieren in automatisierte Logistik und digitalisierte Infrastruktur, während Südafrika ein wichtiger Industrie- und Einzelhandelsmarkt bleibt. Energie-, Transport- und Vertriebsprojekte schaffen Möglichkeiten zur Anlagenidentifizierung und -verfolgung. Im übrigen Nahen Osten und Afrika wird mit einer selektiven Einführung gerechnet, sobald die Infrastrukturmodernisierung voranschreitet und Unternehmen der operativen Transparenz Priorität einräumen.
Segmentierungsanalyse
Produkttyp
Die Akzeptanz verschiedener RFID-Lesegeräte wird im Markt für RFID-Lesegeräte anhand von Mobilität, Leseumgebung, Integrationsanforderungen und Wirtschaftlichkeit des Einsatzes differenziert . Stationäre RFID-Lesegeräte bleiben zentral für automatisierte Portale und Produktionsinfrastrukturen, während mobile Systeme flexible Feldeinsätze ermöglichen. Für dieses Segment wird zwischen 2026 und 2034 ein jährliches Wachstum von 9,2–10,2 % erwartet. Die Auswahl des Lesegeräts hängt zunehmend von der Workflow-Architektur, der Lesedichte, der Konnektivität und der Integration in Unternehmenssysteme ab.
- Handheld-RFID-Lesegeräte: Mobile Geräte unterstützen die Zykluszählung, die Anlagenprüfung, den Wareneingang und die Ausnahmebehandlung. Dank ihrer Portabilität können Bediener zwischen verschiedenen Standorten wechseln und dabei neben Barcode- und Unternehmensanwendungsinformationen auch RFID-Daten erfassen.
- Fest installierte RFID-Lesegeräte: Fest installierte Systeme ermöglichen die kontinuierliche Identifizierung an Portalen, Förderbändern, Laderampen, Produktionsstationen und Kontrollzonen und sind daher von strategischer Bedeutung für automatisierte Arbeitsabläufe, die eine gleichbleibende Leseleistung erfordern.
- Sonstige: Eingebettete und spezialisierte Konfigurationen eignen sich für Anwendungen, die kundenspezifische Formfaktoren, Integrationsbeschränkungen oder spezielle Identifikationsfunktionen innerhalb von Geräten und Betriebsumgebungen erfordern.
Frequenz
Die Frequenzwahl bestimmt Lesereichweite, Tag-Kompatibilität, Störfestigkeit und Anwendungseignung. Ultrahochfrequenzlösungen dominieren viele Tracking-Umgebungen in Unternehmen, da sie größere Lesereichweiten und eine schnelle Identifizierung mehrerer Tags ermöglichen. Für dieses Frequenzsegment wird bis 2034 ein jährliches Wachstum von 8,9–9,9 % prognostiziert. HF und LF bleiben wichtig, wenn Nähe, Sicherheit oder spezielle Betriebsbedingungen wichtiger sind als die Identifizierung über große Entfernungen.
- Niederfrequenz: LF-Systeme eignen sich für die Identifizierung auf kurze Distanz, wo ein robuster Betrieb in der Nähe von anspruchsvollen Materialien und kontrollierte Lesedistanzen wichtig sind.
- Hochfrequenz: HF unterstützt Anwendungen mit Nähebezug und ermöglicht eine zuverlässige Identifizierung in kontrollierten Umgebungen wie Zugangskontrolle, Authentifizierung und spezialisierten Arbeitsabläufen im Gesundheitswesen.
- Ultrahochfrequenz: UHF bietet größere Lesereichweiten und die Möglichkeit zur gleichzeitigen Kennzeichnung mehrerer Tags und unterstützt so die Bestandsverwaltung im Einzelhandel, Lagerportale, die Logistikverfolgung, die Transparenz in der Fertigung und die automatisierte Materialbewegung.
- Sonstige: Spezielle Frequenzkonfigurationen erfüllen ausgewählte regionale, industrielle oder anwendungsspezifische Anforderungen, für die die herkömmlichen Einsatzmöglichkeiten im LF-, HF- oder UHF-Bereich nicht ausreichen.
Branchensegment
Die branchenspezifische Nachfrage spiegelt den wachsenden Bedarf an maschinenlesbarer Transparenz physischer Anlagen und Bestände wider. Für dieses Segment wird bis 2034 ein jährliches Wachstum von 9,5–10,5 % prognostiziert. Einzelhandel und Logistik bleiben wichtige Anwendungsbereiche, während in der Fertigungsindustrie, im Gesundheitswesen und in der Automobilindustrie zunehmend Lesegerätedaten mit Ausführungs- und Anlagenmanagementplattformen verknüpft werden. Der Markt für RFID-Lesegeräte erweitert sich daher über die reine Identifizierung hinaus hin zu operativer Intelligenz.
- Bekleidung & Einzelhandel: Einzelhändler nutzen RFID für Bestandsgenauigkeit, Nachschub, Omnichannel-Fulfillment, Verlustprävention und schnellere Bestandsprüfung in Filialen und Vertriebszentren.
- Pharma & Gesundheitswesen: Organisationen im Gesundheitswesen setzen RFID ein, um die Transparenz der Geräte, die Bestandskontrolle, die Medikamentenhandhabung und die Rückverfolgbarkeit zu verbessern, wo eine genaue Identifizierung die Zuverlässigkeit der Arbeitsabläufe unterstützen kann.
- Transport & Logistik: Logistikunternehmen nutzen Lesegeräte zur Identifizierung von Paketen, Paletten, Containern und Anlagen, wodurch die Transparenz der Warenbewegungen in Lagerhäusern, Hubs, Betriebshöfen und Vertriebsnetzen verbessert wird.
- Industrielle Fertigung: Hersteller integrieren Lesegeräte in Produktions- und Materialflussprozesse, um Komponenten zu identifizieren, den laufenden Produktionsprozess zu überwachen und physische Bewegungen mit Fertigungssystemen zu verknüpfen.
- Automobilindustrie: In der Automobilindustrie wird RFID zur Rückverfolgbarkeit von Komponenten, zur Sequenzierung, für Mehrwegbehälter und zur Transparenz der Produktionslinie in komplexen Fertigungsumgebungen eingesetzt.
- Weitere Branchen nutzen RFID, wo die automatisierte Identifizierung die manuelle Datenerfassung reduzieren, die Transparenz von Anlagen verbessern oder die Prozesskontrolle stärken kann.
Momentaufnahme der Chancen
|
Branchensegment |
Umsatzbeitrag (Hoch/Mittel/Niedrig) |
Trend-Tag (MAX. 2 Wörter) |
Adoptionsphase |
|
Bekleidung & Einzelhandel |
Hoch |
Bestandsgenauigkeit |
Reifen |
|
Pharmazeutika & Gesundheitswesen |
Medium |
Anlagenverfolgung |
Skalierung |
|
Transport und Logistik |
Hoch |
Paketsichtbarkeit |
Skalierung |
|
Industrielle Fertigung |
Hoch |
Prozessrückverfolgbarkeit |
Skalierung |
|
Automobil |
Medium |
Teileverfolgung |
Skalierung |
|
Andere |
Niedrig |
Anlagenidentifizierung |
Aufkommen |
Wachstumstreiber und Wirkungsanalyse des RFID-Lesegerätemarktes
Die automatisierte Bestandsübersicht erhöht die Einsatzintensität der Lesegeräte.
Der Trend für Einzelhändler und Logistikunternehmen geht von einer periodischen zu einer kontinuierlichen Bestandsverfolgung. Dazu werden vermehrt Lesegeräte in Bereichen wie Wareneingang, Lagerhaltung, Kommissionierung, Versand und Retouren eingesetzt. Während fest installierte Lesegeräte die Identifizierung an den Eingangspunkten automatisieren, übernehmen mobile Lesegeräte die Ausnahmebehandlung und die mobile Verifizierung. Dieses Modell wandelt die Identifizierung in eine vernetzte Lösung um, indem der Beschaffungsansatz von der reinen Gerätebeschaffung hin zu einem netzwerkbasierten Identifikationsansatz verlagert wird. Die operativen Vorteile zeigen sich vor allem bei hohen Warenmengen und den damit verbundenen Kosten für wiederholtes manuelles Scannen. Durch die Anbindung der Lesegerätedaten an die Lagerverwaltungs- und ERP-Systeme wird die RFID-Technologie nicht nur zur Identifizierung, sondern auch zu einem Instrument für strukturierte operative Informationen.
Die Lagerautomatisierung erweitert die Umgebung für die adressierbare Identifizierung.
Zuverlässige Eingabedaten sind in automatisierten Lager- und Kommissioniersystemen, Förderbändern, Sortieranlagen und Materialhandhabungsrobotern unerlässlich. RFID-Lesegeräte bieten eine Alternative oder Ergänzung zu visuellen Systemen, insbesondere dort, wo Sichtprobleme die Leistung von Barcode-Operationen beeinträchtigen könnten. Mit dem zunehmenden Automatisierungsgrad in Distributionszentren werden Lesegeräte an strategischen Standorten installiert und in die Lagerverwaltungssysteme integriert. Dies führt zu einem Bedarf an Lesegeräten, die auch in Umgebungen mit einer großen Anzahl von Tags, variablen Geschwindigkeiten, elektromagnetischen Störungen und Dauerbetrieb zuverlässig funktionieren. Die wirtschaftlichen Auswirkungen beschränken sich nicht nur auf die Hardware selbst, da der Einsatz von Lesegeräten üblicherweise Antennen, Middleware, Integration und Wartung erfordert.
Die Anforderungen an die Rückverfolgbarkeit stärken die Investitionen in die Identifizierungsinfrastruktur.
Für Hersteller, Gesundheitsorganisationen und Logistikunternehmen steigt der Bedarf an Rückverfolgbarkeit der Lieferwege von Artikeln, Komponenten oder Waren. RFID-Technologien können automatisiert Ereignisprotokolle erstellen, sobald Lesegeräte an bestimmten Kontrollpunkten im Prozessablauf installiert sind. Dies ist wichtig für Qualitätsmanagement, Rückrufvorbereitung, Bestandsverwaltung und die Einhaltung der Anforderungen an die Produktkette. Im Beschaffungswesen bedeutet dies, dass Lesegeräte verlässliche, zeitgestempelte Informationen liefern und sich in die Datenbanken des Unternehmens integrieren lassen. In der Fertigungsindustrie kann dies zur Nachverfolgung der Herkunft von Komponenten und Halbfertigprodukten genutzt werden. Im Gesundheitswesen verbessert es die Transparenz von Geräten und Beständen. In Logistikunternehmen minimiert es die manuelle Überprüfung der Identifikation.
Markt für RFID-Lesegeräte: Zukunftstrends
Lesegeräte werden zunehmend als intelligente Edge-Identifizierungsknoten fungieren.
Zukünftige Lesegeräte werden Edge-Computing deutlich häufiger einsetzen. Dadurch können Geräte Tag-Ereignisse sortieren und priorisieren, bevor die Daten an Unternehmenssysteme übermittelt werden. Dies kann den Netzwerkverkehr reduzieren und die Reaktionsgeschwindigkeit in Umgebungen mit hoher Datendichte erhöhen. Künstliche Intelligenz kann genutzt werden, um relevante Messwerte von irrelevanten Daten zu unterscheiden und ungewöhnliche Bewegungsmuster zu erkennen. Die Integration mit Kamerasystemen, Barcodes, Sensoren und industriellen Steuerungen ermöglicht multimodale Identifikationssysteme anstelle von reinen RFID-Systemen. Die Softwarekonfiguration vereinfacht die Anpassung der Lesegerätefunktionen an die jeweiligen Arbeitsabläufe, ohne dass Hardwareänderungen erforderlich sind. Mit dem zunehmenden Einsatz von Edge-Computing in Lager- und Produktionsumgebungen werden Käufer neben Antennen- und Funkfunktionen auch auf Prozessorleistung, Sicherheit, APIs und Funktionen zur Fernverwaltung von Flotten achten.
Die RFID-Infrastruktur wird mit digitalen Lieferkettenplattformen zusammenwachsen.
Der nächste Schritt bei der Einführung dieser Technologien wird eine stärkere Integration von leserbasierten Ereignissen, digitalen Zwillingen, Bestandsverwaltungslösungen, Transportnetzwerken und Analysesoftware umfassen. Anstatt die Identifizierung als isolierten Prozess zu betrachten, können Unternehmen Ereignisströme nutzen, um die Erfassung von Anlagenbewegungen zu optimieren. Diese Integration ermöglicht vorausschauende Bestandsauffüllung, automatisierte Ausnahmebehandlung, Zustandsüberwachung und verbesserte Herkunftsnachverfolgung. Da Interoperabilität bei der Kombination von RFID mit IoT, Bildverarbeitung und Barcode-Technologien immer wichtiger wird, dürften Lesegeräte mit diesen Funktionen eine strategisch bedeutendere Rolle spielen. Letztendlich werden Infrastrukturentscheidungen zunehmend von der Qualität der vom Lesegeräte-Ökosystem bereitgestellten Informationen und nicht mehr nur von der reinen Lesereichweite abhängen.
Marktchancen für RFID-Lesegeräte
Ausbau von RFID-fähigen Produktionskorridoren
Die Produktionsökosysteme in Indien, Südostasien, Mexiko, Osteuropa und ausgewählten Ländern des Nahen Ostens bieten Lesegeräteanbietern die Möglichkeit, skalierbare Identifikationsinfrastrukturen aufzubauen. Neue Produktionsstätten können RFID bereits in der Planungsphase integrieren, anstatt bestehende Systeme nachzurüsten. Dadurch lassen sich fest installierte Lesegeräte direkt in Förderbänder, Produktionsstationen, Lagertore und Qualitätskontrollpunkte einbinden. Anbieter können diese Märkte über lokale Systemintegratoren, modulare Produktportfolios und anwendungsspezifische Softwarepartnerschaften erschließen. Die größten Chancen ergeben sich voraussichtlich dort, wo die Cluster Automobilindustrie, Elektronik, Maschinenbau und Auftragsfertigung gleichzeitig expandieren. Anbieter, die Interoperabilität mit bestehenden Manufacturing Execution Systems (MES) gewährleisten und regionale Implementierungsanforderungen erfüllen, können Implementierungsaufwand reduzieren und an standortübergreifenden Modernisierungsprogrammen teilnehmen.
Integrationsorientierte Lösungen für Rückverfolgbarkeit und Compliance
Die Marktprognosen für RFID-Lesegeräte deuten auf ein großes Potenzial für Anbieter hin, die über den reinen Hardware-Verkauf hinausgehen und integrierte Rückverfolgbarkeitslösungen anbieten. Kunden benötigen zunehmend eine Lesegeräteinfrastruktur, die mit ERP-, WLM-, MES- und Analyseplattformen vernetzt ist. Anbieter können daher Komplettlösungen entwickeln, die Lesegeräte, Antennen, Middleware, Implementierungsdienste und Programmierschnittstellen (APIs) kombinieren. Besonders relevant sind Anwendungsfälle im Gesundheitswesen, der Pharmabranche, der Lebensmittellogistik und der industriellen Fertigung, da die Rückverfolgbarkeit direkte Auswirkungen auf Betrieb und Compliance hat. Investitionen können sich auch auf verwaltete Lesegeräteflotten, Ferndiagnose, Cybersicherheit und Lifecycle-Services konzentrieren. Solche Modelle generieren wiederkehrende Einnahmen und unterstützen Kunden bei der Standardisierung ihrer Implementierungen an verschiedenen Standorten. Strategische Differenzierung hängt von Implementierungskompetenz, Datenintegration und messbaren Workflow-Ergebnissen ab.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -