
Mercato dei lettori RFID: dimensioni, crescita e previsioni 2034
Dimensioni e previsioni del mercato dei lettori RFID (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipo di prodotto (lettori RFID portatili e lettori RFID fissi); frequenza (bassa frequenza (125 kHz - 134 kHz), alta frequenza (13,56 MHz) e frequenza ultra-alta (860 MHz - 960 MHz)); settore verticale (abbigliamento e vendita al dettaglio, farmaceutico e sanitario, trasporti e logistica, produzione industriale, automobilistico e altri) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00003153
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 16, 2026


Dimensioni del mercato nel 2025
7,17 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
16,07 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
9,37 %
Tasso di crescita
Mercato di riferimento
103,71 miliardi di dollari USA
(2026-2034)
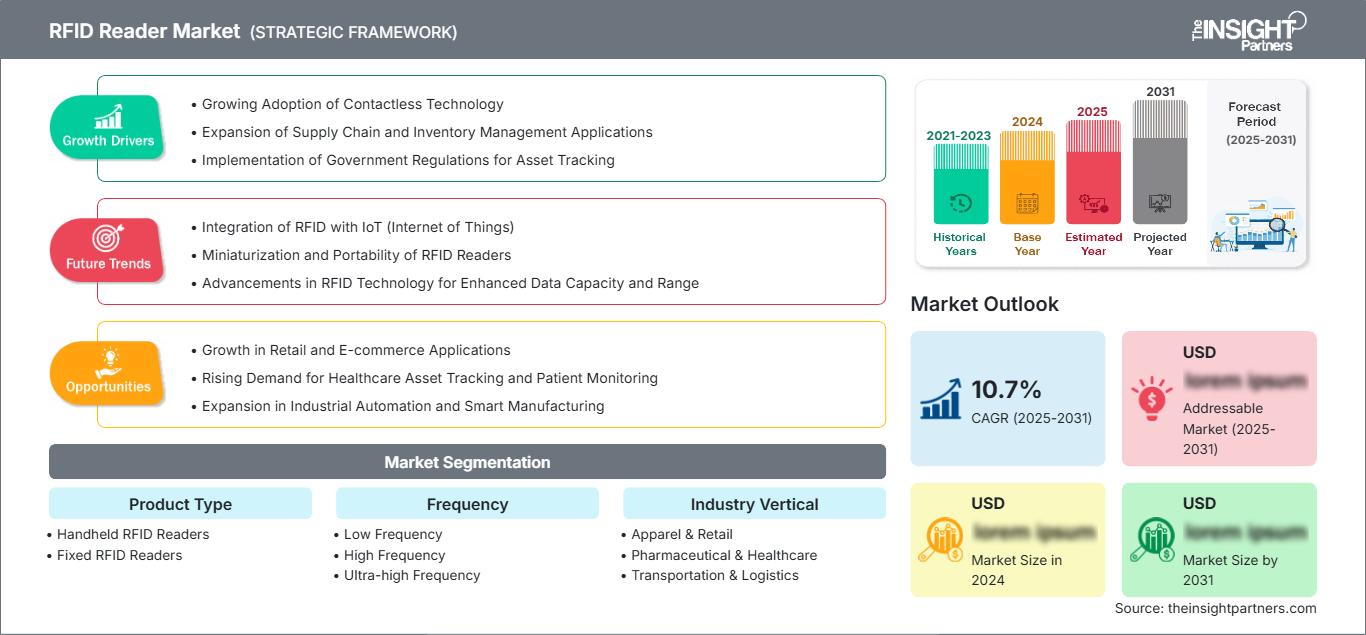
Il mercato dei lettori RFID si colloca all'incrocio tra identificazione automatica, operazioni connesse e tracciabilità industriale. Il mercato ha raggiunto un valore di 7,17 miliardi di dollari nel 2025 e si prevede che raggiungerà i 16,07 miliardi di dollari entro il 2034, con un tasso di crescita annuo composto (CAGR) del 9,37% nel periodo 2026-2034. L'espansione è supportata dal crescente utilizzo della tecnologia RFID per la visibilità dell'inventario, il tracciamento delle risorse, l'automazione dei magazzini, l'esecuzione della produzione, l'identificazione in ambito sanitario e i flussi di lavoro di trasporto.
Il Nord America rimane un centro di adozione strutturalmente importante, poiché le aziende danno priorità all'intelligence di inventario in tempo reale, alla produttività del lavoro e all'identificazione automatizzata. Si prevede che il mercato dei lettori RFID crescerà a un tasso di crescita annuo composto (CAGR) stimato tra l'8,8% e il 9,8% tra il 2026 e il 2034. La modernizzazione del settore retail, l'automazione dei magazzini, il tracciamento delle risorse sanitarie e le infrastrutture RFID consolidate forniscono una base relativamente matura per implementazioni incrementali.
Analisi e approfondimenti sul mercato dei lettori RFID
- Nord America: si prevede che il Nord America rappresenterà una quota del 30-34% nel 2025 e crescerà a un CAGR dell'8,8-9,8% tra il 2026 e il 2034, grazie all'automazione del commercio al dettaglio, alla visibilità della logistica, alla gestione delle risorse sanitarie e alle consolidate implementazioni RFID aziendali.
- USA: Si stima che gli Stati Uniti rappresenteranno il 72-76% del fatturato nordamericano nel 2025, con un tasso di crescita annuo composto (CAGR) dell'8,9-9,9% tra il 2026 e il 2034, grazie all'automazione dei processi di identificazione da parte di rivenditori, operatori logistici e produttori.
- Europa: si prevede che l'Europa deterrà una quota del 22-26% nel 2025 e crescerà a un tasso annuo composto (CAGR) dell'8,2-9,2%, trainata da Germania, Regno Unito, Francia, Italia e Spagna grazie alla tracciabilità, alla digitalizzazione della produzione e alle iniziative per l'economia circolare.
- Asia-Pacifico: si stima che la regione Asia-Pacifico raggiungerà una quota del 26-30% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 10,2-11,2%, con Cina, Giappone, Corea del Sud e India che beneficeranno dell'automazione della produzione e dell'espansione delle infrastrutture logistiche.
- Segmento più ampio: i lettori RFID fissi rappresentano il segmento più ampio, con una quota di mercato del 58-62% nel 2025 e un CAGR del 9,1-10,1%, a testimonianza della continua diffusione in magazzini, linee di produzione e portali di vendita al dettaglio.
- Segmento ad alta crescita: i lettori RFID portatili rappresentano il segmento ad alta crescita, con una quota di mercato del 38-42% nel 2025 e un tasso di crescita annuo composto (CAGR) del 10,0-11,0% grazie all'espansione dei flussi di lavoro di inventario e gestione delle risorse tramite dispositivi mobili.
- Aziende chiave analizzate nel dettaglio: Alien Technology, LLC; Applied Wireless IDentifications Group, Inc. (AWID); CIPHERLAB Co., Ltd.; Datalogic SpA; GAO RFID, Inc.; Honeywell International Inc.; Impinj, Inc.; Invengo Technology Pte. Ltd.; Xerox Corporation; Zebra Technologies Corporation.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
I progressi tecnologici hanno trasformato i lettori RFID da dispositivi di identificazione autonomi a dispositivi edge connessi che consentono l'utilizzo di scanner di codici a barre, computer portatili, applicazioni cloud e funzionalità di analisi. Inoltre, i lettori RFID fissi integrano sempre più spesso portali automatici e tecnologie a nastro trasportatore, mentre i lettori portatili offrono la tecnologia RFID con funzionalità wireless. Le priorità nella produzione includeranno la progettazione modulare, una maggiore affidabilità di lettura e la tecnologia RFID definita via software per diversi contesti industriali.
La crescita futura dipenderà dallo sviluppo economico nei settori manifatturiero, delle reti sanitarie, della consegna dei pacchi e dei centri di distribuzione automatizzati. L'attenzione al tracciamento dei prodotti e ai dati digitali sui prodotti, come requisito normativo, potrebbe conferire maggiore importanza alla tecnologia RFID dal punto di vista aziendale. Inoltre, gli investimenti si sposteranno verso dispositivi edge che offrono funzionalità di elaborazione dati più avanzate senza dover dipendere da sistemi centralizzati.
Ambito del rapporto di mercato sui lettori RFID
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 7,17 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 16,07 miliardi di dollari USA |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 9,37% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato dei lettori RFID
La crescita della domanda nel mercato dei lettori RFID è trainata dalla necessità di identificare più oggetti dotati di tag senza la necessità di scansionarli singolarmente a vista. I lettori saranno utilizzati dai rivenditori per l'inventario e il rifornimento, dalle aziende di logistica per il tracciamento di pacchi e pallet e dagli impianti di produzione per il monitoraggio della lavorazione in corso. Il settore coinvolge diversi attori, dai produttori di lettori ai produttori di antenne, dai fornitori di circuiti integrati agli integratori di sistemi, dagli sviluppatori di software ai clienti aziendali, generando una continua esigenza di integrazione infrastrutturale.
I fattori legati all'offerta attribuiscono gradualmente maggiore importanza ai fornitori in grado di integrare funzionalità RF e soluzioni software. I lettori UHF sono diventati predominanti in molte applicazioni aziendali a lungo raggio, mentre i lettori HF e LF rimangono validi per ambienti orientati alla prossimità. Anche gli acquisti orientati all'applicazione stanno diventando sempre più frequenti, con lettori a portale, embedded, palmari robusti e fissi industriali che si adattano a diverse esigenze operative.
Nel mercato dei lettori RFID, il posizionamento competitivo si sta orientando sempre più verso le piattaforme . Impinj, Zebra Technologies Corporation, Honeywell International Inc., Datalogic SpA e CIPHERLAB Co., Ltd. offrono diverse combinazioni di hardware per lettori, dispositivi mobili, software aziendali e flussi di lavoro di identificazione. Alien Technology, LLC e GAO RFID, Inc. propongono tecnologie RFID esclusive, mentre Applied Wireless IDentifications Group, Inc. (AWID) si concentra sulle infrastrutture di identificazione. Xerox Corporation e Invengo Technology Pte. Ltd. intensificano la concorrenza.
Le tendenze di investimento attuali si concentrano maggiormente sull'intelligenza del lettore, sulla connettività e sull'integrazione, piuttosto che sulle pure prestazioni dell'hardware. Le aziende commercializzano i propri prodotti attraverso applicazioni quali l'automazione dei magazzini, l'accuratezza dell'inventario al dettaglio, la tracciabilità della produzione e i processi sanitari. L'innovazione Gen2X, l'edge computing e la gestione delle interferenze possono aggiungere valore al prodotto lettore. Le strategie di partnership con aziende di software e integratori di sistemi diventano importanti poiché i clienti valutano le infrastrutture RFID in base all'efficienza dei processi piuttosto che alle prestazioni del dispositivo.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei lettori RFID: approfondimenti strategici
Approfondimenti regionali
Mercato dei lettori RFID in Nord America
Si stima che il Nord America deterrà una quota di mercato dei lettori RFID compresa tra il 30% e il 34% nel 2025, registrando un tasso di crescita annuo composto (CAGR) dell'8,8-9,8% fino al 2034. L'area gode di un vantaggio competitivo grazie alle tecnologie avanzate di automazione dei magazzini, alla presenza di grandi catene di distribuzione, alla tracciabilità dei prodotti farmaceutici e all'ampia diffusione di sistemi di gestione degli asset aziendali. Gli Stati Uniti rimangono il principale fornitore di tecnologie RFID, mentre il Canada contribuisce all'adozione di tali sistemi nei settori della logistica, della sanità e dell'industria.
I sistemi RFID e di rifornimento/omnicanale sono tra i principali fattori che contribuiscono alla precisione dell'inventario nel settore della vendita al dettaglio. I fornitori di servizi logistici installano lettori RFID fissi su banchine di carico, punti di controllo e nastri trasportatori, mentre le aziende manifatturiere li utilizzano per tracciare i processi di lavorazione. Gli integratori di sistemi e la disponibilità di scanner RFID portatili e resistenti sono ulteriori elementi che ne favoriscono l'adozione.
Mercato statunitense dei lettori RFID
Gli Stati Uniti rappresentano circa il 72-76% del fatturato del mercato nordamericano dei lettori RFID nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) dell'8,9-9,9%. I principali utilizzatori sono grandi rivenditori, fornitori di servizi logistici di terze parti, produttori, ospedali e centri di distribuzione. Zebra Technologies Corporation, Honeywell International Inc., Impinj, Inc. e altri fornitori vantano una presenza significativa nell'ambito dei flussi di lavoro di identificazione aziendale.
Lo sviluppo di applicazioni si concentra sempre più su lettori fissi per i varchi automatizzati dei magazzini e su lettori portatili per il conteggio ciclico, la gestione delle eccezioni e la verifica delle risorse. Anche i rivenditori stanno integrando i dati RFID con i software di gestione dell'inventario per supportare l'evasione degli ordini omnicanale. L'adozione della tecnologia RFID è in espansione nel settore manifatturiero, poiché gli impianti cercano una maggiore tracciabilità tra componenti e prodotti finiti, mentre le organizzazioni sanitarie utilizzano l'RFID per monitorare le apparecchiature e migliorare la visibilità della loro ubicazione.
Mercato europeo dei lettori RFID
Si stima che l'Europa rappresenterà una quota del mercato dei lettori RFID compresa tra il 22% e il 26% nel 2025, con un tasso di crescita annuo composto (CAGR) dell'8,2-9,2% fino al 2034. La Germania è leader nell'adozione a livello regionale, seguita da Regno Unito e Francia, mentre Italia e Spagna contribuiscono con le loro implementazioni nei settori della vendita al dettaglio, della produzione, della logistica e della sanità. I requisiti di tracciabilità e le iniziative di sostenibilità supportano gli investimenti a lungo termine.
Il Regno Unito mantiene una forte domanda da parte di aziende del settore retail e logistico che cercano visibilità sull'inventario e automazione dell'evasione degli ordini. La Germania beneficia dell'automazione industriale e degli ecosistemi di produzione avanzata, che supportano l'installazione di lettori fissi in tutta la produzione e distribuzione. Francia, Italia e Spagna stanno espandendo l'uso della tecnologia RFID nei settori dell'abbigliamento, del retail, dei trasporti e farmaceutico, con un'adozione sempre più legata a iniziative di digitalizzazione della catena di approvvigionamento.
Mercato dei lettori RFID nella regione Asia-Pacifico
Si stima che la regione Asia-Pacifico (APAC) deterrà una quota di mercato dei lettori RFID compresa tra il 26% e il 30% nel 2025, con una crescita annua composta (CAGR) del 10,2-11,2%. La Cina è leader nell'adozione a livello regionale, seguita da Giappone, Corea del Sud, India e Australia. L'automazione industriale, l'espansione della logistica dell'e-commerce, la produzione di elettronica e la digitalizzazione supportata dai governi stanno rafforzando la domanda di sistemi di identificazione connessi.
La Cina beneficia di ampi ecosistemi manifatturieri e logistici, mentre Giappone e Corea del Sud puntano sulla produzione di precisione e sulla movimentazione automatizzata dei materiali. L'India sta espandendo la digitalizzazione di magazzini e punti vendita al dettaglio, e l'Australia ne promuove l'adozione attraverso operazioni logistiche e legate alle risorse. La domanda regionale si sta spostando sempre più verso lettori fissi integrati con impianti automatizzati e sistemi portatili a supporto dei lavoratori mobili.
Mercato dei lettori RFID in Medio Oriente e Africa
Il mercato dei lettori RFID in Medio Oriente e Africa rappresenta un'opportunità, seppur di dimensioni ridotte, ma in espansione, con Arabia Saudita, Emirati Arabi Uniti e Sudafrica come principali centri di adozione. Si prevede che la regione registrerà un tasso di crescita annuo composto (CAGR) del 7,5-8,5% fino al 2034, grazie al supporto delle infrastrutture logistiche, alla modernizzazione del settore retail, alla digitalizzazione del settore sanitario e ai programmi per l'industria intelligente.
L'Arabia Saudita e gli Emirati Arabi Uniti stanno investendo in logistica automatizzata e infrastrutture digitali, mentre il Sudafrica rimane un mercato chiave per l'industria e la vendita al dettaglio. I progetti nei settori dell'energia, dei trasporti e della distribuzione creano opportunità per l'identificazione e il tracciamento degli asset. Si prevede che il resto del Medio Oriente e dell'Africa adotterà queste tecnologie in modo selettivo, man mano che la modernizzazione delle infrastrutture migliorerà e le imprese daranno priorità alla visibilità operativa.
Analisi di segmentazione
Tipo di prodotto
L'adozione dei diversi tipi di prodotto è differenziata da mobilità, ambiente di lettura, requisiti di integrazione ed economicità di implementazione, secondo le tendenze del mercato dei lettori RFID . I lettori RFID fissi rimangono centrali per i portali automatizzati e le infrastrutture di produzione, mentre i sistemi portatili supportano operazioni sul campo flessibili. Si prevede che il segmento crescerà a un CAGR del 9,2-10,2% tra il 2026 e il 2034. La scelta del lettore dipende sempre più dall'architettura del flusso di lavoro, dalla densità di lettura, dalla connettività e dall'integrazione con i sistemi aziendali.
- Lettori RFID portatili: i dispositivi mobili supportano il conteggio ciclico, la verifica degli asset, la ricezione e la gestione delle eccezioni. La loro portabilità consente agli operatori di spostarsi tra diverse postazioni acquisendo dati RFID insieme a informazioni provenienti da codici a barre e applicazioni aziendali.
- Lettori RFID fissi: i sistemi fissi garantiscono un'identificazione continua presso portali, nastri trasportatori, porte di carico/scarico, stazioni di produzione e zone controllate, risultando strategicamente importanti per i flussi di lavoro automatizzati che richiedono prestazioni di lettura costanti.
- Altri: Le configurazioni integrate e specializzate sono pensate per applicazioni che richiedono fattori di forma personalizzati, vincoli di integrazione o funzioni di identificazione dedicate all'interno di apparecchiature e ambienti operativi.
Frequenza
La scelta della frequenza determina la distanza di lettura, la compatibilità dei tag, la tolleranza alle interferenze e l'idoneità all'applicazione. Le soluzioni a frequenza ultraelevata (UHF) dominano molti ambienti di tracciamento aziendali perché supportano distanze di lettura maggiori e una rapida identificazione multi-tag. Si prevede che il segmento delle frequenze crescerà a un CAGR dell'8,9-9,9% fino al 2034. Le frequenze HF e LF rimangono importanti laddove la prossimità, la sicurezza o le condizioni operative specializzate sono più importanti dell'identificazione a lungo raggio.
- Bassa frequenza: i sistemi LF sono adatti ad ambienti di identificazione a corto raggio dove sono importanti un funzionamento affidabile in presenza di materiali difficili e distanze di lettura controllate.
- Alta frequenza: l'HF supporta applicazioni basate sulla prossimità, consentendo un'identificazione affidabile in ambienti controllati come quelli di accesso, autenticazione e flussi di lavoro sanitari specializzati.
- Frequenza ultraelevata (UHF): l'UHF offre una maggiore portata di lettura e la capacità di gestire più tag contemporaneamente, supportando l'inventario al dettaglio, i portali di magazzino, il tracciamento logistico, la visibilità della produzione e la movimentazione automatizzata dei materiali.
- Altri: configurazioni di frequenza specializzate rispondono a requisiti regionali, industriali o applicativi specifici, laddove le caratteristiche di implementazione convenzionali in LF, HF o UHF risultano insufficienti.
Verticale di settore
La domanda per settore verticale riflette la crescente necessità di visibilità leggibile da macchine su risorse fisiche e inventario. Si prevede che il segmento crescerà a un CAGR del 9,5-10,5% fino al 2034. Il commercio al dettaglio e la logistica rimangono importanti centri di applicazione, mentre le implementazioni nei settori manifatturiero, sanitario e automobilistico collegano sempre più i dati dei lettori con le piattaforme di esecuzione e gestione delle risorse. Il mercato dei lettori RFID si sta quindi ampliando, passando dalla semplice identificazione all'intelligence operativa.
- Abbigliamento e vendita al dettaglio: i rivenditori utilizzano la tecnologia RFID per migliorare l'accuratezza dell'inventario, il rifornimento, l'evasione degli ordini su tutti i canali, la prevenzione delle perdite e una verifica più rapida delle scorte in tutti i negozi e centri di distribuzione.
- Settore farmaceutico e sanitario: le organizzazioni sanitarie utilizzano la tecnologia RFID per migliorare la visibilità delle apparecchiature, il controllo dell'inventario, la gestione dei farmaci e la tracciabilità, laddove un'identificazione accurata può contribuire all'affidabilità dei flussi di lavoro.
- Trasporti e logistica: gli operatori logistici utilizzano lettori per l'identificazione di pacchi, pallet, container e beni, migliorando la visibilità dei movimenti all'interno di magazzini, hub, piazzali e reti di distribuzione.
- Produzione industriale: i produttori integrano i lettori nei processi di produzione e movimentazione dei materiali per identificare i componenti, monitorare il lavoro in corso e collegare i movimenti fisici ai sistemi di produzione.
- Settore automobilistico: le operazioni nel settore automobilistico utilizzano la tecnologia RFID per la tracciabilità dei componenti, il sequenziamento, la gestione dei contenitori riutilizzabili e la visibilità della linea di produzione in ambienti produttivi complessi.
- Altri ambiti di applicazione: Ulteriori settori utilizzano la tecnologia RFID laddove l'identificazione automatizzata può ridurre l'acquisizione manuale dei dati, migliorare la visibilità delle risorse o rafforzare il controllo dei processi.
Panoramica dell'opportunità
|
Verticale di settore |
Contributo al fatturato (Alto/Medio/Basso) |
Tag di tendenza (massimo 2 parole) |
Fase di adozione |
|
Abbigliamento e vendita al dettaglio |
Alto |
Accuratezza dell'inventario |
Maturo |
|
Prodotti farmaceutici e sanitari |
Mezzo |
Tracciamento delle risorse |
Scalatura |
|
Trasporti e logistica |
Alto |
Visibilità del pacco |
Scalatura |
|
Produzione industriale |
Alto |
Tracciabilità del processo |
Scalatura |
|
Automobilistico |
Mezzo |
Tracciamento dei componenti |
Scalatura |
|
Altri |
Basso |
Identificazione delle risorse |
Emergenti |
Fattori trainanti della crescita del mercato dei lettori RFID e analisi del loro impatto
La visibilità automatizzata dell'inventario sta aumentando l'intensità di implementazione dei lettori.
Per i rivenditori e le aziende di logistica, il passaggio consiste nel passare da una visibilità periodica a una continua delle scorte, utilizzando un maggior numero di punti di contatto con i lettori in aree quali ricezione, stoccaggio, prelievo, spedizione e gestione dei resi. Mentre i lettori fissi saranno utilizzati per automatizzare l'identificazione ai punti di accesso, i lettori portatili si occuperanno della gestione delle eccezioni e della verifica mobile. Questo modello trasforma l'identificazione in una soluzione di rete, spostando l'attenzione dall'acquisto di apparecchiature a un approccio basato su una rete di identificazione. I vantaggi operativi si manifesteranno principalmente in situazioni in cui i volumi sono elevati e i costi di scansione manuale sono ripetuti. Grazie all'integrazione dei dati dei lettori con i sistemi di gestione del magazzino e ERP, la tecnologia RFID diventa uno strumento per la trasmissione strutturata di informazioni operative, non solo per l'identificazione.
L'automazione dei magazzini sta ampliando l'ambiente di identificazione indirizzabile
Nei sistemi automatizzati di stoccaggio e prelievo, nei nastri trasportatori, nei dispositivi di smistamento e nei robot per la movimentazione dei materiali, la necessità di input affidabili è fondamentale. I lettori RFID offrono un'ulteriore opzione o un complemento ai sistemi visivi, laddove problemi legati alla visibilità diretta potrebbero compromettere le prestazioni delle operazioni di lettura dei codici a barre. Con il crescente livello di automazione nei centri di distribuzione, i lettori vengono installati in posizioni strategiche all'interno delle strutture e integrati nei sistemi di gestione del magazzino (WES). Ciò comporta la necessità di lettori in grado di operare in ambienti con un elevato numero di tag, velocità variabili, interferenze elettromagnetiche e funzionamento continuo. Le implicazioni commerciali non si limitano all'hardware in sé, poiché l'utilizzo dei lettori comporta in genere antenne, middleware, integrazione e manutenzione.
I requisiti di tracciabilità stanno rafforzando gli investimenti nelle infrastrutture di identificazione.
Per le aziende manifatturiere, le organizzazioni sanitarie e quelle logistiche, cresce l'esigenza di tracciare la provenienza di articoli, componenti o merci. Le tecnologie RFID possono generare registri automatici degli eventi quando i lettori vengono installati in determinati punti di controllo del flusso di processo. Questo è importante per la gestione della qualità, la preparazione ai richiami di prodotti, la gestione delle scorte e i requisiti di tracciabilità. L'impatto sugli acquisti si concretizzerà nella disponibilità di lettori in grado di produrre informazioni affidabili con timestamp e di integrarsi con i database aziendali. Per le industrie manifatturiere, ciò potrebbe essere utilizzato per tracciare la genealogia dei componenti e dei prodotti in lavorazione. Per il settore sanitario, contribuirà a migliorare la visibilità delle apparecchiature e delle scorte. Nelle organizzazioni logistiche, ridurrà al minimo la verifica manuale dell'identità.
Tendenze future del mercato dei lettori RFID
I lettori opereranno sempre più come nodi intelligenti di identificazione periferica
Nei futuri design dei lettori, l'utilizzo dell'edge computing sarà sempre più diffuso, consentendo ai dispositivi di elaborare gli eventi dei tag e di assegnare loro una priorità prima di comunicare i dati ai sistemi aziendali. Ciò potrebbe ridurre il traffico di rete e aumentare la velocità di reazione in ambienti ad alta densità. L'intelligenza artificiale potrebbe essere utilizzata per distinguere le letture rilevanti dal rumore irrilevante e per rilevare schemi di movimento anomali. L'integrazione con sistemi di telecamere, codici a barre, sensori e controllori industriali consentirà la realizzazione di sistemi di identificazione multimodali, anziché limitarsi ai soli sistemi RFID. La configurazione software semplificherà l'adattamento delle funzionalità del lettore ai requisiti del flusso di lavoro senza dover modificare l'hardware. Con il crescente utilizzo dell'edge computing negli ambienti di magazzino e di fabbrica, gli acquirenti inizieranno a valutare le prestazioni del processore, la sicurezza, le API e le funzionalità di gestione remota della flotta, oltre alle capacità di antenna e radio.
L'infrastruttura RFID convergerà con le piattaforme digitali della catena di approvvigionamento
Il prossimo passo nell'adozione vedrà una maggiore integrazione tra eventi basati sui lettori, gemelli digitali, soluzioni di inventario, reti di trasporto e software di analisi. Anziché utilizzare l'identificazione come processo isolato, le aziende potranno sfruttare i flussi di eventi per arricchire l'identificazione dei movimenti degli asset. Tale integrazione potrebbe portare a rifornimento predittivo, gestione automatizzata delle eccezioni, monitoraggio delle condizioni e tracciabilità migliorata. Dato che l'interoperabilità diventa ancora più critica quando l'RFID viene combinato con IoT, visione artificiale e tecnologie di codici a barre, ci si aspetta che i lettori che offrono tali funzionalità svolgano un ruolo strategicamente più importante. In definitiva, le decisioni relative alle infrastrutture saranno sempre più influenzate dalla qualità delle informazioni fornite dall'ecosistema dei lettori piuttosto che dalla semplice portata di lettura.
Opportunità di mercato per i lettori RFID
Espansione dei corridoi produttivi dotati di tecnologia RFID
Gli ecosistemi manifatturieri in India, nel Sud-est asiatico, in Messico, nell'Europa orientale e in alcune economie del Medio Oriente offrono ai fornitori di lettori l'opportunità di creare infrastrutture di identificazione scalabili. I nuovi impianti possono integrare la tecnologia RFID già in fase di progettazione, anziché adattare i sistemi preesistenti, consentendo l'integrazione diretta dei lettori fissi con nastri trasportatori, stazioni di produzione, varchi di magazzino e punti di controllo qualità. I fornitori possono rivolgersi a questi mercati tramite integratori locali, portafogli di prodotti modulari e partnership per software specifici per le applicazioni. Le maggiori opportunità si presenteranno probabilmente laddove i settori automobilistico, elettronico, dei macchinari industriali e della produzione conto terzi si stanno espandendo simultaneamente. I fornitori che offrono interoperabilità con i sistemi MES esistenti e supportano i requisiti di implementazione regionali possono ridurre le difficoltà di implementazione e partecipare a programmi di modernizzazione multi-sito.
Soluzioni integrate per la tracciabilità e la conformità
Le previsioni di mercato per i lettori RFID indicano un'opportunità per i fornitori che vanno oltre la semplice vendita di hardware, orientandosi verso soluzioni di tracciabilità integrate. I clienti necessitano sempre più di infrastrutture di lettura connesse a sistemi ERP (Enterprise Resource Planning), di gestione del magazzino, di controllo della produzione e di piattaforme di analisi. I fornitori possono quindi sviluppare soluzioni complete che combinano lettori, antenne, middleware, servizi di implementazione e interfacce di programmazione delle applicazioni (API). I settori sanitario, farmaceutico, della logistica alimentare e della produzione industriale offrono casi d'uso particolarmente rilevanti, poiché la tracciabilità ha implicazioni dirette a livello operativo e di conformità. Gli investimenti possono concentrarsi anche su flotte di lettori gestite, diagnostica remota, sicurezza informatica e servizi per l'intero ciclo di vita. Tali modelli creano opportunità di ricavi ricorrenti, aiutando al contempo i clienti a standardizzare le implementazioni in diverse strutture. La differenziazione strategica dipenderà dall'esperienza nell'implementazione, dall'integrazione dei dati e da risultati misurabili in termini di flussi di lavoro.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -