
RFIDリーダー市場:規模・成長・予測 2034
RFIDリーダー市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポートの対象範囲:製品タイプ別(ハンドヘルドRFIDリーダーと固定RFIDリーダー)、周波数別(低周波(125kHz~134kHz)、高周波(13.56MHz)、超高周波(860MHz~960MHz))、産業分野別(アパレル・小売、医薬品・ヘルスケア、運輸・物流、工業製造、自動車、その他)、地域別(北米、欧州、アジア太平洋、南米・中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00003153
- カテゴリー : エレクトロニクスおよび半導体
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 16, 2026


2025年の市場規模
71億7000 万米ドル
基準年値
2034年の予測
160億7000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
9.37 %
成長率
対象市場
1,037億1,000 万米ドル
(2026年~2034年)
RFIDリーダー市場は、自動識別、コネクテッドオペレーション、産業トレーサビリティの交差点に位置しています。市場規模は2025年に71億7,000万米ドルに達し、2034年には160億7,000万米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)9.37%を記録しています。この拡大は、在庫可視化、資産追跡、倉庫自動化、製造実行、医療識別、輸送ワークフローにおけるRFIDの利用拡大によって支えられています。
北米は、企業がリアルタイムの在庫情報、労働生産性、自動識別を優先する傾向にあるため、構造的に重要な導入拠点であり続けています。RFIDリーダー市場規模は、2026年から2034年にかけて年平均成長率(CAGR)8.8~9.8%で拡大すると予測されています。小売業の近代化、倉庫の自動化、医療資産の追跡、そして確立されたRFIDインフラストラクチャは、段階的な導入のための比較的成熟した基盤を提供します。
RFIDリーダー市場の評価と洞察
- 北米:北米は、小売業の自動化、物流の可視化、ヘルスケア資産管理、および確立された企業向けRFID導入に支えられ、2025年には30~34%のシェアを占め、2026年から2034年にかけて年平均成長率(CAGR)8.8~9.8%で成長すると予想されています。
- 米国:小売業者、物流事業者、製造業者が識別を自動化するにつれ、米国は2025年の北米の収益の72~76%を占めると推定され、2026年から2034年にかけて年平均成長率(CAGR)は8.9~9.9%になると見込まれています。
- 欧州:欧州は2025年には22~26%のシェアを占め、トレーサビリティ、製造業のデジタル化、循環型経済イニシアチブを通じて、ドイツ、英国、フランス、イタリア、スペインが主導し、年平均成長率(CAGR)8.2~9.2%で拡大すると予測されている。
- アジア太平洋地域:アジア太平洋地域は2025年には26~30%のシェアを占めると推定されており、製造業の自動化と物流インフラの拡大により、中国、日本、韓国、インドを中心に年平均成長率(CAGR)10.2~11.2%で成長すると予測されている。
- 最大のセグメント:固定型RFIDリーダーは最大のセグメントであり、2025年には市場シェアの58~62%、年平均成長率(CAGR)は9.1~10.1%と予測され、倉庫、生産ライン、小売ポータルへの継続的な導入を反映しています。
- 高成長分野:携帯型RFIDリーダーは高成長分野であり、モバイル在庫および資産管理ワークフローの拡大に伴い、2025年には市場シェアの38~42%を占め、年平均成長率(CAGR)10.0~11.0%で成長すると予測されています。
- 詳細に分析された主要企業: Alien Technology, LLC、Applied Wireless IDentifications Group, Inc. (AWID)、CIPHERLAB Co., Ltd.、Datalogic SpA、GAO RFID, Inc.、Honeywell International Inc.、Impinj, Inc.、Invengo Technology Pte. Ltd.、Xerox Corporation、Zebra Technologies Corporation。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
技術の進歩により、RFIDリーダーはスタンドアロン型の識別装置から、バーコードスキャナー、モバイルコンピュータ、クラウドアプリケーション、分析機能などを利用できる接続型エッジデバイスへと進化しました。さらに、固定型RFIDリーダーには自動ゲートやコンベア技術が組み込まれるケースが増えており、ハンドヘルド型リーダーは無線機能を備えたRFIDを提供しています。生産における優先事項としては、モジュール設計、読み取り信頼性の向上、そして様々な産業環境に対応したソフトウェア定義型RFIDなどが挙げられます。
今後の成長は、製造業、医療ネットワーク、宅配便、自動化された配送センターといった分野における経済発展にかかっています。規制要件として製品追跡とデジタル製品データへの注目が高まることで、ビジネスの観点からRFIDの重要性がさらに高まる可能性があります。さらに、中央システムに依存することなく、より高度なデータ処理機能を提供するエッジデバイスへの投資が増加するでしょう。
RFIDリーダー市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 71億7000万米ドル |
| 2034年までの市場規模 | 160億7000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 9.37% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
RFIDリーダー市場分析
RFIDリーダー市場の成長を牽引しているのは、複数のタグ付きオブジェクトを個別に視線スキャンすることなく識別する必要性です。これらのリーダーは、小売業者による在庫管理や補充、物流会社による荷物やパレットの追跡、製造工場による仕掛品の追跡などに利用されます。この市場には、リーダーメーカーからアンテナメーカー、ICサプライヤー、システムインテグレーター、ソフトウェア開発者、企業顧客まで、幅広いプレーヤーが関わっており、インフラ統合に対する継続的なニーズが生じています。
供給側は、RF機能とソフトウェアソリューションを統合できるサプライヤーを徐々に重視するようになっている。UHFリーダーは多くの長距離エンタープライズアプリケーションで主流となっている一方、HFおよびLFリーダーは近接通信環境では依然として有効である。また、アプリケーション指向の購買もますます一般的になりつつあり、ポータル型、組み込み型、堅牢なハンドヘルド型、産業用固定型リーダーなど、さまざまな運用状況に対応した製品が提供されている。
RFIDリーダー市場レポートでは、競争上のポジショニングがプラットフォーム指向へとますますシフトしています。Impinj、Zebra Technologies Corporation、Honeywell International Inc.、Datalogic SpA、およびCIPHERLAB Co., Ltd.は、リーダーハードウェア、モバイルコンピューティング、エンタープライズソフトウェア、および識別ワークフローのさまざまな組み合わせに対応しています。Alien Technology, LLCとGAO RFID, Inc.は独自のRFIDテクノロジーを提供しており、Applied Wireless IDentifications Group, Inc. (AWID)は識別インフラストラクチャに注力しています。Xerox CorporationとInvengo Technology Pte. Ltd.は競争を激化させています。
投資トレンドは現在、ハードウェアの純粋な性能よりも、リーダーのインテリジェンス、接続性、統合性に重点を置いています。企業は、倉庫自動化、小売在庫精度、製造トレーサビリティ、医療プロセスなどのアプリケーションを通じて製品を販売しています。第2世代技術革新、エッジコンピューティング、干渉管理は、リーダー製品に付加価値をもたらします。顧客がRFIDインフラストラクチャをデバイス性能ではなくプロセス効率で評価するようになったため、ソフトウェア企業やシステムインテグレーターとのパートナーシップ戦略が重要になっています。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
RFIDリーダー市場:戦略的洞察
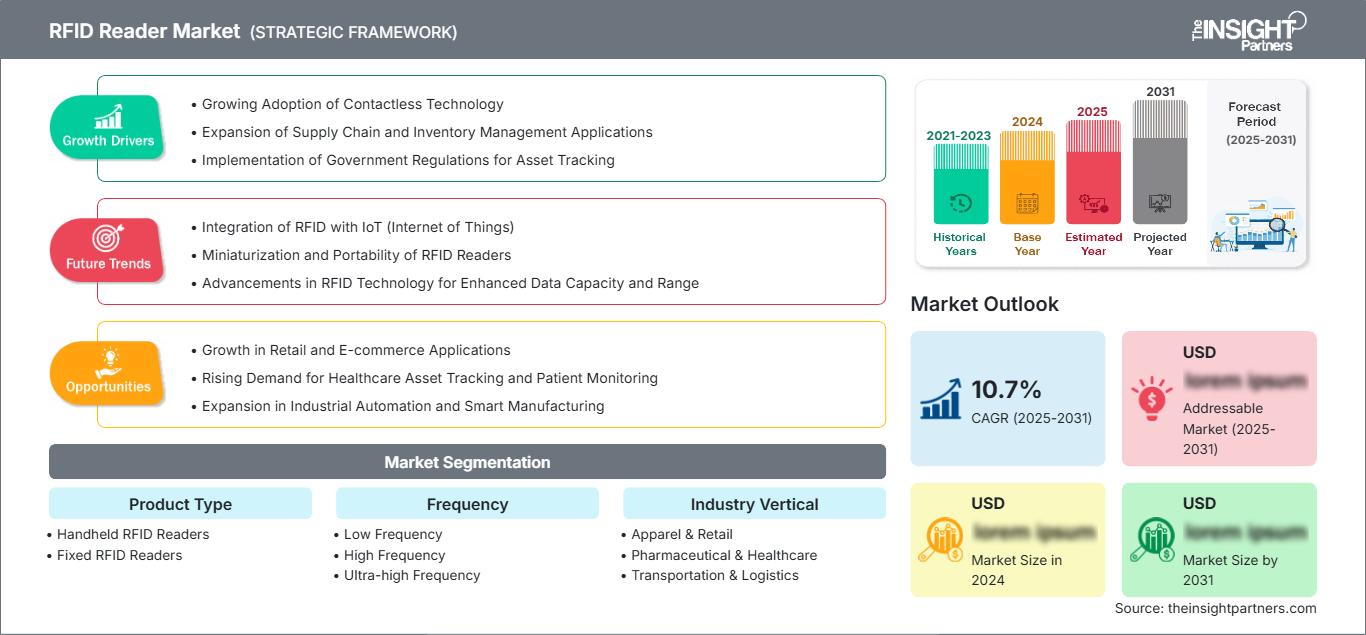
地域別分析
北米RFIDリーダー市場
北米は2025年にはRFIDリーダー市場の30~34%のシェアを占め、2034年まで年平均成長率(CAGR)8.8~9.8%で成長すると予測されている。この地域は、高度な倉庫自動化技術、大手小売企業、医薬品の追跡・管理、そして企業資産管理システムの普及といった点で優位性を持っている。米国は依然としてRFID技術の主要供給国であり、カナダは物流、医療、産業分野におけるこうしたシステムの導入を支援している。
RFIDと補充/オムニチャネルシステムは、小売業における在庫精度向上に大きく貢献する要素の一つです。物流業者は、搬入口、ゲートチェックポイント、コンベアなどに固定式のRFIDリーダーを設置し、製造業者はRFIDリーダーを用いて仕掛品の追跡を行っています。システムインテグレーターの存在や、耐久性の高い携帯型RFIDスキャナーの普及も、導入を促進する要因となっています。
米国RFIDリーダー市場
米国は、2025年の北米RFIDリーダー市場収益の約72~76%を占め、年平均成長率(CAGR)8.9~9.9%で拡大すると予測されています。大手小売業者、サードパーティロジスティクスプロバイダー、製造業者、病院、配送センターなどが主なユーザーです。Zebra Technologies Corporation、Honeywell International Inc.、Impinj, Inc.などのサプライヤーは、企業における識別ワークフロー全体にわたって、幅広いアプリケーション展開を行っています。
アプリケーション開発においては、自動倉庫ゲート用の固定式リーダーや、サイクルカウント、例外管理、資産確認用のハンディリーダーがますます重視されるようになっている。小売業者は、オムニチャネルフルフィルメントをサポートするために、RFIDデータを在庫管理ソフトウェアに統合している。製造業では、部品や完成品のトレーサビリティ向上を目指してRFIDの導入が拡大しており、医療機関は機器の監視や位置情報の可視化向上にRFIDを活用している。
欧州RFIDリーダー市場
欧州は2025年までにRFIDリーダー市場の22~26%を占めると推定されており、2034年までの年平均成長率(CAGR)は8.2~9.2%と見込まれています。地域別ではドイツが導入をリードし、英国とフランスがそれに続きます。イタリアとスペインは、小売、製造、物流、ヘルスケア分野での導入を通じて貢献しています。トレーサビリティ要件と持続可能性への取り組みが、長期的な投資を後押ししています。
英国では、在庫状況の可視化と自動化されたフルフィルメントを求める小売業や物流企業からの強い需要が続いている。ドイツは産業オートメーションと高度な製造エコシステムの恩恵を受けており、生産から流通まであらゆる場所に固定リーダーの設置が進んでいる。フランス、イタリア、スペインでは、アパレル、小売、輸送、医薬品事業におけるRFIDの利用が拡大しており、その導入はデジタルサプライチェーンの取り組みとますます密接に結びついている。
アジア太平洋地域のRFIDリーダー市場
アジア太平洋地域は、2025年にはRFIDリーダー市場の26~30%のシェアを占め、年平均成長率(CAGR)10.2~11.2%で成長すると予測されている。地域別では中国が導入をリードし、次いで日本、韓国、インド、オーストラリアが続く。産業オートメーション、拡大するeコマース物流、電子機器製造、そして政府主導のデジタル化が、コネクテッドIDシステムの需要を押し上げている。
中国は大規模な製造・物流エコシステムの恩恵を受けている一方、日本と韓国は精密製造と自動化されたマテリアルハンドリングを重視している。インドは倉庫と小売業のデジタル化を拡大しており、オーストラリアは物流と資源関連業務を通じてその導入を支援している。地域的な需要は、自動化設備と統合された固定式リーダーと、モバイルワーカーをサポートする携帯型システムへとますますシフトしている。
中東・アフリカのRFIDリーダー市場
中東・アフリカ地域のRFIDリーダー市場は、規模は小さいながらも成長を続ける可能性を秘めており、サウジアラビア、アラブ首長国連邦、南アフリカが主要な導入拠点となっています。同地域は、物流インフラ、小売業の近代化、ヘルスケアのデジタル化、スマート産業プログラムなどに支えられ、2034年まで年平均成長率(CAGR)7.5~8.5%を記録すると予測されています。
サウジアラビアとアラブ首長国連邦は自動化された物流とデジタル対応インフラに投資しており、南アフリカは依然として主要な産業・小売市場である。エネルギー、輸送、流通プロジェクトは、資産の識別と追跡の機会を生み出している。中東・アフリカのその他の地域では、インフラの近代化が進み、企業が業務の可視性を優先するにつれて、段階的に導入が進むと予想される。
セグメンテーション分析
製品タイプ
RFIDリーダー市場の動向では、製品タイプの採用は、モビリティ、読み取り環境、統合要件、および導入コストによって区別されます。固定型RFIDリーダーは、自動化されたポータルや生産インフラストラクチャの中心であり続ける一方、ハンドヘルドシステムは柔軟な現場作業をサポートします。このセグメントは、2026年から2034年の間に年平均成長率(CAGR)9.2~10.2%で拡大すると予想されています。リーダーの選択は、ワークフローアーキテクチャ、読み取り密度、接続性、およびエンタープライズシステムとの統合にますます依存するようになっています。
- 携帯型RFIDリーダー:モバイルデバイスは、サイクルカウント、資産検証、受領、例外処理をサポートします。携帯性に優れているため、オペレーターは場所を移動しながら、RFIDデータとバーコード、企業アプリケーション情報を同時に取得できます。
- 固定型RFIDリーダー:固定型システムは、出入口、コンベア、搬入口、生産ステーション、管理区域などで継続的な識別を行うため、一貫した読み取り性能が求められる自動化されたワークフローにとって戦略的に重要です。
- その他:組み込み型および特殊構成は、機器および運用環境内で、カスタマイズされたフォームファクタ、統合上の制約、または専用の識別機能を必要とするアプリケーションに対応します。
頻度
周波数の選択は、読み取り距離、タグの互換性、干渉耐性、およびアプリケーションの適合性を決定します。超高周波ソリューションは、より長い読み取り範囲と迅速な複数タグ識別をサポートするため、多くの企業追跡環境で主流となっています。周波数セグメントは、2034年まで年平均成長率(CAGR)8.9~9.9%で成長すると予測されています。HFおよびLFは、近接性、セキュリティ、または特殊な動作条件が長距離識別よりも優先される場合に、依然として重要です。
- 低周波: LFシステムは、困難な物質の周囲での堅牢な動作と、制御された読み取り距離が重要な、短距離識別環境に適しています。
- 高周波: HFは近接指向のアプリケーションをサポートし、アクセス、認証、専門的な医療ワークフローなどの管理された環境における信頼性の高い識別を可能にします。
- 超高周波(UHF)は、より長い読み取り範囲とマルチタグ機能を提供し、小売在庫、倉庫ポータル、物流追跡、製造可視化、および自動化された資材移動をサポートします。
- その他:特殊な周波数構成は、従来のLF、HF、またはUHFの展開特性では不十分な、特定の地域、産業、または用途固有の要件に対応します。
業界分野別
業界別需要は、物理資産と在庫全体にわたる機械可読な可視性へのニーズの高まりを反映しています。この分野は、2034年まで年平均成長率(CAGR)9.5~10.5%で拡大すると予測されています。小売業と物流業は依然として重要なアプリケーションセンターであり、製造業、ヘルスケア、自動車業界では、リーダーデータを実行プラットフォームや資産管理プラットフォームと連携させる動きがますます強まっています。そのため、RFIDリーダー市場の範囲は、識別機能にとどまらず、運用インテリジェンスへと拡大しています。
- アパレル・小売業界:小売業者は、在庫精度の向上、補充、オムニチャネルでのフルフィルメント、損失防止、店舗や配送施設全体での在庫確認の迅速化のためにRFIDを活用しています。
- 製薬・ヘルスケア分野:医療機関は、機器の可視性、在庫管理、医薬品の取り扱い、トレーサビリティを向上させるためにRFIDを導入しており、正確な識別によってワークフローの信頼性を高めることができます。
- 輸送・物流:物流事業者は、小包、パレット、コンテナ、資産の識別にリーダーを使用し、倉庫、ハブ、ヤード、配送ネットワーク全体における移動状況の可視性を向上させています。
- 工業製造:製造業者は、部品の識別、仕掛品の監視、物理的な動きと製造システムとの連携のために、リーダーを生産および資材搬送プロセスに統合します。
- 自動車業界:自動車製造現場では、複雑な製造環境において、部品のトレーサビリティ、シーケンス管理、返却可能な容器、生産ラインの可視化のためにRFIDが活用されています。
- その他: RFIDは、自動識別によって手作業によるデータ収集を削減したり、資産の可視性を向上させたり、プロセス管理を強化したりできる分野でも活用されています。
機会の概要
|
業界分野別 |
収益貢献度(高/中/低) |
トレンドタグ(最大2単語) |
導入段階 |
|
アパレル・小売 |
高い |
在庫精度 |
成熟した |
|
製薬・ヘルスケア |
中くらい |
資産追跡 |
スケーリング |
|
輸送・物流 |
高い |
荷物の可視性 |
スケーリング |
|
工業製造業 |
高い |
プロセス追跡可能性 |
スケーリング |
|
自動車 |
中くらい |
部品追跡 |
スケーリング |
|
その他 |
低い |
資産識別 |
新興 |
RFIDリーダー市場の成長要因と影響分析
自動化された在庫可視化により、リーダーの導入頻度が高まっている。
小売業者や物流企業にとっての新たな動きは、在庫状況を定期的に把握することから、継続的な把握へと移行することであり、受領、保管、ピッキング、出荷、返品といった分野で、より多くのリーダーのタッチポイントを活用する。固定リーダーは入庫時の識別を自動化するために使用され、携帯型リーダーは例外処理やモバイル認証を担当する。このモデルは、調達を機器調達から識別ネットワークアプローチへと移行させることで、識別をネットワークソリューションへと変革する。運用上のメリットは、主に取引量が多く、手動スキャンのコストが繰り返し発生する状況で得られる。リーダーのデータを倉庫管理システムやERPシステムに接続することで、RFID技術は単なる識別手段ではなく、構造化された運用情報を提供する手段となる。
倉庫自動化により、アドレス指定可能な識別環境が拡大している。
自動倉庫システム、コンベア、仕分け装置、およびマテリアルハンドリング用ロボットでは、信頼性の高い入力が不可欠です。RFIDリーダーは、視線に関する問題がバーコード処理のパフォーマンスに影響を与える可能性がある視覚システムに代わる、あるいはそれを補完する選択肢となります。配送センターの自動化レベルの向上に伴い、リーダーは施設内の戦略的な場所に設置され、倉庫実行システムに組み込まれています。その結果、多数のタグ、可変速度、電磁干渉、および常時稼働といった環境下でも動作可能なリーダーが必要とされています。リーダーの使用には通常、アンテナ、ミドルウェア、統合、およびメンテナンスが伴うため、商業的な影響はハードウェア自体にとどまりません。
トレーサビリティ要件は識別インフラへの投資を強化している
製造業者、医療機関、物流組織にとって、物品、部品、または商品の出荷先を追跡できる必要性が高まっています。RFID技術は、プロセスフローの特定のチェックポイントにリーダーを設置することで、イベントの自動ログを生成できます。これは、品質管理、リコール準備、在庫管理、および保管管理要件にとって重要です。調達への影響としては、信頼性の高いタイムスタンプ付き情報を生成し、組織のデータベースと統合できるリーダーを導入することが挙げられます。製造業では、部品や仕掛品の履歴追跡に利用できます。医療業界では、機器や在庫の可視性の向上に役立ちます。物流組織では、識別情報の手動検証を最小限に抑えることができます。
RFIDリーダー市場の将来動向
リーダーはますますインテリジェントなエッジ識別ノードとして機能するようになるだろう
将来のリーダー設計ではエッジ処理の利用が大幅に増加し、デバイスがタグイベントを分類して優先順位を付けてから企業システムにデータを送信できるようになります。これにより、ネットワークトラフィックが削減され、高密度環境における応答速度が向上する可能性があります。人工知能は、無関係なノイズから関連する読み取り値を識別し、異常な動きのパターンを検出するために使用できます。カメラシステム、バーコード、センサー、産業用コントローラーとの統合により、スタンドアロンのRFIDシステムだけでなく、マルチモーダルIDシステムが実現します。ソフトウェア構成により、ハードウェアを変更することなく、リーダーの機能をワークフローの要件に合わせて簡単に調整できるようになります。倉庫や工場環境でのエッジコンピューティングの利用が増加するにつれて、購入者は、アンテナや無線機能に加えて、プロセッサのパフォーマンス、セキュリティ、API、リモートフリート管理機能にも注目し始めるでしょう。
RFIDインフラはデジタルサプライチェーンプラットフォームと融合するだろう。
次の導入段階では、リーダーベースのイベント、デジタルツイン、在庫管理ソリューション、輸送ネットワーク、分析ソフトウェア間の統合がさらに進むでしょう。企業は、識別を独立したプロセスとして扱うのではなく、イベントストリームを活用して資産移動の識別を強化することができます。このような統合により、予測的な補充、例外処理の自動化、状態監視、および来歴情報の強化が可能になります。RFIDがIoT、マシンビジョン、バーコード技術と組み合わされるにつれて相互運用性がますます重要になることを考えると、こうした機能を提供するリーダーは、より戦略的に重要な役割を果たすことが期待されます。最終的には、インフラストラクチャに関する意思決定は、単純な読み取り範囲ではなく、リーダーエコシステムが提供する情報の質によってますます左右されるようになるでしょう。
RFIDリーダーの市場機会
RFID対応製造回廊の拡張
インド、東南アジア、メキシコ、東欧、および一部の中東諸国における製造エコシステムは、リーダーサプライヤーにとって拡張可能な識別インフラを構築する機会を提供します。新しい施設では、既存システムを改修するのではなく、設計段階でRFIDを組み込むことができ、固定リーダーをコンベア、生産ステーション、倉庫ゲート、品質チェックポイントに直接統合することが可能です。ベンダーは、現地のインテグレーター、モジュール式の製品ポートフォリオ、およびアプリケーション固有のソフトウェアパートナーシップを通じて、これらの市場をターゲットにすることができます。自動車、エレクトロニクス、産業機械、および受託製造クラスターが同時に拡大している地域では、最も大きな機会が生まれる可能性が高いでしょう。既存の製造実行システムとの相互運用性を提供し、地域展開の要件をサポートするサプライヤーは、導入の摩擦を軽減し、複数拠点の近代化プログラムに参加することができます。
トレーサビリティとコンプライアンスのための統合主導型ソリューション
RFIDリーダー市場の予測によると、ハードウェア販売にとどまらず、統合トレーサビリティソリューションへと事業を拡大するサプライヤーにとって、大きなチャンスが生まれています。顧客は、企業資源計画(ERP)、倉庫管理(WMI)、製造実行(ME)、および分析プラットフォームと連携したリーダーインフラストラクチャをますます必要としています。そのため、ベンダーはリーダー、アンテナ、ミドルウェア、導入サービス、およびアプリケーションプログラミングインターフェース(API)を組み合わせたパッケージソリューションを開発できます。トレーサビリティは運用面およびコンプライアンス面に直接的な影響を与えるため、医療、製薬、食品物流、および製造業は特に重要なユースケースを提供します。投資は、管理されたリーダーフリート、リモート診断、サイバーセキュリティ、およびライフサイクルサービスにも集中できます。このようなモデルは、顧客が複数の施設にわたって導入を標準化するのに役立つと同時に、継続的な収益機会を生み出します。戦略的な差別化は、導入に関する専門知識、データ統合、および測定可能なワークフロー成果にかかっています。
よくある質問

Naveenは、カスタム、シンジケート、コンサルティングの各プロジェクトにおいて9年以上の実績を持つ、経験豊富な市場調査およびコンサルティングのプロフェッショナルです。現在はアソシエイトバイスプレジデントを務め、プロジェクトバリューチェーン全体にわたるステークホルダー管理を成功させ、100件以上の調査レポートと30件以上のコンサルティング案件を執筆しています。産業および政府機関のプロジェクトに幅広く携わり、クライアントの成功とデータに基づく意思決定に大きく貢献しています。
Naveenは、カルナータカ州VTUで電子通信工学の学位を取得し、マニパル大学でマーケティング&オペレーションズのMBAを取得しています。IEEEの会員として9年間活動し、会議や技術シンポジウムへの参加、セクションレベルおよび地域レベルでのボランティア活動に積極的に取り組んでいます。現職以前は、IndustryARCでアソシエイト戦略コンサルタント、Hewlett Packard(HP Global)で産業用サーバーコンサルタントを務めていました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -