
Marché des lecteurs RFID : taille, part de marché et prévisions 2034
Taille et prévisions du marché des lecteurs RFID (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : ce rapport couvre les segments suivants : par type de produit (lecteurs RFID portables et fixes) ; par fréquence (basse fréquence (125 kHz - 134 kHz), haute fréquence (13,56 MHz) et ultra-haute fréquence (860 MHz - 960 MHz)) ; par secteur d’activité (habillement et distribution, industrie pharmaceutique et santé, transport et logistique, fabrication industrielle, automobile et autres) ; et par zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00003153
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 16, 2026


Taille du marché en 2025
7,17 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
16,07 milliards de dollars US
Prévisions pour 2034
TCAC 2026-2034
9,37 %
taux de croissance
Marché adressable
103,71 milliards de dollars américains
(2026-2034)
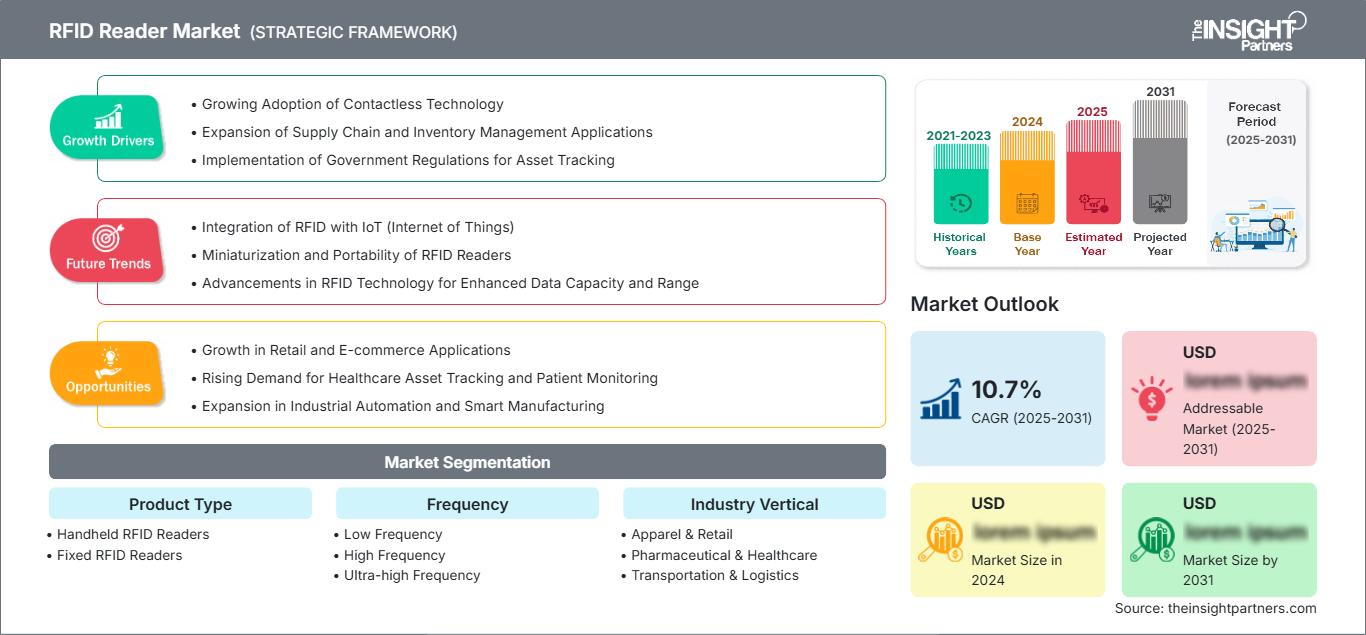
Le marché des lecteurs RFID se situe au carrefour de l'identification automatique, des opérations connectées et de la traçabilité industrielle. D'une valeur de 7,17 milliards de dollars américains en 2025, il devrait atteindre 16,07 milliards de dollars américains d'ici 2034, enregistrant un taux de croissance annuel composé (TCAC) de 9,37 % sur la période 2026-2034. Cette expansion est soutenue par l'utilisation croissante de la RFID pour la visibilité des stocks, le suivi des actifs, l'automatisation des entrepôts, l'exécution de la production, l'identification dans le secteur de la santé et les flux de transport.
L'Amérique du Nord demeure un centre d'adoption structurellement important, les entreprises privilégiant l'analyse en temps réel des stocks, la productivité du travail et l'identification automatisée. Le marché des lecteurs RFID devrait croître à un TCAC estimé entre 8,8 % et 9,8 % entre 2026 et 2034. La modernisation du commerce de détail, l'automatisation des entrepôts, le suivi des actifs dans le secteur de la santé et l'infrastructure RFID déjà établie constituent un socle relativement mature pour des déploiements progressifs.
Analyse et perspectives du marché des lecteurs RFID
- Amérique du Nord : L'Amérique du Nord devrait représenter une part de 30 à 34 % en 2025 et croître à un TCAC de 8,8 à 9,8 % entre 2026 et 2034, grâce à l'automatisation du commerce de détail, la visibilité logistique, la gestion des actifs de soins de santé et les déploiements RFID d'entreprise établis.
- États-Unis : On estime que les États-Unis représenteront 72 à 76 % des revenus de l'Amérique du Nord en 2025, avec un TCAC de 8,9 à 9,9 % entre 2026 et 2034, à mesure que les détaillants, les opérateurs logistiques et les fabricants automatisent l'identification.
- Europe : L'Europe devrait détenir une part de marché de 22 à 26 % en 2025 et connaître une croissance annuelle composée de 8,2 à 9,2 %, tirée par l'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne grâce à la traçabilité, la numérisation de la production et les initiatives d'économie circulaire.
- Asie-Pacifique : La région Asie-Pacifique devrait représenter une part de 26 à 30 % en 2025 et connaître une croissance annuelle composée de 10,2 à 11,2 %, la Chine, le Japon, la Corée du Sud et l'Inde bénéficiant de l'automatisation de la production et du développement de leurs infrastructures logistiques.
- Segment le plus important : Les lecteurs RFID fixes représentent le segment le plus important, avec une part de marché de 58 à 62 % en 2025 et un TCAC de 9,1 à 10,1 %, reflétant un déploiement continu dans les entrepôts, les lignes de production et les portails de vente au détail.
- Segment à forte croissance : Les lecteurs RFID portables constituent le segment à forte croissance, détenant une part de marché de 38 à 42 % en 2025 et progressant à un TCAC de 10,0 à 11,0 % à mesure que les flux de travail mobiles d’inventaire et d’actifs se développent.
- Principales entreprises analysées en détail : Alien Technology, LLC ; Applied Wireless IDentifications Group, Inc. (AWID) ; CIPHERLAB Co., Ltd. ; Datalogic SpA ; GAO RFID, Inc. ; Honeywell International Inc. ; Impinj, Inc. ; Invengo Technology Pte. Ltd. ; Xerox Corporation ; Zebra Technologies Corporation.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Les progrès technologiques ont transformé les lecteurs RFID, passant d'appareils d'identification autonomes à des dispositifs périphériques connectés permettant l'utilisation de scanners de codes-barres, d'ordinateurs portables, d'applications cloud et de fonctions d'analyse. De plus, les lecteurs RFID fixes intègrent de plus en plus de portiques automatiques et de convoyeurs, tandis que les lecteurs portables offrent la technologie RFID sans fil. En production, les priorités seront la conception modulaire, l'amélioration de la fiabilité de lecture et la mise en œuvre de la RFID logicielle pour différents environnements industriels.
La croissance future dépendra du développement des économies dans les secteurs de la production, des réseaux de santé, de la livraison de colis et des centres de distribution automatisés. L'accent mis sur le suivi des produits et les données numériques les concernant, en tant qu'exigence réglementaire, pourrait renforcer l'importance de la RFID pour les entreprises. Par ailleurs, les investissements se dirigeront vers les dispositifs périphériques offrant des capacités de traitement des données plus performantes, sans nécessiter de systèmes centralisés.
Rapport sur le marché des lecteurs RFID : portée
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 7,17 milliards de dollars américains |
| Taille du marché d'ici 2034 | 16,07 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 9,37% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des lecteurs RFID
La croissance du marché des lecteurs RFID est stimulée par la nécessité d'identifier plusieurs objets étiquetés sans avoir à les scanner individuellement. Ces lecteurs seront utilisés par les détaillants pour la gestion des stocks et le réapprovisionnement, par les entreprises de logistique pour le suivi des colis et des palettes, et par les sites de production pour le suivi de la fabrication. Ce marché implique divers acteurs, allant des fabricants de lecteurs aux fabricants d'antennes, en passant par les fournisseurs de circuits intégrés, les intégrateurs de systèmes, les développeurs de logiciels et les entreprises clientes, ce qui engendre des besoins constants d'intégration d'infrastructures.
Les facteurs d'approvisionnement valorisent de plus en plus les fournisseurs capables d'intégrer des solutions logicielles et de connectivité RF. Les lecteurs UHF sont devenus prédominants dans de nombreuses applications d'entreprise longue portée, tandis que les lecteurs HF et LF restent pertinents pour les environnements de proximité. L'achat axé sur l'application est également de plus en plus courant, avec des lecteurs portatifs, embarqués, portables robustes et fixes industriels adaptés à différentes situations opérationnelles.
Le positionnement concurrentiel s'oriente de plus en plus vers les plateformes dans le rapport sur le marché des lecteurs RFID . Impinj, Zebra Technologies Corporation, Honeywell International Inc., Datalogic SpA et CIPHERLAB Co., Ltd. proposent différentes combinaisons de matériel de lecture, d'informatique mobile, de logiciels d'entreprise et de flux de travail d'identification. Alien Technology, LLC et GAO RFID, Inc. offrent des technologies RFID uniques, tandis qu'Applied Wireless IDentifications Group, Inc. (AWID) se concentre sur les infrastructures d'identification. Xerox Corporation et Invengo Technology Pte. Ltd. renforcent la concurrence.
Les tendances d'investissement privilégient désormais l'intelligence des lecteurs, leur connectivité et leur intégration plutôt que les performances brutes du matériel. Les entreprises commercialisent leurs produits à travers des applications telles que l'automatisation d'entrepôts, la précision des stocks en magasin, la traçabilité de la production et les processus de santé. L'innovation Gen2X, l'informatique de périphérie et la gestion des interférences peuvent apporter une valeur ajoutée au lecteur. Les partenariats avec les éditeurs de logiciels et les intégrateurs de systèmes deviennent essentiels, car les clients évaluent les infrastructures RFID en fonction de leur efficacité opérationnelle plutôt que des performances des appareils.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des lecteurs RFID : Perspectives stratégiques
Perspectives régionales
Marché des lecteurs RFID en Amérique du Nord
L'Amérique du Nord devrait détenir entre 30 et 34 % des parts de marché des lecteurs RFID en 2025 et enregistrer un taux de croissance annuel composé (TCAC) de 8,8 à 9,8 % jusqu'en 2034. Cette région bénéficie d'un avantage concurrentiel grâce à ses technologies d'automatisation d'entrepôt de pointe, la présence d'acteurs majeurs de la distribution, le suivi et la traçabilité des produits pharmaceutiques et l'adoption généralisée des systèmes de gestion des actifs d'entreprise. Les États-Unis demeurent le principal fournisseur de technologies RFID, tandis que le Canada contribue à l'adoption de ces systèmes dans les secteurs de la logistique, de la santé et de l'industrie.
Les systèmes RFID et de réapprovisionnement/omnicanal sont parmi les principaux facteurs d'amélioration de la précision des stocks dans le commerce de détail. Les prestataires logistiques installent des lecteurs RFID fixes sur les quais de chargement, les portiques de contrôle et les convoyeurs, tandis que les entreprises manufacturières utilisent des lecteurs RFID pour le suivi de la production. L'intégration de systèmes et la disponibilité de scanners RFID portables robustes sont d'autres facteurs favorisant l'adoption de ces technologies.
Marché américain des lecteurs RFID
Les États-Unis représentent environ 72 à 76 % du chiffre d'affaires du marché nord-américain des lecteurs RFID en 2025 et devraient connaître une croissance annuelle composée de 8,9 à 9,9 %. Les grandes enseignes de distribution, les prestataires logistiques, les fabricants, les hôpitaux et les centres de distribution figurent parmi les principaux utilisateurs. Zebra Technologies Corporation, Honeywell International Inc., Impinj, Inc. et d'autres fournisseurs sont largement présents dans les processus d'identification en entreprise.
Le développement d'applications privilégie de plus en plus les lecteurs fixes pour les portails automatisés d'entrepôt et les lecteurs portables pour le comptage cyclique, la gestion des exceptions et la vérification des actifs. Les détaillants intègrent également les données RFID à leurs logiciels de gestion des stocks afin de faciliter la distribution omnicanale. L'adoption de cette technologie se généralise dans le secteur manufacturier, les usines recherchant une meilleure traçabilité des composants et des produits finis, tandis que les établissements de santé utilisent la RFID pour surveiller les équipements et améliorer la visibilité de leur localisation.
Marché européen des lecteurs RFID
On estime que l'Europe représentera entre 22 et 26 % du marché des lecteurs RFID en 2025, avec un taux de croissance annuel composé (TCAC) de 8,2 à 9,2 % jusqu'en 2034. L'Allemagne est en tête en matière d'adoption régionale, suivie du Royaume-Uni et de la France, tandis que l'Italie et l'Espagne y contribuent grâce à leurs déploiements dans les secteurs du commerce de détail, de la production, de la logistique et de la santé. Les exigences de traçabilité et les initiatives de développement durable soutiennent les investissements à long terme.
Au Royaume-Uni, la demande reste forte de la part des entreprises de distribution et de logistique qui recherchent une visibilité optimale des stocks et une exécution automatisée des commandes. L'Allemagne bénéficie de l'automatisation industrielle et d'écosystèmes de fabrication avancés, favorisant l'installation de lecteurs fixes dans les chaînes de production et de distribution. En France, en Italie et en Espagne, l'utilisation de la RFID se développe dans les secteurs de l'habillement, de la distribution, des transports et de l'industrie pharmaceutique, son adoption étant de plus en plus liée aux initiatives de transformation numérique de la chaîne d'approvisionnement.
Marché des lecteurs RFID en Asie-Pacifique
La région Asie-Pacifique devrait détenir entre 26 et 30 % du marché des lecteurs RFID en 2025 et connaître une croissance annuelle composée de 10,2 à 11,2 %. La Chine est en tête de l'adoption régionale, suivie du Japon, de la Corée du Sud, de l'Inde et de l'Australie. L'automatisation industrielle, le développement de la logistique du commerce électronique, la fabrication de produits électroniques et la numérisation soutenue par les gouvernements stimulent la demande de systèmes d'identification connectés.
La Chine bénéficie d'importants écosystèmes de production et de logistique, tandis que le Japon et la Corée du Sud privilégient la fabrication de précision et la manutention automatisée. L'Inde développe la numérisation de ses entrepôts et de ses points de vente, et l'Australie soutient cette adoption grâce à ses opérations logistiques et de gestion des ressources. La demande régionale s'oriente de plus en plus vers des lecteurs fixes intégrés aux installations automatisées et des systèmes portables destinés aux travailleurs mobiles.
Marché des lecteurs RFID au Moyen-Orient et en Afrique
Le marché des lecteurs RFID au Moyen-Orient et en Afrique représente une opportunité plus modeste mais en pleine expansion, l'Arabie saoudite, les Émirats arabes unis et l'Afrique du Sud jouant un rôle majeur dans son adoption. La région devrait enregistrer un taux de croissance annuel composé (TCAC) de 7,5 % à 8,5 % jusqu'en 2034, grâce au développement des infrastructures logistiques, à la modernisation du commerce de détail, à la numérisation des soins de santé et aux programmes d'industrie intelligente.
L’Arabie saoudite et les Émirats arabes unis investissent dans la logistique automatisée et les infrastructures numériques, tandis que l’Afrique du Sud demeure un marché industriel et de distribution clé. Les projets énergétiques, de transport et de distribution offrent des opportunités d’identification et de suivi des actifs. Le reste de la région MENA devrait adopter ces technologies de manière sélective, à mesure que la modernisation des infrastructures s’améliore et que les entreprises privilégient la visibilité opérationnelle.
Analyse de segmentation
Type de produit
L'adoption des différents types de produits se distingue par la mobilité, l'environnement de lecture, les exigences d'intégration et les coûts de déploiement, comme le montrent les tendances du marché des lecteurs RFID . Les lecteurs RFID fixes demeurent essentiels aux portails automatisés et aux infrastructures de production, tandis que les systèmes portables favorisent la flexibilité des opérations sur le terrain. Ce segment devrait connaître une croissance annuelle composée (TCAC) de 9,2 % à 10,2 % entre 2026 et 2034. Le choix du lecteur dépend de plus en plus de l'architecture des flux de travail, de la densité de lecture, de la connectivité et de l'intégration aux systèmes d'entreprise.
- Lecteurs RFID portables : ces appareils mobiles prennent en charge le comptage cyclique, la vérification des actifs, la réception et la gestion des exceptions. Leur portabilité permet aux opérateurs de se déplacer entre différents sites tout en capturant des données RFID, ainsi que des informations issues des codes-barres et des applications d’entreprise.
- Lecteurs RFID fixes : Les systèmes fixes assurent une identification continue aux portails, convoyeurs, portes de quai, postes de production et zones contrôlées, ce qui les rend stratégiquement importants pour les flux de travail automatisés nécessitant des performances de lecture constantes.
- Autres : Les configurations embarquées et spécialisées répondent aux applications nécessitant des facteurs de forme personnalisés, des contraintes d'intégration ou des fonctions d'identification dédiées au sein des équipements et des environnements opérationnels.
Fréquence
Le choix de la fréquence détermine la distance de lecture, la compatibilité des étiquettes, la tolérance aux interférences et l'adéquation à l'application. Les solutions à ultra-haute fréquence dominent de nombreux environnements de suivi en entreprise, car elles permettent des portées de lecture plus importantes et une identification rapide de plusieurs étiquettes. Le segment des fréquences devrait connaître une croissance annuelle composée de 8,9 % à 9,9 % jusqu'en 2034. Les fréquences HF et LF restent importantes lorsque la proximité, la sécurité ou des conditions d'exploitation spécifiques priment sur l'identification à longue portée.
- Basse fréquence : les systèmes LF sont adaptés aux environnements d’identification à courte portée où un fonctionnement robuste autour de matériaux difficiles et des distances de lecture contrôlées sont importants.
- Haute fréquence : La HF prend en charge les applications de proximité, permettant une identification fiable dans des environnements contrôlés tels que l'accès, l'authentification et les flux de travail spécialisés dans le secteur de la santé.
- Ultra-haute fréquence (UHF) : l’UHF offre une portée de lecture plus longue et une capacité multi-étiquettes, prenant en charge l’inventaire de détail, les portails d’entrepôt, le suivi logistique, la visibilité de la fabrication et le mouvement automatisé des matériaux.
- Autres : Des configurations de fréquences spécialisées répondent à des exigences régionales, industrielles ou spécifiques à une application pour lesquelles les caractéristiques de déploiement LF, HF ou UHF conventionnelles sont insuffisantes.
Secteur d'activité vertical
La demande sectorielle reflète le besoin croissant de visibilité automatisée des actifs physiques et des stocks. Ce segment devrait connaître une croissance annuelle composée de 9,5 % à 10,5 % jusqu'en 2034. Le commerce de détail et la logistique demeurent des secteurs d'application importants, tandis que les déploiements dans les secteurs de la fabrication, de la santé et de l'automobile connectent de plus en plus les données des lecteurs aux plateformes d'exécution et de gestion des actifs. Le marché des lecteurs RFID s'étend ainsi au-delà de la simple identification pour s'orienter vers l'intelligence opérationnelle.
- Vêtements et vente au détail : les détaillants utilisent la RFID pour une meilleure précision des stocks, le réapprovisionnement, la gestion omnicanale des commandes, la prévention des pertes et une vérification plus rapide des stocks dans les magasins et les centres de distribution.
- Industrie pharmaceutique et santé : Les organismes de santé utilisent la RFID pour améliorer la visibilité des équipements, le contrôle des stocks, la gestion des médicaments et la traçabilité, là où une identification précise peut garantir la fiabilité des flux de travail.
- Transport et logistique : les opérateurs logistiques utilisent des lecteurs pour l’identification des colis, des palettes, des conteneurs et des actifs, améliorant ainsi la visibilité des mouvements dans les entrepôts, les plateformes de triage, les parcs et les réseaux de distribution.
- Fabrication industrielle : les fabricants intègrent des lecteurs dans les processus de production et de manutention des matériaux afin d’identifier les composants, de surveiller les travaux en cours et de relier les mouvements physiques aux systèmes de fabrication.
- Automobile : Les opérations automobiles utilisent la RFID pour la traçabilité des composants, le séquençage, les conteneurs réutilisables et la visibilité des lignes de production dans des environnements de fabrication complexes.
- Autres secteurs : D'autres secteurs utilisent la RFID lorsque l'identification automatisée permet de réduire la saisie manuelle de données, d'améliorer la visibilité des actifs ou de renforcer le contrôle des processus.
Aperçu des opportunités
|
Secteur d'activité vertical |
Contribution aux revenus (élevée/moyenne/faible) |
Étiquette tendance (2 mots maximum) |
Étape d'adoption |
|
Vêtements et vente au détail |
Haut |
Exactitude des stocks |
Mature |
|
Produits pharmaceutiques et de santé |
Moyen |
Suivi des actifs |
Mise à l'échelle |
|
Transport et logistique |
Haut |
Visibilité des colis |
Mise à l'échelle |
|
fabrication industrielle |
Haut |
Traçabilité des processus |
Mise à l'échelle |
|
Automobile |
Moyen |
Suivi des pièces |
Mise à l'échelle |
|
Autres |
Faible |
Identification des actifs |
Émergent |
Analyse des facteurs de croissance et de l'impact du marché des lecteurs RFID
La visibilité automatisée des stocks intensifie le déploiement des lecteurs
Pour les détaillants et les entreprises de logistique, l'évolution consiste à passer d'une visibilité périodique à une visibilité continue des stocks, grâce à une multiplication des points de contact avec des lecteurs dans des domaines tels que la réception, l'entreposage, la préparation de commandes, l'expédition et les retours. Tandis que des lecteurs fixes automatisent l'identification aux points d'entrée, des lecteurs portables gèrent les exceptions et la vérification mobile. Ce modèle transforme l'identification en une solution en réseau, passant d'une acquisition d'équipements à une approche par réseau d'identification. Les avantages opérationnels se manifesteront principalement dans les situations où les volumes sont importants et où les scans manuels répétés engendrent des coûts élevés. En connectant les données des lecteurs aux systèmes de gestion d'entrepôt et aux progiciels de gestion intégrée (ERP), la technologie RFID devient un outil d'information opérationnelle structurée, et non plus seulement une source d'identification.
L'automatisation des entrepôts élargit l'environnement d'identification adressable
La fiabilité des données d'entrée est cruciale pour les systèmes automatisés de stockage et de récupération, les convoyeurs, les trieuses et les robots de manutention. Les lecteurs RFID offrent une alternative ou un complément aux systèmes de vision, notamment lorsque les problèmes de visibilité directe peuvent affecter la lecture des codes-barres. Avec l'automatisation croissante des centres de distribution, les lecteurs sont installés à des emplacements stratégiques et intégrés aux systèmes de gestion d'entrepôt. Il en résulte un besoin de lecteurs performants dans des environnements à forte densité d'étiquettes, à vitesses variables, soumis aux interférences électromagnétiques et fonctionnant en continu. Les implications commerciales ne se limitent pas au matériel : l'utilisation de lecteurs implique généralement des antennes, des logiciels intermédiaires, l'intégration et la maintenance.
Les exigences de traçabilité renforcent les investissements dans les infrastructures d'identification
Pour les fabricants, les organismes de santé et les entreprises de logistique, la traçabilité des expéditions d'articles, de composants ou de marchandises est un besoin croissant. Les technologies RFID permettent de générer automatiquement des journaux d'événements grâce à l'installation de lecteurs à des points de contrôle clés du processus. Ceci est essentiel pour la gestion de la qualité, la préparation aux rappels de produits, la gestion des stocks et le respect des exigences de la chaîne de traçabilité. L'impact sur les achats réside dans la disponibilité de lecteurs capables de produire des informations horodatées fiables et de s'intégrer aux bases de données de l'organisation. Dans le secteur manufacturier, cette technologie pourrait servir à retracer la provenance des composants et des produits en cours de fabrication. Dans le secteur de la santé, elle contribuera à améliorer la visibilité des équipements et des stocks. Enfin, dans les entreprises de logistique, elle minimisera les vérifications manuelles d'identification.
Tendances futures du marché des lecteurs RFID
Les lecteurs fonctionneront de plus en plus comme des nœuds intelligents d'identification de périphérie.
L'utilisation du traitement en périphérie sera beaucoup plus répandue dans les futurs lecteurs, permettant aux appareils de trier les événements liés aux étiquettes et de les prioriser avant de transmettre les données aux systèmes de l'entreprise. Ceci pourrait réduire le trafic réseau et accélérer la réaction dans les environnements denses. L'intelligence artificielle pourrait être utilisée pour distinguer les lectures pertinentes du bruit parasite et détecter les mouvements anormaux. L'intégration avec les systèmes de caméras, les codes-barres, les capteurs et les contrôleurs industriels permettra de créer des systèmes d'identification multimodaux, et non plus seulement des systèmes RFID autonomes. La configuration logicielle simplifiera l'adaptation du fonctionnement du lecteur aux exigences des flux de travail, sans modification matérielle. Avec l'essor du calcul en périphérie dans les entrepôts et les usines, les acheteurs s'intéresseront davantage aux performances du processeur, à la sécurité, aux API et aux capacités de gestion de flotte à distance, ainsi qu'aux antennes et aux liaisons radio.
L'infrastructure RFID convergera avec les plateformes numériques de la chaîne d'approvisionnement.
La prochaine étape de l'adoption consistera en une intégration accrue entre les événements générés par les lecteurs, les jumeaux numériques, les solutions d'inventaire, les réseaux de transport et les logiciels d'analyse. Au lieu d'utiliser l'identification comme un processus isolé, les entreprises pourront exploiter les flux d'événements pour enrichir l'identification des mouvements d'actifs. Cette intégration pourrait permettre le réapprovisionnement prédictif, la gestion automatisée des exceptions, la surveillance de l'état des actifs et une traçabilité améliorée. L'interopérabilité devenant cruciale avec l'association de la RFID à l'IoT, à la vision industrielle et aux technologies de codes-barres, les lecteurs offrant ces fonctionnalités devraient jouer un rôle stratégique plus important. À terme, les décisions relatives à l'infrastructure seront de plus en plus influencées par la qualité des informations fournies par l'écosystème des lecteurs, et non plus par la simple portée de lecture.
Opportunités du marché des lecteurs RFID
Extension des couloirs de production équipés de la technologie RFID
Les écosystèmes de production en Inde, en Asie du Sud-Est, au Mexique, en Europe de l'Est et dans certains pays du Moyen-Orient offrent aux fournisseurs de lecteurs RFID l'opportunité de mettre en place une infrastructure d'identification évolutive. Les nouvelles installations peuvent intégrer la RFID dès leur conception, évitant ainsi la modernisation des systèmes existants. Les lecteurs fixes peuvent être directement intégrés aux convoyeurs, aux postes de production, aux entrées d'entrepôt et aux points de contrôle qualité. Les fournisseurs peuvent cibler ces marchés via des intégrateurs locaux, des gammes de produits modulaires et des partenariats logiciels dédiés. Les meilleures opportunités se présenteront probablement là où les secteurs de l'automobile, de l'électronique, des machines industrielles et de la sous-traitance connaissent une expansion simultanée. Les fournisseurs assurant l'interopérabilité avec les systèmes d'exécution de la production existants et répondant aux exigences de déploiement régional peuvent faciliter la mise en œuvre et participer à des programmes de modernisation multisites.
Solutions intégrées pour la traçabilité et la conformité
Les prévisions du marché des lecteurs RFID indiquent une opportunité pour les fournisseurs qui, au-delà de la simple vente de matériel, proposent des solutions de traçabilité intégrées. Les clients ont de plus en plus besoin d'une infrastructure de lecteurs connectée aux plateformes de planification des ressources de l'entreprise (ERP), de gestion d'entrepôt (WMG), d'exécution de la production (MES) et d'analyse de données. Les fournisseurs peuvent ainsi développer des solutions complètes combinant lecteurs, antennes, intergiciels, services de déploiement et interfaces de programmation d'applications (API). Les secteurs de la santé, de la pharmacie, de la logistique alimentaire et de la production industrielle offrent des cas d'usage particulièrement pertinents, car la traçabilité a des implications directes en matière d'opérations et de conformité. Les investissements peuvent également porter sur la gestion de parcs de lecteurs, le diagnostic à distance, la cybersécurité et les services de cycle de vie. Ces modèles génèrent des revenus récurrents tout en aidant les clients à standardiser leurs déploiements sur plusieurs sites. La différenciation stratégique reposera sur l'expertise en matière de mise en œuvre, l'intégration des données et des résultats mesurables en termes de flux de travail.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -