
Markt für Schraubenkompressoren: Größe, Trends & Prognose 2034
Marktgröße und Prognosen für Schraubenkompressoren (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: Nach Technologie (öleingespritzter Schraubenkompressor, ölfreier Schraubenkompressor); Stufe (einstufige Schraubenkompressoren, mehrstufige Schraubenkompressoren); Branche (Fertigung, Öl und Gas, Bergbau, Bauwesen, Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00020766
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 21, 2026


Marktgröße 2025
14,18 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
24,25 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
6,15 %
Wachstumsrate
Adressierbarer Markt
174,05 Mrd. US-Dollar
(2026–2034)
Schraubenkompressoren werden in industriellen Anlagen häufig zur kontinuierlichen Bereitstellung von Druckluft und Prozessgasen eingesetzt. Der Markt für Schraubenkompressoren hatte 2025 einen Wert von 14,18 Milliarden US-Dollar und wird Prognosen zufolge bis 2034 auf 24,25 Milliarden US-Dollar anwachsen , was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,15 % von 2026 bis 2034 entspricht . Die Nachfrage wird durch Produktionsausweitungen, Anforderungen an die Energieeffizienz, Prozessautomatisierung und die Modernisierung veralteter Druckluftinfrastruktur gestützt.
Nordamerika bleibt ein wichtiger Technologie- und Ersatzteilmarkt mit einer geschätzten durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,7–6,2 % im Zeitraum 2026–2034. Die industrielle Automatisierung und Investitionen in die Öl- und Gasinfrastruktur stärken die Nachfrage nach Kompressoren, während Effizienzvorschriften den Einsatz von drehzahlvariablen Antrieben, fortschrittlichen Steuerungen, Wärmerückgewinnung und hocheffizienten Verdichterstufen in bestehenden Anlagen fördern und so das Wachstum des Schraubenkompressorenmarktes unterstützen .
Marktanalyse und Einblicke für Schraubenkompressoren
- Nordamerika: Nordamerika wird im Jahr 2025 voraussichtlich einen Marktanteil von 27–31 % ausmachen , mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,7–6,2 % zwischen 2026 und 2034. Industrielle Modernisierung, Energieprojekte und der Ersatzbedarf unterstützen den nachhaltigen Einsatz von Kompressoren in der Fertigungs- und Prozessindustrie.
- USA: Die USA repräsentieren etwa 68–72 % des nordamerikanischen Marktes im Jahr 2025 und wachsen zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,8–6,3 % , unterstützt durch Investitionen in die Fertigungsindustrie und die Energieinfrastruktur.
- Europa: Der Anteil Europas wird im Jahr 2025 auf 22–26 % geschätzt und soll zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,9–5,5 % wachsen . Deutschland, Italien, Frankreich und Großbritannien bleiben aufgrund von Programmen zur industriellen Automatisierung und Effizienzsteigerung wichtige Nachfragezentren.
- Asien-Pazifik: Der Anteil Asien-Pazifiks liegt 2025 bei etwa 40–44 % und wächst zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,1–6,7 % . China, Japan, Indien und Südkorea treiben die regionale Nachfrage durch den Ausbau der Produktionskapazitäten und Investitionen in die Infrastruktur an.
- Größtes Segment: Öleingespritzte Schraubenkompressoren halten im Jahr 2025 einen Marktanteil von ca. 62–68 % und weisen eine durchschnittliche jährliche Wachstumsrate (CAGR) von 5,6–6,1 % im Zeitraum 2026–2034 auf , was die breite industrielle Anwendbarkeit und die etablierte Serviceinfrastruktur widerspiegelt.
- Wachstumsstarkes Segment: Ölfreie Schraubenkompressoren erreichen im Jahr 2025 einen Marktanteil von ca. 28–34 % und verzeichnen im Zeitraum 2026–2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) von 6,5–7,0 % , da kontaminationssensible Branchen expandieren.
- Wichtige Unternehmen, die im Detail analysiert wurden: Atlas Copco AB, BAUER COMP Holding GmbH, BOGE Kompressoren Otto Boge GmbH & Co. KG, Gardner Denver, Hitachi, Ltd., Howden Group, Ingersoll Rand Inc., KOBE STEEL, LTD., Siemens AG, Sullair, LLC.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Der Markt für Schraubenkompressoren hat sich von mechanisch optimierten Verdichteranlagen hin zu integrierten Systemen entwickelt, die effiziente Verdichterstufen, drehzahlvariable Antriebe, Permanentmagnetmotoren, intelligente Steuerungen und Fernüberwachung kombinieren. Produktionsansätze basieren zunehmend auf modularen Designs, die sich an Druck, Durchfluss, Betriebszyklen und Umgebungsbedingungen anpassen lassen. Maschinen mit Öleinspritzung sind weit verbreitet, ölfreie Maschinen gewinnen jedoch immer mehr an Bedeutung, insbesondere wenn die Reinheit der Druckluft für den Betrieb entscheidend ist.
Zukünftig werden Investitionen in effiziente Alternativen, digitale Servicesysteme und Kompressorlösungen mit Fokus auf geringen Energieverbrauch über den gesamten Lebenszyklus getätigt. Neue Produktionsstätten in Indien und Südostasien werden die installierte Kapazität erhöhen, während die europäischen Effizienzstandards die Modernisierung von Anlagen fördern. Die Nachfrage aus Rechenzentren, der Halbleiterproduktion, der Lebensmittelverarbeitung, der Pharmaindustrie und Energieprojekten dürfte zusätzliche Geschäftsmöglichkeiten für spezialisierte Kompressionssysteme und Serviceverträge eröffnen, wie im Bericht zum Schraubenkompressormarkt hervorgehoben wird .
Umfang des Marktberichts zu Schraubenkompressoren
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 14,18 Milliarden US-Dollar |
| Marktgröße bis 2034 | 24,25 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 6,15 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Schraubenkompressoren
Die Nachfrage ist eng mit der industriellen Produktion verknüpft, da Druckluft pneumatische Werkzeuge, Förderanlagen, Mess- und Regeltechnik, Automatisierungsanlagen und Prozessanlagen antreibt. Das Wachstum des Schraubenkompressorenmarktes folgt daher der Produktionsleistung, dem Infrastrukturausbau, Investitionen der Prozessindustrie und den Austauschzyklen. Die Wertschöpfungskette umfasst Hersteller von Verdichterstufen, Motoren- und Antriebslieferanten, Steuerungstechnikanbieter, Distributoren, Systemintegratoren, Wartungsunternehmen und Endanwender.
Die Angebotsstruktur verlagert sich zunehmend hin zu Anbietern, die komplette Kompressorsysteme anstelle von Einzelmaschinen anbieten. Verbraucher berücksichtigen bei ihrer Kaufentscheidung neben den Kosten auch Energieeffizienz, Druckkonstanz, Wartungsintervalle, Geräuschentwicklung, Platzbedarf und elektronische Diagnosefunktionen. Drehzahlvariable Systeme ermöglichen die Anpassung der Kompressorleistung an unterschiedliche Bedarfe, und Wärmerückgewinnungssysteme können die Energieeffizienz im Werk steigern.
Der Wettbewerb konzentriert sich auf diversifizierte Industrieausrüster und spezialisierte Kompressorenhersteller. Die Marktanalyse für Schraubenkompressoren zeigt, dass Atlas Copco AB und Ingersoll Rand Inc. durch breite Produktportfolios, Vertriebsnetze und Lifecycle-Services konkurrieren, während Siemens AG und Hitachi, Ltd. den Fokus auf Engineering, Steuerungstechnik, industrielle Integration und Energieeffizienz legen. KOBE STEEL, LTD., die Howden Group, BOGE Kompressoren Otto Boge GmbH & Co. KG und Sullair, LLC positionieren sich differenziert in ihren jeweiligen Anwendungsbereichen für Industrie und Prozessindustrie.
Es wird verstärkt in ölfreie Technologien, Drehzahlvariation, Digitalisierung und lokale Produktion investiert. Zudem werden Aftermarket-Produkte durch vorausschauende Wartung, Verfügbarkeit von Ersatzteilen, Ferndiagnose und Modernisierungskits verbessert. Positionierung bedeutet daher mehr als nur Kompressoreffizienz. Sie erfordert auch die Fähigkeit, die Gesamtbetriebskosten und die Anwendungstechnik zu senken.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
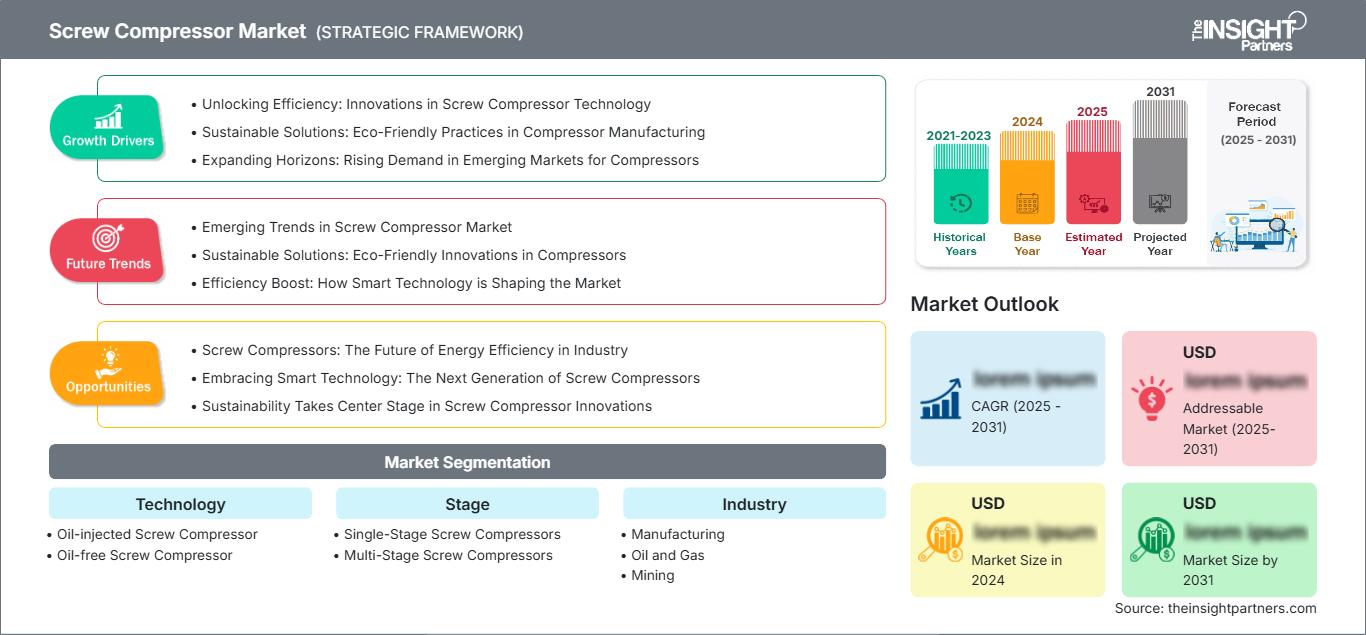
Schraubenkompressorenmarkt: Strategische Einblicke
Regionale Einblicke
Markt für Schraubenkompressoren in Nordamerika
Nordamerika wird voraussichtlich im Jahr 2025 einen Marktanteil von 27–31 % am Schraubenkompressorenmarkt halten und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,7–6,2 % wachsen . Die USA sind aufgrund ihrer Branchenzugehörigkeit – Fertigung, Energie, chemische Verarbeitung, Lebensmittelproduktion und der Modernisierung alter Druckluftanlagen – führend in der regionalen Nachfrage. Kanada trägt im Bergbau, der Energiewirtschaft, der Metallverarbeitung und bei industriellen Anwendungen zum Markt bei.
Energieeffizienz ist einer der wichtigsten Faktoren bei der Anschaffung von Druckluftanlagen, da Druckluftgeräte einen wesentlichen Bestandteil des industriellen Stromverbrauchs ausmachen können. Drehzahlregler, Leckagemanagement, Steuerungstechnologien und Wärmerückgewinnung gewinnen daher zunehmend an Bedeutung. Anwendungen in der Öl- und Gasindustrie stellen hohe Anforderungen an die Kompression unter anspruchsvollen Betriebsbedingungen. Auch Pharma- und Halbleiterunternehmen fördern die Entwicklung ölfreier Maschinen.
US-Schraubenkompressorenmarkt
Die USA repräsentieren 2025 etwa 68–72 % des nordamerikanischen Marktes für Schraubenkompressoren und werden voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,8–6,3 % wachsen . Die Nachfrage verteilt sich auf Branchen wie das verarbeitende Gewerbe, die Öl- und Gasindustrie, die Chemie-, Lebensmittel- und Pharmaindustrie, den Fahrzeugbau, das Baugewerbe und die Energieerzeugung. Immer mehr Großunternehmen messen die Leistung ihrer Kompressoren anhand ihrer Energieeffizienz über den gesamten Lebenszyklus.
Zu den wichtigsten Akteuren in diesem Sektor zählen Unternehmen wie Atlas Copco AB, Ingersoll Rand Inc., Hitachi, Ltd., Siemens AG und Sullair, LLC. Anwendungstrends umfassen den Einsatz von drehzahlvariablen Kompressoren für unterschiedliche Lastbedingungen sowie von ölfreien Kompressoren, wenn höchste Luftreinheit erforderlich ist. Die Modernisierung der Infrastruktur, Investitionen in die Fertigungsindustrie und der Ausbau der Energieerzeugung werden die Nachfrage nach Ersatzgeräten und Neuanlagen weiter ankurbeln.
Europäischer Markt für Schraubenkompressoren
Europa wird Schätzungen zufolge im Jahr 2025 einen Marktanteil von 22–26 % am Schraubenkompressorenmarkt ausmachen , mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,9–5,5 % bis 2034. Deutschland bleibt aufgrund seiner großen Produktionsbasis führend, gefolgt von Italien, Frankreich, Großbritannien und Spanien. Strategien zur Dekarbonisierung der Industrie stärken die Wirtschaftlichkeit des effizienten Kompressorenaustauschs.
Das Vereinigte Königreich legt großen Wert auf Energieeffizienz, Lebensmittelverarbeitung, Pharmazeutika und industrielle Dienstleistungen, während Deutschland von der Automobil-, Maschinenbau-, Chemie- und Fertigungsindustrie profitiert. In Frankreich entsteht der Bedarf durch die Luft- und Raumfahrt, die Lebensmittel-, Chemie- und Fertigungsindustrie. Die Maschinenbau- und Fertigungsindustrie in Italien ist für den hohen Einsatz von Kompressoren verantwortlich, während Spanien von der Automobil-, Lebensmittel-, Chemie-, Bau- und Anlagenbau für erneuerbare Energien profitiert.
APAC-Markt für Schraubenkompressoren
Der asiatisch-pazifische Raum (APAC) wird 2025 einen Marktanteil von ca. 40–44 % erreichen und voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,1–6,7 % wachsen , wodurch er zum führenden regionalen Markt wird. China bleibt das größte Land, während Japan und Südkorea durch ihre fortschrittliche Fertigung und Elektronikindustrie einen wichtigen Beitrag leisten. Indien und Australien generieren zusätzliche Nachfrage durch Infrastrukturprojekte, Bergbau, Metallverarbeitung und industrielle Expansion.
Industriepolitik, die Lokalisierung der Fertigung, Investitionen in die Halbleiterindustrie und der Infrastrukturausbau erhöhen den Bedarf an Kompressoren. China und Indien bieten besonders große Chancen für lokale Produktion und Kundendienst, während Japan und Südkorea hocheffiziente und anwendungsspezifische Systeme bevorzugen. Australiens Bergbau- und Rohstoffindustrie fördert den Einsatz von Hochleistungskompressoren.
Schraubenkompressorenmarkt im Nahen Osten und Afrika
Die Nachfrage im Nahen Osten und in Afrika wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,0–5,5 % steigen , wobei Saudi-Arabien die regionalen Investitionen anführt. Projekte in den VAE unterstützen die Bereiche Öl und Gas, Bauwesen, Logistik und industrielle Diversifizierung, während Südafrika zur Nachfrage im Bergbau und im verarbeitenden Gewerbe beiträgt. Der Rest der MEA-Region bleibt weiterhin von der Energie- und Infrastrukturentwicklung geprägt.
Energieprojekte benötigen zuverlässige Kompressoren für hohe Belastungen, während Programme zur Diversifizierung der Industrie neue Anwendungsgebiete für Kompressoren jenseits der Kohlenwasserstoffindustrie erschließen. Die Industrieinvestitionen Saudi-Arabiens werden den Bedarf an Kompressoren in der Petrochemie, Metallurgie, Energieversorgung und im verarbeitenden Gewerbe decken. Der Markt der VAE ist auf große Infrastruktur- und Energieprojekte ausgerichtet. Die Bergbauindustrie in Südafrika wird den Bedarf an robusten Maschinen decken.
Segmentierungsanalyse
Technologie
Öleingespritzte und ölfreie Technologien erfüllen unterschiedliche Betriebsanforderungen. Öleingespritzte Systeme sind aufgrund ihrer breiten Anwendbarkeit, etablierten Wartungspraktiken und Wirtschaftlichkeit weiterhin dominant. Ölfreie Maschinen verzeichnen ein stärkeres Wachstum dort, wo Kontaminationskontrolle unerlässlich ist. Laut Marktprognose für Schraubenkompressoren wird für dieses Technologiesegment im Zeitraum 2026–2034 ein jährliches Wachstum von ca. 5,8–6,3 % erwartet, unterstützt durch industrielle Modernisierungen und Effizienzsteigerungen .
- Öleingespritzter Schraubenkompressor: Öleingespritzte Maschinen sind nach wie vor die erste Wahl für die allgemeine Fertigung, das Bauwesen, den Bergbau und viele Prozessanwendungen, da die Schmierung die Abdichtung, Kühlung, Langlebigkeit und den zuverlässigen Betrieb auch unter anspruchsvollen Arbeitszyklen unterstützt.
- Ölfreier Schraubenkompressor: Ölfreie Systeme eignen sich für Anwendungen, die saubere Druckluft erfordern, darunter die Pharmaindustrie, die Lebensmittelverarbeitung, die Elektronikindustrie und ausgewählte chemische Prozesse, bei denen eine Kontamination nachgelagerter Prozesse die Produktqualität beeinträchtigen kann.
Bühne
Die Stufenwahl hängt vom erforderlichen Druck, dem Förderprofil, der Energieeffizienz und den Betriebsbedingungen ab. Einstufige Maschinen zeichnen sich durch einfachere Konfigurationen und einen breiten industriellen Einsatz aus, während mehrstufige Systeme bei höheren Druckanforderungen Effizienzvorteile bieten können. Das Stufensegment wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,7–6,2 % wachsen und spiegelt damit die sich wandelnden Trends im Schraubenkompressorenmarkt wider .
- Einstufige Schraubenkompressoren: Einstufige Maschinen erfreuen sich weiterhin großer Beliebtheit aufgrund ihrer einfachen Installation, ihrer breiten Verfügbarkeit und ihrer Eignung für allgemeine industrielle Druckluftanforderungen mit moderaten Druckspezifikationen.
- Mehrstufige Schraubenkompressoren: Mehrstufige Systeme sind von strategischer Bedeutung, wenn ein höherer Druck oder eine verbesserte Kompressionseffizienz erforderlich ist, insbesondere bei energieintensiven Industrie- und Prozessanwendungen.
Industrie
Die Fertigungsindustrie bleibt der wichtigste Nachfrageherd, da Druckluft für Automatisierung, pneumatische Anlagen, Montage, Bearbeitung, Verpackung und Materialtransport benötigt wird. Die Öl- und Gasindustrie benötigt spezielle Kompressionstechnik für Prozess- und Versorgungsfunktionen, während Bergbau und Bauwesen auf robuste Ausrüstung angewiesen sind. Die Branchennachfrage wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,9–6,4 % steigen .
- Fertigung: In Fertigungsanlagen werden Kompressoren in Produktionslinien, Automatisierungssystemen, Werkzeugen, Reinigungs-, Verpackungs- und Instrumentierungsanlagen eingesetzt, wodurch ein ständiger Bedarf an zuverlässigen Geräten und Wartungsdienstleistungen über den gesamten Lebenszyklus entsteht.
- Öl und Gas: In der Öl- und Gasindustrie werden Kompressoren für die Prozessunterstützung, Instrumentierung, Gasförderung und ähnliche Anwendungen benötigt, wobei besonderer Wert auf Zuverlässigkeit, speziell entwickelte Systeme und spezialisierten Außendienst gelegt wird.
- Bergbau: Im Bergbau werden robuste Kompressoren benötigt, die auch unter staubigen, abgelegenen und anspruchsvollen Bedingungen zuverlässig funktionieren und Anwendungen wie Bohren, Belüftung, Verarbeitung und pneumatische Werkzeuge unterstützen.
- Bauwesen: Der Bedarf im Baugewerbe wird durch tragbare und stationäre Kompressoren gedeckt, die für Druckluftwerkzeuge, Bohrarbeiten, Sprengarbeiten, Betonarbeiten und Infrastrukturprojekte eingesetzt werden, welche eine flexible Verfügbarkeit von Druckluft erfordern.
Momentaufnahme der Chancen
|
Industrie |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|
Herstellung |
Hoch |
Fabrikautomatisierung |
Reifen |
|
Öl und Gas |
Hoch |
Prozesskomprimierung |
Reifen |
|
Bergbau |
Medium |
Fernbergbau |
Skalierung |
|
Konstruktion |
Medium |
Elektrifizierung des Geländes |
Skalierung |
Markttreiber für Schraubenkompressoren und Wirkungsanalyse
Erweiterung der industriellen Automatisierungs- und Fertigungskapazitäten
Industrieanlagen sind auf zuverlässige Druckluft für Roboterwerkzeuge, Pneumatik, Montageanlagen, Verpackungen und automatisierte Materialflusssysteme angewiesen. Eine Steigerung der Produktionskapazität führt daher zu einer erhöhten Nachfrage nach Kompressoren und zur Modernisierung älterer Anlagen. Insbesondere drehzahlvariable Systeme gewinnen an Bedeutung, wenn der Druckluftbedarf produktionsbedingt schwankt. Dies beeinflusst nicht nur die Nachfrage nach den Geräten selbst, sondern auch den Bedarf an zugehöriger Ausrüstung wie Trocknern, Filtern, Steuerungssystemen, Speichern, Rohrleitungen und Versorgungsleitungen. In Ländern mit fortschreitender Industrialisierung bieten lokale Produktionsstätten und Industriekomplexe die Möglichkeit, Cluster von Druckluftnutzern zu bilden. In etablierten Märkten bietet sich alternativ die Modernisierung und der Austausch alter Maschinen an.
Energieeffizienz und Lebenszykluskostenoptimierung
Der Stromverbrauch ist ein entscheidender Faktor im Betrieb von Druckluftsystemen. Effizienzsteigerungen sind daher wirtschaftlich relevant, selbst wenn der Austausch der Anlagen erhebliche Investitionen erfordert. Drehzahlumrichter, hocheffiziente Motoren, optimierte Verdichterstufen, verbesserte Steuerungen und Wärmerückgewinnung können den vermeidbaren Energieverbrauch reduzieren. Industriekunden bewerten Anlagen zunehmend anhand der Gesamtbetriebskosten und nicht mehr nur anhand des Kaufpreises. Dadurch verschiebt sich der Wettbewerbsfokus hin zu messbarer Leistung, Serviceverträgen und digitaler Überwachung. Die Auswirkungen sind besonders deutlich dort, wo Kompressoren im Dauerbetrieb oder unter hoher Auslastung laufen, beispielsweise in der Prozessindustrie, der Metall-, Chemie- und Lebensmittelproduktion. Effizienzanforderungen fördern zudem den Austausch älterer Anlagen mit fester Drehzahl. Anbieter, die Energieeinsparungen quantifizieren, Betriebsineffizienzen identifizieren und Modernisierungspakete anbieten können, sind daher gut positioniert, um von der wiederkehrenden Nachfrage nach Nachrüstungen zu profitieren.
Zunahme kontaminationsempfindlicher Industrieprozesse
Druckluft, die in der Pharma-, Lebensmittel- und Getränkeindustrie, der Elektronikfertigung, der Halbleiterindustrie und bestimmten chemischen Prozessen eingesetzt wird, muss sehr spezifische Reinheitsanforderungen erfüllen. Ölfreie Schraubenkompressoren gewinnen zunehmend an Bedeutung, da der Verzicht auf Schmierstoff im Kompressorraum das Kontaminationsrisiko minimiert und die Druckluftaufbereitung deutlich vereinfacht. Dabei geht es nicht nur um die Vorteile des Kompressors selbst. Kunden benötigen unter Umständen spezielle Filter, Trockner, Messgeräte, validierte Installationsverfahren usw. In der Halbleiter- und Pharmaindustrie ist die Zuverlässigkeit besonders wichtig, da Unterbrechungen der Druckluftversorgung den gesamten Prozessablauf stören und erhebliche Produktionsausfälle verursachen können. Mit der zunehmenden Automatisierung von Industrieanlagen steigt die Nachfrage nach Anbietern ölfreier und maßgeschneiderter Lösungen.
Zukunftstrends auf dem Schraubenkompressorenmarkt
Intelligente Kompressorräume und vorausschauende Wartung
Die Digitalisierung wird voraussichtlich zu einer Abkehr vom planmäßigen Wartungsmodell hin zu einem zustandsorientierten Ansatz im Kompressormanagement führen. Sensoren, die Parameter wie Druck, Temperatur, Vibrationen, Motorbetrieb und Laufzeit messen, liefern Daten an zentrale Plattformen, die Anzeichen von Fehlfunktionen und Wartungsbedarf erkennen können. Die Fernüberwachung ermöglicht es Anlagenleitern, jede einzelne Maschine zu vergleichen, ineffiziente Betriebspunkte zu identifizieren und Wartungsarbeiten zu planen, bevor ein Anlagenausfall den Betrieb des Unternehmens beeinträchtigt. Zukünftig werden Kompressoren voraussichtlich Teil einer umfassenderen industriellen Energiemanagement-Plattform sein und nicht mehr als eigenständige Geräte betrachtet werden. Maschinelles Lernen kann die Anomalieerkennung unterstützen, sofern ausreichend Betriebsdaten verfügbar sind.
Integration von Elektrifizierung und Wärmerückgewinnung
Es werden sich sicherlich weitere Möglichkeiten ergeben, Kompressoren in die Elektrifizierungsbemühungen des Werks sowie in seine Energierückgewinnungsprogramme zu integrieren. Elektrisch betriebene Einheiten können, unter geeigneten Bedingungen, dieselbetriebene Geräte ersetzen und so die lokale Umweltbelastung reduzieren. Da Abgase nicht kontrolliert werden können, ist ihr Betrieb auch in Innenräumen möglich. Darüber hinaus könnten stationäre Kompressoren mit Wärmerückgewinnungsmodulen ausgestattet werden, die die während des Kompressionsprozesses entstehende Wärmeenergie nutzen und zur Warmwasserbereitung oder Prozesswärmeerzeugung einsetzen. Dadurch übersteigt der Gesamtenergiewert des Kompressors den der von ihm erzeugten Druckluft. Zukünftige Installationen könnten daher als Teil der Energiearchitektur eines Werks und nicht mehr als unabhängige Versorgungssysteme betrachtet werden.
Marktchancen für Schraubenkompressoren
Lokalisierte Produktion und Erweiterung des Aftermarkets
Hersteller können ihre regionale Marktposition stärken, indem sie in wachstumsstarken Industrieländern lokale Produktions-, Beschaffungs-, Vertriebsnetze und Servicekapazitäten aufbauen. Indien, Südostasien und ausgewählte Märkte im Nahen Osten bieten hierfür Chancen, da Fertigungs-, Infrastruktur-, Energie- und Rohstoffprojekte die installierte Anlagenbasis erweitern. Lokalisierung kann Lieferzeiten verkürzen, die Verfügbarkeit von Ersatzteilen verbessern und anwendungsspezifische Konfigurationen unterstützen. Aftermarket-Services bieten eine zusätzliche strategische Möglichkeit, da Kompressoren Filter, Schmierstoffe, Abscheider, Ventile, Steuerungen und regelmäßige Wartung der Verdichterstufe benötigen. Anbieter mit etablierter installierter Basis können digitale Überwachung nutzen, um Austauschzyklen und Wartungsbedarf zu ermitteln. Der Aufbau regionaler Servicezentren kann daher die Kundenbindung erhöhen und gleichzeitig wiederkehrende Einnahmen generieren. Prognosen für den Schraubenkompressorenmarkt zeigen, dass Anbieter, die den Geräteverkauf mit Lifecycle-Services kombinieren, ihre Widerstandsfähigkeit gegenüber Schwankungen bei den Investitionsausgaben für neue Maschinen verbessern können.
Spezialkompression für hochreine und Energieanwendungen
Spezialisierte Anwendungen bieten attraktive Möglichkeiten, wenn Kunden Prozesssicherheit, Reinheit oder Energieeffizienz gegenüber minimalen Anschaffungskosten priorisieren. Ölfreie Systeme eignen sich für die Pharmaindustrie, die Halbleiterfertigung, die Lebensmittelverarbeitung und andere kontaminationssensible Bereiche, während speziell entwickelte Kompressoren die Anforderungen von Wasserstoff, Petrochemie, Gasverarbeitung und Energieinfrastruktur erfüllen können. Anbieter können sich durch Zertifizierung, Anwendungsentwicklung, Steuerungstechnik, Überwachung und Integration differenzieren, anstatt ausschließlich über den Maschinenpreis zu konkurrieren. Partnerschaften mit EPC-Auftragnehmern und Anbietern von Industrieautomatisierung können den Zugang zu Großprojekten erweitern. Diese Chance ist besonders relevant, wenn Anlagenstillstände erhebliche finanzielle Folgen haben. Produktportfolios, die Standardkompressoren mit speziell entwickelten Systemen kombinieren, können ein breiteres Spektrum an Betriebsanforderungen abdecken und gleichzeitig wertvolle Servicebeziehungen und maßgeschneiderte Lebenszyklusverträge unterstützen.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -