
Mercado de compresores de tornillo: tamaño, tendencias y previsiones 2034
Tamaño del mercado de compresores de tornillo y pronósticos (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tecnología (compresor de tornillo con inyección de aceite, compresor de tornillo sin aceite); etapa (compresores de tornillo de una etapa, compresores de tornillo de varias etapas); industria (fabricación, petróleo y gas, minería, construcción, otros) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00020766
- Categoría : Electrónica y semiconductores
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 21, 2026


Tamaño del mercado en 2025
14.180 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
24.250 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
6,15 %
Índice de crecimiento
Mercado potencial
174.050 millones de dólares estadounidenses
(2026-2034)
Los compresores de tornillo se utilizan ampliamente para satisfacer las necesidades continuas de aire comprimido y gases de proceso en operaciones industriales. El mercado de compresores de tornillo alcanzó un valor de 14.180 millones de dólares en 2025 y se prevé que llegue a los 24.250 millones de dólares en 2034 , con una tasa de crecimiento anual compuesta (TCAC) del 6,15 % entre 2026 y 2034. La demanda se ve impulsada por la expansión de la fabricación, los requisitos de eficiencia energética, la automatización de procesos y la sustitución de la infraestructura de aire comprimido obsoleta.
América del Norte sigue siendo un mercado importante de tecnología y repuestos, con una tasa de crecimiento anual compuesta estimada del 5,7 % al 6,2 % durante el período 2026-2034. La automatización industrial y las inversiones en infraestructura de petróleo y gas están fortaleciendo la demanda de compresores, mientras que las regulaciones de eficiencia fomentan los variadores de velocidad, los controles avanzados, la recuperación de calor y los compresores de aire de mayor eficiencia en las instalaciones existentes, lo que respalda el crecimiento del tamaño del mercado de compresores de tornillo .
Análisis y perspectivas del mercado de compresores de tornillo
- América del Norte: Se estima que América del Norte representará entre el 27 % y el 31 % de la cuota de mercado en 2025 , con una tasa de crecimiento anual compuesta (TCAC) del 5,7 % al 6,2 % entre 2026 y 2034. La modernización industrial, los proyectos energéticos y la demanda de reemplazo impulsan el despliegue sostenido de compresores en las industrias manufactureras y de procesos.
- EE. UU.: Estados Unidos representa aproximadamente entre el 68 % y el 72 % del mercado norteamericano en 2025 , con un crecimiento anual compuesto del 5,8 % al 6,3 % entre 2026 y 2034 , impulsado por la inversión en manufactura y la infraestructura energética.
- Europa: Se estima que Europa representará entre el 22 % y el 26 % del mercado en 2025 , con una tasa de crecimiento anual compuesta (CAGR) del 4,9 % al 5,5 % entre 2026 y 2034. Alemania, Italia, Francia y el Reino Unido siguen siendo importantes centros de demanda debido a los programas de automatización y eficiencia industrial.
- Asia Pacífico: Asia Pacífico representará aproximadamente entre el 40 % y el 44 % de la cuota de mercado en 2025 , con una tasa de crecimiento anual compuesta (CAGR) del 6,1 % al 6,7 % entre 2026 y 2034. China, Japón, India y Corea del Sur lideran la demanda regional mediante la ampliación de la capacidad de fabricación y la inversión en infraestructuras.
- Segmento más importante: Los compresores de tornillo con inyección de aceite representarán aproximadamente entre el 62 % y el 68 % de la cuota de mercado en 2025 , con una tasa de crecimiento anual compuesta (CAGR) del 5,6 % al 6,1 % durante el período 2026-2034 , lo que refleja su amplia aplicabilidad industrial y la infraestructura de servicio establecida.
- Segmento de alto crecimiento: Los compresores de tornillo sin aceite representan aproximadamente entre el 28 % y el 34 % de la cuota de mercado en 2025 , registrando una tasa de crecimiento anual compuesta (CAGR) del 6,5 % al 7,0 % durante el período 2026-2034 , a medida que se expanden las industrias sensibles a la contaminación.
- Empresas clave analizadas en detalle: Atlas Copco AB, BAUER COMP Holding GmbH, BOGE Kompressoren Otto Boge GmbH & Co. KG, Gardner Denver, Hitachi, Ltd., Howden Group, Ingersoll Rand Inc., KOBE STEEL, LTD., Siemens AG, Sullair, LLC.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
El mercado de compresores de tornillo ha evolucionado desde equipos de compresión mecánicamente optimizados hacia sistemas integrados que combinan compresores de aire eficientes, variadores de velocidad, motores de imanes permanentes, controladores inteligentes y monitorización remota. Cada vez más, los enfoques de producción se basan en diseños modulares que pueden configurarse según la presión, el caudal, los ciclos de trabajo y los factores ambientales. Si bien las máquinas con inyección de aceite son de uso común, las máquinas sin aceite han cobrado mayor importancia en los casos en que la pureza del aire comprimido es fundamental para el funcionamiento.
En el futuro, se invertirá en sustitutos eficientes, sistemas de servicio digital y soluciones de compresores centradas en el bajo consumo energético a lo largo de su ciclo de vida. Los nuevos centros de fabricación ubicados en India y el sudeste asiático permitirán aumentar la capacidad instalada, mientras que las normas de eficiencia europeas impulsarán la modernización de los equipos. La demanda de centros de datos, producción de semiconductores, procesamiento de alimentos, productos farmacéuticos y proyectos energéticos debería generar oportunidades adicionales para sistemas de compresión especializados y contratos de servicio, como se destaca en el informe del mercado de compresores de tornillo .
Alcance del informe de mercado de compresores de tornillo
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 14.180 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 24.250 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 6,15% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de compresores de tornillo
La demanda está intrínsecamente ligada a la producción industrial, ya que el aire comprimido impulsa herramientas neumáticas, equipos de manipulación de materiales, instrumentación, automatización y maquinaria de proceso. Por lo tanto, el crecimiento del mercado de compresores de tornillo sigue la evolución de la producción manufacturera, el desarrollo de infraestructuras, la inversión en la industria de procesos y los ciclos de renovación. La cadena de valor incluye fabricantes de compresores, proveedores de motores y variadores, proveedores de sistemas de control, distribuidores, integradores de sistemas, contratistas de mantenimiento y usuarios finales.
Cada vez más, la estructura de la cadena de suministro se inclina hacia proveedores que ofrecen sistemas de compresores completos en lugar de máquinas independientes. Los consumidores consideran la eficiencia energética, la consistencia de la presión, los programas de mantenimiento, el nivel de ruido, el tamaño y el diagnóstico electrónico, además del costo, al tomar decisiones. Los sistemas de velocidad variable permiten coordinar el rendimiento del compresor según las diferentes demandas, y los sistemas de recuperación de energía aumentan la eficiencia energética en la fábrica.
La competencia se concentra entre empresas diversificadas de equipos industriales y fabricantes especializados de compresores. El análisis del mercado de compresores de tornillo indica que Atlas Copco AB e Ingersoll Rand Inc. compiten a través de amplias carteras de productos, redes de distribución y servicios integrales, mientras que Siemens AG y Hitachi, Ltd. hacen hincapié en la ingeniería, los sistemas de control, la integración industrial y el rendimiento energético. KOBE STEEL, LTD., Howden Group, BOGE Kompressoren Otto Boge GmbH & Co. KG y Sullair, LLC mantienen posiciones diferenciadas en aplicaciones industriales y de procesos.
Se está invirtiendo más en tecnología sin aceite, variación de velocidad, digitalización y producción local. Además, se está mejorando la oferta de productos posventa mediante el mantenimiento predictivo, la disponibilidad de repuestos, el diagnóstico remoto y los kits de modernización. Por lo tanto, el posicionamiento va más allá de la eficiencia del compresor. También requiere la capacidad de reducir el costo total de propiedad y la ingeniería de aplicaciones.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de compresores de tornillo: Perspectivas estratégicas
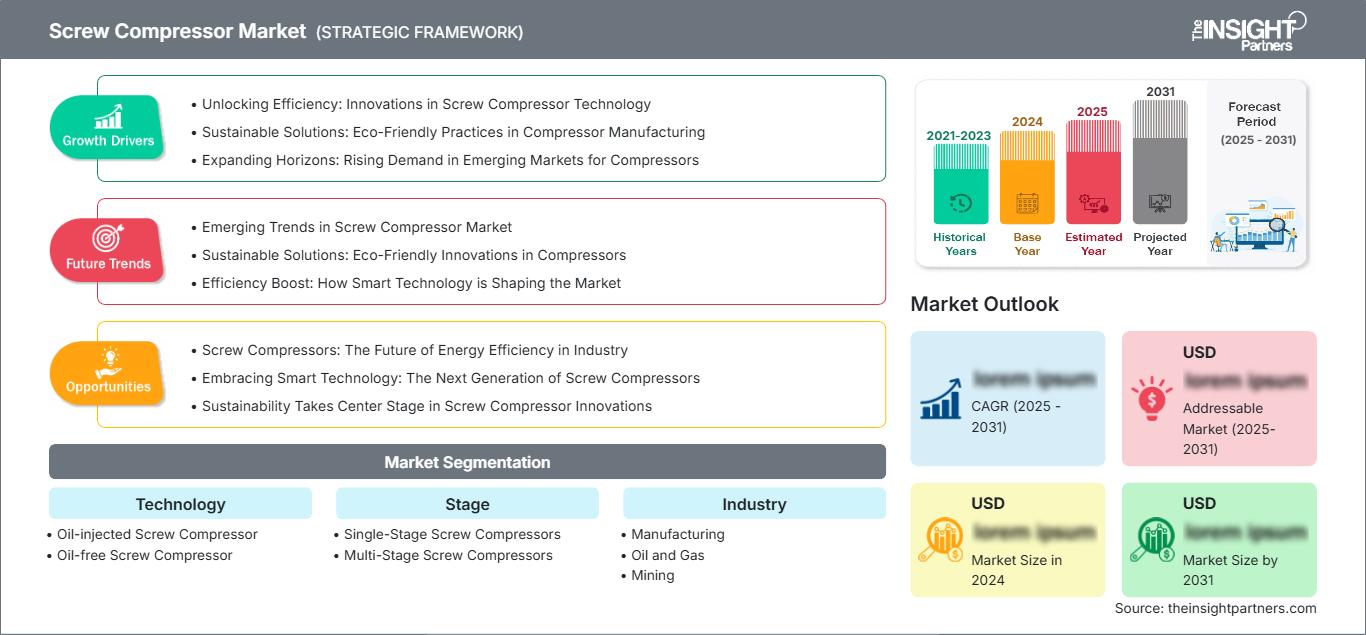
Perspectivas regionales
Mercado de compresores de tornillo en Norteamérica
Se estima que Norteamérica representará entre el 27 % y el 31 % de la cuota de mercado de compresores de tornillo en 2025 y experimentará un crecimiento anual compuesto del 5,7 % al 6,2 % hasta 2034. Estados Unidos lidera la demanda regional gracias a la industria manufacturera, energética, química, alimentaria y la sustitución de equipos de aire comprimido obsoletos. Canadá contribuye con la minería, la energía, la metalurgia y las aplicaciones industriales.
La eficiencia energética es uno de los factores más importantes en las compras, ya que los equipos de aire comprimido pueden ser una parte esencial del consumo eléctrico industrial. Por lo tanto, los variadores de velocidad, la gestión de fugas, las tecnologías de control y la recuperación de calor son cada vez más importantes. Las aplicaciones de petróleo y gas requieren una alta compresión en condiciones operativas extremas. Las empresas farmacéuticas y de semiconductores también están impulsando el desarrollo de máquinas sin aceite.
Mercado de compresores de tornillo en EE. UU.
Estados Unidos representa aproximadamente entre el 68 % y el 72 % del mercado norteamericano de compresores de tornillo en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,8 % al 6,3 % hasta 2034. La demanda se distribuye entre sectores como la manufactura, la industria del petróleo y el gas, la química, el procesamiento de alimentos, la farmacéutica, la fabricación de vehículos, la construcción y la generación de energía. Cada vez más, las grandes industrias miden el rendimiento de sus compresores en términos de eficiencia energética durante su ciclo de vida.
Entre los principales actores de este sector se encuentran empresas como Atlas Copco AB, Ingersoll Rand Inc., Hitachi, Ltd., Siemens AG y Sullair, LLC. Las tendencias de aplicación incluyen la adopción de compresores de velocidad variable para diferentes condiciones de carga y compresores sin aceite en casos donde la pureza del aire es fundamental. La modernización de la infraestructura, las inversiones en la industria manufacturera y el crecimiento de las instalaciones de generación de energía impulsarán la demanda de equipos nuevos y de reemplazo.
Mercado europeo de compresores de tornillo
Se estima que Europa representará entre el 22 % y el 26 % del mercado de compresores de tornillo en 2025 , con una tasa de crecimiento anual compuesta (TCAC) del 4,9 % al 5,5 % hasta 2034. Alemania sigue siendo el país líder debido a su amplia base manufacturera, seguida de Italia, Francia, el Reino Unido y España. Las políticas de descarbonización industrial refuerzan la justificación económica para la sustitución eficiente de compresores.
El Reino Unido se centra en la eficiencia energética, el procesamiento de alimentos, la industria farmacéutica y los servicios industriales, mientras que Alemania ha obtenido ventajas en los sectores de la automoción, la maquinaria, la química y la fabricación de productos de ingeniería. En Francia, la demanda surge de los sectores aeroespacial, alimentario, químico y de la fabricación industrial. En Italia, las industrias de maquinaria y manufactura son responsables de la alta demanda de compresores, mientras que España destaca en los sectores de la automoción, la alimentación, la química, la construcción y los equipos de energías renovables.
Mercado de compresores de tornillo en la región Asia-Pacífico
La región Asia-Pacífico representará aproximadamente entre el 40 % y el 44 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,1 % al 6,7 % , lo que la convertirá en el principal mercado regional. China seguirá siendo el país con mayor participación, mientras que Japón y Corea del Sur contribuirán a través de la manufactura avanzada y la electrónica. India y Australia aportarán demanda gracias a la infraestructura, la minería, los metales y la expansión industrial.
La política industrial, la localización de la producción, la inversión en semiconductores y el desarrollo de infraestructuras están reforzando la demanda de compresores. China e India ofrecen oportunidades especialmente amplias para la producción local y los servicios posventa, mientras que Japón y Corea del Sur se decantan por sistemas de alta eficiencia y específicos para cada aplicación. Las industrias minera y de recursos naturales de Australia impulsan la implementación de compresores de alta resistencia.
Mercado de compresores de tornillo de Oriente Medio y África
Se prevé que la demanda en Oriente Medio y África crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,0-5,5% hasta 2034 , con Arabia Saudita a la cabeza de la inversión regional. Los proyectos de los Emiratos Árabes Unidos impulsan los sectores de petróleo y gas, construcción, logística y diversificación industrial, mientras que Sudáfrica contribuye a la demanda de minería y manufactura. El resto de Oriente Medio y África sigue impulsado por el desarrollo energético y de infraestructuras.
Los proyectos relacionados con la energía requieren compresores fiables para un uso intensivo, mientras que los programas de diversificación industrial están encontrando nuevas aplicaciones para los compresores más allá de los hidrocarburos. Las inversiones industriales de Arabia Saudita impulsarán el uso de compresores en los sectores petroquímico, metalúrgico, de servicios públicos y manufacturero. El mercado de los Emiratos Árabes Unidos está vinculado a grandes proyectos de infraestructura y energía. La industria minera en Sudáfrica cubrirá las necesidades de maquinaria robusta.
Análisis de segmentación
Tecnología
Las tecnologías con inyección de aceite y sin aceite satisfacen requisitos operativos distintos. Los sistemas con inyección de aceite siguen siendo los predominantes debido a su amplia aplicabilidad, las prácticas de mantenimiento establecidas y su rentabilidad favorable. Las máquinas sin aceite experimentan un mayor crecimiento donde el control de la contaminación es esencial. Se prevé que este segmento tecnológico crezca a una tasa de crecimiento anual compuesta (CAGR) de aproximadamente el 5,8 % al 6,3 % durante el período 2026-2034, impulsado por la renovación industrial y las mejoras en la eficiencia, según las previsiones del mercado de compresores de tornillo .
- Compresor de tornillo con inyección de aceite: Las máquinas con inyección de aceite siguen siendo la opción principal para la fabricación en general, la construcción, la minería y muchas aplicaciones de procesos, ya que la lubricación favorece el sellado, la refrigeración, la durabilidad y un funcionamiento fiable en ciclos de trabajo exigentes.
- Compresor de tornillo sin aceite: Los sistemas sin aceite son adecuados para aplicaciones que requieren aire comprimido limpio, como la industria farmacéutica, el procesamiento de alimentos, la electrónica y ciertas operaciones químicas donde la contaminación posterior puede comprometer la calidad del producto.
Escenario
La selección de la etapa depende de la presión requerida, el perfil de flujo, el rendimiento energético y las condiciones de operación. Las máquinas de una sola etapa ofrecen configuraciones más sencillas y una amplia aplicación industrial, mientras que los sistemas multietapa brindan ventajas de eficiencia para requisitos de mayor presión. Se estima que el segmento de etapas crecerá a una tasa de crecimiento anual compuesta (CAGR) del 5,7 % al 6,2 % durante el período 2026-2034, lo que refleja la evolución de las tendencias del mercado de compresores de tornillo .
- Compresores de tornillo de una sola etapa: Las máquinas de una sola etapa siguen teniendo una gran demanda debido a su sencilla instalación, su amplia disponibilidad y su idoneidad para las necesidades generales de aire comprimido industrial con especificaciones de presión moderadas.
- Compresores de tornillo multietapa: Los sistemas multietapa son estratégicamente importantes cuando se requiere mayor presión o una mayor eficiencia de compresión, especialmente en aplicaciones industriales y de procesos con alto consumo energético.
Industria
El sector manufacturero sigue siendo el principal foco de demanda, ya que el aire comprimido es fundamental para la automatización, los equipos neumáticos, el ensamblaje, el mecanizado, el embalaje y la manipulación de materiales. La industria del petróleo y el gas requiere compresión especializada para sus procesos y funciones de servicios públicos, mientras que la minería y la construcción dependen de equipos robustos. Se prevé que la demanda industrial crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,9 % al 6,4 % durante el período 2026-2034 .
- Fabricación: Las instalaciones de fabricación utilizan compresores en todas las líneas de producción, sistemas de automatización, herramientas, limpieza, embalaje e instrumentación, lo que genera una demanda recurrente de equipos fiables y servicios de mantenimiento durante todo su ciclo de vida.
- Petróleo y gas: Las operaciones de petróleo y gas requieren compresores para el soporte de procesos, instrumentación, manejo de gas y aplicaciones relacionadas, haciendo hincapié en la fiabilidad, los paquetes diseñados a medida y el servicio técnico especializado.
- Minería: Las operaciones mineras dan prioridad a los compresores robustos capaces de ofrecer un rendimiento sostenido en entornos polvorientos, remotos y exigentes, y que dan soporte a aplicaciones como la perforación, la ventilación, el procesamiento y las herramientas neumáticas.
- Construcción: La demanda en el sector de la construcción se ve respaldada por compresores portátiles y estacionarios utilizados para herramientas neumáticas, perforación, voladura, actividades relacionadas con el hormigón y proyectos de infraestructura que requieren una disponibilidad flexible de aire comprimido.
Resumen de la oportunidad
|
Industria |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|
Fabricación |
Alto |
Automatización de fábricas |
Maduro |
|
Petróleo y gas |
Alto |
Compresión de procesos |
Maduro |
|
Minería |
Medio |
Minería remota |
Escalada |
|
Construcción |
Medio |
Electrificación del sitio |
Escalada |
Factores de crecimiento y análisis de impacto del mercado de compresores de tornillo
Automatización industrial y expansión de la capacidad de fabricación
Las instalaciones industriales dependen de aire comprimido fiable para herramientas robóticas, neumática, maquinaria de ensamblaje, embalaje y sistemas automatizados de manipulación de materiales. Por lo tanto, el aumento de la capacidad de producción conllevará una mayor demanda de compresores, así como la modernización de las instalaciones más antiguas. En particular, los sistemas de velocidad variable cobran mayor relevancia en los casos en que el consumo de aire varía según los turnos de producción. Esto no solo afectará la demanda de equipos, sino que también tendrá implicaciones en la necesidad de equipos asociados, como secadores, sistemas de filtración, sistemas de control, depósitos de almacenamiento, tuberías y servicios. En economías en desarrollo, la producción localizada y los complejos industriales ofrecen la oportunidad de crear clústeres de usuarios de aire comprimido. En mercados maduros, existe una oportunidad alternativa mediante la modernización y la sustitución de maquinaria antigua.
Eficiencia energética y optimización del coste del ciclo de vida
El consumo eléctrico es un factor clave en el funcionamiento de los sistemas de aire comprimido, lo que hace que las mejoras en la eficiencia sean comercialmente relevantes incluso cuando la sustitución de equipos requiere una inversión inicial considerable. Los variadores de velocidad, los motores de alta eficiencia, los compresores optimizados, los controles mejorados y la recuperación de calor pueden reducir el consumo energético evitable. Los compradores industriales evalúan cada vez más los equipos en función del coste total de propiedad, en lugar de solo del precio de compra. Esto desplaza el enfoque competitivo hacia el rendimiento medido, los contratos de servicio y la monitorización digital. El impacto es mayor donde los compresores operan de forma continua o con una alta utilización, como en la fabricación de procesos, la metalurgia, la industria química y la producción de alimentos. Los requisitos de eficiencia también incentivan la sustitución de equipos antiguos de velocidad fija. Por lo tanto, los proveedores que pueden cuantificar el ahorro energético, identificar las ineficiencias operativas y ofrecer paquetes de modernización están en una posición ventajosa para beneficiarse de la demanda recurrente de modernización.
Crecimiento de los procesos industriales sensibles a la contaminación
El aire comprimido utilizado en la industria farmacéutica, alimentaria y de bebidas, la fabricación de productos electrónicos, semiconductores y ciertos procesos químicos requiere características de pureza muy específicas. Los compresores de tornillo sin aceite han cobrado cada vez más importancia, ya que la ausencia de lubricante en la cavidad del compresor minimiza las posibilidades de contaminación y facilita enormemente el tratamiento del aire. Pero no se trata solo del efecto del compresor en sí. El cliente puede necesitar filtros especiales, secadores, dispositivos de medición, procedimientos de instalación validados, etc. En las industrias de semiconductores y farmacéutica, la fiabilidad es especialmente crucial, puesto que las interrupciones en el suministro de aire comprimido pueden afectar a todo el proceso controlado y provocar pérdidas de producción considerables. Con la creciente automatización de las instalaciones industriales, aumenta la demanda de proveedores con soluciones sin aceite y diseñadas a medida.
Tendencias futuras del mercado de compresores de tornillo
Salas de compresores inteligentes y mantenimiento predictivo
Es probable que el proceso de digitalización conduzca a un cambio del modelo de mantenimiento programado hacia un enfoque basado en la condición para la gestión de compresores. Los sensores que miden parámetros como presión, temperatura, vibraciones, funcionamiento del motor y tiempo de funcionamiento podrán proporcionar datos a plataformas centralizadas que podrán reconocer señales de funcionamiento defectuoso y necesidades de mantenimiento. El monitoreo remoto permitirá a los gerentes de planta comparar cada máquina individualmente, detectar los puntos de operación que no son suficientemente eficientes y programar el mantenimiento antes de que una avería afecte las operaciones de la empresa. En el futuro, es probable que los compresores se integren en una plataforma de gestión de energía industrial más amplia, en lugar de ser equipos independientes. El aprendizaje automático puede facilitar la detección de anomalías si se dispone de suficientes datos operativos.
Integración de la electrificación y la recuperación de calor
Sin duda, habrá más oportunidades para integrar los compresores en los esfuerzos de electrificación de la planta, así como en sus programas de recuperación de energía. Las unidades eléctricas pueden sustituir a los dispositivos diésel cuando se aplican en las condiciones adecuadas, reduciendo la contaminación local y permitiendo su funcionamiento en interiores gracias a la imposibilidad de gestionar los gases de escape. Además, los compresores estacionarios podrían integrar módulos de recuperación de calor, que aprovecharían la energía térmica generada durante el proceso de compresión y la utilizarían para calentar agua o para la calefacción de procesos. De esta forma, el valor energético total del compresor supera el del aire comprimido que genera. Por lo tanto, las futuras instalaciones podrían considerarse parte de la arquitectura energética de la planta, en lugar de sistemas de servicios independientes.
Oportunidades de mercado para compresores de tornillo
Expansión de la producción localizada y del mercado de repuestos.
Los fabricantes pueden fortalecer su posición regional mediante el desarrollo de producción localizada, abastecimiento de componentes, redes de distribución y capacidades de servicio en economías industriales de alto crecimiento. India, el sudeste asiático y algunos mercados de Oriente Medio ofrecen oportunidades debido a que los proyectos de manufactura, infraestructura, energía y recursos están expandiendo las bases de equipos instalados. La localización puede reducir los tiempos de entrega, mejorar la disponibilidad de repuestos y brindar soporte para configuraciones específicas de la aplicación. Los servicios posventa ofrecen una oportunidad estratégica adicional, ya que los compresores requieren filtros, lubricantes, separadores, válvulas, controles y mantenimiento periódico del extremo de aire. Los proveedores con bases instaladas establecidas pueden utilizar el monitoreo digital para identificar los ciclos de reemplazo y las necesidades de mantenimiento. Por lo tanto, la creación de centros de servicio regionales puede aumentar la retención de clientes y generar ingresos recurrentes. Las previsiones del mercado de compresores de tornillo indican que los proveedores que combinan la venta de equipos con servicios de ciclo de vida pueden mejorar la resiliencia ante las fluctuaciones en el gasto de capital en maquinaria nueva.
Compresión especializada para aplicaciones de alta pureza y energía.
Las aplicaciones especializadas ofrecen oportunidades atractivas donde los clientes priorizan la fiabilidad del proceso, la pureza o el rendimiento energético por encima del coste mínimo de adquisición. Los sistemas sin aceite pueden utilizarse en la industria farmacéutica, la fabricación de semiconductores, el procesamiento de alimentos y otras operaciones sensibles a la contaminación, mientras que los compresores diseñados a medida pueden satisfacer las necesidades de hidrógeno, petroquímica, procesamiento de gas e infraestructura energética. Los proveedores pueden diferenciarse mediante la certificación, la ingeniería de aplicaciones, los controles, la monitorización y la integración, en lugar de competir únicamente por el precio de la máquina. Las alianzas con contratistas EPC y proveedores de automatización industrial pueden ampliar el acceso a grandes proyectos. Esta oportunidad es especialmente relevante donde el tiempo de inactividad de los equipos conlleva importantes consecuencias financieras. Las carteras de productos que combinan compresores estándar con paquetes diseñados a medida pueden satisfacer una gama más amplia de requisitos operativos, al tiempo que respaldan relaciones de servicio de mayor valor y contratos de ciclo de vida personalizados.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

The Insight Partners proporcionó información de mercado valiosa que respaldó nuestra estrategia global de entrada en el mercado. Su equipo fue profesional, respondió con rapidez y prestó atención a nuestros comentarios. A lo largo del proyecto, ofreció análisis bien fundamentados y aclaraciones metodológicas útiles.
Junmo Kim Director financiero (CFO), Enertech Co., Ltd.
El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -