
Marché des compresseurs à vis : taille et tendances 2034
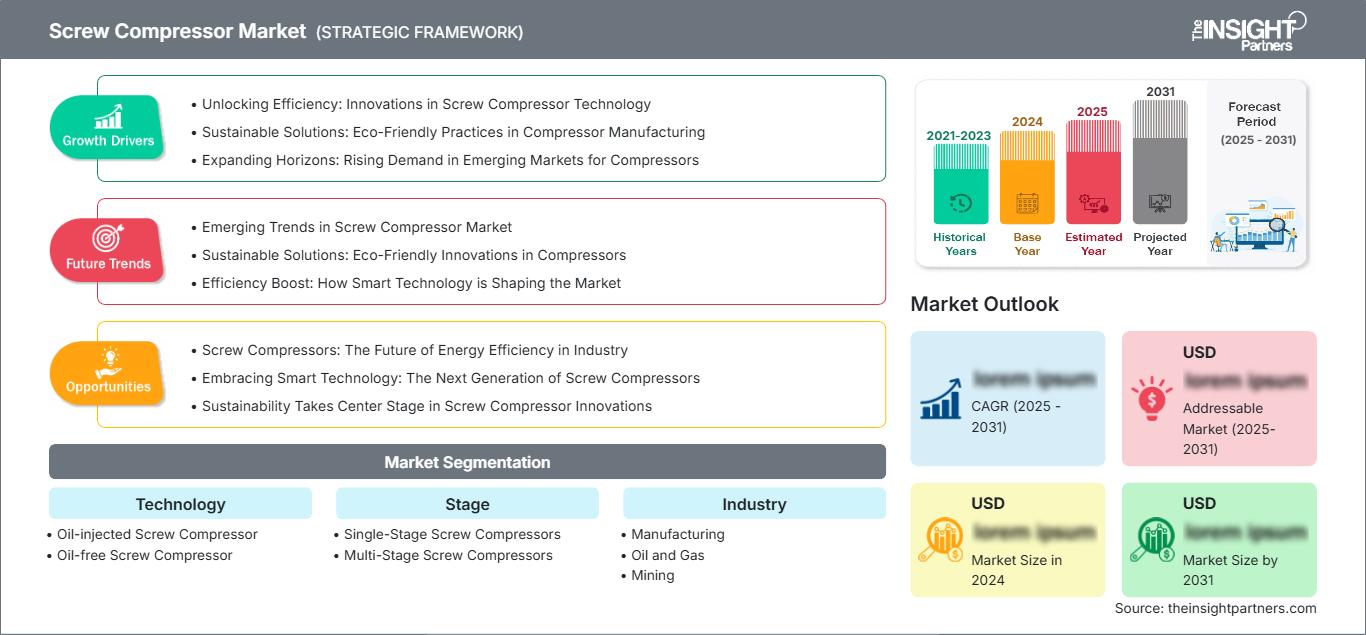
Rapport d'analyse du marché des compresseurs à vis : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et opportunités de croissance. Couverture : par technologie (compresseur à vis lubrifié, compresseur à vis sans huile) ; par étage (compresseurs à vis mono-étagés, compresseurs à vis multi-étagés) ; par secteur d'activité (fabrication, pétrole et gaz, mines, construction, autres) ; et par zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00020766
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 21, 2026


Taille du marché en 2025
14,18 milliards de dollars US
valeur de l'année de base
Prévisions pour 2034
24,25 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
6,15 %
taux de croissance
Marché adressable
174,05 milliards de dollars américains
(2026-2034)
Les compresseurs à vis sont largement utilisés pour répondre aux besoins continus en air comprimé et en gaz de procédé dans les opérations industrielles. Le marché des compresseurs à vis était évalué à 14,18 milliards de dollars américains en 2025 et devrait atteindre 24,25 milliards de dollars américains d'ici 2034 , enregistrant un taux de croissance annuel composé (TCAC) de 6,15 % entre 2026 et 2034. La demande est soutenue par l'expansion de la production, les exigences en matière d'efficacité énergétique, l'automatisation des processus et le remplacement des infrastructures d'air comprimé vieillissantes.
L’Amérique du Nord demeure un marché important pour les technologies et le remplacement, avec un TCAC estimé entre 5,7 et 6,2 % entre 2026 et 2034. L’automatisation industrielle et les investissements dans les infrastructures pétrolières et gazières renforcent la demande de compresseurs, tandis que les réglementations en matière d’efficacité encouragent les variateurs de vitesse, les commandes avancées, la récupération de chaleur et les blocs de compression à haut rendement dans les installations existantes, soutenant ainsi la croissance du marché des compresseurs à vis .
Analyse et perspectives du marché des compresseurs à vis
- Amérique du Nord : On estime que l'Amérique du Nord représentera une part de 27 à 31 % en 2025 , avec un TCAC de 5,7 à 6,2 % entre 2026 et 2034. La modernisation industrielle, les projets énergétiques et la demande de remplacement soutiennent le déploiement continu des compresseurs dans les industries manufacturières et de transformation.
- États-Unis : Les États-Unis représentent environ 68 à 72 % du marché nord-américain en 2025 , avec une croissance annuelle composée de 5,8 à 6,3 % entre 2026 et 2034 , soutenue par les investissements dans le secteur manufacturier et les infrastructures énergétiques.
- Europe : La part de l'Europe est estimée entre 22 et 26 % en 2025 , avec une croissance annuelle composée de 4,9 à 5,5 % entre 2026 et 2034. L'Allemagne, l'Italie, la France et le Royaume-Uni restent d'importants centres de demande grâce aux programmes d'automatisation et d'efficacité industrielles.
- Asie-Pacifique : L’Asie-Pacifique représente environ 40 à 44 % du marché en 2025 et connaîtra une croissance annuelle composée de 6,1 à 6,7 % entre 2026 et 2034. La Chine, le Japon, l’Inde et la Corée du Sud tirent la demande régionale grâce à l’augmentation des capacités de production et aux investissements dans les infrastructures.
- Segment le plus important : Les compresseurs à vis lubrifiés à l’huile détiennent environ 62 à 68 % de parts de marché en 2025 , avec un TCAC de 5,6 à 6,1 % entre 2026 et 2034 , reflétant une large applicabilité industrielle et une infrastructure de service établie.
- Segment à forte croissance : Les compresseurs à vis sans huile représentent environ 28 à 34 % de parts de marché en 2025 , enregistrant un TCAC de 6,5 à 7,0 % entre 2026 et 2034, à mesure que les industries sensibles à la contamination se développent.
- Principales entreprises analysées en détail : Atlas Copco AB, BAUER COMP Holding GmbH, BOGE Kompressoren Otto Boge GmbH & Co. KG, Gardner Denver, Hitachi, Ltd., Howden Group, Ingersoll Rand Inc., KOBE STEEL, LTD., Siemens AG, Sullair, LLC.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Le marché des compresseurs à vis a évolué, passant d'équipements de compression à optimisation mécanique à des systèmes intégrés combinant blocs de compression performants, variateurs de vitesse, moteurs à aimants permanents, contrôleurs intelligents et surveillance à distance. De plus en plus, les méthodes de production s'appuient sur des conceptions modulaires adaptables à la pression, au débit, aux cycles de service et aux facteurs environnementaux. Si les machines à injection d'huile sont courantes, les machines sans huile prennent une importance croissante lorsque la pureté de l'air comprimé est essentielle au bon fonctionnement.
À l'avenir, les investissements se concentreront sur des solutions de substitution efficaces, des systèmes de services numériques et des compresseurs à faible consommation énergétique tout au long de leur cycle de vie. De nouveaux centres de production situés en Inde et en Asie du Sud-Est permettront d'accroître les capacités installées, tandis que les normes d'efficacité européennes favoriseront la modernisation des équipements. La demande émanant des centres de données, de la production de semi-conducteurs, de l'agroalimentaire, de l'industrie pharmaceutique et des projets énergétiques devrait générer des opportunités supplémentaires pour les systèmes de compression spécialisés et les contrats de maintenance, comme le souligne le rapport sur le marché des compresseurs à vis .
Rapport sur le marché des compresseurs à vis
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 14,18 milliards de dollars américains |
| Taille du marché d'ici 2034 | 24,25 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 6,15% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des compresseurs à vis
La demande est intrinsèquement liée à la production industrielle, car l'air comprimé alimente les outils pneumatiques, la manutention, l'instrumentation, l'automatisation et les équipements de process. La croissance du marché des compresseurs à vis est donc directement liée à la production manufacturière, au développement des infrastructures, aux investissements des industries de process et aux cycles de remplacement. La chaîne de valeur comprend les fabricants de blocs de compression, les fournisseurs de moteurs et de variateurs, les fournisseurs de systèmes de contrôle, les distributeurs, les intégrateurs de systèmes, les entreprises de maintenance et les utilisateurs finaux.
De plus en plus, la structure de l'offre évolue vers les fournisseurs capables de proposer des systèmes de compression complets plutôt que des machines autonomes. Lors de leur processus de décision, les consommateurs prennent en compte l'efficacité énergétique, la constance de la pression, les calendriers de maintenance, le niveau sonore, l'encombrement et les diagnostics électroniques, en plus du coût. Les systèmes à vitesse variable permettent d'adapter les performances du compresseur aux variations de la demande, tandis que les systèmes de récupération contribuent à améliorer l'efficacité énergétique au sein de l'usine.
La concurrence se concentre entre les entreprises diversifiées d'équipements industriels et les fabricants spécialisés de compresseurs. L' analyse du marché des compresseurs à vis indique qu'Atlas Copco AB et Ingersoll Rand Inc. se positionnent sur le marché grâce à une large gamme de produits, des réseaux de distribution étendus et des services de suivi du cycle de vie, tandis que Siemens AG et Hitachi, Ltd. privilégient l'ingénierie, les systèmes de contrôle, l'intégration industrielle et la performance énergétique. KOBE STEEL, LTD., Howden Group, BOGE Kompressoren Otto Boge GmbH & Co. KG et Sullair, LLC occupent des positions différenciées selon les applications industrielles et de process.
On investit davantage dans les technologies sans huile, la variation de vitesse, la numérisation et la production locale. Par ailleurs, l'offre de services après-vente s'améliore grâce à la maintenance prédictive, la disponibilité des pièces détachées, le diagnostic à distance et les kits de modernisation. Le positionnement ne se limite donc plus à l'efficacité du compresseur ; il exige également la capacité de réduire le coût total de possession et l'ingénierie d'application.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des compresseurs à vis : Perspectives stratégiques
Perspectives régionales
Marché des compresseurs à vis en Amérique du Nord
L'Amérique du Nord devrait détenir entre 27 et 31 % des parts de marché des compresseurs à vis en 2025 et connaître une croissance annuelle composée de 5,7 à 6,2 % jusqu'en 2034. Les États-Unis dominent la demande régionale, grâce aux secteurs de la fabrication, de l'énergie, de la chimie, de l'agroalimentaire et au remplacement des anciens compresseurs. Le Canada contribue également à ce marché dans les secteurs minier, énergétique, métallurgique et industriel.
L'efficacité énergétique est un critère d'achat primordial, car les équipements à air comprimé peuvent représenter une part importante de la consommation d'électricité industrielle. Les variateurs de vitesse, la gestion des fuites, les technologies de contrôle et la récupération de chaleur revêtent donc une importance croissante. Les applications pétrolières et gazières exigent une compression performante dans des conditions d'exploitation difficiles. Les entreprises pharmaceutiques et de semi-conducteurs favorisent également le développement de machines sans huile.
Marché américain des compresseurs à vis
Les États-Unis représentent environ 68 à 72 % du marché nord-américain des compresseurs à vis en 2025 et devraient connaître une croissance annuelle composée de 5,8 à 6,3 % jusqu'en 2034. La demande se répartit entre des secteurs tels que la fabrication, l'industrie pétrolière et gazière, la chimie, l'agroalimentaire, la pharmacie, la construction automobile, le BTP et la production d'énergie. De plus en plus, les grandes industries évaluent la performance de leurs compresseurs en termes d'efficacité énergétique sur l'ensemble de leur cycle de vie.
Parmi les principaux acteurs de ce secteur figurent des entreprises telles qu'Atlas Copco AB, Ingersoll Rand Inc., Hitachi, Ltd., Siemens AG et Sullair, LLC. Les tendances actuelles incluent l'adoption de compresseurs à vitesse variable pour s'adapter aux variations de charge et de compresseurs sans huile lorsque la pureté de l'air est primordiale. La modernisation des infrastructures, les investissements dans l'industrie manufacturière et le développement des installations de production d'énergie soutiendront la demande en équipements de remplacement et en nouveaux équipements.
Marché européen des compresseurs à vis
On estime que l'Europe représentera entre 22 et 26 % du marché des compresseurs à vis en 2025 , avec un taux de croissance annuel composé (TCAC) de 4,9 à 5,5 % jusqu'en 2034. L'Allemagne demeure le pays leader grâce à son important secteur manufacturier, suivie de l'Italie, de la France, du Royaume-Uni et de l'Espagne. Les politiques de décarbonation industrielle renforcent la pertinence économique du remplacement des compresseurs existants par des modèles plus performants.
Le Royaume-Uni accorde une grande importance à l'efficacité énergétique, à l'agroalimentaire, à l'industrie pharmaceutique et aux services industriels, tandis que l'Allemagne a tiré profit des secteurs de l'automobile, des machines, de la chimie et de la fabrication de produits d'ingénierie. En France, les besoins proviennent de l'aérospatiale, de l'agroalimentaire, de la chimie et de la production industrielle. En Italie, les industries mécaniques et manufacturières sont à l'origine de la forte utilisation de compresseurs, tandis que l'Espagne bénéficie d'atouts dans les secteurs de l'automobile, de l'agroalimentaire, de la chimie, de la construction et des équipements pour énergies renouvelables.
Marché des compresseurs à vis de la région Asie-Pacifique
La région Asie-Pacifique représenterait environ 40 à 44 % du marché en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 6,1 à 6,7 % , ce qui en ferait le premier marché régional. La Chine demeure le plus important pays, tandis que le Japon et la Corée du Sud contribuent à la croissance grâce à leurs secteurs de pointe de la fabrication et de l'électronique. L'Inde et l'Australie alimentent la demande par le biais des infrastructures, des mines, des métaux et de l'expansion industrielle.
Les politiques industrielles, la localisation de la production, les investissements dans les semi-conducteurs et le développement des infrastructures renforcent les besoins en compresseurs. La Chine et l'Inde offrent des opportunités particulièrement importantes pour la production locale et les services après-vente, tandis que le Japon et la Corée du Sud privilégient les systèmes à haut rendement et adaptés à des applications spécifiques. En Australie, les industries minières et des ressources naturelles soutiennent le déploiement de compresseurs industriels.
Marché des compresseurs à vis au Moyen-Orient et en Afrique
La demande au Moyen-Orient et en Afrique devrait croître à un taux de croissance annuel composé (TCAC) de 5,0 à 5,5 % jusqu'en 2034 , l'Arabie saoudite étant le principal moteur des investissements régionaux. Les projets des Émirats arabes unis soutiennent les secteurs du pétrole et du gaz, de la construction, de la logistique et de la diversification industrielle, tandis que l'Afrique du Sud contribue à la demande minière et manufacturière. Le reste de la région MENA demeure tiré par le développement de l'énergie et des infrastructures.
Les projets énergétiques nécessitent des compresseurs fiables à usage intensif, tandis que les programmes de diversification industrielle explorent de nouvelles applications pour les compresseurs, au-delà des hydrocarbures. Les investissements industriels de l'Arabie saoudite offriront des débouchés aux compresseurs dans les secteurs de la pétrochimie, de la métallurgie, des services publics et de la fabrication. Le marché des Émirats arabes unis est lié à d'importants projets d'infrastructure et d'énergie. L'industrie minière sud-africaine aura besoin de machines robustes.
Analyse de segmentation
Technologie
Les technologies à injection d'huile et sans huile répondent à des exigences opérationnelles distinctes. Les systèmes à injection d'huile restent prédominants en raison de leur large applicabilité, de leurs pratiques de maintenance éprouvées et de leur rentabilité. Les machines sans huile connaissent une croissance plus forte lorsque le contrôle de la contamination est essentiel. Selon les prévisions du marché des compresseurs à vis , ce segment technologique devrait croître à un TCAC d'environ 5,8 % à 6,3 % entre 2026 et 2034, soutenu par le remplacement des équipements industriels et les améliorations en matière d'efficacité .
- Compresseur à vis lubrifié à l'huile : Les machines lubrifiées à l'huile restent le premier choix pour la fabrication générale, la construction, l'exploitation minière et de nombreuses applications de procédés, car la lubrification assure l'étanchéité, le refroidissement, la durabilité et un fonctionnement fiable même dans des cycles de service exigeants.
- Compresseur à vis sans huile : Les systèmes sans huile sont destinés aux applications nécessitant de l’air comprimé propre, notamment dans les secteurs pharmaceutique, agroalimentaire, électronique et certaines opérations chimiques où la contamination en aval peut compromettre la qualité du produit.
Scène
Le choix de l'étage dépend de la pression requise, du profil d'écoulement, des performances énergétiques et des conditions de fonctionnement. Les compresseurs mono-étagés présentent l'avantage d'une configuration plus simple et d'une large diffusion industrielle, tandis que les systèmes multi-étagés offrent des gains d'efficacité pour les applications à haute pression. Le segment des compresseurs multi-étagés devrait connaître une croissance annuelle composée (TCAC) de 5,7 % à 6,2 % entre 2026 et 2034, reflétant l' évolution du marché des compresseurs à vis .
- Compresseurs à vis mono-étagés : Les machines mono-étagées conservent une forte demande en raison de leur installation simple, de leur large disponibilité et de leur adéquation aux besoins généraux en air comprimé des industries avec des spécifications de pression modérées.
- Compresseurs à vis multi-étages : Les systèmes multi-étages sont stratégiquement importants lorsqu’une pression plus élevée ou une efficacité de compression améliorée est requise, notamment dans les applications industrielles et de procédés à forte consommation d’énergie.
Industrie
Le secteur manufacturier demeure le principal moteur de la demande, car l'air comprimé est indispensable à l'automatisation, aux équipements pneumatiques, à l'assemblage, à l'usinage, au conditionnement et à la manutention. L'industrie pétrolière et gazière exige une compression spécialisée pour ses procédés et ses services publics, tandis que les secteurs minier et de la construction dépendent d'équipements robustes. La demande industrielle devrait croître à un TCAC de 5,9 % à 6,4 % entre 2026 et 2034 .
- Fabrication : Les installations de fabrication utilisent des compresseurs sur l'ensemble des lignes de production, des systèmes d'automatisation, des outils, des opérations de nettoyage, d'emballage et d'instrumentation, créant ainsi une demande récurrente en équipements fiables et en services de maintenance tout au long du cycle de vie.
- Pétrole et gaz : Les opérations pétrolières et gazières nécessitent des compresseurs pour le soutien des procédés, l’instrumentation, la manutention du gaz et les applications connexes, en mettant l’accent sur la fiabilité, les ensembles techniques et un service après-vente spécialisé.
- Exploitation minière : Les opérations minières privilégient les compresseurs robustes capables de performances soutenues dans des environnements poussiéreux, isolés et exigeants, prenant en charge des applications telles que le forage, la ventilation, le traitement et les outils pneumatiques.
- Construction : La demande dans le secteur de la construction est satisfaite par des compresseurs portables et stationnaires utilisés pour les outils pneumatiques, le forage, le dynamitage, les activités liées au béton et les projets d'infrastructure nécessitant une disponibilité flexible d'air comprimé.
Aperçu des opportunités
|
Industrie |
Contribution aux recettes |
Étiquette tendance |
Étape d'adoption |
|
Fabrication |
Haut |
Automatisation des usines |
Mature |
|
Pétrole et gaz |
Haut |
Processus de compression |
Mature |
|
Exploitation minière |
Moyen |
Exploitation minière à distance |
Mise à l'échelle |
|
Construction |
Moyen |
Électrification du site |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des compresseurs à vis
Automatisation industrielle et expansion des capacités de production
Les installations industrielles dépendent d'un air comprimé fiable pour l'outillage robotisé, la pneumatique, les machines d'assemblage, le conditionnement et les systèmes automatisés de manutention. L'augmentation de la capacité de production entraînera donc une hausse de la demande en compresseurs ainsi que la modernisation des installations plus anciennes. En particulier, les systèmes à vitesse variable deviennent plus pertinents lorsque la consommation d'air fluctue en fonction des cycles de production. Cela influencera non seulement la demande en équipements, mais aussi les besoins en équipements associés, tels que les sécheurs, la filtration, les systèmes de contrôle, les réservoirs de stockage, la tuyauterie et les services. Dans les économies en développement, la production localisée et les complexes industriels offrent la possibilité de créer des pôles d'utilisateurs d'air comprimé. Sur les marchés matures, la modernisation et le remplacement des machines anciennes constituent une autre opportunité.
Optimisation de l'efficacité énergétique et du coût du cycle de vie
La consommation d'électricité est un facteur d'exploitation majeur pour les systèmes d'air comprimé, ce qui rend les gains d'efficacité commercialement pertinents, même lorsque le remplacement des équipements nécessite un investissement initial important. Les variateurs de vitesse, les moteurs à haut rendement, les blocs de compression optimisés, les systèmes de contrôle améliorés et la récupération de chaleur permettent de réduire la consommation d'énergie inutile. Les acheteurs industriels évaluent de plus en plus les équipements en fonction de leur coût total de possession plutôt que de leur seul prix d'achat. Cette évolution déplace l'accent concurrentiel vers la performance mesurée, les contrats de service et la surveillance numérique. L'impact est le plus marqué lorsque les compresseurs fonctionnent en continu ou à pleine charge, notamment dans les industries de transformation, métallurgiques, chimiques et agroalimentaires. Les exigences d'efficacité encouragent également le remplacement des équipements à vitesse fixe plus anciens. Les fournisseurs capables de quantifier les économies d'énergie, d'identifier les inefficacités opérationnelles et de proposer des solutions de modernisation sont donc bien placés pour tirer profit de la demande croissante de rénovation.
Croissance des procédés industriels sensibles à la contamination
L'air comprimé utilisé dans les industries pharmaceutique, agroalimentaire, électronique, des semi-conducteurs et certains procédés chimiques doit présenter des caractéristiques de pureté très spécifiques. Les compresseurs à vis sans huile sont de plus en plus prisés car l'absence de lubrifiant dans la chambre de compression minimise les risques de contamination et simplifie considérablement le traitement de l'air. L'efficacité du compresseur n'est pas le seul facteur à prendre en compte. Le client peut avoir besoin de filtres spécifiques, de sécheurs, d'appareils de mesure, de procédures d'installation validées, etc. Dans les industries pharmaceutique et des semi-conducteurs, la fiabilité est primordiale car toute interruption de l'alimentation en air comprimé peut perturber l'ensemble du processus et entraîner des pertes de production considérables. Avec l'automatisation croissante des installations industrielles, la demande de fournisseurs proposant des solutions sans huile et sur mesure s'accroît.
Tendances futures du marché des compresseurs à vis
Salles de compresseurs intelligentes et maintenance prédictive
La numérisation devrait entraîner un abandon progressif du modèle de maintenance planifiée au profit d'une gestion des compresseurs basée sur leur état. Les capteurs mesurant des paramètres tels que la pression, la température, les vibrations, le fonctionnement du moteur et la durée de fonctionnement pourront transmettre des données à des plateformes centralisées. Ces plateformes seront capables de détecter les signes de dysfonctionnement et les besoins de maintenance. La surveillance à distance permettra aux responsables d'usine de comparer chaque machine, d'identifier les points de fonctionnement sous-optimaux et de planifier la maintenance avant qu'une panne n'impacte l'activité de l'entreprise. À l'avenir, les compresseurs seront probablement intégrés à une plateforme de gestion de l'énergie industrielle plus vaste, et non plus considérés comme des équipements isolés. L'apprentissage automatique facilitera la détection des anomalies si les données opérationnelles disponibles sont suffisantes.
Intégration de l'électrification et de la récupération de chaleur
Il y aura certainement davantage d'opportunités d'intégration des compresseurs aux efforts d'électrification de l'usine ainsi qu'à ses programmes de récupération d'énergie. Les unités électriques peuvent remplacer les appareils diesel dans des conditions appropriées, réduisant ainsi la pollution locale et permettant leur fonctionnement en intérieur grâce à l'absence de gestion des gaz d'échappement. De plus, les compresseurs stationnaires pourraient intégrer des modules de récupération de chaleur, capables de capter l'énergie thermique générée lors de la compression et de l'utiliser pour la production d'eau chaude sanitaire ou le chauffage des procédés. Ainsi, la valeur énergétique totale du compresseur dépasse celle de l'air comprimé qu'il produit. Par conséquent, les installations futures pourraient être considérées comme faisant partie intégrante de l'architecture énergétique de l'usine plutôt que comme des systèmes utilitaires indépendants.
Opportunités du marché des compresseurs à vis
Développement de la production localisée et du marché de l'après-vente
Les fabricants peuvent renforcer leur position régionale en développant une production locale, un approvisionnement en composants optimisé, des réseaux de distribution performants et des services après-vente de qualité dans les économies industrielles à forte croissance. L'Inde, l'Asie du Sud-Est et certains marchés du Moyen-Orient offrent des opportunités intéressantes, car les projets de fabrication, d'infrastructures, d'énergie et d'exploitation des ressources contribuent à l'expansion des parcs d'équipements installés. La localisation permet de réduire les délais de livraison, d'améliorer la disponibilité des pièces détachées et de prendre en charge les configurations spécifiques à chaque application. Les services après-vente constituent une opportunité stratégique supplémentaire, car les compresseurs nécessitent des filtres, des lubrifiants, des séparateurs, des vannes, des systèmes de contrôle et une maintenance périodique du bloc de compression. Les fournisseurs disposant d'un parc installé établi peuvent utiliser la surveillance numérique pour identifier les cycles de remplacement et les besoins de maintenance. La mise en place de centres de services régionaux peut ainsi fidéliser la clientèle tout en générant des revenus récurrents. Les prévisions du marché des compresseurs à vis indiquent que les fournisseurs qui associent la vente d'équipements à des services de cycle de vie peuvent mieux résister aux fluctuations des investissements dans les nouvelles machines.
Compression spécialisée pour applications de haute pureté et d'énergie
Les applications spécialisées offrent des opportunités intéressantes lorsque les clients privilégient la fiabilité des procédés, la pureté ou la performance énergétique plutôt que le coût d'acquisition minimal. Les systèmes sans huile peuvent cibler les industries pharmaceutiques, la fabrication de semi-conducteurs, l'agroalimentaire et d'autres opérations sensibles à la contamination, tandis que les compresseurs sur mesure répondent aux exigences des secteurs de l'hydrogène, de la pétrochimie, du traitement du gaz et des infrastructures énergétiques. Les fournisseurs peuvent se différencier par la certification, l'ingénierie d'application, les systèmes de contrôle, la surveillance et l'intégration, plutôt que de se concurrencer uniquement sur le prix des machines. Les partenariats avec les entreprises d'ingénierie, d'approvisionnement et de construction (EPC) et les fournisseurs de solutions d'automatisation industrielle peuvent élargir l'accès aux grands projets. Cette opportunité est particulièrement pertinente lorsque les temps d'arrêt des équipements entraînent des conséquences financières importantes. Les gammes de produits combinant compresseurs standard et solutions sur mesure permettent de répondre à un plus large éventail d'exigences opérationnelles, tout en favorisant des relations de service à plus forte valeur ajoutée et des contrats de cycle de vie personnalisés.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -