
スクリューコンプレッサー市場:動向・需要・予測 2034
スクリューコンプレッサー市場規模と予測(2021~2034年)、世界および地域別シェア、トレンド、成長機会分析レポートの対象範囲:技術別(オイルインジェクション式スクリューコンプレッサー、オイルフリー式スクリューコンプレッサー)、段数別(単段式スクリューコンプレッサー、多段式スクリューコンプレッサー)、産業別(製造業、石油・ガス産業、鉱業、建設業、その他)、地域別(北米、欧州、アジア太平洋、南米・中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00020766
- カテゴリー : エレクトロニクスおよび半導体
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 21, 2026


2025年の市場規模
141億8000 万米ドル
基準年値
2034年の予測
242億5000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
6.15 %
成長率
対象市場
1,740億5,000 万米ドル
(2026年~2034年)
スクリューコンプレッサーは、産業現場における連続的な圧縮空気およびプロセスガスの供給に広く利用されています。スクリューコンプレッサー市場は、2025年には141億8,000万米ドルと評価され、 2034年には242億5,000万米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)6.15%を記録する見込みです。需要は、製造業の拡大、エネルギー効率化への要求、プロセス自動化、老朽化した圧縮空気インフラの更新によって支えられています。
北米は、2026年から2034年にかけて年平均成長率(CAGR)が5.7~6.2%と予測される重要な技術・交換市場であり続けています。産業オートメーションと石油・ガスインフラへの投資によりコンプレッサーの需要が高まっている一方、効率規制により、既存の設備全体で可変速ドライブ、高度な制御、熱回収、高効率エアエンドの導入が促進され、スクリューコンプレッサー市場規模の拡大を支えています。
スクリューコンプレッサー市場の評価と洞察
- 北米:北米は2025年には27~31%のシェアを占めると推定され、2026年から2034年にかけては年平均成長率(CAGR)5.7~6.2%で推移すると見込まれています。産業の近代化、エネルギープロジェクト、および交換需要が、製造業およびプロセス産業におけるコンプレッサーの継続的な導入を支えています。
- 米国:米国は、製造業への投資とエネルギーインフラに支えられ、 2025年の北米市場の約68~72%を占め、 2026年から2034年にかけて年平均成長率(CAGR)5.8~6.3%で成長すると予測されている。
- 欧州:欧州の市場シェアは2025年には22~26%と推定され、2026年から2034年にかけて年平均成長率(CAGR)4.9~5.5%で拡大すると予測されている。ドイツ、イタリア、フランス、英国は、産業オートメーションと効率化プログラムのおかげで、引き続き重要な需要拠点となる。
- アジア太平洋地域:アジア太平洋地域は2025年には市場シェアの約40~44%を占め、2026年から2034年にかけて年平均成長率(CAGR)6.1~6.7%で拡大すると予測されています。中国、日本、インド、韓国は、製造能力の増強とインフラ投資を通じて、この地域の需要を牽引しています。
- 最大のセグメント:オイルインジェクション式スクリューコンプレッサーは、2025年には市場シェアの約62~68%を占め、2026~2034年のCAGRは5.6~6.1%と予測されており、これは幅広い産業用途と確立されたサービスインフラを反映している。
- 高成長分野:オイルフリースクリューコンプレッサーは、汚染に敏感な産業の拡大に伴い、 2025年には市場シェアの約28~34%を占め、2026~2034年には年平均成長率(CAGR)6.5~7.0%を記録すると予測されています。
- 詳細に分析された主要企業: Atlas Copco AB、BAUER COMP Holding GmbH、BOGE Kompressoren Otto Boge GmbH & Co. KG、Gardner Denver、日立製作所、Howden Group、Ingersoll Rand Inc.、神戸製鋼所、Siemens AG、Sullair, LLC。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
スクリューコンプレッサー市場は、機械的に最適化された圧縮装置から、高効率エアエンド、可変速ドライブ、永久磁石モーター、インテリジェントコントローラー、リモートモニタリングを組み合わせた統合システムへと進化を遂げてきました。生産方式においては、圧力、流量、デューティサイクル、環境要因に合わせて設定可能なモジュール設計がますます重要視されています。オイルインジェクション機能を備えた機械は広く使用されていますが、圧縮空気の純度が重要な場面では、オイルフリーの機械の重要性が高まっています。
今後は、効率的な代替品、デジタルサービスシステム、ライフサイクル全体を通して低エネルギー消費に重点を置いたコンプレッサーソリューションへの投資が進むでしょう。インドや東南アジアに新設される製造拠点は設備容量の増強を可能にし、欧州の効率基準は設備のアップグレードを促進します。スクリューコンプレッサー市場レポートで強調されているように、データセンター、半導体製造、食品加工、医薬品、エネルギープロジェクトからの需要は、特殊な圧縮システムやサービス契約に対する新たな機会を生み出すはずです。
スクリューコンプレッサー市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 141億8000万米ドル |
| 2034年までの市場規模 | 242億5000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 6.15% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
スクリューコンプレッサー市場分析
圧縮空気は空気圧工具、マテリアルハンドリング、計測機器、自動化装置、プロセス機器などに動力を供給するため、需要は基本的に工業生産と密接に関連しています。したがって、スクリューコンプレッサー市場の成長は、製造業の生産量、インフラ開発、プロセス産業への投資、および交換サイクルに連動します。バリューチェーンには、エアエンドメーカー、モーターおよびドライブサプライヤー、制御機器プロバイダー、販売代理店、システムインテグレーター、保守請負業者、エンドユーザーが含まれます。
供給構造は、単体機器ではなく、完全なコンプレッサーシステムを提供できるサプライヤーへとますますシフトしています。消費者は、意思決定プロセスにおいて、コストに加え、エネルギー効率、圧力の安定性、メンテナンススケジュール、騒音、設置面積、電子診断機能などを考慮しています。可変速システムは、需要の変化に応じてコンプレッサーの性能を調整でき、回収システムは工場内のエネルギー効率を高めることができます。
競争は、多角的な産業機器メーカーと専門コンプレッサーメーカーの間で集中している。スクリューコンプレッサー市場の分析によると、アトラスコプコABとインガソール・ランド社は幅広い製品ポートフォリオ、流通ネットワーク、ライフサイクルサービスを通じて競争しており、シーメンスAGと日立製作所はエンジニアリング、制御、産業統合、エネルギー性能を重視している。神戸製鋼所、ハウデングループ、BOGE Kompressoren Otto Boge GmbH & Co. KG、およびSullair, LLCは、産業用途とプロセス用途において差別化された地位を維持している。
オイルレス技術、速度可変、デジタル化、現地生産への投資がさらに拡大している。加えて、予知保全、スペアパーツの供給、遠隔診断、近代化キットなどにより、アフターマーケット製品の改善も進められている。したがって、ポジショニングはコンプレッサーの効率性だけにとどまらず、総所有コストの削減とアプリケーションエンジニアリングの能力も求められるようになっている。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
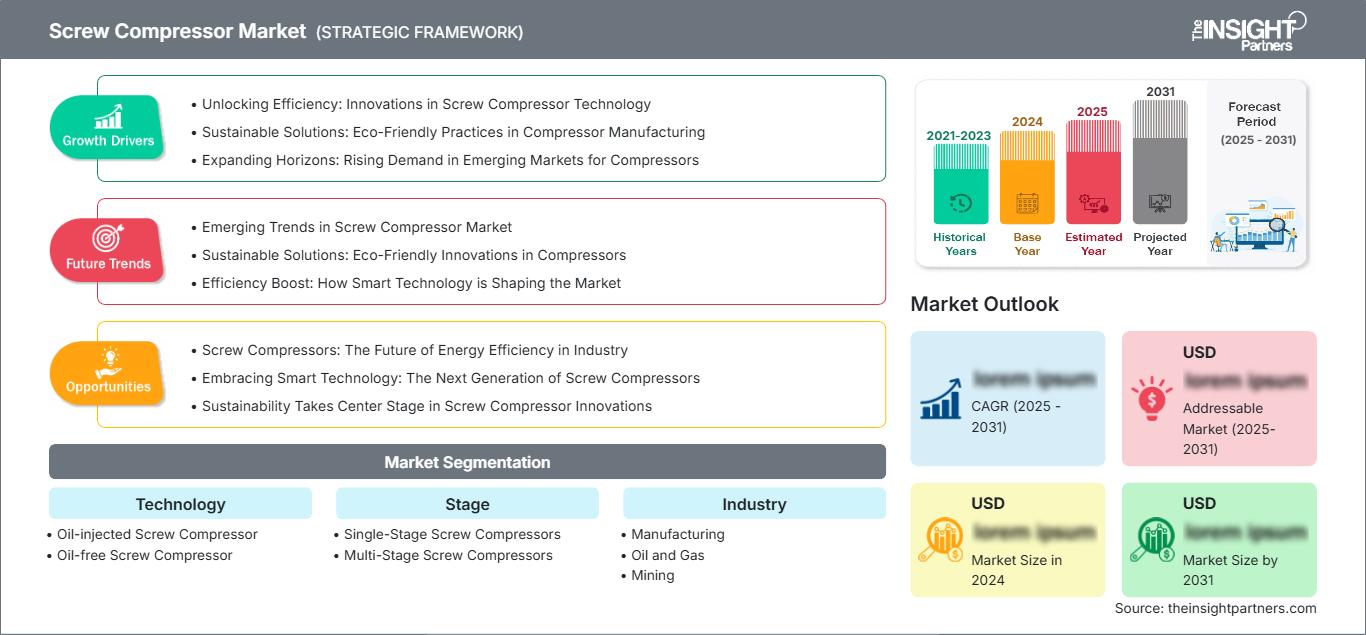
スクリューコンプレッサー市場:戦略的洞察
地域別分析
北米スクリューコンプレッサー市場
北米は、 2025年にはスクリューコンプレッサー市場の27~31%のシェアを占め、2034年まで年平均成長率(CAGR)5.7~6.2%で拡大すると予測されている。米国は、製造業、エネルギー産業、化学加工業、食品生産業、および旧式圧縮空気機器の交換需要により、地域別需要を牽引している。カナダは、鉱業、エネルギー産業、金属産業、および産業用途において貢献している。
圧縮空気装置は産業用電力消費において非常に重要な役割を果たす可能性があるため、エネルギー効率は購入における最も重要な要素の一つです。そのため、可変速駆動装置、リーク管理、制御技術、熱回収といった技術の重要性がますます高まっています。石油・ガス分野では、過酷な運転条件下での圧縮性能が求められます。製薬会社や半導体メーカーも、オイルフリー機器の開発を推進しています。
米国スクリューコンプレッサー市場
米国は、2025年の北米スクリューコンプレッサー市場の約68~72%を占め、 2034年まで年平均成長率(CAGR)5.8~6.3%で成長すると予測されています。需要は、製造業、石油・ガス産業、化学、食品加工、医薬品、自動車製造、建設、発電などの分野に分散しています。大規模産業では、コンプレッサーの性能をライフサイクルエネルギー効率の観点から評価する傾向が強まっています。
この分野の主要企業には、アトラスコプコ、インガソール・ランド、日立製作所、シーメンス、スレアなどが挙げられます。用途のトレンドとしては、負荷変動に対応する可変速コンプレッサーの採用や、空気清浄度が重要な場合のオイルフリーコンプレッサーの採用などが挙げられます。インフラの近代化、製造業への投資、発電施設の成長は、交換用機器や新規機器の需要を支えるでしょう。
欧州スクリューコンプレッサー市場
欧州は2025年までにスクリューコンプレッサー市場の22~26%を占めると予測されており、2034年までの年平均成長率は4.9~5.5%と見込まれています。ドイツは大規模な製造拠点を擁し、引き続き市場をリードしており、イタリア、フランス、英国、スペインがそれに続きます。産業の脱炭素化政策は、効率的なコンプレッサーへの交換というビジネス上のメリットをさらに高めています。
英国はエネルギー効率、食品加工、医薬品、産業サービスに重点を置いている一方、ドイツは自動車、機械、化学、エンジニアリング製造で優位性を築いている。フランスでは航空宇宙、食品、化学、工業製造業が需要を生み出している。イタリアでは機械・製造業がコンプレッサーの高い利用率を支えており、スペインは自動車、食品、化学、建設、再生可能エネルギー機器で優位性を発揮している。
アジア太平洋スクリューコンプレッサー市場
アジア太平洋地域は2025年時点で約40~44%のシェアを占め、年平均成長率(CAGR)6.1~6.7%で拡大すると予測されており、地域市場を牽引する存在となる見込みです。中国は引き続き最大の市場であり、日本と韓国は先端製造業とエレクトロニクス分野で貢献しています。インドとオーストラリアは、インフラ、鉱業、金属、産業拡大による需要を支えています。
産業政策、製造の現地化、半導体投資、インフラ開発などが、コンプレッサーの需要を押し上げている。中国とインドは、現地生産とアフターサービスにおいて特に幅広い機会を提供しており、日本と韓国は高効率かつ用途特化型のシステムを好んでいる。オーストラリアの鉱業および資源産業は、大型コンプレッサーの導入を後押ししている。
中東・アフリカのスクリューコンプレッサー市場
中東・アフリカ地域の需要は、2034年まで年平均成長率(CAGR)5.0~5.5%で成長すると予測されており、サウジアラビアが地域投資を牽引する。アラブ首長国連邦(UAE)のプロジェクトは、石油・ガス、建設、物流、産業の多様化を支え、南アフリカは鉱業と製造業の需要に貢献している。その他の中東・アフリカ地域は、エネルギーとインフラ開発によって引き続き牽引される。
エネルギー関連プロジェクトでは、高負荷条件下でも信頼性の高いコンプレッサーが必要とされる一方、産業多角化プログラムでは、炭化水素以外の分野にもコンプレッサーの新たな用途が見出されています。サウジアラビアの産業投資は、石油化学、冶金、公益事業、製造業におけるコンプレッサーの需要拡大につながるでしょう。UAE市場は、大規模なインフラおよびエネルギープロジェクトと密接に関連しています。南アフリカの鉱業は、過酷な環境下でも稼働する機械のニーズに応えるでしょう。
セグメンテーション分析
テクノロジー
オイルインジェクション式とオイルフリー式の技術は、それぞれ異なる運転要件に対応しています。オイルインジェクション式システムは、その幅広い適用性、確立されたメンテナンス方法、そして経済性の高さから、依然として主流となっています。一方、オイルフリー式機械は、汚染制御が不可欠な分野でより力強い成長を遂げています。スクリューコンプレッサー市場予測によると、この技術分野は、産業用途の置き換えや効率向上に支えられ、2026年から2034年にかけて年平均成長率(CAGR)約5.8~6.3%で拡大すると予想されています。
- オイルインジェクション式スクリューコンプレッサー:オイルインジェクション式機械は、潤滑によってシール性、冷却性、耐久性、そして厳しい運転サイクル下でも信頼性の高い動作が実現するため、一般製造業、建設業、鉱業、および多くのプロセス用途において依然として主要な選択肢となっています。
- オイルフリースクリューコンプレッサー:オイルフリーシステムは、医薬品、食品加工、電子機器、および下流工程での汚染が製品品質を損なう可能性のある特定の化学プロセスなど、クリーンな圧縮空気を必要とする用途に対応します。
ステージ
段数の選択は、必要な圧力、流量プロファイル、エネルギー性能、および運転条件によって決まります。単段式機械は構成がシンプルで産業用途が広いという利点がありますが、多段式システムはより高い圧力要件に対して効率面で優位性を発揮できます。段数セグメントは、進化するスクリューコンプレッサー市場のトレンドを反映して、2026年から2034年の間に年平均成長率(CAGR)5.7~6.2%で成長すると予測されています。
- 単段式スクリューコンプレッサー:単段式コンプレッサーは、設置が容易で入手しやすく、中程度の圧力仕様の一般的な産業用空気需要に適しているため、依然として高い需要があります。
- 多段式スクリューコンプレッサー:多段式システムは、特にエネルギー集約型の産業用途やプロセス用途において、より高い圧力や圧縮効率の向上が求められる場合に、戦略的に重要な役割を果たします。
業界
製造業は、圧縮空気が自動化、空気圧機器、組立、機械加工、包装、資材運搬などを支える主要な需要分野であり続けています。石油・ガス産業では、プロセス機能やユーティリティ機能のために特殊な圧縮が必要とされ、鉱業や建設業では堅牢な機器が不可欠です。業界全体の需要は、2026年から2034年にかけて年平均成長率(CAGR)5.9~6.4%で成長すると予測されています。
- 製造業:製造施設では、生産ライン、自動化システム、工具、洗浄、包装、計測機器など、あらゆる場面でコンプレッサーが使用されるため、信頼性の高い機器とライフサイクルメンテナンスサービスに対する継続的な需要が生じる。
- 石油・ガス:石油・ガス事業では、プロセスサポート、計装、ガス処理、および関連用途のためにコンプレッサーが必要とされ、信頼性、エンジニアリングパッケージ、および専門的な現場サービスが重視されます。
- 鉱業:鉱業では、掘削、換気、処理、空気圧工具などの用途を支えるため、粉塵の多い遠隔地や過酷な環境下でも持続的な性能を発揮できる堅牢なコンプレッサーが優先的に求められます。
- 建設:建設需要は、空気圧工具、掘削、発破、コンクリート関連作業、および柔軟な圧縮空気供給を必要とするインフラプロジェクトに使用される可搬式および据置式コンプレッサーによって支えられています。
機会の概要
|
業界 |
収益貢献 |
トレンドタグ |
導入段階 |
|
製造業 |
高い |
工場自動化 |
成熟した |
|
石油・ガス |
高い |
プロセス圧縮 |
成熟した |
|
鉱業 |
中くらい |
遠隔採掘 |
スケーリング |
|
工事 |
中くらい |
敷地内の電化 |
スケーリング |
スクリューコンプレッサー市場の成長要因と影響分析
産業オートメーションと製造能力の拡張
産業施設では、ロボットツール、空気圧機器、組立機械、包装、自動マテリアルハンドリングシステムなどに、信頼性の高い圧縮空気が不可欠です。生産能力の向上に伴い、コンプレッサーの需要が増加するとともに、既存設備の近代化も必要となります。特に、生産シフトに応じて空気使用量が変動する場合、可変速システムがより重要になります。これは機器の需要だけでなく、乾燥機、ろ過装置、制御システム、貯蔵容器、配管、サービスなどの関連機器の必要性にも影響を及ぼします。工業化が進む経済圏では、地域に根付いた生産と工業団地が、圧縮空気利用者の集積地を形成する機会を提供します。成熟市場においても、既存設備の近代化と更新を通じて、新たな機会が生まれます。
エネルギー効率とライフサイクルコストの最適化
圧縮空気システムにとって電力消費は主要な運用上の考慮事項であり、機器の交換に多額の初期投資が必要な場合でも、効率改善は商業的に重要な意味を持ちます。可変速ドライブ、高効率モーター、最適化されたエアエンド、改良された制御、および熱回収により、回避可能なエネルギー消費を削減できます。産業界の購買担当者は、購入価格だけでなく、総所有コストに基づいて機器を評価することが増えています。これにより、競争上の重点は、測定された性能、サービス契約、およびデジタル監視へと移行しています。この影響は、プロセス製造、金属、化学、食品生産など、コンプレッサーが連続運転または高稼働している分野で最も顕著です。効率要件は、古い固定速度機器の交換も促します。したがって、エネルギー節約を定量化し、運用上の非効率性を特定し、近代化パッケージを提供できるサプライヤーは、繰り返し発生する改修需要から利益を得られる立場にあります。
汚染に敏感な工業プロセスの成長
製薬業界、食品・飲料業界、電子機器製造、半導体製造、および特定の化学プロセスで使用される圧縮空気は、非常に特殊な純度特性を備えている必要があります。オイルフリースクリューコンプレッサーは、コンプレッサーキャビティ内に潤滑油がないため汚染の可能性が最小限に抑えられ、空気処理もはるかに容易になることから、ますます重要性を増しています。これはコンプレッサー単体の効果だけにとどまりません。顧客は、特殊なフィルター、乾燥機、測定機器、検証済みの設置手順などを必要とする場合があります。半導体業界や製薬業界では、圧縮空気の供給が途絶えると制御されたプロセス全体が混乱し、相当な生産損失が発生する可能性があるため、信頼性の問題が特に重要です。産業施設の自動化が進むにつれて、オイルフリーでエンジニアリングされたソリューションを提供するサプライヤーへの需要が高まっています。
スクリューコンプレッサー市場の将来動向
インテリジェントなコンプレッサー室と予知保全
デジタル化の進展に伴い、コンプレッサーの管理は、定期点検モデルから状態監視型へと移行していくと考えられます。圧力、温度、振動、モーター動作、稼働時間などのパラメータを測定するセンサーは、異常動作や点検の必要性を検知できる中央プラットフォームにデータを提供します。遠隔監視により、プラント管理者は個々の機械を比較し、効率の低い運転ポイントを特定し、機器の故障が会社の操業に影響を与える前に点検を計画することが可能になります。将来的には、コンプレッサーは単独の機器ではなく、より大規模な産業用エネルギー管理プラットフォームの一部となるでしょう。十分な運用データがあれば、機械学習によって異常検知が容易になります。
電化と熱回収の統合
今後、コンプレッサーを工場の電化事業やエネルギー回収プログラムに統合する機会は確実に増えるでしょう。適切な条件下で使用すれば、電動式ユニットはディーゼル式機器の代替として機能し、排気ガス処理が困難なため屋内での運転も可能となり、局所的な汚染を低減できます。さらに、据え置き型コンプレッサーには熱回収モジュールを組み込むことができ、圧縮プロセス中に発生する熱エネルギーを回収して温水やプロセス加熱に利用できます。このように、コンプレッサーの総エネルギー価値は、圧縮空気のエネルギー価値を上回ります。したがって、将来の設置は、独立したユーティリティシステムとしてではなく、工場のエネルギーアーキテクチャの一部として捉えられるようになるでしょう。
スクリューコンプレッサーの市場機会
現地生産とアフターマーケットの拡大
メーカーは、高成長産業経済圏において、現地生産、部品調達、販売代理店ネットワーク、サービス能力を開発することで、地域における地位を強化できます。インド、東南アジア、および一部の中東市場は、製造、インフラ、エネルギー、資源プロジェクトによって設備基盤が拡大しているため、機会を提供しています。現地化により、納期短縮、スペアパーツの入手可能性の向上、用途に応じた構成のサポートが可能になります。コンプレッサーにはフィルター、潤滑油、分離器、バルブ、制御装置、および定期的なエアエンドメンテナンスが必要なため、アフターマーケットサービスは追加の戦略的機会となります。既存の設備基盤を持つサプライヤーは、デジタル監視を使用して交換サイクルとメンテナンスの必要性を特定できます。したがって、地域サービスハブを構築することで、顧客維持率を高め、継続的な収益を生み出すことができます。スクリューコンプレッサー市場の予測では、機器販売とライフサイクルサービスを組み合わせたサプライヤーは、新規機械の設備投資の変動に対する耐性を向上させることができるとされています。
高純度およびエネルギー用途向け特殊圧縮
特殊用途は、顧客が最小限の導入コストよりもプロセスの信頼性、純度、またはエネルギー性能を優先する場合に魅力的な機会を提供します。オイルフリーシステムは、医薬品、半導体製造、食品加工、その他の汚染に敏感な操業を対象とし、エンジニアリングされたコンプレッサーは、水素、石油化学、ガス処理、およびエネルギーインフラの要件に対応できます。サプライヤーは、機械価格のみで競争するのではなく、認証、アプリケーションエンジニアリング、制御、監視、および統合を通じて差別化を図ることができます。EPCコントラクターや産業オートメーションプロバイダーとのパートナーシップにより、大規模プロジェクトへのアクセスを拡大できます。この機会は、機器のダウンタイムが重大な経済的損失につながる場合に特に重要です。標準コンプレッサーとエンジニアリングパッケージを組み合わせた製品ポートフォリオは、より幅広い運用要件に対応できるだけでなく、より価値の高いサービス関係とカスタマイズされたライフサイクル契約をサポートできます。
よくある質問

Naveenは、カスタム、シンジケート、コンサルティングの各プロジェクトにおいて9年以上の実績を持つ、経験豊富な市場調査およびコンサルティングのプロフェッショナルです。現在はアソシエイトバイスプレジデントを務め、プロジェクトバリューチェーン全体にわたるステークホルダー管理を成功させ、100件以上の調査レポートと30件以上のコンサルティング案件を執筆しています。産業および政府機関のプロジェクトに幅広く携わり、クライアントの成功とデータに基づく意思決定に大きく貢献しています。
Naveenは、カルナータカ州VTUで電子通信工学の学位を取得し、マニパル大学でマーケティング&オペレーションズのMBAを取得しています。IEEEの会員として9年間活動し、会議や技術シンポジウムへの参加、セクションレベルおよび地域レベルでのボランティア活動に積極的に取り組んでいます。現職以前は、IndustryARCでアソシエイト戦略コンサルタント、Hewlett Packard(HP Global)で産業用サーバーコンサルタントを務めていました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

The Insight Partnersは、当社のグローバルな市場参入戦略を支える有益な市場インテリジェンスを提供してくれました。同社のチームはプロフェッショナルかつ迅速に対応し、こちらのフィードバックにも丁寧に耳を傾け、プロジェクト全体を通じて、思慮深い分析や手法に関する有益な説明を行ってくれました。
Junmo Kim 最高財務責任者(CFO), エナテック株式会社
Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -