
Markt für Wafer Fab Ausrüstung: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für Wafer-Fabrikationsanlagen (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: Nach Strukturgröße (7 nm und darunter, 10–22 nm, 32–45 nm, 65 nm und darüber); Fertigungsverfahren (Frontend-Prozesse, Backend-Prozesse); Anwendung (Foundry, Speicherhersteller, Hersteller integrierter Bauelemente) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00026911
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 28, 2026


Marktgröße 2025
104,11 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
183,13 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
6,48 %
Wachstumsrate
Adressierbarer Markt
1.299,47 Mrd. US-Dollar
(2026–2034)
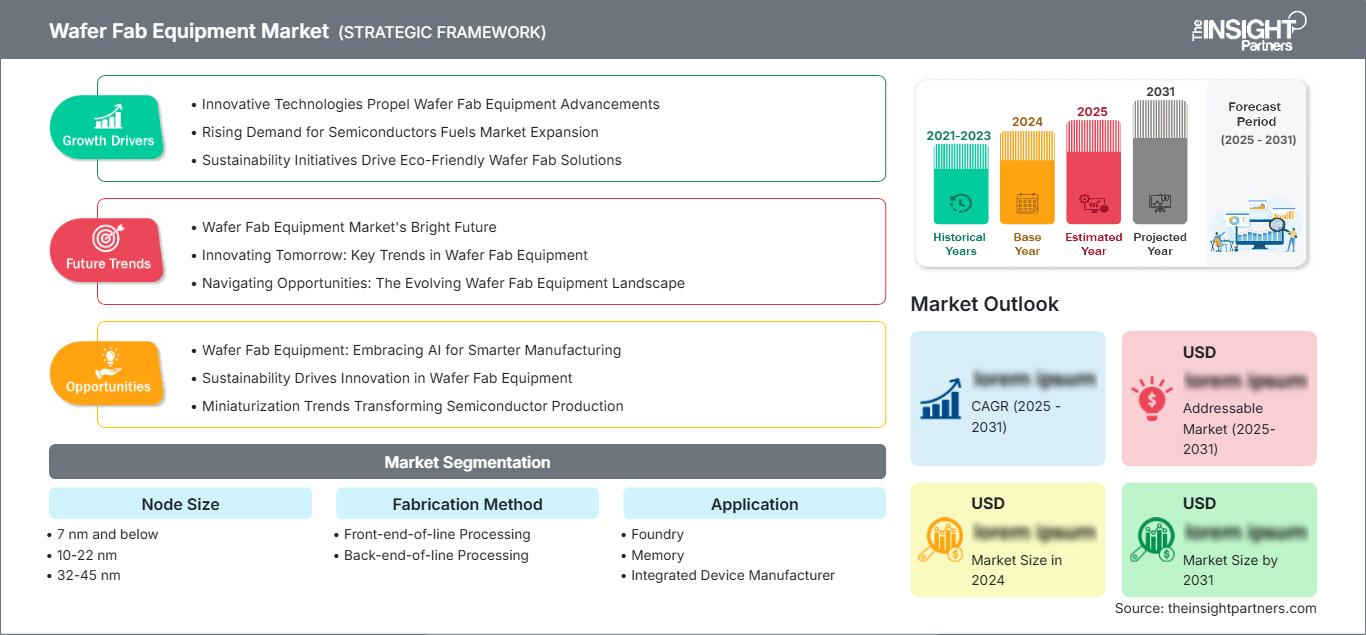
Der Markt für Wafer-Fertigungsanlagen wird Prognosen zufolge von 104,11 Milliarden US-Dollar im Jahr 2025 auf 183,13 Milliarden US-Dollar im Jahr 2034 wachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,48 % im Zeitraum 2026–2034 entspricht. Die Nachfrage wird durch kontinuierliche Investitionen in Spitzentechnologie in Logikbausteinen, DRAM, Speicher mit hoher Bandbreite und ausgereifte Fertigungskapazitäten gestützt. Die Anlagenintensität steigt, da Chiphersteller komplexere Arbeitsabläufe in den Bereichen Lithografie, Abscheidung, Ätzen, Reinigung, Messtechnik und Inspektion einsetzen.
Nordamerika dürfte aufgrund von Anreizen für die heimische Halbleiterfertigung, dem Ausbau der Kapazitäten für fortschrittliche Logikbausteine und Programmen zur Lokalisierung von Ausrüstung die Investitionen in die Halbleiterfertigung weiter stärken. Das Marktwachstum für Wafer-Fertigungsanlagen in der Region wird durch die Produktion von KI-Beschleunigern, den Ausbau von Foundry-Anlagen und die Modernisierung der Speicherfertigung gestützt. Bis 2034 wird ein regionales Wachstum im mittleren bis hohen einstelligen einstelligen Prozentbereich erwartet.
Marktanalyse und Einblicke für Wafer-Fertigungsanlagen
- Nordamerika: Die Region hatte im Jahr 2025 einen geschätzten Anteil von 12–15 % und wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,0–7,2 % wachsen, unterstützt durch die Lokalisierung der Fabriken und die Kapazitäten fortschrittlicher Knotenpunkte.
- USA: Die USA repräsentierten im Jahr 2025 fast 78–82 % der nordamerikanischen Nachfrage und werden voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,2–7,4 % wachsen.
- Europa: Europa hielt im Jahr 2025 schätzungsweise einen Marktanteil von 8–11 % und wird voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,5–6,6 % wachsen, angeführt von Deutschland, Frankreich, Italien und den Niederlanden.
- Asien-Pazifik: Für Asien-Pazifik wird im Jahr 2025 ein Marktanteil von schätzungsweise 70–75 % erwartet. Es wird erwartet, dass das Wachstum mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,7–7,8 % an der Spitze steht, angeführt von Taiwan, Südkorea, China und Japan.
- Größtes Segment: Die Vorverarbeitung hielt im Jahr 2025 einen geschätzten Marktanteil von 68–72 % und wuchs mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,4–7,1 %, da die fortschrittlichsten Prozessschritte immer geräteintensiver werden.
- Wachstumsstarkes Segment: 7-nm- und kleinere Technologieknoten hatten im Jahr 2025 einen geschätzten Marktanteil von 26–30 % und werden voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,5–8,6 % wachsen.
- Detaillierte Analyse der wichtigsten Unternehmen: Applied Materials, Inc., Advantest Corporation, ASML Holding NV, SCREEN Holdings Co., Ltd., Kokusai Electric Corporation, KLA Corporation, Lam Research Corporation, Nikon Corporation, Taiwan Semiconductor Manufacturing Company Limited und Tokyo Electron Limited.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Die Prozesstechnologie hat sich von kapazitätsorientierten Investitionszyklen hin zu architekturorientierten Kapitalintensitätszyklen entwickelt. Das Wachstum des Marktes für Wafer-Fertigungsanlagen ist zunehmend mit Gate-All-Around-Transistoren, EUV-Lithografie, fortschrittlichen Beschichtungssystemen, präziserer Overlay-Kontrolle und höherer Inspektionsdichte verknüpft. Foundries und Speicherhersteller rüsten zudem mit Werkzeugen auf, um die Ausbeute zu verbessern, Defekte zu reduzieren und hybride Fertigungsstrategien für fortgeschrittene und etablierte Technologieknoten zu unterstützen.
Die zukünftige Nachfrage wird von der Widerstandsfähigkeit regionaler Lieferketten, Programmen zur Sicherung der Halbleiterhoheit und den Investitionen der Kunden in KI-Infrastruktur geprägt sein. Fortschrittliche Logikfabriken in den USA, Taiwan, Südkorea, Japan und Europa werden voraussichtlich einen größeren Anteil der Investitionen in hochwertige Ausrüstung aufnehmen. Gleichzeitig werden Speicher-Upgrades und Kapazitäten für Spezialhalbleiter die zusätzliche Nachfrage außerhalb der modernsten Fertigungstechnologien stützen, so der Bericht zum Markt für Wafer-Fabrikausrüstung .
Berichtsumfang zum Markt für Wafer-Fertigungsanlagen
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 104,11 Milliarden US-Dollar |
| Marktgröße bis 2034 | 183,13 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 6,48 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Wafer-Fertigungsanlagen
Die Marktanalyse für Wafer-Fertigungsanlagen zeigt, dass die Nachfrage durch KI-gestütztes Computing, Automobilelektronik, 5G-Infrastruktur, industrielle Automatisierung und Investitionen in Cloud-Rechenzentren getrieben wird. Anlagenhersteller profitieren von der erhöhten Anzahl an Prozessen pro Wafer aufgrund der Migration von Fertigungstechnologien in den Bereichen Bearbeitung, Strukturierung, Reinigung und Inspektion. Subsysteme, Materialhandhabung, Vakuumtechnik, Optik, Präzisionsbewegung und Prozesssteuerung mittels Software sind ebenfalls Bestandteile des Ökosystems.
Die Angebotsdynamik ist aufgrund des langen Qualifizierungszyklus und des Einflusses der Anlagenleistung auf die Ausbeute konzentriert. Kunden wählen Anlagen üblicherweise anhand von Zuverlässigkeit, Durchsatz, Prozesskonsistenz, Gesamtbetriebskosten und Kompatibilität mit der Roadmap aus. Insbesondere für EUV-Lithografie, fortgeschrittene Ätzverfahren, Atomlagenabscheidung und Prozesskontrolle in der Sub-10-nm-Fertigung bestehen erhebliche Markteintrittsbarrieren.
Die Wettbewerbspositionierung wird durch die Anwendungstiefe und nicht durch einen großen Produktionsumfang bestimmt. ASML Holding NV ist weiterhin ein bedeutendes Unternehmen für Lithografieanwendungen. Applied Materials, Inc., Lam Research Corporation, Tokyo Electron Limited und KLA Corporation verfügen über sehr starke Marktpositionen in den Bereichen Abscheidung, Ätzen, Reinigen und Inspektion. Nikon Corporation, SCREEN Holdings Co., Ltd., Advantest Corporation, Kokusai Electric Corporation und Taiwan Semiconductor Manufacturing Company Limited gestalten die Einführung spezialisierter Ausrüstung, Testverfahren oder Fertigungsstrategien.
Investitionen konzentrieren sich auf hohe Investitionen pro Wafer-Start. Fabriken setzen verstärkt auf Automatisierung, digitale Zwillinge, APC und vorausschauende Wartung, um Ausfallzeiten zu minimieren. Werkzeughersteller reagieren darauf mit Servicemodellen, Upgrades der installierten Basis und integrierten Softwarefunktionen, die die Produktivität der Waferfabriken steigern und gleichzeitig die Relevanz der Anlagen über mehrere Technologiegenerationen hinweg sichern, wie die Marktprognose für Wafer-Fabrikausrüstung zeigt .
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für Wafer-Fertigungsanlagen: Strategische Einblicke
Regionale Einblicke
Markt für Wafer-Fertigungsanlagen in Nordamerika
Nordamerika wird voraussichtlich im Jahr 2025 einen Marktanteil von 12–15 % am Wafer-Fabrikationsanlagenmarkt erreichen, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,0–7,2 % im Zeitraum 2026–2034. Dieses Wachstum ist auf inländische Förderprogramme für die Wafer-Fabrik, KI-Chips sowie Investitionen in Spitzentechnologie für Logik, Spezialhalbleiter und Speicherkapazitäten zurückzuführen.
Darüber hinaus steht das Wachstum in der Region in engem Zusammenhang mit der Lokalisierung der Ausrüstung, der Qualifizierung der Arbeitskräfte und der Sicherung der Lieferkette. Der Bau großer Fabriken erfordert die Koordination der Lieferung verschiedener Ausrüstungskomponenten, darunter Lithografie-, Beschichtungs-, Ätz-, Reinigungs-, Inspektions-, Messtechnik- und Automatisierungsanlagen.
US-Markt für Wafer-Fertigungsanlagen
Die USA repräsentierten im Jahr 2025 schätzungsweise 78–82 % der nordamerikanischen Nachfrage und werden voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,2–7,4 % wachsen. Zu den Vorteilen, die sich für das Land ergeben, gehören hochentwickelte Logikfabriken, staatliche Förderprogramme und ein wachsendes Ausrüstungsökosystem in der Region um Arizona, Texas, Oregon, Ohio und New York.
Die Nachfrage konzentriert sich hauptsächlich auf Foundry-, IDM- und Speicherbausteine. Das Land beherbergt außerdem Applied Materials, Inc., Lam Research Corporation und KLA Corporation, die die Interaktion zwischen inländischen Zulieferern, Prozessen und Außendienstleistungen verbessern.
Markt für Wafer-Fertigungsanlagen in Europa
Europa wird Schätzungen zufolge im Jahr 2025 einen Marktanteil von 8–11 % halten und im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,5–6,6 % wachsen. Deutschland treibt die regionale Nachfrage durch seine Kapazitäten für Automobile, Leistungshalbleiter und Logikanwendungen an, während Frankreich, Italien und Spanien die Entwicklung von Spezialprozessen und industriellen Halbleitern vorantreiben.
Die Niederlande sind aufgrund der Schlüsselrolle von ASML Holding NV in der Lithografieproduktion von entscheidender Bedeutung. Regionale Halbleiterpolitik, die Elektrifizierung von Fahrzeugen, industrielle Automatisierung und die Produktion von Leistungshalbleitern fördern das Wachstum; Europa hat jedoch aufgrund des Mangels an Megafabriken einen geringeren Marktanteil als der asiatisch-pazifische Raum.
Markt für Waferfabrik-Ausrüstung im asiatisch-pazifischen Raum
Für den asiatisch-pazifischen Raum wird im Jahr 2025 ein Marktanteil von 70–75 % erwartet, der bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,7–7,8 % wachsen soll. Die Nachfrage aus Taiwan, Südkorea, China und Japan ist weiterhin am stärksten, was auf Faktoren wie Foundry-Kapazitäten, Dominanz im Speicherbereich, lokalisierungsorientierte Strategien und Technologiemigration zurückzuführen ist.
China treibt die Nachfrage nach ausgereiften Fertigungstechnologien und lokal ausgerichteten Produkten an; Taiwan ist ein führender Abnehmer von fortschrittlichen Foundry-Anlagen; Südkorea ist ein wichtiger Abnehmer von DRAM- und NAND-Speichern; Japan spielt weiterhin eine bedeutende Rolle bei der Wiederbelebung der Material-, Anlagen- und Halbleiterfertigung. Indien und Australien entwickeln sich dank politisch geförderter Ökosysteme für die Elektronikfertigung zu wachsenden Märkten mit einer zwar kleineren, aber wachsenden Nachfrage.
Markt für Waferfabrik-Ausrüstung im Nahen Osten und Afrika
Für die Region Naher Osten und Afrika wird im Zeitraum 2026–2034 von einem begrenzten Ausgangsniveau aus ein durchschnittliches jährliches Wachstum von 4,8–5,9 % erwartet. Die Halbleitercluster in Saudi-Arabien und den Vereinigten Arabischen Emiraten konzentrieren sich auf digitale Infrastruktur, souveräne Technologiepolitik und Forschungs- und Entwicklungskooperationen, während Südafrika seine Anstrengungen auf Elektronik und industrielle Bedürfnisse fokussiert.
Die zukünftige Nachfrage in der Region dürfte selektiv sein und Pilotanlagen, Verpackungsinfrastruktur und Technologieinvestitionen umfassen. Das Wachstum dieser Halbleiterregionen hängt von der Verfügbarkeit qualifizierter Arbeitskräfte, der notwendigen Infrastruktur, Reinrauminfrastruktur und der Zusammenarbeit mit Anlagenherstellern und Halbleiterproduzenten ab.
Segmentierungsanalyse
Knotengröße
Die Segmentierung nach Knotengröße definiert den Markt für Waferfertigungsanlagen anhand der Komplexität der Prozesstechnologie. Für dieses Segment wird im Zeitraum 2026–2034 ein jährliches Wachstum von 6,6–7,4 % erwartet, da die Nachfrage hin zu feineren Geometrien, engeren Überlagerungen und fortschrittlicherer Prozesssteuerung tendiert.
- 7 nm und darunter: Dieses Teilsegment ist von strategischer Bedeutung für KI-Beschleuniger, fortschrittliche Prozessoren und Hochleistungsrechner und erfordert EUV-Lithographie, fortschrittliche Abscheidung, strengere Inspektion und ein zunehmend komplexes Ertragsmanagement.
- 10–22 nm: Die Nachfrage nach Prozessoren für Mobilgeräte, Netzwerke und Automobile bleibt stabil, da Leistung, Energieeffizienz und Kosten-Nutzen-Verhältnis weitere Investitionen in skalierbare Fertigungskapazitäten rechtfertigen.
- 32–45 nm: Dieser Bereich unterstützt eingebettete, analoge, HF- und Mixed-Signal-Anwendungen und schafft so eine stabile Nachfrage nach ausgereiften, aber hochzuverlässigen Prozesswerkzeugen.
- 65 nm und darüber: Dieses Segment bleibt wichtig für Leistungselektronik, Mikrocontroller, Sensoren und Industrieelektronik, wo Produktlebensdauer und bewährte Fertigungsabläufe wichtiger sind als aggressive Skalierung.
Herstellungsverfahren
Für die Fertigungsmethoden wird ein jährliches Wachstum von 6,3–7,0 % im Zeitraum 2026–2034 prognostiziert. Die Ausgaben für Front-End-Tools dominieren, da Waferstrukturierung, Dünnschichtbildung, Ätzen, Reinigen und Prüfen die Geräteperformance und die Fertigungsausbeute bestimmen.
- Front-End-of-Line-Verarbeitung: Dieses Teilsegment trägt am meisten zum Umsatz bei, da für die Transistorbildung, Lithographie, Abscheidung und Ätzung in jedem fortgeschrittenen und ausgereiften Technologieknoten teure Präzisionsanlagen benötigt werden.
- Backend-of-Line-Verarbeitung: Die Nachfrage wird durch die Komplexität der Verbindungen, Low-k-Materialien, Metallisierung, Planarisierung und Inspektionsanforderungen bedingt, da Chiparchitekturen eine dichtere Leiterbahnführung und eine verbesserte Signalintegrität erfordern.
Anwendung
Für den Zeitraum 2026–2034 wird ein jährliches Wachstum von 6,5–7,3 % erwartet, da Auftragsfertiger, Speicherhersteller und IDMs in unterschiedliche Technologie-Roadmaps investieren. Die Nachfrage von Auftragsfertigern ist am deutlichsten sichtbar, doch die Ausgaben für Speicher und IDMs bleiben entscheidend für ein ausgewogenes Marktwachstum.
- Gießereien: Gießereien benötigen ein breites Portfolio an Werkzeugen für fortgeschrittene Logik, Spezialprozesse und kundenspezifische Produktionshochläufe. Daher sind sie die größten und am stärksten auf Roadmap-Anforderungen reagierenden Gerätekäufer.
- Speicher: Speicherhersteller investieren in DRAM-, NAND- und HBM-Upgrades, wobei die Anzahl der Schichten, das Seitenverhältnis und die Testintensität den Ausrüstungsbedarf erhöhen.
- Integrierte Gerätehersteller: IDMs sichern die Nachfrage durch vertikal integrierte Fertigung, Automobilchips, Leistungshalbleiter, Prozessoren und die Produktion von Spezialhalbleitern, die eine langfristige Werkzeugunterstützung erfordern.
Momentaufnahme der Chancen
|
Anwendung |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|
Gießerei |
Hoch |
KI-Logik |
Skalierung |
|
Erinnerung |
Hoch |
HBM-Erweiterung |
Skalierung |
|
Integrierter Gerätehersteller |
Medium |
Spezialknoten |
Reifen |
Wachstumstreiber und Wirkungsanalyse des Marktes für Wafer-Fabrikationsanlagen
Erweiterung der Rechenkapazität für KI und des Speichers mit hoher Bandbreite
Der zunehmende Einsatz von KI-Technologie zum Aufbau des KI-Ökosystems hat den Bedarf an High-End-Prozessoren und -Beschleunigern sowie an Speichermedien mit hoher Bandbreite erhöht. Dies wirkt sich auf die Nachfrage nach Anlagen in Logik- und Speicherfabriken aus. Je komplexer das Chipdesign, desto mehr Lithografie-, Beschichtungs-, Ätz-, Reinigungs- und Inspektionsprozesse sind erforderlich, was die Anlagenintensität pro Wafer erhöht. Sowohl neue als auch bestehende Fabriken profitieren von dieser Entwicklung.
Technologiemigration hin zu kleineren Knoten und 3D-Architekturen
Der Übergang zu 7-nm- und kleineren Technologien erfordert ein umfassendes Gate-Design, Ätzverfahren mit hohem Aspektverhältnis und 3D-Speicherdesign, was den Fertigungsprozess komplexer macht. Halbleiterunternehmen müssen präzisere Anlagen anschaffen, um die Herausforderungen in Bezug auf Overlay-Kontrolle, Fehlerinspektion, Schichtdickenhomogenität und Ertragsoptimierung zu bewältigen. Dies führt zu höheren Investitionsausgaben, längeren Qualifizierungszeiten für Anlagen und einem erhöhten Bedarf an besseren Systemen. Daher gewinnen Anlagenhersteller mit nachgewiesener Technologiekompetenz an Verhandlungsmacht und Kooperationsbereitschaft gegenüber den Branchenführern.
Regionale Halbleiter-Souveränität und Fabriklokalisierung
Die Regierungen fördern den Bau von Halbleiterfabriken im Inland, um die Abhängigkeit von Lieferketten zu verringern und kritische Industrien zu sichern. Die Förderprogramme in den USA, Europa, Japan, Südkorea, Indien und China werden die Errichtung neuer Fabriken, technologische Allianzen und die Schaffung von Ökosystemen vorantreiben. Dadurch entsteht ein Bedarf an Installation und Wartung dieser Fabriken während ihrer gesamten Betriebsdauer. Die Auswirkungen auf den Markt gehen aus folgenden Gründen über die reine Lieferung von Ausrüstung hinaus:
Zukunftstrends auf dem Markt für Wafer-Fertigungsanlagen
Einführung von EUV mit hoher numerischer Apertur und fortschrittlichen Strukturierungsverfahren
Die Markttrends für Wafer-Fertigungsanlagen deuten auf ein steigendes Interesse an hochauflösender EUV-Lithografie, fortschrittlicher Overlay-Kontrolle, computergestützter Lithografie und der Reduzierung von Mehrfachstrukturierungen hin. Da kleinere Geometrien und rückseitige Stromversorgung für Hersteller zum Standard werden, gewinnt die Strukturierung zunehmend an Bedeutung für die Kapitalintensität. Zunächst werden Logikbausteinhersteller diese Technologien nutzen, doch sie werden auch angrenzende Technologien wie Inspektion, Messtechnik und Prozesssteuerung beeinflussen. Dieser Wandel wird sich positiv auf langfristige Anlagenstrategien auswirken und die Zusammenarbeit zwischen Lithografieanbietern, Materiallieferanten und Halbleiterherstellern mit hohem Produktionsvolumen fördern.
Softwaredefinierte Fabrikproduktivität
In zukünftigen Halbleiterfabriken werden Automatisierung, Prozessanalyse, Wartungsprognosen und intelligente Anlagensteuerung eine immer wichtigere Rolle spielen. Die Bewertung der Anlagenleistung wird neben der Prozessgeschwindigkeit auch Verfügbarkeit, Ausbeute, Übertragbarkeit von Rezepturen und die Integration in die übergeordneten Softwaresysteme der Fabrik umfassen. Anbieter, die präzise Hardware-Steuerungssysteme integrieren können, werden in der kommenden Ära einen bedeutenden Wettbewerbsvorteil haben.
Marktchancen für Wafer-Fertigungsanlagen
Erweiterung der installierten Basis und der Serviceumsätze
Ausrüstung für Waferfertigungsanlagen. Der Servicebereich dürfte in Bereichen wie Wartung, Überholung, Kammermodernisierung, Automatisierungsnachrüstung und Produktivitätssoftware wachsen. Dank der längeren Lebenszyklen der Anlagen in den Fabriken können Ausrüstungsanbieter wiederkehrende Einnahmen generieren und gleichzeitig ihre Kunden bei der Steigerung des Durchsatzes und der Reduzierung von Defekten unterstützen. Dies bietet insbesondere bei Fabriken mit ausgereiften Technologieknoten, in denen der Austauschzyklus langsamer, die Auslastung jedoch höher ist, hervorragende Chancen.
Ausrüstung für fortschrittliche Gehäuse und heterogene Integration
Chiplet-Architekturen, HBM, Hybrid-Bonding, 2,5D-Integration und 3D-Stapelung erzeugen Nachfrage im Schatten der konventionellen Waferverarbeitung. Obwohl nicht alle Packaging-Tools in den Front-End-Anlagen angesiedelt sind, verschwimmen die Grenzen zwischen beiden zunehmend. Tools, die sich auf Bonding, Metrologie, Reinigung, Inspektion und Waferhandling konzentrieren, können von schnell wachsenden Märkten profitieren. Das größte Potenzial liegt dort, wo KI-Beschleuniger und Speichersysteme einen höheren Durchsatz und eine höhere Verbindungszuverlässigkeit erfordern.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -