
Mercado de equipos de fabricación de obleas: tamaño, cuota de mercado y previsiones 2034
Tamaño del mercado de equipos para la fabricación de obleas y pronósticos (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tamaño de nodo (7 nm o menos, 10-22 nm, 32-45 nm, 65 nm o más); método de fabricación (procesamiento de extremo a extremo, procesamiento de extremo a extremo); aplicación (fundición, memoria, fabricante de dispositivos integrados) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00026911
- Categoría : Electrónica y semiconductores
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 28, 2026


Tamaño del mercado en 2025
104.110 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
183.130 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
6,48 %
Índice de crecimiento
Mercado potencial
US$ 1.299,47 mil millones
(2026-2034)
Se prevé que el mercado de equipos para la fabricación de obleas crezca de 104.110 millones de dólares en 2025 a 183.130 millones de dólares en 2034, registrando una tasa de crecimiento anual compuesta (TCAC) del 6,48 % durante el período 2026-2034. La demanda se ve impulsada por la inversión sostenida en lógica de vanguardia, DRAM, memoria de alto ancho de banda y capacidad de nodos maduros. La complejidad de los equipos aumenta a medida que los fabricantes de chips adoptan flujos de trabajo más complejos de litografía, deposición, grabado, limpieza, metrología e inspección.
Se prevé que Norteamérica siga siendo una región estratégicamente importante, ya que los incentivos para la fabricación nacional de semiconductores, la ampliación de la capacidad de lógica avanzada y los programas de localización de equipos fortalecen la inversión en fábricas. El mercado de equipos para la fabricación de obleas en la región se ve impulsado por la producción de aceleradores de IA, la expansión de las fundiciones y las mejoras en la fabricación de memorias, y se espera que el crecimiento regional se mantenga dentro de un rango de CAGR de un dígito medio a un dígito alto hasta 2034.
Análisis y perspectivas del mercado de equipos para la fabricación de obleas
- América del Norte: Se estima que la región representó entre el 12 % y el 15 % del mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 6,0 % al 7,2 % entre 2026 y 2034, gracias a la localización de las fábricas de semiconductores y a la capacidad de los nodos avanzados.
- EE. UU.: En 2025, Estados Unidos representó entre el 78 % y el 82 % de la demanda norteamericana, y se espera que crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,2 % al 7,4 % durante el período 2026-2034.
- Europa: Se estima que Europa representaría entre el 8 % y el 11 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 5,5 % al 6,6 %, liderada por Alemania, Francia, Italia y los Países Bajos.
- Asia Pacífico: Se estima que la región de Asia Pacífico acaparó entre el 70 % y el 75 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 6,7 % al 7,8 %, liderada por Taiwán, Corea del Sur, China y Japón.
- Segmento más grande: El procesamiento al inicio de la línea de producción representó una cuota de mercado estimada del 68-72% en 2025, con un crecimiento anual compuesto del 6,4-7,1% a medida que los pasos de proceso de vanguardia requieren más equipos.
- Segmento de alto crecimiento: Los nodos de 7 nm e inferiores representaron una cuota estimada del 26-30% en 2025 y se prevé que crezcan a una tasa de crecimiento anual compuesta (CAGR) del 7,5-8,6% hasta 2034.
- Empresas clave analizadas en detalle: Applied Materials, Inc., Advantest Corporation, ASML Holding NV, SCREEN Holdings Co., Ltd., Kokusai Electric Corporation, KLA Corporation, Lam Research Corporation, Nikon Corporation, Taiwan Semiconductor Manufacturing Company Limited y Tokyo Electron Limited.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
La tecnología de procesos ha pasado de ciclos de inversión centrados en la capacidad a ciclos de inversión centrados en la arquitectura. El crecimiento del mercado de equipos para la fabricación de obleas está cada vez más vinculado a transistores con compuerta envolvente, litografía EUV, pilas de deposición avanzadas, un control de superposición más estricto y una mayor densidad de inspección. Las fundiciones y los fabricantes de memorias también están incorporando herramientas para mejorar el aprendizaje del rendimiento, reducir la defectuosidad y respaldar estrategias de fabricación híbridas en nodos avanzados y maduros.
La demanda futura estará determinada por la resiliencia de las cadenas de suministro regionales, los programas de soberanía de semiconductores y los compromisos de los clientes con la infraestructura de IA. Se espera que las fábricas de lógica avanzada en EE. UU., Taiwán, Corea del Sur, Japón y Europa absorban una mayor proporción del gasto en equipos de alto valor. Al mismo tiempo, las actualizaciones de memoria y la capacidad de semiconductores especializados respaldarán la demanda incremental fuera de los nodos más avanzados, según el informe del mercado de equipos para fábricas de obleas .
Alcance del informe de mercado de equipos para la fabricación de obleas
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 104.110 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 183.130 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 6,48% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de equipos para la fabricación de obleas
El análisis del mercado de equipos para la fabricación de obleas indica que la demanda está impulsada por la computación de IA, la electrónica automotriz, la infraestructura 5G, la automatización industrial y las inversiones en centros de datos en la nube. Los fabricantes de equipos se benefician del aumento de procesos por oblea debido a la migración de nodos en las áreas de procesamiento, modelado, limpieza e inspección. El ecosistema también requiere subsistemas, manejo de materiales, vacío, óptica, movimiento preciso y control de procesos mediante software.
La dinámica de la oferta se concentra debido al largo ciclo de cualificación y al impacto del rendimiento de las herramientas en la productividad. Los clientes suelen seleccionar los equipos en función de la fiabilidad, el rendimiento, la consistencia del proceso, el coste total de propiedad y la compatibilidad con la hoja de ruta. Existe una importante barrera de entrada, especialmente para la litografía EUV, el grabado avanzado, la deposición de capas atómicas y el control de procesos en la fabricación de sub-10 nm.
El posicionamiento competitivo se define por la profundidad de la aplicación y no por la escala de fabricación. La empresa ASML Holding NV sigue siendo muy importante para las aplicaciones de litografía. Applied Materials, Inc., Lam Research Corporation, Tokyo Electron Limited y KLA Corporation gozan de una sólida posición en el mercado de deposición, grabado, limpieza e inspección. Nikon Corporation, SCREEN Holdings Co., Ltd., Advantest Corporation, Kokusai Electric Corporation y Taiwan Semiconductor Manufacturing Company Limited impulsan la adopción de tecnologías mediante equipos especializados, pruebas o planes de fabricación.
La inversión se centra en una alta inversión por cada oblea iniciada. Las fábricas se enfocan en aumentar la automatización, el gemelo digital, el control predictivo automático (APC) y el mantenimiento predictivo para reducir el tiempo de inactividad. Los fabricantes de herramientas responden con modelos de servicio, actualizaciones de la base instalada y capacidades de software integradas que mejoran la productividad de las fábricas, al tiempo que extienden la relevancia de los equipos a través de múltiples generaciones tecnológicas, como se destaca en el pronóstico del mercado de equipos para fábricas de obleas .
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de equipos para la fabricación de obleas: Perspectivas estratégicas
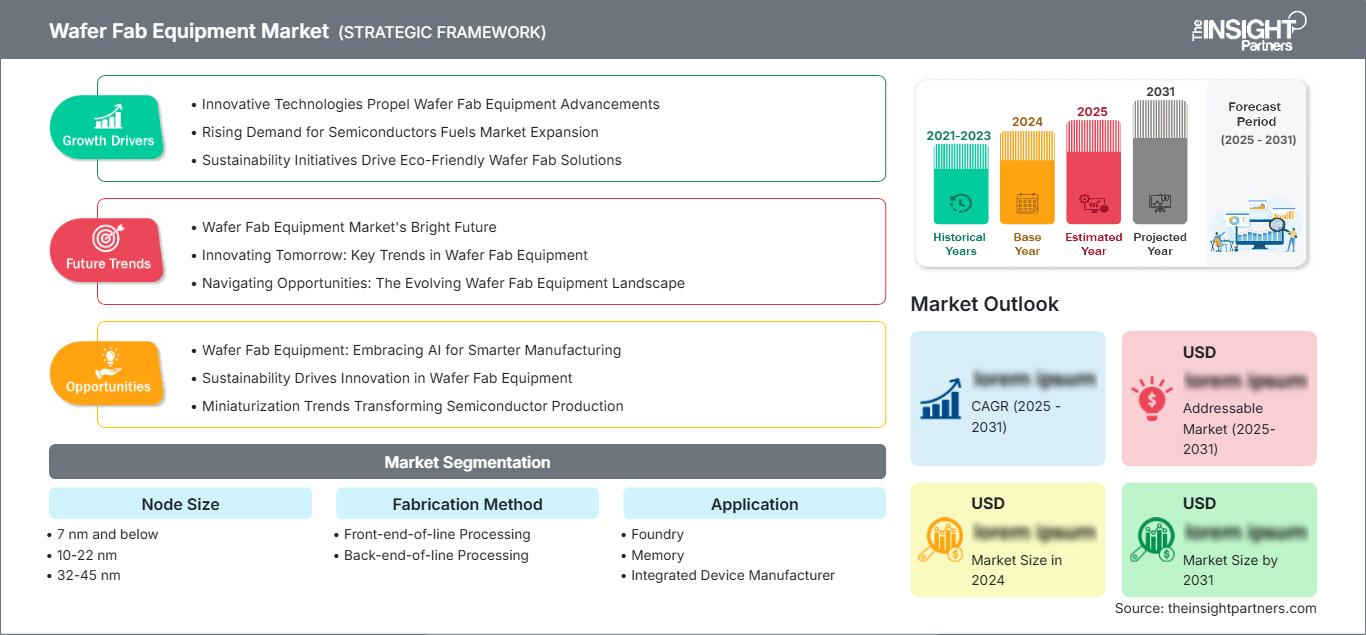
Perspectivas regionales
Mercado norteamericano de equipos para la fabricación de obleas
Se prevé que Norteamérica represente entre el 12 % y el 15 % de la cuota de mercado de equipos para la fabricación de obleas en 2025, con una tasa de crecimiento anual compuesta (CAGR) del 6,0 % al 7,2 % durante el periodo 2026-2034. Este crecimiento se atribuye a las políticas nacionales de incentivos para la fabricación de semiconductores, los chips de IA y la inversión en lógica de vanguardia, semiconductores especializados y capacidad de memoria.
Además, el crecimiento en la región está vinculado a la localización de equipos, la capacitación de la mano de obra y la seguridad de la cadena de suministro. La construcción de grandes fábricas implica la coordinación de la entrega de diversos equipos, incluidos los de litografía, deposición, grabado, limpieza, inspección, metrología y automatización.
Mercado estadounidense de equipos para la fabricación de obleas
Se estima que Estados Unidos representó entre el 78 % y el 82 % de la demanda norteamericana en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,2 % al 7,4 % hasta 2034. Entre las ventajas que obtiene el país se incluyen sofisticadas fábricas de semiconductores, apoyo financiado por el gobierno y un ecosistema de equipos en constante crecimiento en torno a Arizona, Texas, Oregón, Ohio y Nueva York.
La demanda de aplicaciones se centra principalmente en la fundición, la fabricación integrada de dispositivos (IDM) y los dispositivos de memoria. El país también alberga a Applied Materials, Inc., Lam Research Corporation y KLA Corporation, empresas que mejoran la interacción entre proveedores, procesos y servicios nacionales.
Mercado europeo de equipos para la fabricación de obleas
Se estima que Europa tendrá una participación del 8 al 11 % en 2025 y crecerá a una tasa de crecimiento anual compuesta (TCAC) del 5,5 al 6,6 % durante el período 2026-2034. Alemania impulsa la demanda regional a través de su capacidad para la industria automotriz, los semiconductores de potencia y las aplicaciones lógicas, mientras que Francia, Italia y España impulsan el desarrollo de procesos especializados y semiconductores industriales.
Los Países Bajos son cruciales debido a que ASML Holding NV es clave para la producción de litografía. La política regional de semiconductores, la electrificación de los automóviles, la automatización industrial y la producción de dispositivos de potencia impulsan el crecimiento; sin embargo, Europa tiene una menor cuota de mercado que Asia Pacífico debido a la falta de megafábricas.
Mercado de equipos para la fabricación de obleas en la región Asia-Pacífico
Se prevé que la región de Asia-Pacífico represente entre el 70 % y el 75 % del mercado en 2025 y que experimente un crecimiento anual compuesto del 6,7 % al 7,8 % hasta 2034. La demanda procedente de Taiwán, Corea del Sur, China y Japón sigue siendo la más fuerte debido a factores como la capacidad de las fundiciones, el predominio de la memoria, las políticas orientadas a la localización y la migración tecnológica.
China impulsa la demanda en nodos maduros y productos centrados en la localización; Taiwán es un comprador líder de equipos avanzados para fundición; Corea del Sur es una fuente importante de gasto relacionado con DRAM y NAND; Japón sigue siendo importante en la reactivación de la fabricación de materiales, equipos y semiconductores. India y Australia son fuentes crecientes de una demanda menor pero en desarrollo gracias a ecosistemas de fabricación de productos electrónicos impulsados por políticas gubernamentales.
Mercado de equipos para la fabricación de obleas en Oriente Medio y África
Se prevé que la región de Oriente Medio y África crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,8 % al 5,9 % durante el período 2026-2034, partiendo de una base limitada. Los clústeres de semiconductores en Arabia Saudita y los Emiratos Árabes Unidos se centran en la infraestructura digital, las políticas tecnológicas soberanas y las colaboraciones en I+D, mientras que Sudáfrica concentra sus esfuerzos en la electrónica y las necesidades industriales.
Se prevé que la demanda futura en la región sea selectiva e incluirá instalaciones piloto, infraestructura de empaquetado e inversiones en tecnología. El crecimiento de estas regiones de semiconductores depende de la disponibilidad de mano de obra cualificada, servicios públicos, infraestructura de salas blancas y la colaboración con fabricantes de equipos y productores de semiconductores.
Análisis de segmentación
Tamaño del nodo
La segmentación por tamaño de nodo define el alcance del mercado de equipos para la fabricación de obleas según la complejidad de la tecnología de proceso. Se prevé que este segmento crezca a una tasa de crecimiento anual compuesta (CAGR) del 6,6 % al 7,4 % durante el período 2026-2034, a medida que la demanda se oriente hacia geometrías más finas, una superposición más precisa y un control de procesos más avanzado.
- 7 nm e inferiores: Este subsegmento es estratégicamente importante para los aceleradores de IA, los procesadores avanzados y la computación de alto rendimiento, ya que requiere litografía EUV, deposición avanzada, inspección más rigurosa y una gestión del rendimiento cada vez más compleja.
- De 10 a 22 nm: La demanda se mantiene estable en los procesadores para dispositivos móviles, redes y automoción, donde el equilibrio entre rendimiento, eficiencia energética y coste justifica la inversión continua en capacidad de fabricación escalable.
- 32–45 nm: Este rango admite aplicaciones integradas, analógicas, de radiofrecuencia y de señal mixta, lo que genera una demanda estable de herramientas de procesamiento maduras pero altamente confiables.
- 65 nm y superiores: Este segmento sigue siendo importante para dispositivos de potencia, microcontroladores, sensores y electrónica industrial, donde la longevidad del producto y los flujos de fabricación probados importan más que la reducción agresiva de la escala.
Método de fabricación
Se prevé que el método de fabricación crezca a una tasa de crecimiento anual compuesta (CAGR) del 6,3 % al 7,0 % durante el período 2026-2034. Las herramientas de procesamiento inicial representan la mayor parte del gasto, ya que el modelado de obleas, la formación de películas delgadas, el grabado, la limpieza y la inspección determinan el rendimiento del dispositivo y el rendimiento de la fabricación.
- Procesamiento de la etapa inicial del proceso: Este subsegmento aporta la mayor parte de los ingresos, ya que la formación de transistores, la litografía, la deposición y el grabado requieren equipos costosos y de precisión en todos los nodos avanzados y maduros.
- Procesamiento en la etapa final del proceso: La demanda está respaldada por la complejidad de las interconexiones, los materiales de baja constante dieléctrica, la metalización, la planarización y las necesidades de inspección, ya que las arquitecturas de los chips requieren un enrutamiento más denso y una mejor integridad de la señal.
Solicitud
Se prevé que la aplicación crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,5 % al 7,3 % durante el período 2026-2034, a medida que las fundiciones, los proveedores de memoria y los fabricantes de dispositivos integrados (IDM) inviertan en distintas hojas de ruta tecnológicas. La demanda de las fundiciones es la más evidente, pero el gasto en memoria y en IDM sigue siendo fundamental para una expansión equilibrada del mercado.
- Fundición: Las fundiciones requieren una amplia gama de herramientas para lógica avanzada, procesos especializados y adaptaciones a las necesidades específicas de cada cliente, lo que las convierte en los mayores compradores de equipos y en los más sensibles a la planificación estratégica.
- Memoria: Los fabricantes de memoria invierten en actualizaciones de DRAM, NAND y HBM, donde el número de capas, las relaciones de aspecto y la intensidad de las pruebas aumentan las necesidades de equipamiento.
- Fabricantes de dispositivos integrados: Los fabricantes de dispositivos integrados (IDM, por sus siglas en inglés) satisfacen la demanda mediante la fabricación integrada verticalmente, chips para automóviles, dispositivos de potencia, procesadores y producción de semiconductores especializados que requieren soporte de herramientas a largo plazo.
Resumen de la oportunidad
|
Solicitud |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|
Fundición |
Alto |
Lógica de IA |
Escalada |
|
Memoria |
Alto |
Expansión de HBM |
Escalada |
|
Fabricante de dispositivos integrados |
Medio |
Nodos especializados |
Maduro |
Factores de crecimiento y análisis del impacto del mercado de equipos para la fabricación de obleas
Expansión de la capacidad de memoria de alto ancho de banda y computación de IA
El uso cada vez mayor de la tecnología de IA para construir el ecosistema de IA ha generado una mayor necesidad de procesadores y aceleradores de alta gama, junto con un mayor uso de memoria de alto ancho de banda, lo que repercutirá en la demanda de equipos tanto en las fábricas de lógica como de memoria. Cuanto más complejo sea el diseño del chip, mayor será la cantidad de litografía, deposición, grabado, limpieza e inspección necesarias, lo que incrementará la intensidad de los equipos por oblea. Tanto las fábricas nuevas como las existentes se beneficiarán de este impulso.
Migración tecnológica hacia nodos más pequeños y arquitecturas 3D
La transición a tecnologías de 7 nm y menores requiere un diseño de compuerta envolvente, grabado de alta relación de aspecto y diseño de memoria 3D, lo que complejiza el proceso de fabricación. Las empresas de semiconductores deberán adquirir equipos más precisos para afrontar los desafíos del control de superposición, la inspección de defectos, la uniformidad del espesor de la película y el aprendizaje del rendimiento. Esto se traduce en mayores gastos de capital, tiempos de cualificación de equipos más prolongados y una mayor necesidad de sistemas más avanzados. Por ello, las empresas de equipos que han demostrado un alto nivel de conocimiento tecnológico obtienen mayor poder de negociación y una mejor cooperación con los líderes del sector.
Soberanía regional de semiconductores y localización de fábricas
El gobierno está promoviendo la construcción de fábricas de semiconductores dentro de sus países para limitar la dependencia de la cadena de suministro y salvaguardar sus industrias críticas. Los programas de incentivos en EE. UU., Europa, Japón, Corea del Sur, India y China impulsarán la instalación de nuevas fábricas, alianzas tecnológicas y la creación de ecosistemas. Esto generará la necesidad de instalar y dar servicio a estas fábricas durante toda su vida útil. El efecto en el mercado va más allá de la simple entrega de equipos debido a las siguientes razones:
Tendencias futuras del mercado de equipos para la fabricación de obleas
Adopción de EUV de alta apertura numérica y modelado avanzado
Las tendencias del mercado de equipos para la fabricación de obleas indican un creciente interés en la litografía ultravioleta extrema (EUV) de alta apertura numérica (NA), el control avanzado de superposición, la litografía computacional y la reducción de patrones múltiples. A medida que las geometrías más pequeñas y la alimentación por la parte posterior se convierten en la norma para los fabricantes, la importancia del modelado para la intensidad de capital aumentará. El uso inicial lo darán los fabricantes de lógica, pero tendrá un impacto en tecnologías afines como la inspección, la metrología y el control de procesos. Esta transición beneficiará las hojas de ruta de equipos a largo plazo y fomentará la colaboración entre proveedores de litografía, proveedores de materiales y productores de semiconductores de alto volumen.
Productividad de la fabricación definida por software
En las fábricas de semiconductores del futuro, la automatización, el análisis de procesos, la predicción del mantenimiento y la inteligencia de los equipos desempeñarán un papel cada vez más importante. La evaluación del rendimiento de los equipos no solo incluirá la velocidad del proceso, sino también la disponibilidad, el impacto en el rendimiento, la transferibilidad de las recetas y la integración con los sistemas de software generales de la fábrica. Los proveedores capaces de integrar sistemas de control de hardware precisos tendrán un valor significativo en la era venidera.
Oportunidades de mercado para equipos de fabricación de obleas
Actualizaciones de la base instalada y expansión de los ingresos por servicios
Equipos para instalaciones de fabricación de obleas. Se prevé que el negocio de servicios crezca en áreas como mantenimiento, reacondicionamiento, actualización de cámaras, modernización de automatización y software de productividad. Gracias a la mayor vida útil de los equipos en las fábricas, los proveedores podrán generar ingresos recurrentes al tiempo que ayudan a sus clientes a aumentar la productividad y controlar los defectos. Esto representa una excelente oportunidad en el caso de fábricas con tecnología madura, donde el ciclo de reemplazo es más lento, pero la utilización es mayor.
Equipos avanzados de empaquetado e integración heterogénea
Las arquitecturas de chiplets, HBM, la unión híbrida, la integración 2.5D y el apilamiento 3D están generando demanda a la sombra del procesamiento convencional de obleas. Si bien no todas las herramientas de empaquetado se encuentran en las instalaciones de procesamiento inicial, la distinción entre ambas se difumina cada vez más. Las herramientas centradas en la unión, la metrología, la limpieza, la inspección y la manipulación de obleas tienen la oportunidad de aprovechar los mercados en rápido crecimiento. La mayor oportunidad reside en aquellos casos donde los aceleradores de IA y las pilas de memoria requieren un mayor rendimiento y una mayor fiabilidad de interconexión.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

The Insight Partners proporcionó información de mercado valiosa que respaldó nuestra estrategia global de entrada en el mercado. Su equipo fue profesional, respondió con rapidez y prestó atención a nuestros comentarios. A lo largo del proyecto, ofreció análisis bien fundamentados y aclaraciones metodológicas útiles.
Junmo Kim Director financiero (CFO), Enertech Co., Ltd.
El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -