
Marché des équipements de fabrication de wafers : taille, part de marché et prévisions 2034
Rapport d'analyse du marché des équipements de fabrication de plaquettes (2021-2034) : taille et prévisions, parts de marché mondiales et régionales, tendances et opportunités de croissance. Couverture : par taille de nœud (7 nm et moins, 10-22 nm, 32-45 nm, 65 nm et plus) ; méthode de fabrication (traitement en amont, traitement en aval) ; application (fonderie, mémoire, fabrication de dispositifs intégrés) et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00026911
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 28, 2026


Taille du marché en 2025
104,11 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
183,13 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
6,48 %
taux de croissance
Marché adressable
1 299,47 milliards de dollars américains
(2026-2034)
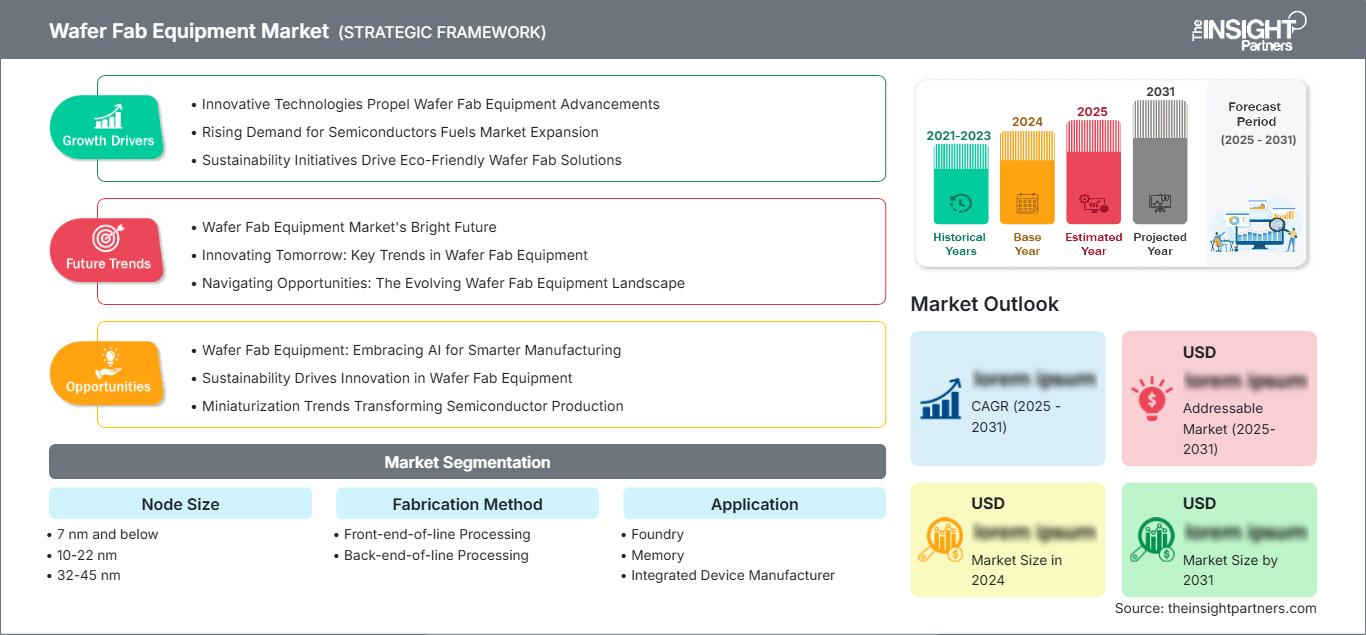
Le marché des équipements de fabrication de semi-conducteurs devrait passer de 104,11 milliards de dollars US en 2025 à 183,13 milliards de dollars US en 2034, enregistrant un taux de croissance annuel composé (TCAC) de 6,48 % sur la période 2026-2034. Cette demande est soutenue par des investissements continus dans les technologies de pointe telles que la logique, la DRAM, la mémoire à large bande passante et les capacités de gravure matures. L'intensité des équipements augmente à mesure que les fabricants de puces adoptent des processus de lithographie, de dépôt, de gravure, de nettoyage, de métrologie et d'inspection plus complexes.
L'Amérique du Nord devrait demeurer une région stratégique, les incitations à la production nationale de semi-conducteurs, l'augmentation des capacités de production de circuits logiques avancés et les programmes de localisation des équipements renforçant les investissements dans les usines de fabrication de plaquettes. La taille du marché des équipements de fabrication de plaquettes dans la région est soutenue par la production d'accélérateurs d'IA, l'expansion des fonderies et la modernisation des installations de production de mémoire. La croissance régionale devrait se maintenir entre 5 % et 9 % par an jusqu'en 2034.
Analyse et perspectives du marché des équipements de fabrication de plaquettes
- Amérique du Nord : La région représentait une part estimée de 12 à 15 % en 2025 et devrait croître à un TCAC de 6,0 à 7,2 % entre 2026 et 2034, grâce à la localisation des usines de fabrication et à la capacité des nœuds avancés.
- États-Unis : Les États-Unis représentaient près de 78 à 82 % de la demande nord-américaine en 2025 et devraient connaître une croissance annuelle composée de 6,2 à 7,4 % entre 2026 et 2034.
- Europe : L'Europe détenait une part estimée entre 8 et 11 % en 2025 et devrait connaître une croissance annuelle composée de 5,5 à 6,6 %, tirée par l'Allemagne, la France, l'Italie et les Pays-Bas.
- Asie-Pacifique : La région Asie-Pacifique détenait une part de marché estimée entre 70 et 75 % en 2025 et devrait connaître une croissance annuelle composée de 6,7 à 7,8 %, tirée par Taïwan, la Corée du Sud, la Chine et le Japon.
- Segment le plus important : Le traitement en amont de la ligne détenait une part de marché estimée entre 68 et 72 % en 2025, avec un TCAC de 6,4 à 7,1 %, les étapes de traitement de pointe nécessitant de plus en plus d'équipements.
- Segment à forte croissance : les nœuds de 7 nm et inférieurs détenaient une part estimée de 26 à 30 % en 2025 et devraient croître à un TCAC de 7,5 à 8,6 % jusqu'en 2034.
- Principales sociétés analysées en détail : Applied Materials, Inc., Advantest Corporation, ASML Holding NV, SCREEN Holdings Co., Ltd., Kokusai Electric Corporation, KLA Corporation, Lam Research Corporation, Nikon Corporation, Taiwan Semiconductor Manufacturing Company Limited et Tokyo Electron Limited.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Les technologies de fabrication de semi-conducteurs sont passées de cycles d'investissement axés sur la capacité à une intensité capitalistique axée sur l'architecture. La croissance du marché des équipements de fabrication de semi-conducteurs est de plus en plus liée aux transistors à grille enveloppante, à la lithographie EUV, aux structures de dépôt avancées, à un contrôle plus précis de la superposition et à une densité d'inspection accrue. Les fonderies et les fabricants de mémoire intègrent également des outils pour améliorer l'analyse des rendements, réduire les défauts et prendre en charge les stratégies de fabrication hybrides sur les nœuds technologiques avancés et matures.
La demande future sera déterminée par la résilience des chaînes d'approvisionnement régionales, les programmes de souveraineté des semi-conducteurs et l'engagement des clients envers l'infrastructure d'IA. Les usines de fabrication de circuits logiques avancés aux États-Unis, à Taïwan, en Corée du Sud, au Japon et en Europe devraient absorber une part plus importante des dépenses en équipements à forte valeur ajoutée. Parallèlement, les mises à niveau de la mémoire et les capacités de production de semi-conducteurs spécialisés soutiendront la demande supplémentaire en dehors des nœuds les plus avancés, selon le rapport sur le marché des équipements de fabrication de plaquettes .
Rapport sur le marché des équipements de fabrication de plaquettes : portée
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 104,11 milliards de dollars américains |
| Taille du marché d'ici 2034 | 183,13 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 6,48% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des équipements de fabrication de plaquettes
L'analyse du marché des équipements de fabrication de plaquettes indique que la demande est tirée par le calcul IA, l'électronique automobile, l'infrastructure 5G, l'automatisation industrielle et les investissements dans les centres de données cloud. Les fabricants d'équipements profitent de l'augmentation du nombre de procédés par plaquette grâce à la migration des nœuds technologiques dans les domaines du traitement, de la structuration, du nettoyage et de l'inspection. L'écosystème a également besoin de sous-systèmes, de systèmes de manutention, de systèmes de vide, d'optique, de systèmes de mouvement précis et de contrôle des procédés par logiciel.
La dynamique de l'offre est concentrée en raison du long cycle de qualification et de l'impact des performances des outils sur le rendement. Les clients choisissent généralement leurs équipements en fonction de leur fiabilité, de leur débit, de la constance de leurs processus, de leur coût total de possession et de leur compatibilité avec leur feuille de route. L'accès au marché est difficile, notamment pour la lithographie EUV, la gravure avancée, le dépôt de couches atomiques et le contrôle des processus de fabrication en sub-10 nm.
Le positionnement concurrentiel est déterminé par la profondeur des applications et non par l'échelle de production. ASML Holding NV demeure un acteur majeur des applications de lithographie. Applied Materials, Inc., Lam Research Corporation, Tokyo Electron Limited et KLA Corporation occupent des positions de marché très fortes dans les domaines du dépôt, de la gravure, du nettoyage et du contrôle. Nikon Corporation, SCREEN Holdings Co., Ltd., Advantest Corporation, Kokusai Electric Corporation et Taiwan Semiconductor Manufacturing Company Limited orientent l'adoption de leurs technologies grâce à des équipements spécialisés, des méthodes de test ou des stratégies de production éprouvées.
Les investissements se concentrent sur des coûts élevés par tranche de silicium. Les usines privilégient l'automatisation, le jumeau numérique, le contrôle automatique des procédés (APC) et la maintenance prédictive afin de réduire les temps d'arrêt. Les fabricants d'outillage adaptent leurs services en proposant des mises à niveau de leur parc installé et des logiciels intégrés qui améliorent la productivité des usines tout en assurant la pérennité des équipements sur plusieurs générations technologiques, comme le soulignent les prévisions du marché des équipements pour la fabrication de plaquettes .
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des équipements de fabrication de plaquettes : Perspectives stratégiques
Perspectives régionales
marché des équipements de fabrication de plaquettes en Amérique du Nord
L’Amérique du Nord devrait représenter une part de marché de 12 à 15 % des équipements de fabrication de plaquettes en 2025, avec un TCAC de 6,0 à 7,2 % entre 2026 et 2034. Cette croissance peut être attribuée aux politiques incitatives nationales en matière de fabrication de plaquettes, aux puces d’IA et aux investissements de pointe dans la logique, les semi-conducteurs spécialisés et la capacité de mémoire.
Par ailleurs, la croissance de la région est liée à la localisation des équipements, à la formation de la main-d'œuvre et à la sécurité de la chaîne d'approvisionnement. La construction de grandes usines de fabrication de semi-conducteurs implique la coordination de la livraison de divers équipements, notamment pour la lithographie, le dépôt, la gravure, le nettoyage, l'inspection, la métrologie et l'automatisation.
Marché américain des équipements de fabrication de plaquettes
Les États-Unis représentaient environ 78 à 82 % de la demande nord-américaine en 2025 et devraient connaître une croissance annuelle composée de 6,2 à 7,4 % jusqu'en 2034. Le pays bénéficie notamment d'usines de fabrication logique sophistiquées, d'un soutien financier gouvernemental et d'un écosystème d'équipements en pleine expansion autour de l'Arizona, du Texas, de l'Oregon, de l'Ohio et de New York.
La demande applicative concerne principalement les fonderies, les fabricants de dispositifs intégrés (IDM) et les mémoires. Le pays abrite également Applied Materials, Inc., Lam Research Corporation et KLA Corporation, qui facilitent les échanges entre les fournisseurs, les processus et les services après-vente locaux.
Marché européen des équipements pour la fabrication de plaquettes de silicium
On estime que l'Europe détiendra une part de marché de 8 à 11 % en 2025 et connaîtra une croissance annuelle composée de 5,5 à 6,6 % entre 2026 et 2034. L'Allemagne stimule la demande régionale grâce à ses capacités de production dans les secteurs de l'automobile, des semi-conducteurs de puissance et des applications logiques, tandis que la France, l'Italie et l'Espagne sont à l'origine du développement des procédés spécialisés et des semi-conducteurs industriels.
Les Pays-Bas sont un marché crucial, ASML Holding NV étant un acteur majeur de la production de lithographie. La politique régionale en matière de semi-conducteurs, l'électrification des véhicules, l'automatisation industrielle et la production de dispositifs de puissance stimulent la croissance ; toutefois, l'Europe détient une part de marché inférieure à celle de l'Asie-Pacifique en raison du manque de méga-usines de fabrication de semi-conducteurs.
Marché des équipements de fabrication de plaquettes de silicium en Asie-Pacifique
La région Asie-Pacifique devrait représenter 70 à 75 % du marché en 2025 et connaître une croissance annuelle composée de 6,7 à 7,8 % jusqu'en 2034. La demande en provenance de Taïwan, de la Corée du Sud, de la Chine et du Japon reste la plus forte en raison de facteurs tels que la capacité des fonderies, la domination du secteur de la mémoire, les politiques axées sur la localisation et la migration technologique.
La Chine alimente la demande en technologies matures et en produits axés sur la localisation ; Taïwan est un acheteur majeur d’équipements de fonderie de pointe ; la Corée du Sud représente une source importante de dépenses liées à la DRAM et à la NAND ; le Japon demeure un acteur clé dans la production de matériaux, d’équipements et la relance de la fabrication de semi-conducteurs. L’Inde et l’Australie constituent des sources croissantes d’une demande plus modeste mais en développement, grâce à des écosystèmes de fabrication électronique mis en place par des politiques publiques.
Marché des équipements de fabrication de plaquettes au Moyen-Orient et en Afrique
La région Moyen-Orient et Afrique devrait connaître une croissance annuelle composée de 4,8 % à 5,9 % entre 2026 et 2034, partant d'une base limitée. Les pôles de semi-conducteurs en Arabie saoudite et aux Émirats arabes unis s'articulent autour des infrastructures numériques, des politiques technologiques souveraines et des collaborations en matière de recherche et développement, tandis que l'Afrique du Sud concentre ses efforts sur l'électronique et les besoins industriels.
La demande future dans la région devrait être sélective et concerner notamment les installations pilotes, les infrastructures d'emballage et les investissements technologiques. La croissance de ces régions productrices de semi-conducteurs dépend de la disponibilité d'une main-d'œuvre qualifiée, des services publics, des infrastructures de salles blanches et de la collaboration avec les fabricants d'équipements et les producteurs de semi-conducteurs.
Analyse de segmentation
Taille du nœud
La segmentation par taille de nœud définit le périmètre du marché des équipements de fabrication de plaquettes en fonction de la complexité des procédés technologiques. Ce segment devrait connaître une croissance annuelle composée (TCAC) de 6,6 % à 7,4 % entre 2026 et 2034, la demande évoluant vers des géométries plus fines, une superposition plus précise et un contrôle des procédés plus avancé.
- 7 nm et moins : ce sous-segment est stratégiquement important pour les accélérateurs d’IA, les processeurs avancés et le calcul haute performance, nécessitant une lithographie EUV, un dépôt avancé, une inspection plus rigoureuse et une gestion du rendement de plus en plus complexe.
- 10–22 nm : La demande reste stable dans les secteurs des processeurs mobiles, de réseau et automobiles, où l’équilibre entre performances, efficacité énergétique et coûts soutient la poursuite des investissements dans une capacité de fabrication évolutive.
- 32–45 nm : Cette gamme prend en charge les applications embarquées, analogiques, RF et mixtes, créant une demande stable pour des outils de processus matures mais très fiables.
- 65 nm et plus : Ce segment reste important pour les dispositifs de puissance, les microcontrôleurs, les capteurs et l’électronique industrielle, où la longévité du produit et les processus de fabrication éprouvés comptent plus qu’une miniaturisation agressive.
Méthode de fabrication
Le secteur des méthodes de fabrication devrait connaître une croissance annuelle composée de 6,3 à 7,0 % entre 2026 et 2034. Les outils de première étape représentent la part prépondérante des dépenses, car la structuration des plaquettes, la formation de couches minces, la gravure, le nettoyage et l'inspection déterminent les performances des dispositifs et le rendement de fabrication.
- Traitement en amont de la ligne : ce sous-segment contribue le plus aux revenus car la formation des transistors, la lithographie, le dépôt et la gravure nécessitent des équipements coûteux et précis à chaque nœud avancé et mature.
- Traitement en fin de ligne : La demande est soutenue par la complexité des interconnexions, les matériaux à faible constante diélectrique, la métallisation, la planarisation et les besoins d’inspection, car les architectures de puces nécessitent un routage plus dense et une intégrité du signal améliorée.
Application
Le marché des applications devrait croître à un TCAC de 6,5 % à 7,3 % entre 2026 et 2034, les fonderies, les fournisseurs de mémoire et les fabricants d'interfaces (IDM) investissant dans des feuilles de route technologiques distinctes. La demande des fonderies est la plus visible, mais les dépenses liées à la mémoire et aux IDM demeurent essentielles à une expansion équilibrée du marché.
- Fonderie : Les fonderies ont besoin de vastes gammes d’outils pour la logique avancée, les procédés spécialisés et les montées en puissance spécifiques aux clients, ce qui en fait les acheteurs d’équipements les plus importants et les plus sensibles aux feuilles de route.
- Mémoire : Les fabricants de mémoire investissent dans les mises à niveau DRAM, NAND et HBM, où le nombre de couches, les rapports d’aspect et l’intensité des tests augmentent les besoins en équipement.
- Fabricants de dispositifs intégrés : les IDM répondent à la demande grâce à une fabrication verticalement intégrée, des puces automobiles, des dispositifs de puissance, des processeurs et une production de semi-conducteurs spécialisés nécessitant un support d’outillage à long terme.
Aperçu des opportunités
|
Application |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|
Fonderie |
Haut |
Logique de l'IA |
Mise à l'échelle |
|
Mémoire |
Haut |
Expansion HBM |
Mise à l'échelle |
|
Fabricant de dispositifs intégrés |
Moyen |
Nœuds spécialisés |
Mature |
Analyse des facteurs de croissance et de l'impact du marché des équipements de fabrication de plaquettes
Extension des capacités de calcul IA et de mémoire à large bande passante
L'utilisation croissante de l'intelligence artificielle pour bâtir l'écosystème de l'IA a engendré un besoin accru en processeurs et accélérateurs haut de gamme, ainsi qu'une utilisation accrue de la mémoire à large bande passante, ce qui aura un impact sur la demande en équipements dans les usines de fabrication de circuits logiques et de mémoire. Plus la conception de la puce est complexe, plus les opérations de lithographie, de dépôt, de gravure, de nettoyage et d'inspection seront nombreuses, ce qui augmentera l'intensité des équipements par tranche. Les nouvelles usines comme les usines existantes bénéficieront de cette évolution.
Migration technologique vers des nœuds plus petits et des architectures 3D
Le passage aux technologies 7 nm et inférieures exige une conception à grille enveloppante, une gravure à rapport d'aspect élevé et une conception de mémoire 3D, ce qui complexifie le processus de fabrication. Les entreprises de semi-conducteurs devront investir dans des équipements plus précis pour relever les défis liés au contrôle de la superposition, à l'inspection des défauts, à l'uniformité de l'épaisseur des films et à l'optimisation du rendement. Il en résultera une augmentation des dépenses d'investissement, un allongement des délais de qualification des équipements et un besoin accru de systèmes plus performants. De ce fait, les fabricants d'équipements qui ont démontré une expertise technologique approfondie bénéficient d'un pouvoir de négociation et d'une coopération renforcés avec les leaders du secteur.
Souveraineté régionale des semi-conducteurs et localisation des usines de fabrication
Les gouvernements encouragent la construction d'usines de semi-conducteurs sur leur territoire afin de limiter la dépendance aux chaînes d'approvisionnement et de préserver leurs industries critiques. Les programmes d'incitation aux États-Unis, en Europe, au Japon, en Corée du Sud, en Inde et en Chine stimuleront la création de nouvelles usines, d'alliances technologiques et d'écosystèmes. Il en résultera un besoin en installation et en maintenance de ces usines tout au long de leur cycle de vie. L'impact sur le marché dépasse la simple livraison d'équipements pour les raisons suivantes :
Tendances futures du marché des équipements de fabrication de plaquettes
Adoption de l'EUV à haute ouverture numérique et des techniques de structuration avancées
Les tendances du marché des équipements de fabrication de plaquettes indiquent un intérêt croissant pour la lithographie EUV à haute ouverture numérique, le contrôle avancé de la superposition, la lithographie computationnelle et la réduction du nombre de motifs. Avec la miniaturisation des matériaux et la généralisation de l'alimentation par l'arrière, l'importance de la structuration dans l'intensité capitalistique va s'accroître. Initialement utilisée par les fabricants de circuits logiques, cette technologie aura un impact sur les technologies connexes telles que l'inspection, la métrologie et le contrôle des procédés. Cette transition favorisera les feuilles de route à long terme des équipements et encouragera la collaboration entre les fournisseurs de solutions de lithographie, les fournisseurs de matériaux et les producteurs de semi-conducteurs à grand volume.
Productivité des usines de fabrication définie par logiciel
Dans les futures usines de semi-conducteurs, l'automatisation, l'analyse des procédés, la prévision de la maintenance et l'intelligence des équipements joueront un rôle de plus en plus prépondérant. L'évaluation des performances des équipements ne se limitera plus à la vitesse du procédé, mais inclura également la disponibilité, l'impact sur le rendement, la transférabilité des recettes et l'intégration aux systèmes logiciels de l'usine. Les fournisseurs capables d'intégrer des systèmes de contrôle matériel précis auront une valeur considérable dans les années à venir.
Opportunités du marché des équipements de fabrication de plaquettes
Mises à niveau de la base installée et expansion des revenus de services
Équipements pour les usines de fabrication de plaquettes. Le secteur des services devrait se développer grâce à des domaines tels que la maintenance, la remise à neuf, la modernisation des chambres de traitement, la mise à niveau des systèmes d'automatisation et les logiciels de productivité. Avec des cycles de vie prolongés des équipements dans les usines, les fournisseurs pourront générer des revenus récurrents tout en aidant leurs clients à accroître leur productivité et à maîtriser les défauts. Cela représente une excellente opportunité pour les usines de fabrication de semi-conducteurs matures, où le cycle de remplacement est plus long, mais le taux d'utilisation plus élevé.
Équipements avancés d'emballage et d'intégration hétérogène
Les architectures à puces, la mémoire HBM, le collage hybride, l'intégration 2.5D et l'empilement 3D génèrent une demande croissante, en marge du traitement conventionnel des plaquettes. Bien que tous les outils d'encapsulation ne soient pas intégrés aux installations de traitement en amont, la frontière entre les deux s'estompe de plus en plus. Les outils dédiés au collage, à la métrologie, au nettoyage, à l'inspection et à la manipulation des plaquettes ont l'opportunité de tirer parti de marchés en pleine expansion. Le potentiel le plus important réside dans les applications nécessitant un débit plus élevé et une fiabilité d'interconnexion accrue pour les accélérateurs d'IA et les piles de mémoire.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -