
ウェハファブ装置市場:規模・シェア・予測 2034
ウェハ製造装置市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポートの対象範囲:ノードサイズ(7nm以下、10~22nm、32~45nm、65nm以上)、製造方法(フロントエンドオブライン処理、バックエンドオブライン処理)、用途(ファウンドリ、メモリ、集積回路メーカー)、地域(北米、欧州、アジア太平洋、南米および中米)別
- ステータス : 公開されたデータ
- レポートコード : TIPRE00026911
- カテゴリー : エレクトロニクスおよび半導体
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 28, 2026


2025年の市場規模
1,041億1,000 万米ドル
基準年値
2034年の予測
1,831億3,000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
6.48 %
成長率
対象市場
1兆2994億7000万 米ドル
(2026年~2034年)
ウェハ製造装置市場は、2025年の1,041億1,000万米ドルから2034年には1,831億3,000万米ドルに成長すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)は6.48%となる見込みです。需要は、最先端ロジック、DRAM、高帯域幅メモリ、および成熟ノードの容量に対する継続的な投資によって支えられています。チップメーカーがより複雑なリソグラフィ、成膜、エッチング、洗浄、計測、検査のワークフローを採用するにつれて、装置の集約度は高まっています。
北米は、国内半導体製造へのインセンティブ、高度なロジック回路の生産能力増強、および装置の現地化プログラムによってファブへの投資が強化されるため、戦略的に重要な地域であり続けると予想されます。同地域のウェハー製造装置市場規模は、AIアクセラレータの生産、ファウンドリの拡張、およびメモリ製造のアップグレードによって支えられており、地域全体の成長率は2034年まで中一桁台から高一桁台のCAGRで推移すると見込まれています。
ウェハー製造装置市場の評価と洞察
- 北米:この地域は2025年には推定12~15%のシェアを占め、ファブの現地化と先進ノードの生産能力に支えられ、2026年から2034年にかけて年平均成長率(CAGR)6.0~7.2%で成長すると予測されている。
- 米国:米国は2025年には北米の需要の約78~82%を占め、2026年から2034年にかけて年平均成長率(CAGR)6.2~7.4%で成長すると予測されている。
- ヨーロッパ:ヨーロッパは2025年には推定8~11%のシェアを占め、ドイツ、フランス、イタリア、オランダが牽引役となり、年平均成長率(CAGR)5.5~6.6%で拡大すると予測されている。
- アジア太平洋地域:アジア太平洋地域は2025年には推定70~75%のシェアを獲得し、台湾、韓国、中国、日本が牽引役となり、年平均成長率(CAGR)6.7~7.8%で成長すると予測されている。
- 最大のセグメント:フロントエンド・オブ・ライン処理は、最先端のプロセス工程がより設備集約型になるにつれて、2025年には推定68~72%の市場シェアを占め、年平均成長率(CAGR)は6.4~7.1%で成長すると予測されている。
- 高成長セグメント:7nm以下のノードは、2025年には推定26~30%のシェアを占め、2034年まで年平均成長率(CAGR)7.5~8.6%で成長すると予測されている。
- 詳細に分析された主要企業:アプライドマテリアルズ、アドバンテスト、ASMLホールディングス、スクリーンホールディングス、国際電気、KLAコーポレーション、ラムリサーチ、ニコン、台湾積体電路製造、東京エレクトロン。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
プロセス技術は、生産能力主導型の投資サイクルから、アーキテクチャ主導型の資本集約型へと移行している。ウェハ製造装置市場の成長は、ゲートオールアラウンドトランジスタ、EUVリソグラフィ、高度な成膜スタック、より厳密なオーバーレイ制御、そして検査密度の向上とますます密接に結びついている。ファウンドリやメモリメーカーは、歩留まり向上、欠陥率低減、そして先進ノードと成熟ノードを横断するハイブリッド製造戦略を支援するためのツールも導入している。
今後の需要は、地域サプライチェーンの回復力、半導体主権プログラム、およびAIインフラに対する顧客のコミットメントによって形成されるでしょう。米国、台湾、韓国、日本、および欧州の先進ロジックファブは、高付加価値機器への投資のより大きな割合を吸収すると予想されます。同時に、メモリのアップグレードと特殊半導体の生産能力は、最先端ノード以外の分野での需要増を支えるでしょう、とウェハーファブ機器市場レポートは述べています。
ウェハー製造装置市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 1,041億1,000万米ドル |
| 2034年までの市場規模 | 1,831億3,000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 6.48% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
ウェハー製造装置市場分析
ウェハ製造装置市場の分析によると、需要はAIコンピューティング、車載エレクトロニクス、5Gインフラ、産業オートメーション、クラウドデータセンターへの投資によって牽引されている。装置メーカーは、処理、パターニング、洗浄、検査といった分野におけるノード移行によるウェハあたりのプロセス数の増加から恩恵を受けている。また、サブシステム、マテリアルハンドリング、真空、光学、精密モーション、ソフトウェアによるプロセス制御なども、このエコシステムにおいて必要とされている。
長い認定期間と、装置の性能が歩留まりに与える影響のため、供給の動向は集中しています。顧客は通常、信頼性、スループット、プロセスの一貫性、総所有コスト、およびロードマップとの互換性に基づいて装置を選定します。特に、EUVリソグラフィ、高度なエッチング、原子層堆積、および10nm以下の製造におけるプロセス制御においては、参入障壁が非常に高いです。
競争上の優位性は、製造規模の広さではなく、アプリケーションの深さによって決まります。ASML Holding NVは、リソグラフィ用途において引き続き非常に重要な存在です。Applied Materials, Inc.、Lam Research Corporation、東京エレクトロン株式会社、KLA Corporationは、成膜、エッチング、洗浄、検査の分野で非常に強力な市場地位を築いています。ニコン株式会社、SCREEN Holdings Co., Ltd.、アドバンテスト株式会社、国際電気株式会社、台湾積体電路製造株式会社は、専用装置、試験、製造ロードマップによって、製品の普及を促進しています。
投資は、ウェハー製造開始あたりの高額投資に集中しています。工場は、ダウンタイムを削減するために、自動化、デジタルツイン、APC、予知保全の強化に注力しています。ツールメーカーは、サービスモデル、既存設備のアップグレード、統合ソフトウェア機能でこれに対応し、ウェハー製造装置の生産性を向上させると同時に、複数の技術世代にわたって装置の有効性を維持しています。これは、「ウェハー製造装置市場予測」でも強調されています。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
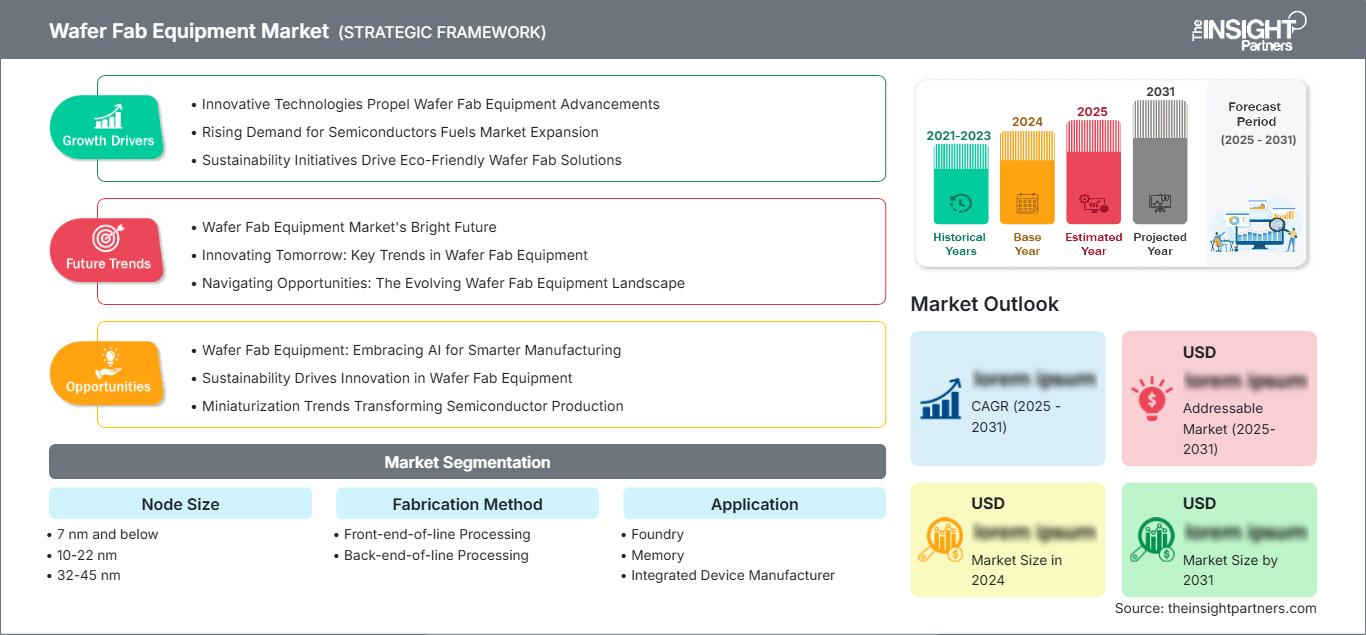
ウェハー製造装置市場:戦略的洞察
地域別分析
北米のウェハー製造装置市場
北米は2025年にはウェハー製造装置市場の12~15%のシェアを占めると予想されており、2026年から2034年にかけての年平均成長率(CAGR)は6.0~7.2%となる見込みです。この成長は、国内の製造工場に対する優遇政策、AIチップ、そして最先端のロジック、特殊半導体、メモリ容量への投資に起因すると考えられます。
さらに、この地域の成長は、設備の現地化、人材育成、サプライチェーンのセキュリティと密接に関係している。大規模な半導体製造工場の建設には、リソグラフィ、成膜、エッチング、洗浄、検査、計測、自動化装置など、さまざまな設備の納入調整が必要となる。
米国ウェハー製造装置市場
米国は2025年には北米全体の需要の78~82%を占めると推定されており、2034年まで年平均成長率(CAGR)6.2~7.4%で成長すると予測されている。米国が享受する利点としては、高度なロジックファブ、政府資金による支援、そしてアリゾナ州、テキサス州、オレゴン州、オハイオ州、ニューヨーク州周辺で拡大する機器エコシステムなどが挙げられる。
用途別需要は主にファウンドリ、IDM、メモリデバイス向けである。また、国内にはApplied Materials、Lam Research、KLAといった企業があり、国内サプライヤー、プロセス、フィールドサービス間の連携強化に貢献している。
欧州ウェハー製造装置市場
欧州は2025年には8~11%のシェアを占め、2026年から2034年にかけて年平均成長率(CAGR)5.5~6.6%で成長すると予測されている。ドイツは自動車、パワー半導体、ロジックアプリケーション向けの生産能力で地域需要を牽引する一方、フランス、イタリア、スペインは特殊プロセスと産業用半導体の開発を牽引している。
オランダは、ASML Holding NVがリソグラフィー生産の要となっているため、極めて重要な地域である。地域的な半導体政策、自動車の電動化、産業オートメーション、パワーデバイス生産などが成長を後押ししているが、メガファブの不足により、ヨーロッパの市場シェアはアジア太平洋地域よりも低い。
アジア太平洋地域のウェハー製造装置市場
アジア太平洋地域は2025年には70~75%のシェアを占め、2034年まで年平均成長率(CAGR)6.7~7.8%で拡大すると予測されている。ファウンドリの生産能力、メモリ分野における優位性、ローカライゼーション重視の政策、技術移転といった要因により、台湾、韓国、中国、日本からの需要は引き続き最も強い。
中国は成熟したプロセスノードと現地生産に重点を置いた製品の需要を牽引しており、台湾は先進的なファウンドリ装置の主要な購入国である。韓国はDRAMとNAND関連の支出において重要な役割を担っており、日本は材料、装置、半導体製造の復興において依然として重要な存在である。インドとオーストラリアは、政策主導の電子機器製造エコシステムのおかげで、規模は小さいながらも成長を続ける需要源となっている。
中東・アフリカのウェハー製造装置市場
中東・アフリカ地域は、限られた基盤から2026年から2034年にかけて年平均成長率(CAGR)4.8~5.9%で成長すると予測されている。サウジアラビアとアラブ首長国連邦の半導体クラスターは、デジタルインフラ、国家技術政策、研究開発協力を中心に展開している一方、南アフリカは電子機器と産業ニーズに重点を置いている。
この地域における将来の需要は選択的なものになると予想され、パイロットプラント、パッケージングインフラ、および技術投資が含まれるだろう。これらの半導体地域の成長は、熟練した労働力、公共サービス、クリーンルームインフラの確保、そして機器メーカーや半導体メーカーとの連携にかかっている。
セグメンテーション分析
ノードサイズ
ノードサイズによるセグメンテーションは、プロセス技術の複雑さによってウェハ製造装置市場の範囲を定義します。このセグメントは、より微細な形状、よりタイトなオーバーレイ、より高度なプロセス制御への需要のシフトに伴い、2026年から2034年にかけて年平均成長率(CAGR)6.6~7.4%で成長すると予想されています。
- 7nm以下:このサブセグメントは、AIアクセラレータ、高度なプロセッサ、高性能コンピューティングにとって戦略的に重要であり、EUVリソグラフィ、高度な成膜技術、より厳密な検査、そしてますます複雑化する歩留まり管理が求められます。
- 10~22nm:モバイル、ネットワーク、車載用プロセッサの需要は安定しており、性能、電力効率、コストバランスが、拡張可能な製造能力への継続的な投資を支えている。
- 32~45nm:この範囲は、組み込み、アナログ、RF、およびミックスドシグナルアプリケーションをサポートしており、成熟しているが信頼性の高いプロセスツールに対する安定した需要を生み出している。
- 65nm以上:このセグメントは、パワーデバイス、マイクロコントローラ、センサー、産業用電子機器にとって依然として重要であり、積極的なスケーリングよりも製品の長寿命化と実績のある製造フローが重視される。
製造方法
製造方法分野は、2026年から2034年にかけて年平均成長率(CAGR)6.3~7.0%で成長すると予測されている。ウェハパターニング、薄膜形成、エッチング、洗浄、検査といった工程がデバイスの性能と製造歩留まりを左右するため、フロントエンドツールへの支出が大半を占める。
- フロントエンド・オブ・ライン処理:このサブセグメントは、トランジスタ形成、リソグラフィ、成膜、エッチングといった工程において、あらゆる先進ノードおよび成熟ノードで高価かつ高精度な装置が必要となるため、最大の収益基盤を形成しています。
- バックエンド・オブ・ライン処理:チップアーキテクチャの進化に伴い、より高密度な配線と信号完全性の向上が求められるため、相互接続の複雑化、低誘電率材料、金属化、平坦化、検査といったニーズが需要を支えています。
応用
ファウンドリ、メモリサプライヤー、IDMがそれぞれ独自の技術ロードマップに投資するにつれ、アプリケーション市場は2026年から2034年にかけて年平均成長率(CAGR)6.5~7.3%で成長すると予測される。ファウンドリの需要が最も顕著だが、メモリとIDMの支出も市場のバランスの取れた拡大にとって依然として重要である。
- ファウンドリ:ファウンドリは、高度なロジック、特殊プロセス、顧客固有の立ち上げに対応するために幅広いツールポートフォリオを必要とするため、最大規模かつロードマップに最も敏感な設備購入者となる。
- メモリ:メモリメーカーは、DRAM、NAND、HBMのアップグレードに投資しており、層数、アスペクト比、テスト強度の増加に伴い、必要な設備も増加している。
- 統合デバイスメーカー(IDM):IDMは、垂直統合型の製造、車載用チップ、パワーデバイス、プロセッサ、および長期的なツールサポートを必要とする特殊半導体生産を通じて需要を維持します。
機会の概要
|
応用 |
収益貢献 |
トレンドタグ |
導入段階 |
|
鋳造所 |
高い |
AIロジック |
スケーリング |
|
メモリ |
高い |
HBM拡張 |
スケーリング |
|
統合デバイスメーカー |
中くらい |
専門ノード |
成熟した |
ウェハー製造装置市場の成長要因と影響分析
AIコンピューティングと高帯域幅メモリ容量の拡張
AIエコシステム構築におけるAI技術の利用拡大に伴い、高性能プロセッサやアクセラレータの需要が高まり、高帯域幅メモリの使用量も増加しています。これは、ロジックファブとメモリファブの両方における装置需要に影響を与えるでしょう。チップの設計が複雑になるほど、リソグラフィ、成膜、エッチング、洗浄、検査といった工程が増え、ウェハあたりの装置密度が高くなります。この傾向は、新規ファブと既存ファブの両方にとってメリットとなります。
より小型のノードと3Dアーキテクチャへの技術移行
7nm以下のプロセス技術への移行には、ゲートオールアラウンド設計、高アスペクト比エッチング、3Dメモリ設計が必要となり、製造プロセスは複雑化します。半導体企業は、オーバーレイ制御、欠陥検査、膜厚均一性、歩留まり学習といった課題に対応するため、より高精度な装置を導入する必要に迫られます。これは、設備投資の増加、装置の認定期間の長期化、より高性能なシステムへのニーズの高まりという形で現れます。そのため、高度な技術力を実証した装置メーカーは、業界リーダーとの交渉力と協力関係をより強固なものにできるでしょう。
地域における半導体主権と製造拠点の現地化
各国政府は、サプライチェーンへの依存度を制限し、重要産業を保護するために、国内での半導体製造工場(ファブ)の建設を推進している。米国、欧州、日本、韓国、インド、中国の奨励プログラムは、新たなファブの設立、技術提携、エコシステムの構築を促進するだろう。これにより、これらのファブの運用期間全体にわたる設置と保守のニーズが生まれる。市場への影響は、機器の供給にとどまらず、以下の理由からさらに広がる。
ウェハー製造装置市場の将来動向
高NA EUVおよび先進的なパターニング技術の採用
ウェハ製造装置市場の動向を見ると、高NA EUV、高度なオーバーレイ制御、計算リソグラフィ、マルチパターニング削減への関心が高まっていることがわかります。より微細なパターン形成と裏面からの電力供給がメーカーにとって標準となるにつれ、設備投資におけるパターニングの重要性は増していくでしょう。当初はロジックメーカーが利用すると思われますが、検査、計測、プロセス制御といった関連技術にも影響を与えると考えられます。この変化は、長期的な装置ロードマップにメリットをもたらし、リソグラフィプロバイダー、材料サプライヤー、大量生産半導体メーカー間の連携を促進するでしょう。
ソフトウェア定義型ファブ生産性
将来の半導体製造工場では、自動化、プロセス分析、保守予測、そして装置のインテリジェンスがますます重要な役割を果たすようになるでしょう。装置性能の評価には、プロセスの速度だけでなく、稼働率、歩留まりへの影響、レシピの適用性、そして工場全体のソフトウェアシステムとの統合も含まれるようになります。高精度なハードウェア制御システムを統合できるサプライヤーは、来るべき時代において大きな価値を持つことになるでしょう。
ウェハー製造装置市場の機会
既存設備のアップグレードとサービス収益の拡大
ウェハ製造施設向け機器。サービス事業は、保守、改修、チャンバーのアップグレード、自動化システムの改修、生産性向上ソフトウェアなどの分野で成長が見込まれます。製造工場における装置のライフサイクルが長くなるにつれ、機器プロバイダーは顧客のスループット向上と不良品管理を支援しながら、継続的な収益を得ることができるようになります。これは、交換サイクルは遅いものの稼働率が高い成熟ノード製造工場にとって、絶好の機会となります。
先進的なパッケージングおよび異種統合装置
チップレットアーキテクチャ、HBM、ハイブリッドボンディング、2.5D集積、3Dスタッキングといった技術は、従来のウェハ処理の陰で需要を生み出している。パッケージングツールのすべてがフロントエンド設備内に設置されているわけではないが、両者の境界線はますます曖昧になりつつある。ボンディング、計測、洗浄、検査、ウェハハンドリングに特化したツールは、急速に成長する市場を活用する機会を得ている。最大のチャンスは、AIアクセラレータやメモリスタックにおいて、より高速なスループットと相互接続の信頼性が求められる分野にある。
よくある質問

Naveenは、カスタム、シンジケート、コンサルティングの各プロジェクトにおいて9年以上の実績を持つ、経験豊富な市場調査およびコンサルティングのプロフェッショナルです。現在はアソシエイトバイスプレジデントを務め、プロジェクトバリューチェーン全体にわたるステークホルダー管理を成功させ、100件以上の調査レポートと30件以上のコンサルティング案件を執筆しています。産業および政府機関のプロジェクトに幅広く携わり、クライアントの成功とデータに基づく意思決定に大きく貢献しています。
Naveenは、カルナータカ州VTUで電子通信工学の学位を取得し、マニパル大学でマーケティング&オペレーションズのMBAを取得しています。IEEEの会員として9年間活動し、会議や技術シンポジウムへの参加、セクションレベルおよび地域レベルでのボランティア活動に積極的に取り組んでいます。現職以前は、IndustryARCでアソシエイト戦略コンサルタント、Hewlett Packard(HP Global)で産業用サーバーコンサルタントを務めていました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

The Insight Partnersは、当社のグローバルな市場参入戦略を支える有益な市場インテリジェンスを提供してくれました。同社のチームはプロフェッショナルかつ迅速に対応し、こちらのフィードバックにも丁寧に耳を傾け、プロジェクト全体を通じて、思慮深い分析や手法に関する有益な説明を行ってくれました。
Junmo Kim 最高財務責任者(CFO), エナテック株式会社
Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -