
Mercato delle apparecchiature di produzione di wafer: dimensioni, quota e previsioni 2034
Dimensioni e previsioni del mercato delle apparecchiature per la fabbricazione di wafer (2021-2034), quota globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per dimensione del nodo (7 nm e inferiore, 10-22 nm, 32-45 nm, 65 nm e superiore); metodo di fabbricazione (elaborazione front-end-of-line, elaborazione back-end-of-line); applicazione (fonderia, memoria, produttore di dispositivi integrati) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00026911
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 28, 2026


Dimensioni del mercato nel 2025
104,11 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
183,13 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
6,48 %
Tasso di crescita
Mercato di riferimento
1.299,47 miliardi di dollari USA
(2026-2034)
Si prevede che il mercato delle apparecchiature per la fabbricazione di wafer crescerà da 104,11 miliardi di dollari nel 2025 a 183,13 miliardi di dollari entro il 2034, registrando un tasso di crescita annuo composto (CAGR) del 6,48% nel periodo 2026-2034. La domanda è sostenuta da investimenti costanti in logica all'avanguardia, DRAM, memorie ad alta larghezza di banda e capacità di nodi maturi. L'intensità delle apparecchiature è in aumento man mano che i produttori di chip adottano flussi di lavoro più complessi per litografia, deposizione, incisione, pulizia, metrologia e ispezione.
Si prevede che il Nord America rimarrà una regione strategicamente importante, grazie agli incentivi nazionali per la produzione di semiconduttori, all'aumento della capacità di produzione di logica avanzata e ai programmi di localizzazione delle apparecchiature, che rafforzano gli investimenti negli impianti di produzione. Le dimensioni del mercato delle apparecchiature per la produzione di wafer nella regione sono sostenute dalla produzione di acceleratori di intelligenza artificiale, dall'espansione delle fonderie e dagli aggiornamenti della produzione di memorie, con una crescita regionale che dovrebbe mantenersi in un intervallo di CAGR (tasso di crescita annuale composto) compreso tra il 5% e il 10% fino al 2034.
Analisi e approfondimenti sul mercato delle apparecchiature per la fabbricazione di wafer
- Nord America: Si stima che la regione abbia rappresentato una quota del 12-15% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 6,0-7,2% tra il 2026 e il 2034, grazie alla localizzazione degli impianti di produzione e alla capacità dei nodi avanzati.
- USA: Nel 2025 gli Stati Uniti rappresentavano circa il 78-82% della domanda nordamericana e si prevede che cresceranno a un tasso annuo composto (CAGR) del 6,2-7,4% nel periodo 2026-2034.
- Europa: Si stima che l'Europa detenesse una quota di mercato compresa tra l'8% e l'11% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 5,5-6,6%, trainata da Germania, Francia, Italia e Paesi Bassi.
- Asia-Pacifico: Si stima che la regione Asia-Pacifico abbia conquistato una quota di mercato del 70-75% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 6,7-7,8%, trainata da Taiwan, Corea del Sud, Cina e Giappone.
- Segmento più ampio: la fase di pre-produzione (front-end-of-line processing) deteneva una quota di mercato stimata tra il 68% e il 72% nel 2025, con una crescita annua composta (CAGR) del 6,4-7,1%, poiché le fasi di processo più avanzate diventano sempre più intensive in termini di attrezzature.
- Segmento ad alta crescita: i nodi a 7 nm e inferiori detenevano una quota stimata del 26-30% nel 2025 e si prevede che cresceranno a un CAGR del 7,5-8,6% fino al 2034.
- Aziende chiave analizzate nel dettaglio: Applied Materials, Inc., Advantest Corporation, ASML Holding NV, SCREEN Holdings Co., Ltd., Kokusai Electric Corporation, KLA Corporation, Lam Research Corporation, Nikon Corporation, Taiwan Semiconductor Manufacturing Company Limited e Tokyo Electron Limited.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
La tecnologia di processo è passata da cicli di investimento guidati dalla capacità produttiva a cicli di intensità di capitale guidati dall'architettura. La crescita del mercato delle apparecchiature per la fabbricazione di wafer è sempre più legata ai transistor gate-all-around, alla litografia EUV, agli stack di deposizione avanzati, a un controllo più preciso dell'allineamento e a una maggiore densità di ispezione. Anche le fonderie e i produttori di memorie stanno aggiungendo strumenti per migliorare l'apprendimento della resa, ridurre la difettosità e supportare strategie di produzione ibride su nodi avanzati e maturi.
La domanda futura sarà influenzata dalla resilienza delle catene di approvvigionamento regionali, dai programmi di sovranità dei semiconduttori e dagli impegni dei clienti nei confronti delle infrastrutture per l'intelligenza artificiale. Si prevede che gli stabilimenti di produzione di circuiti logici avanzati negli Stati Uniti, a Taiwan, in Corea del Sud, in Giappone e in Europa assorbiranno una quota maggiore della spesa per apparecchiature ad alto valore aggiunto. Allo stesso tempo, gli aggiornamenti delle memorie e la capacità produttiva di semiconduttori specializzati sosterranno la domanda incrementale al di fuori dei nodi più avanzati, secondo il rapporto Wafer Fab Equipment Market .
Ambito del rapporto sul mercato delle apparecchiature per la fabbricazione di wafer
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 104,11 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 183,13 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 6,48% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi del mercato delle apparecchiature per la fabbricazione di wafer
L'analisi del mercato delle apparecchiature per la fabbricazione di wafer indica che la domanda è trainata dal calcolo AI, dall'elettronica automobilistica, dalle infrastrutture 5G, dall'automazione industriale e dagli investimenti nei data center cloud. I produttori di apparecchiature traggono vantaggio dall'aumento dei processi per wafer dovuto alla migrazione dei nodi nelle aree di elaborazione, modellazione, pulizia e ispezione. L'ecosistema necessita inoltre di sottosistemi, movimentazione dei materiali, vuoto, ottica, movimento di precisione e controllo di processo tramite software.
Le dinamiche dell'offerta sono concentrate a causa del lungo ciclo di qualificazione e dell'impatto delle prestazioni degli strumenti sulla resa produttiva. I clienti solitamente selezionano le apparecchiature in base ad affidabilità, produttività, uniformità del processo, costo totale di proprietà e compatibilità con la roadmap. Esiste una significativa barriera all'ingresso, soprattutto per la litografia EUV, l'incisione avanzata, la deposizione di strati atomici e il controllo di processo nella fabbricazione al di sotto dei 10 nm.
Il posizionamento competitivo è determinato dalla profondità di applicazione e non dalla scala produttiva. L'azienda ASML Holding NV continua a essere molto importante per le applicazioni di litografia. Applied Materials, Inc., Lam Research Corporation, Tokyo Electron Limited e KLA Corporation detengono posizioni di mercato molto solide nei settori della deposizione, incisione, pulizia e ispezione. Nikon Corporation, SCREEN Holdings Co., Ltd., Advantest Corporation, Kokusai Electric Corporation e Taiwan Semiconductor Manufacturing Company Limited influenzano l'adozione di queste tecnologie con apparecchiature specializzate, test o roadmap di produzione.
Gli investimenti si concentrano su un elevato investimento per ogni avvio di produzione di wafer. Le fabbriche puntano ad aumentare l'automazione, il digital twin, l'APC (Automatic Performance Control) e la manutenzione predittiva per ridurre i tempi di inattività. I produttori di apparecchiature rispondono con modelli di servizio, aggiornamenti della base installata e funzionalità software integrate che migliorano la produttività delle fabbriche, estendendo al contempo la rilevanza delle apparecchiature attraverso diverse generazioni tecnologiche, come evidenziato nelle previsioni del mercato delle apparecchiature per la fabbricazione di wafer .
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
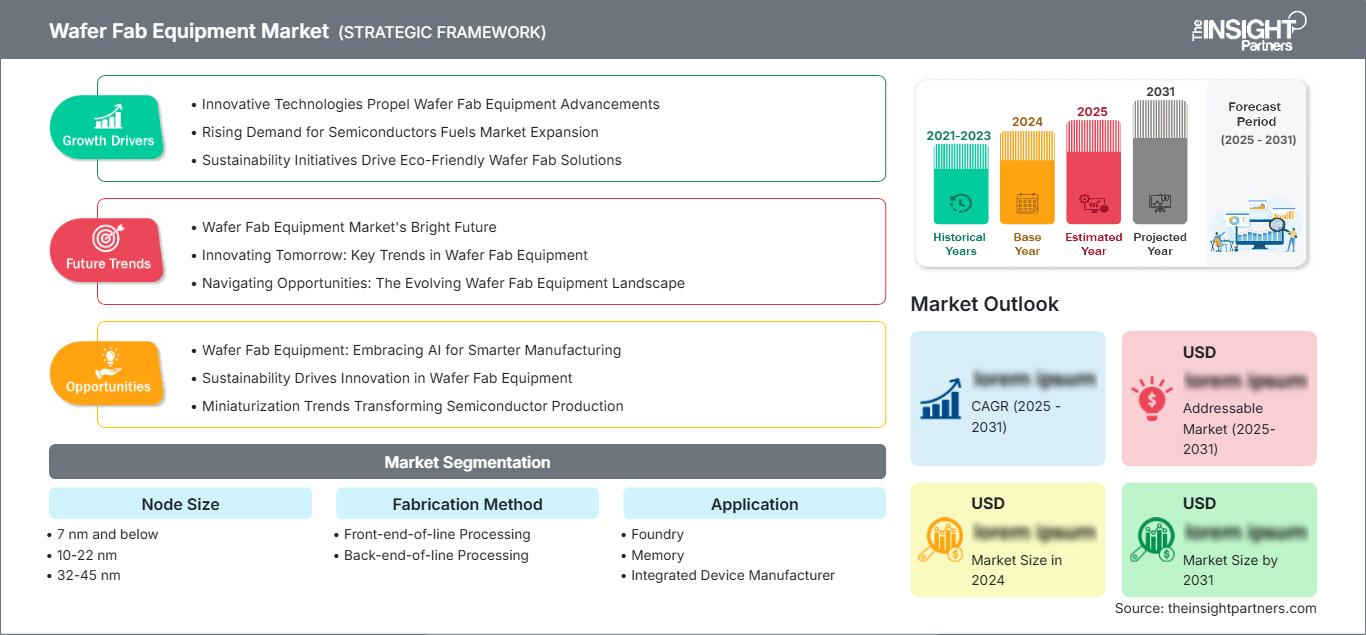
Mercato delle apparecchiature per la fabbricazione di wafer: approfondimenti strategici
Approfondimenti regionali
Mercato nordamericano delle apparecchiature per la fabbricazione di wafer
Si prevede che il Nord America rappresenterà una quota di mercato del 12-15% per le apparecchiature di fabbricazione di wafer nel 2025, con un tasso di crescita annuo composto (CAGR) del 6,0-7,2% nel periodo 2026-2034. Tale crescita è attribuibile alle politiche di incentivazione per le fabbriche di semiconduttori a livello nazionale, ai chip per l'intelligenza artificiale e agli investimenti all'avanguardia in logica, semiconduttori speciali e capacità di memoria.
Inoltre, la crescita nella regione è legata alla localizzazione delle attrezzature, alla formazione della forza lavoro e alla sicurezza della catena di approvvigionamento. La costruzione di grandi stabilimenti di produzione implica il coordinamento della fornitura di diverse apparecchiature, tra cui quelle per litografia, deposizione, incisione, pulizia, ispezione, metrologia e automazione.
Mercato statunitense delle apparecchiature per la fabbricazione di wafer
Nel 2025, gli Stati Uniti rappresentavano una quota stimata tra il 78% e l'82% della domanda nordamericana, con una crescita prevista a un tasso annuo composto (CAGR) del 6,2-7,4% fino al 2034. Tra i vantaggi di cui gode il Paese figurano stabilimenti di produzione di circuiti logici all'avanguardia, il supporto finanziario governativo e un ecosistema di apparecchiature in espansione in Arizona, Texas, Oregon, Ohio e New York.
La domanda di applicazioni riguarda principalmente i settori della fonderia, dell'IDM (Integrated Device Manufacturing) e dei dispositivi di memoria. Il paese ospita inoltre aziende come Applied Materials, Inc., Lam Research Corporation e KLA Corporation, che migliorano l'interazione tra fornitori nazionali, processi e servizi sul campo.
Mercato europeo delle apparecchiature per la fabbricazione di wafer
Si stima che l'Europa deterrà una quota di mercato compresa tra l'8% e l'11% nel 2025, con una crescita annua composta (CAGR) del 5,5-6,6% nel periodo 2026-2034. La Germania traina la domanda regionale grazie alle sue capacità produttive nel settore automobilistico, dei semiconduttori di potenza e delle applicazioni logiche, mentre Francia, Italia e Spagna promuovono lo sviluppo di processi speciali e semiconduttori industriali.
I Paesi Bassi sono cruciali grazie al ruolo chiave di ASML Holding NV nella produzione di litografia. Le politiche regionali per i semiconduttori, l'elettrificazione delle automobili, l'automazione industriale e la produzione di dispositivi di potenza stimolano la crescita; tuttavia, l'Europa ha una quota di mercato inferiore rispetto all'Asia-Pacifico a causa della mancanza di mega-fabbriche.
Mercato delle apparecchiature per la fabbricazione di wafer nella regione Asia-Pacifico
Si prevede che la regione Asia-Pacifico rappresenterà il 70-75% del mercato nel 2025 e crescerà a un tasso annuo composto (CAGR) del 6,7-7,8% fino al 2034. La domanda proveniente da Taiwan, Corea del Sud, Cina e Giappone continua a essere la più forte, grazie a fattori quali la capacità delle fonderie, il predominio nel settore delle memorie, le politiche orientate alla localizzazione e la migrazione tecnologica.
La Cina traina la domanda di nodi tecnologici maturi e prodotti focalizzati sulla localizzazione; Taiwan è uno dei principali acquirenti di apparecchiature di fonderia avanzate; la Corea del Sud è un'importante fonte di spesa per DRAM e NAND; il Giappone continua a essere fondamentale per la ripresa della produzione di materiali, apparecchiature e semiconduttori. India e Australia sono fonti crescenti di una domanda, seppur minore, ma in via di sviluppo, grazie a ecosistemi di produzione elettronica guidati da politiche mirate.
Mercato delle apparecchiature per la fabbricazione di wafer in Medio Oriente e Africa
Si prevede che la regione del Medio Oriente e dell'Africa crescerà a un tasso annuo composto (CAGR) del 4,8-5,9% nel periodo 2026-2034, partendo da una base limitata. I distretti dei semiconduttori in Arabia Saudita e negli Emirati Arabi Uniti ruotano attorno alle infrastrutture digitali, alle politiche tecnologiche sovrane e alle collaborazioni in materia di ricerca e sviluppo, mentre il Sudafrica sta concentrando i propri sforzi sull'elettronica e sulle esigenze industriali.
Si prevede che la domanda futura nella regione sarà di natura selettiva e comprenderà impianti pilota, infrastrutture di confezionamento e investimenti tecnologici. La crescita di queste regioni dei semiconduttori dipende dalla disponibilità di manodopera qualificata, servizi di pubblica utilità, infrastrutture per camere bianche e dalla collaborazione con i produttori di apparecchiature e di semiconduttori.
Analisi di segmentazione
Dimensione del nodo
La segmentazione in base alla dimensione del nodo definisce l'ambito del mercato delle apparecchiature per la fabbricazione di wafer in base alla complessità della tecnologia di processo. Si prevede che questo segmento crescerà a un CAGR del 6,6-7,4% nel periodo 2026-2034, in quanto la domanda si sposta verso geometrie più fini, allineamenti più precisi e un controllo di processo più avanzato.
- 7 nm e inferiori: questo sottosegmento è strategicamente importante per gli acceleratori di intelligenza artificiale, i processori avanzati e il calcolo ad alte prestazioni, e richiede litografia EUV, deposizione avanzata, controlli più rigorosi e una gestione della resa sempre più complessa.
- 10–22 nm: La domanda rimane stabile nei processori per dispositivi mobili, reti e settore automobilistico, dove prestazioni, efficienza energetica e rapporto costi-benefici supportano i continui investimenti in capacità di produzione scalabili.
- 32–45 nm: Questo intervallo supporta applicazioni embedded, analogiche, RF e a segnale misto, creando una domanda stabile per strumenti di processo maturi ma altamente affidabili.
- 65 nm e oltre: questo segmento rimane importante per dispositivi di potenza, microcontrollori, sensori ed elettronica industriale, dove la longevità del prodotto e i flussi di produzione collaudati contano più di una miniaturizzazione aggressiva.
Metodo di fabbricazione
Si prevede che il settore dei metodi di fabbricazione crescerà a un tasso annuo composto (CAGR) del 6,3-7,0% nel periodo 2026-2034. Gli strumenti di front-end rappresentano la quota maggiore della spesa, poiché la modellazione dei wafer, la formazione di film sottili, l'incisione, la pulizia e l'ispezione determinano le prestazioni del dispositivo e la resa produttiva.
- Elaborazione front-end-of-line: questo sottosegmento contribuisce maggiormente al fatturato perché la formazione dei transistor, la litografia, la deposizione e l'incisione richiedono apparecchiature costose e di precisione per ogni nodo tecnologico avanzato e maturo.
- Elaborazione back-end-of-line: la domanda è supportata dalla complessità delle interconnessioni, dai materiali a bassa costante dielettrica, dalla metallizzazione, dalla planarizzazione e dalle esigenze di ispezione, poiché le architetture dei chip richiedono un instradamento più denso e una migliore integrità del segnale.
Applicazione
Si prevede che il settore delle applicazioni crescerà a un tasso annuo composto (CAGR) del 6,5-7,3% nel periodo 2026-2034, grazie agli investimenti di fonderie, fornitori di memorie e produttori di memorie integrati (IDM) in diverse roadmap tecnologiche. La domanda da parte delle fonderie è la più evidente, ma la spesa per memorie e IDM rimane fondamentale per un'espansione equilibrata del mercato.
- Fonderia: Le fonderie necessitano di un'ampia gamma di strumenti per la logica avanzata, i processi speciali e le rampe di produzione specifiche per i clienti, il che le rende i maggiori acquirenti di attrezzature e quelli più sensibili alle tempistiche di sviluppo.
- Memoria: i produttori di memorie investono in aggiornamenti DRAM, NAND e HBM, dove il numero di strati, i rapporti di aspetto e l'intensità dei test aumentano le esigenze delle apparecchiature.
- Produttore di dispositivi integrati: i produttori di dispositivi integrati (IDM) sostengono la domanda attraverso la produzione verticalmente integrata, i chip per il settore automobilistico, i dispositivi di potenza, i processori e la produzione di semiconduttori speciali che richiedono un supporto a lungo termine per gli strumenti.
Panoramica dell'opportunità
|
Applicazione |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|
Fonderia |
Alto |
Logica di IA |
Scalatura |
|
Memoria |
Alto |
Espansione HBM |
Scalatura |
|
Produttore di dispositivi integrati |
Mezzo |
Nodi di specializzazione |
Maturo |
Fattori di crescita e analisi dell'impatto sul mercato delle apparecchiature per la fabbricazione di wafer
Espansione della capacità di calcolo AI e della memoria ad alta larghezza di banda
Il crescente utilizzo della tecnologia AI per costruire l'ecosistema dell'IA ha portato a una maggiore necessità di processori e acceleratori di fascia alta, insieme a un maggiore utilizzo di memorie ad alta larghezza di banda, il che avrà un impatto sulla domanda di apparecchiature sia negli stabilimenti di produzione di chip logici che in quelli di memorie. Più complesso è il design del chip, maggiore sarà la quantità di litografia, deposizione, incisione, pulizia e ispezione necessarie, aumentando l'intensità delle apparecchiature per wafer. Sia i nuovi stabilimenti che quelli esistenti trarranno vantaggio da questa tendenza.
Migrazione tecnologica verso nodi più piccoli e architetture 3D
Il passaggio alle tecnologie a 7 nm e inferiori richiede una progettazione gate-all-around, un'incisione ad alto rapporto d'aspetto e una progettazione di memorie 3D, rendendo il processo produttivo complesso. Le aziende di semiconduttori dovranno acquistare apparecchiature più precise per affrontare le sfide del controllo dell'allineamento, dell'ispezione dei difetti, dell'uniformità dello spessore del film e dell'apprendimento della resa. Ciò si traduce in maggiori spese in conto capitale, tempi di qualificazione delle apparecchiature più lunghi e una maggiore necessità di sistemi più performanti. Di conseguenza, le aziende produttrici di apparecchiature che hanno dimostrato una profonda competenza tecnologica ottengono maggiore potere contrattuale e una maggiore collaborazione con i leader del settore.
Sovranità regionale dei semiconduttori e localizzazione degli impianti di produzione
I governi stanno promuovendo la costruzione di stabilimenti di produzione di semiconduttori (fab) all'interno dei propri paesi per limitare la dipendenza dalla catena di approvvigionamento e salvaguardare le industrie critiche. I programmi di incentivazione negli Stati Uniti, in Europa, Giappone, Corea del Sud, India e Cina favoriranno la creazione di nuovi stabilimenti, alleanze tecnologiche e la formazione di ecosistemi. Ciò genererà la necessità di installazione e assistenza per questi stabilimenti durante tutto il loro ciclo di vita operativo. L'effetto sul mercato va oltre la semplice fornitura di apparecchiature per i seguenti motivi:
Tendenze future del mercato delle apparecchiature per la fabbricazione di wafer
Adozione di EUV ad alta apertura numerica e di tecniche di modellazione avanzate
Le tendenze del mercato delle apparecchiature per la fabbricazione di wafer indicano un crescente interesse per la litografia EUV ad alta apertura numerica (High-NA EUV), il controllo avanzato dell'allineamento, la litografia computazionale e la riduzione del multi-patterning. Con geometrie più piccole e l'alimentazione dal lato posteriore che stanno diventando la norma per i produttori, l'importanza del patterning in termini di intensità di capitale aumenterà. L'utilizzo iniziale sarà da parte dei produttori di circuiti logici, ma avrà un impatto anche su tecnologie affini come l'ispezione, la metrologia e il controllo di processo. Questa transizione andrà a vantaggio delle roadmap a lungo termine delle apparecchiature e promuoverà la collaborazione tra fornitori di litografia, fornitori di materiali e produttori di semiconduttori ad alto volume.
Produttività delle fabbriche definite dal software
Nelle future fabbriche di semiconduttori, l'automazione, l'analisi dei processi, la previsione della manutenzione e l'intelligenza delle apparecchiature rivestiranno un ruolo sempre più importante. La valutazione delle prestazioni delle apparecchiature non si limiterà alla velocità del processo, ma includerà anche la disponibilità, l'impatto sulla resa, la trasferibilità delle ricette e l'integrazione con i sistemi software complessivi della fabbrica. I fornitori in grado di integrare sistemi di controllo hardware accurati avranno un valore significativo nell'era a venire.
Opportunità di mercato per le apparecchiature di fabbricazione di wafer
Aggiornamenti della base installata ed espansione dei ricavi da servizi
Apparecchiature per impianti di fabbricazione di wafer. Si prevede che il settore dei servizi crescerà in aree quali assistenza, ricondizionamento, aggiornamento delle camere di fusione, retrofit dell'automazione e software per la produttività. Grazie al ciclo di vita esteso degli strumenti negli stabilimenti di produzione, i fornitori di apparecchiature saranno in grado di generare ricavi ricorrenti, aiutando al contempo i clienti ad aumentare la produttività e a controllare i difetti. Ciò rappresenta un'ottima opportunità nel caso di stabilimenti con nodi tecnologici maturi, dove il ciclo di sostituzione è più lento, ma il tasso di utilizzo è più elevato.
Apparecchiature avanzate per il confezionamento e l'integrazione eterogenea
Le architetture a chiplet, HBM, bonding ibrido, integrazione 2.5D e impilamento 3D stanno generando domanda nell'ombra della tradizionale lavorazione dei wafer. Sebbene non tutti gli strumenti di packaging si trovino all'interno degli impianti di front-end, i confini tra i due si stanno facendo sempre più sfumati. Gli strumenti focalizzati su bonding, metrologia, pulizia, ispezione e movimentazione dei wafer hanno l'opportunità di sfruttare i mercati in rapida crescita. La maggiore opportunità si presenta laddove gli acceleratori AI e gli stack di memoria richiedono una maggiore velocità di elaborazione e affidabilità delle interconnessioni.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

The Insight Partners ha fornito preziose informazioni di mercato che hanno supportato la nostra strategia globale di ingresso sul mercato. Il suo team si è dimostrato professionale, tempestivo e attento ai nostri commenti, offrendo durante tutto il progetto analisi approfondite e utili chiarimenti metodologici.
Junmo Kim Direttore finanziario (CFO), Enertech Co., Ltd.
Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -