
Markt für Lager Robotik: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für Lagerrobotik (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumspotenzialanalyse. Berichtsabdeckung: Nach Systemtyp (Knapp Open Shuttle, Locus Robotics System, Fetch Robotics Freight, Scallog System, Swisslog CarryPick); Robotertyp (Mobile Roboter, Kartesische Roboter, Knickarmroboter, SCARA-Roboter, Parallelroboter, Sonstige); Komponente (Hardware, Software, Service); Endnutzer (E-Commerce, Pharma, Automobil, Lebensmittel und Getränke, Elektrotechnik und Elektronik, Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPEL00002154
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 28, 2026


Marktgröße 2025
8,06 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
30,27 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
15,83 %
Wachstumsrate
Adressierbarer Markt
162,37 Mrd. US-Dollar
(2026–2034)
Der Markt für Lagerrobotik wurde 2025 auf 8,06 Milliarden US-Dollar geschätzt und soll bis 2034 auf 30,27 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 15,83 % im Zeitraum 2026–2034 entspricht. Der Markt umfasst Robotersysteme, Software und Dienstleistungen zur Automatisierung von Materialbewegung, Lagerung, Kommissionierung, Sortierung, Nachschub und Auftragsabwicklung in modernen Lagern und Distributionszentren.
Nordamerika dürfte seinen starken Wachstumskurs beibehalten, mit einer geschätzten durchschnittlichen jährlichen Wachstumsrate (CAGR) von 14–17 % im Zeitraum 2026–2034. Steigende Lohnkosten im Fulfillment-Bereich, anhaltender Fachkräftemangel, der Ausbau von Same-Day-Delivery-Netzwerken und die zunehmende Nutzung flexibler Automatisierung fördern die Investitionen. Auch der Markt für Lagerrobotik profitiert von der verstärkten Nutzung cloudbasierter Orchestrierung, autonomer mobiler Roboter, Bildverarbeitung und datengesteuerter Lagerverwaltungssysteme.
Marktanalyse und Einblicke zur Lagerrobotik
- Nordamerika: Es wird erwartet, dass Nordamerika im Jahr 2025 einen Anteil von 34–38 % ausmachen und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 14–17 % wachsen wird, unterstützt durch E-Commerce-Auftragsabwicklung, Arbeitsmarktentwicklung und eine etablierte Automatisierungsinfrastruktur.
- USA: Es wird geschätzt, dass die USA im Jahr 2025 76–80 % des nordamerikanischen Marktes ausmachen und im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 14–17 % wachsen werden, wobei Investitionen in Fulfillment und Drittanbieterlogistik federführend sind.
- Europa: Es wird prognostiziert, dass Europa im Jahr 2025 einen Marktanteil von 25–29 % halten und im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 13–16 % wachsen wird, wobei Deutschland, Großbritannien, Frankreich, Italien und die Niederlande die Einführung der Automatisierung unterstützen.
- Asien-Pazifik: Der Anteil Asien-Pazifiks wird im Jahr 2025 auf 27–31 % geschätzt und soll mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 17–20 % wachsen. Angeführt wird dieses Wachstum von China, Japan, Südkorea und Indien, da die Automatisierung in der Fertigung und Logistik zunimmt.
- Größtes Segment: Es wird geschätzt, dass mobile Roboter im Jahr 2025 einen Marktanteil von 38–42 % halten und im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 17–19 % wachsen werden, was auf einen flexiblen Einsatz hindeutet.
- Wachstumsstarkes Segment: Es wird geschätzt, dass Software im Jahr 2025 einen Anteil von 20–24 % ausmachen und mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 18–21 % wachsen wird, unterstützt durch Orchestrierung, Analytik und Flottenoptimierung.
- Detaillierte Analyse der wichtigsten Unternehmen: ABB Ltd.; FANUC Corporation; KUKA AG; ATS Corporation; Honeywell International Inc.; OMRON Corporation; Yaskawa Electric Corporation; Fetch Robotics, Inc.; IAM Robotics; Amazon.com, Inc. über Amazon Robotics; und weitere spezialisierte Automatisierungsanbieter.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Die Lagerautomatisierung hat sich von statischen, förderbandzentrierten Architekturen hin zu vernetzten Robotersystemen entwickelt, die autonome Mobilität, Bildverarbeitung, künstliche Intelligenz, Sensoren und Steuerungssoftware kombinieren. Der Markt für Lagerrobotik wird zunehmend von modularen Systemen geprägt, die sich in bestehende Infrastrukturen integrieren lassen und es Betreibern ermöglichen, die Kapazität zu erweitern, ohne die Anlagen komplett umbauen zu müssen. Verbesserungen bei Navigation, Greiftechnik, Flottenkoordination und Software-Interoperabilität erweitern zudem die Einsatzmöglichkeiten im gesamten Fulfillment-Bereich.
Der Marktbericht für Lagerrobotik zeigt, dass Investitionen künftig auf skalierbare Automatisierungssysteme ausgerichtet sein werden, die sich an schwankende Auftragsprofile, kürzere Lieferzeitfenster und veränderte Lagerlayouts anpassen können. Die zunehmende Bedeutung von Arbeitssicherheit, Energieeffizienz und Mensch-Maschine-Interaktion verstärkt die Nachfrage nach Systemen, die repetitive körperliche Tätigkeiten reduzieren und gleichzeitig die menschliche Aufsicht gewährleisten. Neue Logistikzentren im asiatisch-pazifischen Raum und ausgewählte europäische Märkte dürften mit der zunehmenden Dezentralisierung der Fulfillment-Netzwerke weitere Investitionen in Automatisierung anziehen.
Berichtsumfang zum Markt für Lagerrobotik
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 8,06 Milliarden US-Dollar |
| Marktgröße bis 2034 | 30,27 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 15,83 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Lagerrobotik
Das Wachstum des Marktes für Lagerrobotik wird durch steigende E-Commerce-Volumina, Omnichannel-Fulfillment, den Fachkräftemangel und den Bedarf an höherer Durchsatzrate ohne proportionalen Personalzuwachs begünstigt. Zum Ökosystem gehören Roboterhersteller, Komponentenlieferanten, Anbieter von Lagerverwaltungs- und -ausführungssoftware, Systemintegratoren, Logistikdienstleister und Endanwender. Die Nachfrage konzentriert sich zunehmend auf Systeme, die mit bereits installierten Förderanlagen, Lagersystemen, Unternehmenssoftware und Auftragsmanagementsystemen kompatibel sind.
Das Angebotsumfeld verändert sich, da Robotikunternehmen ihre Hardwareangebote standardisieren und sich verstärkt auf Software, Wahrnehmung, Navigation, Analytik und Flottenkoordination konzentrieren. Mobile Roboter eignen sich aufgrund ihrer schrittweisen Einsatzmöglichkeit ideal für bestehende Lagerhallen. Daher arbeiten Hardwareanbieter eng mit Softwareanbietern und Systemintegratoren zusammen, um die Implementierungszeit zu verkürzen.
Die Marktanalyse für Lagerrobotik zeigt einen zunehmenden Wettbewerb zwischen etablierten Unternehmen der Industrieautomation und spezialisierten Robotikentwicklern. ABB Ltd., FANUC Corporation, KUKA AG, ATS Corporation, OMRON Corporation und Yaskawa Electric Corporation bieten Industrieroboter an, während Honeywell International Inc. eine Kombination aus Hardware für Automatisierung und Lagerabwicklung bereitstellt. Amazon Robotics, Fetch Robotics und IAM Robotics verbessern das Ökosystem durch die Bereitstellung von Fulfillment-basierten Robotersystemen sowie anwendungsorientierter Technologie.
Die Investitionsschwerpunkte verlagern sich zunehmend in Richtung Autonomie, Interoperabilität, künstliche Intelligenz und schnelle Implementierung. Auch die Positionierungsstrategie hat sich gewandelt: vom Fokus auf den Verkauf einzelner Roboter hin zu Lösungen, die den Betrieb ganzer Roboterflotten koordinieren und dabei Software, Sensoren sowie Lagerprozesse integrieren. Partnerschaften sind angesichts der notwendigen Integration mit bestehenden Systemen unerlässlich geworden.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
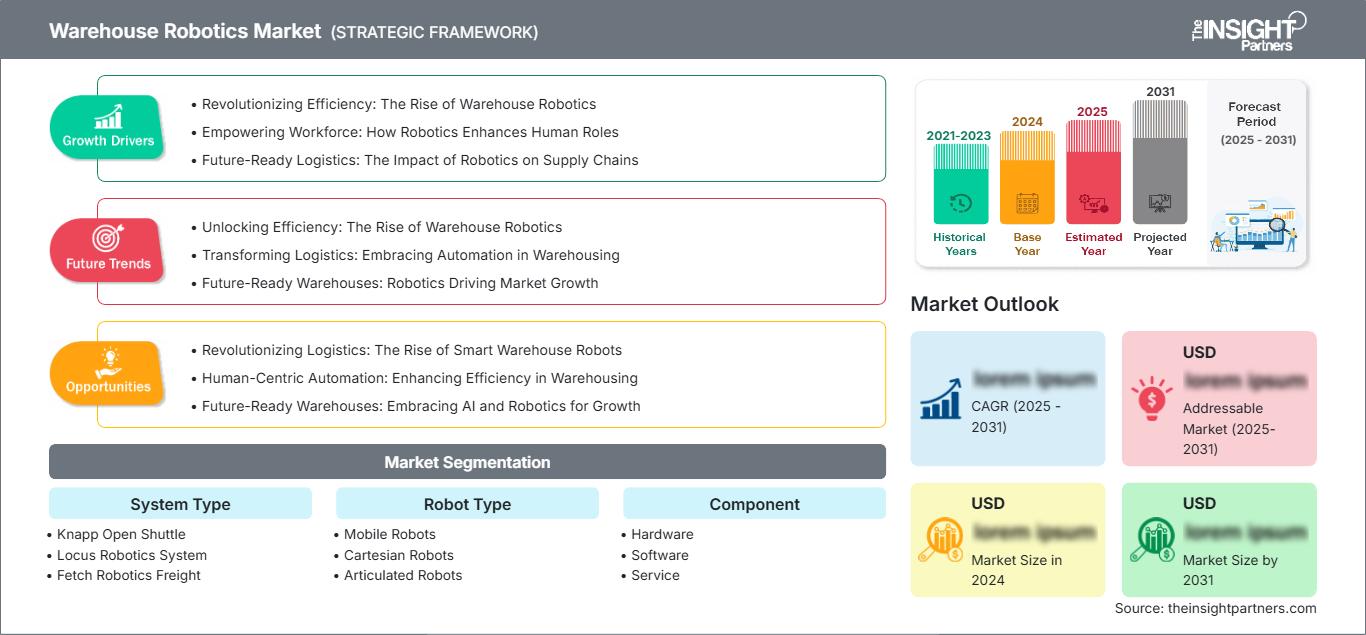
Markt für Lagerrobotik: Strategische Einblicke
Regionale Einblicke
Markt für Lagerrobotik in Nordamerika
Nordamerika wird voraussichtlich im Jahr 2025 einen Marktanteil von 34–38 % erreichen und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 14–17 % wachsen. Die USA dominieren die regionale Nachfrage, da große Logistikzentren hohe Effizienz, flexible Kommissionierung und automatisierte Warenbewegungen erfordern. Auch Kanada trägt seinen Teil bei, indem es die Distributionsprozesse modernisiert, die Lebensmittellogistik optimiert und den Einzelhandel automatisiert.
Regionale Trends werden von Faktoren wie Arbeitskosten, Lieferzeitvorgaben und Investitionen von Logistikdienstleistern bestimmt. Cloudbasierte Lagerverwaltungssysteme, autonome mobile Roboter, robotergestützte Kommissionierung und Bestandsmanagement entwickeln sich zunehmend zu komplementären Lösungen anstatt zu eigenständigen Implementierungen.
US-Markt für Lagerrobotik
Schätzungen zufolge werden die USA im Jahr 2025 76–80 % des nordamerikanischen Marktes für Lagerrobotik ausmachen und voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 14–17 % wachsen. Die Nachfrage konzentriert sich auf E-Commerce-Anbieter, Einzelhändler, Paketdienste und Logistikdienstleister, die eine höhere Produktivität und eine besser planbare Auftragsabwicklung anstreben.
Das Wettbewerbsumfeld umfasst Amazon Robotics, Honeywell International Inc., ABB Ltd., FANUC Corporation und weitere Automatisierungsanbieter. Die Anwendungsbereiche erweitern sich über den Transport hinaus auf Kommissionierung, Nachschub, Sortierung und Bestandsprüfung. Abonnementbasierte Automatisierung und softwaregestützte Implementierungen verbessern zudem die Zugänglichkeit für mittelständische Unternehmen, die Robotik bisher als kapitalintensive Infrastruktur betrachteten.
Markt für Lagerrobotik in Europa
Europa wird Schätzungen zufolge im Jahr 2025 einen Marktanteil von 25–29 % im Bereich Lagerrobotik halten und mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 13–16 % wachsen. Deutschland ist dank seiner Produktionskapazitäten, seiner hohen Logistikdichte und seiner Automatisierungsbereitschaft führend. Großbritannien und Frankreich sind weitere wichtige Fulfillment-Standorte, während Italien und Spanien zunehmend für den Einsatz in Lagern gerüstet sind.
Großbritannien profitiert vom E-Commerce-Fulfillment, dem Bedarf an höherer Arbeitsproduktivität und automatisierten Distributionszentren. Deutschland bleibt technologisch führend, dank der Kompetenzen seiner Automobil-, Industrie- und Logistikunternehmen im Bereich Robotik. Frankreich treibt die Automatisierung des Fulfillment auf Basis von Einzelhandel und Kontraktlogistik voran.
Markt für Lagerrobotik im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum (APAC) wird im Jahr 2025 voraussichtlich einen Marktanteil von 27–31 % am Markt für Lagerrobotik erreichen und mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 17–20 % wachsen. Damit ist er die am schnellsten wachsende große Region. China ist führend bei der regionalen Implementierung, dicht gefolgt von Japan, Südkorea, Indien und Australien. Die hohe Produktionsdichte und die zunehmende Nutzung des E-Commerce treiben die breite Anwendung voran.
China profitiert von der flächendeckenden Implementierung industrieller Automatisierung und intelligenter Logistiksysteme. Japan und Südkorea konzentrieren sich auf Präzisionsautomatisierung und Arbeitsproduktivität, während Indien angesichts des Wachstums des E-Commerce-Sektors die Automatisierung seiner Fulfillment-Einrichtungen vorantreibt.
Markt für Lagerrobotik im Nahen Osten und Afrika
Der Markt für Lagerrobotik im Nahen Osten und in Afrika wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 11–14 % wachsen. Saudi-Arabien und die Vereinigten Arabischen Emirate (VAE) gehören dank der Diversifizierung ihrer Logistik, umfangreicher Vertriebsinitiativen und Smart-City-Projekte zu den Vorreitern in der Region. Südafrika ist aufgrund seiner Logistik- und Vertriebsinfrastruktur ein wichtiger Markt in Afrika.
Die Logistikentwicklung in Saudi-Arabien erfolgt im Rahmen der Diversifizierung der Wirtschaft, während die VAE von bedeutenden Häfen und Flughäfen sowie Logistikzentren profitieren. Südafrika nutzt Lagerautomatisierung, um seine Logistik- und Vertriebsprozesse zu optimieren.
Segmentierungsanalyse
Systemtyp
Prognosen für den Markt für Lagerrobotik deuten darauf hin, dass das Segment der Systemtypen im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 14–17 % wachsen wird. Integrierte Systeme kombinieren zunehmend robotergestützten Transport, Lagerung, Kommissionierung und Orchestrierungssoftware. Betreiber bevorzugen Architekturen, die sich mit bestehenden Lagerverwaltungsplattformen verbinden lassen und gleichzeitig eine schrittweise Einführung und operative Skalierbarkeit unterstützen.
- Knapp Open Shuttle: Unterstützt Ware-zur-Person-Workflows und automatisierte Lagerumgebungen, in denen hoher Durchsatz und wiederholbare Behälterbewegungen Priorität haben. Seine modulare Architektur eignet sich für Einrichtungen, die eine skalierbare, automatisierte Materialhandhabung anstreben.
- Das Locus-Robotiksystem nutzt autonome mobile Roboter zur Unterstützung von Kommissioniervorgängen. Sein kollaborativer Ansatz ist strategisch wichtig für Anlagen, die eine flexible Automatisierung ohne umfangreiche bauliche Veränderungen benötigen.
- Fetch Robotics Freight: Dieses System ermöglicht den autonomen Materialtransport in Industrie- und Lagerumgebungen. Es eignet sich überall dort, wo ein flexibler Transport zwischen Arbeitsplätzen, Lagerzonen und Produktionsschnittstellen benötigt wird.
- Das Scallog-System unterstützt die Waren-zu-Person-Abwicklung durch mobile robotergestützte Lagerung und Kommissionierung. Sein Nutzenversprechen basiert auf hoher Lagerdichte, ergonomischen Arbeitsabläufen und Anpassungsfähigkeit an wechselnde Lageranforderungen.
- Swisslog CarryPick: Kombiniert mobile Roboter mit automatisierten Lagerkonzepten. Es ist strategisch relevant für Distributionszentren, die eine hohe Lagerdichte und flexible Ware-zum-Mann-Auftragsabwicklung anstreben.
Robotertyp
Die Markttrends im Bereich Lagerrobotik deuten darauf hin, dass das Segment der Robotertypen bis 2034 voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 15–18 % wachsen wird. Mobile Plattformen gewinnen an Bedeutung, da sie sich in dynamischen Anlagen bewegen können, während Gelenk-, kartesische, SCARA- und Parallelroboter weiterhin spezielle Anforderungen im Bereich der Handhabung und Kommissionierung erfüllen.
- Mobile Roboter: Sie ermöglichen den flexiblen Transport von Waren und Lagerbeständen in sich verändernden Umgebungen. Ihr vergleichsweise modularer Einsatz macht sie strategisch wichtig für bestehende Produktionsanlagen und sich schnell entwickelnde Fulfillment-Prozesse.
- Kartesische Roboter: Sie ermöglichen vorhersagbare lineare Bewegungen und präzise Positionierung. Sie sind weiterhin nützlich in strukturierten Anwendungen, die wiederholbare Handhabung erfordern, insbesondere dort, wo feste Arbeitsbereiche und standardisierte Lasten die betriebliche Effizienz verbessern.
- Knickarmroboter: Sie bieten mehrere Achsen und eine hohe Bewegungsflexibilität für das Palettieren, Depalettieren und komplexe Handhabungsaufgaben. Ihr etabliertes industrielles Ökosystem unterstützt die Integration in Arbeitsabläufe mit hohem Durchsatz in Lagerhäusern.
- SCARA-Roboter: Sie ermöglichen schnelle, wiederholbare horizontale Bewegungen für leichte Kommissionier- und Montageaufgaben. Sie eignen sich überall dort, wo Geschwindigkeit, Präzision, kompakte Bauweise und kontrollierte Arbeitsbereiche erforderlich sind.
- Parallelroboter: Sie ermöglichen die Hochgeschwindigkeitshandhabung ausgewählter leichter Güter. Ihre Bedeutung ist besonders groß bei Sortier-, Kommissionierungs- und Verpackungsanwendungen, wo Zykluszeit und Präzision den Durchsatz maßgeblich beeinflussen.
Komponente
Für das Segment Komponenten wird im Zeitraum 2026–2034 ein jährliches Wachstum von 16–19 % prognostiziert. Hardware bleibt unerlässlich, aber Software und Dienstleistungen gewinnen an strategischer Bedeutung, da die Betreiber Interoperabilität, vorausschauende Intelligenz, Fernüberwachung, Flottenoptimierung und Lebenszyklusunterstützung fordern.
- Hardware: Umfasst Roboter, Sensoren, Steuerungen, Antriebe, Bildverarbeitungssysteme und die zugehörige physische Infrastruktur. Investitionen in Hardware sind weiterhin grundlegend für die Kapazitätserweiterung und die Automatisierung von Materialbewegung und -handhabung.
- Die Software koordiniert Flotten, Arbeitsabläufe, Daten, Routenplanung und Lagerprozesse. Ihre strategische Bedeutung nimmt zu, da Betreiber Interoperabilität, Echtzeitoptimierung und eine bessere Nutzung heterogener Robotersysteme anstreben.
- Service: Umfasst Integration, Wartung, Upgrades, Schulungen und technischen Support. Servicemodelle reduzieren das Implementierungsrisiko und helfen Betreibern, die Leistungsfähigkeit auch bei wachsenden und komplexeren Roboterflotten aufrechtzuerhalten.
Endbenutzer
Für das Endkundensegment wird im Zeitraum 2026–2034 ein durchschnittliches jährliches Wachstum von 15–18 % erwartet. Der E-Commerce bleibt ein wichtiger Markt für die Einführung neuer Technologien, während die Branchen Pharma, Automobil, Lebensmittel und Getränke sowie Elektrotechnik und Elektronik zunehmend auf Robotik für kontrolliertes Handling und höhere Produktivität setzen.
- E-Commerce: Erfordert schnelles Kommissionieren, Sortieren, Nachfüllen und Zusammenfassen von Bestellungen. Robotik unterstützt die Mitarbeiter bei der Bewältigung der Artikelvielfalt und kürzerer Lieferzeitfenster und ermöglicht gleichzeitig eine skalierbare Kapazitätssicherung in Spitzenzeiten.
- Pharmazeutische Industrie: Vorteile durch Rückverfolgbarkeit, kontrollierte Handhabung, Genauigkeit und Wiederholbarkeit. Automatisierung unterstützt Vertriebsumgebungen, in denen Bestandsintegrität und präzise Warenbewegung kritische betriebliche Anforderungen darstellen.
- Automobilindustrie: Robotik wird für die Bauteilbewegung, die Sequenzierung, die Kommissionierung und die Produktionslogistik eingesetzt. Die Integration in Fertigungssysteme unterstützt einen synchronisierten Materialfluss und reduziert manuelle Transporttätigkeiten.
- Lebensmittel und Getränke: Erfordert die effiziente Handhabung verschiedenster Produkte, Verpackungsformate und temperaturempfindlicher Waren. Robotik kann die Produktkonsistenz verbessern und gleichzeitig den manuellen Aufwand in der Distribution reduzieren.
- Elektrotechnik und Elektronik: Diese Branche zeichnet sich durch eine hohe Artikelvielfalt und häufige Handhabung aus. Robotik unterstützt präzise Bewegungsabläufe, Kommissionierung, Sortierung und Inventurprozesse, bei denen Genauigkeit und Rückverfolgbarkeit von strategischer Bedeutung sind.
Momentaufnahme der Chancen
|
Endbenutzer |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|
E-Commerce |
Hoch |
Schnelle Lieferung |
Skalierung |
|
Pharmazeutische |
Medium |
Nachvollziehbare Handhabung |
Skalierung |
|
Automobil |
Medium |
Leitungsversorgung |
Reifen |
|
Speisen und Getränke |
Medium |
Kaltlogistik |
Skalierung |
|
Elektrotechnik und Elektronik |
Medium |
SKU-Präzision |
Skalierung |
Markttreiber und Wirkungsanalyse für Lagerrobotik
Die zunehmende Komplexität der Auftragsabwicklung steigert den Wert flexibler Automatisierung.
Mit dem Aufkommen von E-Commerce und Omnichannel-Fulfillment-Systemen steigt die Anzahl der Artikelnummern (SKUs), das Bestellvolumen sinkt und die Zeitfenster für die Auftragsabwicklung werden kürzer. Statische Automatisierungssysteme werden dadurch weniger flexibel, wenn sich die Lagerbedingungen ändern. Dynamische Roboterplattformen hingegen können Ressourcen gezielt dort einsetzen, wo Engpässe auftreten, und so die Prozesseffizienz steigern. Besonders deutlich wird dies in Lagern, die mehrere Kanäle mit demselben Lagerbestand bedienen. Da die Automatisierung nicht mehr anhand der Anzahl der Roboter, sondern anhand von Durchsatz, Auftragsgenauigkeit, Arbeitseffizienz und Spitzenleistung bewertet wird, gewinnt die Robotik weiter an Bedeutung. Die Auswirkungen auf das Geschäft reichen in Bezug auf Systemdesign, Integration und Services noch weiter, da Kunden Flexibilität fordern, um auf sich ändernde Lagerdynamiken reagieren zu können, ohne das System komplett neu aufbauen zu müssen.
Der Fachkräftemangel stärkt die wirtschaftliche Argumentation für die robotergestützte Materialbewegung.
Der Arbeitsmarkt bleibt aufgrund von Arbeitskräftemangel, steigenden Löhnen, hoher Fluktuation und körperlicher Belastung ein Problem für Lagerbetriebe. Roboter tragen dazu bei, die Anzahl monotoner Tätigkeiten zu reduzieren, sodass sich die Mitarbeiter auf Aufgaben wie Ausnahmefälle, Management, Qualitätskontrollen und komplexe Kommissionierung konzentrieren können. Daher sind die besten Anwendungsfälle für Robotik in Lagern dort zu finden, wo Roboter mit den Mitarbeitern zusammenarbeiten, anstatt sie zu ersetzen. In manchen Fällen kann die kollaborative Arbeitsweise auch die Ergonomie verbessern, indem der Bedarf an Gehen, Heben und Transportieren verringert wird. Die finanziellen Auswirkungen von Robotik auf Lagerbetreiber hängen von der Nutzungsintensität, den Betriebsstunden, der Häufigkeit bestimmter Tätigkeiten und den Integrationskosten ab. Roboteranbieter betonen daher Produktivität und Flexibilität.
KI-gestützte Orchestrierung erweitert die Automatisierung über einzelne Roboteraufgaben hinaus.
Der Wert von Robotik bemisst sich zunehmend an der Effektivität der Interaktion zwischen Roboterflotte und Lagerverwaltungssystem, Beständen, Mitarbeitern und physischen Anlagen. KI-gestützte Orchestrierung unterstützt effiziente Routenplanung, Aufgabenverteilung, Verkehrssteuerung, Ausnahmebehandlung und effiziente Anlagennutzung. Mithilfe von Bildverarbeitung und Sensorfusion können Roboter auch in weniger strukturierten Umgebungen arbeiten als mit herkömmlichen, fest installierten Automatisierungssystemen. Diese Transformation schafft ein neues Wettbewerbsumfeld, da die durch Software bereitgestellte Intelligenz zum entscheidenden Unterscheidungsmerkmal für verschiedene Robotertypen wird. Bediener können nun heterogene Flotten orchestrieren, anstatt nur über eine einzige Hardwareplattform zu verfügen.
Markt für Lagerrobotik: Zukunftstrends
Physische KI wird die autonome Entscheidungsfindung in Lagerumgebungen verbessern.
Physikalische KI verspricht, die Lagerrobotik grundlegend zu verändern: von Systemen, die mit festen Navigations- und Aufgabenanweisungen arbeiten, hin zu Robotern, die ihre Umgebung erfassen und ihr Verhalten darauf basierend selbstständig steuern können. Die Robotik wird zunehmend auf Bildverarbeitung, Kraftrückmeldung, Sprachinteraktion, Simulationstools und Flotteninformationen angewiesen sein, um komplexere Arbeitsabläufe zu bewältigen. Physikalische KI ermöglicht es der Robotik, in Umgebungen, in denen die starre Automatisierung aufgrund von Schwankungen an ihre Grenzen stößt, besser zu funktionieren. Langfristig könnte physikalische KI den Bedienern sogar die Möglichkeit geben, das Roboterverhalten mithilfe von übergeordneten Befehlen anstatt durch Programmierung zu steuern.
Die Orchestrierung mehrerer Roboter wird zu einer Kernarchitektur für skalierbare Lagerhallen werden.
Zukünftige Betriebsabläufe werden Technologien wie mobile Roboter, Roboterarme, automatisierte Lagersysteme, Förderbänder, Drohnen und Software-Agenten kombinieren, anstatt sich ausschließlich auf einen Robotertyp zu verlassen. Das Orchestrierungssystem verwaltet all diese Ressourcen anhand gemeinsamer Ziele wie Auftragsabwicklung, Bestandsverfügbarkeit, Engpassvermeidung und Energieeinsparung. Diese Methode erhöht die Wahrscheinlichkeit eines ausfallsicheren Systems, da einzelne Roboter bei Laständerungen oder Geräteausfällen flexibel eingesetzt werden können. Offene Schnittstellen und standardisierte Datenformate gewinnen an Bedeutung. Unternehmen, die Fremdgeräte und bestehende Systeme integrieren können, profitieren ebenfalls. Mit zunehmender Heterogenität der Flotten tragen Softwareebenen einen größeren Teil zum Automatisierungswert bei.
Marktchancen für Lagerrobotik
Nachrüstungsautomatisierung kann die Nachfrage nach großen Lagerhallen auf bestehenden Flächen erschließen
Die Chance liegt hier in der Modernisierung bestehender Lagerhallen anstatt im Bau komplett neuer, vollautomatisierbarer Lager. Der Einsatz von mobilen Robotern, Bildverarbeitungssystemen, Software-Overlays und modularer Kommissioniertechnik lässt sich in bestehende Anlagen integrieren, ohne dass Förderbänder, Regale und Arbeitsplätze ausgetauscht werden müssen. Dadurch wird der Prozess weniger störend, und die Mitarbeiter können sich auf die wirklich wichtigen Aufgaben konzentrieren. Anbieter können sofort einsatzbereite Komplettlösungen entwickeln, die Kommissionierung, Nachschub, Transport und Bestandskontrolle optimieren. Diese Chance bietet sich insbesondere für Einzelhändler und Logistikdienstleister mit weitläufigen Standorten und unterschiedlichen Infrastrukturen.
Robotics-as-a-Service kann die Akzeptanz bei mittelständischen Betreibern erhöhen.
Flexible Finanzierungsmöglichkeiten und automatisierte Abonnements könnten die Finanzierungsprobleme lösen, die kleine und mittlere Lagerbetriebe bisher von der Robotereinführung abgehalten haben. Im Rahmen eines „Robot-as-a-Service“-Ansatzes könnten Kunden Ausrüstung, Software, Wartung und Serviceleistungen monatlich statt im Voraus bezahlen. Auch das Risiko der Technologieveralterung ließe sich so minimieren, da die Systeme kontinuierlich verbessert werden könnten. Gleichzeitig könnten Anbieter langfristige Kundenbeziehungen aufbauen und relevante Daten für einen besseren Service gewinnen. Die Roboterakzeptanz hängt von klaren Leistungskennzahlen, flexiblen Verträgen, Integrationen und planbaren Wartungskosten ab. Anbieter, die Finanzierung und schnelle Implementierung mit der Skalierbarkeit ihrer Roboterflotte kombinieren, könnten Kunden gewinnen, die Automatisierung benötigen, sich aber die traditionelle, kapitalintensive Systemarchitektur nicht leisten können.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -