
Marché de la robotique d’entrepôt : taille, part de marché et prévisions 2034
Rapport d'analyse du marché de la robotique d'entrepôt : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et opportunités de croissance. Ce rapport couvre : par type de système (Knapp Open Shuttle, Locus Robotics System, Fetch Robotics Freight, Scallog System, Swisslog CarryPick) ; type de robot (robots mobiles, robots cartésiens, robots articulés, robots SCARA, robots parallèles, autres) ; composant (matériel, logiciel, service) ; utilisateur final (commerce électronique, industrie pharmaceutique, automobile, agroalimentaire, électronique et électrique, autres) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPEL00002154
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 28, 2026


Taille du marché en 2025
8,06 milliards de dollars US
valeur de l'année de base
Prévisions pour 2034
30,27 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
15,83 %
taux de croissance
Marché adressable
162,37 milliards de dollars américains
(2026-2034)
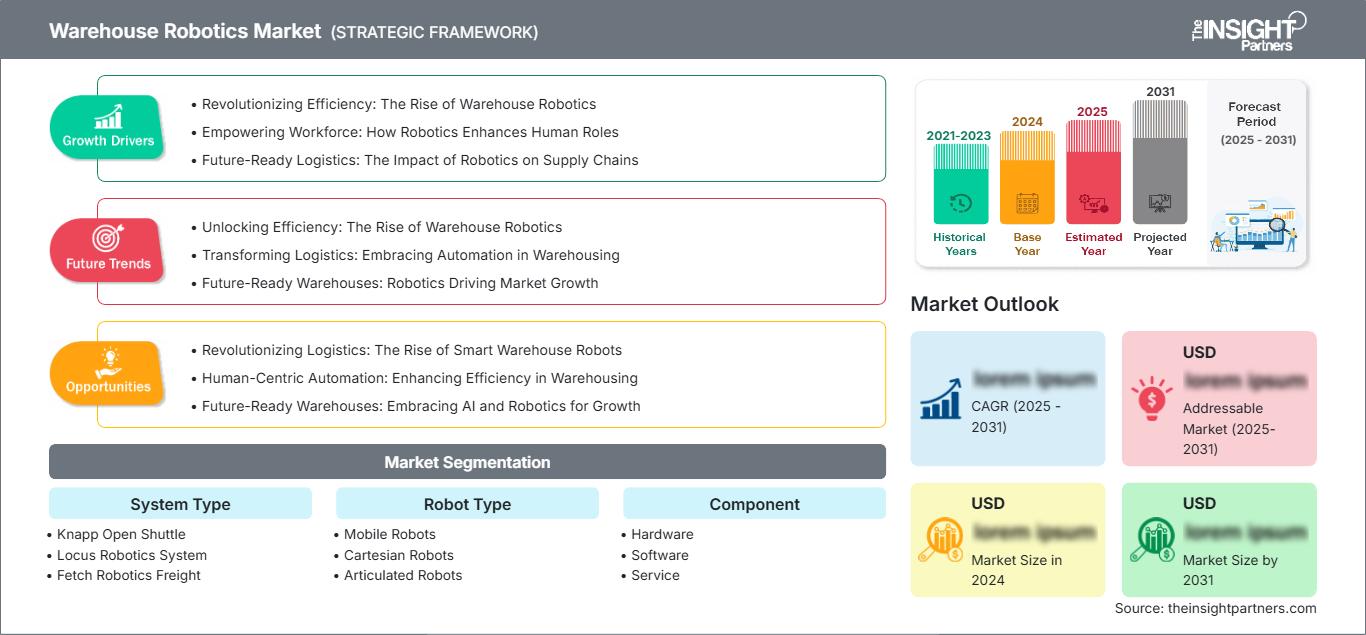
Le marché de la robotique d'entrepôt était évalué à 8,06 milliards de dollars américains en 2025 et devrait atteindre 30,27 milliards de dollars américains d'ici 2034, avec un taux de croissance annuel composé (TCAC) de 15,83 % entre 2026 et 2034. Ce marché englobe les systèmes robotiques, les logiciels et les services utilisés pour automatiser les activités de manutention, de stockage, de prélèvement, de tri, de réapprovisionnement et d'exécution des commandes dans les entrepôts et centres de distribution modernes.
L'Amérique du Nord devrait maintenir une forte croissance, avec un TCAC estimé entre 14 et 17 % sur la période 2026-2034. La hausse des coûts de main-d'œuvre liés à la logistique, la persistance des pénuries de main-d'œuvre, le développement des réseaux de livraison le jour même et l'adoption croissante de l'automatisation flexible soutiennent les investissements. Le marché de la robotique d'entrepôt bénéficie également d'une utilisation accrue de l'orchestration dans le cloud, des robots mobiles autonomes, de la vision industrielle et des systèmes d'exécution d'entrepôt basés sur les données.
Analyse et perspectives du marché de la robotique d'entrepôt
- Amérique du Nord : L'Amérique du Nord devrait représenter une part de 34 à 38 % en 2025 et connaître une croissance annuelle composée de 14 à 17 % entre 2026 et 2034, grâce au commerce électronique, aux économies du travail et à une infrastructure d'automatisation établie.
- États-Unis : On estime que les États-Unis représenteront 76 à 80 % du marché nord-américain en 2025 et connaîtront une croissance annuelle composée de 14 à 17 % entre 2026 et 2034, tirée par les investissements dans l'exécution des commandes et la logistique tierce partie.
- Europe : L'Europe devrait détenir une part de marché de 25 à 29 % en 2025 et connaître une croissance annuelle composée de 13 à 16 % entre 2026 et 2034, l'Allemagne, le Royaume-Uni, la France, l'Italie et les Pays-Bas soutenant l'adoption de l'automatisation.
- Asie-Pacifique : La part de marché de l'Asie-Pacifique est estimée entre 27 et 31 % en 2025 et devrait croître à un TCAC de 17 à 20 %, tirée par la Chine, le Japon, la Corée du Sud et l'Inde, à mesure que l'automatisation de la production et de la logistique se développe.
- Segment le plus important : les robots mobiles devraient détenir une part de marché de 38 à 42 % en 2025 et croître à un TCAC de 17 à 19 % entre 2026 et 2034, reflétant un déploiement flexible.
- Segment à forte croissance : On estime que les logiciels représenteront une part de marché de 20 à 24 % en 2025 et connaîtront une croissance annuelle composée de 18 à 21 %, grâce à l'orchestration, à l'analyse et à l'optimisation des flottes.
- Principales entreprises analysées en détail : ABB Ltd. ; FANUC Corporation ; KUKA AG ; ATS Corporation ; Honeywell International Inc. ; OMRON Corporation ; Yaskawa Electric Corporation ; Fetch Robotics, Inc. ; IAM Robotics ; Amazon.com, Inc. via Amazon Robotics ; et d’autres fournisseurs spécialisés en automatisation.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
L'automatisation des entrepôts a évolué, passant d'architectures fixes centrées sur les convoyeurs à des écosystèmes robotiques interconnectés combinant mobilité autonome, vision industrielle, intelligence artificielle, capteurs et logiciels d'exécution. Le marché de la robotique d'entrepôt est de plus en plus façonné par des systèmes modulaires déployables autour des infrastructures existantes, permettant aux opérateurs d'accroître leur capacité sans reconstruire intégralement leurs installations. Les progrès réalisés en matière de navigation, de préhension, de coordination des flottes et d'interopérabilité logicielle élargissent également les cas d'utilisation dans la logistique.
Le rapport sur le marché de la robotique d'entrepôt indique que, pour l'avenir, les investissements s'orientent vers une automatisation évolutive capable de s'adapter à la volatilité des commandes, à des délais de livraison plus courts et à l'évolution de l'agencement des installations. L'attention accrue portée par les autorités réglementaires à la sécurité au travail, à l'efficacité énergétique et à la collaboration homme-machine renforce la demande de systèmes qui réduisent les tâches physiques répétitives tout en maintenant la supervision humaine. Les plateformes logistiques émergentes en Asie-Pacifique et sur certains marchés européens devraient attirer davantage d'investissements dans l'automatisation à mesure que les réseaux de distribution se déploient.
Rapport sur le marché de la robotique d'entrepôt : portée
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 8,06 milliards de dollars américains |
| Taille du marché d'ici 2034 | 30,27 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 15,83% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché de la robotique d'entrepôt
La croissance du marché de la robotique d'entrepôt est soutenue par l'essor du e-commerce, le développement du commerce omnicanal, les difficultés de disponibilité de la main-d'œuvre et la nécessité d'améliorer la productivité sans augmentation proportionnelle des effectifs. Cet écosystème comprend les fabricants de robots, les fournisseurs de composants, les éditeurs de logiciels de gestion et d'exécution d'entrepôt, les intégrateurs de systèmes, les prestataires logistiques et les utilisateurs finaux. La demande se concentre de plus en plus sur des systèmes compatibles avec les convoyeurs, les systèmes de stockage, les logiciels d'entreprise et les systèmes de gestion des commandes déjà installés.
Le secteur de la robotique évolue, les entreprises standardisant leurs offres matérielles et se concentrant davantage sur les logiciels, la perception, la navigation, l'analyse de données et la coordination des flottes. Les robots mobiles s'intègrent parfaitement aux entrepôts existants grâce à leur déploiement progressif. C'est pourquoi les fournisseurs de matériel collaborent étroitement avec les éditeurs de logiciels et les intégrateurs de systèmes afin de réduire les délais de mise en œuvre.
L'analyse du marché de la robotique d'entrepôt révèle une concurrence accrue entre les entreprises établies en automatisation industrielle et les développeurs de robots spécialisés. ABB Ltd., FANUC Corporation, KUKA AG, ATS Corporation, OMRON Corporation et Yaskawa Electric Corporation proposent des solutions de robotique industrielle, tandis que Honeywell International Inc. offre une combinaison de matériel pour l'automatisation et la gestion d'entrepôt. Amazon Robotics, Fetch Robotics et IAM Robotics enrichissent l'écosystème en fournissant des systèmes robotiques dédiés à la préparation de commandes ainsi que des technologies orientées applications.
Les investissements se tournent désormais vers l'autonomie, l'interopérabilité, l'intelligence artificielle et le déploiement rapide. La stratégie de positionnement a également évolué : d'une approche centrée sur la vente de robots individuels, elle privilégie désormais les solutions permettant de coordonner les opérations de flottes de robots, ainsi que les logiciels, les capteurs et les processus d'entreposage. Le partenariat est devenu essentiel pour assurer l'intégration avec les systèmes existants.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché de la robotique d'entrepôt : Perspectives stratégiques
Perspectives régionales
marché de la robotique d'entrepôt en Amérique du Nord
L'Amérique du Nord devrait représenter entre 34 et 38 % du marché en 2025 et connaître une croissance annuelle composée de 14 à 17 % entre 2026 et 2034. Les États-Unis contrôlent la demande régionale car leurs grands centres de distribution exigent une efficacité élevée, une grande flexibilité dans la préparation des commandes et une automatisation des flux. Le Canada contribue également à ce marché grâce à la modernisation de ses opérations de distribution, de sa logistique alimentaire et à l'automatisation du commerce de détail.
Les tendances régionales sont déterminées par le coût de la main-d'œuvre, les délais de livraison et les investissements des prestataires logistiques. Les systèmes d'exécution d'entrepôt basés sur le cloud, les robots mobiles autonomes, la préparation de commandes robotisée et l'analyse des stocks deviennent des solutions complémentaires plutôt que des solutions isolées.
Marché américain de la robotique d'entrepôt
On estime que les États-Unis représenteront 76 à 80 % du marché nord-américain de la robotique d'entrepôt en 2025 et devraient connaître une croissance annuelle composée de 14 à 17 %. La demande se concentre chez les opérateurs de commerce électronique, les détaillants, les réseaux de livraison de colis et les prestataires logistiques tiers qui recherchent une productivité accrue et une capacité de traitement des commandes plus prévisible.
Le secteur concurrentiel comprend des entreprises comme Amazon Robotics, Honeywell International Inc., ABB Ltd., FANUC Corporation et d'autres fournisseurs de solutions d'automatisation. Les applications s'étendent désormais au-delà du transport pour inclure la préparation de commandes, le réapprovisionnement, le tri et le contrôle des stocks. L'automatisation par abonnement et les déploiements logiciels facilitent également l'accès à la robotique pour les PME qui la considéraient auparavant comme une infrastructure nécessitant d'importants investissements.
Marché européen de la robotique d'entrepôt
On estime que l'Europe détiendra entre 25 et 29 % des parts de marché de la robotique d'entrepôt en 2025 et connaîtra une croissance annuelle composée de 13 à 16 %. L'Allemagne se positionne en leader grâce à ses capacités de production, sa densité logistique et son niveau d'automatisation. Le Royaume-Uni et la France constituent d'autres destinations importantes pour la logistique, tandis que l'Italie et l'Espagne se préparent progressivement à accueillir des entrepôts.
Le Royaume-Uni tire parti du commerce électronique, des besoins en productivité du travail et des centres de distribution automatisés. L'Allemagne reste à la pointe de la technologie grâce aux compétences développées par ses entreprises automobiles, industrielles et logistiques en matière de robotique. La France progresse vers l'automatisation de la distribution en s'appuyant sur le commerce de détail et la logistique tierce partie.
Marché de la robotique d'entrepôt en Asie-Pacifique
La région Asie-Pacifique devrait représenter entre 27 et 31 % du marché de la robotique d'entrepôt en 2025 et afficher une croissance annuelle composée (TCAC) de 17 à 20 %, ce qui en fait la région majeure à la croissance la plus rapide. La Chine est à la pointe du déploiement régional, suivie de près par le Japon, la Corée du Sud, l'Inde et l'Australie. La forte densité de production et l'essor du commerce électronique sont les principaux moteurs de cette généralisation.
La Chine tire profit de la mise en œuvre à grande échelle de l'automatisation industrielle et de systèmes logistiques intelligents. Le Japon et la Corée du Sud privilégient l'automatisation de précision et la productivité du travail, tandis que l'Inde se concentre sur l'automatisation de ses centres de distribution face à l'essor du commerce électronique.
Marché de la robotique d'entrepôt au Moyen-Orient et en Afrique
Le marché de la robotique d'entrepôt au Moyen-Orient et en Afrique devrait connaître une croissance annuelle composée de 11 à 14 % entre 2026 et 2034. L'Arabie saoudite et les Émirats arabes unis font partie des premiers pays de la région à adopter cette technologie, grâce à la diversification de leur logistique, à d'importantes initiatives de distribution et au développement de villes intelligentes. L'Afrique du Sud constitue un marché important en Afrique, notamment grâce à son infrastructure logistique et de distribution.
Le développement logistique en Arabie saoudite s'inscrit dans le cadre de la diversification de son économie, tandis que les Émirats arabes unis bénéficient d'importants ports et aéroports ainsi que de centres de distribution. L'Afrique du Sud, quant à elle, mise sur l'automatisation de ses entrepôts pour optimiser ses processus logistiques et de distribution.
Analyse de segmentation
Type de système
Les prévisions du marché de la robotique d'entrepôt indiquent que le segment des systèmes intégrés devrait connaître une croissance annuelle composée de 14 à 17 % entre 2026 et 2034. Ces systèmes combinent de plus en plus le transport robotisé, le stockage, la préparation de commandes et les logiciels d'orchestration. Les opérateurs privilégient les architectures compatibles avec les plateformes de gestion d'entrepôt existantes, tout en permettant un déploiement progressif et une évolutivité opérationnelle.
- Knapp Open Shuttle : prend en charge les flux de travail « marchandise-opérateur » et les environnements de stockage automatisés où un débit élevé et la répétabilité des mouvements de conteneurs sont essentiels. Son architecture modulaire s'adapte aux installations recherchant une manutention automatisée et évolutive.
- Locus Robotics System : utilise des robots mobiles autonomes pour assister les opérateurs de cueillette. Son approche collaborative est stratégiquement importante pour les installations nécessitant une automatisation flexible sans modification structurelle majeure.
- Fetch Robotics Freight : Ce système facilite la manutention autonome des matériaux dans les environnements industriels et d'entrepôt. Il est particulièrement adapté aux besoins de transport flexible entre les postes de travail, les zones de stockage et les interfaces de production.
- Scallog System : Ce système prend en charge la préparation de commandes « produits vers personne » grâce à un stockage et une récupération robotisés mobiles. Sa proposition de valeur repose sur la densité d'entreposage, l'ergonomie des flux de travail et l'adaptabilité aux besoins changeants en matière de stocks.
- Swisslog CarryPick : Ce système combine robots mobiles et concepts de stockage automatisés. Il est stratégiquement pertinent pour les centres de distribution recherchant un stockage haute densité et une préparation de commandes flexible axée sur le « marchandise vers l'opérateur ».
Type de robot
Les tendances du marché de la robotique d'entrepôt indiquent que le segment des types de robots devrait connaître une croissance annuelle composée de 15 à 18 % jusqu'en 2034. Les plateformes mobiles gagnent en importance car elles peuvent se déplacer dans des installations dynamiques, tandis que les robots articulés, cartésiens, SCARA et parallèles continuent de répondre aux exigences spécialisées en matière de manutention et de prélèvement.
- Robots mobiles : Ils permettent une circulation flexible des marchandises et des stocks dans des environnements changeants. Leur déploiement relativement modulaire les rend stratégiques pour les installations existantes et les opérations de logistique en constante évolution.
- Robots cartésiens : Ils assurent un mouvement linéaire prévisible et un positionnement précis. Ils restent utiles dans les applications structurées nécessitant une manutention répétitive, notamment lorsque des volumes de travail fixes et des charges standardisées améliorent l’efficacité opérationnelle.
- Robots articulés : Ils offrent de multiples axes et une grande flexibilité de mouvement pour la palettisation, la dépalettisation et la manutention complexe. Leur écosystème industriel éprouvé facilite leur intégration dans les flux de production à haut débit des entrepôts.
- Robots SCARA : Ils assurent des mouvements horizontaux rapides et répétables pour les tâches de prélèvement et d’assemblage de pièces légères. Ils sont particulièrement adaptés aux environnements exigeant vitesse, précision, installation compacte et espaces de travail contrôlés.
- Robots parallèles : Ils assurent la manutention à grande vitesse de produits légers spécifiques. Leur importance est maximale dans les applications de tri, de prélèvement et d’emballage où le temps de cycle et la précision influent considérablement sur le débit.
Composant
Le segment des composants devrait connaître une croissance annuelle composée de 16 à 19 % entre 2026 et 2034. Le matériel reste essentiel, mais les logiciels et les services acquièrent une importance stratégique croissante, les opérateurs exigeant l'interopérabilité, l'intelligence prédictive, la surveillance à distance, l'optimisation des flottes et le support tout au long du cycle de vie.
- Matériel : Il comprend les robots, les capteurs, les contrôleurs, les variateurs, les systèmes de vision et l’infrastructure physique associée. L’investissement dans le matériel demeure fondamental pour l’augmentation des capacités et l’automatisation de la manutention des matériaux.
- Logiciel : Il coordonne les flottes, les flux de travail, les données, le routage et l’exécution des opérations d’entrepôt. Son importance stratégique s’accroît à mesure que les opérateurs recherchent l’interopérabilité, l’optimisation en temps réel et une meilleure utilisation des ressources robotiques hétérogènes.
- Services : Ils couvrent l’intégration, la maintenance, les mises à niveau, la formation et le support technique. Les modèles de services réduisent les risques liés à la mise en œuvre et aident les opérateurs à maintenir les performances à mesure que les flottes de robots deviennent plus importantes et plus complexes.
Utilisateur final
Le segment des utilisateurs finaux devrait croître à un TCAC de 15 à 18 % entre 2026 et 2034. Le commerce électronique reste un important moteur d'adoption, tandis que les secteurs pharmaceutique, automobile, agroalimentaire, électrique et électronique déploient de plus en plus la robotique pour une manutention contrôlée et une productivité accrue.
- Commerce électronique : Il exige une préparation, un tri, un réapprovisionnement et un regroupement des commandes rapides. La robotique aide les opérateurs à gérer la multiplication des références et les délais de livraison plus courts, tout en assurant une capacité évolutive en période de forte activité.
- Industrie pharmaceutique : Bénéficie de la traçabilité, de la manipulation contrôlée, de la précision et de la reproductibilité. L’automatisation soutient les environnements de distribution où l’intégrité des stocks et la précision des mouvements sont des exigences opérationnelles essentielles.
- Secteur automobile : Utilisation de la robotique pour le déplacement, le séquençage et le conditionnement des composants, ainsi que pour la logistique de production. L’intégration aux systèmes de fabrication assure une circulation synchronisée des matériaux et réduit les opérations de manutention manuelle.
- Agroalimentaire : Ce secteur exige une gestion efficace de produits variés, de différents formats d’emballage et de stocks thermosensibles. La robotisation peut améliorer la régularité des opérations tout en réduisant les manutentions manuelles répétitives dans la distribution.
- Électronique et électricité : Ce secteur se caractérise par une grande variété de références et des besoins de manutention fréquents. La robotique prend en charge les mouvements de précision, le conditionnement, le tri et les flux de travail d’inventaire où l’exactitude et la traçabilité sont essentielles.
Aperçu des opportunités
|
Utilisateur final |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|
commerce électronique |
Haut |
Livraison rapide |
Mise à l'échelle |
|
Pharmaceutique |
Moyen |
Traçabilité de la manutention |
Mise à l'échelle |
|
Automobile |
Moyen |
Ligne d'alimentation |
Mature |
|
Nourriture et boissons |
Moyen |
Logistique du froid |
Mise à l'échelle |
|
Électricité et électronique |
Moyen |
Précision du SKU |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché de la robotique d'entrepôt
La complexité croissante des processus d'exécution accroît la valeur de l'automatisation flexible.
Avec l'essor du e-commerce et des systèmes de traitement des commandes omnicanaux, le nombre de références (SKU) augmente, le volume des commandes diminue et les délais de livraison se raccourcissent. Dans ce contexte, les systèmes d'automatisation statiques perdent en flexibilité face aux variations des conditions d'entrepôt. Les plateformes robotiques dynamiques, quant à elles, permettent d'allouer les ressources aux points de congestion, optimisant ainsi le processus. L'impact est particulièrement visible dans les entrepôts qui approvisionnent plusieurs canaux avec un stock commun. Les opérateurs évaluant l'automatisation par le débit, la précision des commandes, l'efficacité du travail et les performances maximales plutôt que par le nombre de robots, la robotique devient une proposition de valeur encore plus convaincante. L'impact commercial s'étend également à la conception, à l'intégration et aux services, car le client exige une grande flexibilité pour s'adapter à l'évolution de la dynamique d'entrepôt sans avoir à tout reconstruire.
Les contraintes de main-d'œuvre renforcent la pertinence économique de la manutention robotisée.
Le marché du travail demeure une préoccupation majeure pour les entrepôts, en raison des problèmes de disponibilité de la main-d'œuvre, de la hausse des salaires, du fort taux de rotation du personnel et des exigences physiques liées à l'activité physique. Les robots contribueront à réduire les tâches répétitives, permettant ainsi aux employés de se concentrer sur le traitement des exceptions, la gestion, les contrôles qualité et la préparation de commandes complexes. Par conséquent, l'utilisation optimale de la robotique en entrepôt réside dans la collaboration entre les robots et les employés, plutôt que dans leur remplacement. Dans certains cas, cette collaboration peut également améliorer l'ergonomie en réduisant les déplacements, le port de charges et le transport de marchandises. L'impact financier de la robotique pour les exploitants d'entrepôts dépend du niveau d'utilisation, des heures d'ouverture, de la fréquence d'exécution de certaines activités et des coûts d'intégration. C'est pourquoi les fournisseurs de robots mettent l'accent sur la productivité et la flexibilité.
L'orchestration permise par l'IA étend l'automatisation au-delà des tâches robotiques individuelles
La valeur de la robotique se mesure de plus en plus à l'aune de l'efficacité de l'interaction entre la flotte et le système de gestion d'entrepôt, les stocks, les employés et les installations. L'orchestration pilotée par l'IA contribue à optimiser le routage, l'affectation des tâches, la gestion du trafic, la gestion des exceptions et l'utilisation des équipements. Grâce à la vision par ordinateur et à la fusion de capteurs, les robots peuvent également opérer dans des environnements moins structurés que ceux autorisés par l'approche d'automatisation fixe conventionnelle. Cette transformation crée un nouveau paysage concurrentiel, l'intelligence logicielle devenant un facteur de différenciation pour les différents types de robots. Les opérateurs peuvent désormais orchestrer des flottes hétérogènes au lieu de se contenter d'une seule plateforme matérielle.
Tendances futures du marché de la robotique d'entrepôt
L'IA physique permettra d'accroître la prise de décision autonome dans les environnements d'entrepôt.
L'IA physique promet de transformer la robotique d'entrepôt, passant de systèmes fonctionnant selon des directives de navigation et de tâches fixes à des robots capables d'interpréter leur environnement et d'adapter leurs actions en conséquence. La robotique dépendra de plus en plus de la vision, du retour de force, de l'interaction vocale, des outils de simulation et des informations sur les flottes à mesure qu'elle s'adaptera à des flux de travail plus complexes. L'IA physique promet d'améliorer le fonctionnement des robots dans des environnements où l'automatisation, avec son approche rigide, s'avère inefficace en raison de la variabilité des conditions. À terme, l'IA physique pourrait même permettre aux opérateurs de programmer le comportement des robots à l'aide de commandes de haut niveau, sans avoir à les programmer.
L'orchestration multi-robots deviendra une architecture centrale pour les entrepôts évolutifs.
Les opérations futures s'appuieront sur des combinaisons de technologies telles que les robots mobiles, les bras robotisés, le stockage automatisé, les convoyeurs, les drones et les agents logiciels, au lieu de dépendre d'un seul type de robot. Le système d'orchestration gérera l'ensemble de ces ressources en fonction d'objectifs communs comme l'exécution des commandes, la disponibilité des stocks, la décongestion et les économies d'énergie. Cette méthode pourrait accroître la résilience du système, car les robots peuvent être déplacés en cas de variation de charge ou d'indisponibilité d'un équipement. Les interfaces ouvertes et les formats de données standard gagneront en importance. Les entreprises capables d'intégrer des équipements tiers et des systèmes existants seront également avantagées. Face à l'hétérogénéité croissante des flottes, les couches logicielles représenteront une part plus importante de la valeur ajoutée de l'automatisation.
Opportunités du marché de la robotique d'entrepôt
La modernisation automatisée peut libérer la demande des grands entrepôts industriels désaffectés
L'opportunité réside ici dans la rénovation des entrepôts existants plutôt que dans la construction d'un entrepôt entièrement nouveau et entièrement automatisé. L'utilisation de robots mobiles, de systèmes de vision, de logiciels embarqués et de technologies de préparation de commandes modulaires peut être intégrée à une installation existante sans qu'il soit nécessaire de remplacer l'ensemble des convoyeurs, rayonnages et postes de travail. De cette manière, le processus est moins perturbateur et l'opérateur peut se concentrer sur les points critiques qu'il rencontre. Les fournisseurs peuvent proposer des solutions prêtes à l'emploi pour optimiser la préparation de commandes, le réapprovisionnement, le transport et le contrôle des stocks. Cette opportunité est particulièrement pertinente pour les détaillants et les prestataires logistiques opérant sur des zones géographiques dispersées et disposant d'infrastructures variées.
La robotique en tant que service peut élargir son adoption parmi les opérateurs de taille moyenne.
La flexibilité du financement et les abonnements automatisés pourraient résoudre les problèmes de financement qui empêchent les entrepôts de petite et moyenne taille d'adopter les robots. Avec une approche de robotique en tant que service (RaaS), les clients pourraient payer l'équipement, les logiciels, la maintenance et les services par mensualités, plutôt que d'effectuer des paiements initiaux. Le risque d'obsolescence technologique serait également atténué grâce à cette approche, puisque les systèmes pourraient être constamment améliorés. Parallèlement, les fournisseurs auraient la possibilité de nouer des relations à long terme avec leurs clients et d'obtenir les données pertinentes pour offrir un meilleur service. L'adoption des robots dépendra d'indicateurs de performance clairs, de contrats flexibles, d'intégrations et d'une prévisibilité des coûts de maintenance. Les fournisseurs qui combinent financement, déploiement rapide et évolutivité de la flotte de robots pourraient séduire les clients ayant besoin d'automatisation mais ne pouvant se permettre l'architecture traditionnelle, très gourmande en capital.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -