
Mercato della robotica di almacen: dimensioni, crescita e previsioni 2034
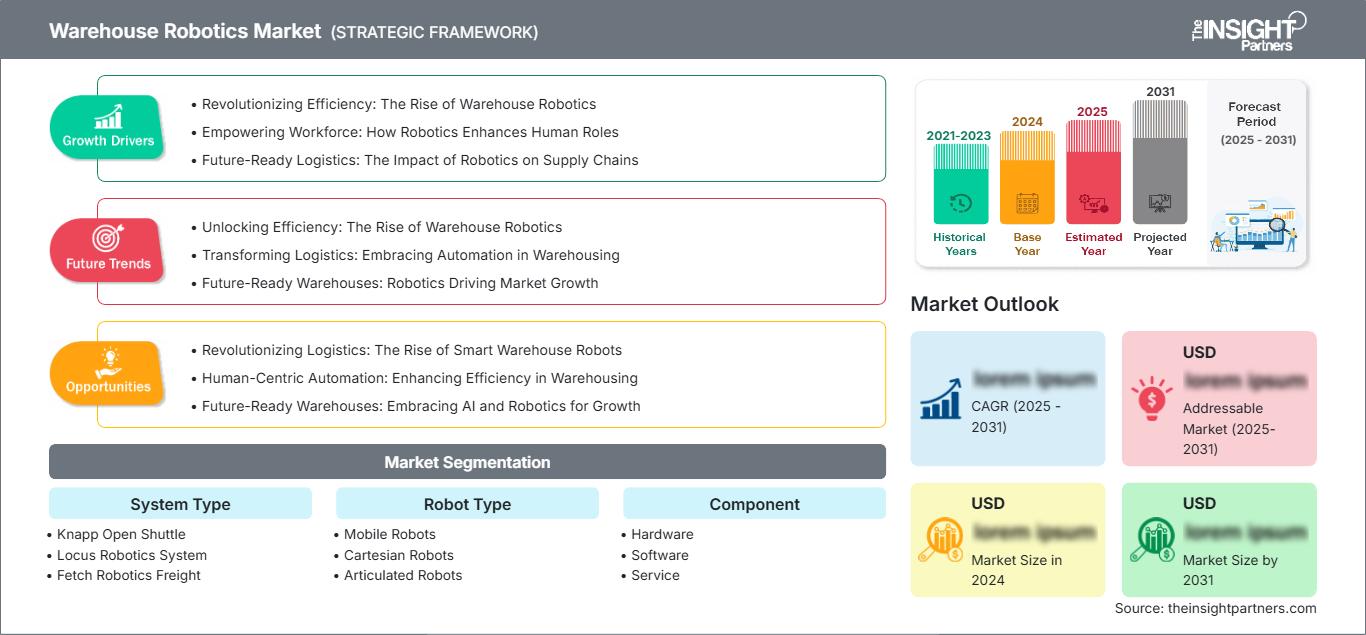
Dimensioni e previsioni del mercato della robotica per magazzini (2021-2034), quota globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipo di sistema (Knapp Open Shuttle, Locus Robotics System, Fetch Robotics Freight, Scallog System, Swisslog CarryPick); tipo di robot (robot mobili, robot cartesiani, robot articolati, robot SCARA, robot paralleli, altri); componente (hardware, software, servizi); utente finale (e-commerce, farmaceutico, automobilistico, alimentare e delle bevande, elettrico ed elettronico, altri) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPEL00002154
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 28, 2026


Dimensioni del mercato nel 2025
8,06 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
30,27 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
15,83 %
Tasso di crescita
Mercato di riferimento
162,37 miliardi di dollari USA
(2026-2034)
Il mercato della robotica per magazzini valeva 8,06 miliardi di dollari nel 2025 e si prevede che raggiungerà i 30,27 miliardi di dollari entro il 2034, con un tasso di crescita annuo composto (CAGR) del 15,83% nel periodo 2026-2034. Il mercato comprende sistemi robotici, software e servizi utilizzati per automatizzare le attività di movimentazione, stoccaggio, prelievo, smistamento, rifornimento e evasione degli ordini nei moderni magazzini e centri di distribuzione.
Si prevede che il Nord America manterrà una solida traiettoria di crescita, con un CAGR stimato tra il 14% e il 17% nel periodo 2026-2034. L'aumento dei costi della manodopera per la logistica, la persistente carenza di personale, l'espansione delle reti di consegna in giornata e la crescente adozione di soluzioni di automazione flessibili stanno supportando gli investimenti. Anche il mercato della robotica per magazzini sta beneficiando del maggiore utilizzo di orchestrazione basata su cloud, robot mobili autonomi, visione artificiale e sistemi di gestione del magazzino basati sui dati.
Analisi e approfondimenti sul mercato della robotica per magazzini.
- Nord America: si prevede che il Nord America rappresenterà una quota di mercato del 34-38% nel 2025 e che crescerà a un tasso annuo composto (CAGR) del 14-17% tra il 2026 e il 2034, grazie al supporto dell'e-commerce, dei fattori economici favorevoli in materia di lavoro e delle infrastrutture di automazione già consolidate.
- USA: Si stima che gli Stati Uniti rappresenteranno il 76-80% del mercato nordamericano nel 2025 e cresceranno a un tasso di crescita annuo composto (CAGR) del 14-17% nel periodo 2026-2034, trainati dagli investimenti in servizi di evasione ordini e logistica di terze parti.
- Europa: si prevede che l'Europa deterrà una quota di mercato del 25-29% nel 2025 e crescerà a un tasso annuo composto (CAGR) del 13-16% nel periodo 2026-2034, con Germania, Regno Unito, Francia, Italia e Paesi Bassi a supporto dell'adozione dell'automazione.
- Asia Pacifico: si stima che la regione Asia-Pacifico rappresenterà una quota di mercato del 27-31% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 17-20%, trainata da Cina, Giappone, Corea del Sud e India, grazie all'espansione dell'automazione nei settori manifatturiero e logistico.
- Segmento più ampio: si stima che i robot mobili deterranno una quota di mercato del 38-42% nel 2025 e cresceranno a un CAGR del 17-19% nel periodo 2026-2034, a testimonianza della flessibilità di implementazione.
- Segmento ad alta crescita: si stima che il software rappresenterà una quota del 20-24% nel 2025 e crescerà a un CAGR del 18-21%, supportato da orchestrazione, analisi e ottimizzazione della flotta.
- Aziende chiave analizzate nel dettaglio: ABB Ltd.; FANUC Corporation; KUKA AG; ATS Corporation; Honeywell International Inc.; OMRON Corporation; Yaskawa Electric Corporation; Fetch Robotics, Inc.; IAM Robotics; Amazon.com, Inc. tramite Amazon Robotics; e altri fornitori specializzati in automazione.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
L'automazione dei magazzini si è evoluta da architetture fisse incentrate sui nastri trasportatori verso ecosistemi robotici interconnessi che combinano mobilità autonoma, visione artificiale, intelligenza artificiale, sensori e software di gestione. Il mercato della robotica per magazzini è sempre più caratterizzato da sistemi modulari che possono essere implementati su infrastrutture esistenti, consentendo agli operatori di espandere la capacità senza dover ricostruire completamente gli impianti. I miglioramenti nella navigazione, nella presa, nel coordinamento della flotta e nell'interoperabilità del software stanno inoltre ampliando i casi d'uso nell'ambito della logistica.
Il rapporto sul mercato della robotica per magazzini indica che, guardando al futuro, gli investimenti si stanno spostando verso un'automazione scalabile in grado di gestire profili di ordini variabili, finestre di consegna più ristrette e layout degli impianti in continua evoluzione. L'attenzione normativa in materia di sicurezza sul lavoro, efficienza energetica e collaborazione uomo-macchina sta rafforzando la domanda di sistemi che riducono le attività fisiche ripetitive pur mantenendo la supervisione umana. È probabile che i nuovi hub logistici nell'area Asia-Pacifico e in alcuni mercati europei attraggano ulteriori investimenti nell'automazione, man mano che le reti di distribuzione diventano più distribuite.
Ambito del rapporto sul mercato della robotica di magazzino
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 8,06 miliardi di dollari USA |
| Dimensioni del mercato entro il 2034 | 30,27 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 15,83% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi del mercato della robotica per magazzini
La crescita del mercato della robotica per magazzini è sostenuta dai volumi dell'e-commerce, dalla gestione omnicanale degli ordini, dalle difficoltà legate alla disponibilità di manodopera e dalla necessità di migliorare la produttività senza un aumento proporzionale della forza lavoro. L'ecosistema comprende produttori di robot, fornitori di componenti, fornitori di software per la gestione e l'esecuzione delle attività di magazzino, integratori di sistemi, fornitori di servizi logistici e utenti finali. La domanda si sta concentrando sempre più su sistemi in grado di integrarsi con nastri trasportatori, sistemi di stoccaggio, software aziendali e sistemi di gestione degli ordini già installati.
Il contesto di fornitura sta cambiando, poiché le aziende di robotica stanno standardizzando le proprie offerte hardware e iniziando a concentrarsi maggiormente su software, percezione, navigazione, analisi e coordinamento della flotta. I robot mobili si integrano bene nei magazzini esistenti grazie alla possibilità di essere implementati gradualmente. Per questo motivo, i fornitori di hardware stanno iniziando a collaborare strettamente con i fornitori di software e gli integratori di sistemi al fine di ridurre i tempi di implementazione.
L'analisi del mercato della robotica per magazzini indica un'intensificazione della concorrenza tra aziende consolidate nel settore dell'automazione industriale e sviluppatori di robotica specializzati. ABB Ltd., FANUC Corporation, KUKA AG, ATS Corporation, OMRON Corporation e Yaskawa Electric Corporation offrono soluzioni robotiche industriali, mentre Honeywell International Inc. propone una combinazione di hardware per l'automazione e la gestione del magazzino. Amazon Robotics, Fetch Robotics e IAM Robotics arricchiscono l'ecosistema fornendo sistemi robotici per la logistica e tecnologie orientate alle applicazioni.
Gli ambiti di investimento si stanno spostando verso l'autonomia, l'interoperabilità, l'intelligenza artificiale e la rapidità di implementazione. Anche la strategia di posizionamento si sta evolvendo, passando dalla vendita di singoli robot all'offerta di soluzioni in grado di coordinare le operazioni di flotte di robot, integrando software, sensori e processi di magazzino. La collaborazione è diventata fondamentale, data la necessità di integrazione con diversi sistemi preesistenti.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato della robotica per magazzini: approfondimenti strategici
Approfondimenti regionali
Mercato nordamericano della robotica per magazzini
Si stima che il Nord America deterrà una quota di mercato del 34-38% nel 2025 e che crescerà a un tasso di crescita annuo composto (CAGR) del 14-17% nel periodo 2026-2034. Gli Stati Uniti dominano la domanda regionale grazie alla necessità di grandi centri di distribuzione, quali elevata efficienza, flessibilità nelle operazioni di prelievo e automazione dei movimenti. Anche il Canada contribuisce in termini di modernizzazione delle operazioni di distribuzione, logistica alimentare e automazione nel settore della vendita al dettaglio.
Le tendenze regionali sono influenzate da fattori quali il costo del lavoro, i requisiti di tempo di consegna e gli investimenti di aziende di logistica terze. I sistemi di gestione del magazzino basati su cloud, i robot mobili autonomi, il prelievo robotizzato e l'intelligenza artificiale applicata alla gestione delle scorte stanno diventando soluzioni complementari anziché implementazioni indipendenti.
Mercato statunitense della robotica per magazzini
Si stima che gli Stati Uniti rappresenteranno il 76-80% del mercato nordamericano della robotica per magazzini nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) del 14-17%. La domanda è concentrata tra operatori di e-commerce, rivenditori, reti di spedizione e fornitori di servizi logistici di terze parti che cercano una maggiore produttività e una capacità di evasione degli ordini più prevedibile.
Il contesto competitivo comprende Amazon Robotics, Honeywell International Inc., ABB Ltd., FANUC Corporation e altri fornitori di automazione. Le applicazioni si stanno espandendo oltre il trasporto, includendo prelievo, rifornimento, smistamento e verifica dell'inventario. L'automazione basata su abbonamento e le implementazioni software stanno inoltre migliorando l'accessibilità per gli operatori di medie dimensioni che in precedenza consideravano la robotica un'infrastruttura ad alta intensità di capitale.
Mercato europeo della robotica di magazzino
Si stima che nel 2025 l'Europa deterrà una quota di mercato del 25-29% nel settore della robotica per magazzini , con un tasso di crescita annuo composto (CAGR) del 13-16%. La Germania si conferma leader del mercato, grazie alla sua capacità produttiva, alla densità logistica e alla predisposizione all'automazione. Il Regno Unito e la Francia rappresentano altre importanti destinazioni per la logistica, mentre Italia e Spagna stanno progressivamente diventando più propense all'automazione.
Il Regno Unito sta traendo vantaggio dall'evasione degli ordini dell'e-commerce, dalla necessità di produttività del lavoro e dai centri di distribuzione automatizzati. La Germania continua a essere tecnologicamente avanzata grazie alle capacità sviluppate dalle sue aziende automobilistiche, industriali e logistiche in relazione alla robotica. La Francia sta progredendo verso l'automazione dell'evasione degli ordini basandosi sulla vendita al dettaglio e sulla logistica di terze parti.
Mercato della robotica di magazzino nella regione Asia-Pacifico
Si stima che la regione Asia-Pacifico (APAC) deterrà una quota di mercato della robotica per magazzini compresa tra il 27% e il 31% nel 2025, con una crescita prevista a un tasso annuo composto (CAGR) del 17-20%, risultando la regione con la crescita più rapida tra le principali aree geografiche. La Cina è all'avanguardia nell'implementazione a livello regionale, seguita da vicino da Giappone, Corea del Sud, India e Australia. L'elevata densità di impianti di produzione e l'utilizzo dell'e-commerce sono i principali fattori trainanti di questa diffusione.
La Cina trae vantaggio dall'implementazione su larga scala dell'automazione industriale e dei sistemi logistici intelligenti. Giappone e Corea del Sud si concentrano sull'automazione di precisione e sulla produttività del lavoro, mentre l'India si concentra sull'automazione dei propri centri di distribuzione in un contesto di crescita delle attività di e-commerce.
Mercato della robotica di magazzino in Medio Oriente e Africa
Si prevede che il mercato della robotica di magazzino in Medio Oriente e Africa crescerà a un tasso annuo composto (CAGR) dell'11-14% nel periodo 2026-2034. Arabia Saudita ed Emirati Arabi Uniti sono tra i primi ad aver adottato questa tecnologia nella regione, grazie alla diversificazione della logistica, alle importanti iniziative di distribuzione e alle città intelligenti. Il Sudafrica rappresenta un mercato importante in Africa grazie alle sue infrastrutture logistiche e distributive.
Lo sviluppo della logistica in Arabia Saudita si inserisce nel quadro della diversificazione economica, mentre gli Emirati Arabi Uniti beneficiano della presenza di importanti porti e aeroporti, nonché di centri di distribuzione. Il Sudafrica sta utilizzando l'automazione dei magazzini per potenziare i propri processi logistici e distributivi.
Analisi di segmentazione
Tipo di sistema
Le previsioni del mercato della robotica per magazzini indicano che il segmento relativo ai tipi di sistema dovrebbe crescere a un CAGR del 14-17% nel periodo 2026-2034. I sistemi integrati combinano sempre più spesso trasporto robotizzato, stoccaggio, prelievo e software di orchestrazione. Gli operatori prediligono architetture in grado di connettersi con le piattaforme di gestione del magazzino esistenti, supportando al contempo l'implementazione graduale e la scalabilità operativa.
- Knapp Open Shuttle: supporta i flussi di lavoro "merce all'operatore" e gli ambienti di stoccaggio automatizzati in cui l'elevata produttività e la ripetibilità del movimento dei contenitori sono prioritarie. La sua architettura modulare si adatta alle esigenze delle strutture che cercano una movimentazione automatizzata dei materiali scalabile.
- Sistema robotico Locus: utilizza robot mobili autonomi per assistere le operazioni di prelievo manuale. Il suo approccio collaborativo è strategicamente importante per gli impianti che necessitano di un'automazione flessibile senza la necessità di modifiche strutturali sostanziali.
- Fetch Robotics Freight: risolve il problema della movimentazione autonoma dei materiali in ambienti industriali e di magazzino. Il sistema è ideale laddove gli operatori necessitano di un trasporto flessibile tra postazioni di lavoro, zone di stoccaggio e interfacce di produzione.
- Scallog System: supporta il processo di evasione degli ordini "merce alla persona" tramite stoccaggio e prelievo robotizzati mobili. La sua proposta di valore si basa sulla densità del magazzino, sui flussi di lavoro ergonomici e sull'adattabilità alle mutevoli esigenze di inventario.
- Swisslog CarryPick: combina robot mobili con concetti di stoccaggio automatizzato. È strategicamente rilevante per i centri di distribuzione che cercano uno stoccaggio ad alta densità e un sistema flessibile di evasione degli ordini "merce all'operatore".
Tipo di robot
Le tendenze del mercato della robotica per magazzini indicano che il segmento "Tipo di robot" dovrebbe espandersi a un CAGR del 15-18% fino al 2034. Le piattaforme mobili stanno acquisendo importanza perché sono in grado di muoversi all'interno di strutture dinamiche, mentre i robot articolati, cartesiani, SCARA e paralleli continuano a soddisfare esigenze specializzate di movimentazione e prelievo.
- Robot mobili: consentono una movimentazione flessibile di merci e scorte in ambienti con layout variabili. La loro implementazione relativamente modulare li rende strategicamente importanti per gli impianti esistenti e per le operazioni di evasione ordini in rapida evoluzione.
- Robot cartesiani: Offrono movimenti lineari prevedibili e un posizionamento preciso. Rimangono utili in applicazioni strutturate che richiedono una movimentazione ripetibile, in particolare laddove aree di lavoro fisse e carichi standardizzati migliorano l'efficienza operativa.
- Robot articolati: offrono assi multipli e un'ampia flessibilità di movimento per pallettizzazione, depallettizzazione e movimentazione complessa. Il loro consolidato ecosistema industriale ne facilita l'integrazione nei flussi di lavoro di magazzino ad alta produttività.
- Robot SCARA: Offrono movimenti orizzontali rapidi e ripetibili per operazioni di prelievo e assemblaggio di oggetti leggeri. Sono ideali in situazioni in cui sono richieste velocità, precisione, dimensioni compatte e spazi di lavoro controllati.
- Robot paralleli: garantiscono una movimentazione ad alta velocità per determinati prodotti leggeri. La loro importanza è massima nelle applicazioni di smistamento, prelievo e confezionamento, dove il tempo di ciclo e la precisione influenzano in modo significativo la produttività.
Componente
Si prevede che il segmento dei componenti crescerà a un tasso annuo composto (CAGR) del 16-19% nel periodo 2026-2034. L'hardware rimane essenziale, ma il software e i servizi stanno acquisendo un'importanza strategica, poiché gli operatori richiedono interoperabilità, intelligenza predittiva, monitoraggio remoto, ottimizzazione della flotta e supporto per l'intero ciclo di vita.
- Hardware: include robot, sensori, controllori, azionamenti, sistemi di visione e infrastrutture fisiche correlate. L'investimento in hardware rimane fondamentale per l'espansione della capacità e l'automazione della movimentazione e della gestione dei materiali.
- Software: coordina flotte, flussi di lavoro, dati, percorsi ed esecuzione delle attività di magazzino. La sua importanza strategica è in costante crescita, poiché gli operatori ricercano l'interoperabilità, l'ottimizzazione in tempo reale e un migliore utilizzo di risorse robotiche eterogenee.
- Servizio: comprende integrazione, manutenzione, aggiornamenti, formazione e supporto tecnico. I modelli di servizio riducono il rischio di implementazione e aiutano gli operatori a mantenere le prestazioni elevate man mano che le flotte robotiche diventano più grandi e complesse.
Utente finale
Si prevede che il segmento degli utenti finali crescerà a un tasso di crescita annuo composto (CAGR) del 15-18% nel periodo 2026-2034. L'e-commerce rimane un importante centro di adozione, mentre i settori farmaceutico, automobilistico, alimentare e delle bevande, nonché quello elettrico ed elettronico, impiegano sempre più la robotica per la movimentazione controllata e la produttività.
- Commercio elettronico: richiede prelievo, smistamento, rifornimento e consolidamento degli ordini rapidi. La robotica aiuta gli operatori a gestire la proliferazione di SKU e i tempi di evasione degli ordini più brevi, supportando al contempo una capacità scalabile durante i periodi di picco.
- Settore farmaceutico: vantaggi derivanti da tracciabilità, gestione controllata, precisione e ripetibilità. L'automazione supporta gli ambienti di distribuzione in cui l'integrità dell'inventario e la movimentazione precisa sono requisiti operativi fondamentali.
- Settore automobilistico: utilizza la robotica per la movimentazione dei componenti, la sequenza, l'assemblaggio e la logistica di produzione. L'integrazione con i sistemi di produzione favorisce un flusso di materiali sincronizzato e riduce le attività di trasporto manuale.
- Settore alimentare e delle bevande: richiede una gestione efficiente di prodotti diversi, formati di imballaggio e scorte termosensibili. La robotica può migliorare la coerenza riducendo al contempo le operazioni manuali ripetitive nelle attività di distribuzione.
- Settore elettrico ed elettronico: caratterizzato da un'elevata varietà di SKU e da frequenti esigenze di movimentazione. La robotica supporta flussi di lavoro di movimentazione di precisione, assemblaggio, smistamento e gestione dell'inventario, dove accuratezza e tracciabilità sono strategicamente importanti.
Panoramica dell'opportunità
|
Utente finale |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|
Commercio elettronico |
Alto |
Evasione rapida |
Scalatura |
|
Farmaceutico |
Mezzo |
Gestione tracciabile |
Scalatura |
|
Automobilistico |
Mezzo |
Alimentazione di linea |
Maturo |
|
Cibi e bevande |
Mezzo |
Logistica del freddo |
Scalatura |
|
Elettrotecnica ed elettronica |
Mezzo |
Precisione SKU |
Scalatura |
Fattori di crescita e analisi dell'impatto sul mercato della robotica per magazzini
La crescente complessità dei processi di evasione degli ordini sta aumentando il valore dell'automazione flessibile.
Con l'avvento dell'e-commerce e dei sistemi di evasione ordini omnicanale, aumenterà il numero di SKU, diminuiranno i volumi per ordine e si ridurranno i tempi di evasione. Questo renderà i sistemi di automazione statici meno flessibili al variare delle condizioni all'interno del magazzino. Le piattaforme robotiche dinamiche saranno in grado di indirizzare le risorse dove si verificano i colli di bottiglia, aumentando l'efficienza del processo. L'impatto più significativo si osserva nei magazzini che servono più canali utilizzando le stesse scorte. Poiché gli operatori valutano l'automazione in base alla produttività, all'accuratezza degli ordini, all'efficienza della manodopera e alle prestazioni di picco, piuttosto che al semplice conteggio dei robot, la robotica diventa una proposta di valore ancora più interessante. L'impatto sul business si estende ulteriormente in termini di progettazione del sistema, integrazione e servizi, poiché il cliente richiede flessibilità per affrontare le dinamiche mutevoli del magazzino senza dover ricostruire tutto.
La carenza di manodopera sta rafforzando la convenienza economica dell'adozione di sistemi robotizzati per la movimentazione dei materiali.
Il mercato del lavoro rimane una preoccupazione per le operazioni di magazzino a causa di problemi quali la disponibilità di manodopera, l'aumento dei salari, l'elevato tasso di turnover e l'attività fisica. I robot contribuiranno a ridurre il numero di movimenti ripetitivi eseguiti dagli esseri umani, consentendo loro di concentrarsi su attività che comportano eccezioni, gestione, controlli di qualità e prelievo complesso. Pertanto, i migliori casi d'uso per la robotica nei magazzini si riscontrano in situazioni in cui i robot lavorano a fianco degli operatori, anziché sostituirli. In alcuni casi, le operazioni collaborative possono anche migliorare l'ergonomia, riducendo la necessità di camminare, sollevare e trasportare oggetti. Le implicazioni finanziarie della robotica per gli operatori di magazzino dipendono dai livelli di utilizzo, dalle ore di funzionamento, dalla frequenza di esecuzione di determinate attività e dai costi di integrazione. Pertanto, i fornitori di robot sottolineano la produttività e la flessibilità.
L'orchestrazione basata sull'intelligenza artificiale sta estendendo l'automazione oltre i singoli compiti robotici.
Il valore della robotica viene sempre più misurato in base all'efficacia dell'interazione tra la flotta di robot e il sistema di gestione del magazzino, le scorte, i dipendenti e le strutture fisiche. L'orchestrazione basata sull'intelligenza artificiale contribuisce a ottimizzare i percorsi, l'assegnazione dei compiti, il controllo del traffico, la gestione delle eccezioni e l'utilizzo efficiente delle attrezzature. Grazie alla visione artificiale e alla fusione dei sensori, i robot possono operare anche in ambienti meno strutturati rispetto a quelli consentiti dall'approccio tradizionale all'automazione fissa. Questa trasformazione crea un nuovo scenario competitivo, in cui l'intelligenza fornita dal software rappresenta l'elemento distintivo per le diverse tipologie di robot. Gli operatori hanno ora la possibilità di orchestrare flotte eterogenee anziché dover utilizzare un'unica piattaforma hardware.
Tendenze future del mercato della robotica per magazzini
L'intelligenza artificiale applicata alla fisica aumenterà il processo decisionale autonomo negli ambienti di magazzino.
L'intelligenza artificiale fisica promette di trasformare la robotica di magazzino, passando da sistemi che operano secondo direttive di navigazione e compiti fissi a robot in grado di comprendere l'ambiente circostante e determinare come agire di conseguenza. La robotica dipenderà sempre più da visione, feedback di forza, interazione linguistica, strumenti di simulazione e informazioni sulla flotta, man mano che si abituerà a gestire flussi di lavoro più complessi. L'intelligenza artificiale fisica promette di consentire alla robotica di operare meglio in ambienti in cui l'automazione, con il suo approccio rigido, non funziona efficacemente a causa della variabilità. A lungo termine, l'intelligenza artificiale fisica potrebbe persino consentire agli operatori di programmare il comportamento dei robot utilizzando comandi di livello superiore anziché la programmazione.
L'orchestrazione multi-robot diventerà un'architettura fondamentale per i magazzini scalabili.
Le operazioni future utilizzeranno combinazioni di tecnologie come robot mobili, bracci robotici, sistemi di stoccaggio automatizzati, nastri trasportatori, droni e agenti software, anziché dipendere esclusivamente da un singolo tipo di robot. Il sistema di orchestrazione gestirà tutte queste risorse perseguendo obiettivi comuni come il completamento di un ordine, la disponibilità delle scorte, la riduzione della congestione e il risparmio energetico. Questo metodo potrebbe aumentare le probabilità di avere un sistema resiliente, poiché i singoli robot possono essere spostati in caso di variazioni del carico o indisponibilità delle apparecchiature. Le interfacce aperte e i formati dati standard acquisiranno maggiore importanza. Ciò favorirà anche le aziende in grado di integrare apparecchiature di terze parti e sistemi preesistenti. Con la crescente eterogeneità delle flotte, i livelli software costituiranno una parte sempre maggiore del valore dell'automazione.
Opportunità di mercato per la robotica di magazzino
L'automazione degli interventi di ammodernamento può sbloccare la domanda di grandi magazzini dismessi.
L'opportunità risiede nella ristrutturazione dei magazzini esistenti, piuttosto che nella costruzione di un magazzino completamente nuovo e automatizzabile. L'utilizzo di robot mobili, sistemi di visione, software di gestione e tecnologie di prelievo modulari può essere integrato in una struttura esistente senza necessariamente sostituire nastri trasportatori, scaffalature e postazioni di lavoro. In questo modo, il processo risulterà meno invasivo e l'operatore potrà concentrarsi sulle problematiche specifiche. I fornitori possono offrire pacchetti di soluzioni "plug-and-play" per migliorare le operazioni di prelievo, rifornimento, trasporto e controllo dell'inventario. Questa opportunità è particolarmente interessante per i rivenditori e le aziende di logistica conto terzi che operano in aree geografiche dislocate e con infrastrutture eterogenee.
La robotica come servizio può ampliare l'adozione tra gli operatori di medie dimensioni
La flessibilità dei finanziamenti e gli abbonamenti automatizzati potrebbero risolvere i problemi di finanziamento che impediscono ai magazzini di piccole e medie dimensioni di adottare i robot. Con un approccio "robot-as-a-service", i clienti potrebbero pagare attrezzature, software, manutenzione e servizi tramite pagamenti mensili anziché effettuare pagamenti anticipati. Anche il rischio di obsolescenza tecnologica potrebbe essere risolto con un tale approccio, poiché i sistemi potrebbero essere costantemente migliorati. Allo stesso tempo, i fornitori avrebbero la possibilità di instaurare relazioni a lungo termine con i clienti e ottenere i dati rilevanti per fornire un servizio migliore. L'adozione dei robot dipenderà da indicatori di performance chiari, contratti flessibili, integrazioni e prevedibilità dei costi di manutenzione. I fornitori che combinano finanziamenti e implementazione rapida con la scalabilità della flotta di robot potrebbero conquistare i clienti che necessitano di automazione ma non possono permettersi la tradizionale architettura ad alta intensità di capitale dei sistemi.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

The Insight Partners ha fornito preziose informazioni di mercato che hanno supportato la nostra strategia globale di ingresso sul mercato. Il suo team si è dimostrato professionale, tempestivo e attento ai nostri commenti, offrendo durante tutto il progetto analisi approfondite e utili chiarimenti metodologici.
Junmo Kim Direttore finanziario (CFO), Enertech Co., Ltd.
Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -