
Mercado de robótica de almacén: tamaño, crecimiento y previsiones 2034
Tamaño del mercado y pronósticos de robótica para almacenes (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tipo de sistema (Knapp Open Shuttle, Locus Robotics System, Fetch Robotics Freight, Scallog System, Swisslog CarryPick); tipo de robot (robots móviles, robots cartesianos, robots articulados, robots SCARA, robots paralelos, otros); componente (hardware, software, servicio); usuario final (comercio electrónico, farmacéutica, automoción, alimentación y bebidas, electricidad y electrónica, otros) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPEL00002154
- Categoría : Electrónica y semiconductores
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 28, 2026


Tamaño del mercado en 2025
8.060 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
30.270 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
15,83 %
Índice de crecimiento
Mercado potencial
162.370 millones de dólares estadounidenses
(2026-2034)
El mercado de la robótica para almacenes alcanzó un valor de 8060 millones de dólares estadounidenses en 2025 y se prevé que llegue a los 30 270 millones de dólares estadounidenses en 2034, con una tasa de crecimiento anual compuesta (CAGR) del 15,83 % entre 2026 y 2034. Este mercado abarca sistemas robóticos, software y servicios utilizados para automatizar el movimiento, el almacenamiento, la preparación, la clasificación, el reabastecimiento y la gestión de pedidos en almacenes y centros de distribución modernos.
Se prevé que Norteamérica mantenga una sólida trayectoria de crecimiento, con una tasa de crecimiento anual compuesta (TCAC) estimada del 14-17% durante el periodo 2026-2034. El aumento de los costes laborales en la logística, las persistentes limitaciones de personal, la expansión de las redes de entrega en el mismo día y la creciente adopción de la automatización flexible impulsan la inversión. El mercado de la robótica de almacenes también se beneficia del mayor uso de la orquestación basada en la nube, los robots móviles autónomos, la visión artificial y los sistemas de ejecución de almacenes basados en datos.
Evaluación y perspectivas del mercado de la robótica para almacenes
- América del Norte: Se prevé que América del Norte represente entre el 34 % y el 38 % de la cuota de mercado en 2025 y que experimente un crecimiento anual compuesto del 14 % al 17 % entre 2026 y 2034, impulsado por la logística del comercio electrónico, la economía laboral y la infraestructura de automatización ya establecida.
- EE. UU.: Se estima que Estados Unidos representará entre el 76 % y el 80 % del mercado de Norteamérica en 2025 y crecerá a una tasa de crecimiento anual compuesta (CAGR) del 14 % al 17 % durante el período 2026-2034, impulsado por la inversión en logística de terceros y servicios de cumplimiento de pedidos.
- Europa: Se prevé que Europa represente entre el 25 % y el 29 % de la cuota de mercado en 2025 y que crezca a una tasa de crecimiento anual compuesta (TCAC) del 13 % al 16 % durante el período 2026-2034, con Alemania, el Reino Unido, Francia, Italia y los Países Bajos apoyando la adopción de la automatización.
- Asia Pacífico: Se estima que la región de Asia Pacífico representará entre el 27 % y el 31 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 17 % al 20 %, liderada por China, Japón, Corea del Sur e India, a medida que se expandan la automatización de la fabricación y la logística.
- Segmento más importante: Se estima que los robots móviles representarán una cuota de mercado del 38-42% en 2025 y crecerán a una tasa de crecimiento anual compuesta (CAGR) del 17-19% durante el período 2026-2034, lo que refleja una implementación flexible.
- Segmento de alto crecimiento: Se estima que el software representará una cuota de mercado del 20-24% en 2025 y crecerá a una tasa de crecimiento anual compuesta (CAGR) del 18-21%, respaldado por la orquestación, el análisis y la optimización de flotas.
- Empresas clave analizadas en detalle: ABB Ltd.; FANUC Corporation; KUKA AG; ATS Corporation; Honeywell International Inc.; OMRON Corporation; Yaskawa Electric Corporation; Fetch Robotics, Inc.; IAM Robotics; Amazon.com, Inc. a través de Amazon Robotics; y otros proveedores especializados en automatización.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
La automatización de almacenes ha evolucionado desde arquitecturas fijas centradas en cintas transportadoras hacia ecosistemas robóticos interconectados que combinan movilidad autónoma, visión artificial, inteligencia artificial, sensores y software de ejecución. El mercado de la robótica para almacenes se caracteriza cada vez más por sistemas modulares que se pueden implementar en la infraestructura existente, lo que permite a los operadores ampliar la capacidad sin necesidad de reconstruir completamente las instalaciones. Las mejoras en la navegación, la manipulación, la coordinación de flotas y la interoperabilidad del software también están ampliando los casos de uso en la logística.
El informe sobre el mercado de la robótica en almacenes indica que, de cara al futuro, la inversión se orienta hacia la automatización escalable, capaz de adaptarse a perfiles de pedidos volátiles, plazos de entrega más ajustados y cambios en la distribución de las instalaciones. La creciente atención regulatoria a la seguridad laboral, la eficiencia energética y la colaboración entre humanos y máquinas está impulsando la demanda de sistemas que reduzcan las tareas físicas repetitivas sin comprometer la supervisión humana. Es probable que los nuevos centros logísticos en Asia-Pacífico y determinados mercados europeos atraigan inversiones adicionales en automatización a medida que las redes de distribución se vuelven más descentralizadas.
Alcance del informe de mercado de robótica para almacenes
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 8.060 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 30.270 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 15,83% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de robótica para almacenes
El crecimiento del mercado de la robótica de almacenes se ve impulsado por el volumen del comercio electrónico, la gestión omnicanal, los desafíos en la disponibilidad de mano de obra y la necesidad de mejorar la productividad sin un aumento proporcional de la plantilla. El ecosistema incluye fabricantes de robots, proveedores de componentes, proveedores de software de gestión y ejecución de almacenes, integradores de sistemas, proveedores de logística y usuarios finales. La demanda se centra cada vez más en sistemas que puedan integrarse con los sistemas de transporte, almacenamiento, software empresarial y gestión de pedidos ya instalados.
El entorno de la cadena de suministro está cambiando a medida que las empresas de robótica estandarizan sus ofertas de hardware y se centran más en el software, la percepción, la navegación, el análisis de datos y la coordinación de flotas. Los robots móviles se adaptan bien a los almacenes industriales abandonados gracias a la posibilidad de un despliegue gradual. Por ello, los proveedores de hardware colaboran estrechamente con los proveedores de software y los integradores de sistemas para reducir el tiempo de implementación.
El análisis del mercado de robótica para almacenes indica una competencia cada vez mayor entre las empresas de automatización industrial consolidadas y los desarrolladores de robótica especializados. ABB Ltd., FANUC Corporation, KUKA AG, ATS Corporation, OMRON Corporation y Yaskawa Electric Corporation ofrecen soluciones de robótica industrial, mientras que Honeywell International Inc. ofrece una combinación de hardware para la automatización y la gestión de almacenes. Amazon Robotics, Fetch Robotics e IAM Robotics mejoran el ecosistema al proporcionar sistemas robóticos orientados a la logística y tecnología aplicada.
Las áreas de inversión han comenzado a orientarse hacia la autonomía, la interoperabilidad, la inteligencia artificial y el despliegue rápido. La estrategia de posicionamiento también ha evolucionado, pasando de centrarse en la venta de robots individuales a ofrecer soluciones que coordinen las operaciones de flotas de robots, junto con software, sensores y procesos de almacenamiento. La colaboración se ha vuelto fundamental ante la necesidad de integración con diversos sistemas heredados.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
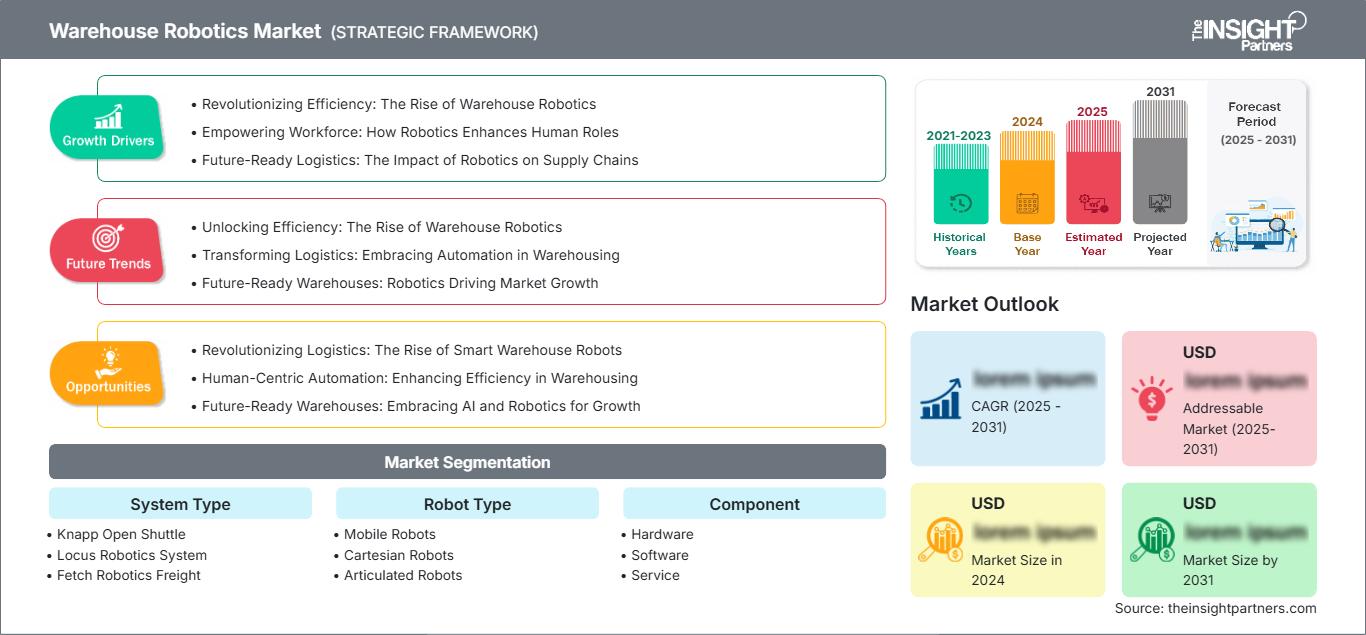
Mercado de la robótica en almacenes: Perspectivas estratégicas
Perspectivas regionales
Mercado norteamericano de robótica para almacenes
Se estima que Norteamérica controlará entre el 34 % y el 38 % del mercado en 2025 y experimentará un crecimiento anual compuesto del 14 % al 17 % entre 2026 y 2034. Estados Unidos domina la demanda regional debido a que los grandes centros de distribución requieren alta eficiencia, flexibilidad en la preparación de pedidos y automatización del transporte. Canadá también contribuye a este mercado mediante la modernización de las operaciones de distribución, la logística alimentaria y la automatización del sector minorista.
Las tendencias regionales están determinadas por factores como el coste de la mano de obra, los plazos de entrega y las inversiones de empresas de logística externas. Los sistemas de gestión de almacenes basados en la nube, los robots móviles autónomos, la preparación de pedidos robótica y la gestión inteligente del inventario se están convirtiendo en soluciones complementarias, en lugar de implementaciones independientes.
Mercado estadounidense de robótica para almacenes
Se estima que Estados Unidos representará entre el 76 % y el 80 % del mercado norteamericano de robótica para almacenes en 2025 , con una tasa de crecimiento anual compuesta (CAGR) prevista del 14 % al 17 %. La demanda se concentra entre operadores de comercio electrónico, minoristas, redes de paquetería y proveedores de logística de terceros que buscan una mayor productividad y una capacidad de cumplimiento más predecible.
El entorno competitivo incluye a Amazon Robotics, Honeywell International Inc., ABB Ltd., FANUC Corporation y otros proveedores de automatización. Las aplicaciones se están expandiendo más allá del transporte, abarcando la preparación de pedidos, el reabastecimiento, la clasificación y la verificación de inventario. La automatización basada en suscripciones y las implementaciones mediante software también están mejorando la accesibilidad para operadores medianos que antes consideraban la robótica como una infraestructura que requería una gran inversión de capital.
Mercado europeo de robótica para almacenes
Se estima que Europa representará entre el 25 % y el 29 % de la cuota de mercado de la robótica para almacenes en 2025, con un crecimiento anual compuesto del 13 % al 16 %. Alemania se posiciona como líder gracias a su capacidad de fabricación, densidad logística y nivel de automatización. El Reino Unido y Francia son otros destinos importantes para la logística, mientras que Italia y España están cada vez más preparadas para la automatización de almacenes.
El Reino Unido está aprovechando la logística del comercio electrónico, la necesidad de aumentar la productividad laboral y los centros de distribución automatizados. Alemania mantiene una alta intensidad tecnológica gracias a las capacidades desarrolladas por sus empresas automotrices, industriales y logísticas en relación con la robótica. Francia avanza hacia la automatización de la logística, impulsada por el comercio minorista y la logística de terceros.
Mercado de robótica para almacenes en la región Asia-Pacífico
Se estima que la región de Asia-Pacífico (APAC) tendrá una cuota de mercado de entre el 27 % y el 31 % en el sector de la robótica para almacenes en 2025, con una tasa de crecimiento anual compuesta (CAGR) del 17 % al 20 %, lo que la convierte en la región principal de mayor crecimiento. China lidera la implementación regional, seguida de cerca por Japón, Corea del Sur, India y Australia. La alta densidad de producción y el uso del comercio electrónico impulsan esta implementación generalizada.
China obtiene una ventaja de la implementación de la automatización industrial a gran escala y de los sistemas logísticos inteligentes. Japón y Corea del Sur se centran en la automatización de precisión y la productividad laboral, mientras que India se enfoca en la automatización de sus centros de distribución en medio del crecimiento del comercio electrónico.
Mercado de robótica para almacenes en Oriente Medio y África
Se prevé que el mercado de robótica para almacenes en Oriente Medio y África crezca a una tasa de crecimiento anual compuesta (TCAC) del 11-14% entre 2026 y 2034. Arabia Saudita y los Emiratos Árabes Unidos son pioneros en la adopción de esta tecnología en la región, gracias a la diversificación de la logística, las importantes iniciativas de distribución y las ciudades inteligentes. Sudáfrica es un mercado importante en África debido a su infraestructura logística y de distribución.
El desarrollo logístico en Arabia Saudita forma parte de la diversificación de su economía, mientras que los Emiratos Árabes Unidos cuentan con importantes puertos, aeropuertos y centros de distribución. Sudáfrica, por su parte, está implementando la automatización de almacenes para optimizar sus procesos logísticos y de distribución.
Análisis de segmentación
Tipo de sistema
Las previsiones del mercado de robótica para almacenes indican que el segmento de tipos de sistemas crecerá a una tasa de crecimiento anual compuesta (CAGR) del 14-17% durante el periodo 2026-2034. Los sistemas integrados combinan cada vez más software de transporte, almacenamiento, preparación de pedidos y orquestación robótica. Los operadores prefieren arquitecturas que se conecten con las plataformas de gestión de almacenes existentes, a la vez que permiten una implementación por fases y una escalabilidad operativa.
- Knapp Open Shuttle: Admite flujos de trabajo de mercancía a persona y entornos de almacenamiento automatizados donde la alta productividad y el movimiento repetible de contenedores son prioritarios. Su arquitectura modular se adapta a las instalaciones que buscan una manipulación de materiales automatizada y escalable.
- Sistema robótico Locus: Utiliza robots móviles autónomos para asistir a los operarios en las operaciones de recogida. Su enfoque colaborativo es estratégicamente importante para las instalaciones que requieren automatización flexible sin modificaciones estructurales extensas.
- Fetch Robotics Freight: Gestiona el movimiento autónomo de materiales en entornos industriales y de almacén. El sistema resulta útil cuando los operarios necesitan un transporte flexible entre estaciones de trabajo, zonas de almacenamiento e interfaces de producción.
- Sistema Scallog: Permite la preparación de pedidos directamente al cliente mediante el almacenamiento y la recuperación robótica móvil. Su propuesta de valor se centra en la densidad del almacén, los flujos de trabajo ergonómicos y la adaptabilidad a las necesidades cambiantes de inventario.
- Swisslog CarryPick: Combina robots móviles con sistemas de almacenamiento automatizados. Resulta estratégicamente relevante para los centros de distribución que buscan un almacenamiento de alta densidad y una gestión flexible de pedidos, desde la mercancía hasta el operario.
Tipo de robot
Las tendencias del mercado de robótica para almacenes indican que se espera que el segmento de tipos de robots crezca a una tasa de crecimiento anual compuesta (CAGR) del 15-18% hasta 2034. Las plataformas móviles están ganando importancia porque pueden navegar por instalaciones dinámicas, mientras que los robots articulados, cartesianos, SCARA y paralelos siguen satisfaciendo las necesidades especializadas de manipulación y preparación de pedidos.
- Robots móviles: Permiten el movimiento flexible de mercancías e inventario en entornos cambiantes. Su despliegue relativamente modular los convierte en una herramienta estratégica para instalaciones ya existentes y operaciones de logística en constante evolución.
- Robots cartesianos: Proporcionan un movimiento lineal predecible y un posicionamiento preciso. Siguen siendo útiles en aplicaciones estructuradas que requieren manipulación repetible, especialmente donde los espacios de trabajo fijos y las cargas estandarizadas mejoran la eficiencia operativa.
- Robots articulados: Ofrecen múltiples ejes y una gran flexibilidad de movimiento para paletizar, despaletizar y manipular cargas complejas. Su consolidado ecosistema industrial facilita su integración en flujos de trabajo de almacén de alto rendimiento.
- Robots SCARA: Proporcionan movimientos horizontales rápidos y repetibles para tareas de recogida y montaje de objetos ligeros. Son ideales cuando se requiere velocidad, precisión, instalación compacta y espacios de trabajo controlados.
- Robots paralelos: Permiten la manipulación a alta velocidad de determinados productos ligeros. Su importancia radica principalmente en las aplicaciones de clasificación, selección y embalaje, donde el tiempo de ciclo y la precisión influyen significativamente en el rendimiento.
Componente
Se prevé que el segmento de componentes crezca a una tasa de crecimiento anual compuesta (TCAC) del 16-19% durante el período 2026-2034. El hardware sigue siendo esencial, pero el software y los servicios están adquiriendo una importancia estratégica a medida que los operadores demandan interoperabilidad, inteligencia predictiva, monitorización remota, optimización de flotas y soporte durante todo el ciclo de vida.
- Hardware: Incluye robots, sensores, controladores, variadores de velocidad, sistemas de visión e infraestructura física relacionada. La inversión en hardware sigue siendo fundamental para la expansión de la capacidad y la automatización del movimiento y la manipulación de materiales.
- Software: Coordina flotas, flujos de trabajo, datos, rutas y operaciones de almacén. Su importancia estratégica aumenta a medida que los operadores buscan interoperabilidad, optimización en tiempo real y un mejor aprovechamiento de sus diversos sistemas robóticos.
- Servicio: Incluye integración, mantenimiento, actualizaciones, capacitación y soporte técnico. Los modelos de servicio reducen el riesgo de implementación y ayudan a los operadores a mantener el rendimiento a medida que las flotas robóticas se vuelven más grandes y complejas.
Usuario final
Se prevé que el segmento de usuarios finales crezca a una tasa de crecimiento anual compuesta (TCAC) del 15-18% durante el período 2026-2034. El comercio electrónico sigue siendo un importante centro de adopción, mientras que los sectores farmacéutico, automotriz, de alimentos y bebidas, y de electricidad y electrónica implementan cada vez más la robótica para la manipulación controlada y la mejora de la productividad.
- Comercio electrónico: Requiere una rápida selección, clasificación, reposición y consolidación de pedidos. La robótica ayuda a los operadores a gestionar la proliferación de referencias y los plazos de entrega más cortos, al tiempo que permite una capacidad escalable durante las temporadas altas.
- Industria farmacéutica: Se beneficia de la trazabilidad, el manejo controlado, la precisión y la repetibilidad. La automatización facilita los entornos de distribución donde la integridad del inventario y el movimiento preciso son requisitos operativos fundamentales.
- Automoción: Utiliza robótica para el movimiento de componentes, la secuenciación, el ensamblaje y la logística de producción. La integración con los sistemas de fabricación facilita un flujo de materiales sincronizado y reduce las actividades de transporte manual.
- Alimentos y bebidas: Requiere una gestión eficiente de diversos productos, formatos de envasado e inventario sensible a la temperatura. La robótica puede mejorar la uniformidad y reducir la manipulación manual repetitiva en las operaciones de distribución.
- Electricidad y electrónica: Se caracteriza por una gran variedad de referencias y requisitos de manipulación frecuentes. La robótica permite el movimiento de precisión, el montaje de kits, la clasificación y los flujos de trabajo de inventario, donde la exactitud y la trazabilidad son de vital importancia estratégica.
Resumen de la oportunidad
|
Usuario final |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|
Comercio electrónico |
Alto |
Entrega rápida |
Escalada |
|
Farmacéutico |
Medio |
Manipulación con trazabilidad |
Escalada |
|
Automotor |
Medio |
Suministro de línea |
Maduro |
|
Alimentos y bebidas |
Medio |
Logística en frío |
Escalada |
|
Electricidad y electrónica |
Medio |
Precisión de SKU |
Escalada |
Factores que impulsan el crecimiento del mercado de la robótica en almacenes y análisis de su impacto
La creciente complejidad de la logística está aumentando el valor de la automatización flexible.
Con la aparición del comercio electrónico y los sistemas de cumplimiento omnicanal, habrá más SKU, menor volumen por pedido y plazos de entrega más ajustados. Esto reduce la flexibilidad de los sistemas de automatización estáticos ante cambios en las condiciones del almacén. Las plataformas robóticas dinámicas podrán dirigir los recursos hacia los cuellos de botella, aumentando la eficiencia del proceso. El impacto más notable se observa en almacenes que abastecen a múltiples canales con el mismo stock. A medida que los operadores evalúan la automatización en función del rendimiento, la precisión de los pedidos, la eficiencia laboral y el rendimiento máximo, en lugar de contar robots, la robótica se convierte en una propuesta de valor aún más atractiva. El impacto empresarial va más allá en términos de diseño, integración y servicios del sistema, ya que el cliente exige flexibilidad para adaptarse a la dinámica cambiante del almacén sin necesidad de reconstruirlo.
Las limitaciones de mano de obra están reforzando la justificación económica del movimiento robótico de materiales.
El mercado laboral sigue siendo una preocupación para las operaciones de almacén debido a la disponibilidad de mano de obra, el aumento de los salarios, la alta rotación de personal y la exigencia física. Los robots ayudarán a reducir la cantidad de movimientos repetitivos realizados por los humanos, permitiendo que estos se concentren en tareas que impliquen excepciones, gestión, controles de calidad y preparación de pedidos complejos. Por lo tanto, los mejores casos de uso para la robótica en almacenes se encuentran en situaciones donde los robots trabajan junto a los trabajadores en lugar de reemplazarlos. En algunos casos, las operaciones colaborativas también pueden mejorar la ergonomía al disminuir la necesidad de caminar, levantar y transportar objetos. Las implicaciones financieras de la robótica para los operadores de almacén dependen de los niveles de uso, las horas de operación, la frecuencia de realización de ciertas actividades y los costos de integración. Por lo tanto, los proveedores de robots hacen hincapié en la productividad y la flexibilidad.
La orquestación habilitada por IA está ampliando la automatización más allá de las tareas robóticas individuales.
El valor de la robótica se mide cada vez más por la eficacia de la interacción entre la flota y el sistema de gestión de almacenes, los inventarios, los empleados y las instalaciones físicas. La orquestación basada en IA contribuiría a una planificación de rutas eficiente, la asignación de tareas, el control del tráfico, la gestión de incidencias y el uso eficiente del equipo. Gracias a la visión artificial y la fusión de sensores, los robots también pueden operar en entornos menos estructurados que los que permite el enfoque de automatización fija convencional. Esta transformación crea un nuevo panorama competitivo, ya que la inteligencia proporcionada por el software se convierte en el factor diferenciador para los distintos tipos de robots. Los operadores ahora tienen la capacidad de orquestar flotas heterogéneas en lugar de depender de una única plataforma de hardware.
Tendencias futuras del mercado de la robótica para almacenes
La IA física aumentará la toma de decisiones autónoma en entornos de almacén.
La IA física promete transformar la robótica de almacenes, pasando de sistemas que operan con directivas de navegación y tareas fijas a robots capaces de comprender su entorno y determinar cómo actuar en función de él. La robótica dependerá cada vez más de la visión, la retroalimentación háptica, la interacción lingüística, las herramientas de simulación y la información de la flota a medida que se acostumbre a gestionar flujos de trabajo más complejos. La IA física promete permitir que la robótica funcione mejor en entornos donde la automatización, con su enfoque rígido, no funciona bien debido a la variabilidad. A largo plazo, la IA física incluso podría capacitar a los operarios para programar el comportamiento de los robots mediante comandos de alto nivel en lugar de programación.
La orquestación de múltiples robots se convertirá en una arquitectura fundamental para los almacenes escalables.
Las operaciones futuras utilizarán combinaciones de tecnologías como robots móviles, brazos robóticos, almacenamiento automatizado, cintas transportadoras, drones y agentes de software, en lugar de depender exclusivamente de un solo tipo de robot. El sistema de orquestación gestionará todos estos recursos con objetivos comunes como completar un pedido, la disponibilidad del inventario, la descongestión y el ahorro de energía. Este método puede aumentar las probabilidades de contar con un sistema resiliente, ya que los robots individuales pueden reubicarse en caso de cambios en la carga o indisponibilidad del equipo. Las interfaces abiertas y los formatos de datos estándar cobrarán mayor relevancia. También beneficiará a las empresas que puedan incorporar equipos de terceros y sistemas heredados. Con la creciente heterogeneidad de las flotas, las capas de software constituirán una mayor parte del valor de la automatización.
Oportunidades de mercado en robótica para almacenes
La automatización de la modernización puede liberar una gran demanda de almacenes en terrenos industriales abandonados.
La oportunidad reside en la renovación de almacenes existentes, en lugar de construir uno completamente nuevo que pueda automatizarse por completo. El uso de robots móviles, sistemas de visión, software superpuesto y tecnología de preparación de pedidos modular puede integrarse en una instalación existente sin necesidad de reemplazar todas las cintas transportadoras, estanterías y estaciones de trabajo. De esta forma, el proceso será menos disruptivo y el operario podrá concentrarse en los problemas específicos que enfrenta. Los proveedores pueden ofrecer soluciones listas para usar que mejoran la preparación de pedidos, el reabastecimiento, el transporte y la verificación del inventario. Esta oportunidad es especialmente relevante para minoristas y empresas de logística de terceros que operan en regiones geográficas dispersas y con infraestructuras diversas.
La robótica como servicio puede ampliar su adopción entre los operadores de tamaño mediano.
La flexibilidad en la financiación y las suscripciones automatizadas podrían solucionar los problemas financieros que impiden a los almacenes pequeños y medianos adoptar robots. Con un modelo de robot como servicio, los clientes podrían pagar por equipos, software, mantenimiento y servicios mediante cuotas mensuales, en lugar de realizar pagos por adelantado. Este enfoque también mitigaría el riesgo de obsolescencia tecnológica, ya que los sistemas podrían mejorarse constantemente. Al mismo tiempo, los proveedores podrían establecer relaciones a largo plazo con los clientes y obtener los datos relevantes para ofrecer un mejor servicio. La adopción de robots dependerá de indicadores de rendimiento claros, contratos flexibles, integraciones y previsibilidad de los costes de mantenimiento. Los proveedores que combinen financiación y despliegue rápido con escalabilidad de la flota de robots podrían captar clientes que necesitan automatización pero no pueden permitirse la arquitectura tradicional de los sistemas, que requiere una gran inversión de capital.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

The Insight Partners proporcionó información de mercado valiosa que respaldó nuestra estrategia global de entrada en el mercado. Su equipo fue profesional, respondió con rapidez y prestó atención a nuestros comentarios. A lo largo del proyecto, ofreció análisis bien fundamentados y aclaraciones metodológicas útiles.
Junmo Kim Director financiero (CFO), Enertech Co., Ltd.
El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -