
Markt für Wasserautomatisierung und -instrumentierung: Marktanteil und Umsatz 2034
Marktgröße und Prognosen für Wasserautomatisierung und -instrumentierung (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: nach Automatisierungstechnologie (DCS, SCADA, SPS, IAM, HMI, Sonstige); Instrumentierungslösung (Druckmessumformer, Füllstandsmessumformer, Temperaturmessumformer, Flüssigkeitsanalysatoren, Gasanalysatoren, Leckageerkennungssysteme, Dichtemessung, Sonstige); Endnutzer (Chemie, Fertigung, Lebensmittel und Getränke, Energieversorgung, Papier und Zellstoff, Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00006314
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 28, 2026


Marktgröße 2025
43,84 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
63,78 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
4,25 %
Wachstumsrate
Adressierbarer Markt
488,65 Mrd. US-Dollar
(2026–2034)
Der globale Markt für Wasserautomatisierung und -instrumentierung wurde im Jahr 2025 auf 43,84 Milliarden US-Dollar geschätzt und wird bis 2034 voraussichtlich 63,78 Milliarden US-Dollar erreichen; es wird erwartet, dass er im Zeitraum 2026-2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) von 4,25 % verzeichnen wird.
Marktanalyse und Einblicke für die Automatisierung und Instrumentierung der Wasserwirtschaft
- Nordamerika: Nordamerika hatte 2025 einen Anteil von 34–38 % und wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,3–5,1 % wachsen, unterstützt durch die Modernisierung der Versorgungsbetriebe, die industrielle Wassernutzung und die Verbesserung der digitalen Steuerung.
- USA: Die USA repräsentierten 2025 70–74 % des nordamerikanischen Marktes und werden voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,2–5,0 % wachsen, da die Versorgungsunternehmen ihre Überwachungs- und Behandlungsinfrastruktur modernisieren.
- Europa: Europa hielt 2025 einen Anteil von 25–29 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 4,0–4,8 % wachsen, wobei Deutschland, Großbritannien, Frankreich, Italien und Spanien die Nachfrage durch Infrastrukturerneuerung und Anforderungen an die Wassereffizienz stützen.
- Asien-Pazifik: Der Anteil Asien-Pazifiks lag 2025 bei 22–26 % und dürfte im Zeitraum 2026–2034 ein durchschnittliches jährliches Wachstum von 5,5–6,4 % verzeichnen. Angeführt wird dieses Wachstum von China, Japan, Indien, Südkorea und Australien, da die Industrialisierung und die Investitionen in die städtische Wasserversorgung zunehmen.
- Größtes Segment: SCADA hatte 2025 einen Marktanteil von 28–32 % und wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,2–5,8 % wachsen, was den Bedarf an zentralisierter Überwachung widerspiegelt.
- Wachstumsstarkes Segment: Leckageerkennungssysteme hielten 2025 einen Marktanteil von 7–10 % und werden Prognosen zufolge im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,0–8,0 % wachsen, da die Energieversorger der Reduzierung von Verlusten Priorität einräumen.
- Die wichtigsten analysierten Unternehmen: ABB Ltd., Emerson Electric Company, Endress+Hauser AG, EurotekIndia, General Electric, Mitsubishi Electric Corporation, Rockwell Automation Inc., Schneider Electric SE, Siemens AG und Yokogawa Electric Corporation.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Der Markt für Wasserautomatisierung und -instrumentierung hat sich von isolierten Regelkreisen und konventioneller Anlageninstrumentierung hin zu vernetzten Architekturen entwickelt, die SCADA, SPS, HMIs, Messumformer, Analysatoren und Fernüberwachung kombinieren. Industriebetreiber verbinden zunehmend Feldgeräte mit übergeordneten Plattformen, um die Transparenz über Pumpen, Aufbereitungsstufen, Speicher und Verteilung hinweg zu verbessern. Dieser Wandel verändert auch die Beschaffung: Neben den Hardware-Spezifikationen gewinnen Lebenszyklus-Support, Cybersicherheit, Interoperabilität und Datenintegration an Bedeutung.
Der Bericht zum Markt für Wasserautomatisierung und -instrumentierung deutet darauf hin, dass sich das Wachstum geografisch ausweiten dürfte, da Schwellenländer ihre Wasseraufbereitungskapazitäten ausbauen und industrielle Anwender ihr Prozesswassermanagement verbessern. Investitionen fließen zunehmend in Systeme, die sich in bestehende Anlagen integrieren lassen, anstatt einen kompletten Infrastrukturaustausch zu erfordern. Die regulatorischen Anforderungen an Wasserqualität, Einhaltung von Einleitungsvorschriften, Ressourcenschonung und Infrastrukturresilienz ermutigen Versorgungsunternehmen und Hersteller zudem, Messtechnologien mit automatisierten Korrekturmaßnahmen zu kombinieren und so ein stärker integriertes und datengetriebenes Technologieumfeld zu schaffen.
Berichtsumfang zum Markt für Wasserautomatisierung und -instrumentierung
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 43,84 Milliarden US-Dollar |
| Marktgröße bis 2034 | 63,78 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 4,25 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Wasserautomatisierung und -instrumentierung
Der Markt für Wasserautomatisierung und -instrumentierung wird durch die Nachfrage von Versorgungsunternehmen und der Prozessindustrie gestützt, die kontinuierliche Überwachung von Druck, Füllstand, Temperatur, chemischen Bedingungen und Leckagen benötigen. Die beteiligten Unternehmen umfassen Automatisierungs- und Instrumentierungsanbieter, Systemintegratoren, Ingenieurbüros, Versorgungsunternehmen, Industrieanlagen und Wartungsfirmen. SCADA- und SPS-Architekturen steuern die Feldgeräte, während Messumformer und Analysatoren die Betriebsinformationen liefern. Dieses vernetzte Ökosystem fördert Folgeaufträge in den Bereichen Kalibrierung, Modernisierung, Software, Cybersicherheit und Ersatzteilversorgung.
Branchen mit hohem Wasserverbrauch erzeugen zusätzlichen Bedarf, da Störungen, Verunreinigungen oder ineffiziente Aufbereitungsprozesse ihre Wirtschaftlichkeit beeinträchtigen. Die Chemie-, Fertigungs-, Lebensmittel- und Getränke- sowie Papier- und Zellstoffindustrie benötigen mehr Automatisierung für konsistente Prozesse. Die Lieferkette wird weiterhin von Halbleitern, Elektronik, Sensoren, Engineering und lokalen Integrationsmöglichkeiten beeinflusst. Anbieter von Automatisierungslösungen können Steuerung, Instrumentierung, Antriebe, Kommunikation und Service anbieten, während spezialisierte Lösungsanbieter ihre Messgenauigkeit und Anwendungsexpertise einbringen können.
Der Markt für Wasserautomatisierung und -instrumentierung bleibt wettbewerbsintensiv, da globale Automatisierungsunternehmen verschiedene Ebenen der Steuerungsarchitektur abdecken können. ABB Ltd. ist auf Automatisierung und Antriebe spezialisiert, während Siemens AG und Schneider Electric SE in Steuerungssystemen und digitalen Plattformen führend sind. Im Bereich der industriellen Steuerungstechnik konkurrieren Emerson Electric Company, Rockwell Automation Inc. und Mitsubishi Electric Corporation, während Yokogawa Electric Corporation und Endress+Hauser AG im Bereich Instrumentierung und Prozessmessung führend sind. General Electric und Eurotek India tragen ebenfalls zu diesem Wettbewerbsumfeld bei.
Die Investitionsmodelle wandeln sich von produktzentrierten Verkäufen hin zu einem Ansatz, der Interoperabilität und den Lebenszykluswert durch Software-Services stärker in den Fokus rückt. In der heutigen Zeit ist es für Unternehmen unerlässlich, ihre Angebote auf Basis digitaler Zwillinge, Fernüberwachung, vorausschauender Wartung, vernetzter Messtechnik und Cybersicherheit weiterzuentwickeln. Die Integration älterer Anlagen in moderne Systeme wird dadurch zu einem entscheidenden Wettbewerbsvorteil. Energieversorgungsunternehmen, Ingenieurbüros und Technologiepartner können den Implementierungsprozess beschleunigen, während gängige Schnittstellen es dem Betreiber ermöglichen, sich nicht zu stark auf proprietäre Architekturen zu verlassen.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
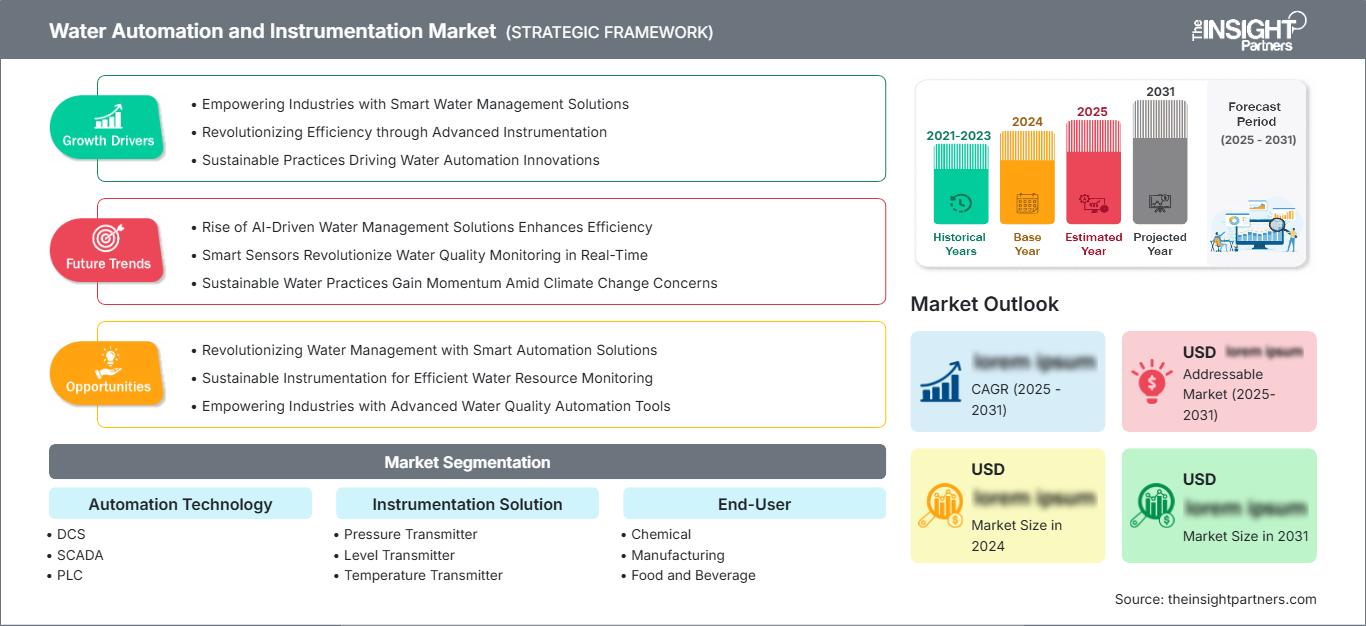
Markt für Wasserautomatisierung und -instrumentierung: Strategische Einblicke
Regionale Einblicke
Markt für Wasserautomatisierung und -instrumentierung in Nordamerika
Nordamerika wird voraussichtlich seine führende regionale Position mit einem Marktanteil von 34–38 % im Bereich Wasserautomatisierung und -instrumentierung im Jahr 2025 und einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,3–5,1 % bis 2034 behaupten. Investitionen in veraltete Aufbereitungsanlagen, die Modernisierung bestehender Automatisierungssysteme und der steigende Bedarf an Ausfallsicherheit treiben die Ausgaben von Kommunen und Industrie an. Fernüberwachung und Automatisierungssteuerung für effizientes Pumpen gewinnen zunehmend an Bedeutung, um die Versorgung zu gewährleisten und gleichzeitig Energie- und Wartungskosten zu minimieren.
Die USA machen 2025 70–74 % des nordamerikanischen Marktes aus und werden voraussichtlich zwischen 2025 und 2034 ein durchschnittliches jährliches Wachstum von 4,2–5,0 % verzeichnen. Zu den Wachstumstreibern zählen die Erneuerung der Infrastruktur, die industrielle Wiederverwendung von Wasser und die Digitalisierung dezentraler Anlagen. Die kanadische Nachfrage wird von modernisierenden Kommunen und ressourcenintensiven Industrien getragen. Das Conroe-Projekt von Schneider Electric aus dem Jahr 2025 ist ein Beispiel für die Implementierung softwaredefinierter Automatisierung in 19 Wasser- und Abwasseranlagen.
US-Markt für Wasserautomatisierung und -instrumentierung
Die USA werden 2025 einen Anteil von 70–74 % am nordamerikanischen Markt für Wasserautomatisierung und -instrumentierung ausmachen und voraussichtlich bis 2034 ein jährliches Wachstum von 4,2–5,0 % verzeichnen. Kommunale Versorgungsunternehmen, Industrieanlagen und Betreiber von Wasserinfrastrukturen modernisieren zunehmend ihre SCADA-, SPS-, HMI- und Instrumentierungssysteme, um die Transparenz ihrer Anlagen zu verbessern. Aufgrund der großen Anzahl installierter Altsysteme besteht hierbei ein erhebliches Potenzial für die Nachrüstung bestehender Systeme.
Die Anwendungsbereiche, die aktuell im Fokus stehen, sind vor allem die Fernverwaltung von Anlagen, die vorausschauende Wartung, die Leckageerkennung und die Prozessoptimierung. Diese Unternehmen verfügen über die notwendigen technologischen Kompetenzen, um diese Anwendungen zu realisieren. Darüber hinaus verknüpfen industrielle Anwender ihre Messdaten mit Unternehmenssystemen, um das Energiemanagement, die Wartungsplanung und das Compliance-Reporting zu verbessern.
Europäischer Markt für Wasserautomatisierung und -instrumentierung
Europa hielt 2025 einen Marktanteil von 25–29 % am Markt für Wasserautomatisierung und -instrumentierung und wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,0–4,8 % wachsen. Deutschland bleibt ein Schlüsselmarkt, gestützt auf seine fortschrittliche Prozessindustrie und seine Automatisierungssysteme. Auch Großbritannien, Frankreich, Italien und Spanien tragen durch ihre Modernisierungsprojekte im Versorgungssektor, ihre Wasseraufbereitungsanlagen und ihre Programme zur Ressourceneffizienz dazu bei. Der Trend geht aktuell hin zu vernetzten Instrumenten anstelle von Einzelgeräten.
Deutschland verfügt über ein etabliertes Ökosystem für industrielle Automatisierung mit vielfältiger Nachfrage aus den Bereichen Chemie, Fertigung, Lebensmittelverarbeitung und kommunale Betriebe. Großbritannien konzentriert sich auf Netzeffizienz und modernisierte Kläranlagen, während Frankreich sein Wassersystem kontinuierlich ausbaut und digital überwacht. In Italien und Spanien bieten die Anforderungen an das Ressourcenmanagement Chancen für Instrumentierung, Leckageverhütung und automatisierte Wasseraufbereitung.
Markt für Wasserautomatisierung und -instrumentierung im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum (APAC) hielt 2025 einen Anteil von 22–26 % am Markt für Wasserautomatisierung und -instrumentierung und wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,5–6,4 % wachsen. Damit ist er die am schnellsten wachsende große Region. China führt die Nachfrage in der Region an, gefolgt von Japan, Indien, Südkorea und Australien. Die Entwicklung von Industrie und städtischer Infrastruktur verstärkt den Bedarf an der Automatisierung von Wasseraufbereitungs- und Überwachungssystemen.
Das Wachstum in China und Indien beruht auf dem Ausbau von Kapazitäten sowohl in der Industrie als auch in den Kommunen, während Japan und Südkorea sich auf Automatisierung und Optimierung konzentrieren. Australien legt aufgrund begrenzter Ressourcen Wert auf Wassereinsparung und -überwachung. Industriepolitik, Smart Cities, Abwasserrecycling und der Ausbau der Produktionskapazitäten treiben den Einsatz von SCADA-Systemen, SPS-Steuerungen, Messumformern, Analysatoren und Leckageerkennungssystemen voran.
Markt für Wasserautomatisierung und -instrumentierung im Nahen Osten und Afrika
Der Markt für Wasserautomatisierung und -instrumentierung im Nahen Osten und Afrika wird bis 2034 voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,6–5,5 % wachsen. Saudi-Arabien und die Vereinigten Arabischen Emirate treiben die regionale Nachfrage mit Entsalzungsanlagen, Wasserwiederverwendung, Industrieanlagen und intelligenten Versorgungssystemen an. Südafrika verzeichnet aufgrund der Entwicklung seiner Kommunen und Industrien ebenfalls Nachfrage, während die übrigen Länder des Nahen Ostens und Afrikas vor der Herausforderung stehen, ihre knappen Wasserressourcen zu überwachen.
Der Ausbau der Wasserinfrastruktur in Saudi-Arabien und die Projekte der VAE zur Meerwasserentsalzung und -wiederverwendung eröffnen Chancen im Bereich Automatisierung und Instrumentierung. Südafrika ist durch kommunale Wasseraufbereitungsanlagen und industrielle Anlagen geprägt, während die übrigen Länder des Nahen Ostens und Afrikas Lösungen benötigen, die die Zuverlässigkeit der Systeme in wasserarmen Regionen verbessern. Lösungen für digitale Steuerung, Fernüberwachung und effiziente Pumpen sind besonders geeignet, da die Wasserproduktion und -verteilung kostspielig sein kann.
Segmentierungsanalyse
Automatisierungstechnik
Die Marktprognose für Automatisierung und Instrumentierung in der Wasserwirtschaft geht von einem jährlichen Wachstum des Segments Automatisierungstechnologie von 5,0–5,6 % im Zeitraum 2026–2034 aus. Treiber dieser Entwicklung sind der Bedarf an Koordination verteilter Anlagen, verbesserter Transparenz für die Bediener und die Integration von Anlageninformationen. SCADA-Systeme spielen weiterhin eine zentrale Rolle bei der Fernüberwachung, während SPS-Systeme eine zuverlässige lokale Steuerung gewährleisten. DCS-Plattformen sind für komplexe Prozessumgebungen relevant, und HMI-Systeme unterstützen die Interaktion der Bediener. IAM gewinnt zunehmend an Bedeutung, da vernetzte Infrastrukturen die Anzahl der Benutzer, Endpunkte und Zugriffswege erweitern.
- DCS: Verteilte Steuerungssysteme dienen komplexen kontinuierlichen Prozessen, bei denen koordinierte Steuerung, Alarmmanagement und zentrale Transparenz für die Aufbereitung und industrielle Wasserwirtschaft wichtig sind.
- SCADA: SCADA ermöglicht die zentrale Überwachung geografisch verteilter Anlagen und unterstützt Pumpstationen, Aufbereitungsanlagen, Speichersysteme, Alarme und ferngesteuerte Betriebsentscheidungen.
- SPS: SPS-Plattformen bieten eine zuverlässige Steuerung auf Maschinenebene für Pumpen, Ventile, Motoren, Dosiersysteme und Aufbereitungsanlagen, insbesondere dort, wo ein deterministisches Verhalten erforderlich ist.
- IAM: Identitäts- und Zugriffsmanagement stärkt die Steuerung von Kontrollsystemen durch die Verwaltung von Benutzerrechten, Authentifizierung und Zugriff auf die zunehmend vernetzte Wasserinfrastruktur.
- HMI: Mensch-Maschine-Schnittstellen übersetzen Prozessinformationen in handlungsrelevante Bedieneransichten und helfen dem Personal, Gerätezustände, Alarme, Trends und Behandlungsparameter zu überwachen.
Instrumentierungslösung
Die Markttrends im Bereich der Wasserautomatisierung und -instrumentierung deuten darauf hin, dass das Segment der Instrumentierungslösungen zwischen 2026 und 2034 voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,4–5,0 % wachsen wird. Die Messgenauigkeit beeinflusst direkt die Aufbereitungsleistung, den Anlagenschutz, die Einhaltung von Vorschriften und die Ressourcennutzung. Druck-, Füllstands- und Temperaturtransmitter sind nach wie vor unverzichtbare Feldgeräte, während Flüssigkeits- und Gasanalysatoren die Qualitätskontrolle unterstützen. Leckageerkennungssysteme gewinnen zunehmend an strategischer Bedeutung, da sie es den Betreibern ermöglichen, Anomalien frühzeitig zu erkennen und vermeidbare Verluste zu reduzieren.
- Drucktransmitter: Drucktransmitter unterstützen die Pumpensteuerung, die Rohrleitungsüberwachung, die Filtration und den Prozessschutz, indem sie die für einen stabilen Systembetrieb erforderlichen kontinuierlichen Messungen liefern.
- Füllstandsmessumformer: Füllstandsmessumformer helfen bei der Aufrechterhaltung der Tankbestände, verhindern Überlaufen oder Trockenlaufen und automatisieren die Chemikaliendosierung und Pumpvorgänge in Aufbereitungsanlagen.
- Temperaturtransmitter: Temperaturtransmitter unterstützen die Prozessüberwachung, wenn thermische Bedingungen die Behandlungschemie, die Anlagenleistung, biologische Prozesse oder die Qualität der industriellen Produktion beeinflussen.
- Flüssigkeitsanalysatoren: Flüssigkeitsanalysatoren messen Parameter wie den pH-Wert und andere Wasserqualitätseigenschaften und helfen den Anwendern so, die Behandlungsziele und die Einhaltung der Vorschriften zu gewährleisten.
- Gasanalysegeräte: Gasanalysegeräte überwachen relevante Gasbedingungen in Aufbereitungs- und Industrieprozessen und unterstützen so die Anforderungen an Sicherheit, Prozessoptimierung und Umweltmanagement.
- Leckageerkennungssysteme: Leckageerkennungssysteme erkennen anormale Durchfluss- oder Druckverhalten und helfen Versorgungsunternehmen, Prioritäten für Netzeingriffe festzulegen, wodurch Wasserverluste reduziert und die Anlageneffizienz verbessert werden.
- Dichtemessung: Dichtemessungen unterstützen Prozessbediener, wenn die Konzentration oder die Eigenschaften von Feststoffen die Behandlungsleistung, die Materialhandhabung und die Prozesskonsistenz beeinflussen.
Endbenutzer
Für das Endkundensegment wird im Zeitraum 2026–2034 ein jährliches Wachstum von 4,6–5,2 % prognostiziert. Versorgungsunternehmen stellen eine breite installierte Basis dar, da Automatisierung in den Bereichen Sammlung, Aufbereitung, Pumpen und Verteilung erforderlich ist. Chemie- und Produktionsanlagen legen Wert auf Prozesssicherheit und Wasserwiederverwendung, während Lebensmittel- und Getränkehersteller Qualität und Hygiene priorisieren. Papier- und Zellstoffhersteller benötigen zunehmend eine strengere Wasser- und Abwasserkontrolle, da die Wassereffizienz sowohl die Umweltverträglichkeit als auch die Wirtschaftlichkeit der Produktion beeinflussen kann.
- Chemie: Chemische Anlagen erfordern eine genaue Überwachung und automatisierte Steuerung, um Prozesswasser, Abwassereigenschaften, Chemikaliendosierung und auf die Einhaltung von Vorschriften abgestimmte Behandlungsprozesse zu steuern.
- Fertigung: Fertigungsanlagen setzen auf Automatisierung, um wasserintensive Prozesse zu stabilisieren, ungeplante Unterbrechungen zu reduzieren, das Pumpen zu optimieren und die Transparenz verteilter Versorgungssysteme zu verbessern.
- Lebensmittel und Getränke: In Lebensmittel- und Getränkebetrieben hat eine zuverlässige Wasserqualität, hygienische Betriebsabläufe und eine effiziente Abwasserbehandlung höchste Priorität, da die Wasserqualität direkten Einfluss auf die Produktionskontinuität haben kann.
- Versorgungsunternehmen: Versorgungsunternehmen stellen eine zentrale Anwenderbasis dar und nutzen Automatisierung und Instrumentierung in den Bereichen Aufbereitung, Pumpen, Verteilung, Überwachung, Leckagemanagement und Fernsteuerung.
- Papier und Zellstoff: In Papier- und Zellstoffanlagen ist eine kontinuierliche Überwachung und Steuerung der Wasseraufbereitung erforderlich, da Wasserverbrauch, Recycling und Abwassereigenschaften die Betriebseffizienz beeinflussen.
Momentaufnahme der Chancen
|
Endbenutzer |
Umsatzbeitrag (Hoch/Mittel/Niedrig) |
Trend-Tag |
Adoptionsphase |
|
Chemische |
Medium |
Prozessqualität |
Reifen |
|
Herstellung |
Medium |
Wasserwiederverwendung |
Skalierung |
|
Speisen und Getränke |
Medium |
Hygieneüberwachung |
Skalierung |
|
Versorgungsunternehmen |
Hoch |
Intelligente Netzwerke |
Reifen |
|
Papier und Zellstoff |
Medium |
Geschlossener Regelkreis |
Skalierung |
Markt für Wasserautomatisierung und -instrumentierung: Wachstumstreiber und Wirkungsanalyse
Ausbau der intelligenten und ferngesteuerten Wasserinfrastruktur
Wasserversorger stellen zunehmend von manueller Überwachung auf zentrale Überwachung, Fernüberwachung und Automatisierung um. Dies erfordert SCADA-Systeme, SPS, HMIs, Kommunikationswerkzeuge, Messumformer und Analysatoren, die in einem Netzwerk verteilter Anlagen zusammenarbeiten können. So erhalten Wasserversorger Einblick in die Systeme aus der Ferne und können Druckprobleme, Maschinenbetriebsstörungen und Wasserqualitätsprobleme überwachen, ohne ausschließlich auf Vor-Ort-Inspektionen angewiesen zu sein. Die Auswirkungen reichen über städtische Wasserversorgungssysteme hinaus, da auch Industrieanlagen eine solche Architektur nutzen, um ihre Pumpstationen, Aufbereitungsanlagen, Speicher und Wiederverwendungsanlagen zu vernetzen. Mit zunehmender Vernetzung von Anlagen bietet sich Automatisierungsanbietern die Möglichkeit, durch Software, Sicherheit, Analytik und Lebenszyklusmanagement Mehrwert zu generieren. Letztendlich führt dies zu einer schrittweisen Entwicklung des Beschaffungsprozesses von einmaligen Hardwarekäufen hin zu Infrastrukturprogrammen mit regelmäßigen Upgrades.
Steigender Bedarf an der Reduzierung von Wasserverlusten und Betriebskosten
Die Problematik der Wasserknappheit und der steigenden Betriebskosten von Versorgungsunternehmen rückt die Notwendigkeit präziser Messungen, Leckageerkennung, effizienter Pumpen und optimierter Aufbereitungsprozesse stärker in den Fokus. Die Aufgabe der Messtechnik besteht darin, Daten zu ungewöhnlichen Betriebszuständen zu erfassen, während Automatisierungssysteme diese Informationen interpretieren und in konkrete Maßnahmen umsetzen. Die Leckageerkennung ist insbesondere in Verteilungsnetzen von entscheidender Bedeutung, da unentdeckte Lecks zu einem höheren Produktionsbedarf ohne gleichzeitige Verbesserung der Versorgungsqualität führen. In Kläranlagen tragen effektive Pumpen und Prozesssteuerung dazu bei, den Energieverbrauch zu senken und die Dosierung von Chemikalien konstant zu halten. Für industrielle Anwender ergibt sich der Bedarf an verbesserter Messtechnik und Automatisierung aus der Tatsache, dass Ineffizienzen im Wassermanagement sowohl die Betriebskosten als auch den Bedarf an Abwasserbehandlung erhöhen. Überall dort, wo Betreiber Einsparungen bei Verlusten, Energieverbrauch, Wartung und Risiken nachweisen können, besteht ein hohes Marktpotenzial.
Stärkere Digitalisierung des industriellen Wassermanagements
Die Industrie integriert zunehmend Wassermesssysteme in ihre digitalen Fertigungs- und Anlagenmanagementpläne. Vernetzte Geräte liefern Prozessdaten an Steuerungssysteme, während Analysen helfen, Anomalien zu erkennen, bevor diese zu Produktions- oder Umweltproblemen führen. Diese Strategie ist besonders in Chemieanlagen, Produktionsbetrieben, der Lebensmittel- und Getränkeindustrie sowie der Zellstoff- und Papierindustrie von Vorteil, da Wasserqualität und -verfügbarkeit den kontinuierlichen Produktionsablauf beeinflussen können. Die Wassermessung ermöglicht es Unternehmen, den Wasserverbrauch in verschiedenen Produktionslinien und ineffizienten Maschinen zu vergleichen und sogar operative Benchmarks festzulegen. Mit der fortschreitenden Digitalisierung der Industrie gewinnen Kompatibilität mit Unternehmenssoftware, sichere Kommunikation und eine standardisierte Datenarchitektur für Beschaffungsprozesse immer mehr an Bedeutung. Anbieter von Feldmessungen, Automatisierung, Analysen und Supportleistungen können sich nun an großen Modernisierungsprojekten beteiligen.
Markt für Wasserautomatisierung und -instrumentierung: Zukunftstrends
KI-gestützte Optimierung von Wasseraufbereitungsprozessen
Der Markt für Wasserautomatisierung und -instrumentierung entwickelt sich hin zu KI-gestützter Entscheidungsunterstützung, die kontinuierliche Prozessinformationen interpretieren und betriebliche Anpassungen empfehlen kann. Zukünftige Systeme nutzen historische Messwerte, Zustandsüberwachungsdaten von Anlagen, Wetterdaten, Verbrauchstrends und Aufbereitungsparameter, um die Prognosegenauigkeit zu verbessern. Anstatt die bestehenden SPS- oder SCADA-Systeme zu ersetzen, wird die KI-Technologie zunehmend in Analyseebenen eingesetzt, die in die Steuerungssysteme integriert werden. Digitale Zwillinge helfen dabei, Szenarien zu testen, bevor Änderungen an den tatsächlichen Anlagenkonfigurationen vorgenommen werden. Dies führt zu einem erhöhten Softwareanteil in Wassermanagementprojekten. Anbieter benötigen präzise Messungen, eine interoperable Architektur und Cybersicherheitsfunktionen, damit KI-Technologien sinnvoll eingesetzt werden können.
Konvergenz von Betriebstechnologie und Cloud-Plattformen
Die zukünftige Implementierung wird eine stärkere Verknüpfung des Anlagenbetriebs mit Cloud- und Edge-Computing-Plattformen zur Gewährleistung der Sicherheit mit sich bringen. Edge Computing ermöglicht eine schnelle lokale Steuerung, während die Cloud-Plattform die Konsolidierung von Daten aus verschiedenen Kläranlagen, Pumpstationen oder sogar Fabriken erlaubt. Diese Architektur ermöglicht unternehmensweites Benchmarking, zentrale Wartungsplanung und Fernwartung, ohne Kompromisse bei den lokalen Steuerungsmöglichkeiten einzugehen. Aufgrund der zunehmenden Anzahl von Kommunikationskanälen und Geräten in der Wasserinfrastruktur wird Sicherheit ein Schlüsselfaktor zukünftiger Designs sein. Zukünftige Anbieter werden sich neben Automatisierungsfunktionen auf sichere Konnektivität, rollenbasierte Zugriffskontrolle, Netzwerksegmentierung und Lebenszyklus-Patching konzentrieren.
Marktchancen im Bereich Wasserautomatisierung und -instrumentierung
Modernisierung veralteter Versorgungsleitsysteme
Es besteht ein erhebliches Potenzial darin, veraltete Steuerungs- und Messinfrastruktur zu ersetzen, ohne die Aufbereitungsanlagen komplett umbauen zu müssen. Energieversorger können SPS, SCADA-Schnittstellen, Messumformer, Kommunikationsausrüstung und Cybersicherheitsebenen schrittweise modernisieren und dabei ausgewählte mechanische Anlagen beibehalten. Dieser Ansatz reduziert Implementierungsunterbrechungen und ermöglicht die Verteilung der Investitionsausgaben auf mehrere Projektphasen. Anbieter können ihre Marktposition stärken, indem sie Migrationstools, Ingenieurdienstleistungen, Kompatibilitätsmodule, Schulungen und langfristigen Support anbieten. Modernisierungsprojekte können zudem Fernüberwachung und ein verbessertes Alarmmanagement umfassen, wodurch die Transparenz des Betriebs erhöht wird, ohne dass alle Feldgeräte gleichzeitig ausgetauscht werden müssen. Anbieter, die eine klare Interoperabilität mit installierten Systemen nachweisen können, sind gut positioniert, um die Nachfrage nach Nachrüstungen zu decken. Für Investoren und Technologieanbieter bietet die Modernisierung von Altsystemen eine vergleichsweise stabile Möglichkeit, da die Infrastrukturerneuerung auch dann fortgesetzt werden kann, wenn völlig neue Greenfield-Projekte Schwankungen unterliegen.
Digitales Wassermanagement für die industrielle Wiederverwendung
Die industrielle Wasserwiederverwendung bietet die Möglichkeit, Messtechnik, Automatisierung, Analytik und Prozessoptimierung in integrierten Projekten zu vereinen. Chemie-, Produktions-, Lebensmittel- und Getränke- sowie Papier- und Zellstoffanlagen können durch kontinuierliche Messungen die Wasserqualität bestimmen, Wiederverwendungsmöglichkeiten identifizieren und die Aufbereitungsleistung aufrechterhalten. Die Automatisierung koordiniert Filtration, Dosierung, Pumpen und Speicherung, während die Messtechnik die Betriebsbedingungen überprüft. Diese Möglichkeit wird besonders attraktiv, wenn Frischwasserkosten, Abwasserauflagen oder Produktionsrisiken Investitionen in geschlossene oder teilrecycelte Systeme rechtfertigen. Technologieanbieter können sich durch Komplettlösungen differenzieren, die Messhardware mit Steuerungslogik, Analytik und Serviceverträgen kombinieren. Systemintegratoren können ebenfalls Mehrwert schaffen, indem sie Wassermanagementdaten mit umfassenderen Anlagenmanagementplattformen verknüpfen. Im Prognosezeitraum dürfte die industrielle Wiederverwendung daher Chancen sowohl für Gerätehersteller als auch für Anbieter digitaler Lösungen bieten.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -