
Quote di mercato e fattori trainanti dell'automazione e della strumentazione idrica fino al 2034
Dimensioni e previsioni del mercato dell'automazione e della strumentazione per il settore idrico (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tecnologia di automazione (DCS, SCADA, PLC, IAM, HMI, altri); soluzione di strumentazione (trasmettitori di pressione, trasmettitori di livello, trasmettitori di temperatura, analizzatori di liquidi, analizzatori di gas, sistemi di rilevamento perdite, misurazione della densità, altri); utente finale (chimico, manifatturiero, alimentare e delle bevande, servizi di pubblica utilità, cartario e della cellulosa, altri) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00006314
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 28, 2026


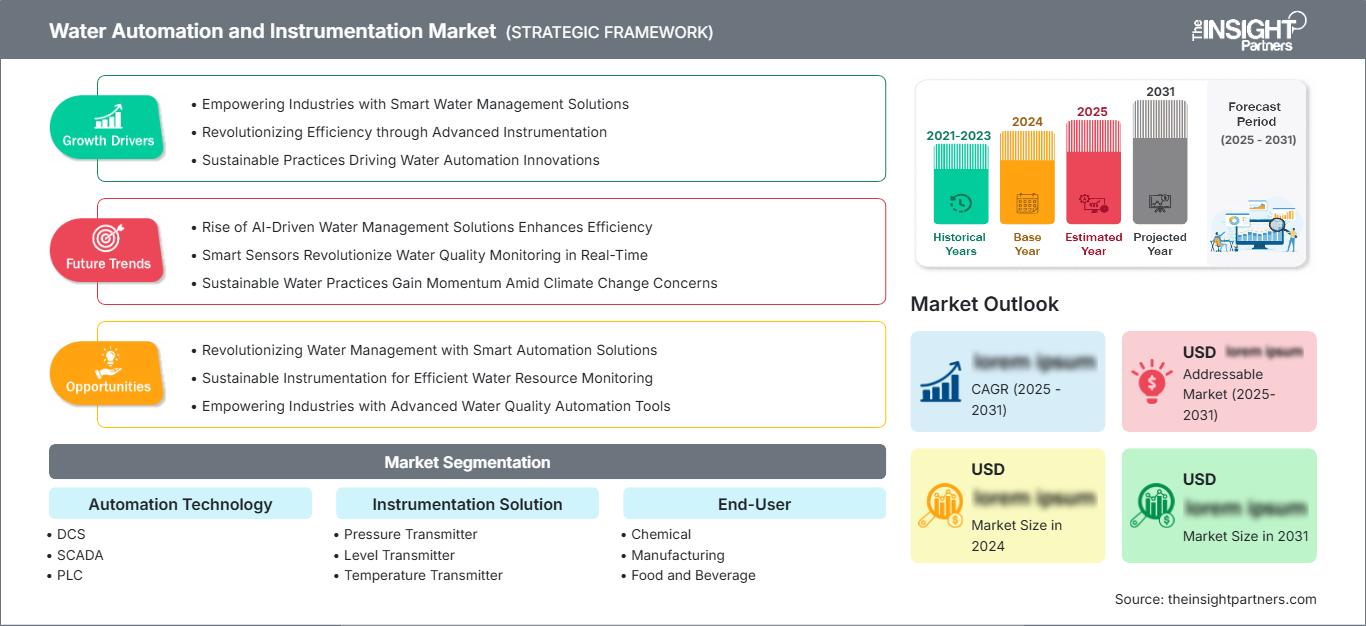
Dimensioni del mercato nel 2025
43,84 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
63,78 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
4,25 %
Tasso di crescita
Mercato di riferimento
488,65 miliardi di dollari USA
(2026-2034)
Il mercato globale dell'automazione e della strumentazione per il trattamento delle acque valeva 43,84 miliardi di dollari nel 2025 e si prevede che raggiungerà i 63,78 miliardi di dollari entro il 2034, con un tasso di crescita annuo composto (CAGR) stimato del 4,25% nel periodo 2026-2034.
Analisi e approfondimenti sul mercato dell'automazione e della strumentazione per il settore idrico.
- Nord America: Nel 2025 il Nord America rappresentava una quota di mercato compresa tra il 34% e il 38% e si prevede che crescerà a un tasso annuo composto (CAGR) del 4,3-5,1% tra il 2026 e il 2034, grazie alla modernizzazione delle infrastrutture, al riutilizzo industriale delle acque e all'aggiornamento dei sistemi di controllo digitale.
- USA: Gli Stati Uniti rappresentavano il 70-74% del mercato nordamericano nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) del 4,2-5,0% tra il 2026 e il 2034, grazie alla modernizzazione delle infrastrutture di monitoraggio e trattamento da parte delle aziende di servizi pubblici.
- Europa: Nel 2025 l'Europa deteneva una quota del 25-29% e si prevede che crescerà a un tasso annuo composto (CAGR) del 4,0-4,8% nel periodo 2026-2034, con Germania, Regno Unito, Francia, Italia e Spagna a sostenere la domanda attraverso il rinnovamento delle infrastrutture e i requisiti di efficienza idrica.
- Asia-Pacifico: la regione Asia-Pacifico rappresentava una quota di mercato del 22-26% nel 2025 e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 5,5-6,4% nel periodo 2026-2034, trainata da Cina, Giappone, India, Corea del Sud e Australia, grazie all'accelerazione dell'industrializzazione e degli investimenti nel settore idrico urbano.
- Segmento più ampio: i sistemi SCADA rappresentavano una quota di mercato del 28-32% nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) del 5,2-5,8% tra il 2026 e il 2034, a seguito delle esigenze di monitoraggio centralizzato.
- Segmento ad alta crescita: i sistemi di rilevamento perdite detenevano una quota di mercato del 7-10% nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) del 7,0-8,0% nel periodo 2026-2034, in quanto le aziende di servizi pubblici danno priorità alla riduzione delle perdite.
- Aziende chiave analizzate nel dettaglio: ABB Ltd., Emerson Electric Company, Endress+Hauser AG, EurotekIndia, General Electric, Mitsubishi Electric Corporation, Rockwell Automation Inc., Schneider Electric SE, Siemens AG e Yokogawa Electric Corporation.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Il mercato dell'automazione e della strumentazione per il trattamento delle acque si è evoluto da circuiti di controllo isolati e strumentazione convenzionale per impianti verso architetture connesse che combinano SCADA, PLC, HMI, trasmettitori, analizzatori e monitoraggio remoto. Gli operatori industriali collegano sempre più spesso i dispositivi di campo con piattaforme di supervisione per migliorare la visibilità su pompe, fasi di trattamento, stoccaggio e distribuzione. Questa transizione sta modificando anche le modalità di approvvigionamento, con il supporto per l'intero ciclo di vita, la sicurezza informatica, l'interoperabilità e l'integrazione dei dati che assumono maggiore importanza, oltre alle specifiche hardware.
Il rapporto sul mercato dell'automazione e della strumentazione idrica indica che la crescita è destinata ad ampliarsi geograficamente, man mano che le economie emergenti potenziano la capacità di trattamento delle acque e gli utenti industriali migliorano la gestione delle acque di processo. L'allocazione di capitali è sempre più orientata verso sistemi che possono integrarsi con le apparecchiature esistenti, piuttosto che richiedere la completa sostituzione delle infrastrutture. L'attenzione normativa alla qualità dell'acqua, alla conformità degli scarichi, alla conservazione delle risorse e alla resilienza delle infrastrutture sta inoltre incoraggiando le aziende di servizi idrici e i produttori a combinare le tecnologie di misurazione con azioni correttive automatizzate, creando un ambiente tecnologico più integrato e basato sui dati.
Ambito del rapporto sul mercato dell'automazione e della strumentazione idrica
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 43,84 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 63,78 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 4,25% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi del mercato dell'automazione e della strumentazione per il settore idrico
Il mercato dell'automazione e della strumentazione per il trattamento delle acque è sostenuto dalla domanda proveniente da aziende di servizi pubblici e industrie di processo che necessitano di una visibilità continua su pressione, livello, temperatura, condizioni chimiche e perdite. Gli ecosistemi comprendono fornitori di automazione, fornitori di strumentazione, integratori di sistemi, imprese di ingegneria, aziende di servizi pubblici, impianti industriali e società di manutenzione. Le architetture SCADA e PLC controllano i dispositivi sul campo, mentre trasmettitori e analizzatori forniscono le informazioni operative. Questo ecosistema interconnesso favorisce la fidelizzazione dei clienti in termini di calibrazione, aggiornamento, software, sicurezza informatica e sostituzione delle apparecchiature.
Le industrie con un elevato consumo idrico creano un'ulteriore domanda, poiché qualsiasi interruzione, contaminazione o trattamento inefficiente ha un impatto sulla loro redditività economica. Le industrie chimiche, manifatturiere, alimentari e delle bevande, nonché quelle della carta e della cellulosa, necessitano di maggiore automazione per processi costanti. La catena di approvvigionamento continua a essere influenzata da semiconduttori, elettronica, sensori, ingegneria e capacità di integrazione locale. I fornitori di soluzioni di automazione possono offrire controllo, strumentazione, azionamenti, comunicazione e assistenza, mentre i fornitori di soluzioni specializzate possono sfruttare la loro precisione di misurazione e la loro esperienza applicativa.
Il mercato dell'automazione e della strumentazione per il settore idrico rimane competitivo, poiché le aziende globali di automazione sono in grado di gestire molteplici livelli dell'architettura di controllo. ABB Ltd. è specializzata in automazione e azionamenti, mentre Siemens AG e Schneider Electric SE eccellono nei sistemi di controllo e nelle piattaforme digitali. Il settore del controllo industriale è conteso da Emerson Electric Company, Rockwell Automation Inc. e Mitsubishi Electric Corporation, mentre Yokogawa Electric Corporation e Endress+Hauser AG vantano un vantaggio nella strumentazione e nella misurazione di processo. General Electric ed Eurotek India sono altre aziende che contribuiscono a questo panorama competitivo.
I modelli di investimento si stanno spostando dalle vendite incentrate sul prodotto a un approccio che si concentra maggiormente sull'interoperabilità e sul valore del ciclo di vita attraverso i servizi software. Oggi, per le aziende è fondamentale sviluppare offerte basate su gemelli digitali, monitoraggio remoto, manutenzione predittiva, strumentazione connessa e sicurezza informatica. Questo rende l'integrazione di asset obsoleti con i sistemi moderni un fattore chiave di differenziazione per le aziende in questo contesto competitivo. Le aziende di servizi, le società di ingegneria e i partner tecnologici possono accelerare il processo di implementazione, mentre le interfacce comuni consentiranno all'operatore di non dipendere eccessivamente da architetture proprietarie.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dell'automazione e della strumentazione idrica: approfondimenti strategici
Approfondimenti regionali
Mercato nordamericano dell'automazione e della strumentazione per il settore idrico
Si prevede che il Nord America manterrà la posizione regionale più ampia, con una quota di mercato del 34-38% nell'automazione e strumentazione idrica nel 2025 e un tasso di crescita annuo composto (CAGR) del 4,3-5,1% fino al 2034. Gli impianti di trattamento obsoleti, l'aggiornamento dei sistemi di controllo automatizzati preesistenti e la crescente necessità di resilienza sono i fattori trainanti della spesa a livello locale e industriale. Il monitoraggio remoto e i sistemi di controllo automatizzati per un pompaggio efficiente sono in aumento, al fine di fornire un servizio efficiente riducendo al minimo i costi energetici e di manutenzione.
Gli Stati Uniti rappresentano il 70-74% del mercato nordamericano nel 2025 e si prevede che registreranno una crescita annua composta (CAGR) del 4,2-5,0% tra il 2025 e il 2034. I fattori trainanti includono il rinnovamento delle infrastrutture, il riutilizzo industriale dell'acqua e la digitalizzazione delle risorse distribuite. La domanda canadese proverrà dalla modernizzazione di comuni e industrie ad alto consumo di risorse. Il progetto Conroe di Schneider Electric, previsto per il 2025, è un esempio di implementazione dell'automazione definita dal software in 19 impianti di trattamento delle acque e delle acque reflue.
Mercato statunitense dell'automazione e della strumentazione per il settore idrico
Gli Stati Uniti rappresentano il 70-74% del mercato nordamericano dell'automazione e della strumentazione idrica nel 2025 e si prevede che registreranno un tasso di crescita annuo composto (CAGR) del 4,2-5,0% fino al 2034. Si osserva una crescente tendenza tra le aziende municipalizzate, gli impianti industriali e i fornitori di infrastrutture idriche ad aggiornare i propri sistemi SCADA, PLC, HMI e di strumentazione per migliorare la visibilità delle proprie risorse. Esiste un notevole potenziale di ammodernamento in questo senso, data l'elevata quantità di sistemi preesistenti installati.
Le aree applicative attualmente al centro dell'attenzione sono principalmente la gestione remota degli asset, la manutenzione predittiva, il rilevamento delle perdite e l'ottimizzazione dei processi. Queste aziende possiedono le competenze tecnologiche necessarie per affrontare tali applicazioni. Inoltre, gli utenti industriali stanno anche collegando le informazioni provenienti dalla propria strumentazione con i sistemi aziendali al fine di migliorare la gestione energetica, la pianificazione della manutenzione e la reportistica di conformità.
Mercato europeo dell'automazione e della strumentazione per il settore idrico
Nel 2025, l'Europa rappresentava una quota del 25-29% del mercato dell'automazione e della strumentazione per il settore idrico e si prevede che crescerà a un tasso annuo composto (CAGR) del 4,0-4,8% fino al 2034. La Germania rimane un mercato chiave, grazie alle sue industrie di processo avanzate e ai sistemi di automazione. Anche Regno Unito, Francia, Italia e Spagna contribuiscono con i loro progetti di modernizzazione delle infrastrutture, il trattamento delle acque e i programmi di efficienza delle risorse. La tendenza attuale è verso la strumentazione in rete piuttosto che verso dispositivi autonomi.
La Germania vanta un ecosistema consolidato per l'automazione industriale, con una domanda diversificata proveniente dai settori chimico, manifatturiero, alimentare e delle municipalità. Il Regno Unito si concentra sull'efficienza della rete e sulla modernizzazione degli impianti di trattamento, mentre la Francia continua a sviluppare il proprio sistema idrico e a monitorarlo digitalmente. Nel frattempo, le esigenze di gestione delle risorse in Italia e Spagna offrono opportunità per la strumentazione, la prevenzione delle perdite e il trattamento automatizzato.
Mercato dell'automazione e della strumentazione idrica nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico (APAC) deteneva una quota di mercato del 22-26% nel settore dell'automazione e della strumentazione per il trattamento delle acque e si prevede che crescerà a un tasso annuo composto (CAGR) del 5,5-6,4% fino al 2034, affermandosi come la regione principale a più rapida crescita. La Cina è al primo posto per domanda nella regione, seguita da Giappone, India, Corea del Sud e Australia. Lo sviluppo industriale e delle infrastrutture urbane sta rafforzando la necessità di automatizzare i sistemi di trattamento e monitoraggio delle acque.
La crescita in Cina e in India si basa sullo sviluppo di infrastrutture sia per l'industria che per le municipalità, mentre Giappone e Corea del Sud si concentrano sull'automazione e sull'ottimizzazione. L'Australia, a causa della limitatezza delle risorse idriche, pone l'accento sulla conservazione e sul monitoraggio dell'acqua. Le politiche industriali, le città intelligenti, il riciclo delle acque reflue e l'aumento della capacità produttiva stanno promuovendo l'utilizzo di sistemi SCADA, PLC, trasmettitori, analizzatori e sistemi di rilevamento delle perdite.
Mercato dell'automazione e della strumentazione idrica in Medio Oriente e Africa
Si prevede che il mercato dell'automazione e della strumentazione idrica in Medio Oriente e Africa crescerà a un tasso annuo composto (CAGR) del 4,6-5,5% fino al 2034. Arabia Saudita ed Emirati Arabi Uniti trainano la domanda regionale grazie alla desalinizzazione, al riutilizzo dell'acqua, agli impianti industriali e ai sistemi di gestione intelligente delle risorse idriche. Il Sudafrica registra una forte domanda grazie allo sviluppo dei suoi comuni e delle sue industrie, mentre i restanti paesi del Medio Oriente e dell'Africa si trovano ad affrontare la necessità di monitorare le proprie risorse idriche, spesso soggette a stress idrico.
Lo sviluppo delle infrastrutture idriche in Arabia Saudita e i progetti di desalinizzazione e riutilizzo negli Emirati Arabi Uniti creano opportunità nel campo dell'automazione e della strumentazione. Il Sudafrica è caratterizzato da impianti municipali di trattamento delle acque e da infrastrutture industriali, mentre i restanti paesi del Medio Oriente e dell'Africa necessitano di soluzioni che contribuiscano a migliorare l'affidabilità dei sistemi nelle regioni con scarsità idrica. Soluzioni di controllo digitale, monitoraggio remoto e pompe efficienti sono particolarmente adatte, dato che la produzione e la distribuzione dell'acqua possono essere costose.
Analisi di segmentazione
Tecnologia di automazione
Le previsioni per il mercato dell'automazione e della strumentazione idrica indicano che il segmento delle tecnologie di automazione dovrebbe crescere a un CAGR del 5,0-5,6% nel periodo 2026-2034. L'adozione è trainata dalla necessità di coordinare risorse distribuite, migliorare la visibilità per gli operatori e integrare le informazioni a livello di impianto. I sistemi SCADA rimangono fondamentali per la supervisione remota, mentre i PLC forniscono un controllo locale affidabile. Le piattaforme DCS sono rilevanti per ambienti di processo complessi e i sistemi HMI supportano l'interazione con l'operatore. La gestione delle identità e degli accessi (IAM) sta diventando sempre più importante man mano che l'infrastruttura connessa espande il numero di utenti, endpoint e percorsi di accesso.
- DCS: I sistemi di controllo distribuito servono processi complessi e continui in cui il controllo coordinato, la gestione degli allarmi e la visibilità centralizzata sono importanti per il trattamento delle acque e le operazioni industriali.
- SCADA: Il sistema SCADA fornisce una supervisione centralizzata delle risorse distribuite geograficamente, supportando stazioni di pompaggio, impianti di trattamento, sistemi di stoccaggio, allarmi e decisioni operative da remoto.
- PLC: Le piattaforme PLC forniscono un controllo affidabile a livello di macchina per pompe, valvole, motori, sistemi di dosaggio e apparecchiature di trattamento, in particolare laddove è richiesta una risposta deterministica.
- IAM: La gestione delle identità e degli accessi rafforza la governance del sistema di controllo gestendo i privilegi degli utenti, l'autenticazione e l'accesso alle infrastrutture idriche sempre più interconnesse.
- HMI: Le interfacce uomo-macchina traducono le informazioni di processo in visualizzazioni fruibili dall'operatore, aiutando il personale a monitorare le condizioni delle apparecchiature, gli allarmi, le tendenze e i parametri di trattamento.
Soluzione di strumentazione
Le tendenze del mercato dell'automazione e della strumentazione per il trattamento delle acque indicano che il segmento delle soluzioni di strumentazione dovrebbe espandersi a un CAGR del 4,4-5,0% tra il 2026 e il 2034. L'accuratezza delle misurazioni influisce direttamente sulle prestazioni del trattamento, sulla protezione degli asset, sulla conformità e sull'utilizzo delle risorse. I trasmettitori di pressione, livello e temperatura rimangono dispositivi di campo fondamentali, mentre gli analizzatori di liquidi e gas supportano il controllo qualità. I sistemi di rilevamento delle perdite stanno acquisendo rilevanza strategica perché consentono agli operatori di identificare tempestivamente le anomalie e ridurre le perdite evitabili.
- Trasmettitore di pressione: i trasmettitori di pressione supportano il controllo delle pompe, il monitoraggio delle condotte, la filtrazione e la protezione dei processi, fornendo misurazioni continue necessarie per un funzionamento stabile del sistema.
- Trasmettitore di livello: i trasmettitori di livello aiutano a gestire le scorte nei serbatoi, a prevenire il trabocco o il funzionamento a secco e ad automatizzare le sequenze di dosaggio e pompaggio dei prodotti chimici negli impianti di trattamento.
- Trasmettitore di temperatura: i trasmettitori di temperatura supportano il monitoraggio dei processi in cui le condizioni termiche influenzano la chimica del trattamento, le prestazioni delle apparecchiature, i processi biologici o la qualità della produzione industriale.
- Analizzatori di liquidi: Gli analizzatori di liquidi misurano parametri come il pH e altre caratteristiche di qualità dell'acqua, aiutando gli operatori a mantenere gli obiettivi di trattamento e i requisiti di conformità.
- Analizzatori di gas: Gli analizzatori di gas monitorano le condizioni gassose rilevanti nei processi di trattamento e industriali, supportando la sicurezza, l'ottimizzazione dei processi e i requisiti di gestione ambientale.
- Sistemi di rilevamento perdite: i sistemi di rilevamento perdite identificano anomalie di flusso o pressione e aiutano le aziende di servizi idrici a dare priorità agli interventi sulla rete, riducendo le perdite d'acqua e migliorando l'efficienza degli impianti.
- Misurazione della densità: la misurazione della densità aiuta gli operatori di processo laddove la concentrazione o le caratteristiche dei solidi influenzano le prestazioni del trattamento, la movimentazione dei materiali e la coerenza del processo.
Utente finale
Si prevede che il segmento degli utenti finali crescerà a un tasso annuo composto (CAGR) del 4,6-5,2% nel periodo 2026-2034. Le aziende di servizi pubblici offrono un'ampia base installata poiché l'automazione è necessaria in tutte le fasi di raccolta, trattamento, pompaggio e distribuzione. Gli impianti chimici e manifatturieri pongono l'accento sull'affidabilità dei processi e sul riutilizzo dell'acqua, mentre i produttori di alimenti e bevande privilegiano la qualità e l'igiene. Gli operatori del settore cartario e della cellulosa richiedono sempre più un controllo più rigoroso dell'acqua e delle acque reflue, poiché l'efficienza idrica può influenzare sia le prestazioni ambientali che la redditività della produzione.
- Chimica: Gli impianti chimici richiedono un monitoraggio accurato e un controllo automatizzato per gestire l'acqua di processo, le caratteristiche delle acque reflue, il dosaggio dei prodotti chimici e le operazioni di trattamento soggette a normative specifiche.
- Produzione: Gli impianti di produzione adottano l'automazione per stabilizzare i processi ad alto consumo idrico, ridurre le interruzioni impreviste, ottimizzare il pompaggio e migliorare la visibilità sui sistemi di utenze distribuiti.
- Settore alimentare e delle bevande: gli impianti del settore alimentare e delle bevande danno priorità a una qualità dell'acqua affidabile, a operazioni igieniche e a una gestione efficiente delle acque reflue, poiché le prestazioni dell'acqua possono influenzare direttamente la continuità della produzione.
- Servizi di pubblica utilità: i servizi di pubblica utilità rappresentano una base di adozione fondamentale, utilizzando automazione e strumentazione in tutte le fasi di trattamento, pompaggio, distribuzione, monitoraggio, gestione delle perdite e operazioni a distanza.
- Industria della carta e della cellulosa: gli impianti di produzione di carta e cellulosa richiedono un monitoraggio e un controllo continui del trattamento delle acque, poiché il consumo idrico, il riciclo e le caratteristiche delle acque reflue influenzano l'efficienza operativa.
Panoramica dell'opportunità
|
Utente finale |
Contributo al fatturato (Alto/Medio/Basso) |
Etichetta di tendenza |
Fase di adozione |
|
Chimica |
Mezzo |
Qualità del processo |
Maturo |
|
Produzione |
Mezzo |
Riutilizzo dell'acqua |
Scalatura |
|
Cibo e bevande |
Mezzo |
Monitoraggio igienico |
Scalatura |
|
Servizi pubblici |
Alto |
Reti intelligenti |
Maturo |
|
Carta e cellulosa |
Mezzo |
Circuito chiuso |
Scalatura |
Fattori di crescita e analisi dell'impatto sul mercato dell'automazione e della strumentazione idrica
Espansione delle infrastrutture idriche intelligenti e remote
I gestori dei sistemi idrici stanno passando sempre più dal monitoraggio manuale al monitoraggio centralizzato, alla telemetria remota e all'automazione. Ciò creerà la necessità di sistemi SCADA, PLC, HMI, strumenti di comunicazione, trasmettitori e analizzatori in grado di operare all'interno di una rete di installazioni distribuite. Questo offre visibilità a distanza, consentendo alle aziende idriche di monitorare problemi di pressione, malfunzionamenti delle macchine e qualità dell'acqua senza dover dipendere esclusivamente da ispezioni fisiche. Le implicazioni vanno oltre i sistemi idrici urbani, poiché anche gli impianti industriali utilizzano un'architettura simile per collegare stazioni di pompaggio, impianti di trattamento, serbatoi e impianti di riutilizzo. Con un numero sempre maggiore di impianti connessi, i fornitori di soluzioni di automazione hanno l'opportunità di trarre valore da software, sicurezza, analisi e servizi di gestione del ciclo di vita. Il risultato finale sul mercato è una lenta evoluzione del processo di approvvigionamento, che passa da acquisti hardware una tantum a programmi infrastrutturali che prevedono aggiornamenti periodici.
Crescente necessità di ridurre le perdite d'acqua e i costi operativi
Il problema della scarsità idrica e dell'aumento dei costi operativi delle aziende di servizi idrici sta portando a una maggiore attenzione alla necessità di misurazioni accurate, rilevamento delle perdite, pompaggio efficiente e ottimizzazione dei processi di trattamento. Il compito della strumentazione è quello di raccogliere dati relativi a operazioni anomale, mentre i sistemi di automazione interpretano tali informazioni e le trasformano in azioni concrete. Il rilevamento delle perdite è particolarmente importante nei sistemi di distribuzione, poiché le perdite non rilevate comportano un aumento del fabbisogno idrico senza un miglioramento della qualità del servizio. Negli impianti di trattamento, un pompaggio efficace e un controllo di processo preciso contribuirebbero a ridurre il consumo energetico e a mantenere costanti i dosaggi dei prodotti chimici. Per gli utenti industriali, la necessità di una strumentazione e di un'automazione più efficienti deriva dal fatto che le inefficienze idriche aumentano sia i costi operativi sia la necessità di trattamento delle acque reflue. Esiste un forte potenziale di mercato ovunque gli operatori possano dimostrare risparmi derivanti da perdite, consumo energetico, manutenzione e rischi.
Maggiore digitalizzazione della gestione delle acque industriali.
Le industrie stanno integrando sistemi di misurazione dell'acqua nei loro piani di produzione digitale e di gestione degli asset. I dispositivi connessi possono fornire dati di processo ai sistemi di controllo, mentre l'analisi dei dati può aiutare a rilevare eventuali anomalie prima che si trasformino in problemi di produzione o ambientali. Questa strategia è particolarmente utile negli impianti chimici, negli impianti manifatturieri, negli impianti alimentari e delle bevande e nell'industria della cellulosa e della carta, poiché la qualità e la disponibilità dell'acqua possono influire sul flusso continuo della produzione. Questo metodo di misurazione dell'acqua aiuta le industrie a confrontare il consumo idrico nelle diverse linee di produzione, a individuare macchinari inefficienti e persino a definire parametri operativi di riferimento. Con la continua digitalizzazione delle industrie, la compatibilità con i software aziendali, la comunicazione sicura e un'architettura dati standardizzata diventano sempre più importanti per i processi di approvvigionamento. I fornitori in grado di offrire servizi di misurazione sul campo, automazione, analisi e supporto sono ora in grado di partecipare ai principali progetti di modernizzazione.
Tendenze future del mercato dell'automazione e della strumentazione idrica
Ottimizzazione dei processi idrici assistita dall'intelligenza artificiale
Il mercato dell'automazione e della strumentazione per il trattamento delle acque si sta orientando verso sistemi di supporto decisionale basati sull'intelligenza artificiale (IA), in grado di interpretare informazioni continue sui processi e di raccomandare aggiustamenti operativi. I sistemi futuri utilizzeranno misurazioni storiche, dati di monitoraggio delle condizioni delle apparecchiature, dati meteorologici, andamenti dei consumi e parametri di trattamento per migliorare le previsioni. Anziché sostituire i PLC o gli SCADA esistenti, la tecnologia IA verrà sempre più impiegata in livelli di analisi integrati con i sistemi di controllo. I gemelli digitali consentiranno di testare diversi scenari prima di apportare modifiche alle configurazioni effettive delle apparecchiature. L'impatto sul business si tradurrà in una maggiore componente software nei progetti di gestione delle risorse idriche. I fornitori richiederanno misurazioni accurate, un'architettura di interoperabilità e funzionalità di sicurezza informatica affinché le tecnologie IA risultino realmente utili.
Convergenza tra tecnologia operativa e piattaforme cloud
Le future implementazioni prevedono una maggiore integrazione delle operazioni a livello di impianto con piattaforme di cloud computing e edge computing che garantiscono la sicurezza. Grazie all'edge computing, il sistema consentirà un controllo rapido in locale, mentre la piattaforma cloud permetterà il consolidamento dei dati provenienti da diversi impianti di trattamento, stazioni di pompaggio o persino stabilimenti produttivi. Tale architettura consentirà il benchmarking a livello aziendale, la pianificazione centralizzata della manutenzione e l'ingegneria remota senza compromettere le capacità di controllo locali. La sicurezza sarà un elemento chiave nelle future progettazioni, a causa del crescente numero di canali di comunicazione e dispositivi nell'infrastruttura idrica. I futuri fornitori si concentreranno su connettività sicura, accesso basato sui ruoli, segmentazione della rete e applicazione di patch durante tutto il ciclo di vita, oltre alle funzionalità di automazione.
Opportunità di mercato nell'automazione e nella strumentazione per il trattamento delle acque
Ammodernamento dei sistemi di controllo delle utenze preesistenti
Esiste un'importante opportunità di sostituzione delle infrastrutture di controllo e misurazione obsolete senza la necessità di una ricostruzione completa degli impianti di trattamento. Le aziende di servizi idrici possono aggiornare progressivamente PLC, interfacce SCADA, trasmettitori, apparecchiature di comunicazione e livelli di sicurezza informatica, mantenendo al contempo alcune componenti meccaniche. Questo approccio riduce i disagi dovuti all'implementazione e consente di distribuire le spese in conto capitale su più fasi del progetto. I fornitori possono rafforzare la propria posizione offrendo strumenti di migrazione, servizi di ingegneria, moduli di compatibilità, formazione e supporto a lungo termine. I progetti di modernizzazione possono anche includere il monitoraggio remoto e una migliore gestione degli allarmi, aumentando la visibilità operativa senza dover sostituire simultaneamente tutti i dispositivi sul campo. I fornitori che dimostrano una chiara interoperabilità con i sistemi installati sono ben posizionati per intercettare la domanda di retrofit. Per gli investitori e i fornitori di tecnologia, la modernizzazione dei sistemi legacy offre un'opportunità relativamente solida, poiché il rinnovamento delle infrastrutture può proseguire anche quando i progetti completamente nuovi subiscono fluttuazioni.
Gestione digitale delle acque per il riutilizzo industriale
Il riutilizzo delle acque industriali offre l'opportunità di combinare strumentazione, automazione, analisi e ottimizzazione dei processi in progetti integrati. Gli impianti chimici, manifatturieri, alimentari e delle bevande, nonché quelli della carta e della cellulosa, possono utilizzare la misurazione continua per determinare la qualità dell'acqua, individuare opportunità di riutilizzo e mantenere le prestazioni del trattamento. L'automazione può coordinare filtrazione, dosaggio, pompaggio e stoccaggio, mentre la strumentazione verifica le condizioni operative. L'opportunità diventa più interessante laddove i costi dell'acqua dolce, i requisiti di scarico o i rischi di produzione giustificano l'investimento in sistemi a ciclo chiuso o parzialmente riciclati. I fornitori di tecnologia possono differenziarsi offrendo soluzioni preconfezionate che combinano hardware di misurazione con logica di controllo, analisi e contratti di assistenza. Anche gli integratori di sistemi possono creare valore collegando i dati di gestione delle acque con piattaforme di gestione degli impianti più ampie. Nel periodo di previsione, il riutilizzo industriale dovrebbe quindi offrire opportunità sia per i fornitori di apparecchiature che per i fornitori di soluzioni digitali.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

The Insight Partners ha fornito preziose informazioni di mercato che hanno supportato la nostra strategia globale di ingresso sul mercato. Il suo team si è dimostrato professionale, tempestivo e attento ai nostri commenti, offrendo durante tutto il progetto analisi approfondite e utili chiarimenti metodologici.
Junmo Kim Direttore finanziario (CFO), Enertech Co., Ltd.
Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -