
Dynamique et croissance du marché de l'automatisation et de l'instrumentation du traitement de l'eau à l'horizon 2034
Marché de l'automatisation et de l'instrumentation de l'eau : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance. Couverture du rapport : par technologie d'automatisation (DCS, SCADA, PLC, IAM, IHM, autres) ; solution d'instrumentation (transmetteur de pression, transmetteur de niveau, transmetteur de température, analyseurs de liquides, analyseurs de gaz, systèmes de détection de fuites, mesure de densité, autres) ; utilisateur final (chimie, fabrication, agroalimentaire, services publics, papier et pâte à papier, autres) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00006314
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 28, 2026


Taille du marché en 2025
43,84 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
63,78 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
4,25 %
taux de croissance
Marché adressable
488,65 milliards de dollars américains
(2026-2034)
Le marché mondial de l'automatisation et de l'instrumentation du traitement de l'eau était évalué à 43,84 milliards de dollars américains en 2025 et devrait atteindre 63,78 milliards de dollars américains d'ici 2034 ; il devrait enregistrer un TCAC de 4,25 % entre 2026 et 2034.
Analyse et perspectives du marché de l'automatisation et de l'instrumentation du secteur de l'eau
- Amérique du Nord : L'Amérique du Nord représentait une part de 34 à 38 % en 2025 et devrait croître à un TCAC de 4,3 à 5,1 % entre 2026 et 2034, grâce à la modernisation des services publics, à la réutilisation des eaux industrielles et aux mises à niveau des systèmes de contrôle numérique.
- États-Unis : Les États-Unis représentaient 70 à 74 % du marché nord-américain en 2025 et devraient connaître une croissance annuelle composée de 4,2 à 5,0 % entre 2026 et 2034, à mesure que les services publics modernisent leurs infrastructures de surveillance et de traitement.
- Europe : L'Europe détenait une part de 25 à 29 % en 2025 et devrait progresser à un TCAC de 4,0 à 4,8 % entre 2026 et 2034, l'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne soutenant la demande grâce au renouvellement des infrastructures et aux exigences en matière d'efficacité de l'utilisation de l'eau.
- Asie-Pacifique : La région Asie-Pacifique représentait une part de 22 à 26 % en 2025 et devrait enregistrer un TCAC de 5,5 à 6,4 % entre 2026 et 2034, sous l'impulsion de la Chine, du Japon, de l'Inde, de la Corée du Sud et de l'Australie, à mesure que l'industrialisation et les investissements dans l'eau urbaine s'accélèrent.
- Segment le plus important : le SCADA représentait une part de marché de 28 à 32 % en 2025 et devrait croître à un TCAC de 5,2 à 5,8 % entre 2026 et 2034, reflétant les exigences de surveillance centralisée.
- Segment à forte croissance : Les systèmes de détection des fuites détenaient une part de marché de 7 à 10 % en 2025 et devraient connaître une croissance annuelle composée de 7,0 à 8,0 % entre 2026 et 2034, les services publics privilégiant la réduction des pertes.
- Principales entreprises analysées en détail : ABB Ltd., Emerson Electric Company, Endress+Hauser AG, EurotekIndia, General Electric, Mitsubishi Electric Corporation, Rockwell Automation Inc., Schneider Electric SE, Siemens AG et Yokogawa Electric Corporation.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Le marché de l'automatisation et de l'instrumentation des systèmes d'eau a évolué, passant de boucles de contrôle isolées et d'une instrumentation conventionnelle à des architectures connectées combinant SCADA, automates programmables, interfaces homme-machine, transmetteurs, analyseurs et télésurveillance. Les opérateurs industriels connectent de plus en plus les appareils de terrain à des plateformes de supervision afin d'améliorer la visibilité sur les pompes, les étapes de traitement, le stockage et la distribution. Cette transition modifie également les pratiques d'approvisionnement : le support tout au long du cycle de vie, la cybersécurité, l'interopérabilité et l'intégration des données deviennent des critères de plus en plus importants, au même titre que les spécifications matérielles.
Le rapport sur le marché de l'automatisation et de l'instrumentation du traitement de l'eau indique que la croissance devrait s'étendre géographiquement, les économies émergentes modernisant leurs capacités de traitement et les industriels optimisant la gestion de leurs eaux de process. Les investissements se concentrent de plus en plus sur des systèmes intégrables aux équipements existants, évitant ainsi le remplacement complet des infrastructures. L'attention accrue portée par les autorités réglementaires à la qualité de l'eau, à la conformité des rejets, à la préservation des ressources et à la résilience des infrastructures incite également les services publics et les fabricants à combiner les technologies de mesure avec des actions correctives automatisées, créant ainsi un environnement technologique plus intégré et axé sur les données.
Rapport sur le marché de l'automatisation et de l'instrumentation de l'eau
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 43,84 milliards de dollars américains |
| Taille du marché d'ici 2034 | 63,78 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 4,25% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché de l'automatisation et de l'instrumentation de l'eau
Le marché de l'automatisation et de l'instrumentation pour le traitement de l'eau est soutenu par la demande des services publics et des industries de transformation qui exigent une visibilité continue sur la pression, le niveau, la température, les conditions chimiques et les fuites. Les écosystèmes concernés comprennent les fournisseurs de solutions d'automatisation et d'instrumentation, les intégrateurs de systèmes, les bureaux d'études, les services publics, les usines et les entreprises de maintenance. L'architecture SCADA et PLC pilote les dispositifs de terrain, tandis que les transmetteurs et les analyseurs fournissent les informations opérationnelles. Cet écosystème interconnecté favorise la fidélisation de la clientèle grâce à des services d'étalonnage, de mise à niveau, de développement logiciel, de cybersécurité et de remplacement d'équipements.
Les industries grandes consommatrices d'eau génèrent une demande accrue, car toute interruption, contamination ou traitement inefficace compromet leur rentabilité. Les industries chimiques, manufacturières, agroalimentaires et papetières ont besoin d'une automatisation renforcée pour garantir la constance de leurs processus. La chaîne d'approvisionnement reste fortement influencée par les semi-conducteurs, l'électronique, les capteurs, l'ingénierie et les capacités d'intégration locale. Les fournisseurs de solutions d'automatisation proposent des services de contrôle, d'instrumentation, d'entraînement, de communication et de maintenance, tandis que les fournisseurs de solutions spécialisées peuvent s'appuyer sur leur précision de mesure et leur expertise applicative.
Le marché de l'automatisation et de l'instrumentation pour le traitement de l'eau reste concurrentiel car les entreprises mondiales d'automatisation sont capables de couvrir plusieurs niveaux de l'architecture de contrôle. ABB Ltd. est spécialisée dans l'automatisation et les variateurs, tandis que Siemens AG et Schneider Electric SE excellent dans les systèmes de contrôle et les plateformes numériques. Le secteur du contrôle industriel est dominé par Emerson Electric Company, Rockwell Automation Inc. et Mitsubishi Electric Corporation, tandis que Yokogawa Electric Corporation et Endress+Hauser AG se distinguent dans l'instrumentation et la mesure des procédés. General Electric et EurotekIndia font partie des autres entreprises qui contribuent à ce paysage concurrentiel.
Les modèles d'investissement évoluent, passant d'une approche centrée sur le produit à une approche privilégiant l'interopérabilité et la valeur ajoutée tout au long du cycle de vie grâce aux services logiciels. Aujourd'hui, il est essentiel pour les entreprises de développer leurs offres en s'appuyant sur les jumeaux numériques, la surveillance à distance, la maintenance prédictive, l'instrumentation connectée et la cybersécurité. Dans ce contexte concurrentiel, l'intégration des actifs anciens aux systèmes modernes constitue un atout majeur. Les entreprises de services publics, les sociétés d'ingénierie et les partenaires technologiques peuvent accélérer le processus de mise en œuvre, tandis que des interfaces communes permettront à l'opérateur de réduire sa dépendance à une architecture propriétaire.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
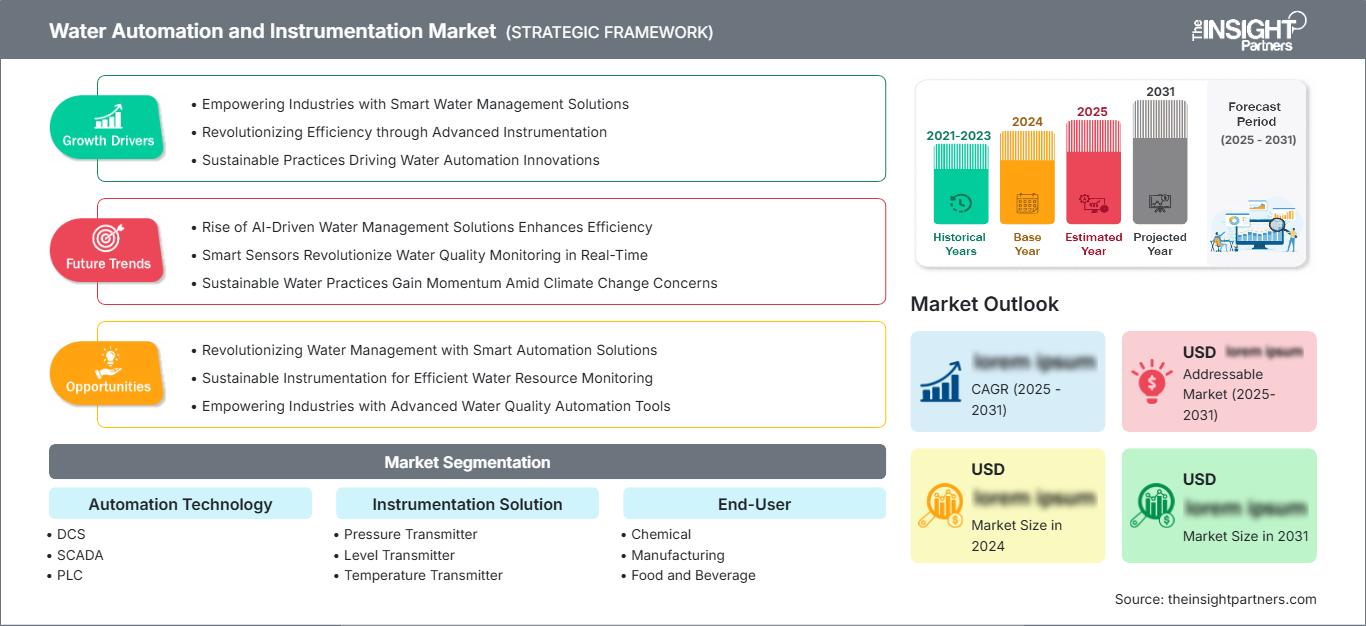
Marché de l'automatisation et de l'instrumentation du traitement de l'eau : Perspectives stratégiques
Perspectives régionales
Marché de l'automatisation et de l'instrumentation de l'eau en Amérique du Nord
L'Amérique du Nord devrait conserver sa position dominante sur le marché régional, avec une part de marché de 34 à 38 % dans le secteur de l'automatisation et de l'instrumentation des systèmes d'eau en 2025 et un taux de croissance annuel composé (TCAC) de 4,3 à 5,1 % jusqu'en 2034. Les investissements des municipalités et de l'industrie sont principalement dus au vieillissement des installations de traitement, à la modernisation des systèmes d'automatisation existants et à un besoin accru de résilience. La surveillance à distance et les systèmes de contrôle automatisés pour un pompage efficace se développent afin d'assurer un service optimal tout en minimisant les coûts énergétiques et de maintenance.
Les États-Unis représentent 70 à 74 % du marché nord-américain en 2025 et devraient enregistrer une croissance annuelle composée de 4,2 à 5 % entre 2025 et 2034. Cette croissance est notamment due au renouvellement des infrastructures, à la réutilisation industrielle de l'eau et à la numérisation des actifs distribués. Au Canada, la demande proviendra de la modernisation des municipalités et des industries grandes consommatrices de ressources. Le projet Conroe de Schneider Electric, prévu pour 2025, illustre la mise en œuvre de l'automatisation logicielle dans 19 stations de traitement d'eau potable et d'eaux usées.
Marché américain de l'automatisation et de l'instrumentation de l'eau
Les États-Unis représentent 70 à 74 % du marché nord-américain de l'automatisation et de l'instrumentation des systèmes d'eau en 2025 et devraient enregistrer un TCAC de 4,2 à 5,0 % jusqu'en 2034. On observe une tendance croissante des services publics municipaux, des installations industrielles et des fournisseurs d'infrastructures d'eau à moderniser leurs systèmes SCADA, PLC, IHM et d'instrumentation afin d'améliorer la visibilité de leurs actifs. Le potentiel de modernisation est important compte tenu du grand nombre de systèmes existants.
Les domaines d'application privilégiés actuellement sont principalement la gestion à distance des actifs, la maintenance prédictive, la détection des fuites et l'optimisation des processus. Ces entreprises possèdent les compétences technologiques nécessaires pour répondre à ces besoins. Par ailleurs, les utilisateurs industriels intègrent également les données de leurs instruments à leurs systèmes d'information afin d'améliorer la gestion de l'énergie, la planification de la maintenance et la production de rapports de conformité.
Marché européen de l'automatisation et de l'instrumentation de l'eau
L'Europe représentait 25 à 29 % du marché de l'automatisation et de l'instrumentation du secteur de l'eau en 2025 et devrait connaître une croissance annuelle composée de 4,0 à 4,8 % jusqu'en 2034. L'Allemagne demeure un marché clé, grâce à ses industries de procédés avancées et à ses systèmes d'automatisation performants. Le Royaume-Uni, la France, l'Italie et l'Espagne contribuent également à ce marché par le biais de leurs projets de modernisation des services publics, de traitement de l'eau et de programmes d'efficacité des ressources. La tendance actuelle privilégie l'instrumentation en réseau aux dispositifs autonomes.
L'Allemagne dispose d'un écosystème bien établi pour l'automatisation industrielle, avec une demande diversifiée émanant des secteurs de la chimie, de la fabrication, de l'agroalimentaire et des services municipaux. Le Royaume-Uni privilégie l'efficacité des réseaux et la modernisation des stations d'épuration, tandis que la France poursuit le développement de son réseau d'eau potable et son suivi numérique. Parallèlement, les impératifs de gestion des ressources en Italie et en Espagne offrent des opportunités en matière d'instrumentation, de prévention des fuites et de traitement automatisé.
Marché de l'automatisation et de l'instrumentation de l'eau en Asie-Pacifique
La région Asie-Pacifique détenait entre 22 et 26 % du marché de l'automatisation et de l'instrumentation du traitement de l'eau en 2025 et devrait connaître une croissance annuelle composée de 5,5 à 6,4 % jusqu'en 2034, ce qui en fait la région majeure affichant la croissance la plus rapide. La Chine est le principal moteur de la demande dans la région, suivie du Japon, de l'Inde, de la Corée du Sud et de l'Australie. Le développement des industries et des infrastructures urbaines renforce le besoin d'automatisation des systèmes de traitement et de surveillance de l'eau.
La croissance en Chine et en Inde repose sur le renforcement des capacités des industries et des municipalités, tandis que le Japon et la Corée du Sud privilégient l'automatisation et l'optimisation. L'Australie, en raison de la rareté des ressources en eau, met l'accent sur la conservation et la surveillance de cette ressource. Les politiques industrielles, les villes intelligentes, le recyclage des eaux usées et l'augmentation des capacités de production favorisent l'utilisation des systèmes SCADA, des automates programmables, des transmetteurs, des analyseurs et des systèmes de détection des fuites.
Marché de l'automatisation et de l'instrumentation de l'eau au Moyen-Orient et en Afrique
Le marché de l'automatisation et de l'instrumentation pour le traitement de l'eau au Moyen-Orient et en Afrique devrait connaître une croissance annuelle composée de 4,6 % à 5,5 % jusqu'en 2034. L'Arabie saoudite et les Émirats arabes unis sont les principaux moteurs de la demande régionale, notamment grâce au dessalement, à la réutilisation de l'eau, aux installations industrielles et aux systèmes intelligents de gestion des eaux. L'Afrique du Sud contribue également à la demande en raison du développement de ses municipalités et de ses industries, tandis que les autres pays de la région MENA sont confrontés à la nécessité de surveiller leurs ressources en eau, déjà fragilisées.
Le développement des infrastructures hydrauliques en Arabie saoudite et aux Émirats arabes unis, notamment les projets de dessalement et de réutilisation de l'eau, offre des opportunités en matière d'automatisation et d'instrumentation. L'Afrique du Sud se caractérise par ses installations municipales de traitement des eaux et ses équipements industriels, tandis que les autres pays de la région MENA ont besoin de solutions pour améliorer la fiabilité des systèmes dans les régions confrontées à des pénuries d'eau. Les solutions de contrôle numérique, de télésurveillance et de pompage performant sont particulièrement adaptées, car la production et la distribution d'eau peuvent s'avérer coûteuses.
Analyse de segmentation
Technologie d'automatisation
Le marché de l'automatisation et de l'instrumentation pour le traitement de l'eau devrait connaître une croissance annuelle composée (TCAC) de 5,0 % à 5,6 % entre 2026 et 2034. Cette croissance est motivée par la nécessité de coordonner les ressources distribuées, d'améliorer la visibilité pour les opérateurs et d'intégrer les informations à l'échelle de l'usine. Les systèmes SCADA restent essentiels à la supervision à distance, tandis que les automates programmables (PLC) assurent un contrôle local fiable. Les plateformes de contrôle-commande distribué (DCS) sont adaptées aux environnements de procédés complexes, et les interfaces homme-machine (IHM) facilitent l'interaction avec les opérateurs. La gestion des identités et des accès (IAM) prend une importance croissante à mesure que l'infrastructure connectée multiplie le nombre d'utilisateurs, de points de terminaison et de voies d'accès.
- DCS : Les systèmes de contrôle distribués servent des processus continus complexes où le contrôle coordonné, la gestion des alarmes et la visibilité centralisée sont importants pour le traitement et les opérations industrielles de traitement de l’eau.
- SCADA : Le système SCADA assure la supervision centralisée des actifs géographiquement répartis, prenant en charge les stations de pompage, les installations de traitement, les systèmes de stockage, les alarmes et les décisions opérationnelles à distance.
- Automates programmables : Les plateformes d’automates programmables offrent un contrôle fiable au niveau de la machine pour les pompes, les vannes, les moteurs, les systèmes de dosage et les équipements de traitement, en particulier lorsqu’une réponse déterministe est requise.
- IAM : La gestion des identités et des accès renforce la gouvernance des systèmes de contrôle en gérant les privilèges des utilisateurs, l’authentification et l’accès aux infrastructures hydrauliques de plus en plus connectées.
- IHM : Les interfaces homme-machine traduisent les informations de processus en vues exploitables par l’opérateur, aidant ainsi le personnel à surveiller l’état des équipements, les alarmes, les tendances et les paramètres de traitement.
Solution d'instrumentation
Les tendances du marché de l'automatisation et de l'instrumentation du traitement de l'eau indiquent que le segment des solutions d'instrumentation devrait connaître une croissance annuelle composée (TCAC) de 4,4 % à 5,0 % entre 2026 et 2034. La précision des mesures influe directement sur les performances du traitement, la protection des installations, la conformité réglementaire et l'utilisation des ressources. Les transmetteurs de pression, de niveau et de température demeurent des équipements de terrain essentiels, tandis que les analyseurs de liquides et de gaz contribuent au contrôle de la qualité. Les systèmes de détection des fuites acquièrent une importance stratégique croissante, car ils permettent aux opérateurs d'identifier plus rapidement les anomalies et de réduire les pertes évitables.
- Transmetteur de pression : Les transmetteurs de pression assurent le contrôle des pompes, la surveillance des canalisations, la filtration et la protection des procédés en fournissant les mesures continues nécessaires au fonctionnement stable du système.
- Transmetteur de niveau : Les transmetteurs de niveau permettent de gérer les stocks des réservoirs, d’éviter les débordements ou le fonctionnement à sec et d’automatiser le dosage des produits chimiques et les séquences de pompage dans les installations de traitement.
- Transmetteur de température : Les transmetteurs de température permettent de surveiller les processus lorsque les conditions thermiques influencent la chimie du traitement, les performances des équipements, les processus biologiques ou la qualité de la production industrielle.
- Analyseurs de liquides : Les analyseurs de liquides mesurent des paramètres tels que le pH et d’autres caractéristiques de la qualité de l’eau, aidant ainsi les opérateurs à atteindre les objectifs de traitement et à respecter les exigences de conformité.
- Analyseurs de gaz : Les analyseurs de gaz surveillent les conditions gazeuses pertinentes dans les procédés de traitement et industriels, contribuant ainsi au respect des exigences en matière de sécurité, d’optimisation des procédés et de gestion environnementale.
- Systèmes de détection des fuites : Les systèmes de détection des fuites identifient les anomalies de débit ou de pression et aident les services publics à prioriser les interventions sur le réseau, réduisant ainsi les pertes d’eau et améliorant l’efficacité des actifs.
- Mesure de la densité : La mesure de la densité aide les opérateurs de procédés lorsque la concentration ou les caractéristiques des solides influencent les performances du traitement, la manutention des matériaux et la constance du procédé.
Utilisateur final
Le segment des utilisateurs finaux devrait connaître une croissance annuelle composée (TCAC) de 4,6 % à 5,2 % entre 2026 et 2034. Les services publics représentent une large base installée, l'automatisation étant indispensable pour la collecte, le traitement, le pompage et la distribution de l'eau. Les usines chimiques et manufacturières privilégient la fiabilité des procédés et la réutilisation de l'eau, tandis que les producteurs de produits alimentaires et de boissons mettent l'accent sur la qualité et l'hygiène. Les fabricants de papier et de pâte à papier exigent un contrôle plus strict de la consommation d'eau et du traitement des eaux usées, car l'efficacité de l'utilisation de l'eau influe sur la performance environnementale et la rentabilité de la production.
- Industrie chimique : Les installations chimiques nécessitent une surveillance précise et un contrôle automatisé pour gérer l’eau de process, les caractéristiques des eaux usées, le dosage des produits chimiques et les opérations de traitement soumises à des exigences de conformité.
- Production : Les usines de fabrication adoptent l’automatisation pour stabiliser les processus à forte consommation d’eau, réduire les interruptions imprévues, optimiser le pompage et améliorer la visibilité sur l’ensemble des réseaux de distribution.
- Industrie agroalimentaire : Les installations agroalimentaires privilégient une eau de qualité fiable, des opérations hygiéniques et une gestion efficace des eaux usées, car la qualité de l’eau peut avoir une influence directe sur la continuité de la production.
- Services publics : Les services publics constituent une base d’adoption essentielle, utilisant l’automatisation et l’instrumentation dans les domaines du traitement, du pompage, de la distribution, de la surveillance, de la gestion des fuites et des opérations à distance.
- Industrie du papier et de la pâte à papier : Les installations de production de papier et de pâte à papier nécessitent une surveillance et un contrôle continus du traitement de l’eau, car la consommation d’eau, le recyclage et les caractéristiques des eaux usées influencent l’efficacité opérationnelle.
Aperçu des opportunités
|
Utilisateur final |
Contribution aux revenus (élevée/moyenne/faible) |
Étiquette tendance |
Étape d'adoption |
|
Chimique |
Moyen |
Qualité des processus |
Mature |
|
Fabrication |
Moyen |
Réutilisation de l'eau |
Mise à l'échelle |
|
Nourriture et boissons |
Moyen |
Surveillance hygiénique |
Mise à l'échelle |
|
Services publics |
Haut |
Réseaux intelligents |
Mature |
|
Papier et pâte à papier |
Moyen |
boucle fermée |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché de l'automatisation et de l'instrumentation du traitement de l'eau
Expansion des infrastructures hydrauliques intelligentes et isolées
Les fournisseurs de systèmes de distribution d'eau délaissent de plus en plus la surveillance manuelle au profit de la surveillance centralisée, de la télémétrie à distance et de l'automatisation. Cette évolution engendre un besoin accru en systèmes SCADA, automates programmables, interfaces homme-machine (IHM), outils de communication, transmetteurs et analyseurs capables de fonctionner au sein d'un réseau d'installations dispersées. Elle offre une visibilité à distance permettant aux services des eaux de surveiller les problèmes de pression, de fonctionnement des machines et de qualité de l'eau sans dépendre uniquement d'inspections physiques. Les implications dépassent le cadre des réseaux d'eau potable urbains, puisque les installations industrielles utilisent ce type d'architecture pour interconnecter leurs stations de pompage, leurs unités de traitement, leurs réservoirs et leurs installations de réutilisation. Avec la multiplication des installations connectées, les fournisseurs de solutions d'automatisation ont l'opportunité de valoriser leurs services logiciels, de sécurité, d'analyse et de gestion du cycle de vie. Il en résulte une évolution progressive du processus d'acquisition, passant d'achats ponctuels de matériel à des programmes d'infrastructure impliquant des mises à niveau périodiques.
Nécessité croissante de réduire les pertes d'eau et les coûts d'exploitation
Le problème des pénuries d'eau et de l'augmentation des coûts d'exploitation des services publics met en lumière la nécessité de mesures précises, de la détection des fuites, d'un pompage efficace et de l'optimisation des procédés de traitement. L'instrumentation a pour rôle de collecter les données relatives aux anomalies de fonctionnement, tandis que les systèmes d'automatisation les exploitent pour agir. La détection des fuites est particulièrement importante dans les réseaux de distribution, car les fuites non détectées entraînent une hausse des besoins de production sans pour autant améliorer la qualité du service. Dans les stations d'épuration, un pompage efficace et une maîtrise des procédés contribuent à réduire la consommation d'énergie et à maintenir les dosages chimiques. Pour les industriels, la nécessité d'une meilleure instrumentation et d'une automatisation accrue découle du fait que les pertes d'eau augmentent à la fois les coûts d'exploitation et les besoins en traitement des eaux usées. Le potentiel de marché est important partout où les opérateurs peuvent démontrer des économies sur les pertes, la consommation d'énergie, la maintenance et les risques.
Numérisation renforcée de la gestion des eaux industrielles
Les industries intègrent désormais des systèmes de mesure de l'eau à leurs plans de fabrication numérique et de gestion des actifs. Les dispositifs connectés alimentent les systèmes de contrôle avec des données de processus, tandis que l'analyse des données permet de détecter les anomalies avant qu'elles n'entraînent des problèmes de production ou environnementaux. Cette stratégie est particulièrement utile dans les usines chimiques, les sites de production, les industries agroalimentaires et les industries papetières, car la qualité et la disponibilité de l'eau peuvent impacter la continuité de la production. Ce mode de mesure permet aux industries d'évaluer la consommation d'eau sur différentes lignes de production, d'identifier les machines inefficaces et même de définir des objectifs opérationnels. Avec la numérisation croissante des industries, la compatibilité avec les logiciels d'entreprise, la sécurité des communications et la standardisation de l'architecture des données deviennent des critères essentiels pour les processus d'approvisionnement. Les fournisseurs capables de proposer des services de mesure sur le terrain, d'automatisation, d'analyse de données et d'assistance peuvent désormais participer aux grands projets de modernisation.
Tendances futures du marché de l'automatisation et de l'instrumentation du traitement de l'eau
Optimisation des processus de traitement de l'eau assistée par l'IA
Le marché de l'automatisation et de l'instrumentation du traitement de l'eau évolue vers une aide à la décision basée sur l'IA, capable d'interpréter les données de processus en continu et de recommander des ajustements opérationnels. Les systèmes futurs exploiteront les mesures historiques, les données de surveillance de l'état des équipements, les données météorologiques, les tendances de consommation et les paramètres de traitement pour affiner les prévisions. Plutôt que de remplacer les automates programmables ou les systèmes SCADA existants, l'IA sera de plus en plus utilisée dans des couches d'analyse intégrées aux systèmes de contrôle. Les jumeaux numériques permettront de tester différents scénarios avant toute modification de la configuration des équipements. L'impact sur les entreprises se traduira par une part accrue de logiciels dans les projets de gestion de l'eau. Pour que les technologies d'IA soient pleinement efficaces, les fournisseurs devront disposer de mesures précises, d'une architecture interopérable et de capacités de cybersécurité renforcées.
Convergence des technologies opérationnelles et des plateformes cloud
Les déploiements futurs prévoient un couplage accru des opérations au niveau de l'usine avec les plateformes de cloud et d'edge computing, garantissant ainsi la sécurité. Grâce à l'edge computing, le système permettra un contrôle local rapide, tandis que la plateforme cloud permettra la consolidation des données provenant de différentes stations d'épuration, stations de pompage, voire usines. Cette architecture permet l'analyse comparative à l'échelle de l'entreprise, la planification centralisée de la maintenance et l'ingénierie à distance sans compromettre les capacités de contrôle local. La sécurité sera un élément clé des conceptions futures en raison du nombre croissant de canaux de communication et d'appareils dans l'infrastructure de l'eau. Les futurs fournisseurs mettront l'accent sur la connectivité sécurisée, le contrôle d'accès basé sur les rôles, la segmentation du réseau et la mise à jour du cycle de vie, ainsi que sur les capacités d'automatisation.
Opportunités du marché de l'automatisation et de l'instrumentation dans le secteur de l'eau
Modernisation des systèmes de contrôle des services publics existants
Il existe une opportunité considérable à saisir pour remplacer les infrastructures de contrôle et de mesure vieillissantes sans avoir à reconstruire intégralement les installations de traitement. Les entreprises de services publics peuvent moderniser progressivement les automates programmables, les interfaces SCADA, les transmetteurs, les équipements de communication et les systèmes de cybersécurité, tout en conservant certains actifs mécaniques. Cette approche réduit les perturbations liées à la mise en œuvre et permet de répartir les dépenses d'investissement sur plusieurs phases de projet. Les fournisseurs peuvent consolider leur position en proposant des outils de migration, des services d'ingénierie, des modules de compatibilité, des formations et un support à long terme. Les projets de modernisation peuvent également intégrer la surveillance à distance et une meilleure gestion des alarmes, améliorant ainsi la visibilité opérationnelle sans avoir à remplacer simultanément tous les appareils de terrain. Les fournisseurs qui démontrent une interopérabilité claire avec les systèmes installés sont bien placés pour répondre à la demande de rénovation. Pour les investisseurs et les fournisseurs de technologies, la modernisation des systèmes existants offre une opportunité relativement stable, car le renouvellement des infrastructures peut se poursuivre même lorsque les projets de construction de nouvelles installations connaissent des fluctuations.
Gestion numérique de l'eau pour la réutilisation industrielle
La réutilisation des eaux industrielles offre la possibilité d'intégrer l'instrumentation, l'automatisation, l'analyse de données et l'optimisation des procédés au sein de projets intégrés. Les industries chimiques, manufacturières, agroalimentaires et papetières peuvent utiliser la mesure en continu pour déterminer la qualité de l'eau, identifier les possibilités de réutilisation et maintenir l'efficacité du traitement. L'automatisation coordonne la filtration, le dosage, le pompage et le stockage, tandis que l'instrumentation vérifie les conditions de fonctionnement. Cette opportunité est d'autant plus intéressante que le coût de l'eau douce, les exigences en matière de rejet ou les risques liés à la production justifient un investissement dans des systèmes en boucle fermée ou partiellement recyclés. Les fournisseurs de technologies peuvent se différencier grâce à des solutions intégrées combinant matériel de mesure, logique de contrôle, analyse de données et contrats de maintenance. Les intégrateurs de systèmes peuvent également créer de la valeur en reliant les données de gestion de l'eau à des plateformes de gestion d'usine plus globales. Au cours de la période prévisionnelle, la réutilisation des eaux industrielles devrait donc offrir des opportunités tant aux fournisseurs d'équipements qu'aux fournisseurs de solutions numériques.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -