
Mercado de automatización e instrumentación del agua: tendencias y factores clave hasta 2034
Tamaño y pronósticos del mercado de automatización e instrumentación del agua (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tecnología de automatización (DCS, SCADA, PLC, IAM, HMI, otros); solución de instrumentación (transmisor de presión, transmisor de nivel, transmisor de temperatura, analizadores de líquidos, analizadores de gases, sistemas de detección de fugas, medición de densidad, otros); usuario final (químico, manufactura, alimentos y bebidas, servicios públicos, papel y pulpa, otros) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00006314
- Categoría : Electrónica y semiconductores
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 28, 2026


Tamaño del mercado en 2025
43.840 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
63.780 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
4,25 %
Índice de crecimiento
Mercado potencial
488.650 millones de dólares estadounidenses
(2026-2034)
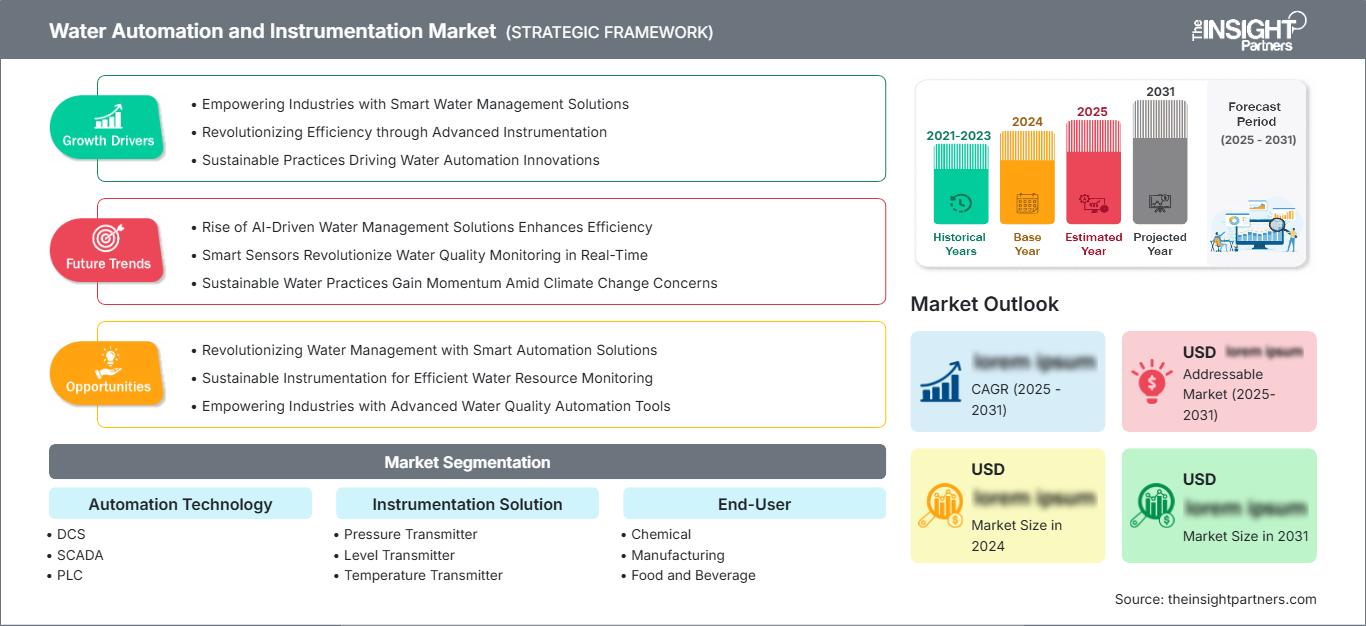
El mercado mundial de automatización e instrumentación del agua estaba valorado en 43.840 millones de dólares estadounidenses en 2025 y se espera que alcance los 63.780 millones de dólares estadounidenses en 2034; se estima que registrará una tasa de crecimiento anual compuesta (CAGR) del 4,25% durante el período 2026-2034.
Evaluación y perspectivas del mercado de automatización e instrumentación del agua.
- América del Norte: América del Norte representó entre el 34 % y el 38 % de la cuota de mercado en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,3 % al 5,1 % entre 2026 y 2034, impulsada por la modernización de los servicios públicos, la reutilización de aguas industriales y las mejoras en los sistemas de control digital.
- EE. UU.: Estados Unidos representó entre el 70 % y el 74 % del mercado norteamericano en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 4,2 % al 5,0 % entre 2026 y 2034, a medida que las empresas de servicios públicos modernicen su infraestructura de monitoreo y tratamiento.
- Europa: Europa representó entre el 25 % y el 29 % del mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,0 % al 4,8 % durante el período 2026-2034, con Alemania, el Reino Unido, Francia, Italia y España apoyando la demanda mediante la renovación de infraestructuras y los requisitos de eficiencia hídrica.
- Asia Pacífico: La región de Asia Pacífico representó entre el 22 % y el 26 % de la cuota de mercado en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (CAGR) del 5,5 % al 6,4 % durante el período 2026-2034, liderada por China, Japón, India, Corea del Sur y Australia, a medida que se aceleran la industrialización y las inversiones en agua urbana.
- Segmento más importante: SCADA representó una cuota de mercado del 28-32% en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 5,2-5,8% entre 2026 y 2034, lo que refleja los requisitos de monitorización centralizada.
- Segmento de alto crecimiento: Los sistemas de detección de fugas representaron una cuota de mercado del 7 al 10 % en 2025 y se prevé que crezcan a una tasa de crecimiento anual compuesta (CAGR) del 7,0 al 8,0 % durante el período 2026-2034, a medida que las empresas de servicios públicos prioricen la reducción de pérdidas.
- Empresas clave analizadas en detalle: ABB Ltd., Emerson Electric Company, Endress+Hauser AG, EurotekIndia, General Electric, Mitsubishi Electric Corporation, Rockwell Automation Inc., Schneider Electric SE, Siemens AG y Yokogawa Electric Corporation.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
El mercado de la automatización e instrumentación del agua ha evolucionado desde bucles de control aislados e instrumentación convencional de plantas hacia arquitecturas conectadas que combinan SCADA, PLC, HMI, transmisores, analizadores y monitorización remota. Los operadores industriales conectan cada vez más los dispositivos de campo con plataformas de supervisión para mejorar la visibilidad en bombas, etapas de tratamiento, almacenamiento y distribución. Esta transición también está transformando los procesos de adquisición, donde el soporte durante todo el ciclo de vida, la ciberseguridad, la interoperabilidad y la integración de datos adquieren mayor importancia, junto con las especificaciones del hardware.
El informe del mercado de automatización e instrumentación del agua indica que es probable que el impulso alcista se extienda geográficamente a medida que las economías emergentes modernizan su capacidad de tratamiento de agua y los usuarios industriales mejoran la gestión del agua de proceso. La asignación de capital se dirige cada vez más hacia sistemas que se integran con los equipos existentes, en lugar de requerir la sustitución completa de la infraestructura. La atención regulatoria a la calidad del agua, el cumplimiento de las normativas de vertido, la conservación de los recursos y la resiliencia de la infraestructura también está impulsando a las empresas de servicios públicos y a los fabricantes a combinar tecnologías de medición con acciones correctivas automatizadas, creando un entorno tecnológico más integrado y basado en datos.
Alcance del informe de mercado sobre automatización e instrumentación del agua
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 43.840 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 63.780 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 4,25% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de automatización e instrumentación del agua
El mercado de automatización e instrumentación del agua se sustenta en la demanda de empresas de servicios públicos e industrias de procesos que requieren visibilidad continua de la presión, el nivel, la temperatura, las condiciones químicas y las fugas. Los ecosistemas abarcan desde proveedores de automatización e instrumentación hasta integradores de sistemas, contratistas de ingeniería, empresas de servicios públicos, plantas industriales y empresas de mantenimiento. La arquitectura SCADA y PLC controla los dispositivos de campo, mientras que los transmisores y analizadores proporcionan la información operativa. Este ecosistema interconectado fomenta la fidelización de clientes en lo que respecta a calibración, actualización, software, ciberseguridad y reemplazo de equipos.
Las industrias con alto consumo de agua generan una mayor demanda, ya que cualquier interrupción, contaminación o tratamiento ineficiente afecta su viabilidad económica. Las industrias química, manufacturera, alimentaria y de papel y celulosa requieren mayor automatización para lograr procesos consistentes. La cadena de suministro sigue viéndose afectada por los semiconductores, la electrónica, los sensores, la ingeniería y las capacidades de integración local. Los proveedores de soluciones de automatización pueden ofrecer control, instrumentación, accionamientos, comunicación y servicio, mientras que los proveedores de soluciones especializadas pueden aprovechar su precisión de medición y experiencia en aplicaciones.
El mercado de la automatización e instrumentación del agua sigue siendo competitivo, ya que las empresas de automatización globales pueden abarcar múltiples capas de la arquitectura de control. ABB Ltd. se especializa en automatización y variadores de frecuencia, mientras que Siemens AG y Schneider Electric SE destacan en sistemas de control y plataformas digitales. El ámbito del control industrial está dominado por Emerson Electric Company, Rockwell Automation Inc. y Mitsubishi Electric Corporation, mientras que Yokogawa Electric Corporation y Endress+Hauser AG tienen ventaja en instrumentación y medición de procesos. General Electric y EurotekIndia son otras empresas que contribuyen a este panorama competitivo.
Los modelos de inversión están pasando de un enfoque centrado en el producto a uno que prioriza la interoperabilidad y el valor del ciclo de vida mediante servicios de software. En la actualidad, es fundamental que las empresas desarrollen sus ofertas basadas en gemelos digitales, monitorización remota, mantenimiento predictivo, instrumentación conectada y ciberseguridad. Esto convierte la integración de activos antiguos con sistemas modernos en un factor diferenciador clave para las empresas en este entorno competitivo. Las empresas de servicios públicos, las firmas de ingeniería y los socios tecnológicos pueden agilizar el proceso de implementación, mientras que las interfaces comunes permitirán al operador reducir su dependencia de arquitecturas propietarias.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de automatización e instrumentación del agua: perspectivas estratégicas
Perspectivas regionales
Mercado norteamericano de automatización e instrumentación del agua
Se prevé que Norteamérica mantenga la posición regional más importante, con una cuota de mercado del 34-38% en el sector de automatización e instrumentación del agua en 2025 y una tasa de crecimiento anual compuesta (TCAC) del 4,3-5,1% hasta 2034. La inversión en plantas de tratamiento obsoletas, la modernización de los sistemas de automatización existentes y la creciente necesidad de resiliencia impulsan el gasto en municipios e industria. El monitoreo remoto y los sistemas de automatización para un bombeo eficiente están aumentando para brindar un mejor servicio, minimizando al mismo tiempo los costos de energía y mantenimiento.
Estados Unidos representa entre el 70 % y el 74 % del mercado norteamericano en 2025 y se prevé que registre un crecimiento anual compuesto del 4,2 % al 5,0 % entre 2025 y 2034. Entre los factores que impulsan este crecimiento se incluyen la renovación de infraestructuras, la reutilización industrial del agua y la digitalización de activos distribuidos. La demanda canadiense provendrá de la modernización de municipios e industrias con un alto consumo de recursos. El proyecto Conroe de Schneider Electric, previsto para 2025, es un ejemplo de la implementación de la automatización definida por software en 19 plantas de tratamiento de agua y aguas residuales.
Mercado estadounidense de automatización e instrumentación del agua
Estados Unidos representa entre el 70 % y el 74 % del mercado norteamericano de automatización e instrumentación del agua en 2025 , y se prevé que registre una tasa de crecimiento anual compuesta (TCAC) del 4,2 % al 5,0 % hasta 2034. Existe una tendencia creciente entre las empresas de servicios públicos municipales, las instalaciones industriales y los proveedores de infraestructura hídrica a actualizar sus sistemas SCADA, PLC, HMI e instrumentación para mejorar la visibilidad de sus activos. Existe un importante potencial de modernización en este sentido debido a la gran cantidad de sistemas heredados instalados.
Actualmente, las áreas de aplicación prioritarias son la gestión remota de activos, el mantenimiento predictivo, la detección de fugas y la optimización de procesos. Estas empresas poseen las competencias tecnológicas necesarias para abordar dichas aplicaciones. Además, los usuarios industriales también están integrando la información de sus instrumentos con los sistemas empresariales para mejorar la gestión energética, la planificación del mantenimiento y la elaboración de informes de cumplimiento normativo.
Mercado europeo de automatización e instrumentación del agua
Europa representó entre el 25 % y el 29 % del mercado de automatización e instrumentación del agua en 2025 y se prevé que crezca a una tasa compuesta anual del 4,0 % al 4,8 % hasta 2034. Alemania sigue siendo un mercado clave, gracias a sus avanzadas industrias de procesos y sistemas de automatización. Además, el Reino Unido, Francia, Italia y España contribuyen mediante sus proyectos de modernización de servicios públicos, tratamiento de agua y programas de eficiencia de recursos. La tendencia actual apunta hacia la instrumentación en red en lugar de dispositivos independientes.
Alemania cuenta con un ecosistema consolidado para la automatización industrial, con una amplia demanda proveniente de los sectores químico, manufacturero, alimentario y municipal. El Reino Unido se centra en la eficiencia de la red y la modernización de las plantas de tratamiento, mientras que Francia continúa desarrollando su sistema de abastecimiento de agua y su monitorización digital. Por su parte, las necesidades de gestión de recursos en Italia y España ofrecen oportunidades para la instrumentación, la prevención de fugas y el tratamiento automatizado.
Mercado de automatización e instrumentación del agua en la región Asia-Pacífico
La región de Asia-Pacífico (APAC) representó entre el 22 % y el 26 % del mercado de automatización e instrumentación del agua en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 5,5 % al 6,4 % hasta 2034, lo que la convierte en la región principal de mayor crecimiento. China lidera la demanda en la región, seguida de Japón, India, Corea del Sur y Australia. El desarrollo de las industrias y las infraestructuras urbanas está reforzando la necesidad de automatizar los sistemas de tratamiento y monitorización del agua.
El crecimiento en China e India radica en el desarrollo de capacidades tanto para la industria como para los municipios, mientras que Japón y Corea del Sur se centran en la automatización y la optimización. Australia prioriza la conservación y el monitoreo del agua debido a la escasez de recursos. Las políticas industriales, las ciudades inteligentes, el reciclaje de aguas residuales y el aumento de la capacidad de fabricación impulsan el uso de sistemas SCADA, PLC, transmisores, analizadores y sistemas de detección de fugas.
Mercado de automatización e instrumentación del agua en Oriente Medio y África
Se prevé que el mercado de automatización e instrumentación del agua en Oriente Medio y África crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,6 % al 5,5 % hasta 2034. Arabia Saudita y los Emiratos Árabes Unidos impulsan la demanda regional gracias a la desalinización, la reutilización del agua, las instalaciones industriales y los sistemas inteligentes de servicios públicos. Sudáfrica presenta una demanda derivada del desarrollo de sus municipios e industrias, mientras que el resto de los países de Oriente Medio y África se enfrentan a la necesidad de monitorear sus recursos hídricos, que se encuentran bajo estrés.
El desarrollo de infraestructuras hídricas en Arabia Saudita y los proyectos de desalinización y reutilización de agua en los Emiratos Árabes Unidos generan oportunidades en automatización e instrumentación. Sudáfrica se caracteriza por sus plantas de tratamiento de agua municipales e instalaciones industriales, mientras que el resto de los países de Oriente Medio y África necesitan soluciones que mejoren la fiabilidad de los sistemas en regiones con escasez de agua. Las soluciones de control digital, monitorización remota y bombas eficientes resultan muy adecuadas, dado que la producción y distribución de agua pueden ser costosas.
Análisis de segmentación
Tecnología de automatización
Las previsiones del mercado de automatización e instrumentación del agua indican que el segmento de tecnología de automatización crecerá a una tasa de crecimiento anual compuesta (TCAC) del 5,0 % al 5,6 % durante el periodo 2026-2034. La adopción se debe a la necesidad de coordinar activos distribuidos, mejorar la visibilidad del operador e integrar la información a nivel de planta. Los sistemas SCADA siguen siendo fundamentales para la supervisión remota, mientras que los PLC proporcionan un control local fiable. Las plataformas DCS son relevantes para entornos de procesos complejos, y los sistemas HMI facilitan la interacción del operador. La gestión de identidades y accesos (IAM) cobra cada vez más importancia a medida que la infraestructura conectada amplía el número de usuarios, puntos finales y vías de acceso.
- DCS: Los sistemas de control distribuido se utilizan en procesos continuos complejos donde el control coordinado, la gestión de alarmas y la visibilidad centralizada son importantes para el tratamiento de aguas y las operaciones industriales.
- SCADA: El sistema SCADA proporciona supervisión centralizada de activos distribuidos geográficamente, dando soporte a estaciones de bombeo, instalaciones de tratamiento, sistemas de almacenamiento, alarmas y decisiones operativas remotas.
- PLC: Las plataformas PLC proporcionan un control fiable a nivel de máquina para bombas, válvulas, motores, sistemas de dosificación y equipos de tratamiento, especialmente cuando se requiere una respuesta determinista.
- IAM: La gestión de identidades y accesos refuerza la gobernanza del sistema de control mediante la gestión de los privilegios de los usuarios, la autenticación y el acceso a una infraestructura hídrica cada vez más conectada.
- HMI: Las interfaces hombre-máquina traducen la información del proceso en vistas prácticas para el operador, lo que ayuda al personal a supervisar el estado de los equipos, las alarmas, las tendencias y los parámetros de tratamiento.
Solución de instrumentación
Las tendencias del mercado de automatización e instrumentación del agua indican que se espera que el segmento de soluciones de instrumentación crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,4 % al 5,0 % entre 2026 y 2034. La precisión de la medición influye directamente en el rendimiento del tratamiento, la protección de los activos, el cumplimiento normativo y la utilización de los recursos. Los transmisores de presión, nivel y temperatura siguen siendo dispositivos fundamentales en el campo, mientras que los analizadores de líquidos y gases facilitan el control de calidad. Los sistemas de detección de fugas están adquiriendo relevancia estratégica, ya que permiten a los operadores identificar anomalías con antelación y reducir las pérdidas evitables.
- Transmisor de presión: Los transmisores de presión facilitan el control de bombas, la monitorización de tuberías, la filtración y la protección de procesos, al proporcionar las mediciones continuas necesarias para un funcionamiento estable del sistema.
- Transmisor de nivel: Los transmisores de nivel ayudan a mantener el inventario de los tanques, evitan el desbordamiento o el funcionamiento en seco y automatizan las secuencias de dosificación y bombeo de productos químicos en las instalaciones de tratamiento.
- Transmisor de temperatura: Los transmisores de temperatura facilitan la monitorización de procesos en los que las condiciones térmicas influyen en la química del tratamiento, el rendimiento de los equipos, los procesos biológicos o la calidad de la producción industrial.
- Analizadores de líquidos: Los analizadores de líquidos miden parámetros como el pH y otras características de la calidad del agua, lo que ayuda a los operadores a mantener los objetivos de tratamiento y los requisitos de cumplimiento.
- Analizadores de gases: Los analizadores de gases monitorizan las condiciones gaseosas relevantes en los procesos de tratamiento e industriales, lo que contribuye a garantizar la seguridad, la optimización de procesos y los requisitos de gestión ambiental.
- Sistemas de detección de fugas: Los sistemas de detección de fugas identifican comportamientos anormales de flujo o presión y ayudan a las empresas de servicios públicos a priorizar las intervenciones en la red, reduciendo las pérdidas de agua y mejorando la eficiencia de los activos.
- Medición de densidad: La medición de densidad ayuda a los operadores de procesos cuando la concentración o las características de los sólidos influyen en el rendimiento del tratamiento, la manipulación de materiales y la consistencia del proceso.
Usuario final
Se prevé que el segmento de usuarios finales crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,6 % al 5,2 % durante el período 2026-2034. Las empresas de servicios públicos ofrecen una amplia base instalada, ya que la automatización es fundamental en la recolección, el tratamiento, el bombeo y la distribución. Las instalaciones químicas y de fabricación priorizan la confiabilidad de los procesos y la reutilización del agua, mientras que los productores de alimentos y bebidas dan prioridad a la calidad y la higiene. Los operadores de papel y celulosa requieren cada vez más un control más estricto del agua y las aguas residuales, dado que la eficiencia hídrica puede influir tanto en el desempeño ambiental como en la rentabilidad de la producción.
- Productos químicos: Las instalaciones químicas requieren una monitorización precisa y un control automatizado para gestionar el agua de proceso, las características de las aguas residuales, la dosificación de productos químicos y las operaciones de tratamiento que deben cumplir con la normativa.
- Fabricación: Las plantas de fabricación adoptan la automatización para estabilizar los procesos que consumen mucha agua, reducir las interrupciones no planificadas, optimizar el bombeo y mejorar la visibilidad en los sistemas de servicios públicos distribuidos.
- Alimentos y bebidas: Las instalaciones de alimentos y bebidas priorizan la calidad confiable del agua, las operaciones higiénicas y el manejo eficiente de las aguas residuales, ya que el rendimiento del agua puede influir directamente en la continuidad de la producción.
- Servicios públicos: Los servicios públicos representan una base de adopción fundamental, utilizando la automatización y la instrumentación en el tratamiento, el bombeo, la distribución, la monitorización, la gestión de fugas y las operaciones remotas.
- Industria papelera: Las plantas de papel y celulosa requieren un control y tratamiento continuo del agua, ya que el consumo, el reciclaje y las características de las aguas residuales influyen en la eficiencia operativa.
Resumen de la oportunidad
|
Usuario final |
Contribución a los ingresos (alta/media/baja) |
Etiqueta de tendencia |
Etapa de adopción |
|
Químico |
Medio |
Calidad del proceso |
Maduro |
|
Fabricación |
Medio |
Reutilización del agua |
Escalada |
|
Alimentos y bebidas |
Medio |
Monitoreo higiénico |
Escalada |
|
Servicios públicos |
Alto |
Redes inteligentes |
Maduro |
|
Papel y pulpa |
Medio |
Circuito cerrado |
Escalada |
Factores de crecimiento y análisis del impacto del mercado de automatización e instrumentación del agua.
Expansión de la infraestructura hídrica inteligente y remota
Los proveedores de sistemas de agua están pasando cada vez más del monitoreo manual al monitoreo centralizado, la telemetría remota y la automatización. Esto generará la necesidad de sistemas SCADA, PLC, HMI, herramientas de comunicación, transmisores y analizadores capaces de operar dentro de una red de instalaciones dispersas. Proporciona visibilidad a distancia, lo que permite a las empresas de agua monitorear problemas de presión, operación de maquinaria y calidad del agua sin depender únicamente de inspecciones físicas. Las implicaciones van más allá de los sistemas de agua urbanos, ya que las instalaciones industriales utilizan esta arquitectura para conectar sus estaciones de bombeo, plantas de tratamiento, depósitos y plantas de reutilización. Con la mayor cantidad de instalaciones conectadas, los proveedores de automatización tienen la oportunidad de obtener valor del software, la seguridad, el análisis y los servicios de gestión del ciclo de vida. El resultado final en el mercado es una evolución gradual del proceso de adquisición, pasando de compras puntuales de hardware a programas de infraestructura que implican actualizaciones periódicas.
Mayor necesidad de reducir las pérdidas de agua y los costos operativos.
El problema de la escasez de agua y el aumento de los costos operativos de los servicios públicos está generando una mayor atención en la necesidad de mediciones precisas, detección de fugas, bombeo eficiente y optimización de los procesos de tratamiento. La instrumentación se encarga de recopilar datos relacionados con operaciones inusuales, mientras que los sistemas de automatización interpretan esa información para tomar medidas. La detección de fugas es especialmente importante en los sistemas de distribución, ya que las fugas no detectadas conllevan mayores necesidades de producción sin una mejor calidad del servicio. En las plantas de tratamiento, un bombeo y un control de procesos eficaces contribuirían a reducir el consumo de energía y a mantener las dosis de productos químicos. Para los usuarios industriales, la necesidad de una mejor instrumentación y automatización se debe a que las ineficiencias en el uso del agua aumentan tanto los costos operativos como la necesidad de tratamiento de aguas residuales. Existe un gran potencial de mercado allí donde los operadores puedan demostrar ahorros en pérdidas, consumo de energía, mantenimiento y riesgos.
Mayor digitalización de la gestión del agua industrial.
Actualmente, las industrias están incorporando sistemas de medición de agua en sus planes de fabricación digital y gestión de activos. Los dispositivos conectados pueden enviar datos de proceso a los sistemas de control, mientras que el análisis de datos ayuda a detectar anomalías antes de que se conviertan en un problema de producción o medioambiental. Esta estrategia resulta especialmente útil en plantas químicas, plantas de fabricación, plantas de procesamiento de alimentos y bebidas, y en la industria papelera, ya que la calidad y disponibilidad del agua pueden afectar la continuidad de la producción. Este método de medición del agua permite a las industrias comparar el consumo de agua en diferentes líneas de producción, identificar máquinas ineficientes e incluso establecer parámetros operativos de referencia. Con la digitalización en curso en las industrias, la compatibilidad con software empresarial, la comunicación segura y la arquitectura de datos estandarizada cobran cada vez más importancia para los procesos de adquisición. Los proveedores que ofrecen servicios de medición en campo, automatización, análisis y soporte pueden ahora participar en importantes proyectos de modernización.
Tendencias futuras del mercado de automatización e instrumentación del agua
Optimización de procesos de agua asistida por IA
El mercado de la automatización e instrumentación del agua avanza hacia la toma de decisiones asistida por IA, capaz de interpretar información continua del proceso y recomendar ajustes operativos. Los sistemas futuros utilizarán mediciones históricas, datos de monitorización del estado de los equipos, datos meteorológicos, tendencias de consumo y parámetros de tratamiento para mejorar la previsión. En lugar de sustituir a los PLC o SCADA existentes, la tecnología de IA se empleará cada vez más en capas de análisis integradas con los sistemas de control. Los gemelos digitales permitirán probar escenarios antes de modificar las configuraciones de los equipos. El impacto en las empresas se traducirá en una mayor integración del software en los proyectos de gestión del agua. Para que las tecnologías de IA resulten útiles, los proveedores requerirán mediciones precisas, una arquitectura de interoperabilidad y capacidades de ciberseguridad.
Convergencia de la tecnología operativa y las plataformas en la nube
La implementación futura contempla una mayor integración de las operaciones a nivel de planta con plataformas de computación en la nube y de borde que garanticen la seguridad. La computación de borde permitirá un control rápido a nivel local, mientras que la plataforma en la nube permitirá la consolidación de datos de diferentes plantas de tratamiento, estaciones de bombeo e incluso fábricas. Esta arquitectura posibilita la evaluación comparativa empresarial, la planificación centralizada del mantenimiento y la ingeniería remota sin comprometer las capacidades de control local. La seguridad será un componente clave en los diseños futuros debido al creciente número de canales de comunicación y dispositivos en la infraestructura hídrica. Los proveedores futuros se centrarán en la conectividad segura, el acceso basado en roles, la segmentación de la red y la aplicación de parches durante el ciclo de vida, junto con las capacidades de automatización.
Oportunidades de mercado en la automatización e instrumentación del sector del agua.
Modernización de los sistemas de control de servicios públicos heredados
Existe una importante oportunidad para reemplazar la infraestructura de control y medición obsoleta sin necesidad de reconstruir completamente las instalaciones de tratamiento. Las empresas de servicios públicos pueden actualizar progresivamente los PLC, las interfaces SCADA, los transmisores, los equipos de comunicaciones y las capas de ciberseguridad, conservando al mismo tiempo ciertos activos mecánicos. Este enfoque reduce las interrupciones en la implementación y permite distribuir la inversión de capital en múltiples fases del proyecto. Los proveedores pueden fortalecer su posición ofreciendo herramientas de migración, servicios de ingeniería, módulos de compatibilidad, capacitación y soporte a largo plazo. Los proyectos de modernización también pueden incorporar monitoreo remoto y una mejor gestión de alarmas, lo que aumenta la visibilidad operativa sin cambiar todos los dispositivos de campo simultáneamente. Los proveedores que demuestran una clara interoperabilidad con los sistemas instalados están bien posicionados para captar la demanda de modernización. Para los inversores y proveedores de tecnología, la modernización de sistemas heredados ofrece una oportunidad relativamente resiliente, ya que la renovación de la infraestructura puede continuar incluso cuando fluctúan los proyectos completamente nuevos.
Gestión digital del agua para la reutilización industrial.
La reutilización de agua industrial ofrece la oportunidad de combinar instrumentación, automatización, análisis y optimización de procesos en proyectos integrados. Las instalaciones químicas, manufactureras, de alimentos y bebidas, y de papel y celulosa pueden utilizar la medición continua para determinar la calidad del agua, identificar oportunidades de reutilización y mantener el rendimiento del tratamiento. La automatización puede coordinar la filtración, la dosificación, el bombeo y el almacenamiento, mientras que la instrumentación verifica las condiciones de operación. Esta oportunidad resulta más atractiva cuando los costos del agua dulce, los requisitos de descarga o los riesgos de producción justifican la inversión en sistemas de circuito cerrado o parcialmente reciclados. Los proveedores de tecnología pueden diferenciarse mediante soluciones integrales que combinan hardware de medición con lógica de control, análisis y contratos de servicio. Los integradores de sistemas también pueden generar valor al vincular los datos de gestión del agua con plataformas de gestión de planta más amplias. Por lo tanto, durante el período previsto, la reutilización industrial debería brindar oportunidades tanto para los proveedores de equipos como para los proveedores de soluciones digitales.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

The Insight Partners proporcionó información de mercado valiosa que respaldó nuestra estrategia global de entrada en el mercado. Su equipo fue profesional, respondió con rapidez y prestó atención a nuestros comentarios. A lo largo del proyecto, ofreció análisis bien fundamentados y aclaraciones metodológicas útiles.
Junmo Kim Director financiero (CFO), Enertech Co., Ltd.
El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -