
Markt für Warmwasserbereiter-Komponenten: Größe, Trends & Prognose 2034
Marktgröße und Prognosen für Komponenten von Warmwasserbereitern (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: nach Komponente (Wärmetauscher, Thermostat und Steuerung, Rohre und Leitungen, Ventile, Sonstige); Vertriebskanal (Direktvertrieb, indirekter Vertrieb); Installation (OEMs, Aftermarket) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00005714
- Kategorie : Fertigung und Bau
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 28, 2026


Marktgröße 2025
16,04 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
22,25 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
4,17 %
Wachstumsrate
Adressierbarer Markt
178,06 Mrd. US-Dollar
(2026–2034)
Der Markt für Warmwasserbereiterkomponenten wurde im Jahr 2025 auf 16,04 Milliarden US-Dollar geschätzt und soll bis 2034 auf 22,25 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,17 % im Zeitraum 2026–2034 entspricht. Das Wachstum wird durch die Nachfrage nach Ersatzteilen, Effizienzsteigerungen, den Wohnungsbau und die zunehmende Verbreitung fortschrittlicher Heizungsarchitekturen begünstigt, die leistungsfähigere Komponenten für Wärmeübertragung, Steuerung, Durchflussmanagement und Verbindungen erfordern.
In Nordamerika wird für den Markt für Warmwasserbereiterkomponenten im Zeitraum 2026–2034 ein jährliches Wachstum von schätzungsweise 3,7–4,3 % erwartet. Die Nachfrage wird durch Ersatzbedarf, die Sanierung von Gewerbegebäuden, Anforderungen an die Energieeffizienz und die fortschreitende Elektrifizierung verstärkt. Diese Faktoren tragen zur steigenden Nachfrage nach leistungsstarken Steuerungen, Ventilen, Wärmetauschern und kompatiblen Installationskomponenten in Wohn- und Gewerbegebäuden bei.
Marktanalyse und Einblicke für Komponenten von Warmwasserbereitern
- Nordamerika: Es wird geschätzt, dass die Region im Jahr 2025 einen Anteil von 20–23 % ausmachen und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,7–4,3 % wachsen wird, unterstützt durch Austauschzyklen, gewerbliche Sanierungen, Effizienzsteigerungen und etablierte Vertriebsnetze.
- USA: Die USA machen im Jahr 2025 etwa 84–88 % der nordamerikanischen Nachfrage aus und werden voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,6–4,2 % wachsen, wobei der Schwerpunkt auf Ersatz- und Nachrüstungsaktivitäten liegt.
- Europa: Der Anteil Europas wird im Jahr 2025 auf 19–22 % geschätzt und soll zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,4–4,0 % wachsen. Deutschland, Großbritannien, Frankreich, Italien und Spanien werden von Effizienzregulierungen und Modernisierungen profitieren.
- Asien-Pazifik: Es wird geschätzt, dass Asien-Pazifik im Jahr 2025 einen Marktanteil von 34–38 % halten und im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 4,7–5,3 % wachsen wird, angeführt von China, Indien, Japan, Südkorea und Australien inmitten der Urbanisierung und Modernisierung von Haushaltsgeräten.
- Größtes Segment: Der Marktanteil von Wärmetauschern wird im Jahr 2025 voraussichtlich 28–32 % betragen und im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,5–5,2 % wachsen, was seine zentrale Rolle bei der effizienten Wärmeübertragung widerspiegelt.
- Wachstumsstarkes Segment: Der Marktanteil von Thermostaten und Steuerungen wird im Jahr 2025 voraussichtlich 17–21 % betragen und im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,0–5,8 % wachsen, da die digitale Regulierung und der vernetzte Betrieb zunehmen.
- Detaillierte Analyse der wichtigsten Unternehmen: Ariston Thermo SpA; Bajaj Electricals Limited; Bosch Industriekessel GmbH; Bradford White Corporation; Bradley Corporation; BSH Hausgeräte GmbH; Siemens AG; Eccotemp.com; HTP Comfort Solutions LLC; Rinnai America Corporation; Venus Home Appliances Pvt. Ltd.; AO Smith Corporation; Rheem Manufacturing Company.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Der Markt für Warmwasserbereiter-Komponenten entwickelt sich von herkömmlichen Ersatzteilen hin zu speziell entwickelten Systemen mit höherer Effizienz, präziserer Temperaturregelung, verbesserter Korrosionsbeständigkeit und einfacherer Wartung. Wärmetauscher, Ventile, Thermostate, Sensoren und Rohrleitungssysteme werden zunehmend als vernetzte Subsysteme anstatt als Einzelkomponenten eingesetzt. Die Entwicklung in diesem Bereich konzentriert sich daher auf Kompatibilität, Effizienz, einfache Installation und Langlebigkeit von Elektro-, Gas-, Durchlauferhitzer-, Hybrid- und Wärmepumpenmodellen.
Zukünftige Entwicklungen werden voraussichtlich Ressourcen in Komponenten investieren, die sich in elektrifizierte Systeme integrieren lassen, in Elektronik und Wärmeübertragung sowie in modulare Austauschbarkeit. Die sich entwickelnde Ökodesign-Politik in Europa wird den Fokus auf Effizienz und die Verfügbarkeit von Ersatzteilen verstärken. Im asiatisch-pazifischen Raum sorgen der Ausbau des städtischen Wohnungsbaus und die Modernisierung von Haushaltsgeräten für eine breitere Absatzbasis, während Hersteller laut dem Bericht zum Markt für Warmwasserbereiterkomponenten die Beschaffung zunehmend lokalisieren, um Logistik, Materialkosten und Lieferzeiten zu optimieren .
Umfang des Marktberichts zu Komponenten für Warmwasserbereiter
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 16,04 Milliarden US-Dollar |
| Marktgröße bis 2034 | 22,25 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 4,17 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Warmwasserbereiterkomponenten
Die Nachfrage wird durch den Austausch installierter Warmwasserbereiter, Neubauten im Wohnbereich, Sanierungen im Gewerbebereich und die Umstellung auf effizientere Geräte getragen. Das Wachstum des Marktes für Warmwasserbereiterkomponenten hängt zunehmend von der Komponentenintensität neuerer Systeme ab, da moderne Warmwasserbereiter ausgefeilte Steuerungen, verbesserte Wärmetauscher, elektronisch gesteuerte Ventile und anwendungsspezifische Rohrleitungen benötigen. Zum Marktumfeld gehören Komponentenhersteller, Hersteller von Warmwasserbereitern, Händler, Installateure, Sanitärbetriebe und Anbieter von Kundendienstleistungen.
Die Lieferketten sind durch Kupfer, Stahl, Aluminium, Kunststoffe, Elektronik und bearbeitete Bauteile beeinträchtigt. Die Hersteller stehen vor dem Dilemma zwischen schwankenden Materialkosten und den Anforderungen an Konsistenz und Präzision. Erstausrüster (OEMs) benötigen standardisierte Komponenten, um die Montage zu vereinfachen, während der Ersatzteilmarkt auf Austauschbarkeit, einfache Zugänglichkeit und Wartungsfreundlichkeit angewiesen ist.
Wettbewerbsfähige Positionierung vereint Produktionskapazitäten mit Anwendungstechnik und Vertriebsreichweite. Unternehmen wie AO Smith Corporation, Ariston Thermo SpA, Bradford White Corporation, Bosch Industriekessel GmbH, Rinnai America Corporation und Rheem Manufacturing Company konkurrieren durch Produktintegration, Entwicklungskompetenz, Vertriebspartnerschaften und Technologieentwicklung. Bajaj Electricals Limited, BSH Hausgeräte GmbH, Siemens AG, Bradley Corporation, Eccotemp.com, HTP Comfort Solutions LLC und Venus Home Appliances Pvt. Ltd. ergänzen den Markt mit regionalen und spezialisierten Kompetenzen und prägen so die Wettbewerbslandschaft, die in der Marktprognose für Warmwasserbereiterkomponenten beschrieben wird .
Es wird in Bereiche wie Steuerungstechnologien, Wärmepumpensysteme, Plattformen für gewerbliche Heiztechnik, digitale Dienstleistungen und resiliente Logistik investiert. Die Investitionen von AO Smith in die Produktentwicklung bis 2025 und die Expansion von Rinnai auf den nordamerikanischen Markt unterstreichen diesen Fokus auf Technologie und Produktionskapazitäten. Die Akquisition von Ventilen, Durchfluss-, Steuerungs- oder Wassermanagement-Kompetenzen kann die Stärke des Lieferanten-Ökosystems weiter ausbauen.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für Warmwasserbereiter-Komponenten: Strategische Einblicke
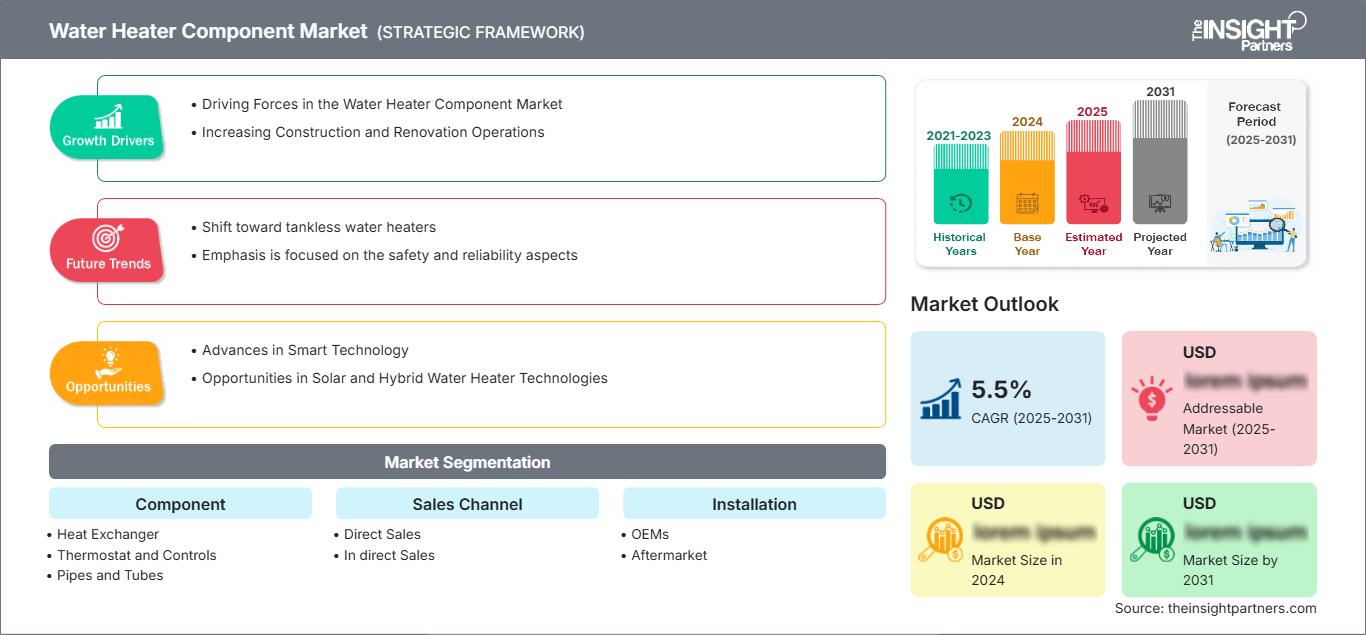
Regionale Einblicke
Markt für Warmwasserbereiterkomponenten in Nordamerika
Nordamerika wird im Jahr 2025 voraussichtlich einen Anteil von 20–23 % am globalen Markt für Warmwasserbereiterkomponenten halten und soll im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,7–4,3 % wachsen. Die USA bleiben der Hauptabnehmer, gestützt durch eine große installierte Basis, den Bedarf an Ersatzteilen, die gewerbliche Wiederaufbereitung und den Vertrieb über Vertragspartner. Kanada und Mexiko tragen durch den Einsatz in Privathaushalten, Hotels und Infrastrukturprojekten ebenfalls zur Nachfrage bei.
Die Nachfrage nach Komponenten wird zunehmend durch Energieeffizienzvorschriften und technologische Entwicklungen bestimmt. Die Vorgaben des US-Energieministeriums bestimmen weiterhin die Konstruktion von Heizgeräten sowie die Einhaltung der Vorschriften, während die ab 2026 geltenden kommerziellen Vorschriften eine Neubewertung der Komponentenarchitektur anregen. Dies schafft günstige Bedingungen für energieeffizientere und zuverlässigere Wärmeübertragungsteile, elektronische Steuerungen, Ventile und Rohrleitungen.
US-Markt für Warmwasserbereiterkomponenten
Die USA decken 2025 etwa 84–88 % des nordamerikanischen Bedarfs an Komponenten für Warmwasserbereiter ab und werden voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,6–4,2 % wachsen. Der Markt für Warmwasserbereiter-Komponenten profitiert von einem etablierten Ersatzteilmarkt mit Herstellern, Großhändlern, Sanitärinstallateuren, Einzelhändlern und Serviceunternehmen. Die gewerbliche Nutzung trägt zu einer zusätzlichen Nachfrage bei, beispielsweise durch Hotels, Gesundheitszentren, Mehrfamilienhäuser, Restaurants und öffentliche Gebäude.
Die beteiligten Unternehmen sind nicht nur allgemeine Hersteller, sondern auch Spezialisten. Dazu gehören die AO Smith Corporation, die Bradford White Corporation, die Rinnai America Corporation, die Rheem Manufacturing Company und HTP Comfort Solutions LLC. Zu den Trends bei gewerblichen Heizgeräten zählen der Einsatz von Elektronik, Wärmepumpen, Durchlauferhitzern, Ventilen und wartungsfreundlichen Komponenten. Die Nachfrage wird durch die Betriebskosten über die gesamte Lebensdauer der Heizgeräte, gesetzliche Bestimmungen, die einfache Installation und die Verfügbarkeit von Ersatzteilen bestimmt.
Europäischer Markt für Warmwasserbereiterkomponenten
Europa wird Schätzungen zufolge im Jahr 2025 einen Marktanteil von 19–22 % am Markt für Warmwasserbereiterkomponenten halten und voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,4–4,0 % wachsen. Der Fokus auf Energieeffizienz, Produktinformationen, Reparierbarkeit und energieeffizientes Heizen erhöht die Anforderungen an hochwertige Komponenten. Deutschland zählt aufgrund von Sanierungsmaßnahmen und Investitionen in Energieeffizienz zu den wichtigsten Ländern.
Großbritannien legt weiterhin Wert auf Energieeffizienz im Gebäudebereich und auf sanierungsbedingte Modernisierungen, was den Bedarf an Komponenten für moderne Heizsysteme erhöht. Deutschland bietet gute Voraussetzungen für eine Sanierungsbranche, die energieeffiziente und elektrisch betriebene Geräte fördert. Frankreich und Italien profitieren von der Erneuerung und Modernisierung ihrer Heizungsanlagen sowie der Geräteherstellung. Spanien profitiert vom Wohnungsbau, der touristischen Infrastruktur und effizienten Warmwassersystemen.
Markt für Warmwasserbereiterkomponenten im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum (APAC) wird 2025 voraussichtlich einen Marktanteil von 34–38 % am Markt für Warmwasserbereiterkomponenten halten und bis 2034 ein jährliches Wachstum von 4,7–5,3 % verzeichnen. China ist der größte Markt, wobei Indien, Japan, Südkorea und Australien die Nachfrage weiter steigern. Faktoren wie Urbanisierung, die zunehmende Verbreitung von Haushaltsgeräten, Austauschzyklen und die industrielle Entwicklung tragen zum Bedarf an Komponenten bei.
China profitiert von der Größe und Tiefe seiner Fertigungsindustrie, während Indien auf das Wachstum im Wohnbereich und die damit verbundene Energieeffizienz setzt. Zuverlässigkeit und eine stabile Nachfrage nach Ersatzgeräten zeichnen Japans Stärke aus, und fortschrittliche Gerätetechnik sowie kompakte Systeme kennzeichnen Südkorea. In Australien gelten Energieeffizienzstandards. Technologische Verbesserungen, die eine effiziente Warmwasserbereitung begünstigen, verleihen Thermostaten, Wärmetauschern, Ventilen und Steuerungen zusätzliche Bedeutung.
Markt für Warmwasserbereiterkomponenten im Nahen Osten und Afrika
Der Markt für Komponenten von Warmwasserbereitern im Nahen Osten und in Afrika wird voraussichtlich im Zeitraum 2026–2034 um 4,0–4,8 % jährlich wachsen. Die wichtigsten Wachstumschancen für Saudi-Arabien und die Vereinigten Arabischen Emirate liegen im Bauwesen, im Gastgewerbe, in der gewerblichen Infrastruktur und im Austausch von Warmwasserbereitern. Südafrika generiert den größten Beitrag durch Renovierungen von Wohn- und Gewerbeimmobilien. Andere Regionen bieten langfristige Chancen im Zusammenhang mit Infrastrukturentwicklung und Elektrifizierung.
Energiemanagement gewinnt insbesondere in heißen Klimazonen an Bedeutung, wo die Warmwasserbereitung nach wie vor einen erheblichen Anteil des Stromverbrauchs ausmacht. Neubauten, Hotels, Krankenhäuser und Wohnbauprojekte benötigen zuverlässige Heizgeräte und funktionale Komponenten. Anbieter, die langlebige Materialien, Ventile, Steuerungen und effiziente Wärmetauschersysteme liefern können, sind in der Lage, diesen anspruchsvollen Bedingungen gerecht zu werden.
Segmentierungsanalyse
Komponente
Für das Komponentensegment wird im Zeitraum 2026–2034 ein jährliches Wachstum von 3,9–4,8 % erwartet. Die Nachfrage wird zunehmend von Effizienz, Zuverlässigkeit, Wärmemanagement, digitaler Steuerung und Kompatibilität mit verschiedenen Heizgerätearchitekturen bestimmt. Wärmetauscher bleiben unverzichtbar, während Thermostate, Ventile, Rohre und Leitungen weiterentwickelt werden, um höhere Leistungsanforderungen zu erfüllen und die Wartung zu vereinfachen. Dies spiegelt die wichtigsten Trends im Markt für Warmwasserbereiterkomponenten wider .
- Wärmetauscher: Diese Komponente behauptet sich stark am Markt, da eine effiziente Wärmeübertragung die Systemleistung direkt beeinflusst. Die Nachfrage wird durch Durchlauferhitzer, Brennwertgeräte, Hybrid- und Wärmepumpenkonfigurationen gedeckt, die einen optimierten Wärmeaustausch erfordern.
- Thermostate und Steuerungen: Die zunehmende elektronische Regelung und vernetzte Funktionalität steigern die strategische Bedeutung von Steuerungen. Hersteller legen Wert auf präzises Temperaturmanagement, Diagnosefunktionen, Sicherheitsfunktionen und Kompatibilität mit Smart-Home-Systemen.
- Rohre und Schläuche: Die Nachfrage richtet sich nach Heizungsinstallationen, Austauschmaßnahmen und Systemumgestaltungen. Bei der Materialauswahl werden zunehmend Korrosionsbeständigkeit, Druckverhalten, thermische Eigenschaften, Installationszeit und Kompatibilität mit modernen Sanitärinstallationen berücksichtigt.
- Ventile: Ventile sind weiterhin unerlässlich für Sicherheit, Durchflussregelung, Temperaturregulierung, Absperrung und Wartung. Moderne Systeme erfordern zunehmend eine präzise Durchfluss- und Druckregelung, wodurch sich Möglichkeiten für technische und elektronisch unterstützte Ventillösungen ergeben.
Vertriebskanal
Das Segment Vertriebskanäle wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,8–4,6 % wachsen. Direkte Geschäftsbeziehungen bleiben wichtig für die Beschaffung im OEM-Maßstab, die Spezifikationskontrolle und die Fertigung kundenspezifischer Komponenten, während der indirekte Vertrieb die Erschließung fragmentierter Installations- und Aftermarket-Netzwerke ermöglicht. Digitale Bestellsysteme verbessern zudem die Produktfindung und die Bestandsauffüllung.
- Direktvertrieb: Der Direktvertrieb unterstützt große OEM-Programme und institutionelle Abnehmer, die einheitliche Spezifikationen, ausreichende Verfügbarkeit, technische Koordination und Lieferverträge benötigen. Dieser Vertriebskanal ist strategisch wichtig für die Entwicklung integrierter Komponenten.
- Im Direktvertrieb: Der indirekte Vertrieb bietet einen breiten Zugang zu Händlern, Auftragnehmern, Einzelhändlern und Servicetechnikern. Verfügbarkeit, schnelle Lieferung, Produktkompatibilität und einfacher Austausch bleiben wichtige Kaufkriterien.
Installation
Für das Installationssegment wird im Zeitraum 2026–2034 ein jährliches Wachstum von 4,0–4,9 % erwartet. Die Erstausrüsterinstallation (OEM) bleibt für die Neuanlagenproduktion von Bedeutung, während der Ersatzteilmarkt von der großen installierten Basis und dem wiederkehrenden Austauschbedarf profitiert. Komponentenlieferanten entwickeln zunehmend Produkte, die die Installationskomplexität und die Servicezeiten reduzieren.
- OEMs: Die OEM-Nachfrage wird durch Produktionsvolumen, Plattform-Neugestaltungen, Effizienzanforderungen und die Integration fortschrittlicher Komponenten bestimmt. Zulieferer mit technischer Unterstützung und skalierbarer Fertigung können sich langfristige Plattformpartnerschaften sichern.
- Aftermarket: Die Nachfrage im Aftermarket wird durch Austauschzyklen, Komponentenverschleiß, Wartung und Nachrüstungen getrieben. Austauschbarkeit, Lagerbestand, Vertrautheit der Installateure mit den Produkten und schnelle Verfügbarkeit sind besonders wichtige Kaufkriterien.
Momentaufnahme der Chancen
|
Installation |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|
OEMs |
Hoch |
Plattformintegration |
Reifen |
|
Aftermarket |
Hoch |
Nachrüstteile |
Reifen |
Markttreiber und Wirkungsanalyse für Komponenten von Warmwasserbereitern
Die Anforderungen an die Energieeffizienz erhöhen die Bauteilspezifikationen.
Die sich ändernden Energieeffizienzvorschriften verschieben die Kaufkriterien von reinem Ersatz hin zu messbaren thermischen und Regelungseffizienzen. Laut der Internationalen Energieagentur (IEA) werden bis 2025 über 130 Länder mindestens eine Energieeffizienzverordnung erlassen haben, wodurch der Bedarf an Komponenten, die zur Erreichung der Effizienzziele beitragen, von größter Bedeutung wird. Wärmetauscher müssen die Wärme effizient übertragen, Regelungen innerhalb enger Spezifikationen arbeiten und Ventile ein sicheres Durchflussmanagement gewährleisten. Dies führt zu höheren technischen Anforderungen an die einzelnen Komponenten und damit zu steigenden Ersatzpreisen, selbst bei stagnierenden Anlagen. Für die Lieferanten bieten die Energieeffizienzvorschriften die Chance, sich Wettbewerbsvorteile in Bezug auf Materialien, elektronische Steuerungen, Prüfverfahren und Zuverlässigkeit zu sichern.
Austauschzyklen schaffen eine stabile Nachfrage im Ersatzteilmarkt.
Ein Lagerbestand an Warmwasserbereitern für private und gewerbliche Zwecke sichert die Nachfrage nach Komponenten unabhängig von der Produktion neuer Systeme. Bei älteren Geräten müssen Thermostate, Ventile, Rohrleitungen, Wärmetauscher und Steuerungen aufgrund von Korrosion, Kalkablagerungen, Leckagen und elektrischen Defekten ausgetauscht werden. Dieser Austauschzyklus dient als Absicherung bei einem möglichen Baustopp, da die Wartung von Warmwasserbereitern nicht unbegrenzt aufgeschoben werden kann. Hersteller mit breit kompatiblen Produkten können die Nachfrage unabhängig von der Gerätegeneration decken, während Händler von der regelmäßigen Nachfrage profitieren. Der Ersatzteilmarkt bevorzugt Komponenten, die den Arbeitsaufwand der Techniker durch standardisierte Anschlüsse und einfache Fehlersuche reduzieren. Mit der zunehmenden Verbreitung elektronischer Warmwasserbereiter steigt die Nachfrage nach Ersatzteilen, die sowohl kompatibel sind als auch über Elektronik verfügen.
Städtebau und Gewerbeimmobiliensanierung steigern die Nachfrage nach Bauteilen
Die Entwicklung im städtischen Wohnungsbau, bei Mehrfamilienhäusern, im Hotel- und Gastgewerbe, im Gesundheitswesen und bei Gewerbegebäuden vergrößert den Markt für Warmwasserkomponenten. Neubauten benötigen Systeme, die ein optimales Verhältnis zwischen Installationsgröße, Leistung, Zuverlässigkeit und niedrigen Kosten gewährleisten. Dies fördert den Einsatz kompakter Wärmetauscher, elektronischer Ventilsteuerung, energieeffizienter Rohrleitungen und programmierbarer Regler. Auch Gewerbeimmobilien benötigen zuverlässige Warmwasserverteilungssysteme, die den unterschiedlichen Bedarfsschwankungen gerecht werden. Dadurch gewinnen Komponenten mit hoher Beanspruchung an Bedeutung. Dies ist insbesondere für die Regionen Asien-Pazifik und Naher Osten relevant, da die Entwicklung in diesen Regionen den Bedarf an diesen Komponenten erhöht. In den etablierten Märkten Nordamerikas und Europas stellt die Gebäudesanierung eine alternative Nachfragequelle für die Komponentenhersteller dar.
Zukunftstrends im Markt für Warmwasserbereiterkomponenten
Integration intelligenter Steuerungen mit Komponentendiagnose
In zukünftigen Produktentwicklungsstufen wird die Vernetzung von Thermostaten, Sensoren, Ventilen und Steuerplatinen in Diagnoseeinheiten voraussichtlich zunehmen. Die Steuerungen regeln dann nicht nur die Temperatur, sondern überwachen auch Betriebsparameter, erkennen Probleme und melden Wartungsbedarf. Dieser Ansatz trägt dazu bei, unnötige Wartungsarbeiten zu reduzieren und gleichzeitig die Sicherheit und Verfügbarkeit der Anlagen zu erhöhen. Komponentenhersteller können Sensoren direkt in Ventile und thermische Geräte integrieren, wodurch Heizungshersteller ihre Konstruktion vereinfachen können. In teureren kommerziellen Installationen ermöglicht die Vernetzung die Fernkonfiguration und Firmware-Updates der Steuerungen. Dieser Trend bedeutet den Übergang von Vorteilen, die ausschließlich auf mechanischen Eigenschaften der Steuerungen beruhen, hin zu solchen, die mit ihren Softwarefunktionen, Cybersicherheit, Interoperabilität und Datengenauigkeit verbunden sind.
Die Kompatibilität mit Wärmepumpen wird die Komponentenentwicklung verändern.
Die Warmwasserbereitung mit Wärmepumpen wird die Komponentenentwicklung beeinflussen, indem sie den Fokus stärker auf Niedertemperatur-Wärmeübertragung, Kältemittelintegration, Luftstrommanagement, Kondensatabführung und hochentwickelte elektronische Steuerungen legt. Im Gegensatz zu herkömmlichen Widerstands- oder Gasheizungen basieren Wärmepumpenarchitekturen auf dem koordinierten Zusammenspiel von thermischen, elektrischen und Steuerungskomponenten. Dies eröffnet Zulieferern die Möglichkeit, Wärmetauscher, Sensoren, Ventile, Rohrleitungsanschlüsse und Regler im Hinblick auf die Systemeffizienz neu zu gestalten. Auch die Langlebigkeit der Komponenten gewinnt an Bedeutung, da längere Betriebszyklen Schwächen aufdecken können, die bei herkömmlichen Geräten weniger relevant sind. Mit der Erweiterung des Wärmepumpenportfolios durch die Hersteller können Zulieferer mit Testkapazitäten und plattformübergreifender Entwicklungskompetenz früher in die Produktentwicklung eingebunden werden. Dieser Trend dürfte den Wert spezialisierter Komponenten schrittweise steigern und gleichzeitig die Zusammenarbeit zwischen Geräteherstellern, Elektroniklieferanten, Wärmetechnikern und Sanitärtechnikern fördern.
Marktchancen für Komponenten von Warmwasserbereitern
Lokalisierte Lieferketten für kritische Komponenten
Komponentenlieferanten können durch regionale Produktion oder strategische Beschaffung von Wärmetauschern, Ventilen, Steuerungen und Präzisionsrohren expandieren. Lokale Fertigung reduziert Transportkosten, verkürzt Nachschubzyklen und verbessert die Anpassungsfähigkeit an regionale Heizungsspezifikationen. Diese Chance bietet sich insbesondere in Märkten mit wachsender Haushaltsgeräteindustrie, in denen importierte Komponenten jedoch weiterhin anfällig für Logistikstörungen oder Währungsschwankungen sind. Lieferanten können regionale Montage mit zentralisierter Entwicklung kombinieren, um Skaleneffekte zu nutzen und gleichzeitig Produkte an lokale Vorschriften und Kundenanforderungen anzupassen. Strategische Partnerschaften mit OEMs ermöglichen Einblicke in zukünftige Plattformen und erlauben Komponentenherstellern, Produkte vor Produktionsbeginn zu entwickeln. Investitionen in automatisierte Formgebung, Löten, Bearbeitung, Elektronikmontage und Qualitätsprüfung stärken die Wettbewerbsfähigkeit zusätzlich. Unternehmen mit flexiblen regionalen Kapazitäten sind besser aufgestellt, um sowohl die OEM-Produktion als auch den Aftermarket zu bedienen.
Integrierte Komponentenplattformen für kommerzielle Systeme
Die gewerbliche Warmwasserbereitung bietet Anbietern die Möglichkeit, integrierte Komponentenpakete anstelle von Einzelteilen anzubieten. Hotels, Krankenhäuser, Bildungseinrichtungen und Mehrfamilienhäuser benötigen häufig zuverlässige Systeme mit präziser Temperaturregelung, hoher Durchflusskapazität und vereinfachter Wartung. Komplettsysteme, die Ventile, Steuerungen, Wärmeübertragungskomponenten, Sensoren und Verbindungselemente kombinieren, reduzieren die Installationskomplexität und verbessern die Systemkompatibilität. Anbieter können ihre Margen steigern, indem sie neben den physischen Komponenten auch technische Unterstützung, Unterstützung bei der Inbetriebnahme, Ersatzplanung und digitale Überwachung anbieten. Dieses Modell fördert zudem engere Beziehungen zu Erstausrüstern und Installateuren und erhöht so die wiederkehrenden Aftermarket-Möglichkeiten. Produktplattformen sollten modular aufgebaut sein, sodass einzelne Teile ausgetauscht werden können, ohne das gesamte System neu entwickeln zu müssen. Ein solcher Ansatz kann die Wirtschaftlichkeit über den gesamten Lebenszyklus verbessern und gleichzeitig die effiziente Modernisierung älterer gewerblicher Warmwasserbereitungsanlagen unterstützen.
Häufig gestellte Fragen

Nivedita ist eine versierte Forschungsexpertin mit über 9 Jahren Erfahrung in Marktforschung und Unternehmensberatung. Sie ist derzeit als Projektmanagerin im IKT-Bereich bei The Insight Partners tätig und verfügt über umfassende Fachkenntnisse in der Leitung und Durchführung von syndizierten, kundenspezifischen, abonnementbasierten und beratenden Forschungsaufträgen in unterschiedlichen Technologiesektoren.
Mit einer nachgewiesenen Erfolgsbilanz bei der Bereitstellung datengestützter Analysen und umsetzbarer Erkenntnisse war Nivedita maßgeblich an mehreren kritischen Projekten beteiligt. Ihre Arbeit umfasst die vollständige Projektabwicklung – vom Verständnis der Kundenziele über die Analyse von Markttrends bis hin zur Ableitung strategischer Empfehlungen. Sie hat umfassend mit führenden IKT-Unternehmen zusammengearbeitet und ihnen geholfen, Marktchancen zu erkennen und Branchenveränderungen zu meistern.
Nivedita hat einen MBA in Management vom IMS, Dehradun. Vor ihrem Eintritt bei The Insight Partners sammelte sie wertvolle Erfahrungen bei MarketsandMarkets und Future Market Insights in Pune, wo sie verschiedene Forschungspositionen innehatte und sich ein solides Fundament in Branchenanalyse und Kundenbindung erarbeitete.
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -