
Mercato dei componenti per riscaldatori d’acqua: dimensioni, tendenze e previsioni 2034
Dimensioni e previsioni del mercato dei componenti per scaldabagni (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per componente (scambiatore di calore, termostato e controlli, tubi, valvole, altro); canale di vendita (vendite dirette, vendite indirette); installazione (OEM, mercato post-vendita) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00005714
- Categoria : Produzione e costruzione
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 28, 2026


Dimensioni del mercato nel 2025
16,04 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
22,25 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
4,17 %
Tasso di crescita
Mercato di riferimento
178,06 miliardi di dollari USA
(2026-2034)
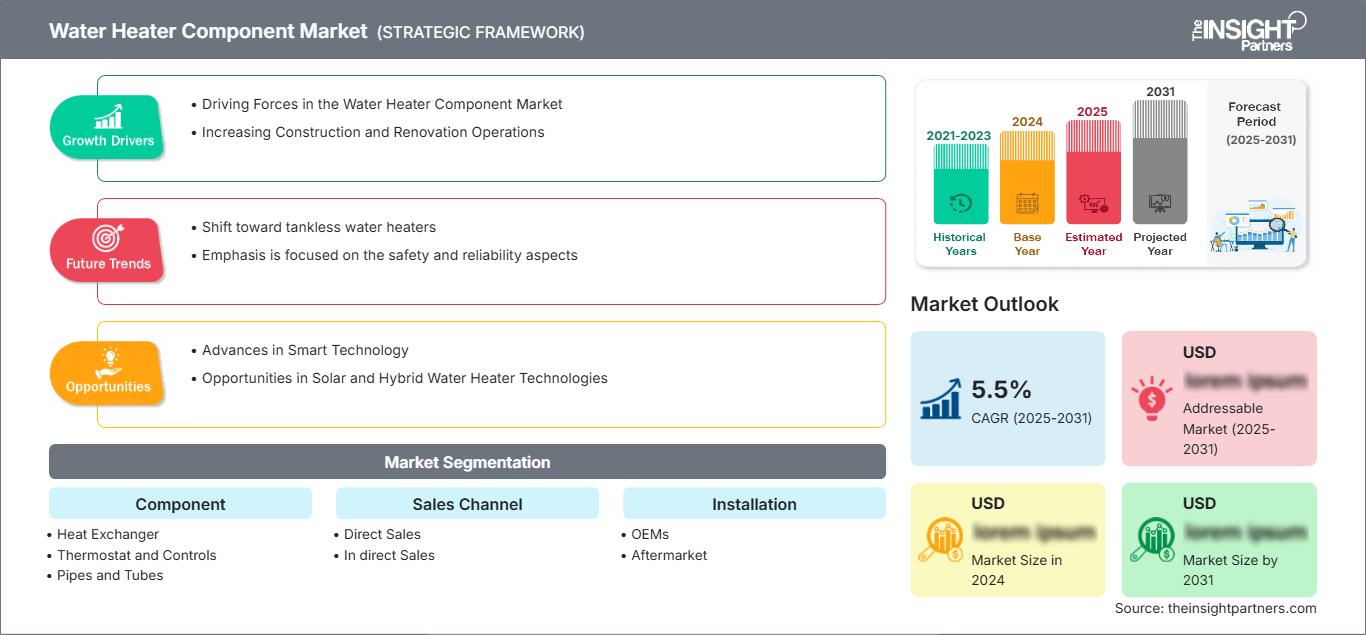
Il mercato dei componenti per scaldabagni valeva 16,04 miliardi di dollari nel 2025 e si prevede che raggiungerà i 22,25 miliardi di dollari entro il 2034, registrando un tasso di crescita annuo composto (CAGR) del 4,17% nel periodo 2026-2034. L'espansione è supportata dalla domanda di sostituzione, dagli interventi di efficientamento energetico, dalla costruzione di edifici residenziali e dalla crescente adozione di sistemi di riscaldamento avanzati che richiedono componenti più performanti per il trasferimento di calore, il controllo, la gestione del flusso e il collegamento.
In Nord America, si prevede che il mercato dei componenti per scaldabagni crescerà a un tasso annuo composto (CAGR) stimato tra il 3,7% e il 4,3% nel periodo 2026-2034. La domanda derivante dalla sostituzione degli impianti, la ristrutturazione degli edifici commerciali, i requisiti di efficienza energetica e la graduale elettrificazione stanno rafforzando la richiesta di controlli ad alte prestazioni, valvole, scambiatori di calore e componenti di installazione compatibili per sistemi residenziali e commerciali.
Analisi e approfondimenti sul mercato dei componenti per scaldabagni
- Nord America: si stima che la regione rappresenterà una quota del 20-23% nel 2025 e crescerà a un tasso annuo composto (CAGR) del 3,7-4,3% tra il 2026 e il 2034, grazie ai cicli di sostituzione, alla ristrutturazione degli edifici commerciali, agli interventi di efficientamento energetico e alle consolidate reti di distribuzione.
- USA: Gli Stati Uniti rappresentano circa l'84-88% della domanda nordamericana nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) del 3,6-4,2% nel periodo 2026-2034, trainati dalle attività di sostituzione e ammodernamento.
- Europa: si stima che l'Europa deterrà una quota del 19-22% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 3,4-4,0% tra il 2026 e il 2034, con Germania, Regno Unito, Francia, Italia e Spagna che beneficeranno di normative sull'efficienza e di interventi di ammodernamento.
- Asia-Pacifico: si stima che la regione Asia-Pacifico deterrà una quota di mercato del 34-38% nel 2025 e crescerà a un tasso annuo composto (CAGR) del 4,7-5,3% nel periodo 2026-2034, trainata da Cina, India, Giappone, Corea del Sud e Australia, grazie all'urbanizzazione e alla modernizzazione degli elettrodomestici.
- Segmento più ampio: si stima che gli scambiatori di calore deterranno una quota di mercato del 28-32% nel 2025 e cresceranno a un tasso annuo composto (CAGR) del 4,5-5,2% nel periodo 2026-2034, a testimonianza del loro ruolo centrale nel trasferimento di calore efficiente.
- Segmento ad alta crescita: si stima che i termostati e i sistemi di controllo rappresenteranno una quota di mercato del 17-21% nel 2025 e cresceranno a un tasso annuo composto (CAGR) del 5,0-5,8% nel periodo 2026-2034, grazie all'espansione della regolazione digitale e del funzionamento connesso.
- Aziende chiave analizzate nel dettaglio: Ariston Thermo SpA; Bajaj Electricals Limited; Bosch Industriekessel GmbH; Bradford White Corporation; Bradley Corporation; BSH Hausgeräte GmbH; Siemens AG; Eccotemp.com; HTP Comfort Solutions LLC; Rinnai America Corporation; Venus Home Appliances Pvt. Ltd.; AO Smith Corporation; Rheem Manufacturing Company.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Il mercato dei componenti per scaldabagni si sta evolvendo dai tradizionali ricambi a sistemi ingegnerizzati progettati per garantire maggiore efficienza, un controllo più preciso della temperatura, una migliore resistenza alla corrosione e una manutenzione più semplice. Scambiatori di calore, valvole, termostati, sensori e sistemi di tubazioni vengono sempre più spesso scelti come sottosistemi interconnessi piuttosto che come singoli componenti. Pertanto, lo sviluppo in questo settore si concentrerà su compatibilità, efficienza, facilità di installazione e durata dei modelli elettrici, a gas, istantanei, ibridi e a pompa di calore.
In termini di sviluppi futuri, è probabile che le risorse vengano destinate a componenti integrabili in sistemi elettrificati, elettronica e scambio termico, nonché alla modularità per la sostituzione. La crescente politica di ecodesign in Europa aumenterà l'enfasi sull'efficienza e sulla disponibilità di pezzi di ricambio. Nella regione Asia-Pacifico, l'espansione degli alloggi urbani e l'ammodernamento degli elettrodomestici forniscono una base di volumi più ampia, mentre i produttori localizzano sempre più l'approvvigionamento per gestire la logistica, i costi dei materiali e i tempi di consegna, secondo il rapporto sul mercato dei componenti per scaldabagni .
Ambito del rapporto sul mercato dei componenti per scaldabagni
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 16,04 miliardi di dollari USA |
| Dimensioni del mercato entro il 2034 | 22,25 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 4,17% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi del mercato dei componenti per scaldabagni
La domanda è trainata dalla sostituzione degli scaldabagni installati, dalle nuove costruzioni residenziali, dalle ristrutturazioni commerciali e dagli aggiornamenti verso apparecchiature più efficienti. La crescita del mercato dei componenti per scaldabagni dipende sempre più dall'intensità di componenti dei sistemi più recenti, poiché gli scaldabagni avanzati richiedono controlli sofisticati, scambiatori di calore migliorati, valvole a gestione elettronica e tubazioni specifiche per l'applicazione. L'ecosistema comprende produttori di componenti, produttori di scaldabagni, distributori, installatori, idraulici e fornitori di servizi post-vendita.
I problemi di approvvigionamento sono influenzati da rame, acciaio, alluminio, plastica, componenti elettronici e componenti lavorati. I produttori si trovano stretti tra la fluttuazione dei costi dei materiali e le esigenze di uniformità e precisione. Gli acquisti dei produttori di apparecchiature originali (OEM) si basano su componenti standardizzati, che semplificano il processo di assemblaggio, mentre il mercato dei ricambi dipende da componenti intercambiabili, facilmente reperibili e riparabili.
Il posizionamento competitivo combina la scala produttiva con l'ingegneria applicativa e la capillare rete distributiva. Aziende come AO Smith Corporation, Ariston Thermo SpA, Bradford White Corporation, Bosch Industriekessel GmbH, Rinnai America Corporation e Rheem Manufacturing Company competono attraverso l'integrazione dei prodotti, le capacità ingegneristiche, le relazioni con i canali di distribuzione e lo sviluppo tecnologico. Bajaj Electricals Limited, BSH Hausgeräte GmbH, Siemens AG, Bradley Corporation, Eccotemp.com, HTP Comfort Solutions LLC e Venus Home Appliances Pvt. Ltd. aggiungono competenze regionali e specialistiche, plasmando il panorama competitivo delineato nelle previsioni di mercato per i componenti degli scaldabagni .
Si stanno investendo risorse in settori quali le tecnologie di controllo, i sistemi predisposti per le pompe di calore, le piattaforme tecnologiche per il riscaldamento commerciale, l'assistenza digitale e la resilienza logistica. Gli investimenti effettuati da AO Smith per lo sviluppo di prodotti entro il 2025 e l'espansione di Rinnai nel mercato nordamericano evidenziano questa attenzione alla tecnologia e alle capacità produttive. L'acquisizione di competenze in materia di valvole, flusso, controllo o gestione dell'acqua può rafforzare l'ecosistema dei fornitori.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei componenti per scaldabagni: approfondimenti strategici
Approfondimenti regionali
Mercato dei componenti per scaldabagni in Nord America
Si stima che il Nord America deterrà una quota del 20-23% del mercato globale dei componenti per scaldabagni nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 3,7-4,3% nel periodo 2026-2034. Gli Stati Uniti continuano a essere la principale fonte di domanda, grazie a un'ampia base installata, alla domanda di sostituzione, alla rigenerazione commerciale e alla distribuzione tramite installatori. Anche Canada e Messico contribuiscono alla domanda attraverso gli usi residenziali, alberghieri e infrastrutturali.
La domanda di componenti è sempre più dettata dalle normative sull'efficienza energetica e dai cambiamenti tecnologici. Le specifiche del Dipartimento dell'Energia degli Stati Uniti continuano a influenzare la progettazione dei riscaldatori e i piani di conformità, mentre le prossime normative commerciali del 2026 incoraggiano una rivalutazione dell'architettura progettuale dei componenti. Ciò crea un contesto favorevole per parti di scambio termico, controlli elettronici, valvole e tubazioni più efficienti dal punto di vista energetico e affidabili.
Mercato statunitense dei componenti per scaldabagni
Nel 2025, gli Stati Uniti rappresentavano circa l'84-88% della domanda nordamericana di componenti per scaldabagni e si prevede una crescita a un tasso annuo composto (CAGR) del 3,6-4,2% fino al 2034. Il mercato dei componenti per scaldabagni beneficia di un ecosistema di ricambi consolidato che coinvolge produttori, grossisti, installatori idraulici, rivenditori e aziende di assistenza. L'utilizzo commerciale contribuisce ad aumentare la domanda da parte di hotel, centri sanitari, condomini, ristoranti ed edifici istituzionali.
Le aziende coinvolte non sono solo produttori generici, ma anche specialisti. Tra queste figurano AO Smith Corporation, Bradford White Corporation, Rinnai America Corporation, Rheem Manufacturing Company e HTP Comfort Solutions LLC. Le tendenze nel settore dei sistemi di riscaldamento commerciali includono l'utilizzo di componenti elettronici, pompe di calore, scaldabagni istantanei, valvole e componenti di facile manutenzione. I costi di gestione dei sistemi di riscaldamento durante il loro ciclo di vita, le normative, la facilità di installazione e la disponibilità di pezzi di ricambio determinano la domanda.
Mercato europeo dei componenti per scaldabagni
Si stima che l'Europa rappresenterà il 19-22% della quota di mercato dei componenti per scaldabagni nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 3,4-4,0% nel periodo 2026-2034. L'attenzione alle prestazioni energetiche, alle informazioni sui prodotti, alla riparabilità e al riscaldamento efficiente dal punto di vista energetico sta aumentando i requisiti di alta qualità dei componenti. La Germania è tra i paesi chiave grazie agli investimenti in ristrutturazioni ed efficienza energetica.
Il Regno Unito continua a puntare sull'efficienza energetica degli edifici e sugli interventi di ammodernamento basati sulla sostituzione degli impianti esistenti, il che comporta la necessità di componenti adatti alle moderne soluzioni di riscaldamento. La Germania gode di condizioni favorevoli per un settore della riqualificazione energetica che promuove apparecchiature efficienti e a funzionamento elettrico. Francia e Italia beneficiano della sostituzione e della modernizzazione degli impianti di riscaldamento e della produzione di elettrodomestici. La Spagna trae vantaggio dalla costruzione di abitazioni, dalle infrastrutture turistiche e da sistemi efficienti di riscaldamento dell'acqua.
Mercato dei componenti per scaldabagni nella regione Asia-Pacifico
Si stima che la regione Asia-Pacifico (APAC) deterrà una quota di mercato dei componenti per scaldabagni compresa tra il 34% e il 38% nel 2025 e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 4,7-5,3% fino al 2034. La Cina rappresenta il mercato più grande, seguita da India, Giappone, Corea del Sud e Australia, che contribuiscono in misura maggiore alla domanda. Fattori quali l'urbanizzazione, la diffusione degli elettrodomestici, i cicli di sostituzione e lo sviluppo industriale contribuiscono all'utilizzo dei componenti.
La Cina trae vantaggio dalla scala e dalla profondità della sua capacità produttiva, mentre l'India sfrutta la crescita del settore residenziale unita all'efficienza energetica. Affidabilità e una consolidata domanda di sostituzione definiscono la forza del Giappone, mentre la Corea del Sud è caratterizzata da tecnologie avanzate per gli elettrodomestici e da sistemi compatti. In Australia, invece, sono in vigore standard di prestazione energetica. I miglioramenti tecnologici che favoriscono un riscaldamento efficiente dell'acqua conferiscono maggiore importanza a termostati, scambiatori di calore, valvole e sistemi di controllo.
Mercato dei componenti per scaldabagni in Medio Oriente e Africa
Si prevede che la domanda di componenti per scaldabagni in Medio Oriente e Africa crescerà a un tasso annuo composto (CAGR) del 4,0-4,8% nel periodo 2026-2034. Le principali opportunità per l'Arabia Saudita e gli Emirati Arabi Uniti includono i settori delle costruzioni, dell'ospitalità, delle infrastrutture commerciali e della sostituzione. Il contributo principale del Sudafrica proviene dalle ristrutturazioni residenziali e commerciali. Altre regioni offrono opportunità a lungo termine legate allo sviluppo delle infrastrutture e all'elettrificazione.
La gestione energetica assume particolare importanza nei climi caldi, dove il riscaldamento dell'acqua rappresenta ancora un carico costante per la rete elettrica. Nuovi edifici, hotel, ospedali e progetti residenziali necessitano di sistemi di riscaldamento affidabili e di componenti funzionali. I fornitori in grado di offrire materiali durevoli, valvole, sistemi di controllo e sistemi di scambio termico efficienti saranno in grado di far fronte a queste condizioni impegnative.
Analisi di segmentazione
Componente
Si prevede che il segmento dei componenti crescerà a un tasso annuo composto (CAGR) del 3,9-4,8% nel periodo 2026-2034. La domanda è sempre più determinata da efficienza, affidabilità, gestione termica, controllo digitale e compatibilità con diverse architetture di scaldabagni. Gli scambiatori di calore rimangono fondamentali, mentre termostati, valvole, tubi e condotti si evolvono per soddisfare requisiti prestazionali più stringenti e semplificare la manutenzione, rispecchiando le principali tendenze del mercato dei componenti per scaldabagni .
- Scambiatore di calore: questo componente mantiene una solida posizione di mercato poiché un efficiente trasferimento di calore influisce direttamente sulle prestazioni del sistema. La domanda è soddisfatta da configurazioni senza serbatoio, a condensazione, ibride e a pompa di calore che richiedono uno scambio termico ottimizzato.
- Termostati e controlli: la crescente regolamentazione elettronica e le funzionalità connesse stanno ampliando l'importanza strategica dei sistemi di controllo. I produttori danno priorità alla gestione precisa della temperatura, alla diagnostica, alle funzioni di sicurezza e alla compatibilità con i sistemi di domotica.
- Tubazioni e condotti: la domanda segue l'andamento delle installazioni di impianti di riscaldamento, delle sostituzioni e delle riprogettazioni dei sistemi. La scelta dei materiali tiene sempre più conto della resistenza alla corrosione, delle prestazioni in pressione, delle condizioni termiche, dei tempi di installazione e della compatibilità con le moderne configurazioni idrauliche.
- Valvole: Le valvole rimangono fondamentali per la sicurezza, la gestione del flusso, la regolazione della temperatura, l'isolamento e la manutenzione. I sistemi avanzati richiedono sempre più una gestione precisa del flusso e della pressione, creando opportunità per soluzioni di valvole ingegnerizzate e assistite elettronicamente.
Canale di vendita
Si prevede che il segmento dei canali di vendita crescerà a un tasso annuo composto (CAGR) del 3,8-4,6% fino al 2034. Le relazioni dirette rimangono importanti per l'approvvigionamento su scala OEM, il controllo delle specifiche e i componenti personalizzati, mentre la distribuzione indiretta consente di raggiungere un pubblico più ampio attraverso reti frammentate di installatori e del mercato post-vendita. Anche gli ordini digitali stanno migliorando la reperibilità e il rifornimento dei prodotti.
- Vendite dirette: Le vendite dirette supportano i grandi programmi OEM e gli acquirenti istituzionali che richiedono specifiche uniformi, disponibilità di volumi, coordinamento ingegneristico e accordi di fornitura. Questo canale è strategicamente importante per lo sviluppo integrato dei componenti.
- Nelle vendite dirette: le vendite indirette offrono un ampio accesso a distributori, appaltatori, rivenditori e tecnici dell'assistenza. Disponibilità, rapidità di consegna, compatibilità del prodotto e facilità di sostituzione rimangono fattori determinanti negli acquisti.
Installazione
Si prevede che il segmento dell'installazione registrerà un CAGR del 4,0-4,9% nel periodo 2026-2034. L'installazione OEM rimane importante per la produzione di nuove apparecchiature, mentre l'attività del mercato post-vendita beneficia dell'ampia base installata e delle ricorrenti esigenze di sostituzione. I fornitori di componenti progettano sempre più prodotti per ridurre la complessità dell'installazione e i tempi di assistenza.
- Produttori OEM: La domanda da parte dei produttori OEM è guidata dai volumi di produzione, dalla riprogettazione delle piattaforme, dai requisiti di efficienza e dall'integrazione di componenti avanzati. I fornitori con supporto ingegneristico e capacità produttive scalabili possono assicurarsi relazioni di piattaforma a lungo termine.
- Mercato dei ricambi: la domanda del mercato dei ricambi è sostenuta dai cicli di sostituzione, dall'usura dei componenti, dalla manutenzione e dalle attività di ammodernamento. L'intercambiabilità, la disponibilità a magazzino, la familiarità degli installatori con il prodotto e la rapidità di reperibilità sono fattori di acquisto particolarmente importanti.
Panoramica dell'opportunità
|
Installazione |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|
OEM |
Alto |
Integrazione della piattaforma |
Maturo |
|
Mercato dei ricambi |
Alto |
Parti di retrofit |
Maturo |
Fattori di crescita e analisi dell'impatto sul mercato dei componenti per scaldabagni
I requisiti di efficienza energetica stanno innalzando le specifiche dei componenti.
Le normative in continua evoluzione sull'efficienza energetica stanno spostando i criteri di acquisto dalla semplice sostituzione a valutazioni quantificabili di efficienza termica e di controllo. Secondo l'Agenzia Internazionale dell'Energia, entro il 2025 oltre 130 nazioni avrebbero adottato almeno una normativa sull'efficienza energetica, rendendo quindi fondamentale la disponibilità di componenti che contribuiscano al raggiungimento degli obiettivi di efficienza. Gli scambiatori di calore dovranno essere efficienti nel trasferimento del calore, i sistemi di controllo dovranno operare entro specifiche ristrette e le valvole dovranno consentire una gestione sicura del flusso. Ciò comporta un innalzamento delle specifiche tecniche dei singoli componenti e, di conseguenza, un aumento dei loro costi di sostituzione, anche in assenza di una crescita significativa del numero di unità prodotte. Per quanto riguarda i fornitori, le normative sull'efficienza energetica rappresentano un'opportunità per acquisire un vantaggio competitivo in termini di materiali, controlli elettronici, collaudi e affidabilità.
I cicli di sostituzione creano una domanda resiliente nel mercato dei ricambi.
La disponibilità di scaldabagni residenziali e commerciali garantisce la domanda di componenti indipendentemente dalla produzione di nuovi sistemi. Gli scaldabagni più vecchi necessitano della sostituzione di termostati, valvole, tubi, scambiatori di calore e centraline a causa di fattori quali corrosione, incrostazioni, perdite e guasti elettrici. Tale ciclo di sostituzione funge da assicurazione in caso di rallentamento dei lavori di costruzione, poiché la manutenzione degli scaldabagni non può essere rimandata all'infinito. I produttori i cui prodotti presentano un'ampia compatibilità saranno in grado di soddisfare la domanda indipendentemente dalla generazione degli scaldabagni, mentre i distributori trarranno vantaggio dalla regolarità della domanda. Il mercato dei ricambi privilegia i componenti che semplificano il lavoro dei tecnici grazie a connessioni standardizzate e facilità di risoluzione dei problemi. Con la crescente diffusione degli scaldabagni elettronici, aumenta la domanda di componenti di ricambio che uniscano compatibilità e funzionalità elettroniche.
L'edilizia urbana e la ristrutturazione commerciale aumentano la domanda di componenti.
Lo sviluppo di alloggi urbani, unità abitative plurifamiliari, strutture ricettive, infrastrutture sanitarie ed edifici commerciali amplia il mercato dei componenti per il riscaldamento dell'acqua. I nuovi edifici necessitano di sistemi che offrano il perfetto equilibrio tra dimensioni di installazione, efficienza, affidabilità e costi contenuti, il che incentiva l'utilizzo di scambiatori di calore compatti, controllo elettronico delle valvole, tubazioni a basso consumo energetico e controllori programmabili. Anche gli immobili commerciali richiedono sistemi di distribuzione dell'acqua calda affidabili, in grado di gestire le diverse esigenze di consumo, rendendo ancora più importanti i componenti adatti a cicli di lavoro più intensi. Ciò riveste particolare importanza per le regioni dell'Asia-Pacifico e del Medio Oriente, poiché lo sviluppo in queste aree incrementa l'installazione di tali componenti. Per i mercati maturi del Nord America e dell'Europa, la ristrutturazione degli edifici rappresenta un ulteriore flusso di domanda per i produttori di componenti.
Tendenze future del mercato dei componenti per scaldabagni
Integrazione dei controlli intelligenti con la diagnostica a livello di componente
Nelle future evoluzioni dello sviluppo prodotto, si prevede una maggiore diffusione dell'integrazione di termostati, sensori, valvole e schede di controllo nelle unità diagnostiche. I sistemi di controllo non si limiteranno a regolare la temperatura, ma monitoreranno anche i parametri operativi, rileveranno eventuali problemi e segnaleranno le necessità di manutenzione. Un approccio di questo tipo può contribuire a ridurre la manutenzione non necessaria, migliorando al contempo la sicurezza e la disponibilità delle apparecchiature. I fornitori di componenti possono integrare i sensori direttamente nelle valvole e nei dispositivi termici, consentendo ai produttori di riscaldatori di semplificarne la progettazione. Nelle installazioni commerciali più costose, la connettività potrebbe rendere possibili la configurazione remota e gli aggiornamenti del firmware dei sistemi di controllo. L'emergere di questa tendenza comporta il passaggio da vantaggi basati esclusivamente sulle caratteristiche meccaniche dei sistemi di controllo a vantaggi legati alle funzionalità software, alla sicurezza informatica, all'interoperabilità e all'accuratezza dei dati.
La compatibilità con le pompe di calore rivoluzionerà l'ingegneria dei componenti.
Il riscaldamento dell'acqua tramite pompe di calore influenzerà la progettazione dei componenti, ponendo maggiore enfasi sul trasferimento di calore a bassa temperatura, sull'integrazione lato refrigerante, sulla gestione del flusso d'aria, sulla gestione della condensa e sui sofisticati controlli elettronici. A differenza dei sistemi convenzionali a resistenza o a gas, le architetture delle pompe di calore dipendono dal funzionamento coordinato tra sottosistemi termici, elettrici e di controllo. Ciò crea opportunità per i fornitori di riprogettare scambiatori di calore, sensori, valvole, interfacce di tubazioni e controllori in funzione dell'efficienza a livello di sistema. Anche la durabilità dei componenti diventerà più importante, poiché cicli operativi più lunghi possono evidenziare punti deboli meno significativi nelle apparecchiature convenzionali. Man mano che i produttori ampliano il portafoglio di pompe di calore, i fornitori con capacità di test e competenze ingegneristiche multipiattaforma possono partecipare in una fase più precoce dello sviluppo del prodotto. Questa tendenza dovrebbe gradualmente aumentare il valore dei componenti specializzati, incoraggiando al contempo una maggiore collaborazione tra produttori di elettrodomestici, fornitori di elettronica, ingegneri termici e specialisti di impianti idraulici.
Opportunità di mercato per i componenti degli scaldabagni
Catene di approvvigionamento localizzate per componenti critici
I fornitori di componenti possono espandersi stabilendo una produzione regionale o un approvvigionamento strategico per scambiatori di calore, valvole, sistemi di controllo e tubazioni di precisione. La localizzazione può ridurre i costi di trasporto, accorciare i cicli di rifornimento e migliorare la capacità di risposta alle specifiche regionali dei riscaldatori. Questa opportunità è particolarmente rilevante nei mercati in cui la produzione di elettrodomestici è in espansione, ma i componenti importati rimangono vulnerabili a interruzioni logistiche o alla volatilità valutaria. I fornitori possono combinare l'assemblaggio regionale con l'ingegneria centralizzata per preservare le economie di scala, adattando al contempo i prodotti alle normative locali e alle esigenze dei clienti. Le partnership strategiche con gli OEM possono fornire visibilità sulle piattaforme future e consentire ai produttori di componenti di progettare i prodotti prima dell'inizio della produzione. Gli investimenti in processi automatizzati di formatura, brasatura, lavorazione meccanica, assemblaggio elettronico e collaudo qualità possono ulteriormente rafforzare la competitività in termini di costi. Le aziende che sviluppano una capacità produttiva regionale flessibile dovrebbero essere in una posizione migliore per soddisfare sia la produzione OEM che le esigenze del mercato post-vendita.
Piattaforme di componenti integrati per sistemi commerciali
Il riscaldamento dell'acqua in ambito commerciale offre ai fornitori l'opportunità di proporre pacchetti di componenti integrati anziché singoli elementi. Hotel, ospedali, istituti scolastici e complessi residenziali plurifamiliari spesso richiedono sistemi affidabili con un controllo preciso della temperatura, un'elevata capacità di flusso e una manutenzione semplificata. I kit che combinano valvole, controlli, componenti per lo scambio termico, sensori e raccordi possono ridurre la complessità dell'installazione e migliorare la compatibilità del sistema. I fornitori possono incrementare i margini di profitto offrendo, oltre ai componenti fisici, anche supporto ingegneristico, assistenza alla messa in servizio, pianificazione della sostituzione e monitoraggio digitale. Questo modello favorisce inoltre rapporti più stretti con i produttori di apparecchiature originali (OEM) e gli installatori, aumentando le opportunità di assistenza post-vendita. Le piattaforme di prodotto dovrebbero essere progettate in ottica modulare, in modo che i singoli componenti possano essere sostituiti senza dover riprogettare l'intero sistema. Un approccio di questo tipo può migliorare l'economia del ciclo di vita, supportando al contempo un'efficiente modernizzazione degli impianti di riscaldamento dell'acqua commerciali più datati.
Domande frequenti

Nivedita è una ricercatrice affermata con oltre 9 anni di esperienza in ricerche di mercato e consulenza aziendale. Attualmente Project Manager nel settore ICT presso The Insight Partners, vanta una profonda esperienza nella gestione e nell'esecuzione di incarichi di ricerca sindacati, personalizzati, in abbonamento e di consulenza in diversi settori tecnologici.
Con una comprovata esperienza nell'analisi basata sui dati e nella fornitura di insight fruibili, Nivedita ha contribuito in modo determinante a diversi progetti critici. Il suo lavoro include l'esecuzione end-to-end dei progetti, dalla comprensione degli obiettivi del cliente all'analisi delle tendenze di mercato, fino alla formulazione di raccomandazioni strategiche. Ha collaborato ampiamente con aziende leader nel settore ICT, aiutandole a identificare opportunità di mercato e a gestire i cambiamenti del settore.
Nivedita ha conseguito un MBA in Management presso IMS, Dehradun. Prima di entrare in The Insight Partners, ha maturato una preziosa esperienza presso MarketsandMarkets e Future Market Insights a Pune, dove ha ricoperto diversi ruoli di ricerca e ha costruito solide basi nell'analisi di settore e nel coinvolgimento dei clienti.
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -