
Marché des composants de chauffe-eau : taille et tendances 2034
Taille et prévisions du marché des composants de chauffe-eau (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance. Couverture du rapport : par composant (échangeur de chaleur, thermostat et commandes, tuyaux et tubes, vannes, autres) ; canal de vente (vente directe, vente indirecte) ; installation (OEM, marché de l’après-vente) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00005714
- Catégorie : Fabrication et construction
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 28, 2026


Taille du marché en 2025
16,04 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
22,25 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
4,17 %
taux de croissance
Marché adressable
178,06 milliards de dollars américains
(2026-2034)
Le marché des composants pour chauffe-eau était évalué à 16,04 milliards de dollars américains en 2025 et devrait atteindre 22,25 milliards de dollars américains d'ici 2034, enregistrant un TCAC de 4,17 % entre 2026 et 2034. Cette expansion est soutenue par la demande de remplacement, les améliorations en matière d'efficacité, la construction résidentielle et l'adoption croissante d'architectures de chauffage avancées qui nécessitent des composants de transfert de chaleur, de contrôle, de gestion des flux et de connexion plus performants.
En Amérique du Nord, le marché des composants de chauffe-eau devrait croître à un TCAC estimé entre 3,7 et 4,3 % entre 2026 et 2034. La demande liée au remplacement, la rénovation des bâtiments commerciaux, les exigences en matière d'efficacité énergétique et l'électrification progressive renforcent la demande de systèmes de contrôle, de vannes, d'échangeurs de chaleur et de composants d'installation compatibles et performants pour les systèmes résidentiels et commerciaux.
Analyse et perspectives du marché des composants de chauffe-eau
- Amérique du Nord : La région devrait représenter une part de 20 à 23 % en 2025 et connaître une croissance annuelle composée de 3,7 à 4,3 % entre 2026 et 2034, grâce aux cycles de remplacement, à la rénovation commerciale, aux améliorations en matière d'efficacité et aux réseaux de distribution établis.
- États-Unis : Les États-Unis représentent environ 84 à 88 % de la demande nord-américaine en 2025 et devraient connaître une croissance annuelle composée de 3,6 à 4,2 % entre 2026 et 2034, tirée par les activités de remplacement et de rénovation.
- Europe : La part de l'Europe est estimée entre 19 et 22 % en 2025 et devrait croître à un TCAC de 3,4 à 4,0 % entre 2026 et 2034, l'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne bénéficiant de la réglementation et de la rénovation en matière d'efficacité énergétique.
- Asie-Pacifique : La région Asie-Pacifique devrait détenir une part de marché de 34 à 38 % en 2025 et connaître une croissance annuelle composée de 4,7 à 5,3 % entre 2026 et 2034, sous l'impulsion de la Chine, de l'Inde, du Japon, de la Corée du Sud et de l'Australie, dans un contexte d'urbanisation et de modernisation des appareils électroménagers.
- Segment le plus important : Les échangeurs de chaleur devraient détenir une part de marché de 28 à 32 % en 2025 et connaître une croissance annuelle composée de 4,5 à 5,2 % entre 2026 et 2034, reflétant leur rôle central dans un transfert de chaleur efficace.
- Segment à forte croissance : le segment des thermostats et des systèmes de contrôle devrait représenter une part de marché de 17 à 21 % en 2025 et connaître une croissance annuelle composée de 5,0 à 5,8 % entre 2026 et 2034, à mesure que la régulation numérique et l’exploitation connectée se développent.
- Principales entreprises analysées en détail : Ariston Thermo SpA ; Bajaj Electricals Limited ; Bosch Industriekessel GmbH ; Bradford White Corporation ; Bradley Corporation ; BSH Hausgeräte GmbH ; Siemens AG ; Eccotemp.com ; HTP Comfort Solutions LLC ; Rinnai America Corporation ; Venus Home Appliances Pvt. Ltd. ; AO Smith Corporation ; Rheem Manufacturing Company.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Le marché des composants pour chauffe-eau évolue : les pièces de rechange classiques cèdent la place à des ensembles conçus pour une efficacité accrue, un contrôle plus précis de la température, une meilleure résistance à la corrosion et une maintenance simplifiée. Les échangeurs de chaleur, vannes, thermostats, capteurs et systèmes de tuyauterie sont de plus en plus souvent choisis comme sous-systèmes interconnectés plutôt que comme composants individuels. Par conséquent, les développements dans ce domaine se concentreront sur la compatibilité, l’efficacité, la facilité d’installation et la durabilité des modèles électriques, à gaz, instantanés, hybrides et à pompe à chaleur.
Concernant les développements futurs, les ressources seront probablement consacrées aux composants intégrables aux systèmes électrifiés, à l'électronique et au transfert de chaleur, ainsi qu'à la modularité pour faciliter le remplacement. La politique d'écoconception en développement en Europe mettra davantage l'accent sur l'efficacité et la disponibilité des pièces détachées. En Asie-Pacifique, l'expansion du logement urbain et la modernisation des appareils électroménagers contribuent à un volume de production plus important, tandis que les fabricants privilégient de plus en plus l'approvisionnement local afin de maîtriser la logistique, le coût des matériaux et les délais de livraison, selon le rapport sur le marché des composants de chauffe-eau .
Portée du rapport sur le marché des composants de chauffe-eau
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 16,04 milliards de dollars américains |
| Taille du marché d'ici 2034 | 22,25 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 4,17% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des composants de chauffe-eau
La demande est principalement due au remplacement des chauffe-eau existants, aux nouvelles constructions résidentielles, aux rénovations commerciales et à la modernisation des équipements pour les rendre plus performants. La croissance du marché des composants de chauffe-eau dépend de plus en plus de la complexité des nouveaux systèmes, car les chauffe-eau de pointe nécessitent des commandes sophistiquées, des échangeurs de chaleur améliorés, des vannes à gestion électronique et une tuyauterie adaptée à chaque application. L'écosystème comprend les fabricants de composants, les fabricants de chauffe-eau, les distributeurs, les installateurs, les plombiers et les prestataires de services après-vente.
Les problèmes d'approvisionnement sont liés au cuivre, à l'acier, à l'aluminium, aux plastiques, aux composants électroniques et aux pièces usinées. Les fabricants sont confrontés à la fluctuation des coûts des matériaux et aux exigences de constance et de précision. Les achats des fabricants d'équipement d'origine (OEM) reposent sur des composants standardisés, ce qui simplifie le processus d'assemblage, tandis que le marché de la rechange dépend de l'interchangeabilité, de la facilité d'accès et de la capacité d'entretien.
Le positionnement concurrentiel associe l'échelle de production à l'ingénierie d'application et à un vaste réseau de distribution. Des entreprises telles que AO Smith Corporation, Ariston Thermo SpA, Bradford White Corporation, Bosch Industriekessel GmbH, Rinnai America Corporation et Rheem Manufacturing Company misent sur l'intégration des produits, leurs compétences en ingénierie, leurs relations avec les distributeurs et le développement technologique pour se démarquer. Bajaj Electricals Limited, BSH Hausgeräte GmbH, Siemens AG, Bradley Corporation, Eccotemp.com, HTP Comfort Solutions LLC et Venus Home Appliances Pvt. Ltd. apportent des expertises régionales et spécialisées, contribuant ainsi à façonner le paysage concurrentiel décrit dans les prévisions du marché des composants de chauffe-eau .
Des investissements sont réalisés dans des domaines tels que les technologies de contrôle, les systèmes compatibles avec les pompes à chaleur, les plateformes technologiques de chauffage commercial, les services numériques et la résilience logistique. Les investissements d'AO Smith dans le développement de produits d'ici 2025 et l'expansion de Rinnai sur le marché nord-américain témoignent de cette priorité accordée à la technologie et aux capacités de production. L'acquisition de compétences en matière de vannes, de débit, de contrôle ou de gestion de l'eau peut renforcer l'écosystème des fournisseurs.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des composants de chauffe-eau : Perspectives stratégiques
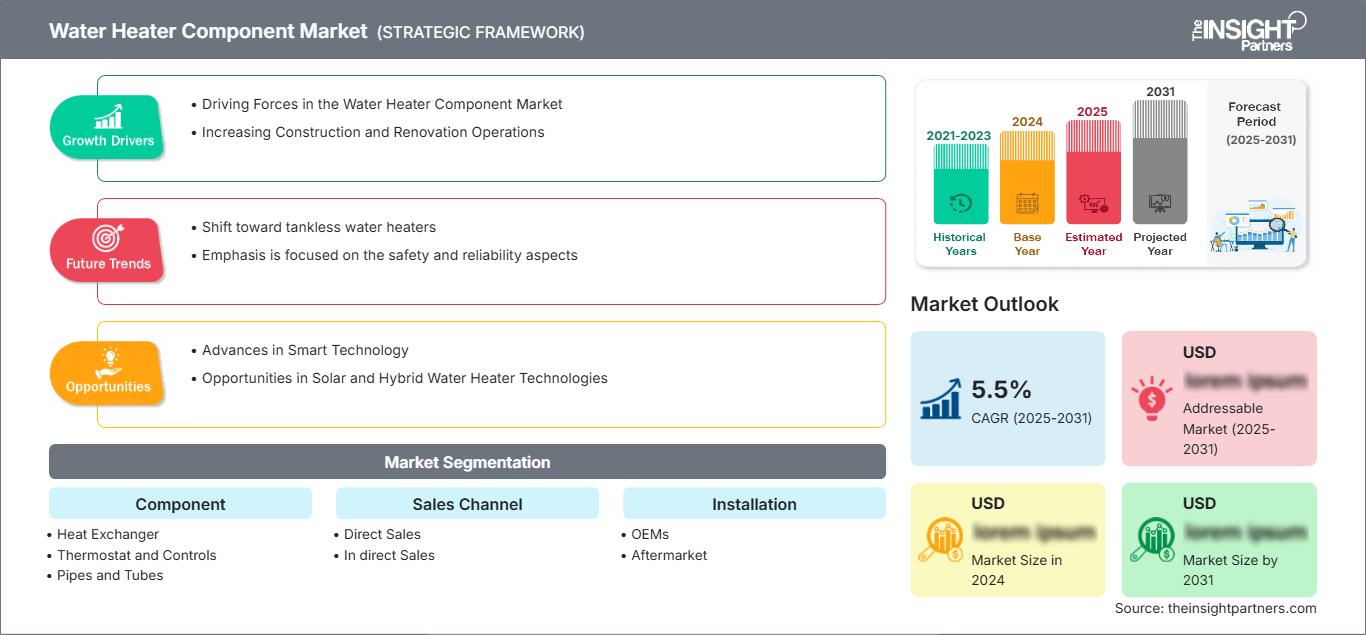
Perspectives régionales
Marché des composants de chauffe-eau en Amérique du Nord
On estime que l'Amérique du Nord détiendra entre 20 et 23 % du marché mondial des composants de chauffe-eau en 2025 et que ce marché connaîtra une croissance annuelle composée (TCAC) de 3,7 à 4,3 % entre 2026 et 2034. Les États-Unis demeurent le principal moteur de la demande, grâce à un important parc installé, à la demande de remplacement, au reconditionnement commercial et à la distribution par les entrepreneurs. Le Canada et le Mexique contribuent également à la demande par le biais des secteurs résidentiel, hôtelier et des infrastructures.
La demande en composants est de plus en plus dictée par les réglementations en matière d'efficacité énergétique et les évolutions technologiques. Les spécifications du Département de l'Énergie des États-Unis continuent de définir la conception des appareils de chauffage ainsi que les plans de conformité, tandis que les réglementations commerciales à venir en 2026 incitent à repenser l'architecture de conception des composants. Ceci favorise le développement de pièces d'échange thermique, de commandes électroniques, de vannes et de tuyauteries plus économes en énergie et plus fiables.
Marché américain des composants de chauffe-eau
Les États-Unis représentaient environ 84 à 88 % de la demande nord-américaine de composants en 2025 et devraient connaître une croissance annuelle composée de 3,6 à 4,2 % jusqu'en 2034. Le marché des composants pour chauffe-eau bénéficie d'un écosystème de remplacement bien établi, regroupant fabricants, grossistes, plombiers, détaillants et entreprises de services. La consommation commerciale contribue à une demande supplémentaire émanant des hôtels, des établissements de santé, des immeubles résidentiels, des restaurants et des bâtiments institutionnels.
Les entreprises concernées ne sont pas seulement des fabricants généralistes, mais aussi des spécialistes. Parmi elles figurent AO Smith Corporation, Bradford White Corporation, Rinnai America Corporation, Rheem Manufacturing Company et HTP Comfort Solutions LLC. Les tendances actuelles en matière de chauffage commercial incluent l'utilisation de l'électronique, des pompes à chaleur, des chauffe-eau instantanés, des vannes et des composants faciles d'entretien. Le coût d'exploitation des appareils sur leur durée de vie, la réglementation, la facilité d'installation et la disponibilité des pièces de rechange déterminent la demande.
Marché européen des composants pour chauffe-eau
On estime que l'Europe représentera entre 19 et 22 % du marché des composants de chauffe-eau en 2025 et devrait connaître une croissance annuelle composée de 3,4 à 4,0 % entre 2026 et 2034. L'accent mis sur la performance énergétique, l'information produit, la réparabilité et le chauffage écoénergétique renforce les exigences en matière de composants de haute qualité. L'Allemagne figure parmi les pays clés grâce à ses investissements dans la rénovation et l'efficacité énergétique.
Le Royaume-Uni met l'accent sur l'efficacité énergétique des bâtiments et la rénovation par le remplacement des équipements, ce qui engendre un besoin en composants adaptés aux solutions de chauffage modernes. L'Allemagne bénéficie d'un contexte favorable au développement d'une industrie de la rénovation qui encourage les équipements économes en énergie et électriques. La France et l'Italie profitent du remplacement et de la modernisation des systèmes de chauffage, ainsi que de la production d'appareils électroménagers. L'Espagne bénéficie du soutien de la construction de logements, des infrastructures touristiques et des systèmes de production d'eau chaude sanitaire performants.
Marché des composants de chauffe-eau de la région Asie-Pacifique
La région Asie-Pacifique devrait détenir entre 34 et 38 % du marché des composants de chauffe-eau en 2025 et enregistrer un taux de croissance annuel composé (TCAC) de 4,7 à 5,3 % jusqu'en 2034. La Chine constitue le principal marché, suivie par l'Inde, le Japon, la Corée du Sud et l'Australie. L'urbanisation, la pénétration des appareils électroménagers, les cycles de remplacement et le développement industriel contribuent à l'utilisation de ces composants.
La Chine tire profit de l'ampleur et de la profondeur de son secteur manufacturier, tandis que l'Inde mise sur la croissance de la consommation résidentielle et l'efficacité énergétique. La fiabilité et la maturité de la demande de remplacement constituent les atouts du Japon, tandis que la Corée du Sud se distingue par des technologies de pointe en matière d'électroménager et des systèmes compacts. L'Australie, quant à elle, est soumise à des normes de performance énergétique. Les progrès technologiques favorisant un chauffage de l'eau efficace renforcent l'importance des thermostats, des échangeurs de chaleur, des vannes et des systèmes de régulation.
Marché des composants de chauffe-eau au Moyen-Orient et en Afrique
Le marché des composants pour chauffe-eau au Moyen-Orient et en Afrique devrait connaître une croissance annuelle composée (TCAC) de 4,0 à 4,8 % entre 2026 et 2034. L’Arabie saoudite et les Émirats arabes unis offrent des opportunités clés dans les secteurs de la construction, de l’hôtellerie, des infrastructures commerciales et du remplacement. En Afrique du Sud, la croissance provient principalement des rénovations résidentielles et commerciales. D’autres régions présentent des perspectives à long terme liées au développement des infrastructures et à l’électrification.
La gestion de l'énergie revêt une importance particulière dans les climats chauds où le chauffage de l'eau représente une part importante de la consommation d'électricité. Les nouveaux bâtiments, hôtels, hôpitaux et projets résidentiels nécessitent des systèmes de chauffage fiables et des composants fonctionnels. Les fournisseurs capables de proposer des matériaux durables, des vannes, des systèmes de contrôle et des échangeurs de chaleur performants pourront répondre aux exigences de ces conditions difficiles.
Analyse de segmentation
Composant
Le segment des composants devrait connaître une croissance annuelle composée (TCAC) de 3,9 % à 4,8 % entre 2026 et 2034. La demande est de plus en plus déterminée par l'efficacité, la fiabilité, la gestion thermique, la commande numérique et la compatibilité avec différentes architectures de chauffe-eau. Les échangeurs de chaleur demeurent des éléments fondamentaux, tandis que les thermostats, les vannes, les tuyaux et les tubes évoluent pour répondre à des exigences de performance plus strictes et simplifier la maintenance, reflétant ainsi les principales tendances du marché des composants de chauffe-eau .
- Échangeur de chaleur : Ce composant occupe une place prépondérante sur le marché, car un transfert de chaleur efficace influe directement sur les performances du système. La demande est soutenue par les configurations sans réservoir, à condensation, hybrides et à pompe à chaleur qui nécessitent un échange thermique optimisé.
- Thermostats et commandes : La régulation électronique croissante et les fonctionnalités connectées renforcent l’importance stratégique des commandes. Les fabricants privilégient une gestion précise de la température, les diagnostics, les fonctions de sécurité et la compatibilité avec les systèmes domotiques.
- Tuyaux et tubes : La demande est liée aux installations de chauffe-eau, aux remplacements et aux modifications de systèmes. Le choix des matériaux tient de plus en plus compte de la résistance à la corrosion, des performances sous pression, des conditions thermiques, du temps d’installation et de la compatibilité avec les configurations de plomberie modernes.
- Vannes : Les vannes demeurent essentielles à la sécurité, à la gestion des débits, à la régulation de la température, à l’isolation et à la maintenance. Les systèmes avancés exigent de plus en plus une gestion précise des débits et des pressions, ce qui ouvre la voie à des solutions de vannes techniques et assistées électroniquement.
Canal de vente
Le segment des canaux de vente devrait connaître une croissance annuelle composée de 3,8 % à 4,6 % jusqu'en 2034. Les relations directes demeurent essentielles pour l'approvisionnement à grande échelle des équipementiers, la maîtrise des spécifications et les composants personnalisés, tandis que la distribution indirecte permet de couvrir les réseaux fragmentés d'installateurs et de marchés de l'après-vente. La commande numérique améliore également la recherche et le réapprovisionnement des produits.
- Ventes directes : Les ventes directes soutiennent les grands programmes OEM et les acheteurs institutionnels qui exigent des spécifications uniformes, une disponibilité en volume, une coordination technique et des accords d’approvisionnement. Ce canal est stratégiquement important pour le développement intégré de composants.
- Dans la vente directe : la vente indirecte offre un large accès aux distributeurs, entrepreneurs, détaillants et techniciens de service. La disponibilité, la rapidité de livraison, la compatibilité des produits et la facilité de remplacement demeurent des critères d’achat essentiels.
Installation
Le segment de l'installation devrait enregistrer un TCAC de 4,0 à 4,9 % entre 2026 et 2034. L'installation par les constructeurs automobiles demeure essentielle à la production de nouveaux équipements, tandis que le marché de l'après-vente bénéficie de l'important parc installé et des besoins de remplacement récurrents. Les fournisseurs de composants conçoivent de plus en plus leurs produits afin de simplifier l'installation et de réduire les délais d'intervention.
- Fabricants d'équipement d'origine (OEM) : La demande des OEM est dictée par les volumes de production, la refonte des plateformes, les exigences d'efficacité et l'intégration de composants de pointe. Les fournisseurs disposant d'un soutien technique et d'une capacité de production évolutive peuvent nouer des relations commerciales à long terme.
- Marché de l'après-vente : La demande sur le marché de l'après-vente est soutenue par les cycles de remplacement, l'usure des composants, la maintenance et les opérations de modernisation. L'interchangeabilité, la profondeur des stocks, la familiarité des installateurs avec les pièces et la disponibilité rapide sont des facteurs d'achat particulièrement importants.
Aperçu des opportunités
|
Installation |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|
équipementiers |
Haut |
Intégration de la plateforme |
Mature |
|
marché secondaire |
Haut |
Pièces de modernisation |
Mature |
Analyse des facteurs de croissance et de l'impact du marché des composants de chauffe-eau
Les exigences en matière d'efficacité énergétique rehaussent les spécifications des composants.
L'évolution des réglementations en matière d'efficacité énergétique fait évoluer les critères d'achat, passant du simple remplacement à des performances thermiques et de contrôle quantifiables. Selon l'Agence internationale de l'énergie, plus de 130 pays se sont dotés d'au moins une réglementation en matière d'efficacité énergétique d'ici 2025, rendant ainsi indispensable le recours à des composants contribuant à l'atteinte des objectifs d'efficacité. Les échangeurs de chaleur devront être performants en matière de transfert thermique, les systèmes de contrôle devront fonctionner selon des spécifications précises et les vannes devront permettre une gestion sûre des flux. Ces exigences techniques accrues des composants entraînent une hausse de leur valeur de remplacement, même en l'absence de forte croissance des volumes. Quant aux fournisseurs, ces réglementations leur offrent l'opportunité d'acquérir un avantage concurrentiel en matière de matériaux, de systèmes de contrôle électroniques, de tests et de fiabilité.
Les cycles de remplacement créent une demande soutenue sur le marché de l'après-vente
Un stock de chauffe-eau résidentiels et commerciaux garantit la demande en composants, indépendamment de la fabrication de nouveaux systèmes. Les chauffe-eau plus anciens nécessitent le remplacement de leurs thermostats, vannes, tuyauteries, échangeurs de chaleur et régulateurs en raison de facteurs tels que la corrosion, l'entartrage, les fuites et les pannes électriques. Ce cycle de remplacement constitue une assurance en cas de ralentissement de la construction, car la maintenance des chauffe-eau ne peut être indéfiniment reportée. Les fabricants dont les produits offrent une large compatibilité sont en mesure de répondre à la demande, quelle que soit la génération des chauffe-eau, tandis que les distributeurs bénéficient de la régularité de cette demande. Le marché de la rechange privilégie les composants qui facilitent le travail des techniciens grâce à des connexions standardisées et une simplicité de dépannage. Avec la démocratisation des chauffe-eau électroniques, la demande de composants de rechange alliant compatibilité et électronique est en forte hausse.
La construction urbaine et la rénovation commerciale stimulent la demande de composants
Le développement du logement urbain, des immeubles collectifs, de l'hôtellerie, des infrastructures de santé et des bâtiments commerciaux élargit le marché des composants de chauffage de l'eau. Les nouveaux bâtiments doivent être équipés de systèmes offrant un équilibre optimal entre encombrement, performance, fiabilité et faible coût, ce qui favorise l'utilisation d'échangeurs de chaleur compacts, de vannes à commande électronique, de tuyauteries à haut rendement énergétique et de régulateurs programmables. Les bâtiments commerciaux nécessitent également des systèmes de distribution d'eau chaude fiables, capables de s'adapter aux variations de la demande, ce qui rend les composants adaptés aux cycles de fonctionnement intensifs particulièrement importants. Ceci est crucial pour les régions Asie-Pacifique et Moyen-Orient, où le développement entraîne une augmentation des installations de ces composants. Sur les marchés matures d'Amérique du Nord et d'Europe, la rénovation des bâtiments constitue une source de demande alternative pour les fabricants de composants.
Tendances futures du marché des composants de chauffe-eau
Intégration des commandes intelligentes aux diagnostics au niveau des composants
Dans les prochaines versions du développement produit, la connexion des thermostats, capteurs, vannes et cartes de contrôle aux unités de diagnostic devrait se généraliser. Les systèmes de contrôle ne se contenteraient plus de réguler la température, mais surveilleraient également les paramètres de fonctionnement, détecteraient les problèmes et signaleraient les besoins de maintenance. Cette approche permettrait de réduire les interventions de maintenance inutiles tout en améliorant la sécurité et la disponibilité des équipements. Les fournisseurs de composants peuvent intégrer les capteurs directement dans les vannes et les dispositifs thermiques, ce qui simplifie la conception des appareils de chauffage. La configuration à distance et les mises à jour du micrologiciel des systèmes de contrôle pourraient être rendues possibles grâce à la connectivité dans les installations commerciales plus onéreuses. L'émergence de cette tendance implique une transition des avantages liés aux seules caractéristiques mécaniques des systèmes de contrôle vers ceux associés à leurs fonctionnalités logicielles, à la cybersécurité, à l'interopérabilité et à la précision des données.
La compatibilité des pompes à chaleur va révolutionner l'ingénierie des composants.
Le chauffage de l'eau par pompe à chaleur influencera la conception des composants en mettant davantage l'accent sur le transfert de chaleur à basse température, l'intégration côté fluide frigorigène, la gestion des flux d'air, le traitement des condensats et les commandes électroniques sophistiquées. Contrairement aux systèmes à résistance ou à gaz classiques, les architectures de pompes à chaleur reposent sur un fonctionnement coordonné des sous-systèmes thermiques, électriques et de contrôle. Ceci offre aux fournisseurs la possibilité de repenser les échangeurs de chaleur, les capteurs, les vannes, les interfaces de tuyauterie et les régulateurs en fonction de l'efficacité globale du système. La durabilité des composants deviendra également primordiale, car des cycles de fonctionnement plus longs peuvent révéler des faiblesses moins importantes dans les équipements conventionnels. À mesure que les fabricants élargissent leur gamme de pompes à chaleur, les fournisseurs disposant de capacités de test et d'une expertise en ingénierie multiplateforme pourront participer plus tôt au développement des produits. Cette tendance devrait progressivement accroître la valeur des composants spécialisés tout en encourageant une collaboration plus étroite entre les fabricants d'appareils électroménagers, les fournisseurs de composants électroniques, les ingénieurs thermiques et les spécialistes des systèmes de plomberie.
Opportunités du marché des composants de chauffe-eau
Chaînes d'approvisionnement localisées pour les composants critiques
Les fournisseurs de composants peuvent se développer en établissant une production régionale ou un approvisionnement stratégique pour les échangeurs de chaleur, les vannes, les systèmes de contrôle et les tubes de précision. La localisation permet de réduire les risques liés au transport, de raccourcir les cycles de réapprovisionnement et d'améliorer la réactivité aux spécifications régionales des appareils de chauffage. Cette opportunité est particulièrement pertinente sur les marchés où la fabrication d'appareils électroménagers est en expansion, mais où les composants importés restent vulnérables aux perturbations logistiques ou à la volatilité des taux de change. Les fournisseurs peuvent combiner l'assemblage régional à une ingénierie centralisée afin de préserver les économies d'échelle tout en adaptant leurs produits aux normes locales et aux exigences des clients. Des partenariats stratégiques avec les équipementiers peuvent offrir une visibilité sur les plateformes à venir et permettre aux fabricants de composants de concevoir leurs produits avant le lancement de la production. Les investissements dans le formage automatisé, le brasage, l'usinage, l'assemblage électronique et les tests de qualité peuvent renforcer davantage la compétitivité des coûts. Les entreprises qui développent une capacité de production régionale flexible seront mieux placées pour répondre aux besoins de production des équipementiers et du marché de l'après-vente.
Plateformes de composants intégrés pour systèmes commerciaux
Le chauffage de l'eau commercial offre aux fournisseurs l'opportunité de proposer des solutions intégrées plutôt que des pièces détachées. Hôtels, hôpitaux, établissements scolaires et immeubles résidentiels collectifs exigent souvent des systèmes fiables, avec un contrôle précis de la température, un débit élevé et une maintenance simplifiée. Les ensembles combinant vannes, commandes, échangeurs de chaleur, capteurs et raccords permettent de réduire la complexité d'installation et d'améliorer la compatibilité du système. Les fournisseurs peuvent accroître leurs marges en proposant, en plus des composants physiques, un support technique, une assistance à la mise en service, un accompagnement au remplacement et une surveillance numérique. Ce modèle favorise également des relations plus étroites avec les équipementiers et les installateurs, multipliant ainsi les opportunités de vente après-vente. Les plateformes de produits doivent être conçues selon un modèle modulaire, permettant le remplacement de pièces individuelles sans avoir à repenser l'ensemble du système. Cette approche optimise le coût du cycle de vie tout en facilitant la modernisation efficace des installations de chauffage d'eau commerciales existantes.
Foire aux questions

Nivedita est un expert en recherche versierte mit über 9 Jahren Erfahrung in Marktforschung und Unternehmensberatung. Vous êtes à la recherche d'un gestionnaire de projet dans l'agence IKT de The Insight Partners qui s'occupe et s'occupe des connaissances générales dans le cadre de la lecture et de la formation des syndicats, des spécialistes, des abonnements et des programmes de formation en sous-traitance. Technologiesektoren.
Mit einer nachgewiesenen Erfolgsbilanz bei der Bereitstellung datengestützter Analysen and umsetzbarer Erkenntnisse war Nivedita maßgeblich an mehreren kritischen Projekten beteiligt. Ihre Arbeit umfasst die vollständige Projektabwicklung – vom Verständnis der Kundenziele über die Analyse von Markttrends bis hin zur Ableitung strategischer Empfehlungen. Vous avez participé à des études de formation d'entreprises IKT et à vos études de marché, ainsi qu'à des services de branche pour mes clients.
Nivedita a un MBA en gestion de l'IMS, Dehradun. Pour votre travail chez The Insight Partners, nous avons travaillé ensemble sur MarketsandMarkets et Future Market Insights à Pune, nous avons des positions de recherche approfondies et un fondement solide dans l'analyse des branches et l'élaboration des liens.
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -