
Mercado de componentes para calentadores de agua: tamaño, tendencias y previsiones 2034
Tamaño del mercado y pronósticos de componentes para calentadores de agua (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por componente (intercambiador de calor, termostato y controles, tuberías y tubos, válvulas, otros); canal de ventas (ventas directas, ventas indirectas); instalación (fabricantes de equipos originales, mercado de repuestos) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00005714
- Categoría : Fabricación y construcción
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 28, 2026


Tamaño del mercado en 2025
16.040 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
22.250 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
4,17 %
Índice de crecimiento
Mercado potencial
178.060 millones de dólares estadounidenses
(2026-2034)
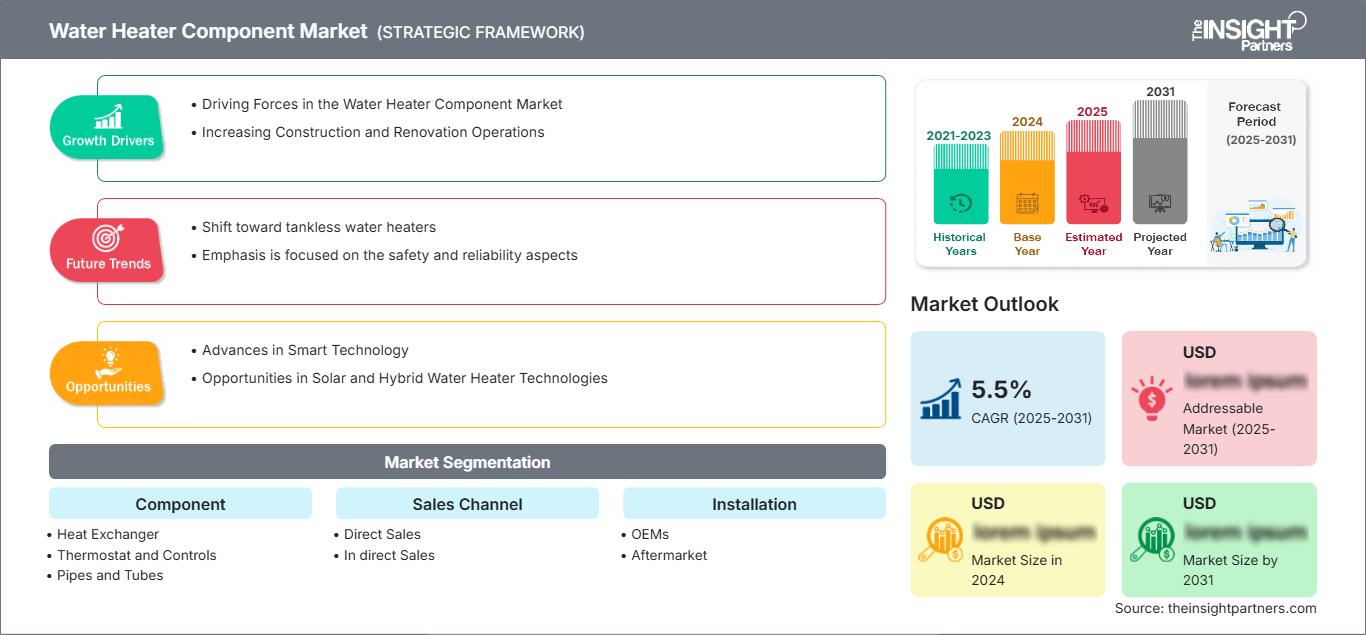
El mercado de componentes para calentadores de agua alcanzó un valor de 16.040 millones de dólares estadounidenses en 2025 y se prevé que llegue a los 22.250 millones de dólares estadounidenses en 2034, registrando una tasa de crecimiento anual compuesta (CAGR) del 4,17 % durante el período 2026-2034. Esta expansión se ve impulsada por la demanda de reemplazo, las mejoras en la eficiencia, la construcción residencial y la creciente adopción de arquitecturas de calefacción avanzadas que requieren componentes más capaces para la transferencia de calor, el control, la gestión del flujo y las conexiones.
En Norteamérica, se prevé que el mercado de componentes para calentadores de agua crezca a una tasa de crecimiento anual compuesta (CAGR) estimada entre el 3,7 % y el 4,3 % durante el período 2026-2034. La demanda impulsada por la sustitución de equipos, la renovación de edificios comerciales, los requisitos de eficiencia energética y la electrificación gradual están fortaleciendo la demanda de controles, válvulas, intercambiadores de calor y componentes de instalación compatibles de alto rendimiento para sistemas residenciales y comerciales.
Análisis y perspectivas del mercado de componentes para calentadores de agua
- América del Norte: Se estima que la región representará entre el 20 % y el 23 % de la cuota de mercado en 2025 y crecerá a una tasa de crecimiento anual compuesta (TCAC) del 3,7 % al 4,3 % entre 2026 y 2034, gracias a los ciclos de renovación, la modernización comercial, las mejoras de eficiencia y las redes de distribución ya establecidas.
- EE. UU.: Estados Unidos representa aproximadamente entre el 84 % y el 88 % de la demanda norteamericana en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (TCAC) del 3,6 % al 4,2 % durante el período 2026-2034, impulsada por la actividad de reemplazo y modernización.
- Europa: Se estima que Europa representará entre el 19 % y el 22 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 3,4 % al 4,0 % entre 2026 y 2034, beneficiándose Alemania, el Reino Unido, Francia, Italia y España de la regulación de la eficiencia energética y la renovación de edificios.
- Asia Pacífico: Se estima que la región de Asia Pacífico representará entre el 34 % y el 38 % de la cuota de mercado en 2025 y experimentará un crecimiento anual compuesto del 4,7 % al 5,3 % durante el período 2026-2034, liderada por China, India, Japón, Corea del Sur y Australia, en un contexto de urbanización y modernización de electrodomésticos.
- Segmento más importante: Se estima que los intercambiadores de calor representarán una cuota de mercado del 28-32% en 2025 y crecerán a una tasa de crecimiento anual compuesta (CAGR) del 4,5-5,2% durante el período 2026-2034, lo que refleja su papel fundamental en la transferencia de calor eficiente.
- Segmento de alto crecimiento: Se estima que los termostatos y controles representarán una cuota de mercado del 17-21% en 2025 y crecerán a una tasa de crecimiento anual compuesta (CAGR) del 5,0-5,8% durante el período 2026-2034, a medida que se expandan la regulación digital y el funcionamiento conectado.
- Empresas clave analizadas en detalle: Ariston Thermo SpA; Bajaj Electricals Limited; Bosch Industriekessel GmbH; Bradford White Corporation; Bradley Corporation; BSH Hausgeräte GmbH; Siemens AG; Eccotemp.com; HTP Comfort Solutions LLC; Rinnai America Corporation; Venus Home Appliances Pvt. Ltd.; AO Smith Corporation; Rheem Manufacturing Company.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
El mercado de componentes para calentadores de agua está evolucionando, pasando de las piezas de repuesto convencionales a conjuntos diseñados para ofrecer mayor eficiencia, un control de temperatura más preciso, una mayor resistencia a la corrosión y un mantenimiento más sencillo. Los intercambiadores de calor, válvulas, termostatos, sensores y sistemas de tuberías se eligen cada vez con más frecuencia como subsistemas interconectados, en lugar de componentes individuales. Por lo tanto, el desarrollo en este ámbito se centrará en la compatibilidad, la eficiencia, la facilidad de instalación y la durabilidad de los modelos eléctricos, de gas, instantáneos, híbridos y de bomba de calor.
En cuanto a los desarrollos futuros, es probable que se destinen recursos a componentes que puedan integrarse en sistemas electrificados, electrónica y transferencia de calor, así como a la modularidad para su reemplazo. La política de ecodiseño en desarrollo en Europa hará mayor hincapié en la eficiencia y la disponibilidad de repuestos. En Asia Pacífico, la expansión de la vivienda urbana y la modernización de los electrodomésticos proporcionan una base de volumen más amplia, mientras que los fabricantes localizan cada vez más el abastecimiento para gestionar la logística, los costos de los materiales y los plazos de entrega, según el informe del mercado de componentes para calentadores de agua .
Alcance del informe de mercado de componentes para calentadores de agua
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 16.040 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 22.250 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 4,17% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de componentes para calentadores de agua
La demanda se sustenta en la sustitución de calentadores instalados, la construcción de nuevas viviendas, la renovación de locales comerciales y la modernización de equipos para lograr mayor eficiencia. El crecimiento del mercado de componentes para calentadores de agua depende cada vez más de la complejidad de los sistemas más modernos, ya que los calentadores avanzados requieren controles sofisticados, intercambiadores de calor mejorados, válvulas de gestión electrónica y tuberías específicas para cada aplicación. El ecosistema incluye fabricantes de componentes, fabricantes de calentadores, distribuidores, instaladores, fontaneros y proveedores de servicios posventa.
Los problemas de suministro se ven afectados por el cobre, el acero, el aluminio, los plásticos, la electrónica y los componentes mecanizados. Los fabricantes se encuentran atrapados entre la fluctuación de los costos de los materiales y las exigencias de consistencia y precisión. Las compras de los fabricantes de equipos originales se basan en componentes estandarizados, lo que facilita el proceso de ensamblaje, mientras que el mercado de repuestos depende de la intercambiabilidad, la facilidad de acceso y la capacidad de mantenimiento.
El posicionamiento competitivo combina la escala de fabricación con la ingeniería de aplicaciones y el alcance de la distribución. Empresas como AO Smith Corporation, Ariston Thermo SpA, Bradford White Corporation, Bosch Industriekessel GmbH, Rinnai America Corporation y Rheem Manufacturing Company compiten mediante la integración de productos, capacidades de ingeniería, relaciones con canales de distribución y desarrollo tecnológico. Bajaj Electricals Limited, BSH Hausgeräte GmbH, Siemens AG, Bradley Corporation, Eccotemp.com, HTP Comfort Solutions LLC y Venus Home Appliances Pvt. Ltd. aportan capacidades regionales y especializadas, dando forma al panorama competitivo descrito en el pronóstico del mercado de componentes para calentadores de agua .
Se están realizando inversiones en áreas como tecnologías de control, sistemas preparados para bombas de calor, plataformas tecnológicas de calefacción comercial, servicios digitales y resiliencia logística. Las inversiones realizadas por AO Smith para el desarrollo de productos hasta 2025 y la expansión de Rinnai en el mercado norteamericano ponen de manifiesto este enfoque en la tecnología y las capacidades de producción. La adquisición de capacidades en válvulas, sistemas de flujo, controles o gestión del agua puede fortalecer el ecosistema de proveedores.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de componentes para calentadores de agua: Perspectivas estratégicas
Perspectivas regionales
Mercado de componentes para calentadores de agua en Norteamérica
Se estima que Norteamérica tendrá una participación del 20-23% en el mercado mundial de componentes para calentadores de agua en 2025 y se proyecta que crecerá a una tasa de crecimiento anual compuesta (TCAC) del 3,7-4,3% durante el período 2026-2034. Estados Unidos continúa siendo la principal fuente de demanda, respaldada por una amplia base instalada, la demanda de reemplazo, la remanufactura comercial y la distribución a través de contratistas. Canadá y México también contribuyen a la demanda mediante su uso en los sectores residencial, hotelero y de infraestructura.
La demanda de componentes está cada vez más condicionada por las normativas de eficiencia energética y los avances tecnológicos. Las especificaciones del Departamento de Energía de EE. UU. siguen determinando el diseño de los calentadores y los planes de cumplimiento, mientras que las próximas normativas comerciales de 2026 impulsan una reevaluación de la arquitectura de diseño de los componentes. Esto crea un entorno propicio para el desarrollo de piezas de transferencia de calor, controles electrónicos, válvulas y tuberías más eficientes energéticamente y fiables.
Mercado de componentes para calentadores de agua en EE. UU.
Estados Unidos representa aproximadamente entre el 84 % y el 88 % de la demanda de componentes en Norteamérica en 2025, y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 3,6 % al 4,2 % hasta 2034. El mercado de componentes para calentadores de agua se beneficia de un ecosistema de reemplazo consolidado que incluye fabricantes, mayoristas, contratistas de plomería, minoristas y empresas de servicios. El uso comercial contribuye a una mayor demanda por parte de hoteles, centros de salud, edificios multifamiliares, restaurantes y edificios institucionales.
Las empresas involucradas no solo son fabricantes en general, sino también especialistas. Entre ellas se encuentran AO Smith Corporation, Bradford White Corporation, Rinnai America Corporation, Rheem Manufacturing Company y HTP Comfort Solutions LLC. Las tendencias en calentadores comerciales incluyen el uso de electrónica, bombas de calor, calentadores sin tanque, válvulas y componentes de fácil mantenimiento. El costo de operación de los calentadores durante su vida útil, las regulaciones, la facilidad de instalación y la disponibilidad de repuestos determinan la demanda.
Mercado europeo de componentes para calentadores de agua
Se estima que Europa representará entre el 19 % y el 22 % de la cuota de mercado de componentes para calentadores de agua en 2025, y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 3,4 % al 4,0 % entre 2026 y 2034. El énfasis en el rendimiento energético, la información del producto, la facilidad de reparación y la calefacción de bajo consumo energético está incrementando las exigencias de componentes de alta calidad. Alemania se encuentra entre los países clave debido a las inversiones en renovación y eficiencia energética.
El Reino Unido sigue haciendo hincapié en la eficiencia energética de los edificios y la modernización mediante la sustitución de equipos, lo que genera la necesidad de componentes adecuados para las soluciones de calefacción modernas. Alemania cuenta con buenas condiciones para una industria de rehabilitación que promueve equipos eléctricos y de alta eficiencia energética. Francia e Italia se benefician de la sustitución y modernización de los sistemas de calefacción y la fabricación de electrodomésticos. España recibe apoyo de la construcción de viviendas, la infraestructura turística y los sistemas eficientes de calentamiento de agua.
Mercado de componentes para calentadores de agua en la región Asia-Pacífico
Se estima que la región de Asia-Pacífico (APAC) tendrá una cuota de mercado del 34-38% en el sector de componentes para calentadores de agua en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (CAGR) del 4,7-5,3% hasta 2034. China es el mercado más grande, con India, Japón, Corea del Sur y Australia contribuyendo significativamente a la demanda. Factores como la urbanización, la penetración de electrodomésticos, los ciclos de reemplazo y el desarrollo industrial influyen en el uso de estos componentes.
China se beneficia de la escala y la profundidad de su producción manufacturera, mientras que India aprovecha el crecimiento del uso residencial junto con la eficiencia. La fiabilidad y la demanda consolidada de reemplazo definen la fortaleza de Japón, y la tecnología avanzada de electrodomésticos, junto con los sistemas compactos, caracterizan a Corea del Sur. En el caso de Australia, existen estándares de rendimiento energético. Las mejoras tecnológicas que favorecen el calentamiento eficiente del agua otorgan mayor importancia a los termostatos, intercambiadores de calor, válvulas y controles.
Mercado de componentes para calentadores de agua en Oriente Medio y África
Se prevé que la demanda del mercado de componentes para calentadores de agua en Oriente Medio y África crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,0 % al 4,8 % durante el periodo 2026-2034. Las principales oportunidades para Arabia Saudita y los Emiratos Árabes Unidos incluyen la construcción, la hostelería, la infraestructura comercial y la renovación de equipos. Sudáfrica aporta las principales contribuciones de las renovaciones residenciales y comerciales. Otras regiones ofrecen oportunidades a largo plazo relacionadas con el desarrollo de infraestructuras y la electrificación.
La gestión energética cobra especial relevancia en climas cálidos, donde el calentamiento de agua sigue representando una carga constante para el suministro eléctrico. Los edificios nuevos, hoteles, hospitales y proyectos residenciales requieren sistemas de calefacción fiables y componentes funcionales. Los proveedores que ofrezcan materiales duraderos, válvulas, controles y sistemas de intercambio de calor eficientes podrán afrontar estas exigentes condiciones.
Análisis de segmentación
Componente
Se prevé que el segmento de componentes crezca a una tasa de crecimiento anual compuesta (TCAC) del 3,9 % al 4,8 % durante el período 2026-2034. La demanda está cada vez más determinada por la eficiencia, la fiabilidad, la gestión térmica, el control digital y la compatibilidad con diversas arquitecturas de calentadores. Los intercambiadores de calor siguen siendo fundamentales, mientras que los termostatos, las válvulas, las tuberías y los tubos evolucionan para satisfacer requisitos de rendimiento más estrictos y simplificar el mantenimiento, lo que refleja las principales tendencias del mercado de componentes para calentadores de agua .
- Intercambiador de calor: Este componente mantiene una sólida posición en el mercado debido a que la transferencia de calor eficiente afecta directamente el rendimiento del sistema. La demanda se ve impulsada por configuraciones sin tanque, de condensación, híbridas y de bomba de calor que requieren un intercambio térmico optimizado.
- Termostatos y controles: La creciente regulación electrónica y la conectividad están ampliando la importancia estratégica de los controles. Los fabricantes priorizan la gestión precisa de la temperatura, el diagnóstico, las funciones de seguridad y la compatibilidad con sistemas de hogar inteligente.
- Tuberías y conductos: La demanda está ligada a las instalaciones de calentadores, las actividades de reemplazo y los rediseños de sistemas. La selección de materiales considera cada vez más la resistencia a la corrosión, el rendimiento a presión, las condiciones térmicas, el tiempo de instalación y la compatibilidad con las configuraciones modernas de plomería.
- Válvulas: Las válvulas siguen siendo fundamentales para la seguridad, la gestión del flujo, la regulación de la temperatura, el aislamiento y el mantenimiento. Los sistemas avanzados requieren cada vez más una gestión precisa del flujo y la presión, lo que genera oportunidades para soluciones de válvulas diseñadas a medida y con asistencia electrónica.
Canal de ventas
Se prevé que el segmento de canales de venta crezca a una tasa de crecimiento anual compuesta (TCAC) del 3,8 % al 4,6 % hasta 2034. Las relaciones directas siguen siendo importantes para la adquisición a escala de fabricantes de equipos originales (OEM), el control de especificaciones y los componentes personalizados, mientras que la distribución indirecta permite llegar a través de redes fragmentadas de instaladores y del mercado de posventa. Los pedidos digitales también están mejorando la búsqueda y el reabastecimiento de productos.
- Ventas directas: Las ventas directas dan soporte a grandes programas de fabricantes de equipos originales (OEM) y compradores institucionales que requieren especificaciones consistentes, disponibilidad de volumen, coordinación de ingeniería y acuerdos de suministro. Este canal es estratégicamente importante para el desarrollo integrado de componentes.
- En ventas directas: Las ventas indirectas brindan un amplio acceso a distribuidores, contratistas, minoristas y técnicos de servicio. La disponibilidad, la rapidez en la entrega, la compatibilidad del producto y la facilidad de reemplazo siguen siendo factores clave a la hora de comprar.
Instalación
Se prevé que el segmento de instalación registre una tasa de crecimiento anual compuesta (TCAC) del 4,0 % al 4,9 % durante el período 2026-2034. La instalación por parte de los fabricantes de equipos originales (OEM) sigue siendo importante para la producción de equipos nuevos, mientras que la actividad del mercado de posventa se beneficia de la amplia base instalada y de las necesidades recurrentes de reemplazo. Los proveedores de componentes diseñan cada vez más productos que reducen la complejidad de la instalación y el tiempo de servicio.
- Fabricantes de equipos originales (OEM): La demanda de los OEM está impulsada por los volúmenes de producción, los rediseños de plataformas, los requisitos de eficiencia y la integración de componentes avanzados. Los proveedores con soporte de ingeniería y fabricación escalable pueden asegurar relaciones a largo plazo con las plataformas.
- Mercado de repuestos: La demanda en el mercado de repuestos se ve impulsada por los ciclos de reemplazo, el desgaste de los componentes, el mantenimiento y las actividades de modernización. La intercambiabilidad, la disponibilidad de existencias, la familiaridad del instalador y la rápida disponibilidad son factores de compra particularmente importantes.
Resumen de la oportunidad
|
Instalación |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|
Fabricantes de equipos originales |
Alto |
Integración de plataformas |
Maduro |
|
Mercado de repuestos |
Alto |
Piezas de reacondicionamiento |
Maduro |
Factores que impulsan el crecimiento del mercado de componentes para calentadores de agua y análisis de su impacto
Los requisitos de eficiencia energética están elevando las especificaciones de los componentes.
Las cambiantes normativas de eficiencia están transformando los criterios de compra, pasando de la mera sustitución a la cuantificación de la eficiencia térmica y de control. Según la Agencia Internacional de Energía, para 2025 más de 130 países contaban con al menos una normativa de eficiencia energética, lo que hacía fundamental la necesidad de componentes que contribuyeran al cumplimiento de los objetivos de eficiencia. Los intercambiadores de calor debían ser eficientes en la transferencia de calor, los controles debían funcionar dentro de especificaciones estrictas y las válvulas debían permitir una gestión segura del flujo. Esto eleva las especificaciones técnicas de los componentes individuales y, a su vez, incrementa sus precios de reposición, incluso sin un crecimiento significativo de la producción. Para los proveedores, las normativas de eficiencia les brindan la oportunidad de obtener una ventaja competitiva en términos de materiales, controles electrónicos, pruebas y fiabilidad.
Los ciclos de reemplazo generan una demanda de posventa resiliente.
Un stock de calentadores de agua residenciales y comerciales garantiza la demanda de componentes, independientemente de la fabricación de nuevos sistemas. Los calentadores más antiguos requerirán el reemplazo de termostatos, válvulas, tuberías, intercambiadores de calor y controladores debido a factores como corrosión, incrustaciones, fugas y fallas eléctricas. Este ciclo de reemplazo actúa como una garantía en caso de una ralentización en la construcción, ya que el mantenimiento de los calentadores de agua no puede posponerse indefinidamente. Los fabricantes cuyos productos ofrecen una amplia compatibilidad podrán satisfacer la demanda independientemente de la generación de los calentadores, mientras que los distribuidores se benefician de la regularidad de la demanda. El mercado de repuestos prefiere componentes que faciliten el trabajo de los técnicos gracias a conexiones estandarizadas y una fácil resolución de problemas. Con la creciente popularidad de los calentadores de agua electrónicos, aumenta la demanda de componentes de repuesto que combinen compatibilidad y funcionalidad electrónica.
La construcción urbana y la renovación comercial aumentan la demanda de componentes.
El desarrollo de viviendas urbanas, edificios multifamiliares, hostelería, infraestructura sanitaria y edificios comerciales amplía el mercado de componentes para el calentamiento de agua. Los edificios nuevos requieren sistemas que ofrezcan el equilibrio perfecto entre tamaño de instalación, eficiencia, fiabilidad y bajos costes, lo que fomenta el uso de intercambiadores de calor compactos, control electrónico de válvulas, tuberías de alta eficiencia energética y controladores programables. Los inmuebles comerciales también necesitan sistemas de distribución de agua caliente fiables que se adapten a los diversos patrones de demanda, lo que hace aún más importantes los componentes aptos para ciclos de trabajo más exigentes. Esto cobra especial relevancia en las regiones de Asia-Pacífico y Oriente Medio, dado el aumento de las instalaciones de estos componentes en dichas regiones. Para los mercados consolidados de Norteamérica y Europa, la rehabilitación de edificios constituye una fuente de demanda alternativa para los fabricantes de componentes.
Tendencias futuras del mercado de componentes para calentadores de agua
Integración de controles inteligentes con diagnósticos a nivel de componentes.
En futuras iteraciones del desarrollo de productos, se espera que la conexión de termostatos, sensores, válvulas y tarjetas de control en unidades de diagnóstico se generalice. Los controles no solo regularían la temperatura, sino que también monitorizarían los parámetros operativos, detectarían problemas y notificarían las necesidades de mantenimiento. Este enfoque puede ayudar a reducir el mantenimiento innecesario, al tiempo que mejora la seguridad y la disponibilidad de los equipos. Los proveedores de componentes pueden integrar los sensores directamente en las válvulas y los dispositivos térmicos, lo que permite a los fabricantes de calentadores simplificar su diseño. La configuración remota y las actualizaciones de firmware de los controles podrían ser posibles gracias a la conectividad en instalaciones comerciales más costosas. El surgimiento de esta tendencia implica la transición de las ventajas basadas únicamente en las características mecánicas de los controles a aquellas asociadas con sus características de software, ciberseguridad, interoperabilidad y precisión de los datos.
La compatibilidad con bombas de calor transformará la ingeniería de componentes.
El calentamiento de agua mediante bombas de calor influirá en el diseño de componentes, haciendo mayor hincapié en la transferencia de calor a baja temperatura, la integración del refrigerante, la gestión del flujo de aire, el manejo del condensado y los sofisticados controles electrónicos. A diferencia de los sistemas convencionales de resistencia o gas, las arquitecturas de bombas de calor dependen de la operación coordinada entre los subsistemas térmicos, eléctricos y de control. Esto crea oportunidades para que los proveedores rediseñen intercambiadores de calor, sensores, válvulas, interfaces de tuberías y controladores en función de la eficiencia del sistema. La durabilidad de los componentes también cobrará mayor importancia, ya que los ciclos de funcionamiento más largos pueden revelar debilidades menos significativas en los equipos convencionales. A medida que los fabricantes amplían sus carteras de bombas de calor, los proveedores con capacidad de prueba y experiencia en ingeniería multiplataforma pueden participar desde las primeras etapas del desarrollo del producto. Esta tendencia debería incrementar gradualmente el valor de los componentes especializados, al tiempo que fomenta una mayor colaboración entre fabricantes de electrodomésticos, proveedores de electrónica, ingenieros térmicos y especialistas en sistemas de fontanería.
Oportunidades de mercado para componentes de calentadores de agua
Cadenas de suministro localizadas para componentes críticos
Los proveedores de componentes pueden expandirse estableciendo producción regional o abastecimiento estratégico para intercambiadores de calor, válvulas, controles y tuberías de precisión. La localización puede reducir los costos de transporte, acortar los ciclos de reabastecimiento y mejorar la capacidad de respuesta a las especificaciones regionales de los calentadores. Esta oportunidad es particularmente relevante en mercados donde la fabricación de electrodomésticos está en expansión, pero los componentes importados siguen siendo vulnerables a interrupciones logísticas o volatilidad cambiaria. Los proveedores pueden combinar el ensamblaje regional con la ingeniería centralizada para preservar las economías de escala, al tiempo que adaptan los productos a los códigos locales y los requisitos del cliente. Las alianzas estratégicas con los fabricantes de equipos originales (OEM) pueden brindar visibilidad sobre las plataformas futuras y permitir a los fabricantes de componentes diseñar productos antes de que comience la producción. Las inversiones en conformado automatizado, soldadura fuerte, mecanizado, ensamblaje electrónico y pruebas de calidad pueden fortalecer aún más la competitividad de costos. Las empresas que desarrollan capacidad regional flexible estarán mejor posicionadas para atender tanto la producción de los OEM como las necesidades del mercado de posventa.
Plataformas de componentes integrados para sistemas comerciales
El calentamiento de agua comercial ofrece a los proveedores la oportunidad de ofrecer paquetes de componentes integrados en lugar de piezas individuales. Hoteles, hospitales, instituciones educativas y edificios multifamiliares suelen requerir sistemas fiables con control preciso de la temperatura, alta capacidad de caudal y mantenimiento simplificado. Los conjuntos integrados que combinan válvulas, controles, componentes de transferencia de calor, sensores y hardware de conexión pueden reducir la complejidad de la instalación y mejorar la compatibilidad del sistema. Los proveedores pueden aumentar sus márgenes ofreciendo soporte de ingeniería, asistencia para la puesta en marcha, planificación de reemplazos y monitorización digital, además de los componentes físicos. Este modelo también crea relaciones más estrechas con los fabricantes de equipos originales (OEM) y contratistas comerciales, lo que incrementa las oportunidades recurrentes en el mercado de posventa. Las plataformas de productos deben diseñarse en torno a la modularidad para que las piezas individuales puedan reemplazarse sin rediseñar todo el sistema. Este enfoque puede mejorar la rentabilidad del ciclo de vida, al tiempo que facilita la modernización eficiente de las instalaciones de calentamiento de agua comerciales más antiguas.
Preguntas frecuentes

Nivedita es una investigadora con más de 9 años de experiencia en Investigación de Mercados y Consultoría de Negocios. Actualmente se desempeña como Gerente de Proyectos en el área de TIC en The Insight Partners, y aporta una amplia experiencia en la gestión y ejecución de proyectos de investigación sindicados, personalizados, por suscripción y de consultoría en diversos sectores tecnológicos.
Con una trayectoria comprobada en la entrega de análisis basados en datos e información práctica, Nivedita ha sido una colaboradora clave en varios proyectos cruciales. Su trabajo abarca la ejecución integral de proyectos, desde la comprensión de los objetivos del cliente y el análisis de las tendencias del mercado hasta la formulación de recomendaciones estratégicas. Ha colaborado extensamente con empresas líderes en TIC, ayudándolas a identificar oportunidades de mercado y a adaptarse a los cambios del sector.
Nivedita posee un MBA en Administración de Empresas por IMS, Dehradun. Antes de unirse a The Insight Partners, adquirió una valiosa experiencia en MarketsandMarkets y Future Market Insights en Pune, donde ocupó diversos puestos de investigación y desarrolló una sólida base en análisis del sector y la interacción con el cliente.
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -