
Markt für Wasser Heizgerät: Größe & Prognose 2034
Marktgröße und Prognosen für Warmwasserbereiter (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: Nach Produkttyp (Gas, Durchlauferhitzer, Speicher, Solar); Anwendung (Privat, Gewerbe, Industrie); Kapazität (bis zu 30 Liter, 30–100 Liter, 100–250 Liter, 250–400 Liter, über 400 Liter) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPTE100000489
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 28, 2026


Marktgröße 2025
32,31 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
51,28 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
5,27 %
Wachstumsrate
Adressierbarer Markt
379,24 Mrd. US-Dollar
(2026–2034)
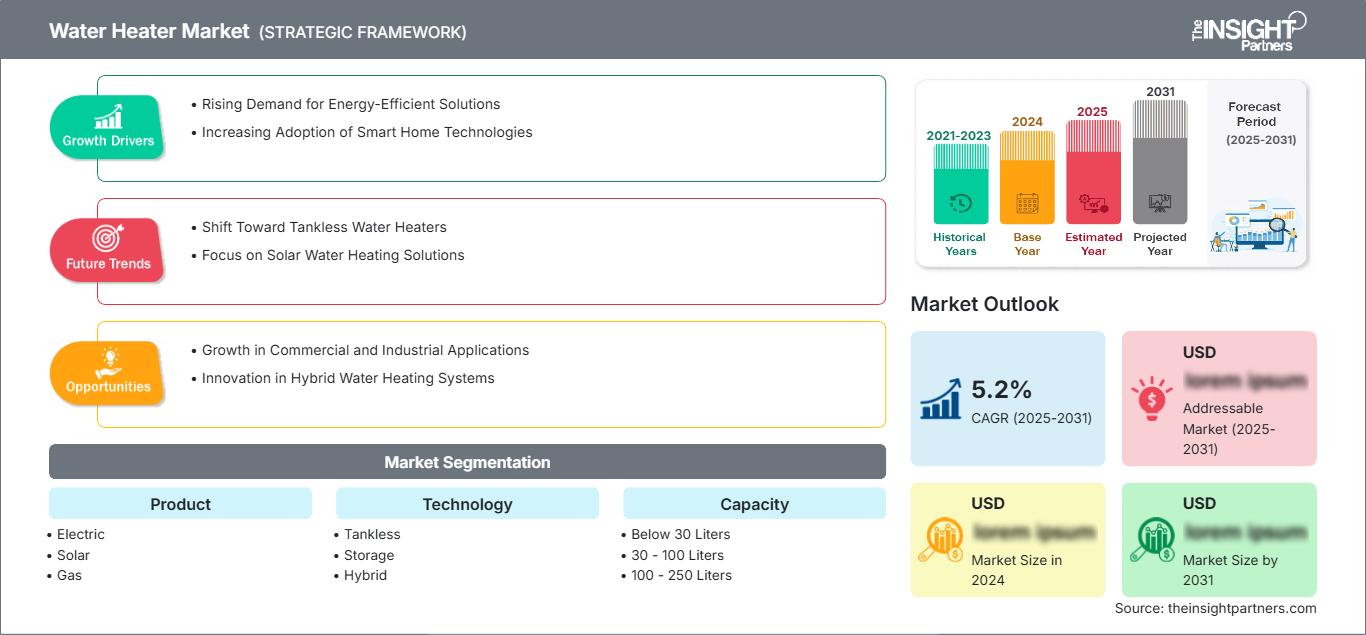
Der Markt für Warmwasserbereiter wird im Jahr 2025 auf 32,31 Milliarden US-Dollar geschätzt und soll bis 2034 auf 51,28 Milliarden US-Dollar anwachsen, was einem durchschnittlichen jährlichen Wachstum von 5,27 % von 2026 bis 2034 entspricht. Die Marktentwicklung wird durch die Nachfrage nach Ersatzgeräten, den Wohnungsbau, den Warmwasserbedarf von Gewerbebetrieben und die zunehmende Beliebtheit energieeffizienter Heiztechnologien in Industrie- und Schwellenländern begünstigt.
In Nordamerika wird der Markt für Warmwasserbereiter voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,5–5,8 % wachsen. Gründe hierfür sind der Austausch veralteter Geräte, Effizienzvorschriften und die zunehmende Verbreitung von Wärmepumpen und hocheffizienten elektrischen Systemen. Auch der Bau von Gewerbeimmobilien, Modernisierungen und ein gestiegenes Bewusstsein der Verbraucher für die Energiekosten über den gesamten Lebenszyklus tragen zu technologischen Verbesserungen in der gesamten Region bei.
Marktanalyse und Einblicke zu Warmwasserbereitern
- Nordamerika: Die Region wird voraussichtlich 2025 einen Marktanteil von 25–29 % erreichen. Die Nachfrage wird durch Austauschzyklen, gewerbliche Installationen, Effizienzstandards und die Elektrifizierung gestützt. Für den Zeitraum 2026–2034 wird ein jährliches Wachstum von 4,5–5,8 % prognostiziert.
- USA: Es wird geschätzt, dass die USA im Jahr 2025 19–22 % der globalen Nachfrage ausmachen werden, was 74–78 % der nordamerikanischen Nachfrage entspricht. Für den Zeitraum 2026–2034 wird ein Wachstum von durchschnittlich 4,4–5,6 % (CAGR) prognostiziert.
- Europa: Es wird erwartet, dass Europa im Jahr 2025 einen Marktanteil von 20–24 % halten und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 4,8–6,0 % wachsen wird. Angeführt wird dieses Wachstum von Deutschland, Großbritannien, Frankreich, Italien und Spanien, wo Effizienzsteigerungen und die Elektrifizierung die Nachfrage nach Ersatzgeräten verstärken.
- Asien-Pazifik: Schätzungen zufolge wird der asiatisch-pazifische Raum im Jahr 2025 einen Marktanteil von 37–41 % erreichen, wobei China, Indien, Japan und Südkorea die wichtigsten Nachfragezentren bilden. Für die Region wird zwischen 2026 und 2034 ein durchschnittliches jährliches Wachstum von 6,0–7,2 % prognostiziert, das durch die Urbanisierung und steigende Haushaltseinkommen begünstigt wird.
- Größtes Segment: Es wird geschätzt, dass elektrische Produkte im Jahr 2025 einen Marktanteil von 44–48 % halten werden, was durch eine breite Marktdurchdringung im Privatkundenbereich und die Verfügbarkeit der Infrastruktur begünstigt wird, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,4–6,1 % zwischen 2026 und 2034.
- Wachstumsstarkes Segment: Es wird geschätzt, dass die Hybridtechnologie im Jahr 2025 einen Marktanteil von 8–10 % erreichen wird und zwischen 2026 und 2034 voraussichtlich eine durchschnittliche jährliche Wachstumsrate (CAGR) von 8,5–10,2 % verzeichnen wird, da effizienzorientierte Käufer niedrigere Betriebskosten anstreben.
- Detaillierte Analyse der wichtigsten Unternehmen: Ariston Thermo SpA; Bajaj Electricals Limited; Bosch Industriekessel GmbH; Bradford White Corporation; Bradley Corporation; BSH Hausgeräte GmbH; Eccotemp Systems, LLC; AO Smith Corporation; Rinnai America Corporation; Venus Home Appliances (P) Ltd.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Der Markt für Warmwasserbereiter hat sich von herkömmlichen, brennstoffbasierten Speichern hin zu vielfältigen elektrischen, solaren, gasbetriebenen, durchlauferhitzenden, hybriden und vernetzten Systemen entwickelt. Hersteller werden sich zunehmend durch Wärmeübertragungseffizienz, Isolierfähigkeit, kompaktes Design, digitale Steuerung, Korrosionsschutz und einfache Installation differenzieren. Auch die Fertigungsmethoden verändern sich hin zu lokaler Produktion und modularen Systemen. Dies ermöglicht es den Herstellern, den Bedarf an unterschiedlichen Kapazitäten und Anwendungen zu decken und gleichzeitig die Komponentenkosten und Lieferkettenrisiken zu kontrollieren.
Im Prognosezeitraum werden sich die Investitionen hin zu Elektrifizierung, intelligenter Steuerung, hocheffizienten Energiespeichern und Hybridsystemen verlagern. Schwellenländer werden maßgeblich für den Absatz großer Stückzahlen in städtischen Haushalten verantwortlich sein, die über eine zuverlässige Energieversorgung und moderne Sanitäranlagen verfügen. Regulatorische Anforderungen hinsichtlich Effizienz, Emissionen, Standby-Verlusten und Produktsicherheit werden die Produktspezifikationen beeinflussen, während Finanzierungs- und Anreizmechanismen die Einführung von Premiumtechnologien beschleunigen können, für die die Anschaffungskosten weiterhin eine Hürde darstellen, so der Bericht zum Warmwasserbereiter-Markt .
Umfang des Marktberichts zu Warmwasserbereitern
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 32,31 Milliarden US-Dollar |
| Marktgröße bis 2034 | 51,28 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 5,27 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Warmwasserbereiter
Das Wachstum des Warmwasserbereiter-Marktes ist eng mit der Nachfrage nach Ersatzgeräten in Privathaushalten, Neubauprojekten, Hotel- und Gastronomieprojekten, Gesundheitseinrichtungen und Gewerbegebäuden mit Bedarf an zuverlässiger Warmwasserversorgung verknüpft. Das Ökosystem umfasst Lieferanten von Heizelementen und Brennern, Speicherhersteller, Steuerungstechnik- und Dämmstoffhersteller sowie Vertriebs-, Installations- und Versorgungsunternehmen und Kundendienstdienstleister. Elektrische Lösungen profitieren von der vergleichsweise einfachen Installation und der zunehmenden Verfügbarkeit von Strom, während gasbetriebene Geräte in Regionen mit gut ausgebauter Brennstoffinfrastruktur weiterhin relevant sind.
Die Lieferkette wird zunehmend von Stahl, Kupfer, Elektronik, Isoliermaterialien und Spezialventilen beeinflusst. Lieferanten reagieren darauf durch die Standardisierung ihrer Plattformen, flexible Beschaffung und lokale Produktion. In einigen Entwicklungsländern ist der Vertrieb noch immer fragmentiert, weshalb die Beziehungen zu Installateuren und die Verfügbarkeit von Ersatzteilen entscheidend für den Wettbewerbsvorteil sind. Darüber hinaus legen gewerbliche Kunden mehr Wert auf die Gesamtkosten für Betrieb, Wartung, Backup und Systemkompatibilität.
Die Marktanalyse für Warmwasserbereiter zeigt ein wettbewerbsintensives Umfeld mit multinationalen Herstellern, regionalen Haushaltsgeräteherstellern und spezialisierten Technologieanbietern. Die AO Smith Corporation ist sowohl im Bereich der privaten als auch der gewerblichen Warmwasserbereiter stark vertreten, während sich die Rinnai America Corporation auf Durchlauferhitzer und gewerbliche Warmwasserbereitung konzentriert. Ariston Thermo SpA, Bajaj Electricals Limited und Venus Home Appliances (P) Ltd. verfügen über eine bedeutende regionale Abdeckung, insbesondere im Privatkundenbereich.
Bosch Industriekessel GmbH, BSH Hausgeräte GmbH, Bradford White Corporation, Bradley Corporation und Eccotemp Systems, LLC spielen durch ihre differenzierten Produktpaletten, Vertriebsallianzen, gewerblichen Anwendungen und speziellen Installationsanforderungen eine wichtige Rolle. Die Wettbewerbspositionierung hängt zunehmend von Effizienz, Produktzuverlässigkeit, Unterstützung durch den Installateur, Technologieintegration und Wirtschaftlichkeit über den gesamten Lebenszyklus ab, anstatt nur vom Anschaffungspreis. Strategische Investitionen fließen daher in hocheffiziente Plattformen, lokale Produktion, Servicenetze und Technologiekombinationen, die den Energieverbrauch senken, ohne die Warmwasserverfügbarkeit zu beeinträchtigen, wie die Marktprognose für Warmwasserbereiter zeigt .
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für Warmwasserbereiter: Strategische Einblicke
Regionale Einblicke
Markt für Warmwasserbereiter in Nordamerika
Nordamerika wird voraussichtlich im Jahr 2025 einen Marktanteil von 25–29 % am Warmwasserbereitermarkt erreichen und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,5–5,8 % wachsen. Der Bedarf an Ersatzgeräten ist ein zentraler Wachstumstreiber, da der große Bestand an installierten Anlagen eine regelmäßige Erneuerung erfordert. Wohnungsrenovierungen, Mehrfamilienhausbau, Hotel- und Gastronomieprojekte sowie Modernisierungen von Gewerbegebäuden sorgen für zusätzliche Nachfrage nach Speicher-, Durchlauferhitzer- und Hocheffizienzsystemen.
Die USA stellen den größten regionalen Markt dar, während Kanada durch den Austausch von Wohngebäuden und gewerbliche Anwendungen einen Beitrag leistet. Die regulatorischen Vorgaben hinsichtlich Energieeffizienz und Emissionen ermutigen die Hersteller, die Wärmeleistung zu verbessern und elektrische sowie hybride Alternativen zu entwickeln. Verbraucher berücksichtigen zunehmend neben dem Kaufpreis auch die gesamten Energiekosten über die gesamte Lebensdauer, insbesondere wenn die Energiekosten den Betrieb ineffizienter Geräte verteuern. Hersteller legen daher Wert auf intelligente Steuerungssysteme, verbesserte Dämmung, Wärmepumpenkonfigurationen und kompakte Systeme, die sich ohne umfangreiche bauliche Veränderungen in bestehende Anlagen integrieren lassen.
US-Markt für Warmwasserbereiter
Es wird geschätzt, dass die USA im Jahr 2025 74–78 % der Nachfrage nach Warmwasserbereitern in Nordamerika ausmachen werden und bis 2034 voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,4–5,6 % wachsen werden. Austauschinstallationen bleiben unerlässlich, da Systeme in Wohnhäusern und Gewerbebetrieben eine begrenzte Lebensdauer haben und regelmäßig modernisiert werden müssen. Die Nachfrage erstreckt sich auf Einfamilienhäuser, Mehrfamilienhäuser, Hotels, Gesundheitseinrichtungen, Restaurants und öffentliche Gebäude.
AO Smith Corporation, Bradford White Corporation, Rinnai America Corporation, Bradley Corporation und Eccotemp Systems, LLC sichern sich durch vielfältige Produkt- und Vertriebsstrategien eine bedeutende Marktpräsenz. Durchlauferhitzer gewinnen in Anwendungen, die eine kontinuierliche Warmwasserversorgung oder Platzersparnis erfordern, zunehmend an Bedeutung, während elektrische und Hybridtechnologien vermehrt zum Einsatz kommen, wenn Effizienz und Elektrifizierungsziele die Beschaffung beeinflussen. Gewerbliche Abnehmer legen zudem Wert auf Serviceverfügbarkeit, Installationszeit, Redundanz und Kompatibilität mit der bestehenden Sanitärinfrastruktur.
Europäischer Markt für Warmwasserbereiter
Europa wird im Jahr 2025 voraussichtlich einen Marktanteil von 20–24 % am Warmwasserbereitermarkt halten und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,8–6,0 % wachsen. Deutschland ist ein führender Markt, gestützt durch die Nachfrage nach Ersatzgeräten und die Prioritäten im Bereich Energieeffizienz. Auch Großbritannien, Frankreich, Italien und Spanien tragen durch Wohnungsrenovierungen und -modernisierungen maßgeblich zum Marktwachstum bei. Elektrifizierung, Effizienzstandards und die Integration erneuerbarer Energien beeinflussen die Kaufentscheidungen.
Großbritannien legt weiterhin Wert auf effiziente Energienutzung in Haushalten, wobei die alternde Heizungsinfrastruktur einen hohen Bedarf an neuen Heizsystemen bedingt. Deutschland profitiert von starken Ingenieurskompetenzen und einer hohen Nachfrage nach effizienten Elektro- und Hybridgeräten. Frankreich, Italien und Spanien bieten vielfältige Möglichkeiten in den Bereichen Wohnungen, Einfamilienhäuser, Hotels und kleinere Gewerbebetriebe. Regionale Hersteller differenzieren ihre Produkte zunehmend durch kompakte Bauweise, digitale Steuerung, verbesserte Wärmedämmung und Kompatibilität mit gängigen Hausenergiesystemen.
APAC-Markt für Warmwasserbereiter
Der asiatisch-pazifische Raum (APAC) wird 2025 voraussichtlich einen Marktanteil von 37–41 % am Warmwasserbereitermarkt halten und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,0–7,2 % wachsen. China ist der führende Markt, gefolgt von Japan, Indien, Südkorea und Australien. Urbanisierung, Wohnungsbau, verbesserte Sanitärinfrastruktur und steigende verfügbare Einkommen stützen die langfristige Nachfrage.
China vereint ein hohes Wohnungsbauvolumen mit starker Fertigungskompetenz, während in Indien die Verbreitung moderner Warmwasserbereitungsanlagen zunimmt. Japan und Südkorea setzen auf kompakte, effiziente und technologisch fortschrittliche Systeme, und Australien bietet Potenzial für Solar- und Elektroinstallationen. Der Industrie- und Gewerbebau erweitert den adressierbaren Markt zusätzlich. Politische Maßnahmen zur Förderung von Energieeffizienz und der Integration erneuerbarer Energien dürften Investitionen in leistungsstärkere Systeme anregen.
Markt für Warmwasserbereiter im Nahen Osten und Afrika
Der Markt für Warmwasserbereiter im Nahen Osten und in Afrika wird bis 2034 voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,0–6,3 % wachsen. Saudi-Arabien und die Vereinigten Arabischen Emirate stellen dabei wichtige Nachfragezentren im Nahen Osten dar, während Südafrika die Nachfrage auf dem afrikanischen Markt anführt. Der Einsatz dieser Geräte wird durch Wohnungsbauprojekte, Hotelprojekte und Infrastrukturinvestitionen gefördert.
Energieverfügbarkeit, Klimabedingungen und Gebäudedesign beeinflussen die Produktauswahl maßgeblich. Solare Warmwasserbereitung ist in Regionen mit hohem Solarpotenzial besonders relevant, während elektrische und gasbetriebene Systeme dort weiterhin wichtig sind, wo konventionelle Infrastruktur vorherrscht. Gewerbliche Projekte benötigen eine zuverlässige Warmwasserversorgung für Hotels, Krankenhäuser und institutionelle Einrichtungen. Im übrigen Nahen Osten und Afrika (MEA) dürften Urbanisierung und verbesserter Zugang zu modernen Haushaltsdienstleistungen die Nutzung schrittweise ausweiten, wobei Bezahlbarkeit und Verteilungsinfrastruktur weiterhin wichtige Beschaffungskriterien darstellen.
Segmentierungsanalyse
Produkt
Das Produktsegment wird voraussichtlich von 2026 bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,8–6,2 % wachsen. Elektrische Produkte weisen weiterhin die breiteste Anwendungsbasis auf, während Solar- und Gaskonfigurationen spezifische Anforderungen an Energie, Klima, Infrastruktur und Betriebskosten erfüllen. Die Produktauswahl spiegelt zunehmend Installationsbedingungen, Energiepreise, Effizienzanforderungen und Verbraucherpräferenzen wider und verdeutlicht damit wichtige Trends im Markt für Warmwasserbereiter .
- Elektrisch: Elektrische Systeme sind im Wohnbereich weiterhin von großer Bedeutung, da die Installation vergleichsweise einfach ist und Stromnetze weit verbreitet verfügbar sind. Die Nachfrage wird zudem durch Elektrifizierungsinitiativen und verbesserte Steuerungssysteme gestützt.
- Solarenergie: Solaranlagen sind in Regionen mit hohem Sonnenpotenzial und geeigneten Gebäudebedingungen von strategischer Bedeutung. Sie können den Verbrauch konventioneller Energie reduzieren, insbesondere für die Warmwasserbereitung in Wohnhäusern und öffentlichen Einrichtungen.
- Gas: Gasprodukte bleiben relevant, wo eine Erdgasinfrastruktur vorhanden ist und eine schnelle Erwärmung oder die Bereitstellung großer Mengen Warmwasser erforderlich ist. Gewerbliche Anwender schätzen weiterhin ihre bewährten Betriebseigenschaften.
Technologie
Für das Technologiesegment wird von 2026 bis 2034 ein durchschnittliches jährliches Wachstum von 5,8–7,1 % prognostiziert. Durchlauferhitzer profitieren von Platzeffizienz und kontinuierlicher Wärme, Speichersysteme bleiben die gängigste Konfiguration, und Hybridplattformen gewinnen an Bedeutung, da Käufer Effizienz und Betriebskostensenkung priorisieren.
- Durchlauferhitzer: Durchlauferhitzer liefern Warmwasser auf Abruf und reduzieren den Speicherbedarf. Sie eignen sich besonders für kompakte Wohnhäuser, Gewerbebetriebe und Anwendungen mit schwankendem Warmwasserverbrauch.
- Speicherung: Speichertechnologien sind weiterhin von strategischer Bedeutung, da sie eine planbare Warmwasserverfügbarkeit und Kompatibilität mit verschiedenen Energiequellen gewährleisten. Der Ersatzbedarf sichert die fortgesetzte Nutzung in Wohn- und Gewerbegebäuden.
- Hybridsysteme kombinieren komplementäre Heizverfahren, um Effizienz und Betriebsflexibilität zu verbessern. Ihre Bedeutung nimmt dort zu, wo Energieeinsparungen, Elektrifizierung und reduzierte Lebenszykluskosten die Beschaffungsentscheidungen beeinflussen.
Kapazität
Das Kapazitätssegment wird voraussichtlich von 2026 bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,9–5,8 % wachsen. Die Wahl der Kapazität hängt von der Haushaltsgröße, der Nutzungsintensität, Installationsbeschränkungen, der Spitzenlast und der Anwendungsart ab. Gewerbliche und industrielle Nutzer benötigen in der Regel einen höheren Durchsatz und eine größere Redundanz.
- Unter 3 Litern: Sehr kleine Systeme eignen sich für Anwendungen am Verbrauchsort, bei denen ein geringer Warmwasserbedarf und begrenzter Installationsraum wichtige Faktoren sind, insbesondere in kompakten Wohnhäusern oder speziellen gewerblichen Umgebungen.
- 3–1 Liter: Dieser Kapazitätsbereich eignet sich für den lokalen Warmwasserbedarf und kleinere Installationen, bei denen eine moderate Leistung ausreicht. Dank der kompakten Abmessungen sind die Geräte auch für Austauschprojekte mit begrenztem Platzangebot geeignet.
- 1–25 Liter: Mittlere Kapazität deckt einen breiteren Bedarf im privaten Bereich und ausgewählte gewerbliche Anwendungen ab. Der Bedarf hängt von der Haushaltsbelegung, dem Verbrauchsverhalten und der Verfügbarkeit elektrischer Infrastruktur ab.
- 25–4 Liter: Größere Systeme eignen sich für Anwendungen mit höherem Bedarf an Warmwasser in Wohnhäusern, Gewerbebetrieben und Institutionen, wo eine zuverlässige Warmwasserversorgung erforderlich ist. Bei der Beschaffung stehen Aufheizleistung, Langlebigkeit und Wirtschaftlichkeit im Vordergrund.
- Über 4 Liter: Systeme mit sehr großem Fassungsvermögen decken vorwiegend den Bedarf von Gewerbe und Industrie mit dauerhaftem Warmwasserverbrauch ab. Zuverlässigkeit, Redundanz, Wartungsfreundlichkeit und Systemintegration sind zentrale Auswahlkriterien.
Anwendung
Für das Anwendungssegment wird von 2026 bis 2034 ein jährliches Wachstum von 5,1–6,4 % prognostiziert. Die Nachfrage im Wohnbereich sorgt für ein breites Stückvolumen, während gewerbliche und industrielle Installationen durch größere Kapazitäten, kontinuierliche Nutzung und spezielle Betriebsanforderungen höherwertige Möglichkeiten bieten.
- Wohnbereich: Anwendungen im Wohnbereich stellen die größte installierte Basis dar, bedingt durch Neubauprojekte, Erneuerungszyklen, den Komfortbedarf der Haushalte und die wachsende Vorliebe für effiziente und platzsparende Heizlösungen.
- Gewerbliche Anwendungsbereiche umfassen Hotels, Restaurants, Büros, Krankenhäuser und Bildungseinrichtungen. Im Fokus stehen eine zuverlässige Versorgung, hohe Wiederherstellungsleistung, Kontinuität der Dienstleistungen und planbare Betriebskosten.
- Industrieanlagen benötigen robuste Systeme, die prozessnahes Warmwasser, Mitarbeitereinrichtungen und spezielle Betriebsabläufe unterstützen. Käufer legen Wert auf Langlebigkeit, Kapazität, Steuerungsmöglichkeiten und die Integration in bestehende Versorgungssysteme.
Momentaufnahme der Chancen
|
Anwendung |
Umsatzbeitrag |
Trend Tag |
Adoptionsphase |
|
Wohnen |
Hoch |
Intelligente Heizung |
Reifen |
|
Kommerziell |
Medium |
Hohe Erholung |
Skalierung |
|
Industrie |
Medium |
Prozesserwärmung |
Skalierung |
Wachstumstreiber und Wirkungsanalyse des Warmwasserbereiter-Marktes
Ersatz der veralteten Warmwasserinfrastruktur
Die Nachfrage nach Ersatzgeräten ist ein wichtiger Wachstumsfaktor, da Warmwasserbereiter eine begrenzte Lebensdauer haben und ihre Leistungsfähigkeit durch Korrosion, Kalkablagerungen und Verschleiß allmählich nachlässt. Immobilienbesitzer tauschen ihre Geräte aus, bevor sie ausfallen, da die Wartungskosten und der Effizienzverlust sonst hoch werden. Dies führt zu einer steigenden Nachfrage nach Produkten mit ähnlichen Abmessungen, höherer Effizienz, einfacherer Installation und guten Garantien. Dieser Effekt ist in etablierten Märkten mit großem Anlagenbestand besonders ausgeprägt, da die Austauschzyklen unabhängig von Neubauten kontinuierlich Nachfrage generieren. Auch Gewerbeimmobilien tragen zur Nachfrage bei, da Ausfallzeiten betriebliche Probleme verursachen.
Elektrifizierung und effizienzorientierte Beschaffung
Die Elektrifizierung beeinflusst Kaufentscheidungen, da Verbraucher zunehmend Wert auf Energieeffizienz, Emissionsbelastung und Betriebskosteneinsparungen legen. Diese Technologie eignet sich besonders für Gebiete mit effizienten und robusten Stromnetzen sowie entsprechenden regulatorischen Rahmenbedingungen. Die Auswirkungen reichen über den reinen Absatz hinaus, denn die Nachfrage nach verbesserter Steuerung, optimierter Verkabelung und fachgerechter Installation steigt. Produktentwicklungen, die sich an den veränderten Gebäudeenergiesystemen orientieren, können Unternehmen Wettbewerbsvorteile verschaffen. Die höheren Kosten und die Komplexität der Komponenten stellen jedoch Hürden für den Erfolg dar.
Urbanisierung und Ausbau des modernen Warmwasserzugangs
Die Urbanisierung treibt die Nachfrage weiter an, da immer mehr Häuser, Wohnungen, Hotels, Krankenhäuser und Gewerbegebäude mit Warmwasserbedarf gebaut werden. Dies zeigt sich besonders deutlich in Entwicklungsländern, wo höhere Einkommen und verbesserte Wohnstandards die Anschaffung solcher Geräte begünstigen. Bei Neubauten besteht die Möglichkeit, die Entscheidungsfindung bei der Geräteauswahl mitzugestalten, und bei Sanierungen und Modernisierungen von Gebäuden entsteht zusätzlicher Bedarf an Nachrüstungen. In dichter besiedelten Gebieten werden kompakte, effiziente und steuerbare Technologien bevorzugt.
Zukunftstrends auf dem Markt für Warmwasserbereiter
Vernetzte Warmwasserbereitung und vorausschauendes Energiemanagement
Vernetzbare Warmwasserbereiter werden sich voraussichtlich von ferngesteuerten zu vorausschauenden Betriebsweisen weiterentwickeln, indem sie Nutzungsmuster, Anwesenheit, Tarife und die Betriebseffizienz des Geräts nutzen. Temperatur, Betriebszyklen, Benachrichtigungen und Wartungsbedarf lassen sich über digitale Plattformen überwachen. Der Einsatz von maschinellem Lernen ermöglicht die Optimierung des Heizzyklus, ohne die Warmwasserverfügbarkeit zu beeinträchtigen. Daher entwickeln sich neben der thermischen Leistung der Geräte auch Softwarefunktionen, Konnektivität, Sicherheit und Datenmanagement zu wichtigen Wettbewerbsvorteilen. Gewerbliche Anwendungen profitieren besonders von einer zentralen Überwachung, da sich Unregelmäßigkeiten im Verbrauch und in der Gerätefunktion leichter erkennen lassen, bevor Probleme auftreten.
Hybridisierung von Wärmequellen und Energiesystemen
Die Bedeutung von Hybrid-Warmwasserbereitern hat angesichts des Bedarfs von Gebäudebesitzern an Flexibilität hinsichtlich verschiedener Energiearten wie Strom, Solarenergie, Wärmepumpen und konventionellen Heizquellen zugenommen. Hybrid-Warmwasserbereiter können die Wärmeverteilung an die Energiekosten, das Vorhandensein erneuerbarer Energiequellen, die Umgebungsbedingungen und die Bedarfsschwankungen anpassen. Diese Technologie ist besonders relevant bei schwankendem Spitzenbedarf oder Engpässen im Stromnetz. Die Entwicklung von Hybrid-Warmwasserbereitern fördert die Integration von Solarenergie, Batteriespeichern, intelligenten Zählern und Energiemanagement in Gebäuden.
Marktchancen für Warmwasserbereiter
Lokalisierte Fertigung und regionale Produktplattformen
Hersteller können ihre regionale Produktion ausbauen und Produktplattformen entwickeln, die auf die lokale Energieinfrastruktur, die geltenden Vorschriften, die klimatischen Bedingungen und die Installationspraxis zugeschnitten sind. Die Lokalisierung trägt dazu bei, Lieferzeiten zu verkürzen, logistische Risiken zu minimieren und die Reaktionsfähigkeit auf Ersatzbedarf zu verbessern. Regionale Entwicklung ermöglicht zudem die Anpassung von Kapazität, Spannung, Brennstoffverträglichkeit, Steuerung und Installationsanforderungen, ohne ganze Produktlinien neu gestalten zu müssen. Diese Strategie ist besonders relevant für den asiatisch-pazifischen Raum, den Nahen Osten und Teile Lateinamerikas, wo sich die Marktanforderungen von denen in entwickelten Volkswirtschaften unterscheiden. Investoren bevorzugen möglicherweise Hersteller mit starken Vertriebsnetzen und skalierbaren Montagekapazitäten, da diese die Expansion unterstützen und gleichzeitig die Kosten kontrollieren. Partnerschaften mit Installateuren, Energieversorgern und Immobilienentwicklern können die Marktdurchdringung und die Spezifikationsrate weiter stärken.
Austausch von Hocheffizienzsystemen für Gewerbebetriebe
Gewerbegebäude bieten attraktive Chancen für Anbieter, die hohe Effizienz mit zuverlässiger Warmwasserversorgung und praktischen Installationsanforderungen kombinieren. Hotels, Krankenhäuser, Restaurants, Schulen und Mehrfamilienhäuser betreiben ihre Anlagen intensiv, wodurch Energieverbrauch und Ausfallzeiten zu entscheidenden Kaufkriterien werden. Austauschprojekte bieten oft schnellere Absatzmöglichkeiten als Neubauten, da der Bedarf an Anlagenmodernisierungen bereits besteht. Anbieter können sich durch modulare Designs, gestaffelte Heizsysteme, Fernüberwachung, Redundanzfunktionen und Serviceverträge differenzieren. Finanzierungsoptionen, die die Kosten über den gesamten Lebenszyklus der Anlage verteilen, können die Akzeptanz bei begrenzten Investitionsbudgets erhöhen. Prognosen für den Warmwasserbereiter-Markt sollten daher nicht nur das Wachstum der Gerätenachfrage, sondern auch den steigenden Wert hocheffizienter Gewerbesysteme, digitaler Serviceangebote und Nachrüstlösungen berücksichtigen, die Installationsbeeinträchtigungen minimieren.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -