
Mercado de calentadores de agua: tamaño, demanda y previsiones 2034
Tamaño del mercado de calentadores de agua y pronósticos (2021 - 2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tipo de producto (gas, instantáneo, almacenamiento, solar); aplicación (residencial, comercial, industrial); capacidad (hasta 30 litros, 30-100 litros, 100-250 litros, 250-400 litros, más de 400 litros) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPTE100000489
- Categoría : Electrónica y semiconductores
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : September 28, 2026


Tamaño del mercado en 2025
32.310 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
51.280 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
5,27 %
Índice de crecimiento
Mercado potencial
379.240 millones de dólares estadounidenses
(2026-2034)
El mercado de calentadores de agua alcanzó un valor de 32.310 millones de dólares en 2025 y se prevé que llegue a los 51.280 millones de dólares en 2034, con una tasa de crecimiento anual compuesta (CAGR) del 5,27% entre 2026 y 2034. El desarrollo del mercado se ve impulsado por la demanda de reemplazo, la construcción residencial, las necesidades de agua caliente sanitaria en el sector comercial y la creciente preferencia por tecnologías de calefacción energéticamente eficientes tanto en economías desarrolladas como emergentes.
En Norteamérica, se prevé que el mercado de calentadores de agua crezca a una tasa de crecimiento anual compuesta (TCAC) estimada entre el 4,5 % y el 5,8 % entre 2026 y 2034, impulsado por la renovación de equipos obsoletos, las normativas de eficiencia energética y la creciente adopción de bombas de calor y sistemas eléctricos de alta eficiencia. La construcción comercial, las reformas y una mayor concienciación de los consumidores sobre los costes energéticos del ciclo de vida también contribuyen a la modernización tecnológica en toda la región.
Análisis y perspectivas del mercado de calentadores de agua
- América del Norte: Se prevé que la región represente entre el 25 % y el 29 % del mercado en 2025, impulsada por la demanda derivada de los ciclos de renovación, las instalaciones comerciales, las normas de eficiencia energética y la electrificación. Se proyecta un crecimiento anual compuesto del 4,5 % al 5,8 % entre 2026 y 2034.
- EE. UU.: Se estima que EE. UU. representará entre el 19 % y el 22 % de la demanda mundial en 2025, lo que equivale al 74 % o 78 % de la demanda norteamericana, con un crecimiento proyectado a una tasa de crecimiento anual compuesta (CAGR) del 4,4 % al 5,6 % entre 2026 y 2034.
- Europa: Se prevé que Europa alcance una cuota de mercado del 20-24% en 2025 y que crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,8-6,0% entre 2026 y 2034, liderada por Alemania, el Reino Unido, Francia, Italia y España, donde las mejoras en la eficiencia y la electrificación están impulsando la demanda de reemplazo.
- Asia Pacífico: Se estima que Asia Pacífico representará entre el 37 % y el 41 % del mercado en 2025, con China, India, Japón y Corea del Sur como principales centros de demanda. Se prevé que la región registre una tasa de crecimiento anual compuesta (TCAC) del 6,0 % al 7,2 % entre 2026 y 2034, impulsada por la urbanización y el aumento de los ingresos familiares.
- Segmento más importante: Se estima que los productos eléctricos representarán una cuota de mercado del 44-48% en 2025, gracias a la amplia penetración residencial y la disponibilidad de infraestructura, con una tasa de crecimiento anual compuesta (CAGR) del 5,4-6,1% entre 2026 y 2034.
- Segmento de alto crecimiento: Se estima que la tecnología híbrida representará una cuota de mercado del 8-10% en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (CAGR) del 8,5-10,2% entre 2026 y 2034, a medida que los compradores centrados en la eficiencia busquen menores costes operativos.
- Empresas clave analizadas en detalle: Ariston Thermo SpA; Bajaj Electricals Limited; Bosch Industriekessel GmbH; Bradford White Corporation; Bradley Corporation; BSH Hausgeräte GmbH; Eccotemp Systems, LLC; AO Smith Corporation; Rinnai America Corporation; Venus Home Appliances (P) Ltd.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
El mercado de calentadores de agua ha evolucionado desde los equipos de almacenamiento convencionales basados en combustible hacia configuraciones diversificadas que incluyen sistemas eléctricos, solares, de gas, instantáneos, híbridos y conectados. Los fabricantes se diferenciarán cada vez más por su eficiencia en la transferencia térmica, su capacidad de aislamiento, su diseño compacto, sus controles digitalizados, su protección contra la corrosión y su facilidad de instalación. Los métodos de fabricación también se orientarán hacia la producción local y los sistemas modulares, lo que permitirá al fabricante satisfacer las demandas de diferentes capacidades y aplicaciones, al tiempo que controla el coste de los componentes y los riesgos de la cadena de suministro.
Durante el período previsto, las inversiones se orientarán hacia la electrificación, el control inteligente, el almacenamiento de energía de alta eficiencia y los diseños híbridos. Los mercados emergentes generarán un gran volumen de ventas en hogares urbanos con acceso fiable a la energía y a servicios sanitarios modernos. Según el informe del mercado de calentadores de agua , las normativas relativas a la eficiencia, las emisiones, las pérdidas por inactividad y la seguridad de los productos influirán en sus especificaciones, mientras que los mecanismos de financiación e incentivos pueden acelerar la adopción de tecnologías de alta gama donde los costes iniciales siguen siendo una barrera .
Alcance del informe de mercado de calentadores de agua
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 32.310 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 51.280 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 5,27% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de calentadores de agua
El crecimiento del mercado de calentadores de agua está estrechamente vinculado a la demanda de reemplazo en viviendas, la construcción de nuevas viviendas, el desarrollo hotelero, los centros de salud y los edificios comerciales que requieren un suministro confiable de agua caliente. El ecosistema abarca proveedores de elementos calefactores y quemadores, fabricantes de tanques, proveedores de controles, proveedores de aislamiento, distribución, instalación, servicios públicos y organizaciones de servicio posventa. Las soluciones eléctricas se benefician de la relativa sencillez de su instalación y la mayor accesibilidad a la electricidad, mientras que los equipos a gas siguen siendo relevantes en lugares con una infraestructura de combustible bien desarrollada.
Cada vez más, la cadena de suministro se ve influenciada por el acero, el cobre, la electrónica, los materiales aislantes y las válvulas especializadas. Los proveedores se adaptan a esta situación mediante la estandarización de plataformas, el abastecimiento flexible y la producción local. En algunos países en desarrollo, la distribución aún está fragmentada, por lo que la relación con los instaladores y la disponibilidad de repuestos son cruciales para la ventaja competitiva. Además, los clientes comerciales dan mayor importancia a los costos totales de operación, mantenimiento, respaldo y compatibilidad del sistema.
El análisis del mercado de calentadores de agua indica un entorno competitivo que combina fabricantes multinacionales, empresas regionales de electrodomésticos y proveedores de tecnología especializada. AO Smith Corporation tiene una fuerte presencia tanto en calentadores de agua residenciales como comerciales, mientras que Rinnai America Corporation se centra en calentadores de agua instantáneos y sistemas de calefacción de agua comerciales. Ariston Thermo SpA, Bajaj Electricals Limited y Venus Home Appliances (P) Ltd. cuentan con una importante cobertura regional, especialmente en el sector residencial.
Bosch Industriekessel GmbH, BSH Hausgeräte GmbH, Bradford White Corporation, Bradley Corporation y Eccotemp Systems, LLC desempeñan su papel a través de su gama de productos diferenciada, alianzas de distribución, aplicaciones comerciales y necesidades de instalación especiales. El posicionamiento competitivo depende cada vez más de la eficiencia, la fiabilidad del producto, la asistencia al instalador, la integración tecnológica y la economía del ciclo de vida, en lugar de solo del coste de compra. Por lo tanto, la inversión estratégica se orienta hacia plataformas de mayor eficiencia, producción localizada, redes de servicio y combinaciones tecnológicas que reducen el consumo de energía sin comprometer la disponibilidad de agua caliente, como se destaca en el pronóstico del mercado de calentadores de agua .
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
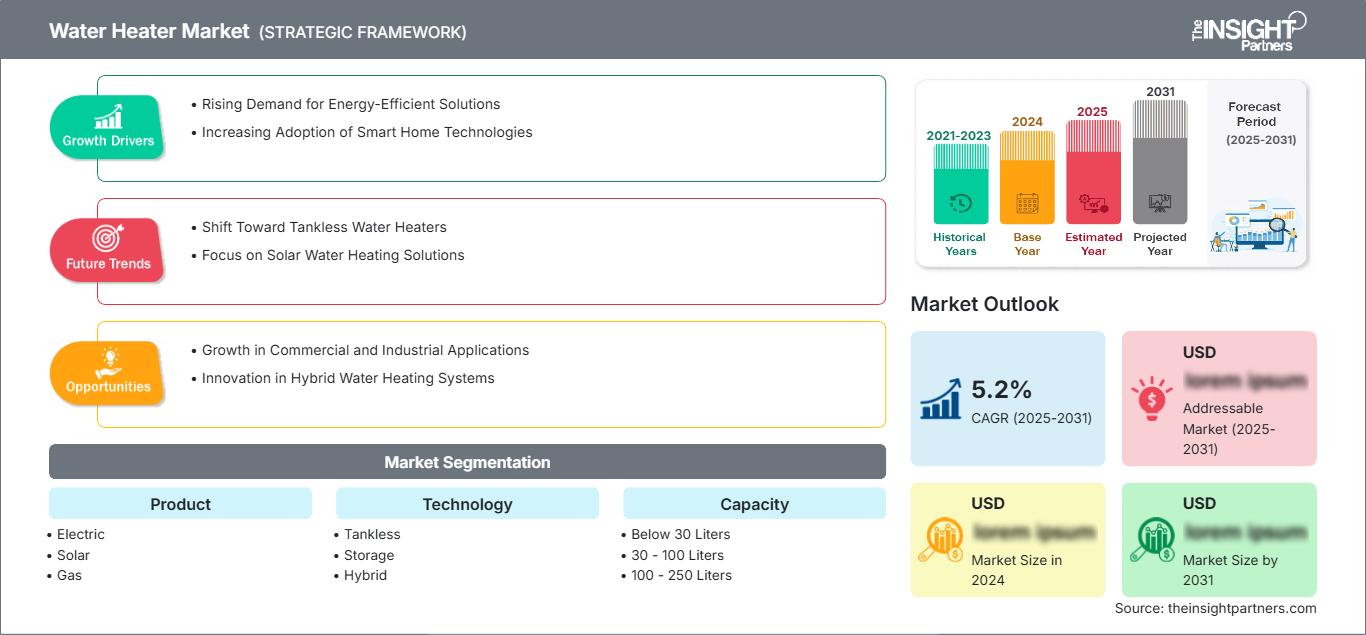
Mercado de calentadores de agua: Perspectivas estratégicas
Perspectivas regionales
Mercado de calentadores de agua en Norteamérica
Se prevé que Norteamérica represente entre el 25 % y el 29 % del mercado de calentadores de agua en 2025 y que crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,5 % al 5,8 % hasta 2034. La demanda de reemplazo es un factor estructural clave, ya que una base instalada considerable requiere la renovación periódica de los equipos. La remodelación de viviendas, la construcción de edificios multifamiliares, el desarrollo hotelero y las mejoras en edificios comerciales generan una demanda adicional de sistemas de almacenamiento, sin tanque y de alta eficiencia.
Estados Unidos representa el mayor mercado regional, mientras que Canadá contribuye a través de la sustitución de equipos residenciales y aplicaciones comerciales. La creciente atención regulatoria hacia la eficiencia y las emisiones está impulsando a los fabricantes a mejorar el rendimiento térmico y desarrollar alternativas eléctricas e híbridas. Los consumidores consideran cada vez más el gasto energético total durante la vida útil del equipo, además del precio de compra, especialmente cuando los costos de los servicios públicos hacen que el funcionamiento de equipos ineficientes resulte costoso. En consecuencia, los fabricantes están haciendo hincapié en los controles inteligentes, el mejor aislamiento, las configuraciones de bomba de calor y los sistemas compactos que se adaptan a las instalaciones de reemplazo sin necesidad de modificaciones estructurales extensas.
Mercado de calentadores de agua en EE. UU.
Se estima que Estados Unidos representará entre el 74 % y el 78 % de la demanda del mercado norteamericano de calentadores de agua en 2025, y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,4 % al 5,6 % hasta 2034. Las instalaciones de reemplazo siguen siendo fundamentales, ya que los sistemas residenciales y comerciales tienen una vida útil definida y requieren actualizaciones periódicas. La demanda abarca viviendas unifamiliares, edificios multifamiliares, hoteles, centros de salud, restaurantes y edificios institucionales.
AO Smith Corporation, Bradford White Corporation, Rinnai America Corporation, Bradley Corporation y Eccotemp Systems, LLC mantienen una participación significativa en el mercado mediante diversas estrategias de productos y distribución. Los sistemas sin tanque están ganando relevancia en aplicaciones que requieren suministro continuo de agua caliente o ahorro de espacio, mientras que las tecnologías eléctricas e híbridas se consideran cada vez más cuando la eficiencia y la electrificación influyen en la adquisición. Los compradores comerciales también dan importancia a la disponibilidad del servicio, el tiempo de instalación, la redundancia y la compatibilidad con la infraestructura de plomería existente.
Mercado europeo de calentadores de agua
Se estima que Europa tendrá una cuota de mercado del 20-24% en el mercado de calentadores de agua en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,8-6,0% hasta 2034. Alemania es un mercado líder, impulsado por la demanda de reemplazo y las prioridades en materia de eficiencia energética. El Reino Unido, Francia, Italia y España también contribuyen significativamente a través de la renovación y modernización de viviendas. La electrificación, las normas de eficiencia y la integración con energías renovables están influyendo en las decisiones de compra.
El Reino Unido sigue haciendo hincapié en el uso eficiente de la energía en los hogares, con una demanda de reemplazo impulsada por una infraestructura de calefacción obsoleta. Alemania se beneficia de una sólida capacidad de ingeniería y una gran demanda de equipos eléctricos e híbridos eficientes. Francia, Italia y España ofrecen diversas oportunidades en apartamentos, viviendas unifamiliares, establecimientos hoteleros y pequeños locales comerciales. Los fabricantes regionales están diferenciando cada vez más sus productos mediante diseños compactos, controles digitales, un mejor aislamiento y compatibilidad con sistemas energéticos domésticos más amplios.
Mercado de calentadores de agua en la región Asia-Pacífico
Se estima que la región de Asia-Pacífico (APAC) controlará entre el 37 % y el 41 % de la cuota de mercado de calentadores de agua en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 6,0 % al 7,2 % hasta 2034. China es el mercado líder, seguida de Japón, India, Corea del Sur y Australia. La urbanización, la construcción de viviendas, la mejora de la infraestructura sanitaria y el aumento de los ingresos disponibles impulsan la demanda a largo plazo.
China combina un volumen residencial considerable con una sólida capacidad de fabricación, mientras que India experimenta una creciente penetración de equipos modernos de calentamiento de agua. Japón y Corea del Sur se centran en sistemas compactos, eficientes y tecnológicamente avanzados, mientras que Australia ofrece oportunidades para configuraciones solares y eléctricas. La construcción industrial y comercial amplía aún más el mercado potencial. Se espera que el énfasis político en la eficiencia energética y la integración de energías renovables fomente la inversión en sistemas de mayor rendimiento.
Mercado de calentadores de agua de Oriente Medio y África
Se prevé que el mercado de calentadores de agua de Oriente Medio y África crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,0 % al 6,3 % hasta 2034. Arabia Saudita y los Emiratos Árabes Unidos representan importantes centros de demanda en Oriente Medio, mientras que Sudáfrica lidera la demanda en el mercado africano. La construcción residencial, los proyectos hoteleros y la inversión en infraestructura impulsan la implementación de estos equipos.
La disponibilidad de energía, las condiciones climáticas y el diseño de los edificios influyen notablemente en la selección de productos. El calentamiento solar de agua es especialmente relevante en mercados con alta disponibilidad de energía solar, mientras que los sistemas eléctricos y de gas siguen siendo importantes donde predomina la infraestructura convencional. Los proyectos comerciales requieren un suministro fiable de agua caliente para hoteles, hospitales e instituciones. En el resto de Oriente Medio y África, la urbanización y la mejora del acceso a los servicios domésticos modernos deberían impulsar gradualmente su adopción, si bien la asequibilidad y la infraestructura de distribución siguen siendo factores importantes a la hora de adquirir estos sistemas.
Análisis de segmentación
Producto
Se prevé que el segmento de productos crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,8 % al 6,2 % entre 2026 y 2034. Los productos eléctricos mantienen la base de aplicaciones más amplia, mientras que las configuraciones solares y de gas satisfacen requisitos específicos de energía, clima, infraestructura y costos operativos. La selección de productos refleja cada vez más las condiciones de instalación, los precios de la energía, los requisitos de eficiencia y las preferencias del consumidor, lo que refleja las principales tendencias del mercado de calentadores de agua .
- Electricidad: Los sistemas eléctricos siguen siendo relevantes para el sector residencial debido a que su instalación es relativamente sencilla y las redes eléctricas están ampliamente disponibles. La demanda también se ve impulsada por las iniciativas de electrificación y la mejora de los sistemas de control.
- Energía solar: Los sistemas solares son estratégicamente importantes en regiones con abundantes recursos solares y condiciones de construcción adecuadas. Pueden reducir el consumo de energía convencional, especialmente en aplicaciones de agua caliente sanitaria para viviendas e instituciones.
- Gas: Los productos de gas siguen siendo relevantes donde existe infraestructura de gas natural y se requiere calefacción rápida o suministro de agua caliente a gran escala. Los usuarios comerciales continúan valorando sus características operativas ya establecidas.
Tecnología
Se prevé que el segmento de Tecnología registre una tasa de crecimiento anual compuesta (TCAC) del 5,8 % al 7,1 % entre 2026 y 2034. Los sistemas sin tanque se benefician de la eficiencia espacial y la calefacción continua, los sistemas de almacenamiento siguen siendo la configuración predominante y las plataformas híbridas ganan terreno a medida que los compradores priorizan la eficiencia y la reducción de los costos operativos.
- Sin tanque: Los sistemas sin tanque proporcionan agua caliente al instante y reducen las necesidades de almacenamiento. Son especialmente adecuados para viviendas compactas, instalaciones comerciales y aplicaciones con patrones de consumo variables.
- Almacenamiento: La tecnología de almacenamiento sigue siendo estratégicamente importante porque ofrece una disponibilidad predecible de agua caliente y compatibilidad con diversas fuentes de energía. La demanda de reemplazo respalda su uso continuado en edificios residenciales y comerciales.
- Sistemas híbridos: Los sistemas híbridos combinan métodos de calefacción complementarios para mejorar la eficiencia y la flexibilidad operativa. Su relevancia es cada vez mayor en contextos donde el ahorro energético, la electrificación y la reducción de los costes del ciclo de vida influyen en las decisiones de compra.
Capacidad
Se prevé que el segmento de capacidad crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,9 % al 5,8 % entre 2026 y 2034. La selección de la capacidad depende del tamaño del hogar, la intensidad de uso, las limitaciones de instalación, la demanda máxima y el tipo de aplicación. Los usuarios comerciales e industriales generalmente requieren un mayor rendimiento y una mayor redundancia.
- Menos de 3 litros: Los sistemas muy pequeños se utilizan en aplicaciones de punto de uso donde la demanda limitada de agua caliente y el espacio de instalación restringido son consideraciones clave, particularmente en entornos residenciales compactos o comerciales especializados.
- 3 - 1 Litros: Esta capacidad cubre las necesidades de agua caliente sanitaria localizadas y las instalaciones pequeñas donde un caudal moderado es suficiente. Sus dimensiones compactas permiten su uso en proyectos de sustitución con espacio limitado.
- De 1 a 25 litros: La capacidad intermedia satisface las necesidades residenciales más amplias y algunos usos comerciales. La demanda está influenciada por la ocupación del hogar, los patrones de consumo y la disponibilidad de infraestructura eléctrica.
- 25 - 4 litros: Los sistemas de mayor capacidad se utilizan en aplicaciones residenciales, comerciales e institucionales de alta demanda donde se requiere agua caliente sanitaria almacenada de forma fiable. La adquisición prioriza el rendimiento de recuperación, la durabilidad y la rentabilidad operativa.
- Más de 4 litros: Los sistemas de muy gran capacidad satisfacen principalmente las necesidades comerciales e industriales que implican un consumo continuo de agua caliente. La fiabilidad, la redundancia, la facilidad de mantenimiento y la integración del sistema se convierten en criterios de selección fundamentales.
Solicitud
Se prevé que el segmento de aplicaciones crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,1 % al 6,4 % entre 2026 y 2034. La demanda residencial proporciona un amplio volumen de unidades, mientras que las instalaciones comerciales e industriales generan oportunidades de mayor valor gracias a su mayor capacidad, uso continuo y requisitos operativos especializados.
- Residencial: Las aplicaciones residenciales representan la base instalada más amplia, impulsada por la construcción de nuevas viviendas, los ciclos de renovación, las necesidades de confort en los hogares y la creciente preferencia por soluciones de calefacción eficientes y que optimicen el espacio.
- Comercial: Las aplicaciones comerciales incluyen hoteles, restaurantes, oficinas, hospitales e instituciones educativas. La demanda se centra en un suministro fiable, un alto rendimiento en la recuperación de datos, la continuidad del servicio y unos gastos operativos predecibles.
- Industrial: Las instalaciones industriales requieren sistemas robustos capaces de suministrar agua caliente para procesos industriales, instalaciones para empleados y operaciones especializadas. Los compradores priorizan la durabilidad, la capacidad, los controles y la integración con los sistemas de servicios públicos generales.
Resumen de la oportunidad
|
Solicitud |
Contribución de ingresos |
Día de las tendencias |
Etapa de adopción |
|
Residencial |
Alto |
Calefacción inteligente |
Maduro |
|
Comercial |
Medio |
Alta recuperación |
Escalada |
|
Industrial |
Medio |
Calentamiento de procesos |
Escalada |
Factores de crecimiento del mercado de calentadores de agua y análisis de su impacto
Sustitución de la infraestructura obsoleta de calentamiento de agua
La demanda de reemplazo es un factor importante que impulsa el crecimiento, ya que los equipos de calentamiento de agua tienen una vida útil limitada y su capacidad se deteriora gradualmente debido a la corrosión, la formación de incrustaciones y el desgaste. Los propietarios reemplazan sus equipos antes de que fallen, dado el alto costo del mantenimiento y la pérdida de eficiencia. Esto genera una mayor demanda de productos con dimensiones similares, más eficientes, fáciles de instalar y con buenas garantías. El efecto es especialmente notable en mercados maduros con una mayor base instalada, ya que los ciclos de reemplazo seguirán generando demanda independientemente de las nuevas construcciones. Los inmuebles comerciales también generan demanda, dado que los tiempos de inactividad causan problemas operativos a las empresas.
Electrificación y Adquisiciones Orientadas a la Eficiencia
La electrificación influye en las decisiones de compra, ya que los consumidores se preocupan cada vez más por la eficiencia energética, la exposición a las emisiones y el ahorro en costes operativos. Esta tecnología funciona bien en zonas con redes eléctricas eficientes y robustas, además de políticas regulatorias adecuadas. Su influencia va más allá de las ventas, puesto que aumenta la demanda de mejores sistemas de control, cableado optimizado e instalación correcta. El desarrollo de productos que se adapten a la evolución del sistema energético de los edificios puede ayudar a las empresas a obtener una ventaja competitiva en el mercado. Sin embargo, el elevado coste y la complejidad de los componentes suponen obstáculos para el éxito.
Urbanización y expansión del acceso moderno al agua caliente.
El proceso de urbanización sigue impulsando la demanda, ya que se construirán más viviendas, apartamentos, hoteles, hospitales y edificios comerciales que requieren sistemas de agua caliente. Esto es aún más evidente en los países en desarrollo, donde los mayores ingresos y la mejora de las condiciones de vivienda fomentan la adopción de electrodomésticos. En las nuevas construcciones, existen oportunidades para influir en el proceso de toma de decisiones sobre la elección de equipos, y en las renovaciones y modernizaciones de edificios, se genera una demanda adicional de modernización. Las zonas más densamente pobladas prefieren tecnologías compactas, eficientes y controladas.
Tendencias futuras del mercado de calentadores de agua
Sistemas conectados de calentamiento de agua y gestión predictiva de la energía.
Es probable que los calentadores de agua conectables evolucionen de operaciones controladas remotamente a operaciones predictivas, aprovechando los patrones de uso, la ocupación, las tarifas y la eficiencia operativa del dispositivo. La temperatura, los ciclos de funcionamiento, las notificaciones y los requisitos de mantenimiento pueden monitorearse mediante plataformas digitales. El uso de tecnología de aprendizaje automático permitiría optimizar el ciclo de calentamiento sin comprometer la disponibilidad de agua caliente. Por lo tanto, las capacidades del software, la conectividad, la seguridad y la gestión de datos se están convirtiendo en factores diferenciadores competitivos, junto con el rendimiento térmico de los dispositivos. Las aplicaciones comerciales se benefician más del monitoreo centralizado, ya que facilita la detección de irregularidades en el consumo y el funcionamiento de los equipos antes de que surja algún problema.
Hibridación de fuentes de calefacción y sistemas energéticos
La importancia de los calentadores de agua híbridos ha aumentado ante la necesidad de flexibilidad por parte de los propietarios de edificios en relación con los tipos de energía, como la electricidad, la energía solar, las bombas de calor y las fuentes de calor tradicionales. Los calentadores de agua híbridos tienen la capacidad de distribuir el calor según el costo de la energía, la disponibilidad de fuentes de energía renovables, las condiciones ambientales y los ciclos de demanda. Este tipo de tecnología es especialmente relevante en casos donde la demanda máxima es variable o existen limitaciones en la red de suministro eléctrico. El desarrollo de los calentadores de agua híbridos facilita la incorporación de energía solar, almacenamiento en baterías, contadores inteligentes y gestión energética en los edificios.
Oportunidades de mercado para calentadores de agua
Fabricación localizada y plataformas de productos regionales
Los fabricantes pueden expandir la producción regional y desarrollar plataformas de productos adaptadas a la infraestructura energética local, las regulaciones, las condiciones climáticas y las prácticas de instalación. La localización ayuda a reducir los tiempos de entrega, limitar los riesgos logísticos y mejorar la capacidad de respuesta a la demanda de reemplazo. La ingeniería regional también permite adaptar la capacidad, el voltaje, la compatibilidad de combustibles, los controles y los requisitos de instalación sin rediseñar líneas de productos completas. Esta estrategia es particularmente relevante en Asia Pacífico, Oriente Medio y algunas partes de América Latina, donde las necesidades del mercado difieren de las de las economías desarrolladas. Los inversores pueden preferir a los fabricantes con sólidas redes de distribución y operaciones de ensamblaje escalables, ya que estas capacidades respaldan la expansión y, al mismo tiempo, controlan los costos. Las alianzas con instaladores, empresas de servicios públicos y promotores inmobiliarios pueden fortalecer aún más la penetración en el mercado y las tasas de especificación.
Sustitución de sistemas comerciales de alta eficiencia
Los edificios comerciales ofrecen atractivas oportunidades para los proveedores que combinan alta eficiencia con un rendimiento fiable de agua caliente y requisitos de instalación prácticos. Hoteles, hospitales, restaurantes, escuelas y edificios multifamiliares utilizan equipos de forma intensiva, lo que convierte el consumo de energía y el tiempo de inactividad en factores críticos para la compra. Los proyectos de reemplazo suelen ofrecer oportunidades de venta más rápidas que las construcciones nuevas, ya que la necesidad de actualizar los equipos ya está establecida. Los proveedores pueden diferenciarse mediante diseños modulares, sistemas de calefacción por etapas, monitorización remota, funciones de redundancia y contratos de servicio. Las opciones de financiación que distribuyen los costes a lo largo del ciclo de vida del equipo pueden mejorar la adopción cuando los presupuestos de capital son limitados. Por lo tanto, las previsiones del mercado de calentadores de agua deben tener en cuenta no solo el crecimiento de la demanda unitaria, sino también el creciente valor de los sistemas comerciales de alta eficiencia, las ofertas de servicios digitales y las soluciones de modernización que minimizan las interrupciones en la instalación.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

The Insight Partners proporcionó información de mercado valiosa que respaldó nuestra estrategia global de entrada en el mercado. Su equipo fue profesional, respondió con rapidez y prestó atención a nuestros comentarios. A lo largo del proyecto, ofreció análisis bien fundamentados y aclaraciones metodológicas útiles.
Junmo Kim Director financiero (CFO), Enertech Co., Ltd.
El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -