
Marché des chauffe-eau : taille et prévisions 2034
Taille et prévisions du marché des chauffe-eau (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : ce rapport couvre les segments suivants : par type de produit (gaz, instantané, à accumulation, solaire) ; application (résidentielle, commerciale, industrielle) ; capacité (jusqu’à 30 litres, 30-100 litres, 100-250 litres, 250-400 litres, plus de 400 litres) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPTE100000489
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 28, 2026


Taille du marché en 2025
32,31 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
51,28 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
5,27 %
taux de croissance
Marché adressable
379,24 milliards de dollars américains
(2026-2034)
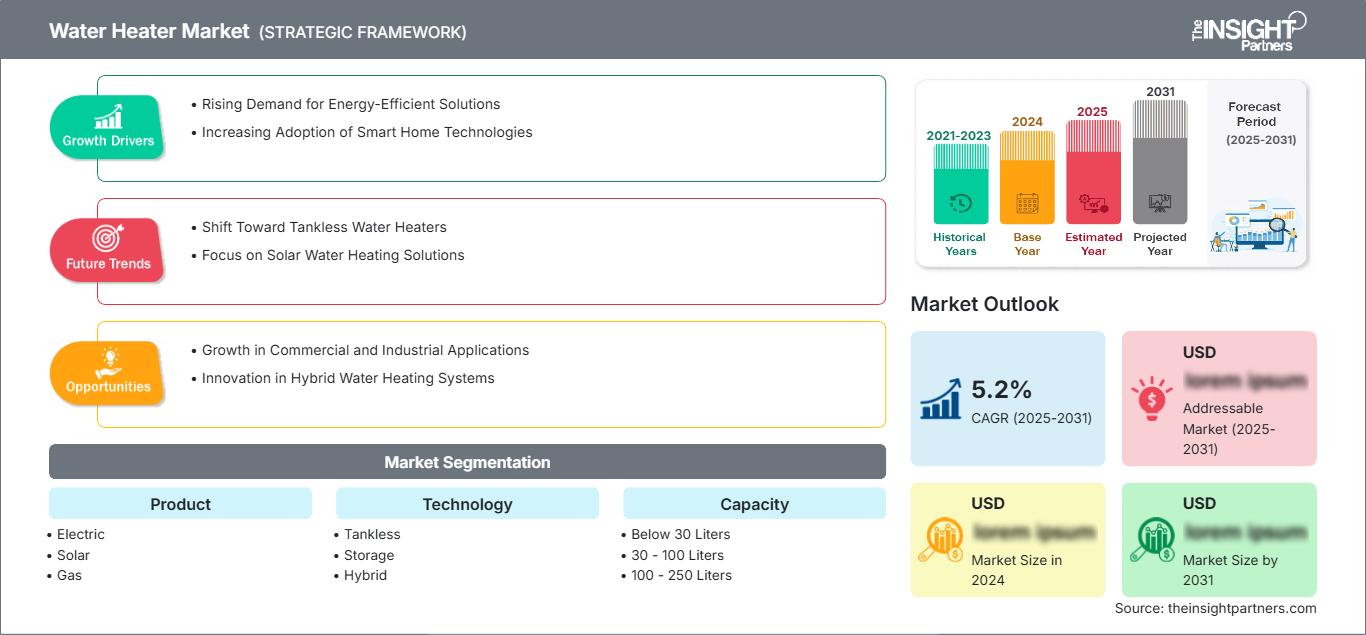
Le marché des chauffe-eau était évalué à 32,31 milliards de dollars américains en 2025 et devrait atteindre 51,28 milliards de dollars américains d'ici 2034, avec un taux de croissance annuel composé (TCAC) de 5,27 % entre 2026 et 2034. Le développement de ce marché est soutenu par la demande de remplacement, la construction résidentielle, les besoins en eau chaude des entreprises et la préférence croissante pour les technologies de chauffage écoénergétiques dans les économies développées et émergentes.
En Amérique du Nord, le marché des chauffe-eau devrait connaître une croissance annuelle composée (TCAC) estimée entre 4,5 % et 5,8 % entre 2026 et 2034, soutenue par le remplacement des équipements vieillissants, les réglementations en matière d'efficacité énergétique et l'adoption croissante des pompes à chaleur et des systèmes électriques à haut rendement. La construction commerciale, les rénovations et une meilleure prise de conscience des consommateurs quant aux coûts énergétiques du cycle de vie favorisent également la modernisation technologique dans toute la région.
Analyse et perspectives du marché des chauffe-eau
- Amérique du Nord : La région devrait représenter de 25 à 29 % du marché en 2025, la demande étant soutenue par les cycles de remplacement, les installations commerciales, les normes d’efficacité énergétique et l’électrification. Elle devrait connaître une croissance annuelle composée de 4,5 à 5,8 % entre 2026 et 2034.
- États-Unis : On estime que les États-Unis représenteront 19 à 22 % de la demande mondiale en 2025, soit 74 à 78 % de la demande nord-américaine, avec une croissance projetée à un TCAC de 4,4 à 5,6 % entre 2026 et 2034.
- Europe : L'Europe devrait détenir une part de marché de 20 à 24 % en 2025 et connaître une croissance annuelle composée de 4,8 à 6,0 % entre 2026 et 2034, sous l'impulsion de l'Allemagne, du Royaume-Uni, de la France, de l'Italie et de l'Espagne, où les améliorations en matière d'efficacité et l'électrification renforcent la demande de remplacement.
- Asie-Pacifique : La région Asie-Pacifique devrait représenter entre 37 et 41 % du marché en 2025, la Chine, l’Inde, le Japon et la Corée du Sud constituant les principaux pôles de demande. La région devrait enregistrer un taux de croissance annuel composé (TCAC) de 6,0 à 7,2 % entre 2026 et 2034, soutenu par l’urbanisation et la hausse des revenus des ménages.
- Segment le plus important : Les produits électriques devraient détenir une part de marché de 44 à 48 % en 2025, grâce à une large pénétration résidentielle et à la disponibilité des infrastructures, avec un TCAC de 5,4 à 6,1 % entre 2026 et 2034.
- Segment à forte croissance : La technologie hybride devrait représenter une part de marché de 8 à 10 % en 2025 et devrait enregistrer un TCAC de 8,5 à 10,2 % entre 2026 et 2034, les acheteurs soucieux d'efficacité recherchant des coûts d'exploitation plus faibles.
- Principales entreprises analysées en détail : Ariston Thermo SpA ; Bajaj Electricals Limited ; Bosch Industriekessel GmbH ; Bradford White Corporation ; Bradley Corporation ; BSH Hausgeräte GmbH ; Eccotemp Systems, LLC ; AO Smith Corporation ; Rinnai America Corporation ; Venus Home Appliances (P) Ltd.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Le marché des chauffe-eau a évolué, passant des systèmes de stockage conventionnels à combustible à des solutions diversifiées : électriques, solaires, à gaz, instantanés, hybrides et connectés. Les fabricants se démarqueront de plus en plus par l’efficacité du transfert thermique, les performances d’isolation, la compacité, les commandes numériques, la protection contre la corrosion et la facilité d’installation. Les méthodes de fabrication évolueront également vers une production locale et des systèmes modulaires, permettant ainsi aux fabricants de répondre aux besoins de différentes capacités et applications, tout en maîtrisant le coût des composants et les risques liés à la chaîne d’approvisionnement.
Au cours de la période prévisionnelle, les investissements s'orienteront vers l'électrification, la gestion intelligente, le stockage d'énergie à haut rendement et les solutions hybrides. Les marchés émergents généreront d'importantes ventes d'unités auprès des foyers urbains bénéficiant d'un accès fiable à l'énergie et à des services d'assainissement modernes. Les exigences réglementaires relatives à l'efficacité, aux émissions, aux pertes en veille et à la sécurité des produits influenceront leurs spécifications, tandis que les mécanismes de financement et d'incitation pourront accélérer l'adoption des technologies haut de gamme lorsque les coûts initiaux constituent un frein, selon le rapport sur le marché des chauffe-eau .
Portée du rapport sur le marché des chauffe-eau
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 32,31 milliards de dollars américains |
| Taille du marché d'ici 2034 | 51,28 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 5,27% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des chauffe-eau
La croissance du marché des chauffe-eau est étroitement liée à la demande de remplacement des installations résidentielles, à la construction de logements neufs, au développement de l'hôtellerie, aux établissements de santé et aux bâtiments commerciaux nécessitant un approvisionnement fiable en eau chaude. Cet écosystème englobe les fournisseurs d'éléments chauffants et de brûleurs, les fabricants de réservoirs, les fournisseurs de systèmes de contrôle, les fournisseurs d'isolants, la distribution, l'installation, les services publics et les entreprises de service après-vente. Les solutions électriques bénéficient d'une installation relativement simple et d'une meilleure accessibilité à l'électricité, tandis que les équipements à gaz restent pertinents dans les régions disposant d'une infrastructure de distribution de combustibles bien développée.
La chaîne d'approvisionnement est de plus en plus influencée par l'acier, le cuivre, l'électronique, les matériaux isolants et les vannes spécialisées. Les fournisseurs s'adaptent à cette situation en standardisant leurs plateformes, en diversifiant leurs sources d'approvisionnement et en privilégiant la production locale. Dans certains pays en développement, la distribution reste fragmentée ; par conséquent, les relations avec les installateurs et la disponibilité des pièces de rechange sont essentielles pour la compétitivité. De plus, les clients commerciaux accordent une importance accrue aux coûts totaux d'exploitation, de maintenance, de secours et de compatibilité du système.
L'analyse du marché des chauffe-eau révèle un environnement concurrentiel où se côtoient fabricants multinationaux, entreprises régionales d'électroménager et fournisseurs de technologies spécialisées. AO Smith Corporation est un acteur majeur du marché des chauffe-eau résidentiels et commerciaux, tandis que Rinnai America Corporation se concentre sur les chauffe-eau instantanés et la production d'eau chaude sanitaire pour les professionnels. Ariston Thermo SpA, Bajaj Electricals Limited et Venus Home Appliances (P) Ltd. bénéficient d'une forte présence régionale, notamment dans le secteur résidentiel.
Bosch Industriekessel GmbH, BSH Hausgeräte GmbH, Bradford White Corporation, Bradley Corporation et Eccotemp Systems, LLC contribuent à la différenciation du marché grâce à leurs gammes de produits, leurs alliances de distribution, leurs applications commerciales et leur capacité à répondre aux besoins spécifiques d'installation. La compétitivité repose de plus en plus sur l'efficacité, la fiabilité des produits, l'assistance aux installateurs, l'intégration technologique et la rentabilité sur l'ensemble du cycle de vie, plutôt que sur le seul coût d'achat. Les investissements stratégiques s'orientent donc vers des plateformes à haut rendement, une production locale, des réseaux de service et des combinaisons technologiques permettant de réduire la consommation d'énergie sans compromettre la disponibilité d'eau chaude, comme le soulignent les prévisions du marché des chauffe-eau .
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des chauffe-eau : Perspectives stratégiques
Perspectives régionales
marché des chauffe-eau en Amérique du Nord
L'Amérique du Nord devrait représenter entre 25 et 29 % du marché des chauffe-eau en 2025 et connaître une croissance annuelle composée de 4,5 à 5,8 % jusqu'en 2034. La demande de remplacement est un facteur structurel majeur, car un parc installé important nécessite un renouvellement périodique des équipements. La rénovation résidentielle, la construction d'immeubles collectifs, le développement hôtelier et la modernisation des bâtiments commerciaux génèrent une demande supplémentaire pour les chauffe-eau à accumulation, instantanés et à haute efficacité énergétique.
Les États-Unis représentent le plus grand marché régional, tandis que le Canada y contribue par le biais du remplacement d'appareils résidentiels et d'applications commerciales. L'attention accrue portée par la réglementation à l'efficacité énergétique et aux émissions incite les fabricants à améliorer les performances thermiques et à développer des solutions électriques et hybrides. Les consommateurs prennent de plus en plus en compte le coût énergétique total sur la durée de vie des appareils, en plus du prix d'achat, notamment lorsque les coûts énergétiques rendent l'utilisation d'équipements peu performants onéreuse. Par conséquent, les fabricants mettent l'accent sur les systèmes de contrôle intelligents, l'isolation améliorée, les configurations à pompe à chaleur et les systèmes compacts pouvant être installés en remplacement d'installations existantes sans modifications structurelles importantes.
Marché américain des chauffe-eau
On estime que les États-Unis représenteront 74 à 78 % de la demande du marché nord-américain des chauffe-eau en 2025 et devraient connaître une croissance annuelle composée de 4,4 à 5,6 % jusqu'en 2034. Le remplacement des installations existantes demeure essentiel, car les systèmes résidentiels et commerciaux ont une durée de vie limitée et nécessitent des mises à niveau périodiques. La demande concerne les maisons individuelles, les immeubles collectifs, les hôtels, les établissements de santé, les restaurants et les bâtiments institutionnels.
Les sociétés AO Smith Corporation, Bradford White Corporation, Rinnai America Corporation, Bradley Corporation et Eccotemp Systems, LLC conservent une part de marché significative grâce à des stratégies de distribution et de produits diversifiées. Les chauffe-eau instantanés gagnent en popularité pour les applications nécessitant une alimentation continue en eau chaude ou un gain de place, tandis que les technologies électriques et hybrides sont de plus en plus envisagées lorsque les objectifs d'efficacité et d'électrification influencent les achats. Les acheteurs commerciaux privilégient également la disponibilité du service après-vente, le délai d'installation, la redondance et la compatibilité avec l'infrastructure de plomberie existante.
Marché européen des chauffe-eau
On estime que l'Europe détiendra entre 20 et 24 % du marché des chauffe-eau en 2025 et devrait connaître une croissance annuelle composée de 4,8 à 6 % jusqu'en 2034. L'Allemagne est un marché de premier plan, soutenue par la demande de remplacement et les priorités en matière d'efficacité énergétique. Le Royaume-Uni, la France, l'Italie et l'Espagne contribuent également de manière significative à ce marché grâce à la rénovation et à la modernisation des logements. L'électrification, les normes d'efficacité et l'intégration des énergies renouvelables influencent les décisions d'achat.
Le Royaume-Uni continue de privilégier l'efficacité énergétique des ménages, la demande de remplacement étant soutenue par le vieillissement des infrastructures de chauffage. L'Allemagne bénéficie de solides compétences en ingénierie et d'une forte demande en équipements électriques et hybrides performants. La France, l'Italie et l'Espagne offrent des opportunités variées pour les appartements, les maisons individuelles, les établissements hôteliers et les petits commerces. Les fabricants régionaux différencient de plus en plus leurs produits grâce à des conceptions compactes, des commandes numériques, une isolation améliorée et une compatibilité avec les systèmes énergétiques domestiques.
Marché des chauffe-eau de la région Asie-Pacifique
La région Asie-Pacifique devrait représenter entre 37 et 41 % du marché des chauffe-eau en 2025 et connaître une croissance annuelle composée (TCAC) de 6,0 à 7,2 % jusqu'en 2034. La Chine est le principal marché, suivie du Japon, de l'Inde, de la Corée du Sud et de l'Australie. L'urbanisation, la construction de logements, l'amélioration des infrastructures d'assainissement et la hausse du revenu disponible soutiennent la demande à long terme.
La Chine allie un important parc résidentiel à de solides capacités de production, tandis que l'Inde connaît une pénétration croissante des chauffe-eau modernes. Le Japon et la Corée du Sud privilégient les systèmes compacts, efficaces et technologiquement avancés, tandis que l'Australie offre des opportunités pour les installations solaires et électriques. La construction industrielle et commerciale élargit encore le marché potentiel. L'accent mis par les politiques publiques sur l'efficacité énergétique et l'intégration des énergies renouvelables devrait encourager les investissements dans des systèmes plus performants.
Marché des chauffe-eau au Moyen-Orient et en Afrique
Le marché des chauffe-eau au Moyen-Orient et en Afrique devrait croître à un TCAC de 5,0 à 6,3 % jusqu'en 2034. L'Arabie saoudite et les Émirats arabes unis constituent d'importants centres de demande au Moyen-Orient, tandis que l'Afrique du Sud domine le marché africain. La construction résidentielle, les projets hôteliers et les investissements dans les infrastructures soutiennent le déploiement de ces équipements.
La disponibilité énergétique, les conditions climatiques et la conception des bâtiments influencent fortement le choix des produits. Le chauffage solaire de l'eau revêt une importance particulière sur les marchés à fort potentiel solaire, tandis que les systèmes électriques et à gaz restent essentiels là où l'infrastructure conventionnelle prédomine. Les projets commerciaux nécessitent une capacité de production d'eau chaude fiable pour les hôtels, les hôpitaux et les établissements institutionnels. Dans le reste de la région MENA, l'urbanisation et l'amélioration de l'accès aux services domestiques modernes devraient progressivement favoriser l'adoption de ces solutions, même si l'accessibilité financière et l'infrastructure de distribution demeurent des critères d'achat importants.
Analyse de segmentation
Produit
Le segment des produits devrait connaître une croissance annuelle composée (TCAC) de 4,8 % à 6,2 % entre 2026 et 2034. Les produits électriques conservent la plus large gamme d'applications, tandis que les configurations solaires et à gaz répondent à des besoins spécifiques en matière d'énergie, de climat, d'infrastructures et de coûts d'exploitation. Le choix des produits est de plus en plus influencé par les conditions d'installation, les prix de l'énergie, les exigences d'efficacité et les préférences des consommateurs, reflétant ainsi les principales tendances du marché des chauffe-eau .
- Électricité : Les systèmes électriques conservent une large place dans le secteur résidentiel car leur installation est relativement simple et les réseaux électriques sont largement disponibles. La demande est également soutenue par les initiatives d’électrification et l’amélioration des systèmes de contrôle.
- Énergie solaire : Les systèmes solaires sont d’une importance stratégique dans les régions bénéficiant d’un fort ensoleillement et de conditions de construction favorables. Ils permettent de réduire la consommation d’énergie conventionnelle, notamment pour la production d’eau chaude sanitaire dans les habitations et les institutions.
- Gaz : Les produits gaziers restent pertinents là où l’infrastructure de gaz naturel est en place et où un chauffage rapide ou une production importante d’eau chaude sont nécessaires. Les utilisateurs commerciaux continuent d’apprécier leurs performances éprouvées.
Technologie
Le segment technologique devrait enregistrer un TCAC de 5,8 à 7,1 % entre 2026 et 2034. Les systèmes sans réservoir bénéficient d'une efficacité spatiale et d'un chauffage continu, les systèmes de stockage restent la configuration dominante et les plateformes hybrides gagnent du terrain à mesure que les acheteurs privilégient l'efficacité et la réduction des coûts d'exploitation.
- Chauffe-eau instantanés : Ces systèmes fournissent de l’eau chaude à la demande et réduisent les besoins en stockage. Ils sont particulièrement adaptés aux logements compacts, aux locaux commerciaux et aux applications dont la consommation est variable.
- Stockage : La technologie de stockage demeure stratégique car elle garantit une disponibilité prévisible d’eau chaude et une compatibilité avec diverses sources d’énergie. La demande de remplacement soutient son utilisation continue dans les bâtiments résidentiels et commerciaux.
- Hybride : Les systèmes hybrides combinent des approches de chauffage complémentaires afin d’améliorer l’efficacité et la flexibilité opérationnelle. Leur pertinence s’accroît lorsque les économies d’énergie, l’électrification et la réduction des coûts du cycle de vie influencent les décisions d’achat.
Capacité
Le segment de la capacité devrait connaître une croissance annuelle composée de 4,9 % à 5,8 % entre 2026 et 2034. Le choix de la capacité dépend de la taille du ménage, de l'intensité d'utilisation, des contraintes d'installation, de la demande de pointe et du type d'application. Les utilisateurs commerciaux et industriels ont généralement besoin d'un débit plus élevé et d'une plus grande redondance.
- Moins de 3 litres : Les systèmes de très petite taille sont destinés aux applications ponctuelles où la demande limitée en eau chaude et l’espace d’installation restreint sont des considérations essentielles, notamment dans les environnements résidentiels compacts ou les environnements commerciaux spécialisés.
- 3 à 1 litre : Cette capacité répond aux besoins locaux en eau chaude sanitaire et aux petites installations où un débit modéré est suffisant. Ses dimensions compactes conviennent aux projets de remplacement dans des espaces restreints.
- 1 à 25 litres : Cette capacité intermédiaire répond aux besoins résidentiels courants et à certains usages commerciaux. La demande dépend du taux d’occupation du logement, des habitudes de consommation et de la disponibilité du réseau électrique.
- 25 à 4 litres : Les systèmes de plus grande capacité répondent aux besoins importants des applications résidentielles, commerciales et institutionnelles nécessitant une alimentation fiable en eau chaude sanitaire. Le choix du système privilégie la performance de récupération, la durabilité et la rentabilité.
- Plus de 4 litres : Les systèmes de très grande capacité répondent principalement aux besoins commerciaux et industriels nécessitant une consommation soutenue d’eau chaude. La fiabilité, la redondance, la facilité d’entretien et l’intégration du système deviennent alors des critères de sélection essentiels.
Application
Le segment des applications devrait connaître une croissance annuelle composée de 5,1 % à 6,4 % entre 2026 et 2034. La demande résidentielle assure un volume d'unités important, tandis que les installations commerciales et industrielles génèrent des opportunités à plus forte valeur ajoutée grâce à des capacités plus importantes, une utilisation continue et des exigences d'exploitation spécialisées.
- Résidentiel : Les applications résidentielles représentent la base installée la plus importante, tirées par les nouveaux logements, les cycles de remplacement, les exigences de confort des ménages et la préférence croissante pour des solutions de chauffage efficaces et peu encombrantes.
- Secteur commercial : Les applications commerciales concernent notamment les hôtels, les restaurants, les bureaux, les hôpitaux et les établissements d’enseignement. La demande repose sur un approvisionnement fiable, une capacité de récupération élevée, la continuité du service et des dépenses d’exploitation prévisibles.
- Industrie : Les installations industrielles nécessitent des systèmes robustes capables de fournir de l’eau chaude sanitaire aux processus de fabrication, aux installations pour le personnel et aux opérations spécialisées. Les acheteurs privilégient la durabilité, la capacité, les commandes et l’intégration aux réseaux utilitaires.
Aperçu des opportunités
|
Application |
Contribution aux recettes |
Journée des tendances |
Étape d'adoption |
|
Résidentiel |
Haut |
Chauffage intelligent |
Mature |
|
Commercial |
Moyen |
Récupération élevée |
Mise à l'échelle |
|
Industriel |
Moyen |
Chauffage de procédé |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des chauffe-eau
Remplacement des infrastructures de chauffage de l'eau vieillissantes
La demande de remplacement est un facteur important de croissance, car les chauffe-eau ont une durée de vie limitée et leur capacité diminue progressivement sous l'effet de la corrosion, du tartre et de l'usure. Les propriétaires remplacent leurs équipements avant qu'ils ne tombent en panne, car les coûts de maintenance et les pertes d'efficacité deviennent élevés. Cela entraîne une hausse de la demande pour des produits aux dimensions similaires, plus performants, faciles à installer et assortis de bonnes garanties. Cet effet est particulièrement marqué sur les marchés matures disposant d'un parc installé important, car les cycles de remplacement continueront de générer de la demande, indépendamment des nouvelles constructions. Les bâtiments commerciaux contribuent également à cette demande, car les interruptions de service entraînent des problèmes opérationnels pour les entreprises.
Électrification et approvisionnement axé sur l'efficacité
L'électrification influence les décisions d'achat, les consommateurs étant de plus en plus soucieux d'efficacité énergétique, de réduction des émissions et de maîtrise des coûts d'exploitation. Cette technologie est particulièrement performante dans les régions dotées de réseaux électriques efficaces et robustes, ainsi que de réglementations appropriées. Son influence dépasse le simple cadre des ventes, car la demande en systèmes de contrôle, câblages et installations de meilleure qualité est en hausse. Le développement de produits adaptés à l'évolution des systèmes énergétiques des bâtiments peut permettre aux entreprises de se démarquer sur le marché. Toutefois, le coût plus élevé et la complexité des composants constituent des freins à leur réussite.
Urbanisation et expansion de l'accès moderne à l'eau chaude
L'urbanisation continue d'alimenter la demande, avec la construction de toujours plus de logements, d'appartements, d'hôtels, d'hôpitaux et de bâtiments commerciaux nécessitant des systèmes d'eau chaude. Ce phénomène est encore plus marqué dans les pays en développement, où la hausse des revenus et l'amélioration des normes de logement favorisent l'adoption d'appareils électroménagers. Dans le cadre des nouvelles constructions, il est possible d'influencer le choix des équipements, tandis que les rénovations et la modernisation des bâtiments engendrent une demande supplémentaire en matière de rénovation énergétique. Les zones à forte densité de population privilégient les technologies compactes, performantes et faciles à contrôler.
Tendances futures du marché des chauffe-eau
Chauffage de l'eau connecté et gestion prédictive de l'énergie
Les chauffe-eau connectés devraient évoluer d'un fonctionnement télécommandé vers un fonctionnement prédictif, grâce à l'analyse des habitudes de consommation, du taux d'occupation, des tarifs et de l'efficacité opérationnelle de l'appareil. La température, les cycles de fonctionnement, les notifications et les besoins de maintenance peuvent être surveillés via des plateformes numériques. L'utilisation de l'apprentissage automatique permettrait d'optimiser le cycle de chauffage sans compromettre la disponibilité de l'eau chaude. Ainsi, les fonctionnalités logicielles, la connectivité, la sécurité et la gestion des données, au même titre que les performances thermiques des appareils, constituent des atouts concurrentiels majeurs. Les applications commerciales tirent davantage profit d'une surveillance centralisée, car il est plus facile de détecter les anomalies de consommation et de fonctionnement avant qu'un problème ne survienne.
Hybridation des sources de chauffage et des systèmes énergétiques
L'importance des chauffe-eau hybrides s'est accrue face au besoin de flexibilité des propriétaires de bâtiments concernant les sources d'énergie telles que l'électricité, l'énergie solaire, les pompes à chaleur et les systèmes de chauffage traditionnels. Les chauffe-eau hybrides sont capables de distribuer la chaleur en fonction du coût de l'énergie, de la disponibilité des énergies renouvelables, des conditions environnementales et des variations de la demande. Cette technologie est particulièrement pertinente lorsque la demande de pointe est variable ou en cas de contraintes sur le réseau électrique. Le développement des chauffe-eau hybrides favorise l'intégration de l'énergie solaire, du stockage par batteries, des compteurs intelligents et de la gestion énergétique dans les bâtiments.
Opportunités du marché des chauffe-eau
Production localisée et plateformes de produits régionales
Les fabricants peuvent développer leur production régionale et concevoir des plateformes de produits adaptées aux infrastructures énergétiques, aux réglementations, aux conditions climatiques et aux pratiques d'installation locales. La localisation contribue à réduire les délais de livraison, à limiter les risques logistiques et à améliorer la réactivité face à la demande de remplacement. L'ingénierie régionale permet également d'adapter la capacité, la tension, la compatibilité avec les combustibles, les systèmes de contrôle et les exigences d'installation sans avoir à repenser l'intégralité des gammes de produits. Cette stratégie est particulièrement pertinente en Asie-Pacifique, au Moyen-Orient et dans certaines régions d'Amérique latine, où les exigences du marché diffèrent de celles des économies matures. Les investisseurs peuvent privilégier les fabricants disposant de réseaux de distribution solides et d'unités d'assemblage modulables, car ces atouts favorisent l'expansion tout en maîtrisant les coûts. Les partenariats avec les installateurs, les fournisseurs d'énergie et les promoteurs immobiliers peuvent renforcer la pénétration du marché et les taux de spécification.
Remplacement de système commercial à haute efficacité
Les bâtiments commerciaux offrent des opportunités intéressantes aux fournisseurs qui allient haute efficacité, fiabilité en matière de production d'eau chaude sanitaire et facilité d'installation. Hôtels, hôpitaux, restaurants, écoles et immeubles résidentiels utilisent intensivement leurs équipements, ce qui rend la consommation d'énergie et les temps d'arrêt essentiels à leurs achats. Les projets de remplacement offrent souvent des opportunités de vente plus rapides que les constructions neuves, car le besoin de mise à niveau des équipements est déjà établi. Les fournisseurs peuvent se différencier grâce à des conceptions modulaires, des systèmes de chauffage à plusieurs niveaux, la surveillance à distance, des fonctions de redondance et des contrats de service. Des options de financement permettant d'étaler les coûts sur le cycle de vie des équipements peuvent favoriser leur adoption lorsque les budgets d'investissement sont limités. Les prévisions du marché des chauffe-eau doivent donc prendre en compte non seulement la croissance de la demande, mais aussi la valeur croissante des systèmes commerciaux à haute efficacité, des offres de services numériques et des solutions de rénovation qui minimisent les perturbations liées à l'installation.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -